
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
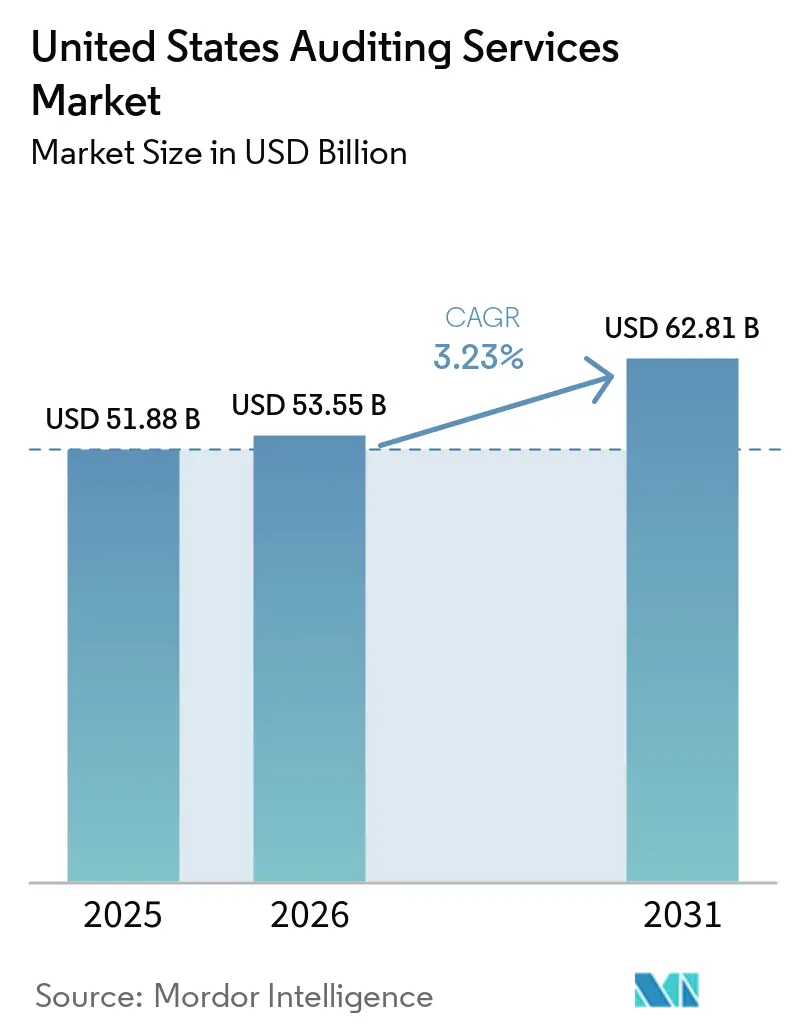
| 基準年の市場規模 (2025) | 51.88 十億米ドル |
| 市場規模 (2026) | 53.55 十億米ドル |
| 市場規模 (2031) | 62.81 十億米ドル |
| 成長率 (2026 - 2031) | 3.23 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国監査サービス市場分析
米国監査サービス市場規模は2026年に53.55 ビリオン 米ドルと推定され、2025年の51.88 ビリオン 米ドルから成長し、2031年に62.81 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)3.23%で成長する。この成長軌跡は、米国監査サービス市場がコンプライアンス中心のモデルから、サイバーセキュリティ、ESG開示、および業務リスクをカバーする統合的アシュアランスへと移行していることを反映している。SECによる内部統制の監視強化、サイバー脅威の増大、および持続可能性アシュアランスの義務化が需要を押し上げる一方、自動化プラットフォームとオフショア提供が価格決定力を抑制している。米国監査サービス市場は、単一監査要件を引き起こす連邦インフラ支出によってさらに支えられているが、労働力不足と分析主導の効率化による手数料圧力が構造的な抑制要因として残っている。外部監査は2025年に収益の63.63%を占めているが、継続的モニタリング技術とエンタープライズリスクマネジメントの採用によって強化された内部監査サービスは、2031年にかけてCAGR 9.15%で拡大している。情報システム監査は、クライアントがIT統制テストを法定監査に統合するにつれて、サービスラインの中で最も急速に成長している。
主要レポートのポイント
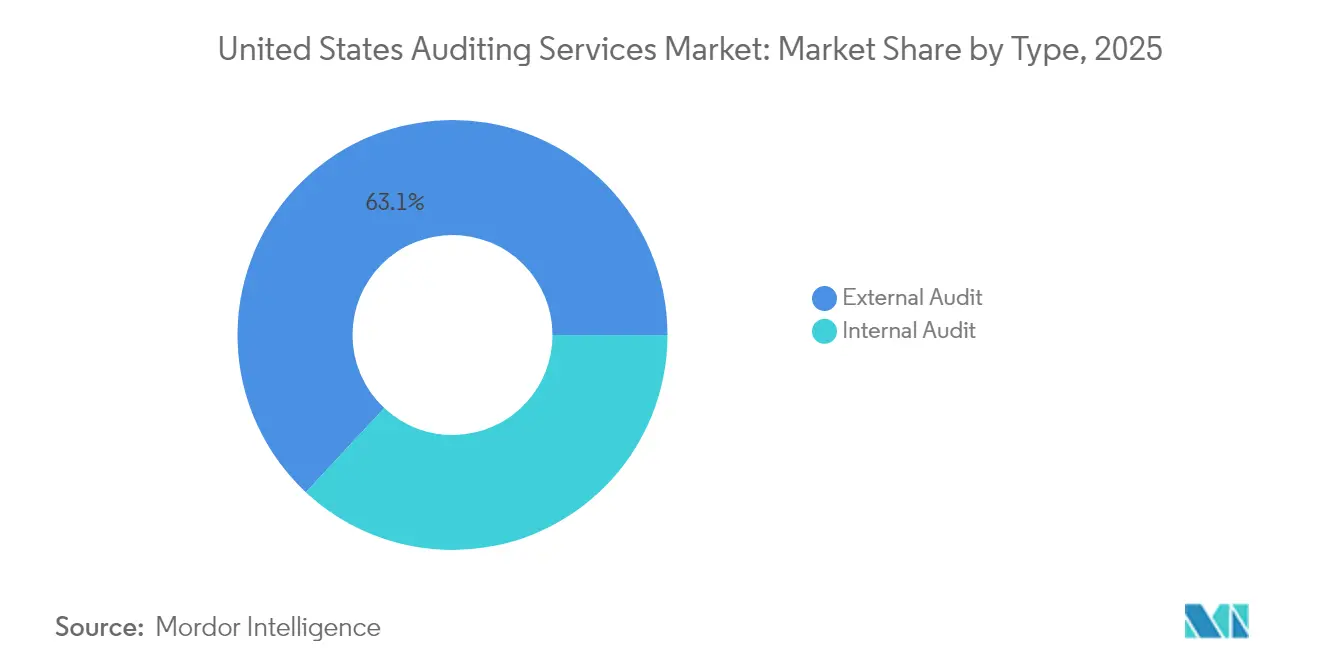
- タイプ別では、外部監査が2025年の米国監査サービス市場シェアの63.05%を占め、内部監査は2031年まで年平均成長率8.72%で成長する軌道にあります。
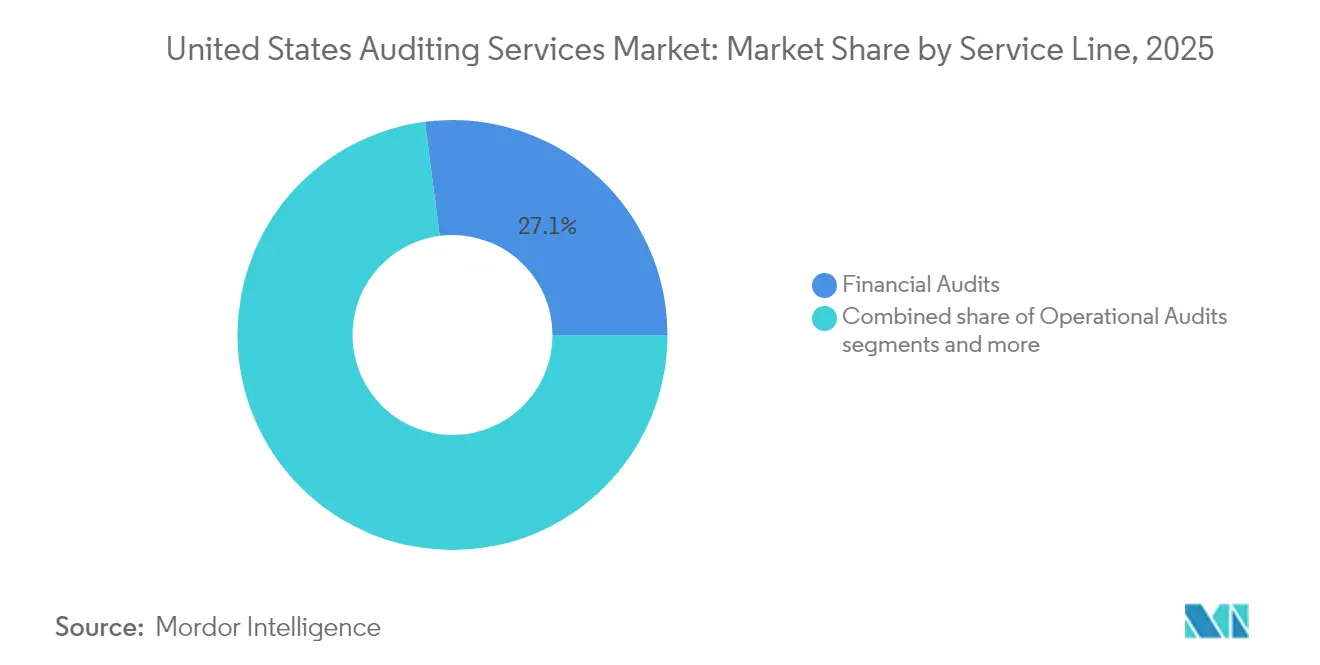
- サービスライン別では、財務監査が2025年の米国監査サービス市場規模の27.05%をリードし、情報システム監査は2031年まで年平均成長率12.18%で成長する見込みです。
- エンドユーザー産業別では、BFSIセグメントが2025年の米国監査サービス市場規模の22.10%を占めましたが、IT・通信は2026年から2031年にかけて最高の年平均成長率8.29%を記録すると予測されています。
- 地域別では、南部が2025年の米国監査サービス市場規模の29.05%を占め、西部は2031年まで年平均成長率6.88%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国監査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 内部統制規則に関するSECの執行強化 | 0.8% | 全国規模、主要金融センターに集中 | 中期(2〜4年) |
| 統合IT監査を要求するサイバーリスクの上昇 | 0.6% | 全国規模、テクノロジー集積地域でより高い影響 | 短期(2年以内) |
| 上場企業に対するESG関連保証の義務化 | 0.4% | 全国規模、カリフォルニア州および北東部での早期採用 | 中期(2〜4年) |
| 継続的監査分析プラットフォームの急速な採用 | 0.3% | 全国規模、大都市圏が主導 | 短期(2年以内) |
| SaaSの契約獲得のためのSOC 2 タイプII認証に対するSMEの需要 | 0.2% | 西海岸および北東部のテクノロジーコリドー | 短期(2年以内) |
| 単一監査要件を引き起こす連邦インフラ支出の拡大 | 0.1% | 全国規模、インフラ集積州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
内部統制規則に関するSECの執行強化
証券取引委員会(SEC)の内部統制の欠陥に対する監視強化は、上場企業全体における監査範囲と方法論の要件を再形成しています。SECの執行措置は2024年に22%増加し、財務報告に係る内部統制に関する経営者の評価および監査人のテスト手続きに特に重点が置かれています[1]。この規制上の圧力は、企業が内部統制の是正と強化されたテストプロトコルに投資するにつれて、外部監査サービスへの持続的な需要を生み出しています。上場企業会計監視委員会(PCAOB)の監査品質指標とリスク評価手続きに対する検査の焦点拡大により、監査法人はコントロールテストに追加リソースを割り当てることを余儀なくされ、請求可能時間とエンゲージメントの収益性に直接影響を与える一方、専門的な内部統制アドバイザリーサービスへの市場需要を強化しています。
統合IT監査を要求するサイバーリスクの上昇
財務報告システムに影響を与えるサイバーセキュリティインシデントにより、規制当局と監査委員会は従来の財務監査に統合されたIT監査手続きを要求するようになっています。2023年12月に施行されたSECのサイバーセキュリティ開示規則は、上場企業に対して重大なサイバーセキュリティインシデントを4営業日以内に開示することを義務付けており、その後の財務報告期間に監査上の影響をもたらしています。監査法人はIT監査能力を急速に拡大しており、KPMGはサイバーセキュリティリスク評価を財務監査手続きと統合する監査テクノロジープラットフォームに10億米ドル以上を投資しています。財務監査とIT監査のこの融合は、新たな収益源を生み出す一方で、専門的な人材とテクノロジープラットフォームへの多大な先行投資を必要としています。
上場企業に対するESG関連保証の義務化
2024年3月に採択されたSECの気候開示規則は、持続可能性関連の保証サービスに関する最初の連邦義務を確立し、従来の財務報告を超えて対応可能な監査市場を根本的に拡大しています。大規模加速申告者は、2029年からスコープ1および2の温室効果ガス排出量について限定的保証を取得し、2033年までに合理的保証が求められます[2]。この規制上の転換は、専門的なESG保証サービスに対して年間20〜30億米ドルの市場機会を生み出すと推定されますが、現在のプロバイダーの供給能力は依然として著しく制約されています。財務報告と持続可能性指標の交差点は、監査法人が環境データ検証、炭素会計手法、および気候リスク評価手続きにおける新たな能力を開発することを求めています。
継続的監査分析プラットフォームの急速な採用
人工知能と機械学習技術は、従来の監査範囲を拡大しながら効率性指標を向上させるリアルタイム監査テスト能力を実現しています。EYが180カ国にわたってEYQ人工知能プラットフォームを展開し、スタッフの75%以上が監査手続きにこの技術を活用していることは、業界の急速なテクノロジー採用を示しています。これらのプラットフォームは、財務取引の継続的モニタリング、自動化された例外テスト、および従来の期末監査手続きの前に潜在的な虚偽表示を特定する予測リスク分析を可能にします。このテクノロジーの転換により、監査法人は競争力のある価格を維持しながら強化されたサービスを提供できますが、初期導入コストとトレーニング要件は採用法人にとって短期的な利益率圧力を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 人材不足による請求レートの上昇 | -0.4% | 全国規模、大都市圏で深刻 | 短期(2年以内) |
| 繰り返し監査時間を削減する自動化 | -0.3% | 全国規模、テクノロジー先進企業 | 中期(2〜4年) |
| 内部共有サービスセンターの利用拡大 | -0.2% | 全国規模、大企業でより顕著 | 中期(2〜4年) |
| 訴訟リスクと過誤・脱漏保険料の上昇 | -0.3% | 全国規模、訴訟リスクの高いセクターに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人材不足による請求レートの上昇
会計専門職は前例のない人材危機に直面しており、公認会計士試験の受験者数は2020年から2024年の間に17%減少した一方、監査サービスへの需要は拡大し続けています。この需給不均衡により、監査スタッフの報酬は年間15〜25%上昇し、法人はクライアントへの請求レートを引き上げることを余儀なくされ、中小クライアントが専門的な監査サービスから締め出される可能性があります。この不足は特に経験豊富なシニアおよびマネージャーレベルの専門家に影響を与え、監査実施と品質レビュープロセスにボトルネックを生み出しています。法人はオフショア提供モデルの加速、自動化の強化、および代替的な人員配置の取り決めによって対応していますが、これらの解決策は完全に実施するまでに2〜3年を要し、国内の人材制約を完全に相殺できない可能性があります。
繰り返し監査時間を削減する自動化
高度な監査技術は、歴史的に多大な請求可能時間を生み出してきたルーティンテスト手続きを体系的に排除し、従来の監査エンゲージメントの経済性に対してデフレ圧力をもたらしています。データ分析プラットフォームは現在、数週間ではなく数時間で包括的な取引テストを実行できる一方、人工知能アルゴリズムは以前は広範な手動手続きを必要としていた異常やリスクパターンを特定します[3]。この効率化の恩恵はクライアントに監査報酬の削減という形でもたらされますが、専門的な専門知識に対する拡大されたサービス提供またはプレミアム価格設定によって相殺されない限り、法人の収益性を圧迫します。この移行により、監査法人はテクノロジーインフラとスタッフの再教育プログラムに多大な投資を行いながら、時間ベースの請求からバリューベースの価格設定モデルへと移行することを余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:内部監査の変革が加速
内部監査サービスは2031年まで年平均成長率8.72%で急速な成長を遂げており、組織が従来のコンプライアンス機能を超えた内部監査の戦略的価値を認識するにつれて、外部監査のより緩やかな拡大を大幅に上回っています。外部監査は2025年に63.05%のシェアで市場支配を維持しており、これは上場企業監査の規制要件と大企業クライアントにサービスを提供するビッグフォー法人の実質的な収益基盤を反映しています。内部監査セグメントの加速は、財務報告コンプライアンスを超えた継続的リスクモニタリング、業務効率評価、および統合ガバナンスフレームワークに対する企業の需要を反映しています。
Protivitiがテクノロジー対応の継続的モニタリングプラットフォームを通じて内部監査サービスを拡大していることは、リアルタイム保証能力に向けたセグメントの進化を例示しています。内部監査機能はサイバーセキュリティリスク評価、ESG報告の検証、およびサードパーティリスク管理をますます組み込んでおり、従来のコンプライアンス重視の手続きと比較してプレミアム価格を要求する新たな収益源を生み出しています。内部監査人協会のデジタルトランスフォーメーションとデータ分析能力への重点は、経営幹部の意思決定と取締役会の監督責任を直接支援する戦略的アドバイザリーの役割に向けた専門職の転換を反映しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスライン別:情報システムが成長を牽引
情報システム監査は、デジタル化が進むビジネス環境においてサイバーセキュリティリスクと財務報告の完全性が重要な交差点を形成していることを反映し、2031年まで年平均成長率12.18%で最も急速に成長するサービスラインを代表しています。財務監査は2025年に27.05%で最大の市場シェアを占め、上場企業監査の義務的要件と大企業クライアントに関連する実質的なエンゲージメント報酬の恩恵を受けています。コンプライアンス監査は22.00%の市場シェアで安定した需要を維持しており、ヘルスケア、金融サービス、および政府調達セクター全体で拡大する規制要件によって牽引されています。
アドバイザリー・コンサルティングサービスは18.00%の市場シェアを占め、年平均成長率9.72%で成長しており、監査法人がクライアントとの関係を活用して従来の保証機能を超えた幅広いビジネスアドバイザリーサービスを提供しています。業務監査と調査監査は専門的な市場ニッチにサービスを提供しており、調査サービスは特にコーポレートガバナンスの精査強化と内部告発者保護規制の恩恵を受けています。ISACA(情報システムコントロール協会)のITガバナンスとリスク管理フレームワークへの重点は、組織が財務報告の信頼性と業務の回復力を維持するうえでテクノロジーコントロールの重要性を認識するにつれて、情報システム監査セグメントの拡大を支援しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:テクノロジーセクターが成長をリード
IT・通信セクターは、急速なデジタルトランスフォーメーション、サイバーセキュリティの脅威、および専門的な監査の専門知識を必要とするベンチャーキャピタルのデューデリジェンス要件によって牽引され、2031年まで年平均成長率8.29%で最高の成長軌跡を示しています。銀行・金融サービス・保険は2025年に22.10%で最大の市場シェアを維持しており、セクターの規制上の複雑さ、システミックリスクの考慮事項、および金融機関に対する義務的な監査要件を反映しています。ヘルスケア・ライフサイエンスは監査市場の重要な部分を占めており、厳格なFDA規制、臨床試験の監視、およびヘルスケアデータプライバシーに関する義務によって強い成長を経験しています。政府・公共セクターも大きなシェアを占めており、連邦単一監査要件と州・地方レベルでの透明性に対する需要の高まりによって牽引されています。製造業は引き続き主要な垂直市場であり、サプライチェーンリスク、環境コンプライアンス、および業務効率に焦点を当てた監査への需要があります。エネルギー・公益事業セクターは、継続的なインフラ投資と進化する環境規制に支えられて着実に拡大しています。これらの産業全体にわたって、従来の財務監査とセクター固有のコンプライアンスニーズの融合が、法人がプレミアム料金で専門的なサービスを提供する機会を生み出しています。
地域分析
南部地域は2025年に29.05%のシェアで米国監査サービス市場を支配しており、監査サービスを必要とする企業移転を引き付ける堅調な製造業の成長、エネルギーセクターへの投資、および有利なビジネス環境の恩恵を受けています。2031年まで年平均成長率6.18%での同地域の成長軌跡は、テクノロジー企業と金融サービス会社が主要な事業を設立しているテキサス州、フロリダ州、ノースカロライナ州での継続的な経済拡大を反映しています。インフラ投資・雇用法を通じた連邦インフラ支出は、連邦補助金受給者に対する単一監査コンプライアンス手続きを必要とする主要な交通・エネルギープロジェクトを抱える南部諸州に特に恩恵をもたらしています。
北東部地域は2025年に相当な市場シェアを占めており、金融サービス会社、製薬会社、および高度な監査サービスを必要とする確立された企業本社の集積を活用しています。成熟した市場環境にもかかわらず、同地域はニューヨーク州とマサチューセッツ州に集中する大規模上場企業に特に影響を与えるESG報告義務に支えられて、2031年まで良好な年平均成長率を維持しています。同地域の規制上の専門知識とSEC本部への近接性は、専門的なコンプライアンス要件を持つ複雑な上場企業クライアントにサービスを提供する監査法人に競争上の優位性をもたらしています。
西部地域は、テクノロジーセクターの拡大、ベンチャーキャピタル活動、および専門的な保証サービスへの需要を生み出すカリフォルニア州の環境規制のリーダーシップによって牽引され、2031年まで年平均成長率6.88%で最高の成長ポテンシャルを示しています。西部地域は2025年に監査市場をリードしており、SOC 2認証、サイバーセキュリティ監査、および新規株式公開準備サービスを必要とするシリコンバレーの高成長企業の存在によって牽引されています。一方、中西部も製造業基盤と農業商品取引会社からの強い需要を背景に重要な役割を果たしています。これらの組織はデリバティブ商品と商品価格リスク管理に焦点を当てた専門的な監査手続きを必要とすることが多く、同地域を業界固有の監査専門知識の主要なハブとしています。
規制環境
米国の監査サービス市場は、二重の基準設定・監督体制によって支えられている。発行者の監査については、SEC(米国証券取引委員会)の監督下にある公開会社会計監視委員会(PCAOB)が監査および品質管理の基準を策定し、登録会社を検査している。最近の規則制定により実務要件が強化されている。PCAOB監査基準AS 1000は、2024年12月15日以降に開始する事業年度の財務諸表監査に対して発効し、PCAOBは2024年5月にQC 1000品質管理フレームワークを採択、その後、発効日を2026年12月15日に延期したことで、登録会社の実施タイムラインがリセットされている。
上場企業の監査に関するPCAOB基準と並行して、AICPA監査基準審議会が非発行者の監査に関する米国GAASを策定しており、より広範な説明責任は監査人の独立性に対するSECの注視によって強化されている。2026年6月、SECの主任会計官クルト・ホール氏は、テクノロジーの利用拡大や新たな所有構造を含む監査提供モデルの進化が続く中で、投資者保護上の優先事項として監査人の独立性に対する当局の注力を改めて強調した。並行して、2024年12月に採択されたPCAOBの改正では、PCAOB報告書式を通じたガバナンスおよびネットワーク情報の開示拡大により、登録会社の透明性要件が強化され、複数拠点・ネットワーク型の実務においてコンプライアンス対応の負担が増している。
バリューチェーン分析
需要は、法定監査、内部監査支援、ITコントロールやコンプライアンス保証を含む専門的保証を必要とする上場企業、民間企業、政府機関および助成金依存団体から生じている。契約は通常、監査委員会、財務部門の経営陣、および調達プロセスを通じて開始され、その範囲は適用基準(発行者向けはPCAOB、非発行者向けは米国GAAS)と検査・執行への期待によって形作られる。上流のインプットには、熟練した監査人材(CPA、IT監査人、専門家)、監査手法やテンプレート、そしてリスク評価、証拠収集、作業papersの作成を支援するデータ取込、分析、文書化プラットフォームなどの監査テクノロジー層の拡大が含まれる。
サービス提供は、計画とリスク評価から現場作業とテストを経て、報告書作成と発行後の文書化まで及ぶ。規制上の締切と基準の変更は、チェーン全体の人員配置とツール導入に影響を与える運用上の節目となっている。AS 1000は、2024年12月15日以降に開始する事業年度から適用対象の監査に組み込まれ、PCAOBのQC 1000品質管理システムフレームワークは2026年12月15日に発効し、各社は品質システムを規模に応じて形式化し証明することが求められる。非発行者セグメントでは、AICPA監査基準審議会が2026年7月に外部確認に関する基準を更新し、監査証拠を提供する銀行、顧客、その他の第三者との調整方法に影響を与えている。
競争環境
市場集中度
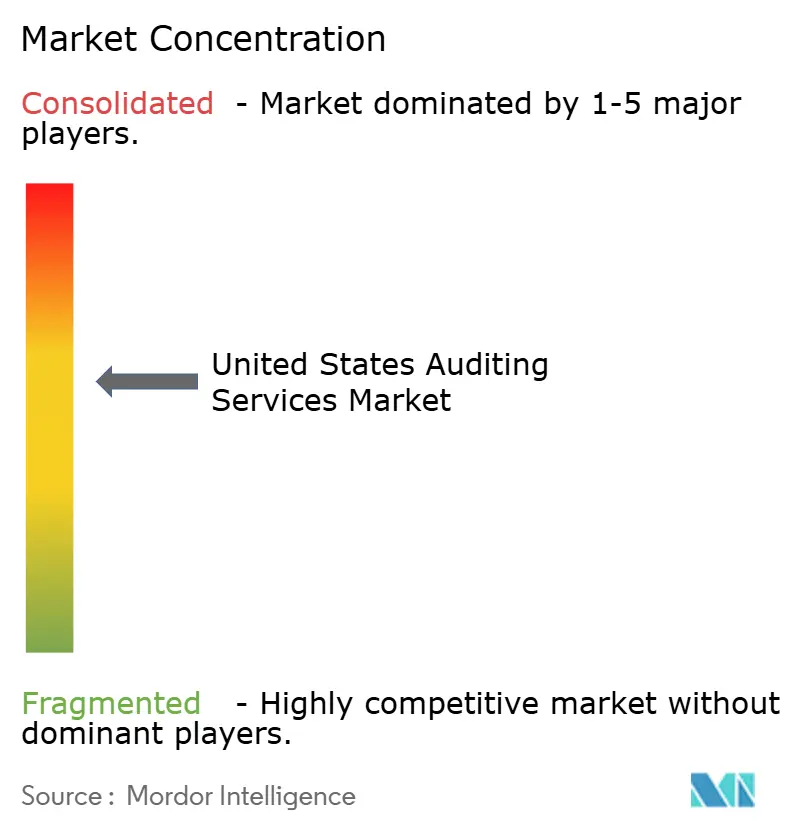
米国監査サービス市場は中程度の集中度を示しており、ビッグフォー法人が市場シェアの大部分を集合的に支配しています。この寡占的構造により、標準化された監査においては限られた競争に直面しながらも、複雑なエンゲージメントに対してプレミアム価格を設定することが可能となっています。そのスケールにより、グローバルな方法論の標準化と年間10億米ドルを超えるテクノロジー投資が可能となり、競争上の優位性が強化されています。規制上の専門知識もまた、中小規模の法人がコスト効率よく克服するのに苦労する重大な参入障壁を提供しています。これらの優位性が高い参入障壁を生み出し、主要法人がAI、オフショア提供モデル、および専門的なセクター知識に継続的に再投資することを可能にしています。
ビッグフォーの支配にもかかわらず、サイバーセキュリティ、ESG保証、テクノロジースタートアップ支援などのニッチな監査サービスにおいて新たな成長の道が生まれています。これらの専門分野では、従来のビッグフォーのアプローチはクライアントにとって不必要に複雑でコストがかかる場合があります。BDO、RSM、Grant Thorntonなどの中堅法人は、カスタマイズされたサービス、競争力のある価格設定、および柔軟な提供によってこのギャップを活用しています。彼らの深い業界専門知識と対応力は、よりパーソナライズされた監査体験を求める中堅市場のクライアントに訴求しています。これらのダイナミクスにより、中小規模の法人が特定の高成長セグメントで徐々に地位を獲得することが可能となっています。
規制上の圧力も競争環境を形成しており、PCAOBの検査は大規模・小規模の法人双方にわたって品質管理上の問題を浮き彫りにしています。これにより、強固な内部品質管理と継続的な改善努力への注目が高まっています。堅牢なシステムを備えた法人は、規制上の精査に耐え、一貫した監査品質を提供するうえでより有利な立場にあります。規制当局が法人規模よりも有効性を優先するにつれて、競争の場は業務上の卓越性を実証できる法人に有利な方向に微妙に変化しています。この進化する環境において、監査品質とイノベーションはスケールと同様に重要になっています。
米国監査サービス業界のリーダー
-
Deloitte
-
PwC
-
EY
-
KPMG
-
BDO USA
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
監査提供プラットフォームとAI対応ワークフローは、従来型の保証業務に継続的テスト、サイバー・ITコントロール対応、より迅速な決算支援を組み合わせた差別化サービスの余地を生み出している。2026年には大手事務所がプラットフォーム主導の監査モダナイゼーションを推進しており、EYはEY Canvas環境を通じてAssuranceに企業規模のエージェント型AIを展開し、Microsoft Azureおよびデータプラットフォームと統合、Grant Thorntonはクラウドベースのグラント・ソントン・アナリティクス・アンド・オートメーション・プラットフォーム(GTAP)を立ち上げ、監査ライフサイクル全体に分析、自動化、AIを組み込んでいる。これらの取り組みは、クラウド環境向けのマネージド型・常時稼働の保証サービスをパッケージ化し、複数事業体クライアント間で証拠収集と例外処理を標準化する機会を各事務所にもたらしている。
短期的な機会は、PCAOBの基準変更と戦略的優先事項によって推進されるコンプライアンス基盤整備の取り組みにも関連している。QC 1000の発効日である2026年12月15日は、各社がネットワークやオフショア提供モデル全体で拡張できる品質管理の設計、モニタリング、文書化能力への需要を加速させている。別途、PCAOBの2026年から2030年の戦略計画プロセス、特に目標と目的の草案に関するパブリックコメントを募る2026年7月の公開会議の議題は、監査品質、テクノロジー、人材モデルへの投資を監督のロードマップと整合させるための明確な窓口を各事務所とバイヤーに提供し、検査対応と監査変革に関連する助言、実装、保証サービスの拡大を後押ししている。
最近の業界動向
- 2026年5月:KPMGはAnthropicとのグローバルアライアンスを発表し、まず税務およびプライベートエクイティ業務向けにClaudeを活用したKPMG Digital Gatewayを導入した。この発表は、第三者の基盤モデルの専門サービス提供へのより深い統合を示すもので、監査に関連する業務が契約を通じてどのように標準化、文書化、管理されるかに影響を与える。
- 2025年10月:KPMGは、監査・保証、税務、アドバイザリー全体でAI対応の提供能力を強化するため、YData Labs Inc.の知的財産およびテクノロジー資産を取得する最終契約を締結した。合成データとプライバシー志向のツールを追加することで、保証関連テストで使用される機密性の高いクライアントデータに関する制約に対応しつつ、分析とモデル開発の規模拡大を支援する。
- 2024年12月:PCAOBは、登録会社にForm 2および年次報告書式で追加のガバナンスおよびネットワーク情報の報告を求める改正を採択した。開示の拡大は投資者と監査委員会に対する透明性を高め、複雑な組織構造を持つ事務所にとって集中化されたコンプライアンス運用の重要性を高めている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、財務報告、統制、システム、またはコンプライアンスに関するアュアランス結論を発行するために証拠が収集・検証される監査業務の提供から米国内で得られる収益を対象とする。
対象外の範囲:監査、証明、または監査類似のアシュアランス成果を伴わずに提供される一般的な会計、記帳、または税務のみの業務は含まない。
セグメンテーション概要
- タイプ別
- 内部監査
- 外部監査
- サービスライン別
- 業務監査
- 財務監査
- アドバイザリー・コンサルティング
- 調査監査
- 情報システム監査
- コンプライアンス監査
- その他のサービスライン
- エンドユーザー産業別
- BFSI
- 製造業
- 政府・公共セクター
- ヘルスケア・ライフサイエンス
- IT・通信
- エネルギー・公益事業
- その他の産業
- 地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、明確な米国監査サービスの定義を設定することから始まり、監査需要と価格設定を説明する公開シグナルを収集する。SEC提出書類と発行体統計、PCAOBの検査報告書と基準更新、AICPAのガイダンス、および会計・監査における雇用と賃金動向に関する労働統計局データなど、有料購読を必要としない情報源を活用する。確認するトピックに応じて、米国国勢調査局のビジネスパターン、GAOおよび連邦監査コンプライアンス刊行物(単一監査関連ガイダンスを含む)、ならびに査読済みの会計・アシュアランス学術誌からの追加的な公開情報も取り込む。
規模算定にデータを活用できるようにするため、企業の年次報告書、10-K、および投資家向けプレンテーションをレビューし、監査収益とアドバイザリー収益がどのように記述されているか、また企業がどこにサービスの重点を置いているかを把握する。その後、記述された収益の分割が市場で観察されるものと一致することを確認するため、信頼性の高い報道と相互確認を行う。並行して、アナリストは企業財務情報とニュースの有料購読サービスを活用するとともに、生産性と手数料圧力に影響を与える可能性のある監査アナリティクスと自動化のテーマを追跡するために特許データベースも使用する。これらの例は網羅的なものではなく、調査プロセスにおけるデータ収集、検証、および明確化のために他にも多くの情報源が使用された。
一次インタビューおよびサーベイ
一次調査は、監査とアドバイザリーとして請求されているものを確認し、手数料の動向、人員配置の制約、およびクライアントタイプ別のエンゲージメント構成を妥当性確認するために使用される。モデルを確定する前に、監査サイクル、コンプライアンスの強度、およびアウトソーシングパターンに関する前提を精緻化できるよう、米国全土のパートナー、プラクティスリーダー、マネージャー、ならびに財務・調達の関係者と対話を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手層:37% | CXO:15% |
| 中堅層:48% | 部門・ユニットリーダー:25% |
| 中小プレイヤー:15% | マネージャー:60% |
市場規模の算定と予測
規模算定は、上場企業のカバレッジ、規制対象事業体のフットプリント、およびセクター別の一般的な法定監査要件を用いて米国の監査需要プールを再構築し、典型的なエンゲージメント頻度と手数料レンジを用いてサービス収益に換算するトップダウン構築から始まる。結果は、入手可能な場合のサンプリングされた監査手数料開示、請求レートの方向性に関するインタビューからのチャネルチェック、およびプロバイダーの収益構成に関するコメンタリーを用いた合理性の積み上げを含む選択的なボトムアップ推計によって裏付けられる。
合計値を大きく動かすインプットには、発行体数と申告活動、検査圧力と是正サイクル、監査労働力の可用性と賃金ンフレ、情報システム監査およびコンプライアンス監査へのミックスシフト、ならびに定期的な内部監査サポートとして提供される業務と一時的な調査との比率が含まれる。予測にあたっては、手数料レートの推移と人員配置能力についてシナリオ分析を適用し、選択したパスを規制、クライアントのリスク選好度、および自動化による生産性向上に関する専門家の見通しに整合させる。小規模企業の詳細が限られている場合、検証済みの手数料帯域を推定エンゲージメント基盤に適用し、その後人員配置水準と稼働率パターンとの照合を行うことでギャップに対処する。
データ検証と更新サイクル
検証は繰り返しチェックによって行われ、モデルのアウトプットが監査人員配置水準、実務家から報告された請求レートの方向性、および監査とアドバイザリーのミックスにおける観察された変化などの独立したシグナルと比較される。大きな変動はフラグが立てられて要因が追跡され、理由が明確でない場合は前提とタイミングが依然として有効かどうかを確認するために再コンタクトが行われる。
承認前に、別のアナリストが計算、定義、および年度間の継続性をレビューし、同一の対象範囲が一貫して適用されていることを確認する。レポートは年次で更新され、主要な規制変更または市場イベントが監査量や価格設定を変化させる可能性がある場合には中間更新が行われる。納品直前に最終確認が完了し、クライアントが最新の更新されたビューを受け取れるようにする。
Mordor Intelligenceの米国監査サービス市場規模と他の公表推計との比較
米国監査サービスの公表市場規模は、ラベルが似ていても大きく異なって見えることがある。含まれるサービスは通常異なる形で定義されており、更新タイミングもほとんど一致していない。この差異は、使用される基準年、手数料レートの変化の適用方法、およびアシュアランス業務として必ずしも提供されない監査隣接コンサルティングが合計に含まれるかどうかによっても影響を受ける。
一部の公表数値は、リスクプログラムに関連する会計サポートや非監査アドバイザリー手数料を含む可能性のある、より広範な専門サービス収益を束ねいる。Mordor Intelligenceでは、定義された監査サービス(内部監査および外部監査に加え、情報システム監査およびコンプライアンス監査を含む)のみを計上し、税務のみおよび一般会計業務は対象外とすることで、収益プールが監査提供パターンと一致するようにしている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.88 ビリオン 米ドル(2025年) | |
| 業界データベースA | 56.30 ビリオン 米ドル(2026年) | CPAの監査業界定義と分類に基づく業界収益ビューを使用しており、企業のコード化方法と収益タイミングの把握方法によって合計が変動する可能性があり、また基準値とは異なる年度で記載されている。 |
| 市場ブログB | 23.80 ビリオン 米ドル(2026年) | より狭い監査サブセットに焦点を当てているとみられ、監査プログラムの下で請求されることが多いサービスライン(情報システム監査やより広範なコンプライアンス監査など)が除外されている可能性があり、成長前提が強くても合計が低くなる。 |
主な結論は、年度の整合性とサービスラインの包含範囲が差異の部分を説明しており、その後に価格設定と人員配置の前提がギャップを広げるということである。対象範囲を監査提供に固定し、申告活動、検査の強度、および労働シグナルと照合することで、最終的な数値は再現しやすく、経時的に追跡しやすくなる。
レポートで回答される主要な質問
2031年までの米国監査サービス市場の予測値はいくらですか?
市場は2031年までに628億1,000万米ドルに達すると予測されています。
2031年まで最も急速に成長している監査サービスラインはどれですか?
情報システム監査は年平均成長率12.18%で拡大すると予測されています。
監査サービスで最も高い成長を示す米国地域はどこですか?
西部地域が最も高い年平均成長率6.88%を記録すると予想されています。
ESG保証需要を拡大している主要な規制は何ですか?
SECの2024年気候開示規則は、温室効果ガス排出量に対する段階的な保証を導入しています。