
米国バーチャルリアリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
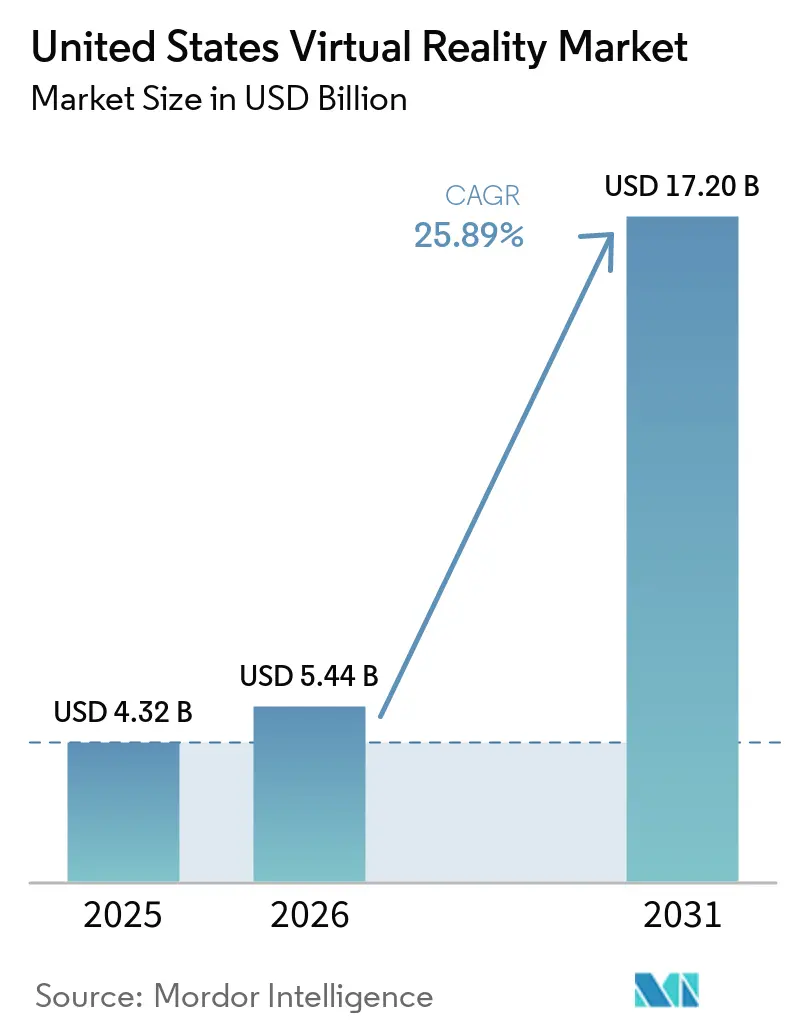
| 基準年の市場規模 (2025) | 4.32 十億米ドル |
| 市場規模 (2026) | 5.44 十億米ドル |
| 市場規模 (2031) | 17.20 十億米ドル |
| 成長率 (2026 - 2031) | 25.89 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国バーチャルリアリティ市場分析
米国バーチャルリアリティ市場規模は、2025年の4.32 ビリオン 米ドルから2026年には5.44 ビリオン 米ドルへと拡大し、2031年には17.20 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 25.89%で成長すると予測されている。没入型トレーニングに対するエンタープライズ需要の高まり、300 米ドル以下へのヘッドセット価格の低下、5Gカバレッジの拡大、および連邦政府による遠隔医療償還の支援策が相まって、コンシューマーおよびプロフェッショナルの両セグメントにわたる普及を加速させている。ハードウェアが引き続き収益の大部分を占めているが、マネージドサービス、コンテンツライセンス、およびクラウドレンダリングは、企業が継続的な価値を求める中で物理的ユニットの成長上回るペースで拡大している。カリフォルニア州のテクノロジーコリドーへの地域集中は依然として強固であるが、防衛調達および複数拠点にわたる企業展開により、中西部、南部、北東部へと導入が分散している。マイクロOLEDディスプレイ向け半導体の供給制約、モーションシックネスへの懸念、およびプレミアムデバイスのコストが近期の成長軌道を緩和しているものの、米国バーチャルリアリティ市場の長期的な楽観論を損なうには至っていない。
レポートの主要ポイント
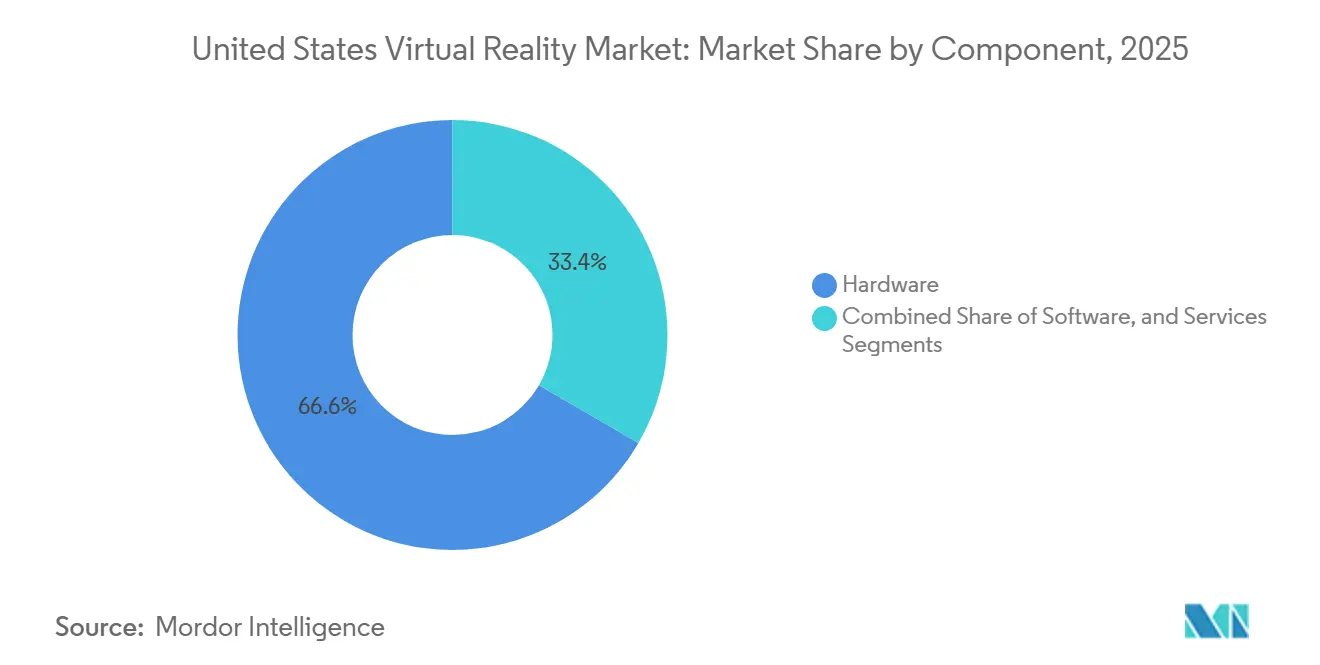
- コンポーネント別では、ハードウェアが2025年の米国バーチャルリアリティ市場規模においてシェア66.63%でリードし、サービスは2031年にかけてCAGR 27.33%で拡大すると予測されている。
- デバイスタイプ別では、スタンドアロン型ヘッドセットが2025年の米国バーチャルリアリティ市場シェアの55.83%を占め、スマートフォン対応VRは2031年にかけて最高となるCAGR 26.66%を記録すると予測されている。
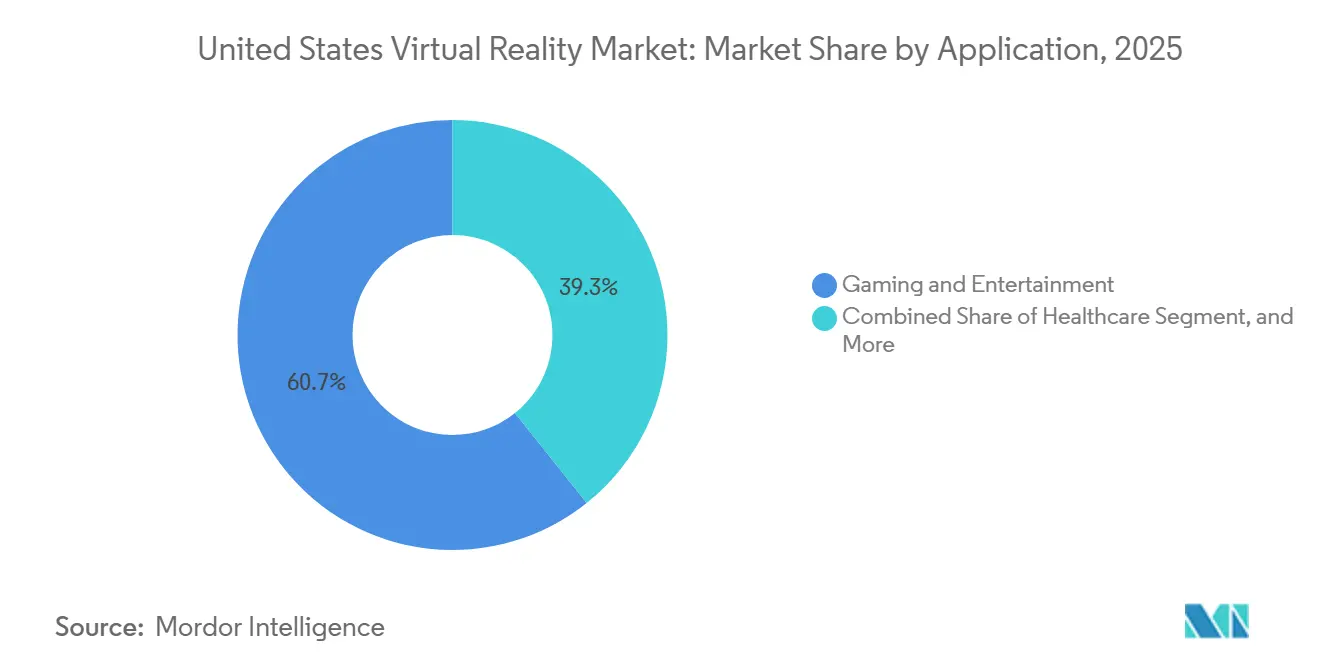
- アプリケーション別では、ゲームおよびエンターテインメントが2025年の米国バーチャルリアリティ市場規模の60.73%を占め、ヘルスケア2031年にかけてCAGR 26.88%で成長している。
- エンドユーザー別では、コンシューマーの採用が2025年の米国バーチャルリアリティ市場における総支出の68.62%を占め、エンタープライズのユースケースは2026年から2031年にかけてCAGR 27.55%で成長すると予測されている。
米国バーチャルリアリティ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 手頃な価格のスタンドアロンヘッドセットの急増 | +4.2% | カリフォルニア州、テキサス州、ニューヨーク州での早期成長を伴うグローバル | 短期(2年以内) |
| 5GおよびエッジレンダリングによるクラウドVRの低遅延化 | +3.8% | APACを中心に、北米都市部へ波及 | 中期(2〜4年) |
| 没入型トレーニングへの企業支出の増加 | +5.1% | 北米およびEUの企業拠点 | 中期(2〜4年) |
| 生成AIパイプラインによる3Dコンテンツコストの削減 | +4.7% | 技術革新センターに集中したグローバル | 短期(2年以内) |
| 治療用VRに対する連邦政府の遠隔医療償還 | +2.9% | 医療密集地域での早期成長を伴う全国規模 | 長期(4年以上) |
| VRにおけるライブスポーツおよびコンサートの権利パッケージング | +3.3% | 北米エンターテインメント市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
手頃な価格のスタンドアロンヘッドセットの急増
Metaは2024年にQuest 3Sを299米ドルで発売し、消費者および法人購入者の両方に対する参入障壁を引き下げました。[1] UPSは、荷物取扱者向け研修にQuestヘッドセットを導入した後、施設トレーニング時間が75%削減されたと記録しています。[2] Samsungが1,799米ドルで発表したGalaxy XRは、Metaの大量販売戦略と3,499米ドルのApple Vision Proの間のミッドプレミアムニッチを狙っています。テザーレス設計によりPCが不要となり、工場フロアや現場でのモバイル安全訓練が可能になります。QualcommのSnapdragon XR2+ Gen 2チップセットは、前世代比でレンダリング性能を2.5倍向上させ、ポータブルなフォームファクターでコンソール級のビジュアルを実現します。スタンドアロン治療デバイスに対するFDAの合理化された承認経路により、対応可能なヘルスケアのユースケースがさらに拡大しています。
没入型トレーニングへの企業支出の増加
Intelは、工場フロアでのVR研修により事故が減少しスキル移転が加速したとして、5年間で300%のROIを報告しました。[3] Pfizerはワクチン製造ラインに800台以上のヘッドセットを導入し、新入社員のオンボーディングを40%短縮しました。国土安全保障省は、ファーストレスポンダー機関の89%が2年以内にVR訓練を導入する計画であることを確認しました。Microsoftは、重機メンテナンスにおける複合現実の導入で216%のリターンを挙げており、1,000台展開あたりの正味現在価値は1,462万米ドルに上ります。航空および医療分野の規制フレームワークは、標準化されたシミュレーションベースの認定を支持しており、VRプログラムへの企業予算配分を加速させています。
5GおよびエッジレンダリングによるクラウドVRの低遅延化
ネットワークインフラの進歩により、デバイスの処理制約を排除するクラウドレンダリングVR体験が可能となっており、5Gネットワークはシームレスな没入型アプリケーションに必要な20ミリ秒未満の遅延を実現し、エッジコンピューティングノードはデータ伝送距離を最大75%削減しています。Verizonの5G Ultra Widebandの展開は2024年時点で2億3,000万人のアメリカ人をカバーしており、以前は1展開あたり1万米ドル〜5万米ドルのコストがかかる専用高性能コンピューティングインフラを必要としていた企業向けVRアプリケーションをサポートしています。
生成AIパイプラインによる3Dコンテンツコストの削減
人工知能によるコンテンツ生成は、自動化された3Dアセット作成、テクスチャ合成、および環境モデリングを通じてVR開発コストを60〜80%削減します。これらの作業はかつて、年収7万5,000〜15万米ドルの専門アーティストを必要としていました。NVIDIAのOmniverseプラットフォームは、AIを活用したコンテンツ作成ツールを統合しており、分散した開発チーム間のリアルタイムコラボレーションを可能にしながら、シンプルなテキストプロンプトからフォトリアリスティックなマテリアルとライティング設定を自動生成します。MetaのAI支援コンテンツパイプラインは、自動最適化、クロスプラットフォーム互換性テスト、パフォーマンスプロファイリングを通じてQuestデベロッパーをサポートし、企業向けVRアプリケーションの市場投入時間を40〜60%短縮します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムHMDの高い総所有コスト | -2.8% | 中小企業の採用に特に影響するグローバル | 短期(2年以内) |
| 共有デバイスにおける動酔いと衛生上の懸念 | -1.9% | 共有利用シナリオでより高い影響を持つグローバル | 中期(2〜4年) |
| 断片化したデベロッパーツールチェーンと標準 | -2.3% | 開発センターに集中したグローバル | 長期(4年以上) |
| マイクロOLEDディスプレイ向け半導体の供給リスク | -1.6% | アジア太平洋地域の供給集中を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムHMDの高い総所有コスト
Apple Vision Proの3,499米ドルという価格は中小企業にとって高いハードルとなっており、付随するソフトウェアや衛生消耗品を加えるとライフサイクルコストが1席あたり5,000米ドルを超える可能性があります。Microsoft HoloLens 2の価格もその範囲に近く、年間クラウドサービス料が加算されます。保険会社は現在、衛生プロトコルを義務付けており、デバイスの回転時間が長くなり人件費が増加しています。社内ITを持たない中小企業はサポートをアウトソーシングすることが多く、所有コストがハードウェア単体を超えます。医療分野では、FDAの文書化と検証によりプロジェクト予算に5万〜10万米ドルが追加される可能性があり、医療提供者の損益分岐点到達が遅れます。
共有デバイスにおける動酔いと衛生上の懸念
スタンフォード大学の研究によると、ユーザーの15.6%が吐き気によりVRセッションを中断し、初期の不快感は特に女性を中心に最大80%に影響します。新型コロナウイルス感染症後の衛生への期待から、ユーザー間でアルコール耐性フェイスクッションとUV-Cボックスが必要となり、消耗品および機器への支出が増加しています。前庭障害や特定の薬を服用している患者はサイバーシックネスのリスクが高く、治療的な活用範囲が制限されます。企業は、研修生の20〜30%が複数回の慣らし期間を必要とし、プログラムスケジュールが長引くと報告しています。ISO委員会は人間工学的規範の草案を作成中ですが、統一されたグローバル標準の欠如が多国籍企業のコンプライアンスを複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアの優位性の中でサービスが加速
ハードウェアは、Meta および Apple が大量のヘッドセットを出荷したことにより、2025年の米国バーチャルリアリティ市場において66.63%のシェアを維持した。しかし、サービスは2031年にかけてCAGR 27.33%で成長すると予測されており、サブスクリプションおよびサポート収益へのシフトを示している。Metaのビジネス向けQuestバンドル(デバイス管理およびカスタムコンテンツを含む)は、2024年に12億 米ドルの非ハードウェア収益を生み出した。
企業は内部オーバーヘッドを最小化するために、外部委託によるコンテンツ制作、規制コンサルティング、およびマルチテナント型デバイスポータルを好んでおり、マネージドサービスプロバイダーを牽引している。ヘルスケアはプレミアムニッチとして位置づけられており、治療用ソフトウェアの検証、患者モニタリング、およびコンプライアンス監査が高い請求単価を維持している。エンゲージメント指標がユニット販売から月間アクティブユーザー数へと移行するにつれ、米国バーチャルリアリティ市場規模はデバイスの一時的な購入よりも年金型課金をますます反映するようになっている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デバイスタイプ別:スタンドアロンがリードする中でスマートフォンVRが急増
スタンドアロン型ユニットは2025年のデバイス出荷台数の55.83%を占め、米国バーチャルリアリティ市場の中核として確立された。しかし、スマートフォン対応ヘッドマウントディスプレイは、既存のハンドセットベースおよびテキサス州・フロリダ州における学区全体の教育パイロットを背景に、CAGR 26.66%で推移している。
Appleのエコシステム連携により、Vision ProはiPhoneおよびMac間でコンテンツをシームレスに中継でき、クロスデバイスの粘着性を強化している。GoogleとSamsungのAndroid-XRパートナーシップは、並行するオープンアーキテクチャの代替手段を提供する見込みである。テザード型PCリグは、航空宇宙および自動車ワークフローにおける高精細設計レビューに不可欠であり続けているが、よりポータブルなフォームファクターにシェアを譲っている。ISOのバッテリー安全ガイドラインおよびQualcommのシリコンロードマップ(モバイルとスタンドアロンの両セグメントに対応)は、開発者サポートを合理化し、フラグメンテーションへの懸念を緩和している。
アプリケーション別:ヘルスケアの躍進がゲームの優位性に挑戦
ゲームは2025年の支出の60.73%を維持したが、2025年9月までに69件の治療用デバイスがFDA認可を取得したことで、ヘルスケアがCAGR 26.88%で最も急成長するバーティカルとして確立された。バーチャル疼痛緩和モジュール、認知行動療法、および遠隔理学療法は、更新されたCMSコードの下で引き続き保険適用を確保している。
退役軍人省のパイロットプログラムは、従来の手法と同等のPTSD症状軽減効果を示しており、ニューヨーク州の病院チェーンは整形外科リハビリにVRを導入し、患者一人当たの看護師訪問回数を削減している。小売業者は仮想ショールームを活用して返品を減らし、国土安全保障省は初動対応者訓練のために危険なシナリオを再現しており、その汎用性を示している。クラウドレンダリングが成熟するにつれ、軽量デバイスでのフォトリアリスティックな医療画像処理が可能となり、モダリティコストが圧縮されている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:企業の加速が消費者基盤に挑戦
コンシューマーはゲームおよびソーシャルVRタイトルを通じて2025年の支出の68.62%を占めたが、エンタープライズ予算はCAGR 27.55%で拡大している。Pfizerの生産ラインへの導入により新入社員の立ち上げ期間が40%短縮され、ExxonMobilは製油所の安全訓練に没入型シミュレーションを活用している。
米国陸軍の統合視覚拡張システム契約はMicrosoftへの大量調達を促し、防衛需要を下支えしている。カリフォルニア州の教育委員会は、移動コストをかけずにSTEMカリキュラムを支援するためにバーチャルフィールドトリップを採用している。ヘルスケアプロバイダーは、償還制度と臨床エビデンスに後押しされ、治療および外科手術リハーサル向けに高スペックのデバイスを調達している。ROIの実証事例が蓄積されるにつれ、米国バーチャルリアリティ市場はかつてコンシューマーエンターテインメント専用であったIT、HR、および業務予算における個別予算項目を引き付けるようになっている。
地理的分析
カリフォルニア州のイノベーションベルトは2025年のヘッドセット出荷台数の約45%を占め、プラットフォームアーキテクチャの意思決定の中枢であり続けている。しかし、飽和状態が漸進的成長を抑制しているため、同州の予測CAGRは23.8%と全国平均を下回っている。ニューヨーク州とマサチューセッツ州は、VRコラボレーションに積極的な金融サービス、教育、および病院システムが集中しており、安定した高付加価値需要をもたらしている。
南部はCAGR 28.2%でブレイクアウト地域となっており、テキサス州の石油・ガス安全訓練、フロリダ州の航空宇宙プロトタイピング、およびノースカロライナ州の臨床試験ハブが牽引している。施設コストの低さがオースティンおよびローリーへのスタートアップを引き付け、米国バーチャルリアリティ市場の開発者基盤を分散させている。中西部の自動車および機械クラスターは、物理的モックアップのコスト削減を理由にプロトタイプの反復回数を削減するために没入型設計レビューを採用している。
BEADプログラムの下での連邦ブロードバンド資金は農村コミュニティへの高速接続を拡大し、カンザス州の学校やモンタナ州のヘルスケアネットワークがクラウドレンダリングVRのパイロットを実施できるようにしている。防衛契約は基地所在地に沿って分散し、コロラド州、ジョージア州、およびバージニア州に調達資金を注入している。R&D税額控除から人材育成助成金に至るまで多様な州のインセンティブプログラムが企業の立地選択を形成しているが、統一されたFDA規則により医療展開は全国的なコンプライアンスの一貫性を維持している。
競合環境
Meta、Apple、Microsoft、Samsung、およびGoogleの5社が2025年の米国出荷台数の90%超を合計で占めており、寡占的な構造を示しいる。Metaはソフトウェア収益を拡大するためにハードウェアの補助金モデルを活用し、Appleはシリコン、光学系、およびサービスの垂直統合を通じてプレミアムマージンを追求している。MicrosoftはHoloLensとAzureクラウドサービスの統合を通じて防衛および産業セグメントと連携している。Samsungの次期Galaxy XRはディスプレイおよびハンドセットのサプライチェーンに依存し、GoogleはオープンエコシステムのOSレイヤーを提供している。
特許の深さと標準化団体における議席が競争上の堀として機能し、低コスト参入者による破壊を制限している。それにもかかわらず、1,000 米ドル未満の総導入価格を求めるミッドマーケット企業、専門的な規制サポートを必要とするヘルスケアサプライヤー、および生徒一人当たりの予算に制約されるK-12教育機関を中心にホワイトスペースが残っている。生成AIツールキットは3Dアセット制作コストを最大80%削減し、小規模スタジオが魅力的なコンテンツライブラリを立ち上げることを可能にしている。
供給サイドのリスクは主にアジアに集中するマイクロOLED製造に集中しており、生産者の数が限られているため価格変動の可能性がある。ベンダーはマルチソーシングによってリスクをヘッジしており、MicrosoftはSamsungとディスプレイ契約を交渉し、Appleは国内パイロットラインの検討が噂されている。5Gがテザリングのレイテンシーを解消するにつれ、クラウドネイティブレンダリングはデバイスメーカーからサービスプロバイダーへと価値の獲得をシフトさせ、次のサイクルにわたって交渉力を再形成する可能性がある。
米国バーチャルリアリティ産業リーダー
-
Meta Platforms, Inc.
-
Apple Inc.
-
Sony Group Corporation
-
Microsoft Corporation
-
Alphabet Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年1月:CESにてSamsung Galaxy XRの価格が1,799米ドルと発表され、Sonyとのディスプレイパートナーシップも明らかになりました。
- 2024年11月:Magic Leapが企業向けAR/VRソリューションの拡大に向けて1億6,000万米ドルを確保しました。
- 2024年10月:AppleがWalmart、Nike、Strivr向けのVision Proの企業展開を確認し、プレミアムポジショニングを実証しました。
- 2024年10月:Vuzixがスマートグラスの研究開発向けに2,000万米ドルの戦略的投資を獲得しました。
米国バーチャルリアリティ市場レポートの範囲
| ハードウェア |
| ソフトウェア |
| サービス |
| スタンドアロンVRヘッドセット |
| テザードPC/コンソールVRヘッドセット |
| スマートフォンベースのVR |
| VR周辺機器・アクセサリー |
| ゲーム・エンターテインメント |
| ヘルスケア |
| 教育・トレーニング |
| 産業・製造 |
| 小売・Eコマース |
| その他のアプリケーション |
| 消費者 |
| 企業 |
| 医療提供者 |
| 教育機関 |
| 政府・防衛 |
| その他のエンドユーザー |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| デバイスタイプ別 | スタンドアロンVRヘッドセット |
| テザードPC/コンソールVRヘッドセット | |
| スマートフォンベースのVR | |
| VR周辺機器・アクセサリー | |
| アプリケーション別 | ゲーム・エンターテインメント |
| ヘルスケア | |
| 教育・トレーニング | |
| 産業・製造 | |
| 小売・Eコマース | |
| その他のアプリケーション | |
| エンドユーザー別 | 消費者 |
| 企業 | |
| 医療提供者 | |
| 教育機関 | |
| 政府・防衛 | |
| その他のエンドユーザー |
レポートで回答される主要な質問
2026年における米国バーチャルリアリティ支出規模と2031年までの成長見通しはどのようなものか?
総支出は2026年に5.44 ビリオン 米ドルに達し、2031年までに17.20 ビリオン 米ドルへと拡大する軌道にあり、CAGR 25.89%を反映している。
米国ユーザーの間で現在最も広く普及しているヘッドセットカテゴリーは何ですか?
Meta Questモデルなどのスタンドアロン型デバイスは、300 米ドル未満の価格設定とテザーレスのモビリティにより、2025年の出荷台数の55.83%を占めた。
企業が没入型トレーニングから実現している投資収益率はどの程度ですか?
Meta Questの導入は3年間で219%のROIと420万米ドルの正味現在価値をもたらし、Intelは5年間の工場安全プログラムで300%のROIを記録しました。
なぜヘルスケアがVRの最も急成長するアプリケーションとして台頭しているのですか?
49件のFDA認可治療デバイスと新しいCMS償還コードが、疼痛管理、リハビリテーション、メンタルヘルス療法をカバーする臨床利用のCAGR 26.88%を牽引しています。
米国における主要なヘッドセットサプライヤーは誰ですか?
Meta、Apple、Microsoft、Samsung、およびGoogleは2025年の米国出荷台数の90%超を合計で出荷しており、高度に集中したベンダー環境を示している。