
バーチャル、拡張およびミックスドリアリティ(VR/AR)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
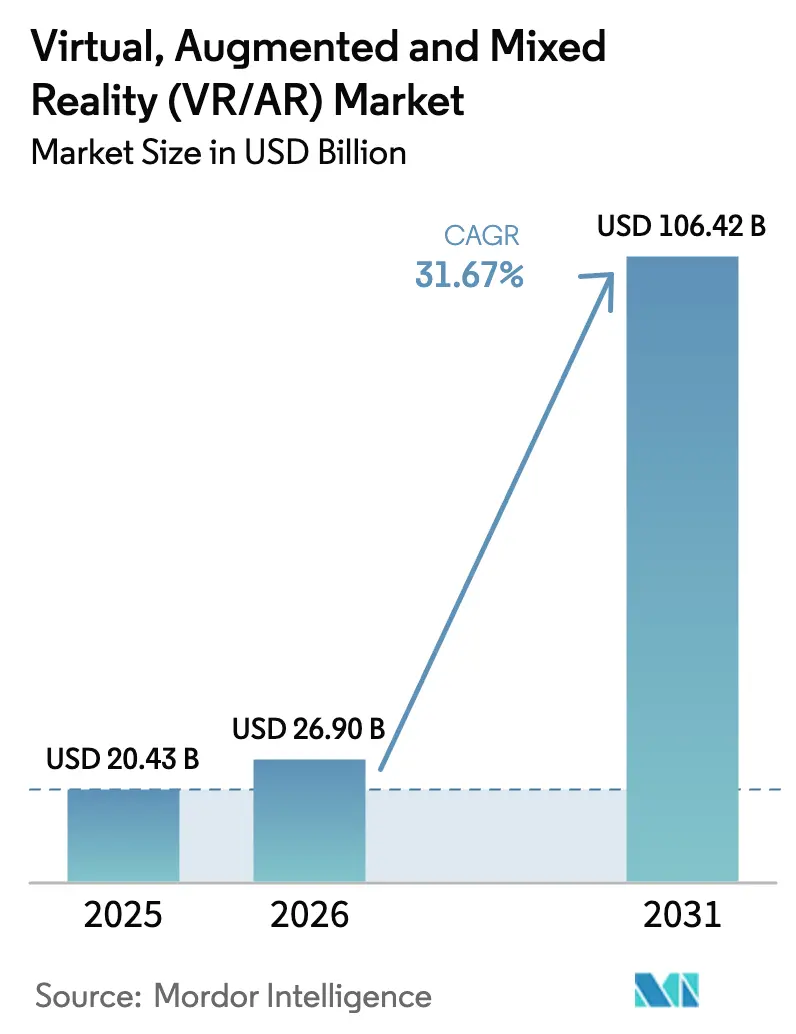
| 市場規模 (2026) | 26.90 十億米ドル |
| 市場規模 (2031) | 106.42 十億米ドル |
| Growth Rate (2026 - 2031) | 31.67 % |
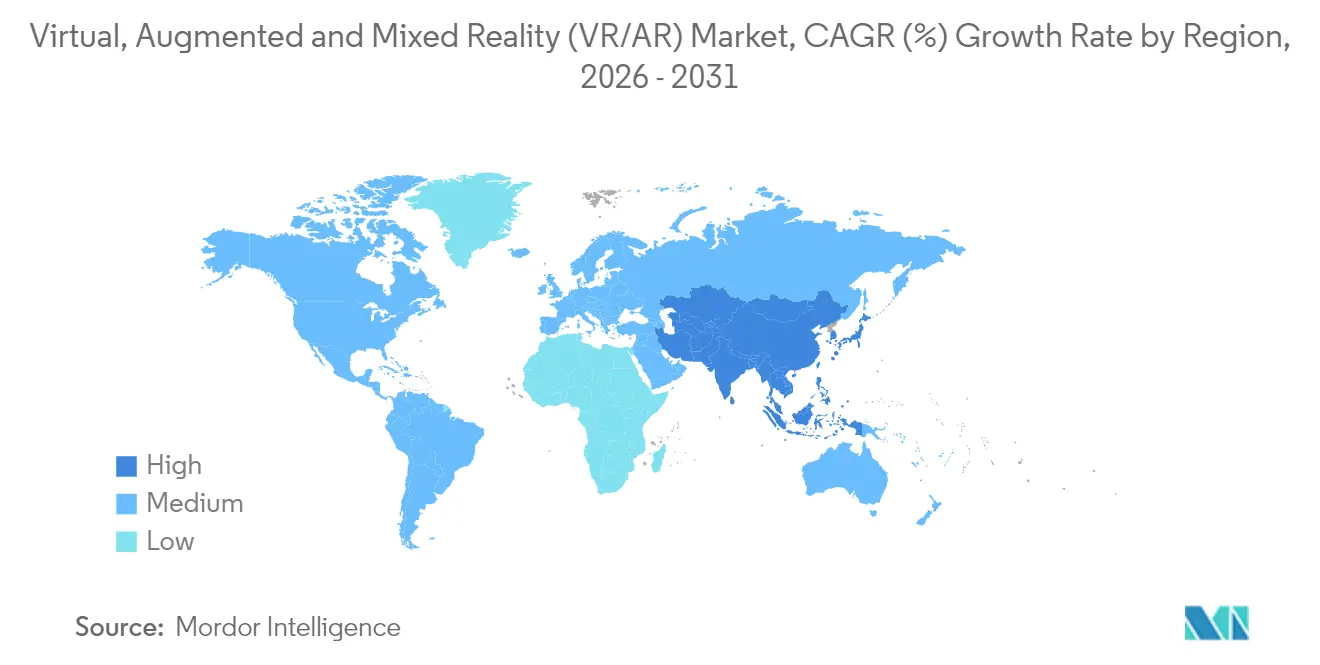
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバーチャル、拡張およびミックスドリアリティ(VR/AR)市場分析
バーチャル、拡張およびミックスドリアリティ市場規模は2025年に204.3億USDと評価され、2026年の269億USDから2031年には1,064.2億USDへと、予測期間(2026年〜2031年)においてCAGR 31.67%で成長すると推定されています。
この急成長は、ヘルスケア、製造、小売およびその他のエンタープライズ環境における幅広い普及を反映しており、5Gの展開、エッジコンピューティングノード、およびオープンソース開発フレームワークによって支えられ、レイテンシーの低減、スケーラビリティの向上、MVP(最小実用製品)開発期間の短縮を実現しています。ハードウェアのイノベーションは軽量ヘッドセットおよびスマートグラスへとシフトしており、サービスの成長はクラウドレンダリングおよびマネージドXRプラットフォームへの構造的な転換を示しています。競争力学においては、プラットフォームエコシステムが影響力を集約しつつある一方、専門ベンダーはドメイン特化型の足がかりを築いています。地域的な勢いは北米の導入基盤が牽引していますが、アジア太平洋地域の政策支援と製造力の厚みは、長期的にはより速い拡大を示唆しています。
主要レポートのポイント
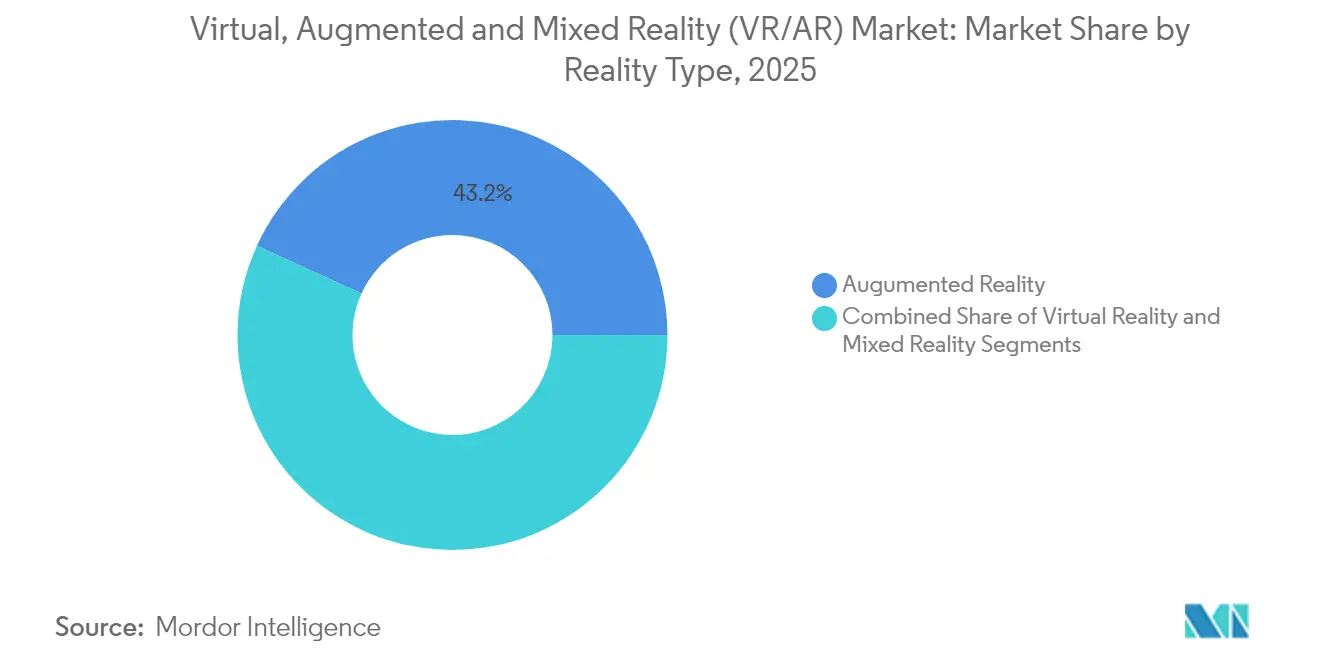
- 現実タイプ別では、拡張現実が2025年のバーチャル、拡張、および複合現実市場シェアの43.18%をリードし、複合現実は2031年までに最速の33.69% CAGRを達成する見込みです。
- コンポーネント別では、ハードウェアが2025年のバーチャル、拡張、および複合現実市場規模の56.05%のシェアを占め、サービスは2031年までに36.46% CAGRで拡大すると予測されています。
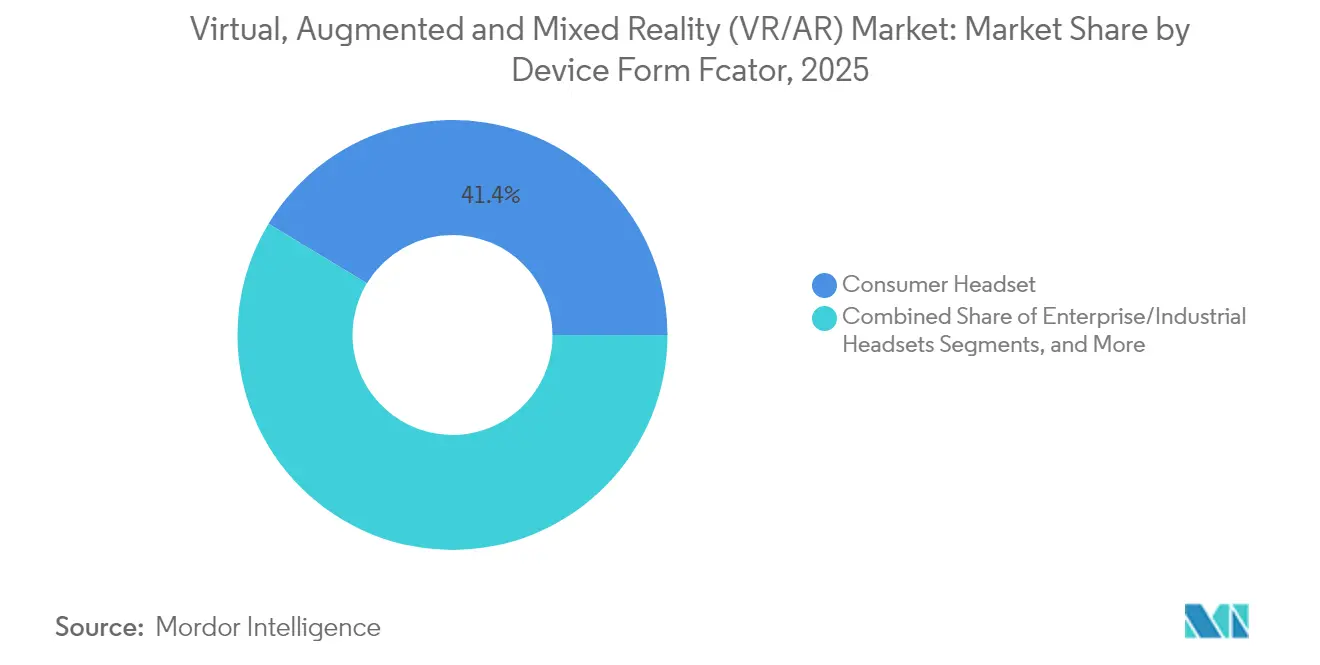
- デバイスフォームファクター別では、コンシューマー向けヘッドセットが2025年の収益の41.35%を占め、スマートグラスは30.95% CAGRで成長する見込みです。
- エンドユーザー産業別では、ゲームおよびeスポーツが2025年の収益の37.85%を占め、ヘルスケアは2031年までに33.29% CAGRで成長すると予測されています。
- 地域別では、北米が2025年に27.45%のシェアを維持しましたが、アジア太平洋地域は2031年までに34.57% CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 爆発的な ゲームおよびeスポーツの普及 | +8.2% | 北米およびアジア太平洋地域に 集中したグローバル展開 | 中期 (2〜4年) |
| エンタープライズ トレーニングおよびリモートアシストの展開 | +7.5% | 北米およびEU、 アジア太平洋地域へ拡大中 | 長期 (4年以上) |
| 5G/エッジ ネットワークによる低レイテンシーXRストリーミングの実現 | +6.8% | アジア太平洋地域がコア、 北米およびEUへ波及 | 中期 (2〜4年) |
| MVP開発期間を短縮する オープンソースXR開発キット | +4.1% | グローバル | 短期 (2年以下) |
| 産業用 デジタルツイン保守ワークフロー | +3.9% | 北米およびEU、 アジア太平洋地域で台頭中 | 長期 (4年以上) |
| 政府による メタバースR&D奨励策 (韓国、中国) | +2.7% | アジア太平洋地域、 政策効果はグローバルに波及 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
爆発的なゲームおよびeスポーツの普及
ゲームはバーチャル、拡張およびミックスドリアリティ市場の基盤であり続けていますが、eスポーツおよびソーシャルネットワーク型ゲーム世界へのシフトにより、ユーザー基盤とセッション時間が拡大しています。Meta は2024年にQuestシリーズヘッドセットの記録的な出荷量を達成し、ライブサービスモデルでコンテンツフランチャイズが拡大するなかで、ミッドプライスのオールインワンデバイスへの需要を実証しました。VRタイトルに統合されたAIコーチングモジュールは、プロチームに対して二桁台のパフォーマンス向上をもたらしており、コンシューマー向け娯楽からハイパフォーマンストレーニングへの経路を示しています。投資家の関心は持続しており、北米市場をターゲットとしたクロスプラットフォームローンチを目指すスタジオへの数百万ドル規模の資金調達がその証左です。プレミアムトーナメント、ゲーム内マーチャンダイジングおよび広告支援型スペクテーターモードが成熟するにつれ、セグメントの進化はユーザー一人当たりの平均収益を押し上げることが期待されます。
エンタープライズトレーニングおよびリモートアシストの展開
バーチャル、拡張およびミックスドリアリティ(VR/AR)市場の企業は、測定可能なリターンが明確になるにつれ、個別のパイロット事業からフリート規模のXR展開へと移行しています。医療機関はOsso VRなどのベンダーのシミュレーターを採用した後、外科トレーニング時間が3分の2削減されたと報告しています。Siemensを含む産業リーダーは安全モジュールをイマーシブ形式に変換後、認定合格率が13%向上したと記録しており、化学品メーカーのBASFはデジタルシミュレーターを活用して製造現場のスキルギャップに対応しています。専門家メンターが遠隔手技を指導できるテレプロクタリングの採用により、出張コストの削減と専門家のリーチ拡大が実現しています。デジタルツインを展開した際に80%の1年間知識定着率が記録されているなど、より長いセッション定着率は、誤差許容度が低く、コンプライアンス監査が厳格な規制産業においてXRを有用な資産として位置づけています。
5G/エッジネットワークによる低レイテンシーXRストリーミングの実現
商用5Gの展開およびメトロエッジデータセンターは、20ミリ秒未満のレイテンシーでクラウドレンダリングされたXRストリームをサポートするようになり、ヘッドセットの重量とコストを削減しつつ、コンピューター負荷の高いビジュアルの実現を可能にしています。製造業では、5G経由でストリーミングされるデジタルツインモデルがリモート設計チームをリアルタイムで同期し、イテレーションサイクルを短縮しています。[1]Verizon、「Verizonはバーチャルリアリティ(VR)のモビリティを革新する新たな5Gエッジ技術を開発」: verizon.com ヘルスケアのパイロット事業では、ライブホログラフィックフィードを手術室に統合した国境を越えた遠隔外科手術ガイダンスが実証されています。エッジでのAI推論はさらにセッション分析に基づいてビットレートとオブジェクト精度を調整し、可変帯域幅下での品質を維持しています。残る制約は農村部での不均一なカバレッジであり、密集した都市回廊の外でのユースケースの制限が続いています。
MVP開発期間を短縮するオープンソースXR開発キット
バーチャル、拡張およびミックスドリアリティ市場において、コミュニティ主導のフレームワークとパーミッシブなエンジンライセンスが開発サイクルを短縮し、コントリビュータープールを拡大しています。Unityの2025年エンジンアップグレードは、Meta QuestおよびAndroidの大型画面へのネイティブサポートを拡充しつつ、環境生成を自動化する生成AIアシスタントを搭載しています。ASUSおよびLenovoを含むサードパーティーハードウェアベンダーはMetaのHorizon OSを採用し、フラグメンテーションを低減してマルチブランドエコシステムを促進しています。ミックスドリアリティ対応処理ユニットの展開は、QualcommのSnapdragon XR2+ Gen 2プラットフォームを通じてメインストリームへの普及を果たしており、1眼当たり4.3K解像度を提供し、スペーシャルコンピューティングアプリケーション向けに12台の同時カメラをサポートしています。[2]Qualcomm、「QualcommはSnapdragon XR2+ Gen 2によりミックスドリアリティ体験の新波を加速」qualcomm.com
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 健康およびエルゴノミクスに関する懸念 | -4.3% | EUおよび北米で高まるグローバルな問題 | 長期(4年以上) |
| デバイスの価格対性能ギャップの大きさ | -6.7% | 新興経済圏のコンシューマー普及に影響するグローバルな問題 | 中期(2〜4年) |
| サイバーセキュリティおよびデータプライバシーリスク | -2.8% | EUでより厳格な規制があるグローバルな問題 | 中期(2〜4年) |
| クリティカルマテリアルのサプライチェーンリスク | -3.2% | ハードウェア組立業者にとって深刻なグローバルな問題 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康およびエルゴノミクスに関する懸念
長時間のヘッドセット装着は依然として疲労、視覚疲労および姿勢の問題を引き起こし、専門的な環境での長時間セッションを妨げています。歯科教育における学術的なトライアルでは、過度な疲労を防ぐためのセッション時間ガイドラインの必要性が強調されています。チップメーカーは疲労指標が生じた際に自動的にワークロードを抑制するバイオメトリクスモニタリングの特許を出願していますが、規格設定機関は統一された暴露限界値を発行していません。プレミアムデバイスは優れた光学性能を提供しますが、600グラムを超える重量となる場合があり、明瞭性と快適性のトレードオフが生じます。賠償責任上の考慮から、企業はより短いローテーションを義務付けることを迫られ、イマーシブトレーニングが約束する生産性向上を相殺する場合があります。[3]米国保健福祉省、「21 CFR 890.5800 -- 疼痛緩和のためのバーチャルリアリティ行動療法デバイス」ecfr.gov
デバイスの価格対性能ギャップの大きさ
プレミアムミックスドリアリティヘッドセットの小売価格は3,000 USDを超える一方、エントリーレベルモデルは300 USD以下まで下がり、メインストリームへの普及を遅らせる二極化した市場を形成しています。公開書類によれば、Apple Vision Proの部品表コストは1,590 USD近くとなり、垂直統合を持たない競合他社にとって薄い利益幅を示しています。コンシューマーの反発により、在庫が需要を上回った際に生産ラインを一時停止したベンダーもありました。一方、バリュープライスのSKUは、日常的な有用性を示す魅力的なコンテンツポートフォリオを伴わない限り、価格引き下げ単独では不十分であることを示しています。サービスおよびクラウドレンダリングがより多くの処理を担うにつれ、将来的な部品表コストは低下する可能性がありますが、光学系、バッテリー化学、およびレアアース磁石が当面の間はコストをスマートフォンのベースラインより高水準に維持するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
リアリティタイプ別:
拡張リアリティの優位性はミックスドリアリティの破壊的革新に直面拡張現実(AR)は2025年の収益の43.18%を占め、小売試着から組立ライン誘導に至るまで、物理的なワークフローにコンテキストデータを重ね合わせる役割を強化している。バーチャル、拡張、複合現実市場は、メンテナン、ナビゲーション、遠隔検査のシナリオにおいて迅速なROIをもたらすARを引き続き優先している。ARミラーを導入した小売業者は返品率の低下とコンバージョンの向上を報告している。並行して、複合現実(MR)はCAGR 33.69%で拡大すると予測されており、最も成長の速いモダリティとして位置づけられ、拡張現実および複合現実市場規模の拡大に貢献している。病院では、触覚的視野とホログラフィックオーバーレイを融合させたMR外科ガイダンスの試験導入が進んでおり、可視化と実行の間のギャップを縮小している。開発者はMRを純粋なVRの没入感とARの利便性を橋渡しするものと捉えており、深刻なハードウェアのトレードオフなしに幅広いユーザー層へのリーチを拡大する中間的な手段と見なしている。
複合現実の勢いは、軽量化されたパススルーカメラとAIコプロセッサによって洗練された空間マッピングアルゴリズムに支えられている。MRアプリケーションにおけるバーチャル、拡張、複合現実市場規模は2030年までに4倍になると予測されており、ベンダーはR&D支出を償却するための規模を確保できる。バーチャルリアリティは忠実なゲームユーザー基盤を維持しているが、競合デバイスがハイブリッド機能を推進する中でユニット成長は鈍化している。全体として、現実タイプの多様化は、画一的なハードウェアから状況に応じたフォームファクターへの移行を示している。
注記: 個別セグメントのシェアはレポート購入後に入手可能


コンポーネント別:
ハードウェアのリーダーシップはサービスの加速によって挑戦を受けるハードウェアは2025年の売上高の56.05%を占め、ヘッドセット、センサー、光学モジュールの高価格を反映しています。この優位性にもかかわらず、マネージドサービス、クラウドレンダリング、および分析はCAGR 36.46%で成長すると予測されており、コンポーネント中で最高の成長率となっています。概念実証を超えた段階へ移行する企業は、デバイスフリート、コンテンツ更新、セキュリティパッチを専門プロバイダーにアウトソーシングしています。サービス契約に充てられるバーチャル、拡張およびミックスドリアリティ市場規模は、成果ベースの価格設定が普及するにつれ、2028年までにソフトウェアライセンスを上回る見通しです。
ソフトウェアエンジンは依然として重要ですが、ノーコードダッシュボードおよびAI支援クリエイターツールの背後に徐々に抽象化されています。汎用チップセットがコモディティ化した光学系に対応するとハードウェアマージンは圧縮され、利用状況とトレーニング効果を監視するサブスクリプションダッシュボードへと利益プールがシフトします。ArborXRなどのベンダーが統合した分析プラットフォームは、ヘッドセットの展開を労働生産性に結びつけるセッションレベルのKPIをダッシュボードに提供し、CFOの精査を高め、予算更新を支えています。
デバイスフォームファクター別:
コンシューマーヘッドセットがリードし、スマートグラスが急伸コンシューマーヘッドセットは2025年の売上高の41.35%を占め、この数値はイマーシブゲームフランチャイズと下落するエントリー価格によって支えられています。しかし、スマートグラスはCAGR 30.95%の成長が予測されており、小型化されたウェーブガイド、電力効率の高いマイクロLED、およびアイウェアブランドとのパートナーシップによって推進されています。MetaとRay-Banは2024年にカメラ搭載グラスを100万ペア以上出荷し、社会的に受け入れやすいウェアラブルへの潜在需要を実証しました。ディスプレイインレンズモデルが2025年にデビューするにつれ、ヘッドマウント型スマートグラスのバーチャル、拡張およびミックスドリアリティ市場シェアは拡大する見込みです。
エンタープライズおよび産業用ヘッドセットは、堅牢なケーシング、ホットスワップバッテリー、コンプライアンス認定により高く評価されるニッチを維持しています。将来の勢いはモジュラーアーキテクチャにあり、バイザーシェルがコンピュートパックにドッキングすることで、ユーザーは単一のコアプラットフォームでイマーシブデザインレビューから軽量なフィールドサービスへと切り替えることができます。最近の業界展示会で紹介された新興のニューラルインターフェースは、グラスをアンビエントコンピューティングのデファクトフロントエンドにする可能性のあるハンズフリー入力を示唆しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
ゲームの優位性とヘルスケアのイノベーションの融合ゲームおよびeスポーツは2025年の売上高の37.85%を保持しており、エンターテインメントが市場点火において果たしてきた歴史的な役割を示しています。しかし、ヘルスケアは垂直分野の中で最速となるCAGR 33.29%の成長軌道にあり、外科シミュレーター、恐怖症療法、神経リハビリテーションツールが保険償還コードを獲得しています。医療アプリケーションに向けられるバーチャル、拡張およびミックスドリアリティ市場規模は、合併症率の低下と入院期間の短縮を検証するアウトカム研究により、2030年までに3倍以上に拡大すると予測されています。
製造および産業保守は引き続き重要な貢献者であり、XRデジタルツインを活用してダウンタイムを短縮し、安全インシデントを削減しています。バーチャルショールームを用いた小売の実験では、eコマースの平均を上回るバスケットサイズの増加が達成されています。教育、不動産、公共部門のパイロット事業は、カリキュラム、調達、クラウドインフラが成熟するにつれてスケールアップ段階に入っています。垂直分野の多様性はヘッジとして機能し、コンシューマーのアップグレードサイクルに関連する売上の変動を平滑化しています。
地域分析
北米バーチャル、拡張、複合現実(VR/AR)市場
北米は引き続きバーチャル・拡張・複合現実市場をリードしており、2025年の世界収益の27.45%を占めています。これはベンチャーファイナンス、防衛契約、および密度の高いソフトウェアスタジオのエコシステムによって支えられています。公開資料によると、Meta単独でXRに年間約20 ビリオン 米ドルを投資しており、サプライチェーンを支え、コンポーネントメーカーを引き付けています。データプライバシーおよび輸出規制に関する規制の明確化が企業の信頼を高める一方、主要都市圏における5Gミッドバンドカバレッジがクラウドレンダリングワークフローを支えています。
アジア太平洋バーチャル、拡張、複合現実(VR/AR)市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに34.57%の複合成長率が見込まれています。政府主導の取り組みが国内エコシステムの構築を推進しており、韓国は2026年までにメタバースの世界トップ5入りを目標とし、中国はXRを「未来産業」に指定し、省レベルの補助金を通じて研究開発に資金を提供しています。日本および台湾に本拠を置くコンポーネントサプライチェーンは、光学部品、センサー、ASICをグローバルOEMに供給し、リードタイムを短縮するとともに共同開発プログラムを促進しています。バーチャル・拡張・複合現実市場は、通信大手がスタンドアロン5Gコアを開するシンガポール、インド、オーストラリアにおいてもグリーンフィールド投資を引き続き集めています。

競争環境
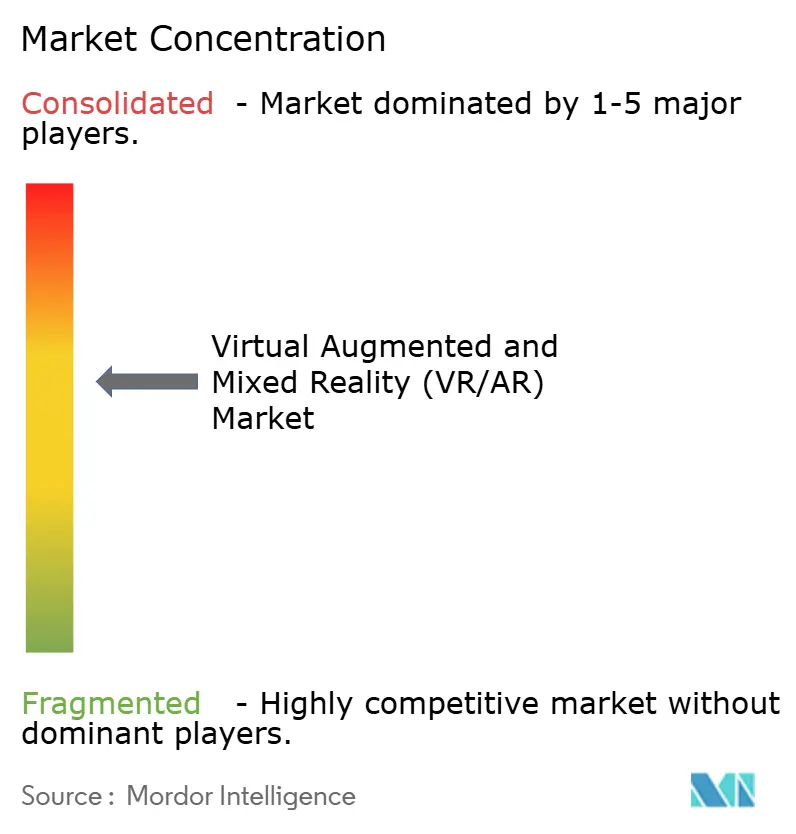
バーチャル、拡張およびミックスドリアリティ市場は、顕著なプラットフォームグラビティを伴う中程度のフラグメンテーションを示しています。MetaはプロプライエタリシリコンとHorizon OS、および内製アプリエコシステムを組み合わせており、株主報告書に開示された累積営業損失にもかかわらず、高い粘着性を生み出しています。Appleはシリコンからサービスまでの統合スタックをVision Proに活用し、プレミアムティアを占めています。Alphabetは2億5,000万USD規模のHTCのXR事業取得を通じてコミットメントを再確認し、Androidベースのスマートグラスロードマップとのアラインメントをとっています。
垂直分野専門業者は、ドメイン知識がジェネラリストの規模を凌駕する領域で繁栄しています。Osso VRは外科シミュレーションの分野でトップの地位を占め、臨床ガバナンス委員会を満足させる査読済みの有効性データに裏付けられています。ArborXRなどの産業向けベンダーはデバイス管理を分析へと拡張し、トレーニング支出の投資収益を定量化することで、CAPEXが重要な産業セクターに不可欠なツールとなっています。特許出願は光学系、低消費電力AIアクセラレーター、コンテキスト対応レンダリングにおいて活発化しており、R&D深度を持つ既存企業に有利な参入障壁を示しています。
バーチャル、拡張およびミックスドリアリティ(VR/AR)業界リーダー
Meta Platforms Inc. (Oculus)
Sony Group Corp.
HTC Corp. (Vive)
Microsoft Corp.
Apple Inc.
- *免責事項:主要選手の並び順不同
バーチャル、拡張、複合現実(VR/AR)市場
- Meta Platforms Inc. (Oculus)
- Sony Group Corp.
- HTC Corp. (Vive)
- Microsoft Corp.
- Apple Inc.
- Samsung Electronics Co. Ltd
- Lenovo Group Ltd
- Pico Interactive Inc.
- Qualcomm Technologies Inc.
- Magic Leap Inc.
- Vuzix Corp.
- RealWear Inc.
- DPVR (Lexiang Tech)
- Valve Corp.
- Unity Technologies Inc.
- Epic Games Inc. (Unreal Engine)
- Autodesk Inc.
- Dassault Systemes SE
- Ultraleap Ltd
- Niantic Inc.

Recent Industry Developments in バーチャル、拡張、複合現実(VR/AR)市場
- 2025年6月:Niantic SpatialとSnapがロケーションベースのAR同盟を結成し、モバイルソーシャルネットワーク全体でイマーシブコンテンツを配信する体制を整えました。
- 2025年5月:GoogleがWarby ParkerとのAI搭載スマートグラスプログラムに1億5,000万USDを投資し、うち7,500万USDを製品共同開発に充てました。
- 2025年5月:MetaがAndurilと提携し、最大1億USDの価値を持つ米国防衛XR展開向けEagleEyeシステムを手がけることになりました。
- 2025年5月:ArborXRがInformXRを買収し、1,200万USDのシリーズAを受けて分析スイートを発表しました。


バーチャル、拡張、複合現実(VR/AR)市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、バーチャル、拡張、複合現実市場を、専用ハードウェア、ヘッドマウントディスプレイ、スマートグラス、センサー、プロセッサ、コントローラーから得られるすべての収益、ならびに消費者および企業向けの完全没入型(VR)、デジタルオーバーレイ型(AR)、またはブレンド型(MR)体験を実現するソフトウェアライセンスおよびシステムインテグレーションサービスと定義している。Mordor Intelligenceによると、この市場は2025年に約200.43億米ドル(20.43 ビリオン 米ドル)の規模であった。
スコープの除外:本規模算定では、専用XRハードウェアに依存しない汎用スマートフォ、スタンドアロンゲームコンソール、メタバースプラットフォームを除外している。
セグメンテーション概要
- リアリティタイプ別
- バーチャルリアリティ(VR)
- 拡張リアリティ(AR)
- ミックスドリアリティ(MR)
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- デバイスフォームファクター別
- コンシューマーヘッドセット
- エンタープライズ/産業用ヘッドセット
- スマートグラス
- その他
- エンドユーズ産業別
- ゲームおよびeスポーツ
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 小売およびeコマース
- 製造および産業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
詳細な調査方法論とデータ検証
デスクリサーチ
まず、5Gロールアウト指標に関する国際電気通信連合、ヘッドセット特許出願に関する米国特許商標庁、国境を越えたヘッドセット出荷に関するUN Comtrade、混合信号プロセッサ出力に関する世界半導体貿易統計データベースなど、公的機関が公開するデータセットを活用した。これらのアンカーデータにより、物理的な供給上限と技術成熟度曲線を定義した。
次に、これらの数値を企業の10-K報告書、投資家向けプレゼンテーション、Dow Jones Factiva経由でアクセスした信頼性の高い報道記事、およびD&B Hoovers経由で入手した非公開サプライヤーの収益内訳と照合した。挙げられた情報源は例示であり、データ収集、検証、明確化には多数の追加参考資料が活用されている。
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋地域にわたるチップ設計者、ゲームスタジオプロデューサー、病院シミュレーションマネージャー、アジアの受託製造業者インタビューを実施した。平均販売価格、企業への普及率、近期の供給制約に関する知見がモデルの前提を精緻化し、デスクリサーチで残ったギャップを補完した。
市場規模算定と予測
ベースイヤーは、トップダウンのデバイス出荷台数に平均価格を乗じる手法で再構築し、サンプリングされたサプライヤーの積み上げデータおよび小売チャネルチェックとクロスチェックを行った。主要な入力変数には、グローバルVRヘッドセットユニット数、医療分野におけるARスマートグラスの普及率、クラウドGPU価格、5G人口カバレッジ、XRに移行した企業研修時間が含まれる。多変量回帰により、これらのドライバーを過去の支出と結びつけ、5年先まで予測を行う。ボトムアップの欠損値は、専門家へのヒアリングから得られた稼働率の中央値で平滑化している。
データ検証と更新サイクル
アウトプットは三層のレビューを経ており、ジュニアモデラー、シニアドメインリード、品質チームがプレスリリース、規制当局への提出書類、過去版との差異を確認する。
レポートは年次で更新され、要な製品ローンチなどの重大なイベントが市場の基本的要因を変化させた場合には中間更新が行われる。
Mordorのバーチャル、拡張、複合現実(VR/AR)ベースラインが信頼される理由
公表されているXR推計値がしばしば異なるのは、企業がデバイス構成、価格前提、更新頻度を異なる形で選択しているためである。本調査ではこれらの差異を明示することで、購入者が当社のベースラインが確固たる根拠を持つ理由を理解できるようにしている。
大きな乖離は、他社がメタバース広告などの付随収益を含めた場合、あるいは逆にハードウェアのみを計上した場合に生じることが多い。一部の予測はシリコン供給の制約を見落としていたり、出荷実績ではなく開発者アンケートに依存していたりする。ここにMordorの均衡のとれたスコープ、デュアルソース検証、年次更新サイクルが付加的な信頼性を提供する理由がある。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップの要因 |
|---|---|---|
| 20.43 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 193.98 ビリオン 米ドル(2024年) | グローバルコンサルンシーA | XRコンテンツ、サービス、アクセサリーを含む;古いベースイヤーを使用 |
| 253.50 ビリオン 米ドル(2025年) | 業界団体B | 広範なメタバースプラットフォーム収益を加算;ベンダーの自己申告売上に依存 |
| 24.42 ビリオン 米ドル(2024年) | 業界誌C | ヘッドセットハードウェアのみを計上;ソフトウェアおよびインテグレーション支出を除外 |
この比較は、スコープや根拠が変わると数値が大きく変動することを示している。すべての前提を検証可能な出荷データとクロスチェックされた価格に結びつけることで、Mordorは意思決定者が信頼できる透明性と再現性のあるベースラインを提供している。


レポートで回答される主要な質問
バーチャル、拡張およびミックスドリアリティ市場の現在の価値はいくらですか?
バーチャル、拡張およびミックスドリアリティ市場は2026年において269億USDと評価されています。
市場はどのくらいの速度で成長すると予測されていますか?
売上高は2031年までに1,064.2億USDへと上昇し、CAGR 31.67%に相当します。
最も速く拡大しているリアリティタイプはどれですか?
ミックスドリアリティが予測CAGR 33.69%で成長をリードしており、拡張リアリティおよびバーチャルリアリティセグメントを上回っています。
最も速い拡大が見込まれるエンドユーズセクターはどれですか?
ヘルスケアはCAGR 33.29%の成長が見込まれており、外科シミュレーション、療法、リモートアシスト展開によって牽引されています。
最終更新日:



