
市場概要
| 調査期間 | 2019 - 2030 |
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 28.78 十億米ドル |
| 市場規模 (2030) | 61.78 十億米ドル |
| CAGR (2025 - 2030) | 16.51% |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |
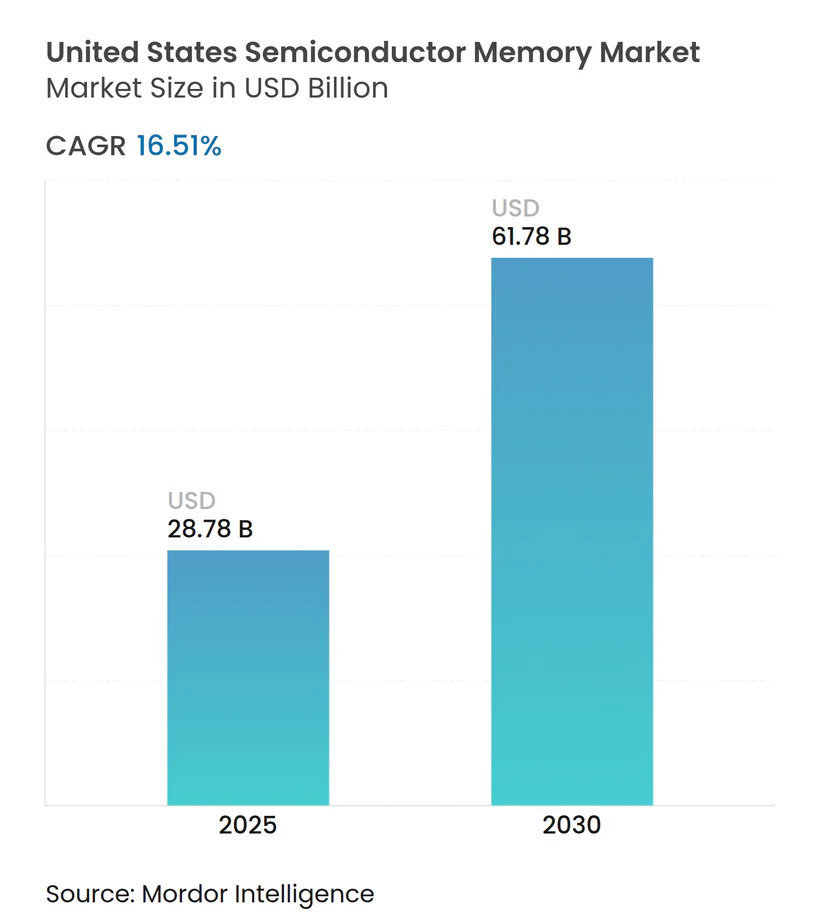
Mordor Intelligenceによる米国半導体メモリ市場分析
米国半導体メモリ市場規模は2025年にUSD 287億8,000万と推定され、予測期間(2025年~2030年)にCAGR 16.51%で成長し、2030年までにUSD 617億8,000万に達すると予測されています。
半導体メモリは、消費者向け・産業向け・商業用電子機器においてデータストレージデバイスとして広く使用されており、今日のデジタル世界に不可欠な要素です。さまざまな産業やアプリケーション分野からの需要が大きく異なるため、DRAM、SRAM、フラッシュなど多様な半導体メモリデバイスが利用可能です。
米国は、デジタル技術および電子機器の普及率が最も高い国として、データストレージ・処理用のメモリデバイスを必要とすることから、半導体メモリの主要市場であり続けると予測されています。例えば、GSMAの推計によると、2025年までに北米のモバイル加入者数は約1,200万人増加し、そのうち4分の3を米国が占めると見込まれています。
米国は大規模かつ確立された産業セクターを有しており、工場自動化および産業制御ソリューションの導入が高水準で維持されています。「インダストリー4.0」などのトレンドが継続的に拡大する産業セクターの最近のトレンド転換により、IIoTや産業用ロボットなどの高度な産業自動化ソリューションの導入が増加し続けており、メモリデバイスが自動化システムのITインフラに広く使用されていることから、対象市場が発展するための支援的なエコシステムが形成されています。
近年、米中対立が激化する中、米国政府は国内産業の成長を促進するためのさまざまな取り組みを行っています。このようなトレンドの影響は、米国政府が半導体産業のサプライチェーンに対するより高い支配力を目指していることから、半導体セグメントにおいて比較的大きくなっています。これはまた、ベンダーにメモリ生産能力の強化への投資を促すことで、市場の成長を支援すると予測されています。
しかしながら、先端ノードが増加し続けるにつれて半導体メモリ製造プロセスの複雑性が増大していることが、市場の成長に大きな課題をもたらしています。中国との貿易摩擦の激化は、米国の半導体産業のサプライチェーンに影響を与え、半導体メモリ市場の成長を損なう可能性があります。例えば、2023年に中国政府はガリウムやゲルマニウムなどの重要な半導体チップ製造材料の輸入を制限しました。
特にパンデミック発生以降の変化するマクロ経済状況も、さまざまなエンドユーザー産業からの需要の低迷によりメモリチップの需要が不安定なままであることから、市場の成長に課題をもたらしています。例えば、米国では、2022年と同様のトレンドを記録した後、2023年に消費者向け電子機器の販売が減少すると予測されていました。
米国半導体メモリ市場のトレンドとインサイト
市場成長を促進する米国政府の最近の取り組み
- 米国は伝統的に半導体チップの主要な消費国および生産国の一つでした。しかし、過去10年間では、安価な労働力を求めて多くの米国系チップメーカーが生産拠点を中国に移転するというトレンドの転換が見られました。しかし、半導体チップへの需要の増大と米中間の継続的な対立により、政府は戦略を見直し、国内の半導体産業エコシステムを促進することを余儀なくされており、市場成長に対して好ましい見通しを生み出しています。
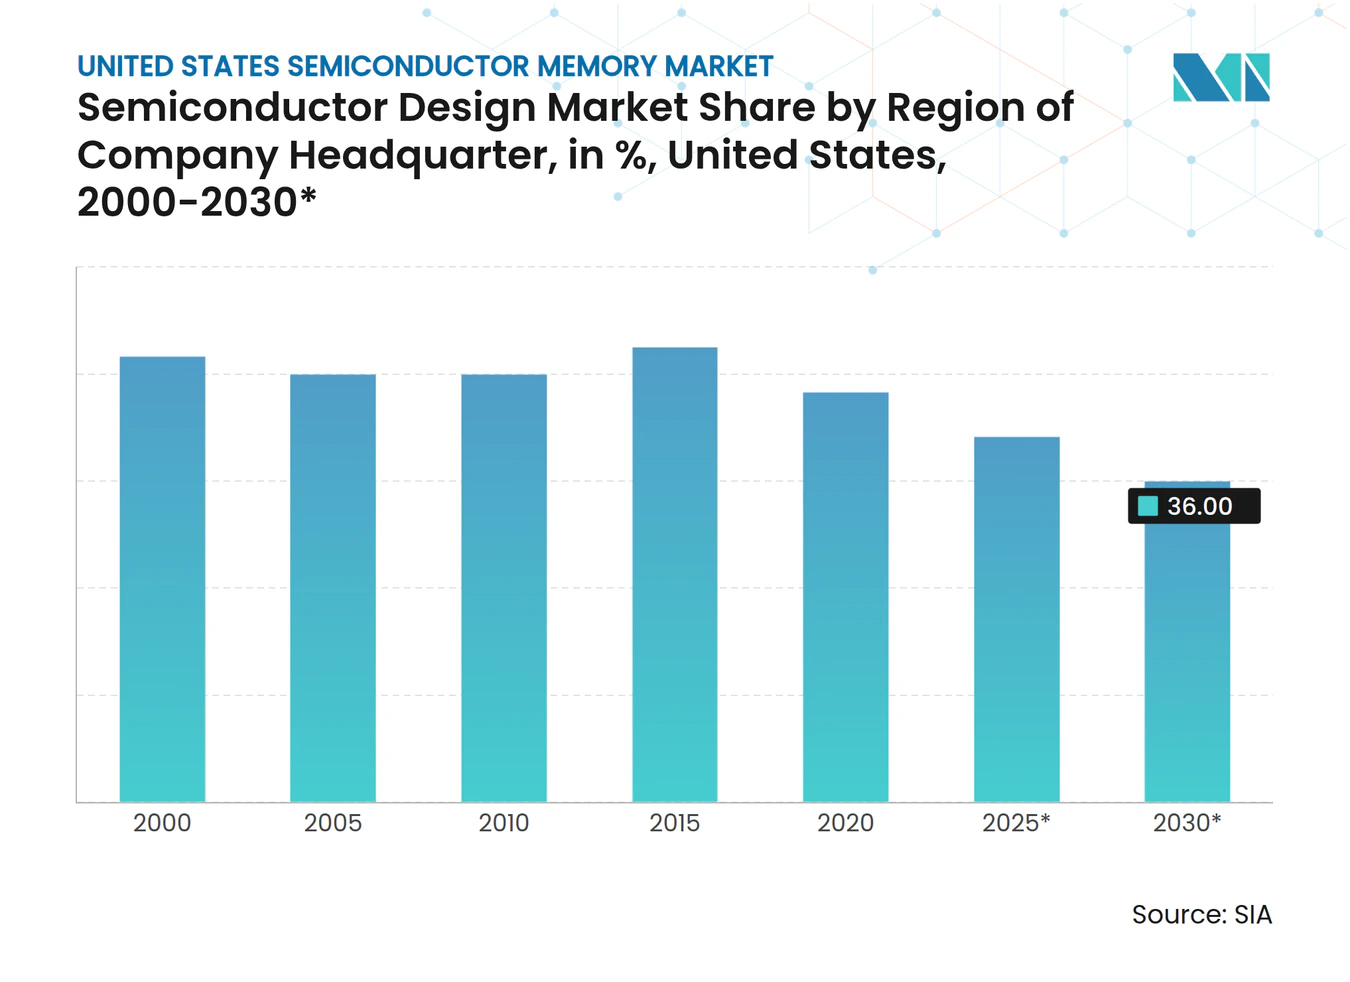
- また、グローバルな半導体設計産業における米国系ベンダーのシェアの低下により、政府はいくつかの取り組みを行うことを余儀なくされています。例えば、半導体産業協会によると、グローバルな半導体チップ設計産業における米国本社ベンダーのシェアは、2000年の50%と比較して、2030年までに36%に低下すると予測されています。
- 例えば、2024年2月、米国政府は、米国における半導体関連の研究開発を推進するという政府の目標を前進させるため、国家半導体技術センター(NSTC)を含む半導体関連の研究開発および人材ニーズに対してUSD 50億以上を投資する意向を発表しました。
- 近年、米国政府は、近年の最も重要な製造・イノベーション上の課題のいくつかに取り組むことを目的とした2022年CHIPSおよび科学法を支援するための有益なインセンティブを創出するための超党派を含むいくつかの取り組みを行いました。政府によると、同法は国内の半導体産業を支援するために商務省のCHIPS for Americaファンドを通じてUSD 500億を投資するものです。
- 米国商務省国立標準技術研究所によると、CHIPSおよび科学法に割り当てられたUSD 500億のうち、約USD 280億が最先端半導体製造への大規模投資に充てられ、USD 100億が成熟世代および現行世代チップの新たな製造能力に充てられると予測されています。
- このような取り組みにより、主要な半導体企業が国内への投資を増加させています。例えば、2024年4月、SK Hynixは国内初のチップパッケージング施設を設立するためにUSD 38億7,000万を投資する計画を発表しました。同施設は2028年に稼働開始する予定です。

消費者製品セグメントが顕著な成長を示す見込み
- 米国は、日常的な家庭用消費者デバイスの普及率が発展途上地域と比較して高いことから、消費者向け電子製品の主要市場の一つです。デジタルに精通した消費者層の規模が大きく、携帯電話・ブロードバンド接続などの支援インフラの利用可能性がこのトレンドをさらに支えています。
- 米国では、人口の90%以上がブロードバンドを利用しています。米国政府は近年、ブロードバンド接続をユニバーサルにするためのいくつかの取り組みを行っています。例えば、2023年6月、米国政府は2030年までに高速ブロードバンドをアクセス可能にするために、全国50州および米国領土に分配されるUSD 420億の資金を発表しました。
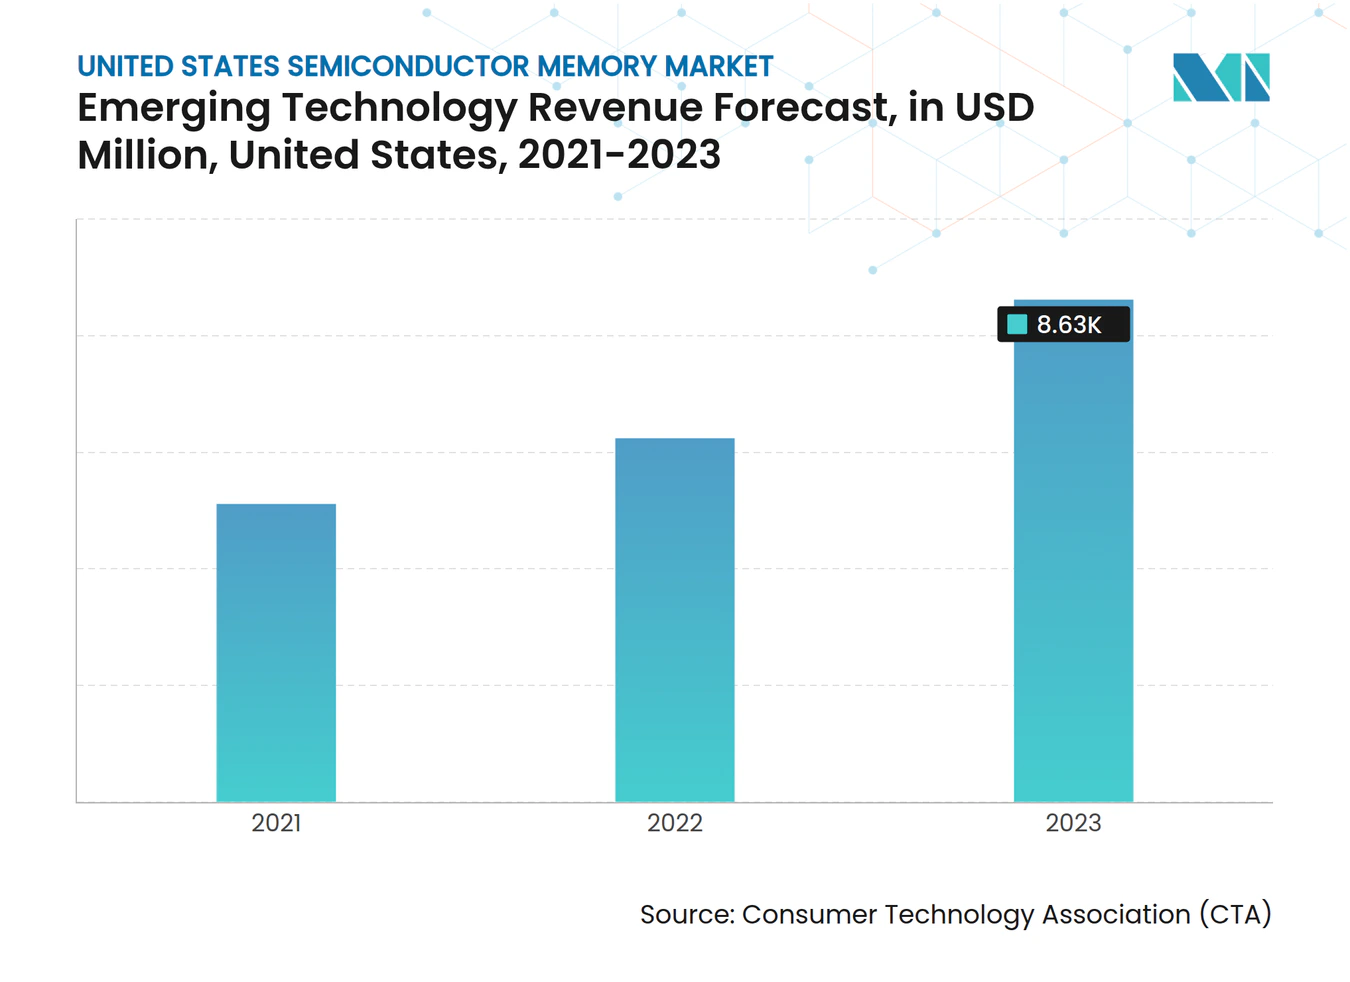
- 近年、米国の消費者の間でスマートホームデバイスの普及が進んでいます。スマートホームデバイスは革新的な機能を提供し、消費者の日常生活に大きな価値を付加しています。消費者技術協会(CTA)によると、米国におけるOLEDテレビ、ポータブルゲーム機、スマート電球、拡張現実ヘッドセット・アイウェアなどの新興技術デバイスの販売による収益は、2021年のUSD 51億と比較して、2023年に米国でUSD 86億に達すると予測されていました。
- スマートウォッチやスマートグラスなどのウェアラブルデバイスがさまざまな消費者セグメントで広く受け入れられていることから、ウェアラブル技術も消費者セグメントで顕著な成長を示しています。したがって、ウェアラブルデバイスへの需要の増大も市場の成長を支援すると予測されています。例えば、CTAによると、米国におけるウェアラブルデバイスの販売は、2018年のUSD 77億と比較して、2023年にUSD 138億に達すると予測されていました。
競合状況
市場集中度
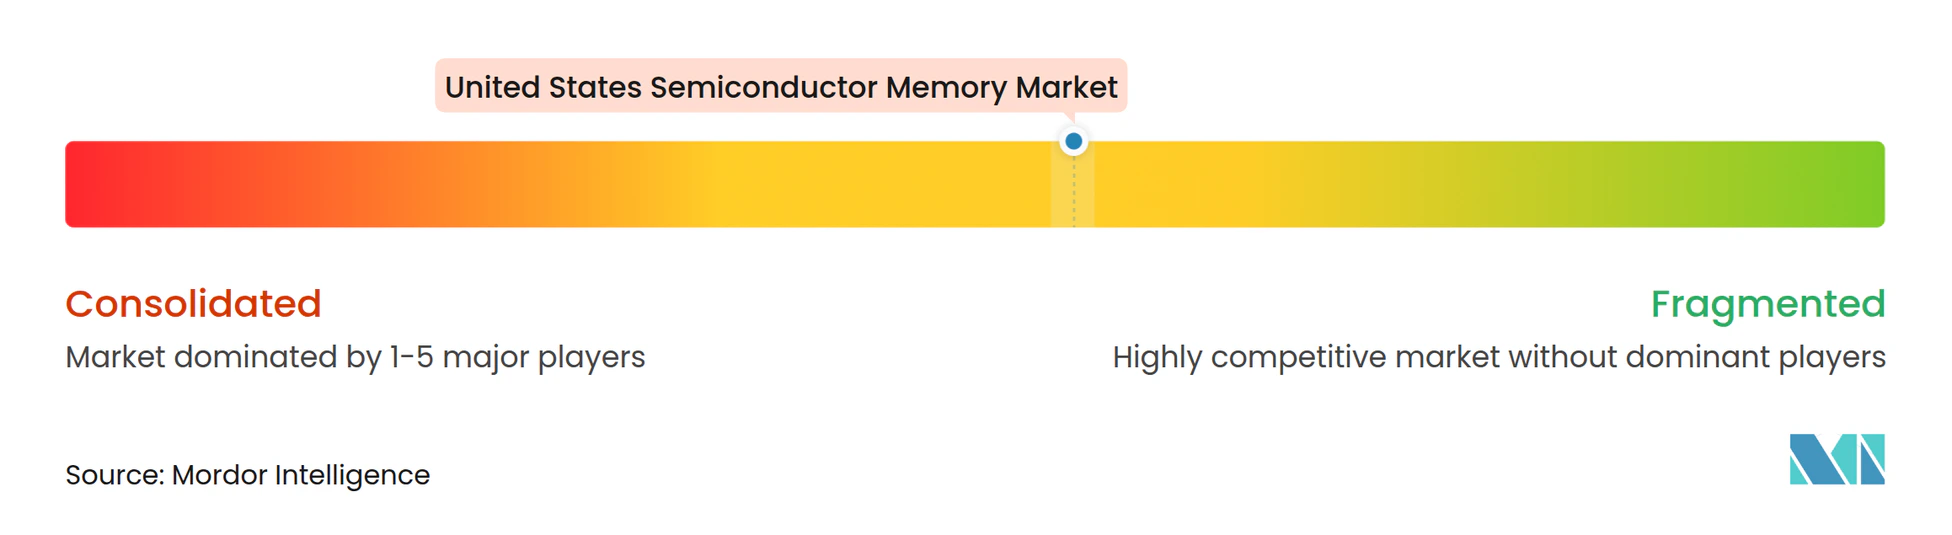
米国半導体メモリ市場は、Samsung Electronics Co. Ltd、Alliance Memory、Microchip Technologyなどの主要プレーヤーが存在し、半統合的な性質を呈しています。市場参加者は、製品ポートフォリオを強化し、持続的な競争優位性を確保するために、パートナーシップや買収などの戦略を積極的に活用しています。
- 2024年3月、NvidiaはAIプロセッサの重要な要素である高帯域幅メモリ(HBM)チップをSamsungから調達する意向を発表しました。この動きは、Samsungが最新のHBMチップの量産をすでに開始している競合他社のSK Hynixとの差を縮めることを目指す中で行われました。Nvidiaの広報担当者は「HBMメモリは複雑であり、大きな付加価値がある」と強調しました。
- 2023年8月:Samsung Electronicsは32ギガビット(Gb)DDR5 DRAMの開発を発表しました。同社によると、新しいDRAMは12ナノメートル(nm)クラスのプロセス技術に基づいています。AIおよびビッグデータの時代における大容量DRAMへの需要の増大に対応するため、最大1テラバイト(TB)のDRAMモジュールの開発が促進されると予測されています。
米国半導体メモリ産業のリーダー企業
-
Micron Technology Inc.
-
Samsung Electronics Co. Ltd.
-
Microchip Technology Inc.
-
Alliance Memory, Inc
-
SK Hynix Memory Solutions America Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2023年9月:Samsung Electronicsは、12ナノメートル(nm)プロセス技術を活用した、業界初かつ最大容量の32ギガビット(Gb)DDR5 DRAMの開発を発表しました。この成果は、2023年5月に開始されたSamsungの12nmクラス16Gb DDR5 DRAMの量産に続くものです。これらの進歩は、次世代DRAM技術におけるSamsungのリーダーシップを強化し、大容量メモリの新たな章を刻むものです。
- 2023年8月:NVIDIAは次世代NVIDIA GH200 Grace Hopperプラットフォームを発売しました。同社によると、このプラットフォームは最新のHBM3eメモリ技術を282GB搭載しています。生成AIなどの高度なアプリケーションをサポートするために、最大3.5倍のメモリ容量と3倍の帯域幅を提供します。
米国半導体メモリ市場レポートの調査範囲
半導体メモリとは、従来のコンピューティングデバイス、消費者向けデバイス、および新興のコネクテッド・IoTアプリケーションにおいてメモリストレージデバイスとして活用される、幅広い電子データストレージデバイスを指します。
米国半導体メモリ市場は、タイプ、アプリケーション、および地域別にセグメント化されています。タイプ別では、DRAM、SRAM、NORフラッシュ、NANDフラッシュ、NOR・EPROM、その他のタイプにセグメント化されています。アプリケーション別では、消費者製品、PC・ラップトップ、スマートフォン・タブレット、データセンター、自動車、その他のアプリケーションにセグメント化されています。市場規模および予測は、上記すべてのセグメントについて金額(USD)ベースで提供されています。
タイプ別
| DRAM |
| SRAM |
| NORフラッシュ |
| NANDフラッシュ |
| ROM・EEPROM |
| その他のタイプ |
アプリケーション別
| 消費者製品 |
| PC・ラップトップ |
| スマートフォン・タブレット |
| データセンター |
| 自動車 |
| その他のアプリケーション |
| タイプ別 | DRAM |
| SRAM | |
| NORフラッシュ | |
| NANDフラッシュ | |
| ROM・EEPROM | |
| その他のタイプ | |
| アプリケーション別 | 消費者製品 |
| PC・ラップトップ | |
| スマートフォン・タブレット | |
| データセンター | |
| 自動車 | |
| その他のアプリケーション |
レポートで回答される主要な質問
米国半導体メモリ市場の規模はどのくらいですか?
米国半導体メモリ市場規模は2025年にUSD 287億8,000万に達し、CAGRが16.51%で成長して2030年までにUSD 617億8,000万に達すると予測されています。
米国半導体メモリ市場の現在の規模はどのくらいですか?
2025年、米国半導体メモリ市場規模はUSD 287億8,000万に達すると予測されています。
米国半導体メモリ市場の主要プレーヤーは誰ですか?
Micron Technology Inc.、Samsung Electronics Co. Ltd.、Microchip Technology Inc.、Alliance Memory, Inc.、SK Hynix Memory Solutions America Inc.が、米国半導体メモリ市場で事業を展開する主要企業です。
この米国半導体メモリ市場レポートはどの年をカバーしており、2024年の市場規模はどのくらいでしたか?
2024年、米国半導体メモリ市場規模はUSD 240億3,000万と推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年の米国半導体メモリ市場の過去の市場規模をカバーしています。また、本レポートは2025年、2026年、2027年、2028年、2029年、2030年の米国半導体メモリ市場規模を予測しています。
米国半導体メモリ産業レポート
Mordor Intelligence™産業レポートが作成した、2025年の米国半導体メモリ市場シェア、規模、収益成長率に関する統計。米国半導体メモリ分析には、2025年から2030年までの市場予測見通しと過去の概要が含まれています。この産業分析のサンプルを無料レポートPDFダウンロードとして入手してください。