
Tamaño y Participación del Mercado de UI/UX
Análisis del Mercado de UI/UX por Mordor Intelligence
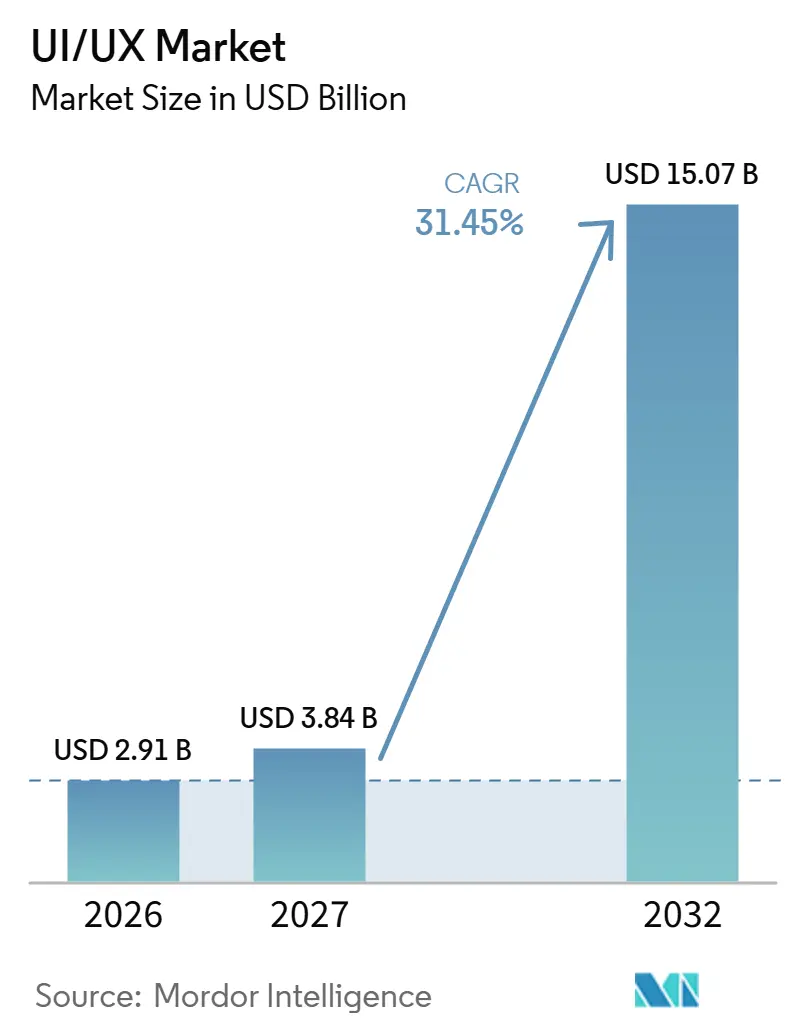
El tamaño del mercado de UI/UX fue valorado en 2,91 mil millones de USD en 2026 y se estima que crecerá desde 3,84 mil millones de USD en 2027 hasta alcanzar los 15,07 mil millones de USD para 2032, con un CAGR del 31,45% durante el período de previsión (2027-2032).
La transformación digital y la actividad del comercio minorista móvil convierten la validación de interfaces en un requisito recurrente para los equipos de producto. En los Estados Unidos, los requisitos de accesibilidad del sector público añaden una razón de cumplimiento normativo para revisar el contenido web y las interacciones de las aplicaciones móviles. Los proveedores de software pueden responder conectando la creación de prototipos, las alternativas editables y la revisión en equipo. Los altos costos de suscripción y la escasa capacidad de diseño pueden ralentizar la conversión de esa carga de trabajo en licencias de pago. Los proveedores que mantienen la creación de prototipos, la revisión y la entrega dentro de una sola suscripción pueden convertir esa carga de trabajo de validación en ingresos recurrentes, pero el precio premium por licencia y la escasa dotación de personal de diseño determinarán la velocidad de conversión.
Conclusiones Clave del Informe
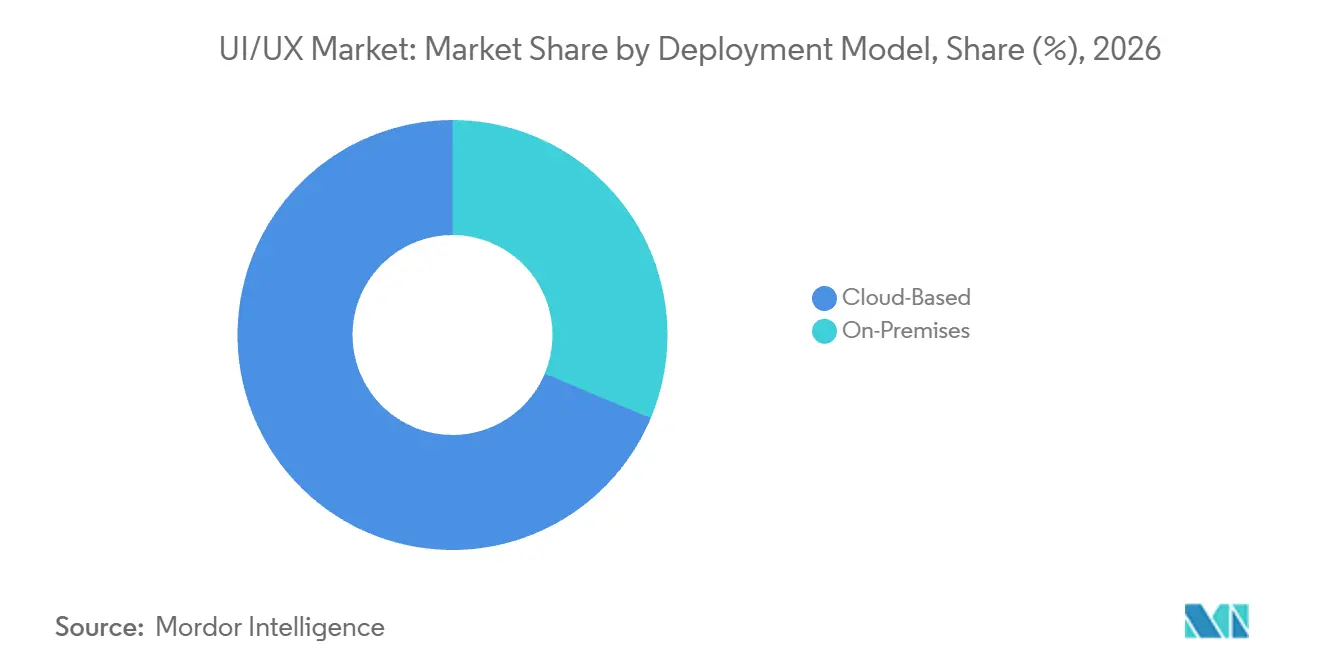
- Por modelo de implementación, el software basado en la nube lideró con una participación del 68,68% en el mercado de UI/UX en 2026 y se prevé que crezca más rápido con un CAGR del 32,35% durante 2027-2032.
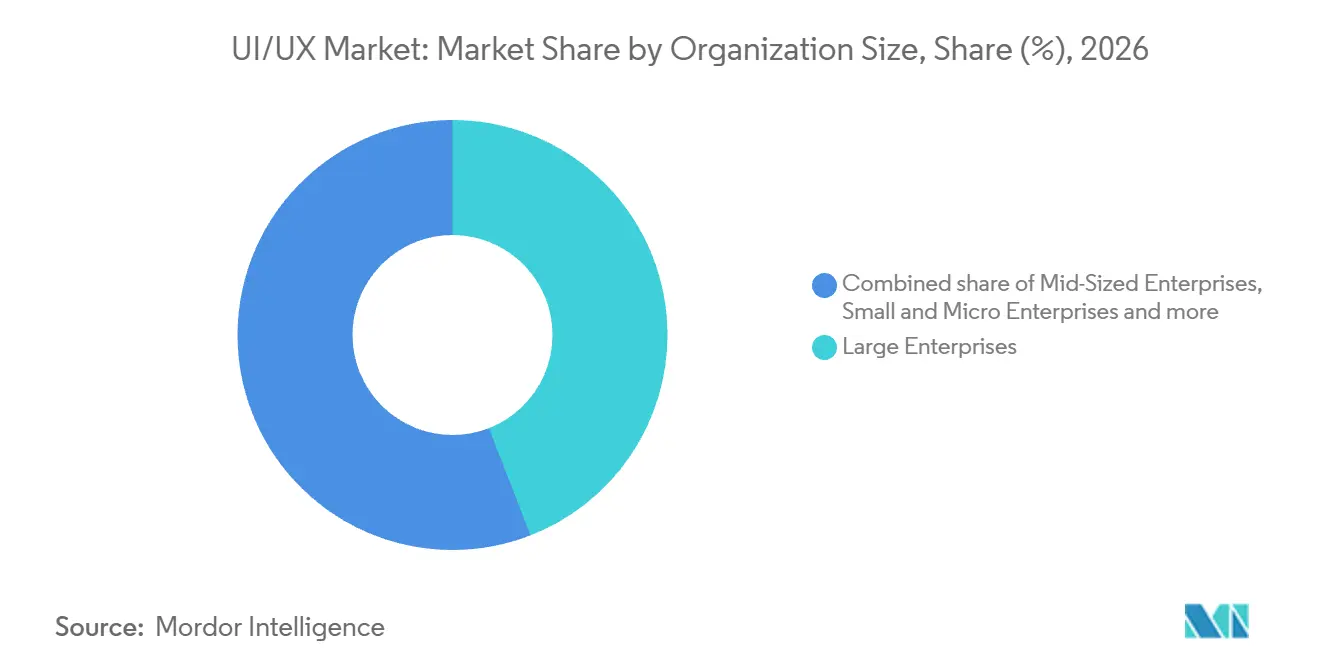
- Entre los tamaños de organización, las grandes empresas lideraron con una participación del 44,09% del tamaño del mercado de UI/UX en 2026, mientras que se prevé que las pequeñas y microempresas crezcan más rápido con un CAGR del 32,1% durante 2027-2032.
- Entre las industrias de uso final, el comercio electrónico y la venta minorista lideraron con una participación del 23,54% en 2026, mientras que se prevé que el segmento de salud y ciencias de la vida crezca más rápido con un CAGR del 32,2% durante 2027-2032.
- Por plataforma, las aplicaciones móviles lideraron con una participación del 39,53% en 2026, mientras que se prevé que las interfaces de AR/VR y espaciales crezcan más rápido con un CAGR del 33% durante 2027-2032.
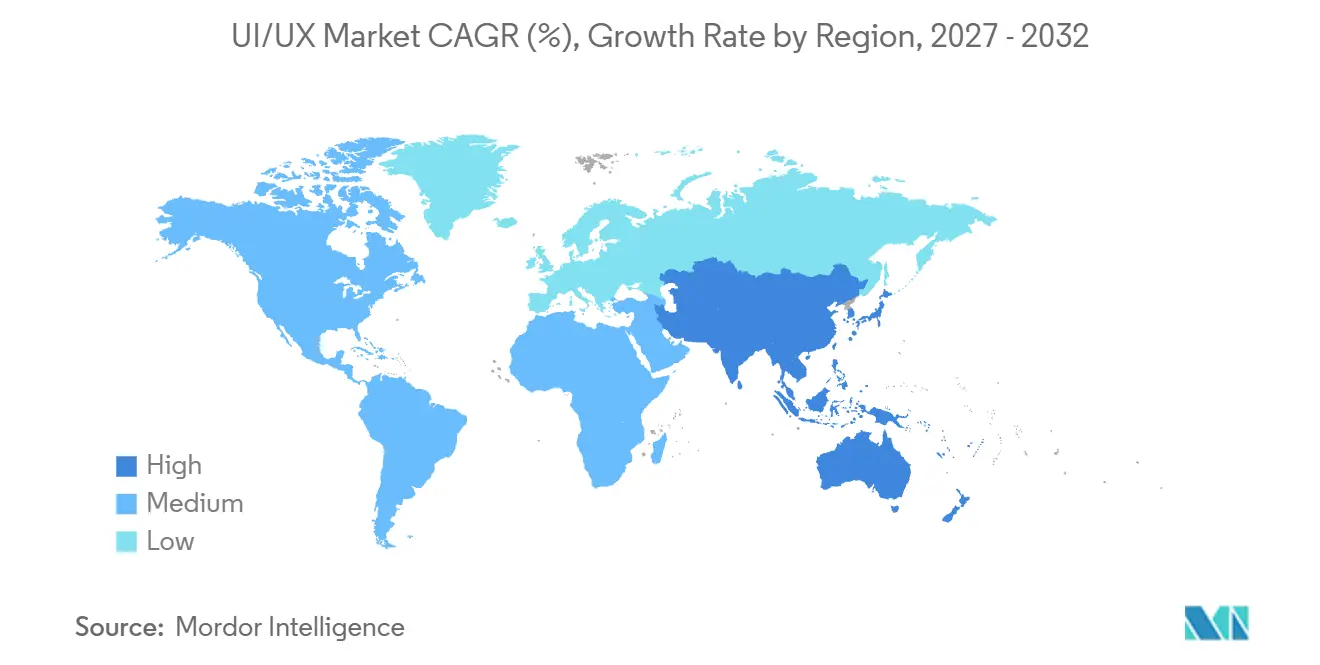
- Geográficamente, América del Norte mantuvo la mayor participación con un 38,84% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con un CAGR del 32,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Programas de Transformación Digital | +18% | Ubicaciones dentro de la India | Mediano plazo (2-4 años) |
| Auge en la Adopción del Comercio Móvil | +10% | Dentro de los Estados Unidos | Corto plazo (≤ 2 años) |
| Enfoque Empresarial en KPIs de CX y NPS | +3% | Ubicaciones dentro de Alemania | Mediano plazo (2-4 años) |
| Mandatos de Rediseño por Legislación de Accesibilidad (WCAG 2.1) | +2.5% | Dentro de los Estados Unidos | Corto plazo (≤ 2 años) |
| Estandarización de Tokens de Diseño para Escalabilidad Multimarca | +1.5% | Mercados seleccionados dentro de Europa | Mediano plazo (2-4 años) |
| Interfaz de Usuario Renderizada en el Borde para Dispositivos de Baja Latencia | +1% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Programas de Transformación Digital
Los programas de transformación digital crean un requisito continuo de diseño de interfaces cuando las organizaciones cambian múltiples flujos de trabajo digitales. Deloitte encuestó a 548 altos directivos de negocios y tecnología en 5 industrias en 2025, abarcando organizaciones con al menos 500 millones de USD en ingresos anuales. Los presupuestos de iniciativas digitales entre las organizaciones encuestadas aumentaron del 7,5% de los ingresos en 2024 al 13,7% en 2025.[1] Por separado, la encuesta de GSMA Intelligence a 6.342 empresas en 50 países proyecta un nivel de gasto del 10% de los ingresos en transformación digital hasta 2032. Para los proveedores de software, los programas digitales más amplios crean demanda de trabajo de interfaces en flujos de trabajo sucesivos, con activos de diseño reutilizables que reducen la configuración repetida. La unidad comercial puede, en consecuencia, pasar de un proyecto de rediseño puntual a una capacidad de diseño continua respaldada a lo largo de un programa de transformación.
Auge en la Adopción del Comercio Móvil
El proceso de pago móvil tiene mayor importancia comercial cuando más transacciones de venta minorista en línea pasan por una interfaz de teléfono inteligente. Durante la temporada navideña de 2025 en los Estados Unidos, del 1 de noviembre al 31 de diciembre, el móvil representó el 56,4% de las transacciones de venta minorista en línea, frente al 54,5% en 2024.[2] Ese cambio coloca una mayor parte de la actividad de transacciones medida detrás de las decisiones de interacción móvil. Para los equipos de diseño minorista, probar un proceso de compra tiene valor más allá de mejorar la apariencia de pantallas individuales. El software de UI/UX puede ayudar a organizar alternativas en torno a la finalización de ese proceso, con la navegación y el proceso de pago evaluados como tareas conectadas. Un defecto en el proceso de pago móvil puede, por tanto, afectar a una mayor proporción de los pedidos navideños, aumentando el peso comercial de resolverlo antes del lanzamiento.
Enfoque Empresarial en KPIs de CX y NPS
La medición de la experiencia del cliente crea un problema de diseño cuando una puntuación resumida debe informar cambios en interacciones individuales. En una encuesta realizada en 2025, el Net Promoter Score (NPS) era un punto focal en las operaciones de experiencia del cliente en el 38% de las organizaciones encuestadas, aunque esa atención estaba disminuyendo. El estudio de Deloitte Digital de 2025 describe los conocimientos del cliente obtenidos de los puntos de contacto del recorrido como un requisito previo para diseñar productos y servicios orientados al cliente. En su encuesta de abril de 2025 a 150 expertos en experiencia del cliente de grandes empresas alemanas, el 96% afirmó que sus empresas registraban sistemáticamente la satisfacción del cliente, siendo el NPS una de las métricas más utilizadas. Con un registro de satisfacción tan generalizado en esta muestra, los proveedores de UI/UX pueden abordar la siguiente tarea de diseño de traducir los comentarios en un cambio de interfaz específico. La demanda depende entonces de la persistencia de la medición de la satisfacción, no de ninguna métrica concreta como el NPS.
Mandatos de Rediseño por Legislación de Accesibilidad (WCAG 2.1)
Las normas del Departamento de Justicia de los Estados Unidos exigen que los gobiernos estatales y locales cubiertos hagan que el contenido web y las aplicaciones móviles proporcionados directamente o contratados cumplan con las Pautas de Accesibilidad para el Contenido Web (WCAG) 2.1 Nivel A y Nivel AA. El cumplimiento comienza el 26 de abril de 2027 para las entidades que atienden a 50.000 o más personas, excluyendo los distritos especiales, y el 26 de abril de 2028 para las entidades más pequeñas y los distritos especiales. Se aplican excepciones cuando una entidad puede demostrar una alteración fundamental de la naturaleza de un servicio, programa o actividad, o cargas financieras y administrativas indebidas. Para los equipos de diseño del sector público, la norma proporciona un criterio de lanzamiento en torno al cual se pueden validar los futuros cambios web y móviles. Para los proveedores de software, la revisión del cumplimiento vincula los cambios web y móviles propuestos a un estándar de aceptación definido legalmente. Los plazos escalonados crean 2 ventanas de cumplimiento sucesivas para el sector público, lo que permite a los proveedores secuenciar el trabajo para entidades más grandes antes que para entidades más pequeñas y distritos especiales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Talento Cualificado en UI/UX | -1.8% | Dentro del Reino Unido | Mediano plazo (2-4 años) |
| Alto Costo de Suscripción de los Paquetes de Herramientas Premium | -1.4% | Estados Unidos y mercados internacionales | Corto plazo (≤ 2 años) |
| Riesgos de Sesgo Algorítmico en la UX Generada por IA | -0.8% | América del Norte, América del Sur, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad entre AR/VR y las Herramientas Clásicas | -0.5% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Cualificado en UI/UX
La escasez de diseñadores puede limitar la capacidad productiva que respalda licencias de software de pago adicionales. En 2025, alrededor de uno de cada 5 empleadores del sector de videojuegos del Reino Unido que experimentaban dificultades de contratación citó a los diseñadores e investigadores de UI/UX entre las ocupaciones difíciles de cubrir, sobre una base de muestra reducida de 16 empleadores. Para estos estudios, otra licencia no puede añadir capacidad de investigación a menos que un profesional cualificado pueda convertir los hallazgos en decisiones de interacción. Las dificultades de contratación pueden, por tanto, limitar la expansión de licencias incluso cuando hay más trabajo de interfaces disponible. Los diseñadores e investigadores de UI/UX encabezaron conjuntamente la lista de puestos difíciles de cubrir de la auditoría junto con los programadores informáticos, por lo que los estudios que añaden licencias antes de contratar pueden asumir costos de suscripción sin producción de diseño adicional.
Alto Costo de Suscripción de los Paquetes de Herramientas Premium
El precio de los paquetes premium puede hacer que la participación amplia en el diseño de interfaces sea más costosa incluso antes de que un equipo añada funcionalidades. Figma, Inc. aumentó los precios de su licencia Full incluida en el paquete entre un 20% y un 33% a partir del 11 de marzo de 2025, con incrementos que entran en vigor en la renovación anual o mensual.[3] Su precio de lista para la licencia Full Enterprise es de 90 USD al mes, facturado anualmente, con acceso a múltiples productos de Figma, Inc. Para una organización de diseño que añade colaboradores, cada licencia Full cuesta entre un 20% y un 33% más desde su renovación, lo que eleva el valor requerido de cada licencia adicional. Figma, Inc. también exigió a partir de esa fecha la aprobación del administrador antes de las actualizaciones de licencias de pago que incurran en costos adicionales. La aprobación proporciona control del gasto, mientras que el precio de renovación más alto mantiene elevado el costo de las licencias Full autorizadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Implementación:
La Entrega en la Nube Respalda Relaciones Recurrentes con la PlataformaEl software basado en la nube representó una participación del 68,68% del tamaño del mercado de UI/UX en 2026 y es el segmento más grande y de más rápido crecimiento, con un CAGR previsto del 32,35% durante 2027-2032. Figma, Inc. reportó ingresos a nivel de empresa de 370,1 millones de USD para el segundo trimestre de 2026, un aumento del 48% respecto al segundo trimestre de 2025. Su plataforma de diseño y desarrollo de productos basada en la nube se estaba expandiendo hacia productos adicionales y funciones de inteligencia artificial. Para los proveedores, una plataforma más amplia crea oportunidades para respaldar el trabajo conectado en torno a la creación de interfaces a través del mismo entorno de entrega. Ampliar la oferta de pago a través de esas actividades puede crear rutas adicionales hacia los ingresos por suscripción dentro de una relación de plataforma establecida.
La expansión de clientes proporciona un mecanismo comercial separado para los proveedores de nube después de la adopción inicial. Figma, Inc. reportó una retención neta en dólares del 136% al 30 de junio de 2026, para clientes de pago con más de 10.000 USD en ingresos recurrentes anuales. La medida compara los ingresos recurrentes anuales de los mismos clientes calificados con 12 meses de diferencia y refleja la expansión, contracción y abandono. Por tanto, captura el desarrollo neto de las relaciones existentes, dando a los proveedores una razón para considerar la profundidad del uso de la plataforma junto con la adquisición de clientes. El impulso comercial puede depender de cuánto trabajo de producto continuo respalda la plataforma dentro de esas relaciones.

Por Tamaño de Organización:
La Escala de Cuenta y las Prioridades de Producto Separan las Necesidades del CompradorLas grandes empresas representaron una participación del 44,09% en el mercado de UI/UX en 2026, convirtiéndolas en el segmento más grande. Figma, Inc. reportó 1.635 cuentas de clientes de pago con al menos 100.000 USD en ingresos recurrentes anuales al 30 de junio de 2026. La empresa utiliza este grupo como indicador de su capacidad para dar soporte a organizaciones más grandes. Las divisiones, filiales o equipos suscriptores facturados por separado dentro de una organización pueden contarse como múltiples clientes de pago. La coordinación de cuentas puede, en consecuencia, convertirse en parte de la propuesta de software empresarial a medida que la adopción se extiende a través de equipos de pago distintos dentro de la misma organización, cada uno con su propia relación comercial.
Las pequeñas y microempresas son el segmento de más rápido crecimiento, con un CAGR previsto del 32,1% durante 2027-2032. En la encuesta de Figma, Inc. de 2025, el 61% de los usuarios en empresas de 1 a 10 empleados afirmó que la inteligencia artificial era muy o críticamente importante para sus objetivos de participación de mercado. El hallazgo apunta a la ambición de producto entre un grupo bien definido de usuarios existentes de plataformas de diseño. Para un equipo pequeño que desarrolla un producto habilitado por inteligencia artificial, la creación de prototipos puede ayudar a exponer si las interacciones propuestas comunican la acción prevista antes de que el desarrollo se comprometa con la implementación. Dado que el 61% provino de usuarios de Figma, Inc., describe a los usuarios existentes de plataformas de diseño en las empresas más pequeñas, lo que convierte la capacidad de inteligencia artificial dentro de su plataforma de diseño en un vínculo comercial directo con esa prioridad.
Por Industria de Uso Final:
La Escala de Transacciones y el Acceso a la Atención Médica Determinan las Prioridades de DiseñoEl comercio electrónico y la venta minorista fue el segmento más grande, con una participación del 23,54% en 2026. Adobe Inc. estimó el gasto en línea de los consumidores estadounidenses en 257,8 mil millones de USD del 1 de noviembre al 31 de diciembre de 2025. Su análisis de Adobe Analytics abarcó más de 1 billón de visitas a sitios minoristas de los Estados Unidos, 100 millones de unidades de mantenimiento de existencias y 18 categorías de productos. Esa amplitud da a los equipos minoristas una razón para evaluar los cambios de interacción propuestos frente a productos variados y procesos de compra. Para los proveedores que atienden a carteras minoristas, los patrones de compra reutilizables pueden distribuir el costo del diseño de interacción entre catálogos y tiendas variados.
La salud y las ciencias de la vida es el segmento de más rápido crecimiento, con un CAGR previsto del 32,2% durante 2027-2032. En la encuesta del Instituto Peterson de Tecnología de la Salud a 100 sistemas de salud de los Estados Unidos, realizada del 1 al 22 de julio de 2026, el 76% de los dispuestos a gastar más en soluciones de salud digital citó la mejora de los resultados de acceso como razón. Esto sitúa los resultados de acceso entre las condiciones que respaldan la inversión adicional en salud digital, junto con los resultados de participación. Para los proveedores de software de interfaces, un proceso de servicio propuesto tiene un argumento de venta más sólido cuando su objetivo de acceso puede evaluarse junto con la participación. Un argumento de venta basado en el acceso necesita, por tanto, evidencia de los beneficios del proceso de atención rediseñado antes de que el interés declarado pueda convertirse de manera creíble en un compromiso de software.
Por Plataforma:
Las Cargas de Trabajo de Aplicaciones Establecidas se Encuentran con las Necesidades de Diseño EspacialLas aplicaciones móviles mantuvieron la posición de segmento más grande, con una participación del 39,53% en 2026. Apple Inc. reportó 892,7 millones de visitantes semanales promedio a la App Store en todo el mundo en su Informe de Transparencia de la App Store de 2025. El estudio de Ofcom de 2025, con mayo de 2025 como período de referencia principal, encontró que los usuarios de teléfonos inteligentes del Reino Unido promediaron 41 aplicaciones al mes, 3 más que en 2024. Una sola aplicación móvil debe hacer que sus opciones de navegación e interacción sean comprensibles dentro de un entorno de uso frecuente de aplicaciones y muchas otras aplicaciones. Ese patrón de uso saturado hace que la navegación familiar sea una forma para que los desarrolladores de aplicaciones móviles reduzcan lo que los usuarios deben aprender antes de llegar a la tarea principal de una aplicación.
Las interfaces de AR/VR y espaciales forman el segmento de más rápido crecimiento, con un CAGR previsto del 33% durante 2027-2032. Para un equipo que desarrolla una aplicación inmersiva, las opciones de interfaz incluyen dónde aparecen los controles y cómo responden a medida que el usuario cambia de posición. En julio de 2025, ShapesXR lanzó una función de animación para su software de diseño XR que permite a los diseñadores animar y crear prototipos de escenas 3D, incluidos los elementos de interfaz de usuario, en un navegador antes de pasar a la realidad virtual. Esa secuencia permite revisar la colocación y el movimiento juntos antes de que un equipo se comprometa con la implementación. Separar estas etapas puede concentrar el trabajo con auriculares en los juicios espaciales, mientras que la construcción de escenas y la animación permanecen en el navegador.
Análisis Geográfico
Mercado de UI/UX en América del Norte
América del Norte representó una participación del 38,84% en el mercado de UI/UX en 2026, convirtiéndola en el mayor mercado regional. La plataforma de diseño colaborativo y desarrollo de productos más amplia de Figma, Inc. generó 491,5 millones de USD en ingresos en 2025 de clientes con direcciones de facturación en los Estados Unidos. Ningún país fuera de los Estados Unidos representó más del 10% de los ingresos totales de Figma, Inc. en 2025, por lo que las cuentas facturadas en los Estados Unidos fueron su mayor base de ingresos por país. Eso proporciona un ejemplo concreto del gasto de los compradores detrás de la posición líder de América del Norte.
Mercado de UI/UX en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con un CAGR previsto del 32,9% durante 2027-2032. Hong Leong Finance lanzó oficialmente HLF Digital en Singapur el 15 de septiembre de 2025, reportando colocaciones de depósitos a plazo fijo de clientes a través de la aplicación móvil de servicios financieros desde su piloto de agosto de 2024. Durante 2025, la aplicación registró más de 11.000 registros, llevando su total acumulado desde 2024 a más de 18.000 a finales de año. En el Sudeste Asiático, el sistema de diseño Duxton de Grab basado en Figma, Inc. alcanzó aproximadamente el 50% de adopción en su aplicación de pasajeros en la segunda mitad de 2025. En conjunto, la prestación de servicios financieros y los sistemas de diseño compartidos vinculan el trabajo de interfaces regional tanto con la expansión de los recorridos del cliente como con la estandarización en las aplicaciones establecidas.
En América del Sur, la Secretaría de Gobierno Digital de Brasil coordina su Estrategia Nacional de Gobierno Digital 2024-2027 para simplificar el acceso ciudadano entre entidades federadas, convirtiendo la coherencia entre gobiernos en una prioridad de diseño. Una ordenanza revisó las recomendaciones de la estrategia el 1 de julio de 2026. En Europa, el Servicio Digital del Gobierno del Reino Unido exige investigación de usuarios en cada fase de desarrollo y planes actualizados a medida que los equipos aprenden, favoreciendo el trabajo iterativo de diseño de servicios. En Oriente Medio, la Autoridad Reguladora de Telecomunicaciones y Gobierno Digital de los Emiratos Árabes Unidos proporciona componentes reutilizables para sitios web federales utilizables y accesibles, dando a los proveedores una base de diseño compartida. En África, la Autoridad de la Sociedad de la Información de Ruanda y sus socios lanzaron un Punto de Acceso a Servicios en el Sector de Muhura, Distrito de Gatsibo, el 2 de octubre de 2025, para apoyar el acceso a los servicios gubernamentales en línea, convirtiendo el uso asistido en una consideración de interfaz relevante.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas evalúa la claridad de los requisitos de interfaz y la flexibilidad de implementación desde la perspectiva de los operadores de servicios digitales cubiertos. La Ley de Fortalecimiento de la Accesibilidad de Alemania (BFSG) exige accesibilidad para los servicios de comercio electrónico al consumidor cubiertos prestados después del 28 de junio de 2025, mientras que las obligaciones del Título II de los Estados Unidos cubren el contenido web y las aplicaciones móviles de los gobiernos estatales y locales. Los productos utilizados legalmente para los mismos servicios o similares antes del 28 de junio de 2025 pueden continuar hasta el 27 de junio de 2030, junto con los contratos sin cambios anteriores a la primera fecha, limitados a su plazo original y al último plazo. Las exclusiones especificadas incluyen el contenido de terceros no financiado, desarrollado ni controlado por el operador y el contenido archivado no actualizado después del 28 de junio de 2025.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Departamento de Justicia de los Estados Unidos | Ministerio Público y Defensoría Pública, protección general de derechos | Autoridades de vigilancia del mercado designadas bajo la legislación estatal | Fiscalías donde las infracciones dañan el interés público | Autoridad Digital de Dubái, para Dubái | Sistema de Comunicación e Información del Gobierno, orientación para sitios web gubernamentales |
| Instrumentos o directrices clave | Norma web/móvil del Título II de la ADA y WCAG 2.1 Nivel AA | Ley de Inclusión, Artículo 63, para sitios web cubiertos | Obligaciones de servicios al consumidor de la BFSG y transiciones limitadas de productos/contratos | Ley de Entornos Accesibles y estándar de miniaplicaciones recomendado GB/T 45395-2025 | Ley de Dubái N.° 9 de 2022; hasta 1 año desde el inicio de la fase aplicable, prorrogable por 1 año; exenciones condicionales | Recomendación de al menos WCAG 2.2 Nivel A para los departamentos gubernamentales |
| Efecto comercial | Conformidad web/móvil para entidades estatales/locales cubiertas bajo plazos escalonados | Sitios web accesibles para el gobierno y empresas con sede o representación comercial en Brasil | Accesibilidad para el comercio electrónico al consumidor cubierto después del 28 de junio de 2025, sujeto al alcance y exclusiones legales | Conformidad progresiva para plataformas financiadas por el gobierno; servicios privados enumerados alentados | Canales accesibles solo en Dubái y opciones de acceso para personas con discapacidad sin cargos adicionales al cliente; las exenciones requieren solicitud y coordinación con la Secretaría General y el Centro de Seguridad Electrónica de Dubái | Orientación básica de accesibilidad con flexibilidad de implementación departamental |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento | En endurecimiento | En endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
El cumplimiento del sector público de los Estados Unidos en 2027-2028 y la orden federal preliminar de sitios web de Brasil de 2026 aumentan la presión de implementación, siendo esta última la que requiere un plan de transición en un plazo de 180 días a partir de la orden. Las obligaciones de servicios al consumidor de Alemania y los permisos de transición limitados respaldan una calificación de atractivo medio, con endurecimiento a medida que esos permisos expiran. El plan de China para 2026-2030 exige una aplicación más estricta del interés público, incluidas las aplicaciones y los miniprogramas, respaldando el endurecimiento bajo sus obligaciones diferenciadas. El marco de exenciones condicionales de Dubái y la recomendación no obligatoria de Nivel A de Sudáfrica respaldan la continuidad, dejando a los departamentos gubernamentales mayor flexibilidad de implementación.
Etapas de la Cadena de Valor
La cadena de valor compara la creación de interfaces, la creación de prototipos interactivos y la entrega al desarrollador como etapas respaldadas por el software de diseño de pago. Figma, Inc. vende planes con precios por licencia y opciones de facturación anual. Sketch B.V. ofrece suscripciones y una licencia de pago único exclusiva para Mac. Estos modelos comerciales sitúan la captura de valor en torno al acceso de creación, mientras que la colaboración incluida puede ampliar el papel del software en la entrega.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Creación de interfaces | Proveedores de plataformas de diseño como Figma, Inc., Sketch B.V. | Suscripciones de licencias de diseño y licencias exclusivas para Mac | Decisiones de interfaz inconsistentes en trabajos paralelos | Establecer decisiones de diseño compartidas antes de la creación paralela |
| Creación de prototipos interactivos | Proveedores de software de creación de prototipos como Figma, Inc. | Licencias de planes de pago que incluyen creación de prototipos avanzada | Preguntas de interacción no resueltas por pantallas estáticas | Validar las transiciones críticas antes de la entrega al desarrollador |
| Entrega al desarrollador | Proveedores de colaboración de diseño como Figma, Inc., Sketch B.V. | Suscripciones de diseño con capacidades de entrega incluidas | Ambigüedad entre la intención de diseño y la implementación | Preservar las revisiones y el comportamiento acordado durante la revisión |
| Fuente: Mordor Intelligence | ||||
Las categorías de licencias con precios separados de Figma, Inc. y la entrega al desarrollador incluida de Sketch B.V. ilustran diferentes formas de cobrar por la participación en el flujo de trabajo. Preservar las revisiones acordadas y el comportamiento de interacción durante la entrega puede ayudar a los equipos de implementación a trabajar a partir de una decisión de diseño compartida. El modelo de precios determina entonces si la colaboración posterior amplía la participación de pago o añade valor al acceso vendido anteriormente en la secuencia.
Panorama Competitivo
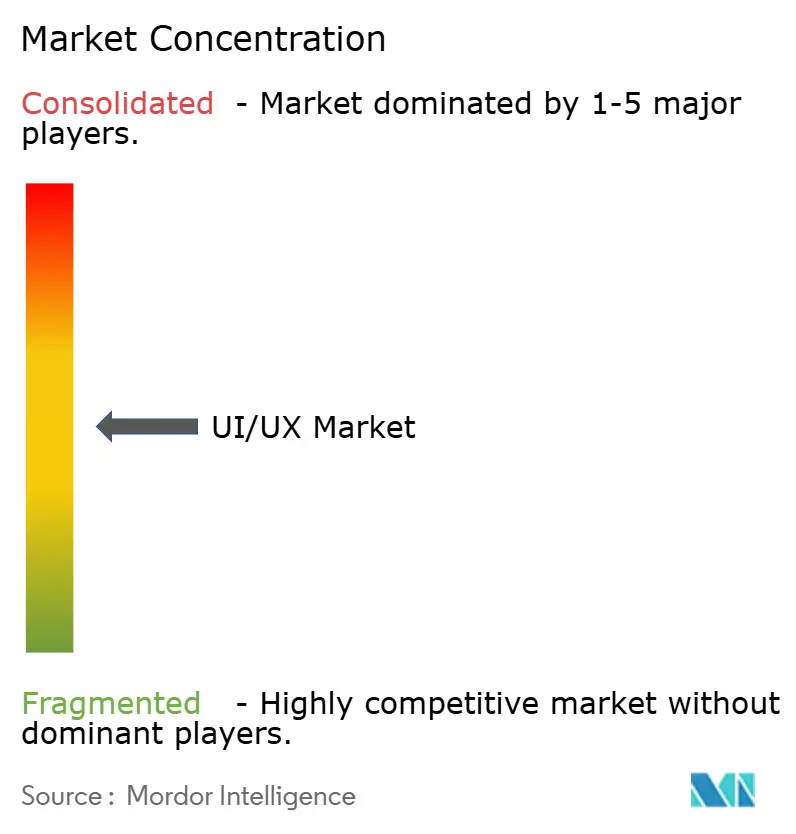
La competencia está moderadamente concentrada en torno a los ecosistemas de plataformas, con proveedores de software especializados que mantienen entornos de creación distintos. Adobe Inc., un proveedor de software de creatividad y productividad, reportó ingresos a nivel de empresa de 6,76 mil millones de USD para el tercer trimestre fiscal de 2026 finalizado el 28 de agosto, un aumento del 13% interanual, o del 12% en moneda constante. Figma, Inc. suministra productos de diseño de UI y creación de prototipos dentro de una plataforma más amplia de diseño colaborativo y desarrollo de productos. La coexistencia de un negocio de plataforma de diseño y un proveedor de software mucho más amplio convierte el alcance del flujo de trabajo de pago en un punto central de competencia para los competidores de software especializados.
Sketch B.V. suministra software de diseño digital con una aplicación para Mac y colaboración en la nube. En septiembre de 2025, Figma, Inc. adquirió la tecnología detrás del complemento html.to.design y habilitó vistas previas editables de Figma Make en Figma Design. El desarrollador del complemento mantuvo la responsabilidad independiente de construir y mantener sus complementos y herramientas. Al adquirir una tecnología de integración específica, una plataforma puede profundizar la cobertura del flujo de trabajo mientras un desarrollador independiente continúa suministrando herramientas especializadas para los equipos que revisan los diseños generados.
En la plataforma más amplia de Figma, Inc., más del 80% de las cuentas de clientes de pago con más de 10.000 USD en ingresos recurrentes anuales consumían créditos de inteligencia artificial semanalmente al 30 de junio de 2026, medido en la semana pico del trimestre. Figma, Inc. describe el trabajo hacia el cumplimiento de WCAG 2.2 AA y proporciona funciones de accesibilidad en web, escritorio, iOS y Android. Sketch B.V. lanzó 3 versiones principales en 2025, incluidas Stacks y Frames para diseños modernos de interfaces de usuario. Esas versiones también rediseñaron la interfaz de macOS de Sketch B.V. Para un especialista que busca cuentas que ya utilizan la inteligencia artificial de la plataforma, las mejoras de diseño deben justificar la adición de otra herramienta de creación.
Líderes de la Industria de UI/UX
-
Adobe Inc.
-
Figma, Inc.
-
Sketch B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de UI/UX Empresas cubiertas en este informe
- Adobe Inc.
- Figma, Inc.
- Sketch B.V.
- InVisionApp, Inc.
- Axure Software Solutions, Inc.
- Balsamiq Studios, LLC
- PROTOIO Inc.
- UXPin Inc.
- Justinmind Inc.
- International Business Machines Corporation
- Oracle Corporation
- SAP SE
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Atlassian Corporation
- IDEO LP
- Ramotion LLC
- UX Studio Zrt.
- Nielsen Norman Group Inc.
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Zeplin, Inc.
- MAZE.DESIGN INC.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la validación de interfaces orientada a la accesibilidad con las necesidades de coordinación de los equipos que utilizan inteligencia artificial en el desarrollo de productos. La Ley Europea de Accesibilidad exige que determinados servicios de la Unión Europea, incluidos el comercio electrónico y la banca, cumplan requisitos comunes de accesibilidad. En la encuesta de Figma, Inc. de 2026 en 10 mercados, el 41% de los encuestados afirmó que la inteligencia artificial cambia significativamente la forma en que los equipos trabajan juntos, frente al 7% de 2 años antes. Estas condiciones crean oportunidades para el software que conecta los cambios de diseño con los requisitos de servicio revisables y las decisiones del equipo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Diseño de transacciones minoristas accesibles | Los servicios de comercio electrónico cubiertos enfrentan obligaciones de accesibilidad | Equipos de servicios de comercio electrónico y venta minorista de la Unión Europea | Vincular los prototipos del proceso de compra con la revisión de accesibilidad | Demostrar la conformidad a través de interacciones reales | Proveedores de software de diseño y creación de prototipos |
| Validación del flujo de servicios bancarios | Los servicios bancarios cubiertos enfrentan obligaciones de accesibilidad | Equipos de productos bancarios de la Unión Europea | Revisar los pasos de servicio conectados antes de la implementación | Coordinar los cambios a lo largo de un recorrido de servicio completo | Proveedores de software de diseño de interacción y pruebas |
| Gestión del contexto de colaboración con inteligencia artificial | Los equipos de producto encuestados reportan cambios en el trabajo en equipo en 2026 | Equipos de diseño, desarrollo y gestión de productos | Mantener juntos las alternativas generadas, las decisiones y el contexto de revisión | Asignar responsabilidad por los cambios de diseño aceptados | Proveedores de plataformas de diseño colaborativo |
| Fuente: Mordor Intelligence | |||||
La apertura central es hacer explícita la responsabilidad de los cambios de interfaz en el momento de la revisión. La accesibilidad proporciona un requisito de servicio a verificar, mientras que el cambio en el trabajo en equipo convierte la propiedad de las decisiones de diseño en una parte útil del flujo de trabajo del software. La oferta comercial se centra en un registro de revisión que conecta una decisión de diseño aceptada con el requisito de servicio que pretende satisfacer.
Desarrollos recientes de la industria en Mercado de UI/UX
- Oct 2026: Figma, Inc. lanzó capas de código para prototipos interactivos respaldados por código y Figma Specs para el contexto de diseño, ambos en fase beta abierta, con Specs en planes de pago.
- Oct 2026: Figma, Inc. puso a disposición general su agente de diseño para el trabajo de diseño en su lienzo.
Mercado de UI/UX Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de UI/UX mide el gasto anual en software utilizado para diseñar, crear prototipos, probar y gestionar interfaces de usuario y experiencias para productos digitales en el mercado global. Abarca las suscripciones en la nube y las licencias en las instalaciones adquiridas por organizaciones de todos los tamaños para aplicaciones e interfaces de dispositivos conectados.
Exclusiones del alcance: se excluyen la consultoría de UI/UX, las agencias de diseño y los servicios de implementación, los salarios de empleados internos de UI/UX y la mano de obra de contratistas, los ingresos derivados del desarrollo o la venta de sitios web terminados, aplicaciones móviles y otros productos digitales, computadoras, teléfonos, sistemas de automoción y otro hardware de interfaz, y la infraestructura en la nube, el alojamiento y el almacenamiento de uso general vendidos por separado.
Descripción General de la Segmentación
- Por Modelo de Implementación
- Basado en la Nube
- Local
- Por Tamaño de Organización
- Grandes Empresas
- Empresas Medianas
- Pequeñas y Microempresas
- Por Industria de Uso Final
- Comercio Electrónico y Retail
- Salud y Ciencias de la Vida
- Servicios Bancarios, Financieros y Seguros
- Educación y EdTech
- TI y Telecomunicaciones
- Medios y Entretenimiento
- Gobierno y Sector Público
- Otras Industrias de Uso Final
- Por Plataforma
- Aplicaciones Móviles
- Aplicaciones Web
- Software de Escritorio
- Interfaces de Voz y Conversacionales
- Interfaces AR/VR y Espaciales
- Pantallas para Automoción e IoT
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Rusia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como la serie de comercio electrónico minorista de la Oficina del Censo de los Estados Unidos ayudan a rastrear las condiciones del comercio digital que influyen en la demanda de software de interfaces. Los materiales de accesibilidad del Departamento de Justicia de los Estados Unidos y de la Comisión Europea aclaran los requisitos y el calendario para los servicios digitales cubiertos, mientras que los planes publicados de Figma, Inc. y los detalles de las licencias proporcionan una verificación a nivel de empresa del empaquetado del software y los términos de compra recurrentes.
Los archivos de las empresas y los materiales para inversores pueden ayudar a distinguir los ingresos por suscripción de software de los ingresos empresariales más amplios, y los informes de fuentes reputadas pueden verificar los lanzamientos de productos, los cambios de precios y las adquisiciones. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas deben incluir a líderes de productos de software y finanzas, líderes de operaciones de diseño e investigación de experiencia del usuario, gerentes de adquisiciones y especialistas en canales de software en regiones globales y tamaños de compradores. Su evidencia debe poner a prueba las interpretaciones de fuentes secundarias sobre los ingresos por software, el uso de licencias de pago, la implementación y la segmentación de compradores, con las definiciones contradictorias verificadas con el alcance de producto y transacción declarado por cada encuestado. Cuando falten valores reportados o detalles de segmentos, los analistas deben registrar la brecha, buscar aclaración de los encuestados adecuados y triangular con las divulgaciones de los proveedores, los precios publicados y otras señales de mercado independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estima los ingresos anuales globales de los proveedores de suscripciones y licencias de software de UI/UX, luego asigna valor entre la implementación, el tamaño de la organización, la industria de uso final, la plataforma y la geografía utilizando los informes de los proveedores, la evidencia de productos y precios, y los patrones de compradores documentados. Los indicadores clave incluyen el crecimiento de licencias de pago y suscripciones, los cambios publicados de precios y planes, la adopción de la colaboración en la nube, la inversión en productos digitales y la actividad comercial, y los requisitos de accesibilidad. Cada uno informa el gasto direccionable, los ingresos por cuenta o el ritmo de adopción. Las verificaciones ascendentes selectivas pueden multiplicar las licencias de pago observadas o las cuentas de clientes por los precios anuales publicados, luego consolidar los proveedores y canales muestreados. Los recuentos de cuentas inciertos, las asignaciones de paquetes y la realización de precios deben representarse como rangos y conciliarse con el total descendente. La previsión puede utilizar una regresión multivariante donde estos indicadores tienen una relación histórica consistente con los ingresos del mercado, con análisis de escenarios para las trayectorias de adopción y precios donde la evidencia es menos estable. Los expertos primarios pueden verificar los supuestos y la dirección de las previsiones a nivel de variable, y las discrepancias materiales deben llevar a insumos revisados o brechas documentadas en lugar de una precisión sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas deben triangular las divulgaciones de ingresos de los proveedores, los precios de planes publicados, la evidencia de canales y las señales de demanda independientes, luego verificar los totales y los movimientos de segmentos en busca de cambios inusuales frente a períodos anteriores e indicadores relacionados. Una revisión de múltiples pasos debe verificar las definiciones de fuentes, los cálculos, las asignaciones y la coherencia narrativa, con las anomalías resueltas mediante verificaciones de fuentes o seguimiento con los encuestados antes de la aprobación. El recontacto es apropiado cuando persiste una discrepancia material de definición, precios o adopción. El modelo se actualiza anualmente, las estimaciones provisionales se actualizan después de eventos materiales del mercado, y se completa una nueva revisión de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de UI/UX de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de UI/UX mide el gasto anual en software utilizado para diseñar, crear prototipos, probar y gestionar interfaces de usuario y experiencias para productos digitales en el mercado global. Un modelo descendente estima los ingresos anuales globales de los proveedores de suscripciones y licencias de software de UI/UX, luego asigna valor entre la implementación, el tamaño de la organización, la industria de uso final, la plataforma y la geografía utilizando los informes de los proveedores, la evidencia de productos y precios, y los patrones de compradores documentados.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas deben triangular las divulgaciones de ingresos de los proveedores, los precios de planes publicados, la evidencia de canales y las señales de demanda independientes, luego verificar los totales y los movimientos de segmentos en busca de cambios inusuales frente a períodos anteriores e indicadores relacionados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,84 mil millones de USD (2027) | |
| Consultora Global A | 2,13 mil millones de USD (2025) | En su base de 2025, esta estimación está un 44,5% por debajo del valor de este informe para 2027 de 3,84 mil millones de USD, 2 años después. Su estimación de software de diseño de 2025 abarca la creación de interfaces, los esquemas de diseño, las maquetas y los prototipos, antes de la medición de 2027 del informe y con una cobertura menos explícita de las pruebas y la gestión de interfaces. |
| Consultora Regional B | 2,46 mil millones de USD (2025) | En su base de 2025, esta estimación está un 35,9% por debajo del valor de este informe para 2027 de 3,84 mil millones de USD, 2 años después. Su previsión publicada utiliza una tasa de crecimiento del 29,16% de 2027 a 2033, por debajo de la trayectoria de crecimiento del informe, lo que contribuye a un nivel inferior frente a la comparación de 2027. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas deben triangular las divulgaciones de ingresos de los proveedores, los precios de planes publicados, la evidencia de canales y las señales de demanda independientes, luego verificar los totales y los movimientos de segmentos en busca de cambios inusuales frente a períodos anteriores e indicadores relacionados.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de UI/UX?
El tamaño fue de 2,91 mil millones de USD en 2026 y se estima que crecerá desde 3,84 mil millones de USD en 2027 hasta 15,07 mil millones de USD para 2032, con un CAGR del 31,45% durante 2027-2032.
¿Qué impulsa la demanda de software de diseño de interfaces?
Los programas de transformación digital, el comercio móvil y los requisitos de accesibilidad respaldan la demanda. Las entidades estatales y locales cubiertas de los Estados Unidos enfrentan fechas de cumplimiento de accesibilidad web/móvil en 2027 y 2028.
¿Qué modelo de implementación lidera la demanda de software de UI/UX?
El software basado en la nube lideró los modelos de implementación con una participación del 68,68% en 2026 y se prevé que crezca más rápido, con un CAGR del 32,35% durante 2027-2032.
¿Qué empresas figuran en el panorama competitivo del software de diseño de interfaces?
Los principales proveedores de software de diseño de interfaces incluyen Adobe Inc., Figma, Inc. y Sketch B.V.
¿Cuál es un desafío de costos clave para los compradores de software de UI/UX?
La licencia Full Enterprise de Figma, Inc. incluye múltiples productos y tiene un precio de lista de 90 USD al mes, facturado anualmente. Ese costo puede elevar el valor requerido de cada licencia adicional.
¿Qué región lidera el gasto en software de UI/UX y cuál crece más rápido?
América del Norte mantuvo la mayor participación con un 38,84% en 2026. Se prevé que Asia-Pacífico crezca más rápido con un CAGR del 32,9% durante 2027-2032.