
経頭蓋磁気刺激装置の市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.58 十億米ドル |
| 市場規模 (2032) | 2.48 十億米ドル |
| 成長率 (2027 - 2032) | 9.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経頭蓋磁気刺激装置市場分析
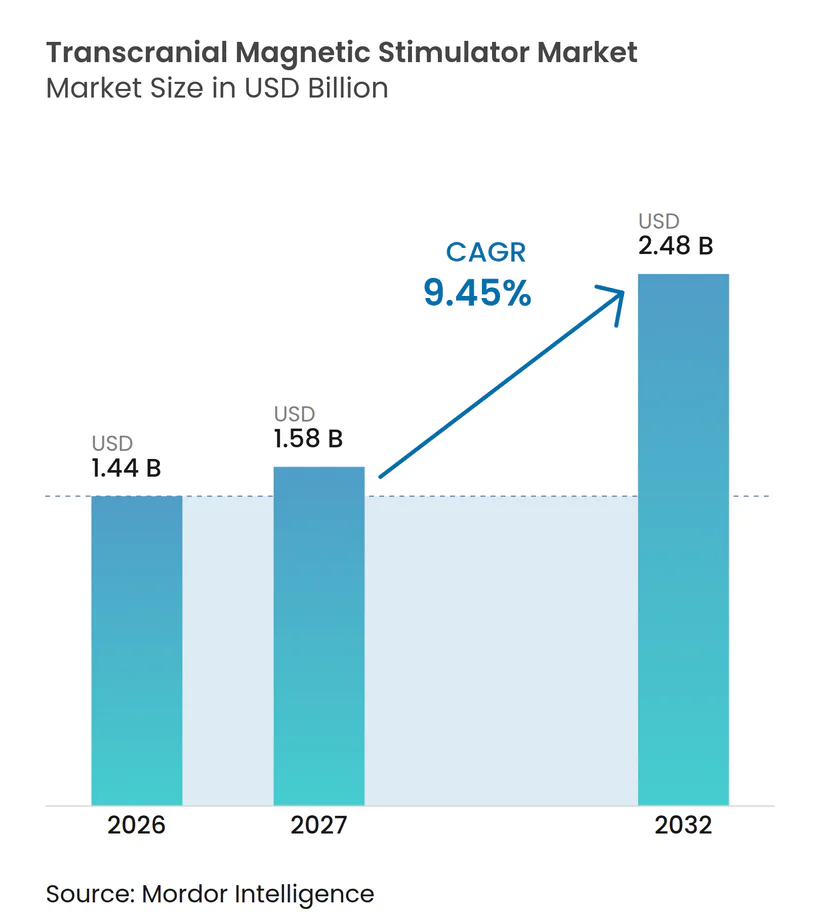
経頭蓋磁気刺激装置市場規模は、2026年に14.4 ビリオン 米ドル、2027年に15.8 ビリオン 米ドルと予測され、2032年までに24.8 ビリオン 米ドルに達し、2027年から2032年にかけて9.45%のCAGRで成長する見込みです。
この成長は、経頭蓋磁気刺激装置市場が補助的な精神科的介入から、精神疾患と神経疾患の両方に対応するメインストリームの神経刺激プラットフォームへと移行する決定的な変革を反映しています。NeuroStar Advanced Therapyが2024年に15〜21歳の患者向けに取得した承認を先駆けとして、青年層への適応拡大が行われ、対象患者数が約35%拡大し、規制当局のこのモダリティに対する信頼が示されました。関連する推進要因として、サービス統合型デリバリーモデルの普及が加速しており、メーカーがクリニックネットワークを買収することで、ハードウェア仕様ではなく治療アクセスが主要な競争要因となっています。急速に成長する深部経頭蓋磁気刺激装置システム、急性期後ケア向けポータブルデバイス、およびAIガイドコイル位置決め技術が、治療精度を高め、治療時間を短縮し、人員負担を軽減します。最後に、アジア太平洋地域への需要シフトは、医療システムの近代化、デバイス承認プロセスの簡素化、および非薬物療法に対する意識向上を反映しています。
主要レポートの要点
- 製品タイプ別では、反復経頭蓋磁気刺激(rTMS)が2026年の経頭蓋磁気刺激装置市場シェアの57.71%を占め、深部TMSは2032年にかけて13.29%のCAGRで拡大する見込みです。
- 適応症別では、うつ病が2026年の経頭蓋磁気刺激装置市場規模の45.05%を占め、アルツハイマー病は2032年にかけて16.61%のCAGRで進展しています。
- 年齢層別では、成人が2026年の経頭蓋磁気刺激装置市場規模の67.62%を占め、高齢者セグメントは2032年にかけて9.74%のCAGRで成長する見込みです。
- エンドユーザー別では、病院が2026年に52.11%の収益シェアでトップとなり、専門クリニックは予測期間中に11.72%のCAGRで成長する見込みです。
- 地域別では、北米が2026年に44.58%の収益シェアを占め、アジア太平洋地域は2032年にかけて最速の12.05%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 治療抵抗性うつ病の有病率の上昇とFDA承認の拡大 | +2.1% | グローバル、北米・EUでの早期普及 | 中期(2〜4年) |
| 神経変性疾患の負担を高める急速な高齢化 | +1.8% | グローバル、先進国地域で最も高い | 長期(4年以上) |
| 先進国における医療保険償還の優位性 | +1.4% | 北米・EU | 短期(2年以内) |
| AIガイドコイル位置決めとクローズドループ刺激による治療成果の向上 | +1.2% | グローバル、北米のテクノロジーハブ | 中期(2〜4年) |
| 急性期後ケアチャネルを開放するポータブル・在宅利用TMS装置 | +0.9% | 当初は先進市場、世界規模へ拡大 | 長期(4年以上) |
| 疼痛、依存症、神経リハビリテーションクリニックでの診療科横断的な採用 | +0.8% | 規制の差異を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
治療抵抗性うつ病の有病率の上昇とFDA承認の拡大
治療抵抗性うつ病は大うつ病性障害患者の約30%に影響を及ぼしており、TMS療法に対する緊急対応可能な患者層を形成しています。NeuroStar Advanced Therapyの2024年における15〜21歳の青年に対するFDA承認は、この年齢層に対する初の非薬物療法選択肢となり、1,169名のコホートで78%の臨床改善を達成しました。[1] BrainsWayはその後、晩年性うつ病に対する適応拡大ラベルを取得し、より幅広い高齢者カバレッジを支援しました。大手保険会社がこれらのFDA決定に準じるにつれ、被保険者数は増加し、償還の障壁は低下しました。
神経変性疾患の負担を高める急速な高齢化
欧州、北米、およびアジアの一部における65歳以上の人口比率の上昇が、疾患修飾的介入に対する需要を高めています。前楔部を標的とした52週間の個別化反復経頭蓋磁気刺激装置プロトコルにより、臨床認知症評価スコアの改善で示されるように、軽度〜中等度アルツハイマー病における認知機能低下が抑制されました。並行して、10日間のrTMSにより炎症性制御性T細胞を調節することでパーキンソン病の運動機能が改善し、治療終了後40日間にわたりその効果が維持されました。これらの臨床上の成果は、経頭蓋磁気刺激装置市場における成熟しつつある償還経路と相まって、同モダリティの神経疾患への展開を強化します。
先進国における医療保険償還の優位性
2025年においてメディケアパートBは、標準化されたCPTコード90867のもと重篤な大うつ病性障害に対するTMSを償還しており、平均患者自己負担額は通常の外来受診と同水準になっています。[2] Cignaなどの民間保険会社は現在、資格を持つ患者に対して初期治療コースと維持療法の両方に保険適用を拡大し、かつては1シリーズあたり10,000〜15,000USDにのぼっていた自己負担額を低減しています。一貫した請求規則、公表された医療方針、および価値基準ケアのインセンティブが、クリニックのキャッシュフローを改善し、より広範なデバイス採用を下支えしています。
AIガイドコイル位置決めとクローズドループ刺激による治療成果の向上
空間的な不一致は長らくTMSの再現性を制限してきました。Soterix Medicalのニューラルナビゲーターなどのニューロナビゲーションシステムは、光学追跡に共通する視線制約の影響を受けずに1mm未満の空間誤差を実現します。スタンフォード大学のSAINTプロトコルは、機能的MRIガイド標的設定と加速照射を採用し、標準プロトコルと比較して寛解率をほぼ2倍にします。[3] 画像ガイドロボットアームにより回転誤差がさらに低減され、リアルタイムで刺激を適応させる完全クローズドループシステムへの道が開かれています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電気けいれん療法(ECT)および脳深部刺激療法(DBS)への選好 | -1.6% | 臨床診療に地域差を伴うグローバル | 中期(2〜4年) |
| 高い初期費用と技術者不足 | -1.2% | 新興市場が主、波及効果を伴う | 短期(2年以内) |
| コイル配置の不一致による治療成果のばらつき | -0.9% | グローバル、非専門センターにおける影響が大 | 中期(2〜4年) |
| 小児の認知安全性への懸念による規制監督の強化 | -0.7% | 厳格な規制の枠組みを持つ先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気けいれん療法(ECT)および脳深部刺激療法(DBS)への選好
ECTは重篤な気分障害において優れた寛解率を維持しており、三次精神科センターにおけるTMS採用を制限する可能性があります。ASCERTAIN-TRD試験では、rTMSのMADRS平均スコア改善が-17.39であったのに対し、薬物切替では-13.22と報告され、これは重要な利点であるものの、確立されたECTベンチマークを依然として下回っています。さらに、Vercise PCなどの埋め込み型DBSシステムメーカーは、干渉リスクを理由にTMSを禁忌として列挙しており、臨床医は1患者につき1つのモダリティを選択することを余儀なくされています。リアルタイム神経フィードバックを伴うクローズドループDBSの革新が、このパフォーマンス格差をさらに広げています。
高い初期費用と技術者不足
100,000〜300,000USDに及ぶシステム価格は、特に低所得経済圏の小規模施設の予算を圧迫します。UnitedHealthcareのポリシーは、資格を持つ監督のもとで治療を実施することを義務付けており、特別な訓練を受けたスタッフの必要性を強調しています。そのため、人材不足はデバイスが設置されている場合でも処理能力を制限し、経頭蓋磁気刺激装置市場の近期的な成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
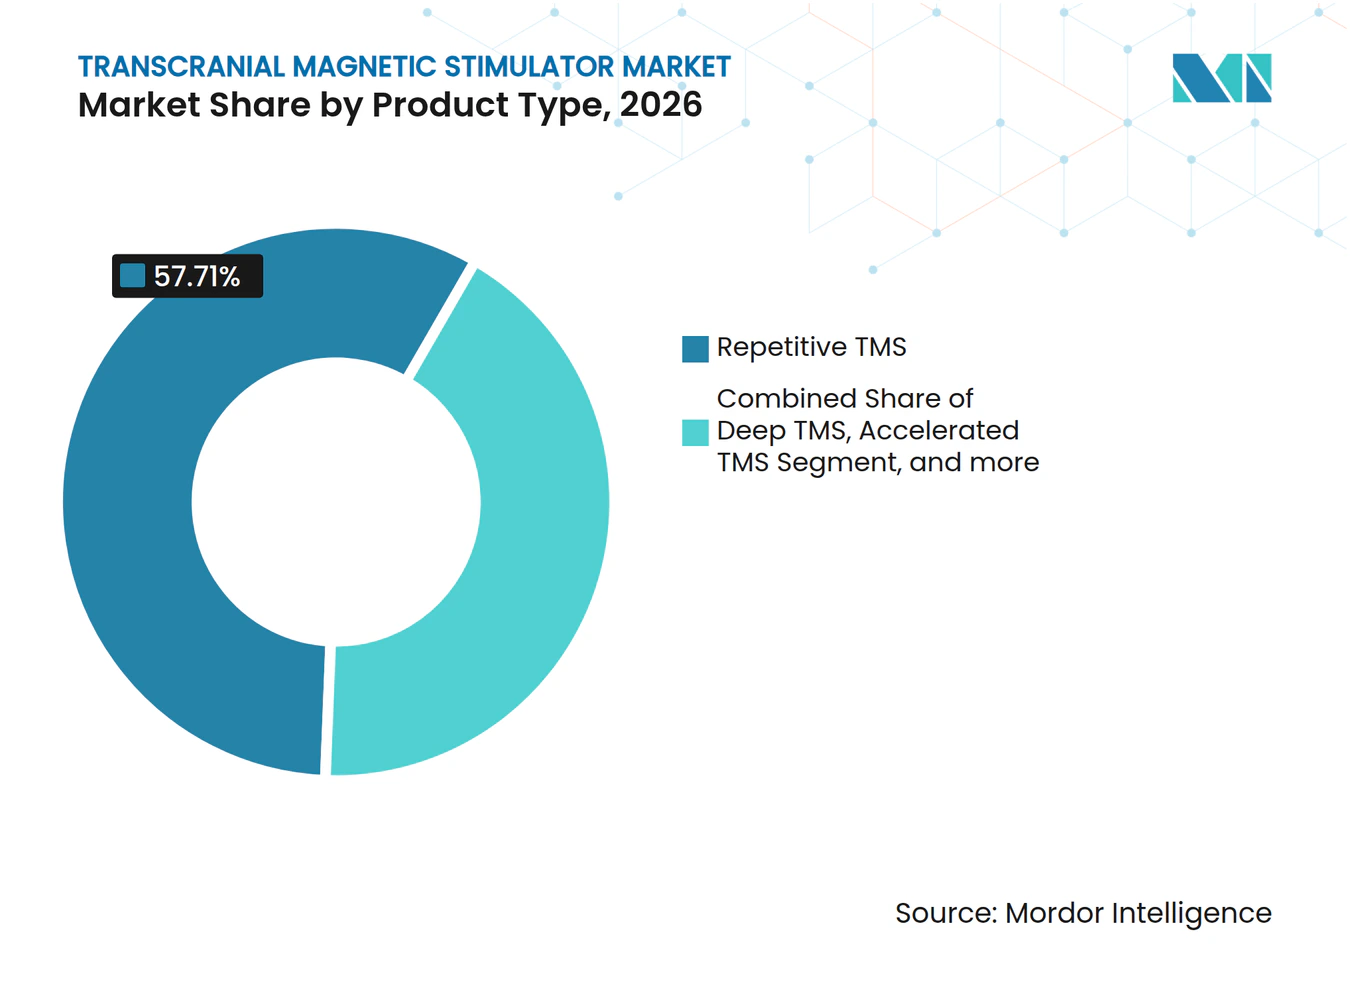
深部経頭蓋磁気刺激装置が反復経頭蓋磁気刺激装置の優位性を崩す反復TMSは2026年の経頭蓋磁気刺激装置市場シェアの57.71%を占め、30年にわたる臨床的検証とFDA承認済みの精神科適応症の広さを反映しています。商業的な普及度、良好な償還環境、および機器価格の低下により、この治療モダリティは新規プロバイダーにとってデフォルトの参入点となっています。一方、深部TMSは13.29%のCAGRを記録しており、セグメント階層内で最も高い成長率を示しています。そのHコイルアーキテクチャは、図8字型コイルでは到達できない辺系および皮質下領域に到達し、うつ病、強迫性障害、ニコチン依存症への承認を支えています。治療への関心は、実臨床レジストリが深部刺激ターゲットと治療抵抗性コホートにおける再発率低下を関連付けていることでさらに強化されています。
加速プロトコルは臨床スループットを再構築しています。スタンフォード大学のSAINTレジメンは50セッションを5日間に圧縮し、患者の来院回数と関連する間接コストを6分の1に削減します。同時に、シータバースト刺激は標準的な10 Hzシリーズと同等の成果を3分の1の時間で達成し、運用上のスケーラビリティを支援します。ナビゲーテッドTMSはコイル位置決めに画像データを加えることで、アウトカムのばらつきを低減します。さらに、クローズドループおよびマルチフォーカル刺激におけるR&D活動は、リアルタイムで測定された皮質興奮性に合わせた動的かつ患者固有の波形調整を実現することが期待されています。これらのサブセグメントを総合すると、治療的イノベーションが経頭蓋磁気刺激装置市場の機会を継続的に拡大していることが示されいます。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
アルツハイマー病が神経疾患領域の拡大を牽引うつ病は2026年の経頭蓋磁気刺激装置市場規模の45.05%を占め、堅固な償還環境、豊富な安全性の実績、および世界で690万件以上の治療実績に支えられています。その中心的な役割にもかかわらず、神経変性疾患ターゲットへの関心が高まっています。アルツハイマー病は、楔前部をターゲットとした反復TMSが対照群と比較して認知機能低下を遅らせることを示すデータを背景に、16.61%のCAGRを記録しています。医療技術評価機関はこれらの結果を保険適用の議論に取り入れており、普及を加速させています。
パーキンソン病は、神経炎症を抑制し皮質-皮質下接続性を高める補助的rTMSプロトコルの恩恵を受け、最大40日間にわたる測定可能な運動スコアの改善をもたらしています。慢性疼痛の適応症は神経障害性疼痛の適応を超えて線維筋痛症にまで拡大し、脳卒中リハビリテーション試験ではシータバスト戦略が標準的な理学療法単独よりも優れた運動皮質可塑性を促進することが示されています。強迫性障害は、反復TMSおよび深部TMSの両方のFDA承認により安定したニッチ市場を維持しています。適応症の幅広さは収益源を分散させ、単一疾患領域における償還や臨床ガイドラインの変化に対して経頭蓋磁気刺激装置市場を緩衝する役割を果たしています。
年齢層別:
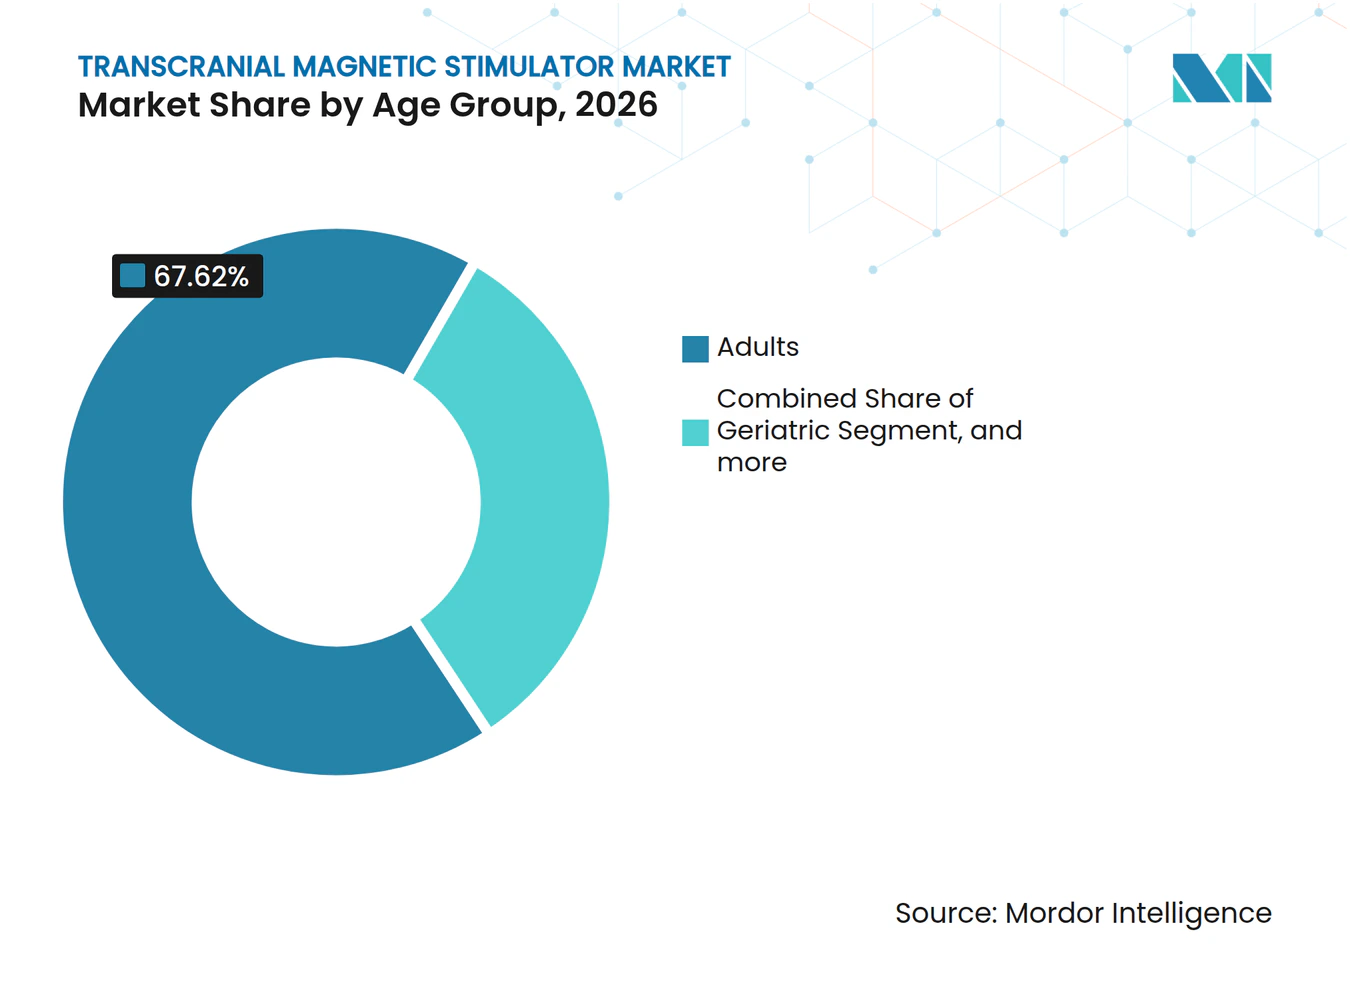
人口動態の変化の中で高齢者セグメントが加速成人は2026年の経頭蓋磁気刺激装置市場規模の67.62%を占め、精神科医療のコアデモグラフィックを形成し続けています。しかし、高齢者セグメントは9.74%のCAGRで最も急速に成長しています。高齢化する人口が晩期うつ病、アルツハイマー病、パーキンソン病の有病率を押し上げており、これらはいずれも刺激療法に良好に反応し、薬物療法と比較して痙攣リスクが低いとされています。BrainsWayは2024年に高齢者向けラベル拡大を実施し、高齢コホートに多い忍容性とポリファーマシーの制約に対応しました。
一方、小児・青年層の普及は2024年のNeuroStar承認を受けて上昇に転じました。クリニックでは、標準化されたプロトコルのもとで10代患者の78%に症状改善が報告されており、パンデミック後に増加する青年期うつ病に対する非薬物療法の選択肢を提供しています。治療件数はまだ初期段階にあるものの、患者一人当たりの累積生涯治療価値は高く、経頭蓋磁気刺激装置市場の長期的な需要の視認性を高めています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
専門クリニックが病院の優位性に挑む病院は2026年に52.11%の収益を占め、多職種チーム、統合された請求システム、および隣接する画像診断設備を活用しています。しかし、専門クリニックは待ち時間の短さ、専門スタッフの知識、および患者に優しい環境が評価され、11.72%のCAGRで前進しています。Neuronetics社は2024年12月にGreenbrook TMSを1.298 ビリオン 米ドルで買収し、130の治療センターを統合することで年間2,200万米ドルのコストシナジーが見込まれ、垂直統合ネットワークの戦略的価値を実証しました。
学術機関は、次世代パラメータセットを形成する大学神経工学ラボでのマルローカス刺激研究に代表されるように、プロトコル精緻化の不可欠なインキュベーターとして機能し続けています。一方、ポータブルデバイスは入院期間を短縮しフォローアップ能力を拡大する監督下在宅ケアパイロットを可能にしています。これらのダイナミクスを総合すると、提供経路が多様化し、経頭蓋磁気刺激装置市場全体の利用率が向上しています。
地域分析
北米経頭蓋磁気刺激装置市場
北米は、早期のFDA承認、広範な保険適用、および集中した製造業者の本社所在地を背景に、2026年に44.58%の収益リーダーシップを維持しました。安定した償還環境、成熟した臨床研究エコシステム、およびサービスベースのTMSネットワークの拡大するシェアが、安定した処置件数を支えています。米国はまた、効率的なケア提供のインセンティブを整合させる外来バンドル型エピソードを含む新たな支払いモデルを先導しています。
欧州経頭蓋磁気刺激装置市場
欧州は、CEマーク取得済みデバイスおよび医療機器規制フレームワークの下での調和された規制に支えられ、2番目に大きな収益基盤を保持しています。複数の加盟国がうつ病および強迫性障害に関する国家ガイドラインにTMSを組み込み、地域的な収束を促進しています。償還の不均一性は依然として存在しますが、ドイツやフランスなどの高所得国はインデックスコースごとに最大30回の日次セッションを償還しており、採用の勢いを強化しています。
アジア太平洋、中東・アフリカ、南米経頭蓋磁気刺激装置市場
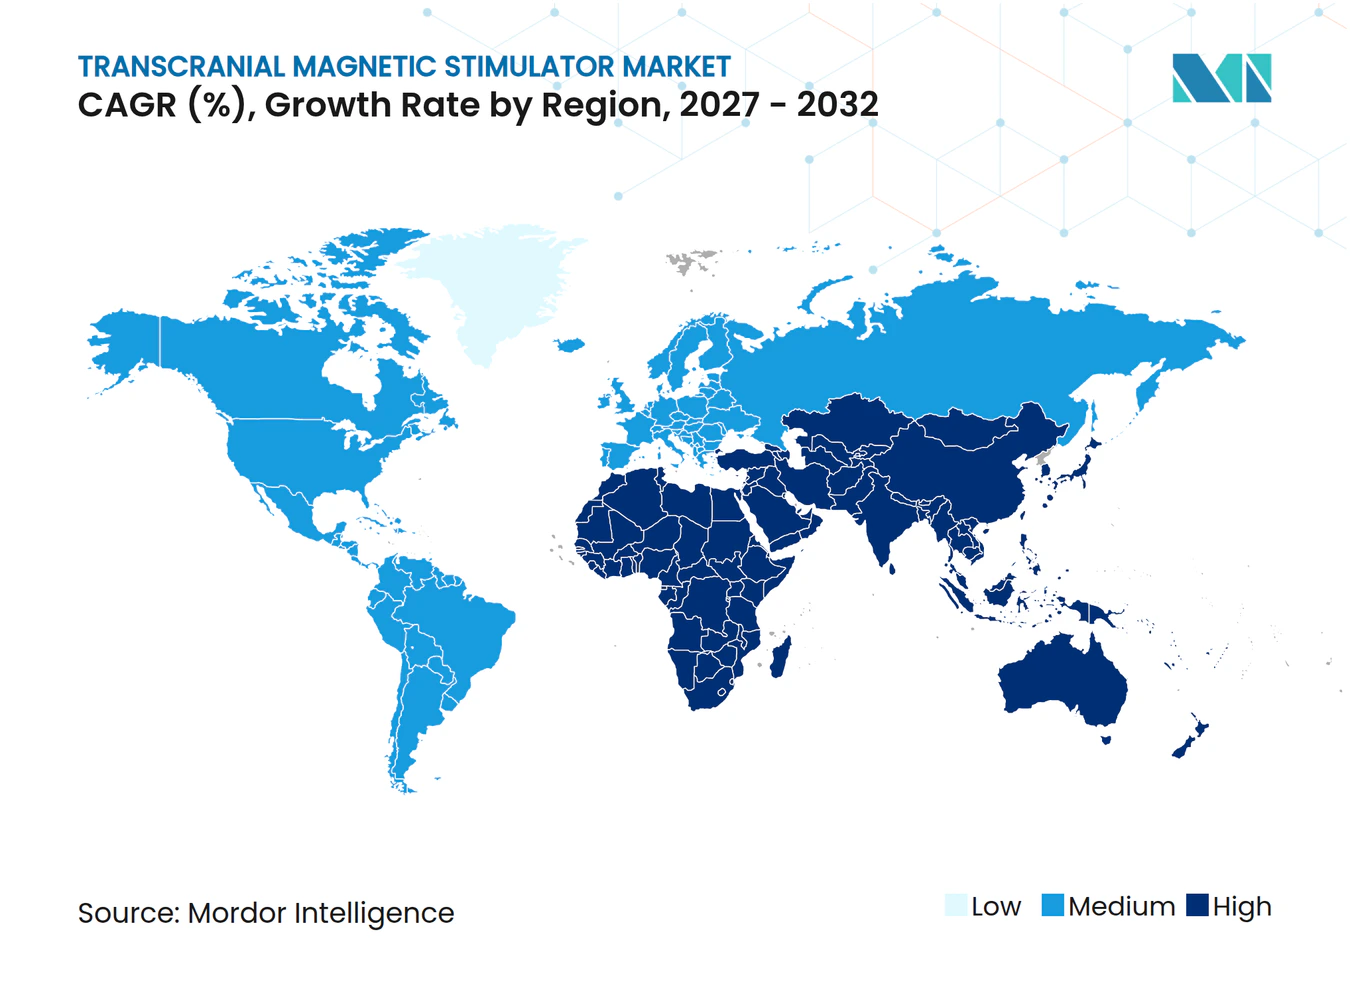
アジア太平洋地域は、経頭蓋磁気刺激装置市場において12.05%のCAGRで最も急成長している地域です。日本の専門TMSクリニックは、健康保険償還に支えられた高件数モデルを実証しています。中国の病院近代化推進と国内製造能力により取得コストが低減される一方、インドの民間医療支出は都市部人口の需要を解放しています。南米および中東・アフリカは初期成長段階のコリドーとして続いており、神経疾患の負担が拡大する三次医療能力に対して高まっています。
規制環境
米国では、経皮的磁気刺激(TMS)システム(反復経頭蓋磁気刺激(rTMS)を含む)は、FDAによりクラスII神経治療機器として規制されており、通常は21 CFR 882.5802/882.5805および同局のrTMS特別管理指針に整合した510(k)経路(製品コードOBP)を通じて市場に投入される。証拠基盤で引用された最近のクリアランスには、BrainsWay(K251391、2025年11月)およびMagVenture(K260189、2026年5月)が含まれ、新しい構成やプロトコル主張に関する予測機器ベースの申請の活発な動きを裏付けている。
欧州では、TMSシステムは医療機器規則(EU)2017/745(MDR)の下で規制されており、以前のMDD枠組みと比較して臨床的証拠および市販後の要件が厳格化された。同時に、EUの分類方針では特定の脳刺激製品への監視が強化されており、医療目的を持たない脳刺激装置を欧州委員会実施規則(EU)2022/2347の下でクラスIIIに再分類することが含まれ、これにより適合性評価の厳格さが高まり、加盟国全体で事業を行う製造業者や販売業者の市場投入戦略を再構築する可能性がある。
競合状況
市場集中度
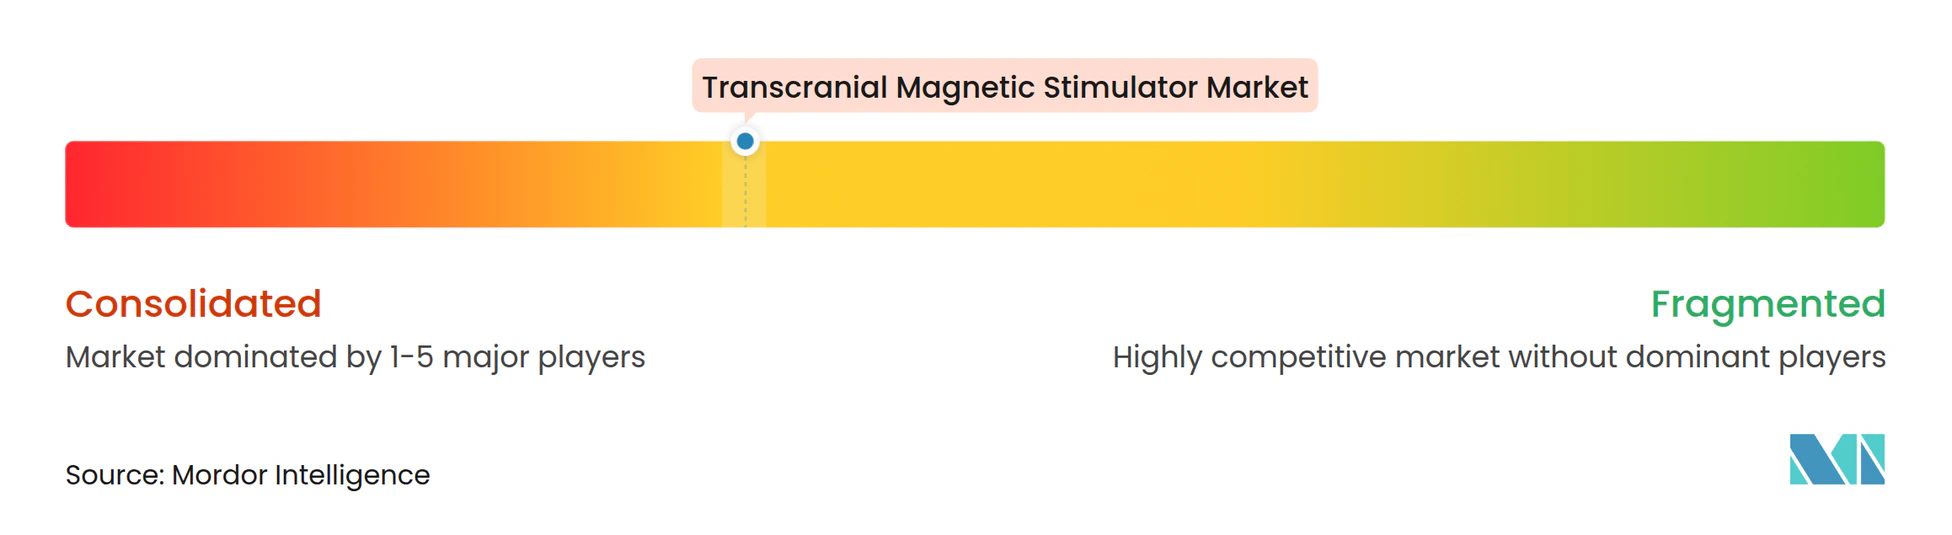
経頭蓋磁気刺激装置市場は中程度の集約を示しています。上位メーカーは処置量と経常的なサービス収益を確保するために垂直統合を推進しています。Neuronetics社のGreenbrook買収は世界最大の統合型TMSネットワークを確立し、デバイス販売から患者の治療全体の管理へのシフトを体現しました。このモデルは利用シナジーを解放し、支払者向けエビデンスドシエのためのデータ収集を促進し、デバイス価格圧縮からメーカーを守ります。
BrainsWayはHコイル深部経頭蓋磁気刺激装置技術によって差別化を図り、皮質下構造をターゲットとし、現在うつ病、強迫性障害、喫煙依存症の適応をカバーしています。Magnus Medicalなどのシリーズ-B企業は、圧縮されたタイムライン内でより高い寛解を約束するSAINTなどの加速プロトコルに注力しています。新興参入企業としては、Motif Neurotechが治療抵抗性うつ病に対処する埋め込み型刺激装置の開発のために1,870万USDを調達しています。
製品開発は、AIガイド位置決め、リアルタイム適応波形、およびマルチサイト刺激に集中しています。大手サプライヤーはまた、サブスクリプション価格設定、トレーニングアカデミー、およびスイッチングコストを埋め込むクラウドベースの患者エンゲージメントポータルを展開しています。全体として、競争の激しさは純粋なハードウェア機能から、クリニック、プロトコル、データ、および支払者関係を包含するエコシステムの制御へと移行しています。
経頭蓋磁気刺激装置業界のリーダー企業
-
BrainsWay
-
Magstim
-
MagVenture A/S
-
eNeura Inc.
-
Neuronetics(NeuroStar)
- 注:主要企業の掲載順は順位を示すものではありません。
経頭蓋磁気刺激装置市場 このレポートでカバーされる企業
- BrainsWay Ltd.
- Magstim
- Neuronetics (NeuroStar)
- MagVenture
- Nexstim Plc
- CloudTMS (Neuronavigation)
- Apollo Health
- YINGCHI (Brain Ultimate)
- Brainsight (Rogue Research)
- eNeura Inc.
- TMS Neuro Solutions
- Neurosoft
- REMED Co. Ltd.
- ANT Neuro
- Mag & More GmbH
- MST Solutions
- Salience TMS
- Fischer Wallace Labs
- Monteris Medical
- StimSherpa
市場機会と将来展望
患者の来院回数や診療所での治療時間を短縮するプロトコルの革新は、更新された規制クリアランスを通じて明確な商業化経路へとつながっている。例えば、MagVentureの2026年5月の510(k)クリアランス(K260189)には、複数回の日次治療セッション(1日2~4回のrTMSセッションおよび1日2~10回のiTBSセッション)の承認が含まれており、これは容量の制約や技術者不足を管理する大量処理の専門診療所や病院外来部門にとって具体的なスループット向上の手段を提供する。
従来の監督下での院内提供を超えたケアモデルにも、依然として空白領域が残っており、製造業者は積極的に証拠、ワークフローツール、サービス主導のチャネルを構築している。統合提供への市場のシフトは、Neuronetics社によるGreenbrook TMSの買収(2024年12月)などの統合の動きや、在宅ニューロモデュレーションのコンセプトを支える最近の企業活動(例えば、NeuroliefのProliv RxがMDDに対するFDA市販前承認を受け、2026年1月にBrainsWayが発表)を通じて既に顕在化している。これらの動きが相まって、対象となる使用事例が標準的なうつ病治療経路から、加速療法、維持プロトコル、そして先進的な償還市場における支払者の証拠と標準化された監督要件に支えられた新たな提供形態を含む、業務的に差別化されたオファリングへと拡大している。
最近の産業開発事情 経頭蓋磁気刺激装置市場
- 2026年6月:BrainsWayが在宅ニューロモデュレーションシステムであるNeurolief Proliv RxについてFDA市販前承認を取得。在宅ニューロモデュレーションの規制承認により、BrainsWayの在宅ケアへの展開が拡大する。この承認により、BrainsWayはクリニック外でのケアを可能にすることでエコシステム戦略への転換を加速させる。
- 2026年4月:MagVentureが大うつ病性障害に対する磁気けいれん療法(MST)に関する多施設ランダム化試験(参加者236名)をLancet Psychiatry誌に発表。これはMSTモダリティの主要な臨床的検証を提供する。この研究は、MSTが従来のrTMSに対して信頼性を高めるにつれ、市場への浸透や償還に関する議論に影響を与える可能性がある。
- 2026年4月:MagVenture社は、MSTを大うつ病性障害の治療として評価する多施設ランダム化臨床試験がThe Lancet Psychiatry誌に発表されたことを発表した。これは236名の参加者を含む、これまでで最大規模のMST研究である。この発表により、MSTがrTMSに代わる有効な選択肢としての地位が強化される。この結果は、MST療法の臨床導入や支払者の検討に影響を与える可能性がある。
経頭蓋磁気刺激装置市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、臨床および監督下での治療または診断目的で磁気パルスを送出するために使用される経頭蓋磁気刺激装置システムから生じる収益を対象とする。収益は、デバイス販売時点において計上され、契約にバンドルされているサポート対象の請求可能なシステム関連サービスも含まれる。
対象外の範囲:独立した精神療法、薬物療法の収益、またはTMSシステムの販売もしくはその契約サポートに紐付かない一般的なメンタルヘルスケア提供は計上しない。
セグメンテーション概要
- 製品タイプ別
- 深部経頭蓋磁気刺激装置
- 反復経頭蓋磁気刺激装置
- 加速経頭蓋磁気刺激装置
- シータバースト刺激
- ナビゲーテッドTMS
- その他のタイプ
- 用途別
- うつ病
- アルツハイマー病
- パーキンソン病
- てんかん
- 慢性疼痛
- 強迫性障害
- 脳卒中リハビリテーション
- その他の用途
- 年齢層別
- 成人
- 小児・青年
- 高齢者
- エンドユーザー別
- 病院
- 専門クリニック
- 研究・学術機関
- 在宅ケア環境
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、インタビュー実施前の初期需要像を構築するために使用された。本調査では、米国FDA医療機器・承認データベース、米国CDCメンタルヘルス疾病負担統計、臨床エビデンストレンドに関する米国NIHおよびNLMの文献リポジトリ、ならびに各国の医療アクセスシグナルに関するOECD保健統計など、公開されている臨床・利用状況に関する情報源を活用した。
また、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のコメントを精査し、システム設置状況、利用状況に関する議論、および収益構成を把握したうえで、支払者および医療システムのポータルを通じて入手可能な償還・コーディング参照情報にそれらの議論を対応付けた。国別カバレッジのギャップを縮小するため、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュース・財務サービス、および技術サイクルと想定平均販売価格の動向を追跡するための特許データベースを補完的に用した。ここに列挙したデスクソースは例示であり、調査期間中のデータ収集、検証、および明確化には他にも多数の公開・有料参考資料が使用された。
一次インタビューおよびサーベイ
一次調査は、数値を最も大きく動かすデスク上の前提条件、特に平均販売価格、システム更新タイミング、およびクリニックのスループットに関する実際的な制約を検証するために使用された。主要地域にわたるデバイス側の役割、クリニック運営者、および臨床関係者と幅広く対話し、モデルを確定する前にそれらのインプットを一つの計画前提条件セットに統合した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:21% | アジア太平洋:39% |
| 中位層:48% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:22% | マネージャー:50% | 南北アメリカ:26% |
市場規模算定と予測
規模モデルは、治療患者の意向とケア提供能力を用いたトップダウンの需要プール構築から始まる。次に、患者あたりのセッション数、サイトあたりの稼働率、および更新サイクルに関する前提条件を設定することで、期待されるシステム需要に変換される。構造が安定した後、主要国における追跡済みシステム設置数の積み上げや、インタビューインプットから推定したサンプリングによる平均販売価格タイミングなど、選択的なボトムアップ近似値との照合を行う。
推定値を実用的に保つために、大うつ病性障害およびその他の主要な適応症の有病率と治療済み割合、アクティブな治療サイト数とその診察台・スタッフの制約、治療コースあたりの標準的なセッション数、システムタイプ別の平均販売価格レンジ、ならびに想定されるメンテナンスおよびコイル関連サービスのアタッチメントなど、市場固有の複数のインプットを活用している。小規模国で直接カウントが入手できない場合は、人口あたりの精神科医数、メンタルヘルス支出の方向性、民間クリニック密度などのプロキシ比率を用いてギャップを補完し、その後インタビューフィードバックと照合してアウトプットを検証する。
予測においては、採用状況を償還の安性、サイト追加、適格患者プールを変化させる適応症拡大などの反復可能なドライバーに結び付けられるよう、シンプルな多変量回帰レイヤーに支えられたシナリオ分析を使用する。最終的な成長経路は、モデルアウトプットが予測期間においてクリニック運営者が実現可能と述べるスループットと整合した後にのみ調整される。
データ検証と更新サイクル
検証は、モデルを独立したシグナルと照合し、国別またはエンドユーザー別に外れ値が現れた場合に対象を絞った修正を行うことで実施される。サイトあたりの推定システム数、サイトあたりの推定セッション数、および推定平均販売価格の動向について分散チェックを実施し、その後第二のアナリストがサインオフ前にロジックとインプットをレビューする。
レポートは年次で更新され、価格設定、アクセス、または採用状況を変化させる可能性のある重要なイベントが発生した場合には中間更新が行われる。納品前に最終レビューを完了し、アウトプットが最新の公開情報の変化および最新のインタビュー確認内容を反映するようにする。
Mordor Intelligenceの経頭蓋磁気刺激装置市場規模と他の公表推計値との比較
経頭蓋磁気刺激装置の公表市場規模がしばしば異なるのは、境界が同一でなく、積み上げロジックが異なる需要シグナルに基づいている場合があるためである。実際には、最大の乖離は通常、デバイス市場の一部として何が計上されるか、深部および反復システム間での価格の扱い方、ならびに地理的カバレッジが真にグローバルか一部の高報告国に限定されているかによって生じる。
設置ベースのシグナル、サイトスループットの確認、および公開規制承認活動を活用することで、Mordor Intelligenceの推計値は、クリニックが実現できない利用状況を予測するのではなく、現実的なシステム需要に紐付けられている。他の公表数値は、手技または治療提供収益をデバイス合計に混入させたり、インタビューの裏付けなしに高い平均販売価格インフレを適用したり、頻繁に更新されない古い基準年の通貨換算を使用したりしている場合もある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.44 ビオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1.72 ビリオン 米ドル(2026年) | この推計値は、手技関連または広範な神経調節支出を取り込む可能性のある広範な収益範囲を含んでいると見られ、サイトレベルの稼働率チェックを示すことなくシステムタイプ全体で高い混合平均販売価格の上昇を使用している。 |
| 業界団体B | 1.31 ビリオン 米ドル(2026年) | この数値は、より保守的に見える。これは、より狭い臨床適応症のセットのみを計上し、サイトの対象を病院ベースの施設に限定している可能性があり、成長の速い国における専門クリニックの採用を過小評価する可能性があるためである。 |
全体として、情報源間の乖離は算術的な問題よりも対象範囲と運用上の前提条件によって説明される。デバイス収益を隣接するサービス支出から分離し、実際のサイト能力に対してボリュームを検証することで、最終的な数値は毎年繰り返し更新可能な明確な変数に追跡可能な状態を維持している。
レポートで回答された主な質問
経頭蓋磁気刺激装置市場の2032年までの予測成長率はどのくらいですか?
世界市場は2026年の14.4 ビリオン 米ドルから2032年までに24.8 ビリオン 米ドルへと成長し、9.45%のCAGRを反映する見込みです。
最も急速に拡大している製品セグメントはどれですか?
深部経頭蓋磁気刺激装置システムはCAGR 13.29%を示しており、より深い脳構造へのカバレッジと複数適応症のFDA承認により、他のモダリティを上回っています。
現在のTMS用途においてうつ病はどれほど重要ですか?
うつ病は2026年収益の45.05%を占め、広範な償還と臨床的エビデンスに支えられた主要適応症となっています。
TMSにおいて最も急速に成長している地域市場はどこですか?
アジア太平洋地域がCAGR 12.05%でリードしており、医療インフラの整備と規制の調和が牽引しています。
専門クリニックが病院に対してシェアを拡大している理由は何ですか?
専門TMSクリニックはより短い待ち時間、効率化されたワークフロー、および統合されたフォローアップを提供し、病院の優位性に挑む11.72%のCAGRを支援しています。
AIはTMS治療成果にどのような影響を与えていますか?
AIガイドニューロナビゲーションはサブミリメートルのコイル配置精度を実現し、クローズドループシステムはリアルタイムで刺激を適応させることで、有効性と一貫性を総合的に向上させます。