
神経補綴市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.72 十億米ドル |
| 市場規模 (2032) | 14.83 十億米ドル |
| 成長率 (2027 - 2032) | 8.81 % |
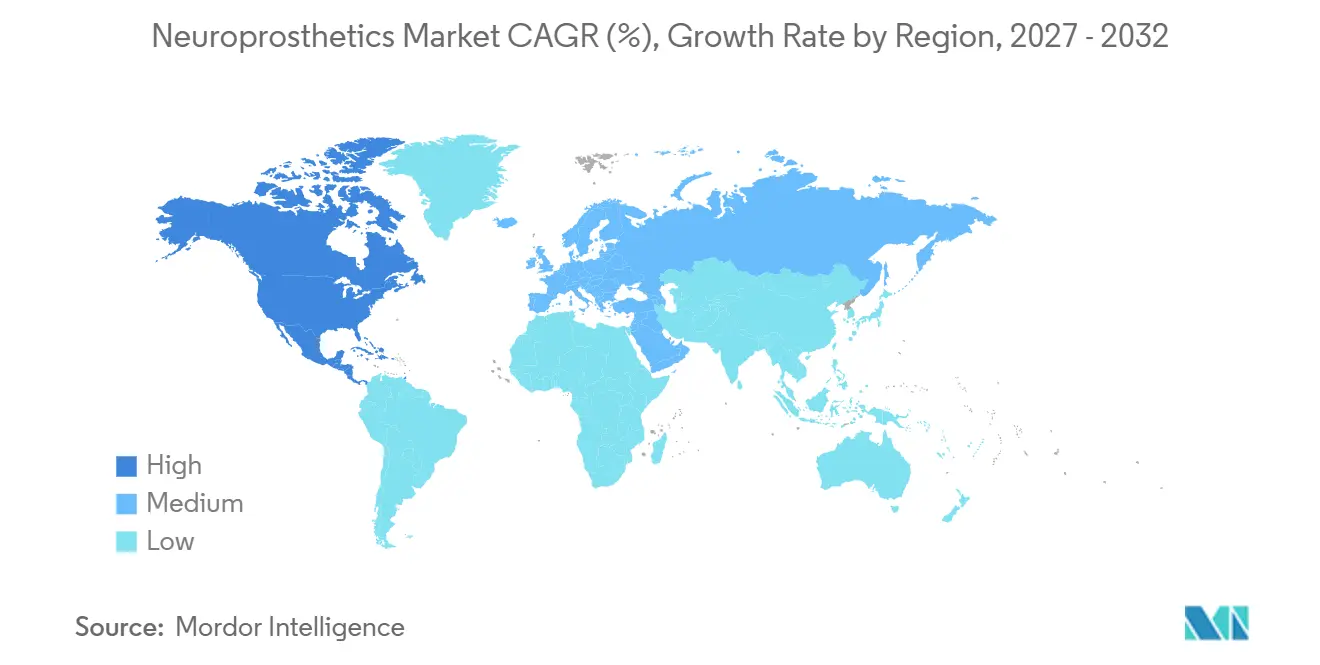
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経補綴市場分析
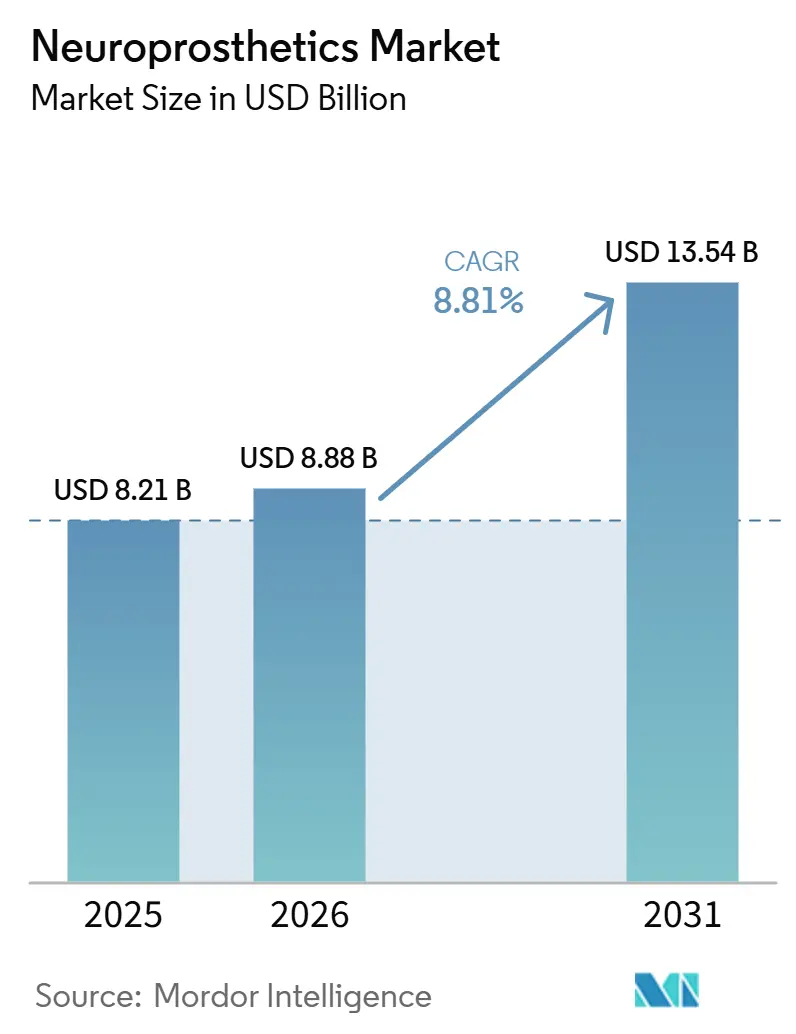
ニューロプロステティクス市場規模は2026年に89.3 ビリオン 米ドル、2027年に97.2 ビリオン 米ドルと予測され、2032年までに148.3 ビリオン 米ドルに達し、2027年から2032年にかけて年平均成長率8.81%で成長する見込みです。
この急速な拡大は、オープンループ刺激システムからリアルタイムで治療を微調整するクローズドループ適応型プラットフォームへの移行を反映しています。小型化された電子機器、フレキシブルバイオマテリアル、オンデバイス人工知能アルゴリズムが融合し、以前の世代を上回る耐久性を持ちながら外科的再手術率を低下させる長寿命インプラントを実現しています。2024年以降のFDAブレークスルーデバイス指定の増加、神経調節処置に対するメディケアの適用範囲の拡大、運動・感覚・精神科的適応症にわたる臨床エビデンスの蓄積が、さらなる普及を後押ししています。2023年以降、年平均14 ビリオン 米ドルに達するベンチャーキャピタルの資金流入が、麻痺や重度うつ病における未充足ニーズを標的とした新たなブレイン・コンピューター・インターフェースの開発を支援し続けており、ニューロプロステティクス市場全体の長期的な需要を強化しています。
主要レポートのポイント
- タイプ別では、出力型ニューロプロステティクスが2026年のニューロプロステティクス市場シェアの61.41%を占め、クローズドループ適応型システムは2032年にかけて年平均成長率9.84%で進展しています。
- コンポーネント別では、植込み型デバイスが2026年のニューロプロステティクス市場規模の66.26%を占め、ソフトウェアアルゴリズムは2032年にかけて年平均成長率9.88%で拡大する見込みです。
- 技術別では、皮質・末梢神経刺激が2026年のニューロプロステティクス市場規模の41.63%をリードしていますが、脳深部刺激療法(DBS)は2027年から2032年にかけて年平均成長率9.21%で上昇しています。
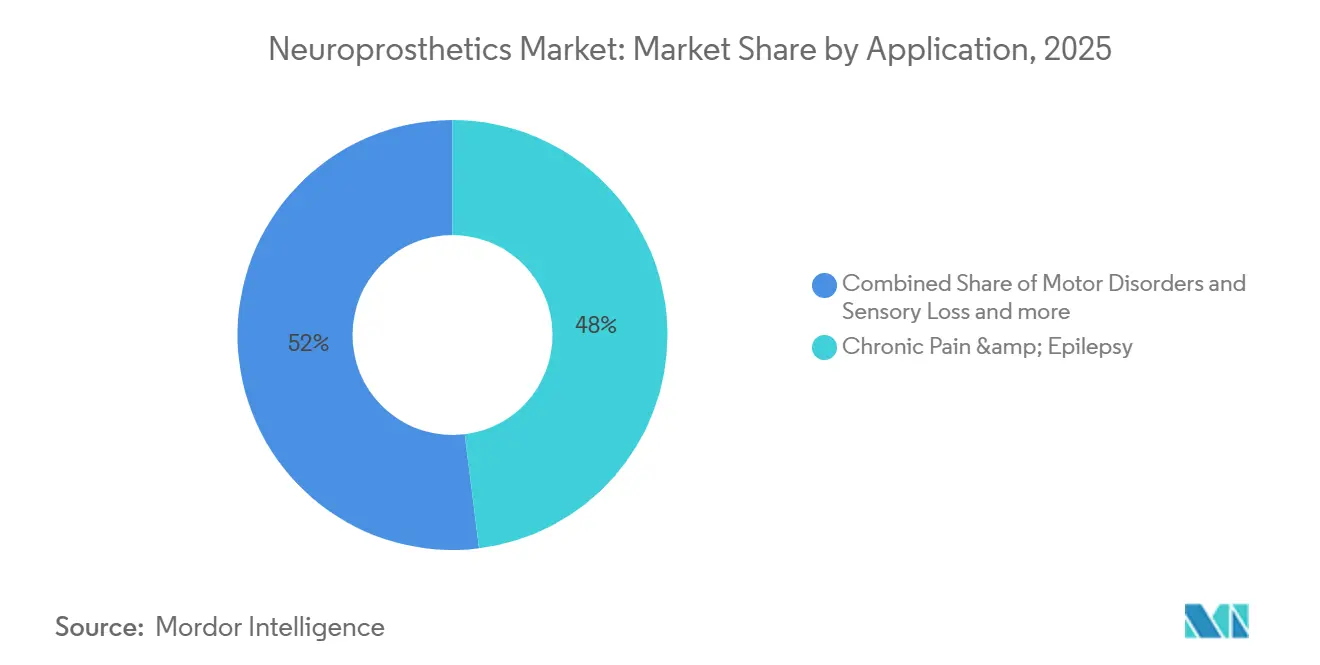
- 適応症別では、慢性疼痛・てんかんが2026年のニューロプロステティクス市場シェアの48.03%を占め、運動障害治療は2032年にかけて年平均成長率9.27%で成長する見込みです。
- エンドユーザー別では、病院が2026年のニューロプロステティクス市場規模の57.58%を管理していますが、在宅ケアおよび外来設定が年平均成長率9.25%で最も速い勢いを示しています。
- 地域別では、北米が2026年の収益の44.92%を占め、アジア太平洋地域がニューロプロステティクス市場において2032年にかけて年平均成長率9.18%で最も速く成長している地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 神経疾患の有病率の上昇 | +2.1% | 北米・欧州の高齢化人口に集中する世界規模 | 長期(4年以上) |
| 感音性難聴の発生率の増加 | +1.8% | 世界規模、特にアジア太平洋の新興市場 | 中期(2〜4年) |
| 技術の小型化とバイオマテリアルの進歩 | +2.3% | 北米・EUがイノベーションをリード、アジア太平洋が製造規模を担う | 中期(2〜4年) |
| 神経調節インプラントに対する償還の拡大 | +1.9% | 北米が主要、EUが二次的な普及 | 短期(2年以内) |
| 臨床パイプラインに参入するバイオハイブリッド神経インターフェース | +1.4% | 北米・EUの研究拠点 | 長期(4年以上) |
| 人間と機械の拡張に向けた軍・宇宙機関の資金提供 | +1.2% | 北米、中国での新興プログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
神経疾患の有病率の上昇
65歳以上の人口における脳卒中およびパーキンソン病の発生率は上昇し続けており、多モード神経補綴療法に対する持続的な需要を促しています [1]。加齢に関連した脳卒中およびパーキンソン病のトレンドは年間症例数を増加させ、運動・認知・感覚障害を同時に対処する多モード神経補綴療法への持続的な需要を促しています。反応性神経刺激に関する6年間の追跡データは、難治性てんかんにおいて発作が中央値で82%減少することを示しており、慢性的な有効性を裏付けています。医療経済モデルは、8年を超えるデバイス寿命が高い初期費用を相殺することを示しており、神経補綴市場において神経補綴を最後の手段ではなく第一選択肢として位置づけています。
感音性難聴の発生率の増加
都市部の騒音暴露と工業化が人工内耳の普及を加速させる一方、グラフェン導体を搭載した次世代両側電極アレイが残存聴力を保護し、空間的な音の知覚を改善しています [2]。小児早期インプラントプログラムは個々のデバイスアップグレードサイクルを延長し、神経補綴市場内の生涯価値プールを拡大しています。スマートフォン連携の音声処理ソフトウェアが音響プロファイルをパーソナライズし、プレミアム人工内耳システムを差別化しています。
技術の小型化とバイオマテリアルの進歩
切り紙パターン電極と超薄型グラフェン層により、組織への外傷を最小限に抑えた3次元神経信号の取得が可能になっています。ワイヤレス電力モジュールは機能寿命を15年以上に延長し、電池交換手術を削減します。マイクロワットで動作するニューロモーフィックチップが熱損傷なしに継続的なオンボード分析を可能にし、神経補綴市場全体で臨床医の意思決定を強化する精密刺激とデータ豊富な洞察を提供しています。
神経調節インプラントに対する償還の拡大
脊髄および脳深部処置に対して6,700〜34,000米ドルの範囲に及ぶCMSの償還率は、機能的改善に支払いを連動させる価値ベースの支払いモデルを正当化しています。民間保険会社もこれらの方針を踏襲し、被保険者への普及を促進しています。FDAの画期的デバイスプログラムはさらに承認期間を短縮し、神経補綴市場内でクローズドループシステムを上市する企業に商業的な追い風を提供しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インプラントの高い取得コストおよび外科的コスト | -1.8% | 世界規模、特に新興市場で顕著 | 短期(2年以内) |
| 薬理学的・身体的リハビリテーション代替療法の利用可能性 | -1.4% | 代替療法が確立されている北米・EU | 中期(2〜4年) |
| 専門的な機能的神経外科人材の不足 | -1.6% | 世界規模、特にアジア太平洋および新興市場で深刻 | 長期(4年以上) |
| 選択的認知強化に関する倫理的・規制上のハードル | -1.1% | 北米・EUの規制管轄区域、中国は枠組みを整備中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インプラントの高い取得コストおよび外科的コスト
2万4,000〜6万米ドルで価格設定された埋め込み型パルス発生器と10万米ドルを超える処置費用がアクセスを制限しており、特に神経外科センターが少ない地域では顕著です。世界で200施設のみが必要な多職種専門知識を有しており、新たなリース契約やリスク共有型支払いオプションが拡大するまで、低所得地域への神経補綴市場の普及がボトルネックとなっています。
薬理学的・身体的リハビリテーション代替療法の利用可能性
新たな神経疾患治療薬、バーチャルリアリティ理学療法、経頭蓋磁気刺激が、多くの患者が永続的なインプラントへの同意前に試みる可逆的な選択肢を臨床医に提供しています。テレヘルスによる認知行動プラットフォームがさらにデバイスの普及を遅らせ、費用対効果の優位性を示す直接比較アウトカムデータが得られるまで、特定の神経補綴市場セグメントにおける近期成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
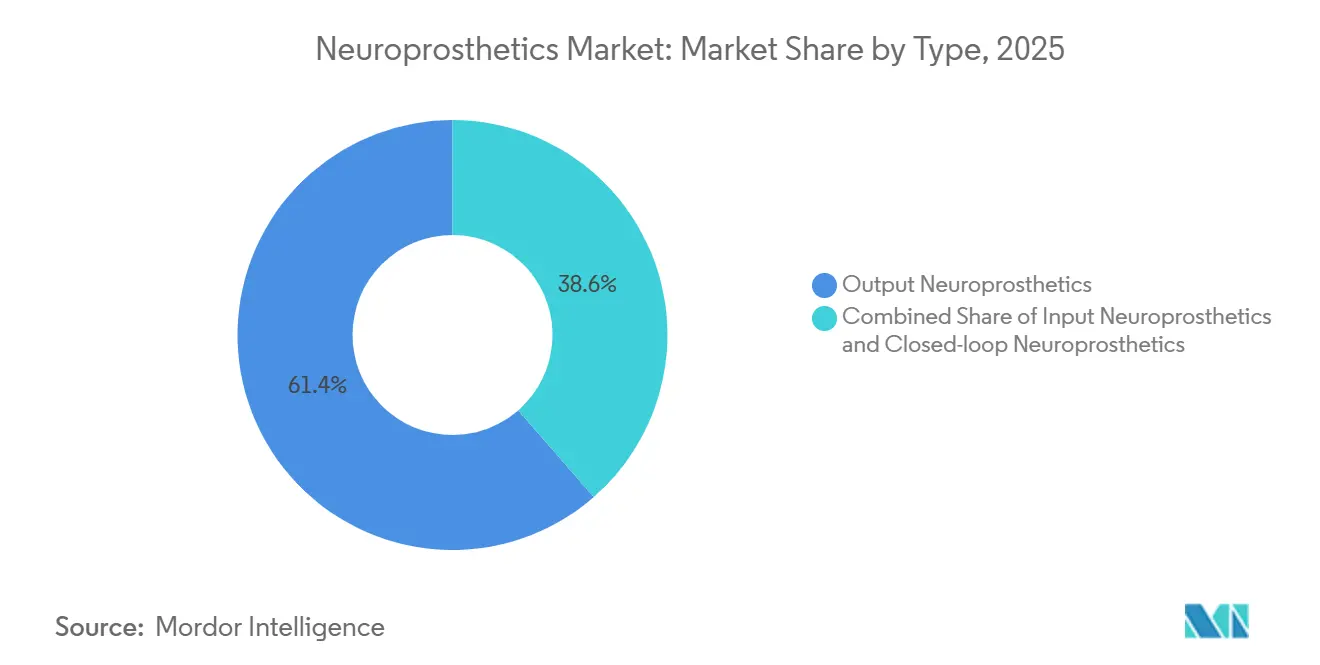
適応型システムが治療精度を牽引出力型デバイスは、成熟した脳深部刺激、脊髄刺激、人工内耳のフランチャイズにより、2026年のニューロプロステティクス市場の61.41%を依然として支配しています。皮質の意図をデコードする入力インターフェースは、麻痺を持つユーザーと外部ロボティクスを結びつけ、ニューロプロステティクス市場のアドレサブルベースを拡大しています。継続的なアルゴリズムの改良により外来受診が減少し、優れた長期アウトカムが支援されることで、適応型プラットフォームが予測期間における戦略的成長エンジンとなっています。
出力型デバイスは、成熟した脳深部刺激、脊髄刺激、人工内耳のフランチャイズにより、2026年のニューロプロステティクス市場の%を依然として支配しています。皮質の意図をデコードする入力インターフェースは、麻痺を持つユーザーと外部ロボティクスを結びつけ、ニューロプロステティクス市場のアドレサブルベースを拡大しています。継続的なアルゴリズムの改良により外来受診が減少し、優れた長期アウトカムが支援されることで、適応型プラットフォームが予測期間における戦略的成長エンジンとなっています。ニューロプロステティクス市場全体の拡大への影響。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
コンポーネント別:
ソフトウェアインテリジェンスがハードウェアプラットフォームを変革植込み型ハードウェアは2026年の収益の66.26%を占めましたが、メーカーが機械学習分析をレガシーデバイスに重ねるにつれ、AI駆動型ソフトウェアモジュールが成長しています。外部ウェアラブルは高帯域幅の皮質記を処理し、信号忠実度を維持しながらインプラントの複雑さを軽減しています。予測メンテナンスダッシュボードはバッテリー消耗とインピーダンスドリフトを検知し、ニューロプロステティクス市場全体で予定外の外来受診を削減しています。
規制フレームワークは現在、費用のかかる外科的再手術を経ずに市販後ソフトウェアのアップグレードを許可しており、製品ライフサイクルを延長しています。NeuroPaceのクラウド連携発作解析は、デジタル差別化されたオファリングへの転換を示しており、機械学習対応医療機器に関するFDAの新たなガイダンスにより、ニューロプロステティクス市場内でソフトウェアサブスクリプションが継続的な収益チャネルとしてさらに定着することが期待されます。
技術別:
末梢アプローチが中枢優位に挑戦皮質および末梢神経刺激は、低侵襲ステント電極および経皮的リードが外科的リスクを軽減することで拡大しています。脳静脈を経由して展開する血管内ブレイン・コンピューター・インターフェースは開頭術を完全に回避し、高度な神経外科手術室を持たない病院にもニューロプロステティクス市場を開放しています。
迷走神経および脛骨神経を標的とした末梢プログラムは、うつ病、炎症、膀胱機能障害への適用を拡大し、収益源を多様化しています。脳と末梢部位を組み合わせた多標的レジメンは複雑な疾患に対する臨床的関心を集めており、ハイブリッドパラダイムがニューロプロステティクス市場全体の治療アルゴリズムを再形成する時代を示しています。
用途別:
精神科的適応症が治療パラダイムを再形成クローズドループ皮質インプラントを用いた治療抵抗性うつ病の試験では、強固で迅速な症状緩和が明らかになり、規制当局が適応拡大ガイダンスの策定を進めています。人工内耳および新興の網膜プロステーシスは感覚喪失の収益を引き続き支配しており、記憶を支援する海馬刺激装置はアルツハイマー病を対象としたフェーズII試験に入り、ニューロプロステティクス市場内に新たな需要ベクターを設定しています。
軍事・航空宇宙機関は、オペレーターの認知能力と人間・機械統合の強化を目指す拡張研究に資金を提供しています。選択的拡張は倫理的に議論を呼ぶものの、これらの助成金はプラットフォームの成熟を加速させ、技術スピルオーバーを通じてニューロプロステティクス市場の治療セグメントに間接的な恩恵をもたらしています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
在宅ケアが提供モデルを変革病院は、外科的インプラント手術と初期プログラミングが三次医療センターで行われるため、2026年の売上の57.58%を占めました。しかし、遠隔ケアプラットフォームと臨床医監督下の患者アプリが在宅および外来設定への移行を促進しています。セキュアなモバイルダッシュボードにより、ユーザーは事前に定められた範囲内で刺激を調整でき、ニューロプロステティクス市場全体でフォローアップ外来の負担を軽減し、全体的なケアコストを削減しています。
リハビリテーションクリニックは、在宅での脳卒中回復のためにポータブルブレイン・コンピューター・インターフェースヘッドセットを活用し、デジタル療法セッションの償還を獲得しています。支払者がアウトカムベースの契約を承認するにつれ、テレメトリー、テレヘルス、AIガイドコーチングを組み合わせた分散型モデルがニューロプロステティクス市場のシェアを拡大していくでしょう。
地域分析
北米神経補綴市場
北米は2026年の世界収益の44.92%を提供し、密度の高い機能的神経外科ネットワーク、クローズドループ刺激装置に対するメディケアの支払い適用、および商業化期間を短縮するFDAブレークスルーデバイス経路によって支えられています。米国の病院グループは現在、客観的な移動能力またはてんかん発作減少のマイルストーンに支払いトランシェを結びつけるリスクシェア契約を交渉しており、実世界エビデンスの生成を加速し、ニューロプロステティクス市場の継続的な成長を促進しています。
欧州神経補綴市場
欧州は厳格な医療機器規制基準に基づき、利用者の安全性を確保しながら、汎地域的なCEマーク市場参入ルートを維持しています。ドイツなどの国々は、検証可能な生活の質向上をもたらすインプラントを評価する医療技術評価フィルターを適用しており、このエビデンス重視の姿勢が持続可能な普及曲線を育んでいます。EUが資金提供するホライズン・ヨーロッパのコンソーシアムは、生分解性電極および適応型皮質インターフェースへの投資を行い、域内発のイノベーションが地域の神経補綴市場パイプラインに直接供給される体制を確保しています。
アジア太平洋神経補綴市場
アジア太平洋地域は最も速く成長しているクラスターであり、2032年にかけて年平均成長率9.18%と予測されています。中国の国家薬品監督管理局は侵襲的ブレイン・コンピューター・インターフェース留置に対して902 米ドルの償還コードを試験的に導入しており、工業情報化部はニューラルインターフェースを戦略的新興産業として位置づけています。日本と韓国は先進的な半導体サプライチェーンをコスト効率の高いインプラント製造に転換しており、インドは第一線都市を超えてデバイスアクセスを拡大する神経リハビリテーションセンターを拡充しています。これらの動きが合わさることで、今後10年末までにより民主化されたニューロプロステティクス市場の景観が支援されます。
規制環境
米国では、神経補綴装置メーカーはFDAのデバイス承認経路(510(k)、De Novo、PMA)の中で事業を展開しつつ、センシング、接続性、ソフトウェア駆動型療法機能を追加する神経学的インプラントに対する品質システム審査の強化に対応している。FDAは2024年2月に品質管理システム規則(QMSR)最終規則を発行し、21 CFR Part 820をISO 13485に整合させ、埋込型神経刺激および感覚補綴プラットフォームに向けて、世界の製造業者に文書の統一、サプライヤー管理、ライフサイクルリスクマネジメントを促した。製品の変更管理についても、埋込型システムに関するPMA補足申請が継続しており、その一例として2025年5月にNeuros Medical Altius Direct Electrical Nerve Stimulation Systemの設計およびコンポーネント更新を対象としたPMA補足申請(P230020/S002)がFDAにより承認された。
欧州では、埋込型およびクラスIIIの神経補綴装置においてEU医療機器規則(MDR)への準拠が引き続き中心的な課題であり、2026年の規制調整では、確立された技術に関する行政負担と臨床エビデンス要件が焦点となっている。欧州委員会は2026年3月に委任規則(EU)2026/1451を採択し、MDR第61条第6項(b)に基づき臨床試験の義務を免除できる埋込型およびクラスIII機器のリストを拡大した。また、クラスIIb埋込型機器の技術文書評価要件に関する免除を更新する委任規則(EU)2026/1359も採択した。一方、FDAは2026年2月に品質システム査察技術(QSIT)から新たな査察プロセスへ移行し、神経補綴装置が閉ループ型・適応型プラットフォームへと進化する中で、査察対応力、市販後調査、ソフトウェア変更管理の重要性が一層高まっている。
バリューチェーン分析
神経補綴のバリューチェーンは、神経科学研究および知的財産創出(大学および臨床センター)から、デバイス設計・検証(信号処理、刺激アルゴリズム、ヒューマンファクター)、そして医療グレードの電子機器と埋込用材料を組み合わせた製造工程へと至る。上流の依存要因には、生体適合性ASIC向けの専門半導体ファウンドリ、高精度電極アレイの製造(少量・高精度生産)、ISO 13485認証を受けたクリーンルーム組立および滅菌検証が含まれ、これらが開発期間に12~24ヵ月を追加する場合がある。規制承認経路の選択(510(k) 対 PMA/De Novo/IDE)は、設計管理、臨床エビデンス生成、商業化の順序に影響を与える。新しい皮質インターフェースの分野における最近の動きとしては、2025年3月にPrecision NeuroscienceがLayer 7-T Cortical InterfaceについてFDAの510(k)承認(K242618)を取得したことが挙げられる。
下流では、流通と導入は機能的神経外科および神経調節センターに依存しており、臨床医の研修、プログラミングインフラ、長期サービスモデルが購買決定を左右する。米国とドイツでは、病院の調達がデバイス購入とパラメータ最適化、遠隔モニタリング、保守などの継続サービスを分離するアンバンドル型契約へと移行しており、ソフトウェア中心の収益を支えつつ、稼働率や埋込後サポートへの期待も厳しくなっている。地域のサプライチェーンの深度も変化している。中国は2026年3月にブレイン・コンピュータ・インターフェースを第15次五カ年計画(2026~2030年)に組み込み、2026年6月までにNMPAの状況では5件の承認済みブレイン・コンピュータ・インターフェース製品が報告されており、これは臨床応用と製造規模拡大の連携を示すもので、部品調達、試験実施地の可用性、地域生産拠点に影響を与える可能性がある。
競合ランドスケープ
市場集中度
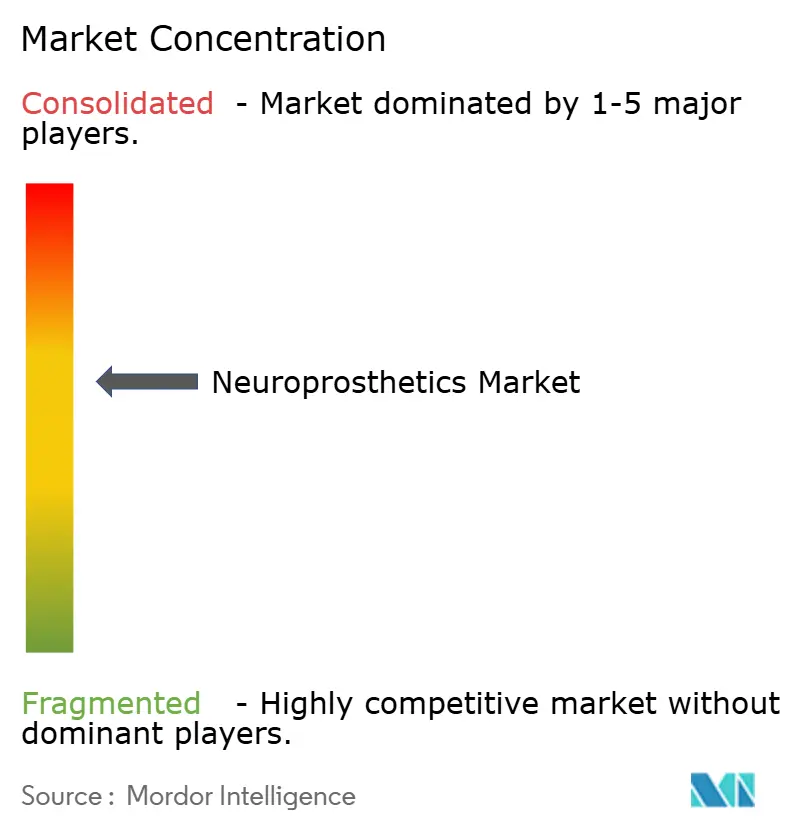
Medtronic、Abbott、Boston Scientificなどの大手企業は、数十年にわたる臨床医との関係と市販後安全性アーカイブを活用してレガシーフランチャイズを支えています。これらの企業の合算収益は依然として神経補綴市場の半分以上を超えていますが、ソフトウェアの俊敏性とニッチな適応症への集中により、新興企業が規模以上の影響力を発揮しています。Neuralinkの低侵襲縫合機ロボットとSynchronの血管内電極ステントは2024年にFDA治験機器免除を取得し、スタートアップが厳格な米国規制を乗り越えられることを証明しました。
戦略的統合が進行中です:Globus Medicalが2025年にNevroを2億5,000万米ドルで買収し、クローズドループ脊椎疼痛技術を取得してGlobusの脊椎外科チャネルを通じてクロスセルしています。Boston Scientificは2024年2月にWaveWriter SCSのFDA認可を取得して刺激ポートフォリオを拡大し、適応型治療エンジンに置かれるプレミアムを強調しました。特許分析では、フレキシブルグラフェン導体とワイヤレス電力テレメトリーの周辺に最も多くの出願が集中しており、Blackrock NeuroTechやParadromicsなどの大学スピンアウトが主要なノウハウを広い業界にライセンス供与し、神経補綴市場の競争的タペストリーを豊かにしています。
長期的には、多部位センシング、エッジAI、クラウド分析をサブスクリプション価格のエコシステムに統合するベンダーに優位性が集まるでしょう。これらの能力がデータロックインを生み出し、価値ベースの支払い契約への道を開き、医療システムがアウトカム連動型調達に転換するにつれて、統合されたデジタルハードウェアプレーヤーが神経補綴市場の追加シェアを確保する立場に置かれます。
神経補綴業界リーダー
-
Medtronic PLC
-
LivaNova PLC
-
Cochlear Limited
-
Boston Scientific Corp.
-
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
ニューロプロステティクス市場 このレポートでカバーされる企業
- Abbott Laboratories
- Blackrock Neurotech
- BlueWind Medical
- Boston Scientific
- Cochlear
- Cognixion
- Cortigent, Inc. (Vivani Medical, Inc.)
- Demant
- LivaNova
- MED-EL
- Medtronic
- Mobia Medical
- Neuralink Corporation
- Neuroelectrics
- NeuroPace
- Nevro
- Paradromics
- Pixium Vision SA (Science Corporation)
- Sonova
- Synchron
市場機会と将来展望
ブレイン・コンピュータ・インターフェースおよび適応型神経刺激プログラムが実現可能性検証から規制対象の臨床パイプラインおよび初期の商業手術へと移行するにつれ、商業化の機会が拡大している。中国では、Neuracle Medical Technology(Shanghai)が2026年3月にNEOシステムについて埋込型BCIクラスIII医療機器としてNMPAの承認を取得し、続いて2026年7月に上海の華山病院で初の商業処方および埋込手術が実施されたと報告されている。これは、埋込型神経インターフェースにおける病院ベースの処方、埋込後プログラミングサービス、より広範な入札参加のための明確なテンプレートを提供する一方、世界の競合企業に対して製造、臨床エビデンス、外科医研修の各面での現地化を加速させる圧力をかけている。
米国および欧州では、主要な空白領域は慢性かつ高帯域の埋込型プラットフォームと、センシングおよびAI対応アルゴリズムを安全に反復開発するために必要なデジタル層に集中している。2024年12月のFDAによる事前変更管理計画(PCCP)ガイダンスなどの措置は、AI対応医療機器機能の市販後の体系的な発展を支援し、閉ループ型・ソフトウェア主導型療法への移行と整合している。欧州でも技術・適合性評価インフラが更新されており、神経外科用インプラントに関する整合規格の2026年1月更新(EN ISO 7197:2024を含む)や、MDRおよびIVDRの下で認証機関の要件、期限、価格設定を標準化する2026年5月の実施規則(EU)2026/977が挙げられる。企業活動も短期的な導入経路を強化しており、Paradromicsが2026年2月にミシガン大学でConnexus IDE試験の登録を開始し、2026年6月に発話回復のための最初のヒト埋込を完了したこと、またABILITY Neurotechが2026年5月にオランダのIMDD承認を取得し、UMCユトレヒトで無線BCIの最初の慢性埋込試験を開始したことが含まれる。
最近の産業開発事情 ニューロプロステティクス市場
- 2026年7月:Cochlear LimitedがCochlear Osia 3 Sound ProcessorのFDA承認を発表し、1回の充電で最大30時間の聴取が可能なリチウムイオン電池設計と、高周波出力性能の向上を追加した。この承認により、Cochlearの埋込関連補聴ソリューションにおける地位が強化され、埋込コンポーネントを変更することなく新しいプロセッサを通じたエコシステムのアップグレードが可能になる。
- 2026年3月:Boston ScientificがNalu Medicalを6億米ドルで買収完了し、電池不要の末梢神経刺激プラットフォームを神経調節ポートフォリオに追加した。この取引により、Boston Scientificは従来のSCSおよびDBS領域を超えて事業範囲を拡大し、小型化・サービス集約型の慢性疼痛分野における競争圧力が増している。
- 2025年2月:Medtronicが、パーキンソン病患者向けのBrainSense Adaptive脳深部刺激療法(aDBS)について米国FDA承認を取得し、脳活動に基づいて療法をリアルタイムで調整できるようにした。この承認により、センシング対応の閉ループ型神経調節への移行が進み、適応型アルゴリズムによる臨床的差別化の基準が高まった。
ニューロプロステティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、運動・感覚・認知機能の回復、代替、または調節を目的として中枢神経系または末梢神経系に接続するニューロプロステティクスデバイスから得られる収益を対象としており、埋め込み型および体装着型システムを含む。
対象外の範囲:経頭蓋磁気刺激などの非侵襲的神経調節ツールおよびコンシューマー向けウェアラブルEEGヘッドセットは除外する。
セグメンテーション概要
- タイプ別
- 入力型神経補綴
- 出力型神経補綴
- クローズドループ型・適応型神経補綴
- コンポーネント別
- 埋め込み型デバイス
- 外部ウェアラブルユニット
- ソフトウェアおよびアルゴリズム
- 技術別
- 脳深部刺激療法(DBS)
- 脊髄刺激(SCS)
- 迷走神経刺激(VNS)
- 皮質および末梢神経刺激
- 用途別
- 運動障害(パーキンソン病、本態性振戦など)
- 感覚喪失(聴覚、視覚)
- 認知・精神科的疾患(アルツハイマー病、うつ病、心的外傷後ストレス障害)
- 慢性疼痛およびてんかん
- エンドユーザー別
- 病院
- 専門・リハビリテーションクリニック
- 在宅ケアおよび外来設定
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ニューロプロステティクスの採用を支える需要とケアパスウェイのマッピングから始まり、それをモデリングのインプットへと変換した。米国FDAのデバイスデータベースおよび安全性に関するコミュニケーション、米国メディケア・メディケイドサービスセンターの支払いおよびコーディング参照資料、世界保健機関の疾病負担および障害に関する出版物などの公開情報を活用し、治療対象、治療実施場所、および報告に用いられる臨床的根拠を整合させた。
前提条件を現実に即したものとするため、デバイスの発売および地域別の動向に関する企業の年次報告書、投資家向け資料、および信頼性の高い報道も参照し、想定価格および製品ミックスの変化の妥当性確認に活用した。特許データベースは、クローズドループ刺激やインターフェース改善など、イノベーションが集中している領域を特定するために選択的に使用した。上記のソースはあくまで例示であり、収集・検証・明確化のために追加の公開データおよび有料データも参照した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは十分に説明できなかった採用状況の一部、特に経時的な埋め込み件数、交換行動、およびデバイスタイプ別の実際の価格動向を検証するために実施した。主要地域のメーカー、コンポーネントおよびコントラクトパートー、臨床医、病院の調達担当者と幅広く対話し、モデルに外れ値が生じた際にはフォローアップの質問を通じてインプットを再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:12% | アジア太平洋:45% |
| 中位層:42% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:21% | マネージャー:52% | 南北アメリカ:18% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築し、公表された医療統計およびカバレッジシグナルから処置件数および患者プールを再構築した後、デバイスの適格性および採用率を通じてフィルタリングし、年間ユニット需要を推計した。次に、埋め込み価格のサンプリングやサプライヤーとの対話・チャネルチェック・公表された出荷動向からのボリューム相互確認を含む選択的なボトムアップ近似を用いて結果を裏付けた。これにより、トップダウンの結果が過度に楽観的に見えた箇所の合計値を調整した。
モデルにおいて最も重要な実務的インプットは、埋め込み型神経刺激処置件数、人工内耳の適応候補者数と普及率、インストールベースと交換サイクル、デバイスクラス別の平均販売価格レンジ、および主要市場における償還カバレッジの安定性であった。国レベルの詳細データが乏しい場合は、専門センターの密度や相対的な支払者サポートなどの代理指標を使用し、影響をテストできるようギャップを可視化した状態に保った。
予測においては、シナリオ分析を用いて主要変数にストレスをかけ、最終的なパスは採用・価格・規制ペースに関する専門家コンセンサスに基づいて設定した。前提条件が非現実的な形で連動した場合は、それらを分離して再推計し、予測の説明可能性と再現性を維持した。
データ検証と更新サイクル
アウトプットは複数のステップで検証した。まずユニットから金額への整合性チェックを行い、次に処置件数の成長、償還の変化、新適応症の承認などの独立したシグナルと成長率を比較した。地域またはデバイスタイプに急激な変化が見られた場合は、その要因を特定の前提条件まで遡り、デスクエビデンス変化を支持しない場合は回答者に再確認を行った。
最終承認前に、モデルとナラティブはピアレビューを経て、計算ロジック・インプット・変換が二重にチェックされる。レポートは年次で更新され、主要な規制承認や急激な価格変動どの重要事象が発生した場合には中間更新が行われる。納品直前には最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceのニューロプロステティクス市場規模算定と他の公表推計との比較
ニューロプロステティクスの公表値は、トピック名が同じように見えても必ずしも一致しない。これは、デバイスの境界と計算ルールが調査によって異なる場合があるためである。また、企業が異なる基準年、通貨タイミング、および特定の隣接技術を市場の一部として扱うかどうかを選択することによっても差異が生じる。
最大のギャップは通常、スコープと測定方法の選択から生じる。例えば、非侵襲的神経調節が含まれるかどうか、サービスおよびフォローオン収益がデバイス販売と混在しているかどうか、そして新しい高スペックシステムがシェアを獲得するにつれて価格上昇がどの程度速いと仮定されているかなどである。更新頻度も重要であり、処置の回復、償還の更新、および承認タイミングが近期の実績値を急速に変化させる可能性がる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 8.93 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 16.80 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広い収益フレームを適用しているように見受けられる。これにより、より多くの下流収益とより速い価格上昇が想定される場合に合計値が高くなる可能性がある。 |
| グローバルリサーチ出版社B | 11.63 ビリオン 米ドル(2025年) | より厳格な収益定義と早期サイクルの採用前提を反映していることが多く、高コスト埋め込みカテゴリーにおける想定ユニットベースが縮小する可能性がある。 |
処置に連動した採用指標を追跡し、価格および交換サイクルの前提条件を毎年更新することで、Mordor Intelligenceは合計値を非侵襲的な隣接ツールと混在させることなく、埋め込み型および体装着型ニューロプロステティクスシステムに紐付けた状態を維持している。表中のばらつきは主に基準年の選択と収益の計上範囲の広さによって説明されるため、このアプローチは明確なインプットから監査・再実行が容易な状態を保っている。
レポートで回答される主要な質問
神経補綴市場の規模はどのくらいですか?
ニューロプロステティス市場規模は2026年に89.3 ビリオン 米ドルであり、年平均成長率8.81%で2032年までに148.3 ビリオン 米ドルに達する見込みです。
神経補綴市場で最も速く成長しているセグメントはどれですか?
クローズドループ適応型システムはタイプセグメントで最も速く成長しており、リアルタイムフィードバック機能により2032年にかけて年平均成長率9.84%で上昇すると予測されています。
神経補綴市場の主要プレーヤーは誰ですか?
Medtronic PLC、LivaNova PLC、Abbott Laboratories、Boston Scientific Corp.、およびCochlear Limitedがニューロプロステティクス市場で事業を展開する主要企業です。
神経補綴市場で最も速く成長している地域はどこですか?
アジア太平洋地域は予測期間(2027年~2032年)において最も高いCAGRで成長すると推定されています。
脳深部刺激療法は新興技術と比較してどの程度優位ですか?
脳深部刺激療法は2026年の収益の15.77%を占めましたが、低侵襲的手法の成熟に伴い、皮質・末梢神経刺激が年平均成長率8.76%でより速く拡大しています。