
神経科学市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 41.21 十億米ドル |
| 市場規模 (2031) | 55.18 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経科学市場分析
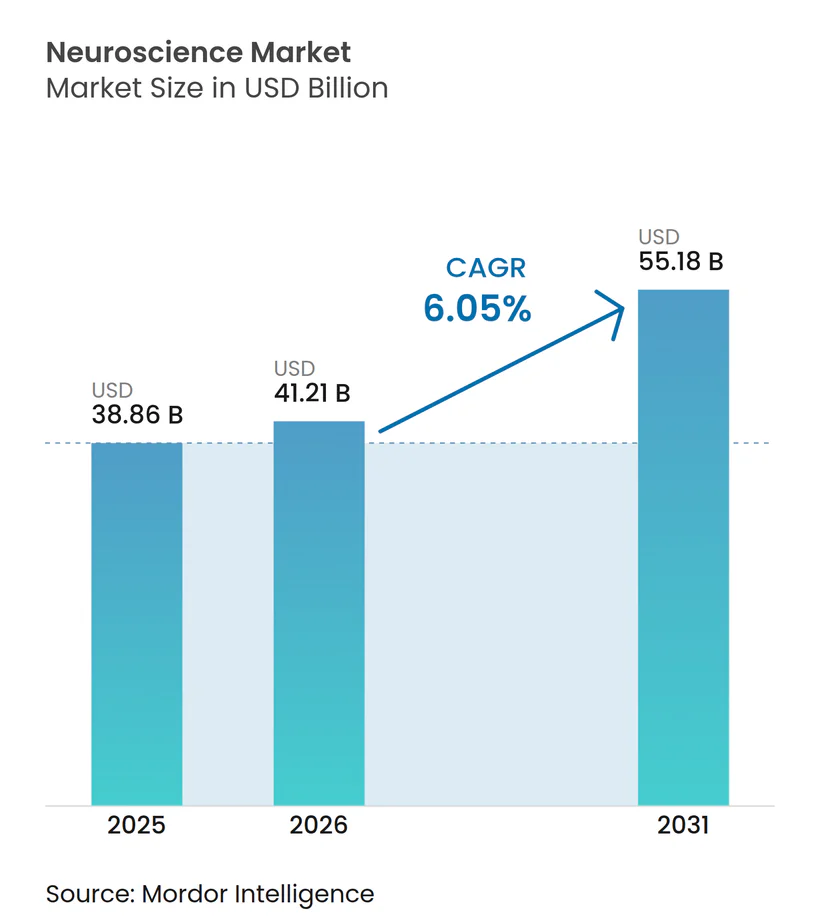
2026年の神経科学市場規模は41.21 ビリオン 米ドルと推定され、2025年の38.86 ビリオン 米ドルから成長し、2031年には55.18 ビリオン 米ドルに達する見込みで、2026年から2031年にかけて6.05%のCAGRで成長します。神経疾患が世界で34 ビリオン 件に上り、全治療領域の中で最大の疾病負担を占めることから、現在の神経科学市場規模は大きな勢いを示しています[1]。高齢化人口動態、現在0.19 mmの解像度を実現する7テスラ以上の画像システムの急速な普及、そして適応型ブレイン・コンピューター・インターフェースにおける継続的な技術革新が需要を牽引しています。リアルタイムAI意思決定支援ツール、マルチモーダルデータ融合プラットフォーム、小型化されたニューロエレクトロニクスが臨床的な適用範囲を広げ、モニタリングコストを削減しています。しかし、高額な初期設備投資コストと侵襲的神経技術をめぐる倫理的枠組みの進化が成長軌道を抑制し、市場参加者に資金調達および規制戦略の革新を迫っています。
主要レポートのポイント
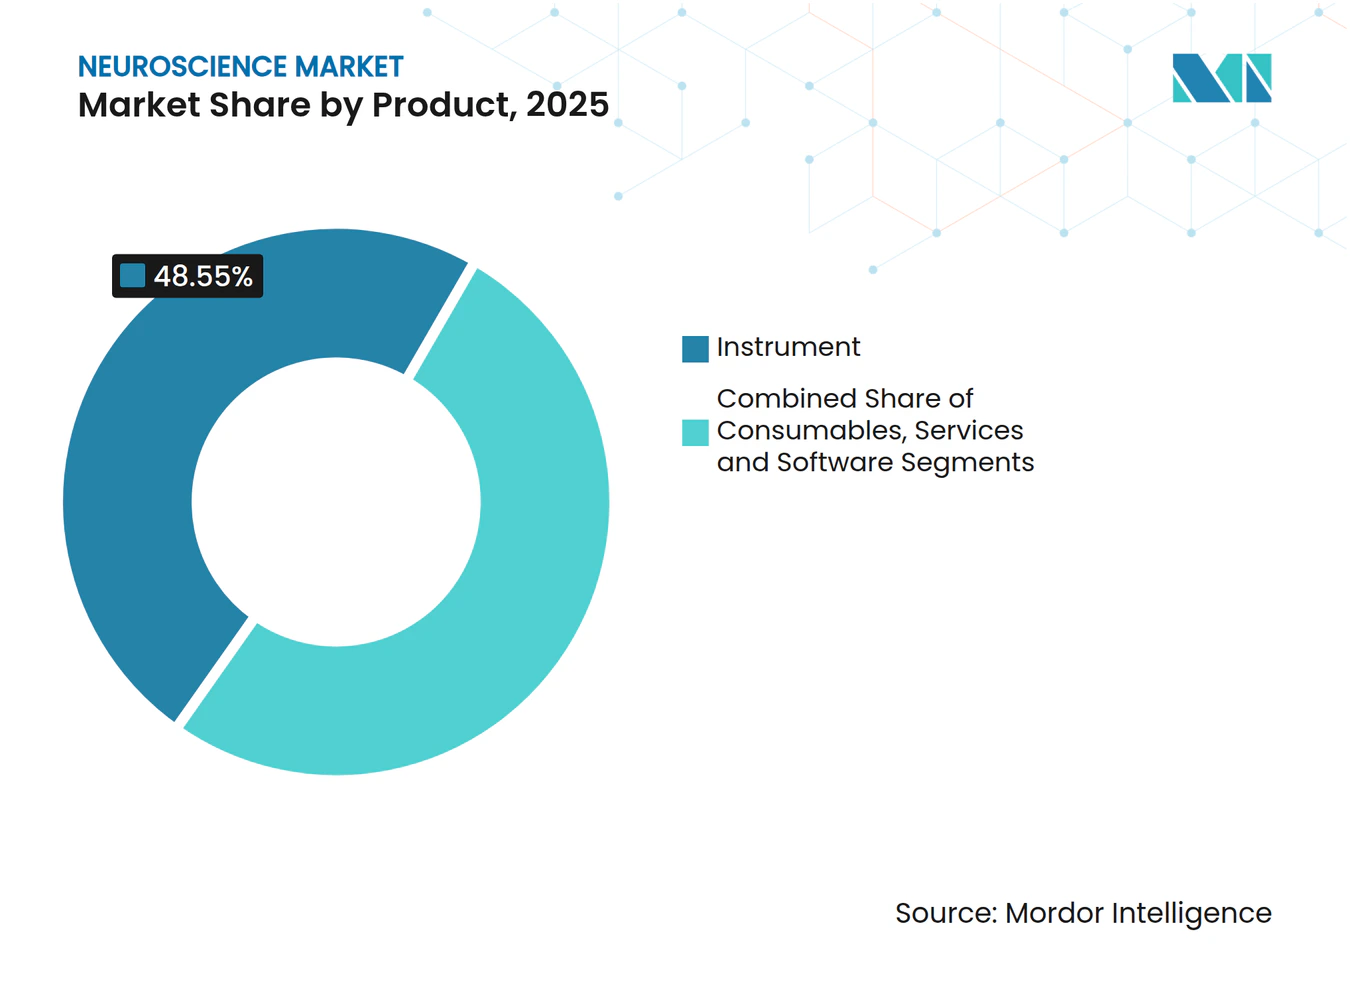
- 製品別では、機器が2025年の神経科学市場シェアの48.55%を占め、ソフトウェア&サービスは2031年にかけて6.11%のCAGRで拡大する見込みです。
- 技術別では、神経画像が2025年の神経科学市場規模の41.82%を占め、神経刺激は2031年にかけて6.33%のCAGRで成長する見込みです。
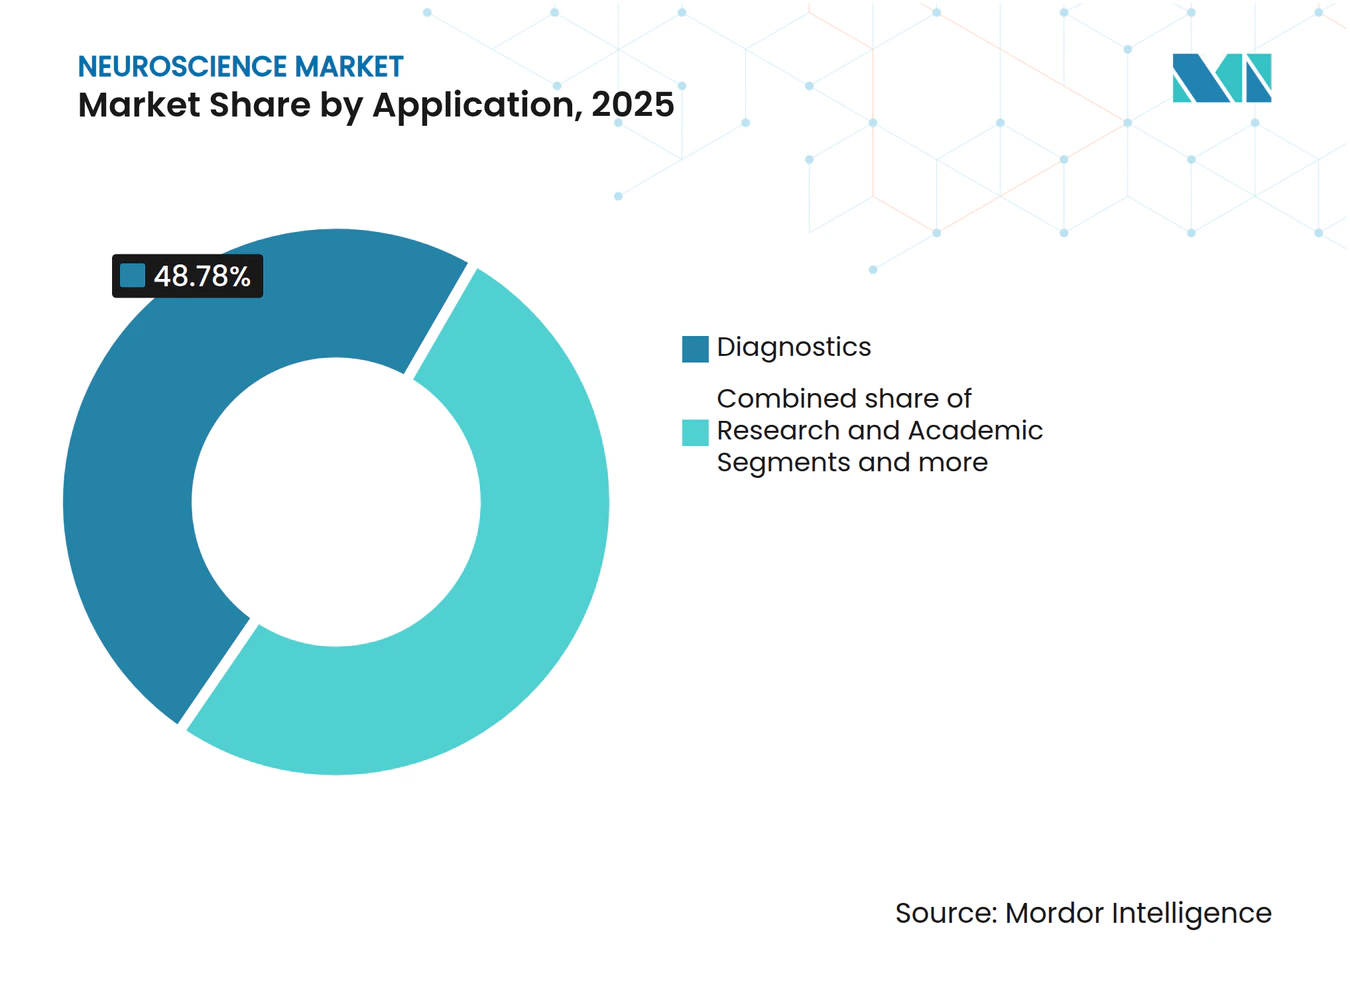
- 用途別では、診断が2025年の収益シェアの48.78%をリードし、治療モニタリングは2031年にかけて6.55%のCAGRで拡大する見込みです。
- エンドユーザー別では、病院・クリニックが2025年の神経科学市場規模の47.30%を占め、診断検査室が2031年にかけて最も高い予測CAGRである6.78%を記録する見込みです。
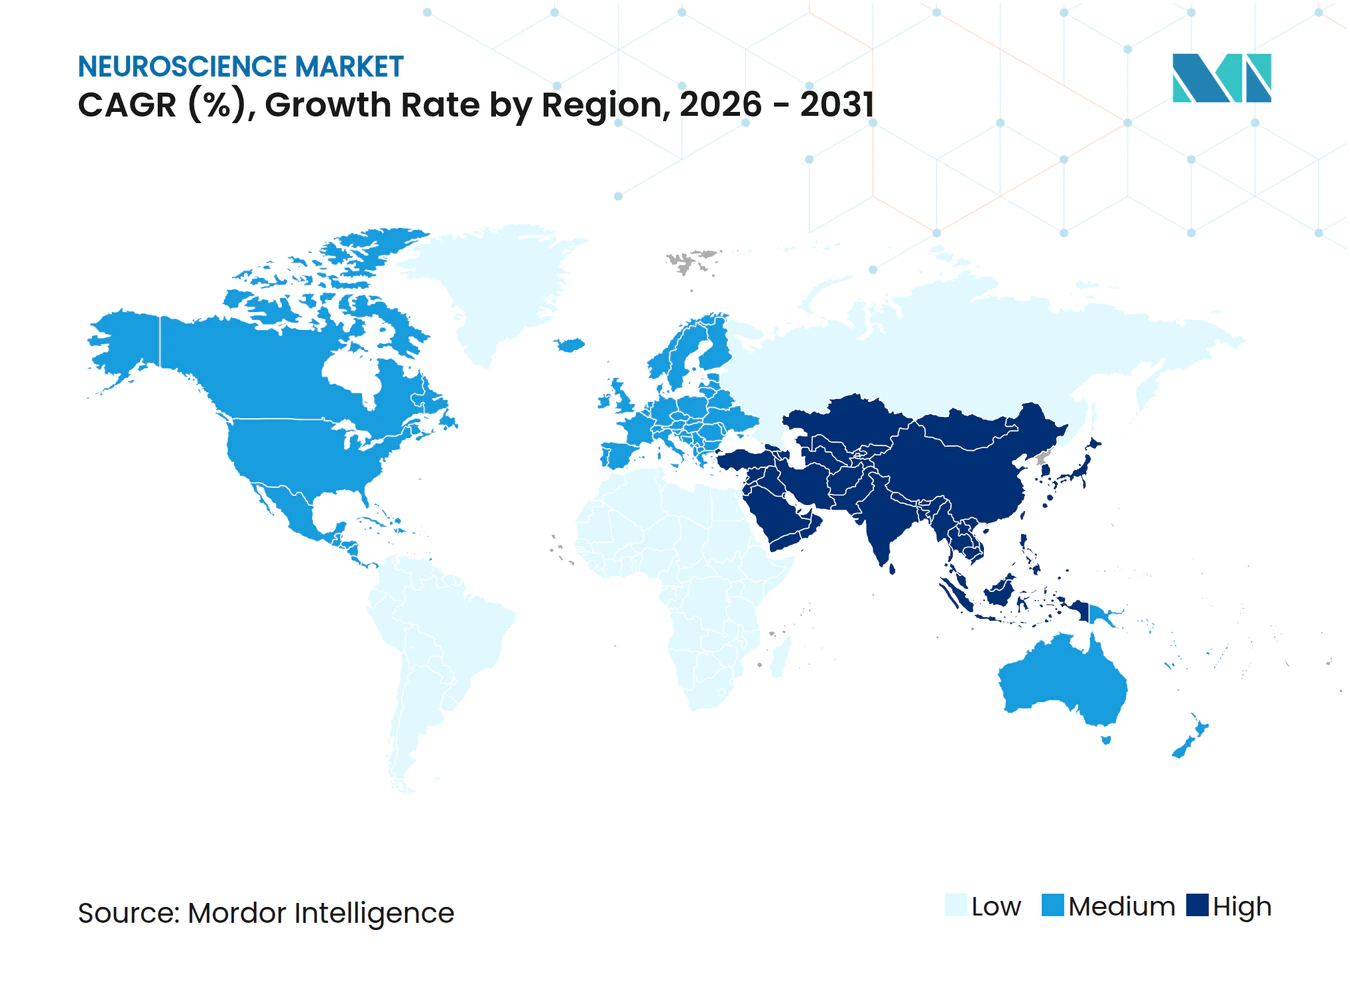
- 地域別では、北米が2025年の神経科学市場規模の41.90%を占め、アジア太平洋地域が2031年にかけて最も高い予測CAGRである6.97%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 神経変性疾患の有病率の上昇 | +1.8% | 世界全体—北米、欧州、東アジアで最大 | 長期(4年以上) |
| 高磁場神経画像(7テスラ以上)における技術的飛躍 | +1.2% | 北米・EUがリード、アジア太平洋地域が追随 | 中期(2〜4年) |
| AIを活用したマルチモーダルデータ統合プラットフォーム | +1.0% | 世界全体;先進国市場での早期導入 | 中期(2〜4年) |
| 在宅モニタリング向けニューロエレクトロニクスの小型化 | +0.8% | 世界全体;北米・EUでの消費者普及が先行 | 中期(2〜4年) |
| ブレイン・コンピューター・インターフェースの商業化の波 | +0.7% | 北米がリード;中国とEUが加速 | 長期(4年以上) |
| 神経科学における官民研究開発助成金の増加 | +0.6% | 米国、中国、EUに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
神経変性疾患の有病率の上昇
神経疾患は2024年に34 ビリオン 人に影響を与え、これは世界人口の43.1%に相当し、4億4,300万の障害調整生存年数を占めています。疾患有病率は1990年から2024年にかけて18.2%上昇し、2050年までにさらに22%増加すると予測されており、パーキンソン病の患者数だけで2,520万人に達する見込みです。AIを活用したシステムはパーキンソン病の診断精度96%を達成しており、先進的なツールが長期的なケアコストを削減しながら治療成果を改善できることを示しています。東アジアと欧州における人口高齢化が早期診断および個別化ケアパスへの需要を高めています。医療システムの計画立案者は予防的神経学プログラムをますます優先するようになっており、公的・民間施設全体での画像・刺激機器の継続的な調達を支援しています。
高磁場神経画像(7テスラ以上)における技術的飛躍
超高磁場MRIは低磁場では得られない微細構造的知見を解明し、臨床医がてんかん焦点や微小血管病変をより早期に特定することを可能にします。FDA承認済みの7テスラプラットフォームが北米と欧州全域で稼働しており、Iseult 11.7テスラシステムは最先端研究において0.19 mmの解像度を実証しています[2]。ベンダーが磁石設計とサイト要件を改良するにつれ、コスト曲線は低下し始めています。ナトリウムおよびびまん性尖度マッピングを含む新たな画像コントラストと機能的モードが、脳卒中、多発性硬化症、神経腫瘍学にわたる鑑別診断を強化しています。規制当局は特定の安全ガイドラインを発行しており、臨床医の信頼を高め、病院の調達サイクルを加速させています。
AIを活用したマルチモーダルデータ統合プラットフォーム
専用アルゴリズムがEEG、fMRI、ゲノム、臨床記録を融合して一貫した神経的プロファイルを提示します。この能力はNeuroBind フレームワークによって例示されており、統合表現によってタスクパフォーマンスを向上させます。神経学症例で訓練された大規模言語モデルは、盲検評価において熟練した専門家を上回るパフォーマンスを示しています。FastGlioma などの術中ツールは悪性組織を10秒で92%の精度で分類し、手術時間を短縮します。AIプラットフォームは逆方向の恩恵ももたらし、神経科学的知見が次世代機械学習アーキテクチャを形成しています。クラウド対応の分析機能が高度な意思決定支援を中規模センターにまで拡大し、かつては学術病院に限られていた高度な解釈へのアクセスを民主化しています。
在宅モニタリング向けニューロエレクトロニクスの小型化
耳装着型EEGおよびメガネクリップ型システムは、大型装置なしに臨床グレードの記録を提供し、睡眠ベースのアルツハイマー病バイオマーカーの継続的なトラッキングを可能にします。てんかん患者は、信号品質基準を満たす超長期ウェアラブルEEGを通じて日々の発作確率予測を得ることができます。フレキシブル基板と頭皮非依存型電極の進歩が多様な集団における包括性を向上させています。規制当局は神経学的ウェアラブル機器専用の審査チームを設置しており、商業化を円滑化しています。生産量の増加に伴いユニットコストが低下し、小売およびテレヘルスチャネルが開拓され、神経科学市場全体が拡大しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度な画像・刺激システムの高い資本コスト | -1.4% | 世界全体、新興市場および小規模医療施設への影響が最大 | 中期(2〜4年) |
| 侵襲的神経技術をめぐる倫理的・規制的ハードル | -0.9% | 世界全体、地域によって規制の枠組みが異なる | 長期(4年以上) |
| クラウドベースの神経分析おけるデータプライバシーの懸念 | -0.6% | 世界全体、GDPRおよび類似のプライバシー重視地域であるEUへの影響が最大 | 中期(2〜4年) |
| 新興市場における訓練を受けた神経専門医の不足 | -0.5% | アジア太平洋地域、アフリカ、ラテンアメリカの新興市場、世界的な波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な画像・刺激システムの高い資本コスト
最先端の3テスラMRIの取得コストは約320万 米ドルに達し、7テスラプラットフォームはそれを大幅に上回り、予算制約のある病院にとって課題となっています。スキャナーの時間当たり使用料は480〜835 米ドルで、メンテナンス、ヘリウム、サービス契約のコストを反映しています。約200,000 米ドルで提供されるポータブル64ミリテスラMRIは、限られた臨床適応にしか対応できません。脳深部刺激療法の植込みは、償還政策にもかかわらず低所得患者にとってコスト面での障壁が依然として高く、神経外科医不足が待機時間を悪化させています。スキャン単位課金契約や官民リース事業などの革新的な調達モデルが、所有リスクを分散し普及を加速させるために台頭しています。
侵襲的神経技術をめぐる倫理的・規制的ハードル
既存のデバイスコードは神経データストリームを想定しておらず、規制当局は精神的プライバシーと長期的な患者サポートに関する新たなルールを策定しています。EU AI法は神経デバイスに対して必須のリスク分類と市販後サーベイランスを導入しており、市場投入までの期間が長期化する可能性があります。GDPRはさらに、生の脳データの国境を越えた転送を制限することで多国間試験を複雑にしています。デバイスメーカーが事業を閉鎖し、植込みユーザーをサポートなしに放置した過去の事例が、継続的ケアの保護措置の重要性を浮き彫りにしています。雇用ベースの神経モニタリング提案が認知的自由に関する議論を引き起こし、追加的な監視を促しています。規制当局は、市販後エビデンス収集に紐付けられたブレークスルーデバイス経路と条件付き承認を通じて対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
機器がイノベーションの波を牽引2025年、機器は神経科学市場シェアの48.55%を確保し、全体収益のほぼ半分を生み出しました。7テスラMRI、適応型脳深部刺激装置、高密度EEGなどの資本集約型プラットフォームが調達予算を支配し、神経科学市場規模の拡大軌道を支えています。ソフトウェア&サービスはクラウド分析、リアルタイム可視化ダッシュボード、アルゴリズム・アズ・ア・サービスの提供が既存ハードウェアから追加価値を引き出すことで、6.11%のCAGRで最も速く成長しています。消耗品は分子アッセイおよび電気生理学的検査の量に連動した安定した需要を維持しています。
成果ベースの契約へのシフトがベンダーにソフトウェア機能をハードウェアメンテナンスとバンドルするインセンティブを与え、プロバイダーの年間支出を平準化しています。2025年に承認されたMedtronicのBrainSenseシステムは、植込みリードが継続的な神経データをパーキンソン病ケア向けの適応制御ソフトウェアにストリーミングするハードウェアとアルゴリズムの統合モデルを例示しています。規制当局は脳刺激プログラミングアプリケーション専用の分類を公表しており、専門的な独立系ソフトウェアベンダーを奨励しています。病院が統合ワークフローを優先するにつれ、需要はスタンドアロン機器から取得、処理、遠隔フォローアップを統合したモジュール型エコシステムへとシフトしています。


注記: 全個別セグメントのシェアはレポート購入後に入手可能
技術別:
神経画像が主導権を維持しつつ刺激が加速神経画像は2025年収益の41.82%を占め、より広範な神経科学市場における基幹モダリティとしての地位を確固たるものにしました。成長は7テスラスキャナーの臨床適応の拡大、fMRI-fNIRSコンボの統合、コネクトミクス向けに500 mT/mの強度を達成した特殊グラジエントシステムの利用可能性から生まれています。しかし神経刺激は、運動障害に対する適応型脳深部刺激の承認とうつ病に対する経頭蓋磁気刺激の適用拡大に支えられ、6.33%のCAGRで最も速く進歩しています。
電気生理学はワイヤレスセンサーの小型化の恩恵を受け、三次医療センター以外での長期モニタリングを実用的なものにしています。分子・細胞アッセイは疾患の根本的なメカニズムを追跡し、画像・刺激由来のバイオマーカーを同時に活用する精密医療試験を支援しています。標準化機関はIEC安全規範の改定を継続しており、医療システム管理者に明確なガイドラインを提供し、資本計画の意思決定を加速させています。
用途別:
診断がリードしつつ治療モニタリングが加速診断機能は2025年収益の48.78%を占め、早期発見がコスト効率の高い神経学的ケアの要であり続けています。AI強化レポーティングが放射線科医のワークフローを合理化し、診断精度を向上させ、支配的なシェアを強化しています。治療モニタリングは2031年にかけて6.55%のCAGRを記録し、継続的な神経フィードバックに基づいて刺激強度を自動調整するクローズドループシステムへの依存度が高まっており、一つのワークフローにおける診断と治療の融合を示しています。
学術・橋渡し研究は世界中の数十億ドル規模の助成金制度から安定した支援を受け、高精度機器の神経科学市場規模を支えています。製薬・バイオテクノロジーのパイプラインは薬剤有効性の検証にマルチモーダルな読み出しを活用し、統合画像・生体液アッセイキットのクロスセル機会を創出しています。ウェアラブルから得られるデジタルバイオマーカーがクリニックと在宅環境をさらに橋渡しし、24時間の有効性評価を可能にしています。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
病院の優位性が検査室の勢いに直面病院・クリニックは2025年のセクター収益の47.30%を支配し、複雑な神経画像スイートと外科的神経刺激室を展開しています。診断検査室は現在、費用効率のための集中型高ボリューム検査を支払者が支持することで、最も速いCAGRである6.78%を記録しています。学術センターは、次世代の人材を育成するスタンフォード大学のニューロテック・トレーニングなどの助成金支援プログラムの拡大により、戦略的重要性が高まっています。
製薬スポンサーはバイオマーカー測定を専門検室にアウトソーシングし、高スループットEEG分析および放射性リガンドアッセイサービスへの需要を牽引しています。テレ神経学サービスが病院の影響力を物理的な壁を超えて拡大し、ポータブルデバイスがコミュニティクリニックに基本的な神経スクリーニングの提供を可能にすることで、神経科学市場全体のフットプリントを拡大しています。
地域分析
北米の神経科学市場
北米は2025年に41.90%の収益シェアでセクターをリードし、強固な償還政策と早期のFDA承認が急速な技術普及を促進しています。NIH BRAINイニシアチブによる年間4億 米ドルの継続的な資金提供が活発なイノベーションパイプラインを維持しています。プロバイダーネットワークは適応型脳深部刺激とウェアラブルEEGを標準的なケアパスウェイに統合しており、地域のリーダーシップを強化しています。
アジア太平洋地域の神経科学市場
アジア太平洋地域は野心的な国家プログラムと大規模な高齢化人口に支えられ、6.97%のCAGRで進歩しています。ブレイン・コンピューター・インターフェースに関する中国の政策青写真が加速した臨床試験と拡大する資本流入を支えています。日本のメーカーはロボティクスと画像の専門知識を次世代磁石設計に応用し、インドは医療インフラへの配分を三次医療病院に向け、社会経済的階層を超えた市場アクセスを拡大しています。
欧州・中東・アフリカの神経科学市場
欧州はEU AI法が安全性とパフォーマンスの義務を成文化し投資家の確実性を高めることで、バランスの取れた成長を維持しています。ハンチントン病に対するプリドピジンなどの新規治療薬に対する欧州医薬品庁の承認が補完的な診断需要を刺激しています。中東・アフリカ市場は依然として初期段階にありますが、神経外科医不足を軽減するための国際開発支援を受けており、現在低所得国では10万人当たり0.12人、高所得国では2.44人という水準にあります。
規制環境
神経科学機器、神経刺激システム、神経分析ソフトウェアは主に医療機器として規制されており、承認経路はリスククラスおよび地域によって異なります。米国では、神経学的デバイスはFDA医療機器当局の下で規制されており、神経学的デバイスの分類は21 CFR第882条に基づいています。メーカーはまた、2026年2月2日に発効した品質マネジメントシステム規制(QMSR)を含むFDA要件に品質システムを適合させる必要があります。この更新により、植込み型デバイスや接続型神経調節プラットフォームなどの複雑なシステムに対する文書化およびライフサイクルコンプライアンスの要件が強化されました。
欧州では、規制(EU)2017/745(MDR)が神経デバイスの中核的な枠組みであり続け、2026年1月1日から有効な更新版が適用されています。これは植込み型および非侵襲的神経調節製品の臨床エビデンス要件、市販後サーベイランス、技術文書に影響を与えます。欧州委員会委任規制(EU)2026/1359(2026年3月20日採択)は、特定のクラスIIb植込み型デバイスのリストおよび関連する技術文書評価免除に関するMDRの詳細を改正しており、神経学で使用される高リスク植込み型デバイスの安全要件を維持しながら行政負担を精緻化するEUの継続的な取り組みを反映しています。
バリューチェーン分析
神経科学のバリューチェーンは、上流のコンポーネント、中流の製造・品質コンプライアンス、そして臨床チャネルを通じた下流の流通にわたります。上流の投入物には、MRI用の高磁場マグネットとグラジエント、PET用の検出器と放射性トレーサーワークフロー、植込み型デバイス用の電極と気密パッケージング、アナログフロントエンドチップなどの医療グレードエレクトロニクスが含まれます。中流の作業は製造・品質コンプライアンスを中心とし、植込み型および臨床グレードウェアラブルシステム向けのISO 13485プロセスを含み、下流の活動は病院の資本設備チャネル、神経外科プログラム、神経内科クリニック、専門診断検査室を通じて展開されます。
侵襲的BCIおよび次世代神経調節において、チェーンはますますモジュール化しています。臨床段階の開発者は、社内でフルスタック製造を構築するのではなく、電極アレイ、マイクロファブリケーション、組み立てのために専門サプライヤーおよび契約開発製造機関(CDMO)に依存しています。認定クリーンルーム設備、適格な医療グレードチップ供給、高精度電極生産へのアクセスが制約される場合、製造タイムラインが長期化する可能性があります。CorTec(植込み型神経技術CDMO)およびPrecision BioMEMS(マイクロ電極アレイ製造能力)は、デバイス企業が実現可能性研究からより広範な臨床展開へと移行するのを支援するこの専門製造層を反映しています。商業化面では、PTSD向けNeurovalens Modius SperのFDA承認や適応型脳深部刺激プラットフォームのCEマーキング活動を含む2026年の規制マイルストーンが、市販後インフラ、サービスネットワーク、ソフトウェアアップデートガバナンスの役割をバリューチェーン全体の一部として高めています。
競合環境
市場集中度
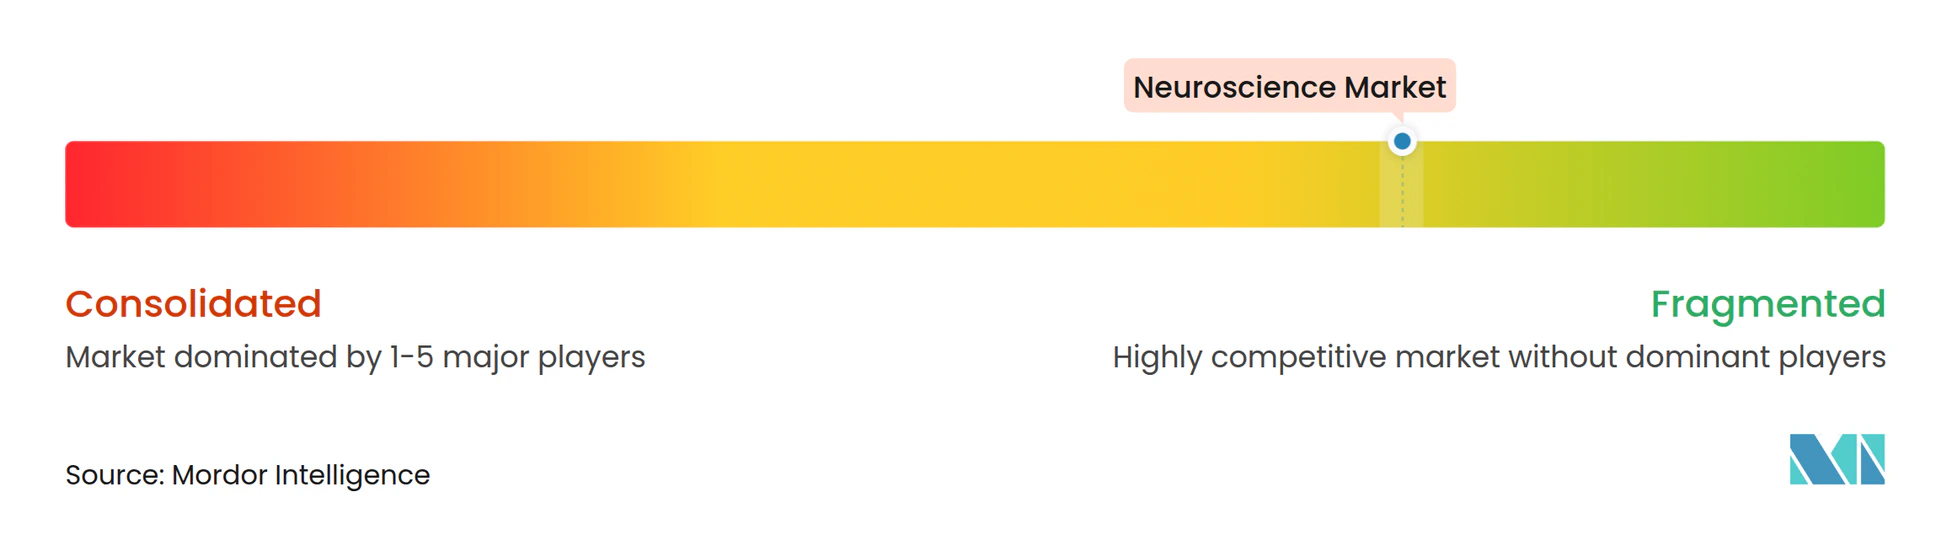
神経科学市場は中程度の集中度を示しており、トップベンダーは独自アルゴリズム、マルチモーダル能力、規制スピードによって差別化しています。Medtronicの適応型脳深部刺激は世界中で40,000人以上の患者にサービスを提供するクローズドループ神経刺激の最初の大規模展開を示しています。GE HealthCareとSiemens Healthineersはヘリウム軽量マグネットと高速取得シーケンスを改良し、総スキャン時間と運用コストを削減しています。BrukerとZeissは前臨床画像と顕微鏡のニッチ市場をターゲットとし、収益の多様性を広げています。
戦略的合併が続いています:Boston Scientificは適応症の拡大のために骨盤健康神経調節の専門企業Axonicsを買収し、Globus MedicalはNevroを買収して脊髄と頭蓋刺激プラットフォームを統合しました。企業のプレスリリースは予想される販売シナジーとクロスチャネル流通計画を確認しています。Precision NeuroscienceやNeuralinkなどのスタートアップは、米国のブレークスルーデバイス経路による加速した規制タイムラインで最小侵襲型BCIフォームファクターを追求しています。
競合ダイナミクスは現在、ハードウェア単独ではなく、AIパートナーシップ、クラウドネイティブインフラ、ライフサイクルサービス契約を重視しています。相互運用可能なエコシステムと成果保証を提供するベンダーが、コスト意識の高い病院システムの間で支持を得ています。一方、オープンソースツールとグローバルコードリポジトリが小規模企業の参入障壁を下げ、分析およびアプリケーション層ソフトウェアにおける競争を激化させています。
神経科学産業リーダー
-
GE Healthcare
-
Siemens Healthineers
-
Medtronic PLC
-
Abbott Laboratories
-
Boston Scientific Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
神経科学市場 このレポートでカバーされる企業
- Medtronic
- GE HealthCare Technologies Inc.
- Abbott Laboratories
- Boston Scientific
- Siemens Healthineers
- Koninklijke Philips
- Thermo Fisher Scientific
- Nihon Kohden
- Hitachi
- FUJIFILM
- Bruker
- Carl Zeiss
- Bio-Rad Laboratories
- Revvity
- Compumedics
- Alpha Omega Engineering Ltd.
- Axion BioSystems Inc.
- Blackrock Neurotech
市場機会と将来の見通し
機会はクローズドループ神経調節と、センシング、分析、治療を一つのケアパスウェイに統合するソフトウェア定義型臨床ワークフローに集中しています。市場にはてんかん、うつ病、PTSDにわたる具体的な実証例がすでにあります:NeuroPaceはAI駆動のてんかんケアを推進するためのECoGアシスタントのFDA承認を取得し(2026年5月)、Neurolief は大うつ病性障害の在宅神経調節療法のFDA PMAを取得し(2026年1月)、NeurovalensはPTSD向けModius SperのFDA承認を取得しました(2026年7月)。これらの承認は総合的に、神経調節ハードウェアを臨床医向け意思決定支援と縦断的患者データ管理に接続する統合プラットフォームのホワイトスペースを示しており、治療の個別化とモニタリングがクリニックの負担を軽減できる領域です。
第二の機会領域は、画像、刺激、BCIにおける新製品パイプラインを支える橋渡し・臨床研究インフラの拡大です。NIH BRAINイニシアチブの2026年度予算4億2,900万 米ドルは、学術医療センターおよび関連病院における高度な神経画像、電気生理学、データ統合プラットフォームの調達に転換できるツール開発・検証作業を支援しています。同時に、商業用シリコン供給契約を含む侵襲的BCIにおけるパートナーベースの製造とコンポーネント調達が、適格なサプライヤー、CDMO、ソフトウェアベンダーが医療グレード要件を満たしながらデバイス開発者がパイロット生産と単一センター展開を超えてスケールアップするのを支援するための追加的な余地を生み出しています。
最近の産業開発事情 神経科学市場
- 2026年6月:MedtronicはAiBLEエコシステム全体でAI駆動の外科計画、インサイト、分析を接続するGAiTEWAYソフトウェアプラットフォームを発売しました。このリリースは、計画、術中ワークフロー、術後データを連携させることで、スタンドアロンの神経外科ハードウェアを超えた統合デジタルプラットフォームへの市場シフトを強化しています。
- 2025年2月:Medtronicはパーキンソン病患者向けBrainSense適応型脳深部刺激の米国FDA承認を取得しました。この承認は、植込みハードウェアとアルゴリズムプログラミングおよび継続的モニタリングを組み合わせたセンシング対応クローズドループ治療モデルの商業化経路を強化しました。
- 2024年10月:ADx NeuroSciencesはAlamar BiosciencesとNULISAプラットフォームおよびARGO HTシステムを使用したカスタマイズされたバイオマーカーアッセイソリューションの開発に向けてパートナーシップを締結しました。このコラボレーションは、治療開発を加速し、神経学に特化した検査室における高度な分子・細胞アッセイ能力への需要を拡大できる高感度神経バイオマーカーワークフローを支援しています。
神経科学市場 レポートの範囲と調査方法論
市場定義と対象範囲
本方法論において、神経科学市場は、研究・臨床環境において脳と神経系の研究、画像診断、モニタリング、診断に使用されるツール、消耗品、支援ソフトウェア&サービスから生み出される収益として扱われます。
スコープの除外:一般的な病院インフラ、広範な生物学的研究に使用される非神経科学系検査室機器、および神経科学技術や検査に関連しない純粋な精神科ケアは除外します。
セグメンテーション概要
- 製品別
- 機器
- 消耗品(試薬、抗体、アッセイキット)
- ソフトウェア&サービス
- 技術別
- 神経画像(MRI、PET、CT、MEG)
- 神経刺激/神経調節
- 電気生理学(EEG、ECoG、EMG)
- 分子・細胞アッセイ
- 用途別
- 研究・学術
- 診断
- 治療モニタリング
- エンドユーザー別
- 病院・クリニック
- 診断検査室
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
基本的な市場マップを構築するために、需要シグナルと運営コンテキストの確認に役立つ公開・非有料ソースから始めます。入力は、神経疾患負担に関する世界保健機関、疫学指標に関する米国疾病予防管理センター、資金提供された研究の方向性に関する米国国立衛生研究所、検査・普及に影響を与える医療システム指標に関する経済協力開発機構などのソースから得られます。
また、デバイス承認に関する米国FDA公開データベース、パイプラインの方向性に関する臨床試験登録、関連する主要機器・消耗品の動向に関する税関・貿易統計などのソースも参照しています。企業の年次報告書、投資家向け資料、査読済み学術誌、信頼性の高いプレスリリースは、製品サイクルと価格パターンの追跡に使用されます。一部では、企業財務と特許データベースの有料サブスクリプションがクロスチェックの迅速化に使用されていますが、モデルはいかなる単一の有料ソースにも依存していません。このリストは網羅的ではなく、データ収集、検証、明確化のために他の多くの公開参照資料も使用されています。
一次インタビューとサーベイ
一次調査は、デスクリサーチでは完全に答えられないモデルの前提を検証するために使用されます。特に普及ペース、購買行動、機器、消耗品、ソフトウェア全体での予算配分方法について検証します。アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたるメーカー、流通業者、病院・検査室の関係者、研究ユーザーの組み合わせと対話し、モデルが実際の購買・使用パターンを反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部:12% | アジア太平洋:40% |
| 中位層:54% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:18% | マネージャー:57% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、技術普及と臨床・研究活動から需要プールを再構築するトップダウン構築から始まり、神経科学ワークフローで使用されるツールと消耗品全体の支出に変換されます。実際には、モデルは神経疾患有病率指標、神経画像・電気生理学的処置量、研究資金の方向性、主要機器の設置ベース更新サイクル、稼働システム当たりの典型的な消耗品プルスルーなどの変数によって導かれます。
合計が形成されると、サンプリングされた平均販売価格に推定出荷・設置量を乗じたものや消耗品稼働率のチャネルチェックなど、選択的なボトムアップ近似を使用して検証されます。国別のカバレッジが不均一な場合、医療費支出強度、関連検査室・病院数、同業市場の普及曲線などのプロキシ指標を使用してギャップを処理し、その後インタビューフィードバックで前提を見直します。予測は過去のベースからのトレンドラインに支えられたシナリオ分析を使用し、資金調達サイクル、購買リードタイム、技術アップグレードに関する専門家のコンセンサスを使用してシナリオを調整します。
データ検証と更新サイクル
検証は複数のパスを通じて行われ、内部整合性チェックから始まり、処置成長、資金調達の方向性、主要機器カテゴリーの輸入パターンなどの独立したシグナルに対して出力をクロスチェックします。地域または技術ラインが異常な急増を示す場合、ドライバーを再検討し、必要に応じてフォローアップの専門家へのアウトリーチを通じて前提を再検証します。
公開前に、モデルとその前提は構造化されたアナリストレビューを経て、算術、単位ロジック、通貨タイミングが完全な時系列にわたって一貫していることを確認します。レポートは年次で更新され、需要や価格に影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われます。納品直前に最終パスが完了し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの神経科学市場規模と他の公表推計との比較
異なる公表された神経科学市場の値が大きく乖離して見えることがあります。これは「神経科学」という用語が異なる製品セットに適用されること、また企業が異なる基準年と価格前提に基づいて計算を行う場合があるためです。また、一つの調査がより広い技術定義を使用する場合や、通貨換算のタイミングとインフレ処理が一致していない場合にも差異が生じます。
一部の推計は、広範な神経学的治療薬やより広いライフサイエンス研究ツールなどの隣接領域を同じ数値にまとめているように見え、それが自然に合計を押し上げます。Mordor Intelligenceでは、カウントは神経科学技術とそれに関連する消耗品、ソフトウェア、サービスに限定されており、薬剤収益および神経科学に特化していない一般的な検査室支出は合計の外に置かれています。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 41.21 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 44.65 ビリオン 米ドル(2023年) | 異なる基準年を使用しており、より早い年の価格設定で市場をより広い神経科学支出として扱うことでより広い収益プールを捉えている可能性があり、後年の技術連動カウントと比較した場合に合計が高くなる可能性があります。 |
| 産業出版社B | 37.12 ビリオン 米ドル(2024年) | より狭いコンポーネントビューと異なる予測ウィンドウに依存しており、ソフトウェア&サービスの一部が別の明細項目としてではなく既設システムに紐付けられている場合に過小計上される可能性があります。 |
総合的に見ると、乖離は主に何がカウントされるか、および価格と量がどの年に基準とされるかによって説明されます。私たちのアプローチは、合計が明確な需要指標(処置活動、設置ベースの動向、研究の方向性)から構築され、インタビューからの実際の価格・普及インプットで検証されるため、追跡可能性が維持され、最終的な数値の再現と更新が容易になっています。
レポートで回答される主要な質問
2026年の神経科学市場の規模と予想される成長は?
神経科学市場規模は2026年に41.21 ビリオン 米ドルに達し、2031年までに55.18 ビリオン 米ドルに達する見込みで、6.05%のCAGRを反映しています。
製品カテゴリー内で最も速く成長するセグメントはどれですか?
AI分析とクラウド統合に支えられたソフトウェア&サービスが、2031年にかけて6.11%のCAGRで成長します。
アジア太平洋地域が最も急速に拡大している地域である理由は?
政府投資、中国のBCIロードマップ、医療インフラの拡大がアジア太平洋地域の6.97%のCAGRを牽引しています。
最も大きな将来的な上昇余地を示す技術は何ですか?
神経刺激は適応型脳深部刺激の承認とより広範な疼痛・精神科適応により、6.33%のCAGRで進歩しています。
高度な画像診断の普及を制限する主要な障壁は何ですか?
資本支出が依然として障壁であり、7テスラMRIシステムのコストは300万 米ドルを大幅に上回りますが、リースおよびスキャン単位課金モデルが負担を軽減しています。
脳データに関する倫理的懸念はどのように対処されていますか?
EU AI法の新条項と市販後サーベイランス要件がリスク評価を義務付けており、FDAなどの機関はブレークスルー経路の下で条件付き承認を付与しています。