
二酸化チタン市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
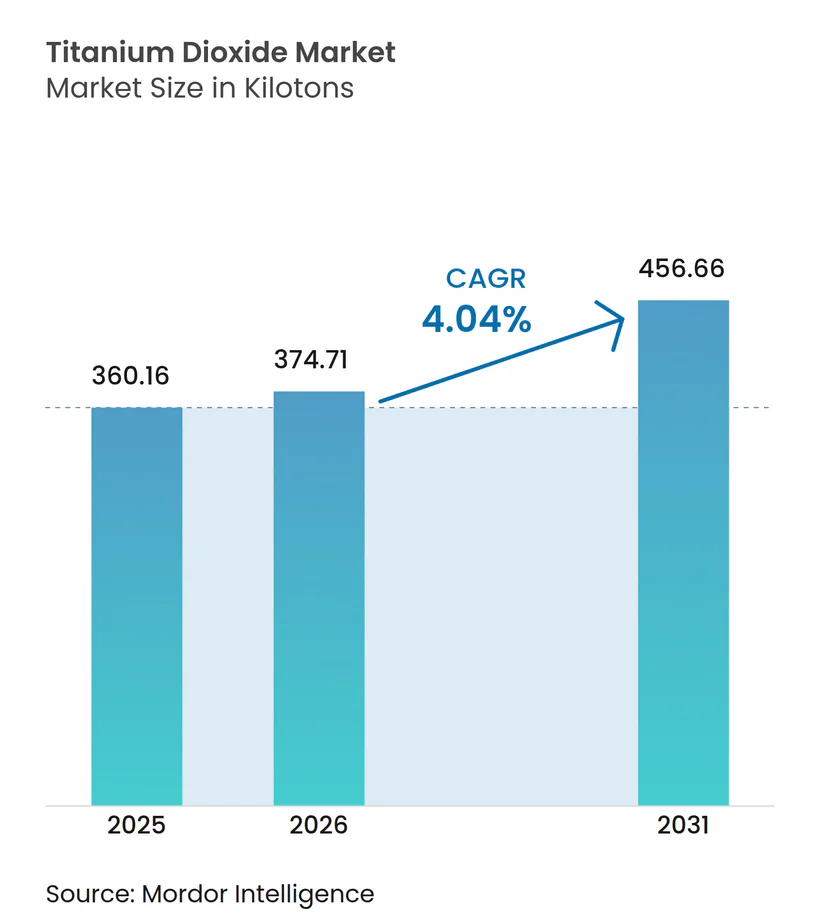
| 市場取引高 (2026) | 374.71 キロトン |
| 市場取引高 (2031) | 456.66 キロトン |
| 成長率 (2026 - 2031) | 4.04 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる二酸化チタン市場分析
二酸化チタン市場規模は、2025年の360.16キロトンから2026年には374.71キロトンに成長し、2026年〜2031年にかけて4.04%のCAGRで2031年までに456.66キロトンに達すると予測されています。建設、包装、自動車用プラスチック、クールルーフコーティングからの需要増加が、特に欧州の第2類発がん性物質表示や中国製品に対するアンチダンピング関税などの規制上の逆風を相殺しています。中国のサプライベースとインドの国産化推進を軸とするアジア太平洋地域は、4.92%のCAGRで前進しています。メーカーは、変動するイルメナイトおよびルチル原料からのコスト圧力と塩素法における技術アップグレードのバランスを取っています。Chemoursなどのプレーヤーによるプロセス最適化により、大規模な設備投資なしに生産能力が15%向上しており、TronoxなどによるバーティカルインテグレーションはRaw材料の変動リスクを軽減しています。EUと他地域との規制の乖離は、差別化された製品ポートフォリオを促進し、地域間アービトラージの余地を生み出しています。
レポートの主要なポイント
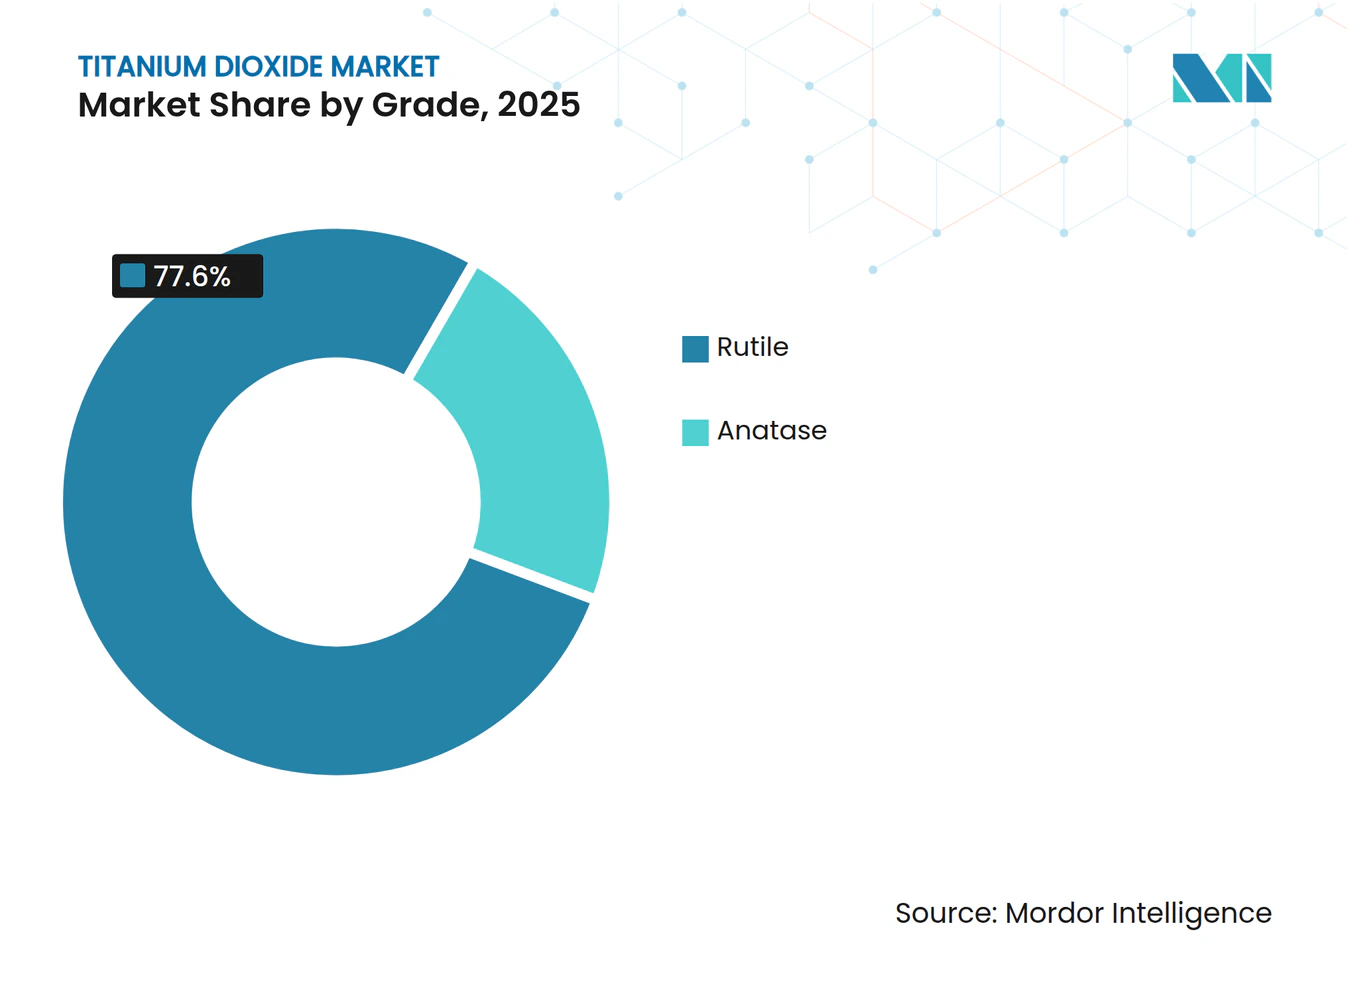
- グレード別では、ルチルが2025年の二酸化チタン市場シェアの77.60%をリードし、アナターゼは2031年にかけて4.32%のCAGRで最も速く成長しています。
- プロセス別では、硫酸法が2025年の二酸化チタン市場規模の64.30%を占めましたが、塩素法の処理能力は4.53%のCAGRで最も速く拡大しています。
- 用途別では、塗料およびコーティングが2025年の二酸化チタン市場規模の51.40%を占め、プラスチックは4.32%のCAGRで最も速く成長しているセグメントです。
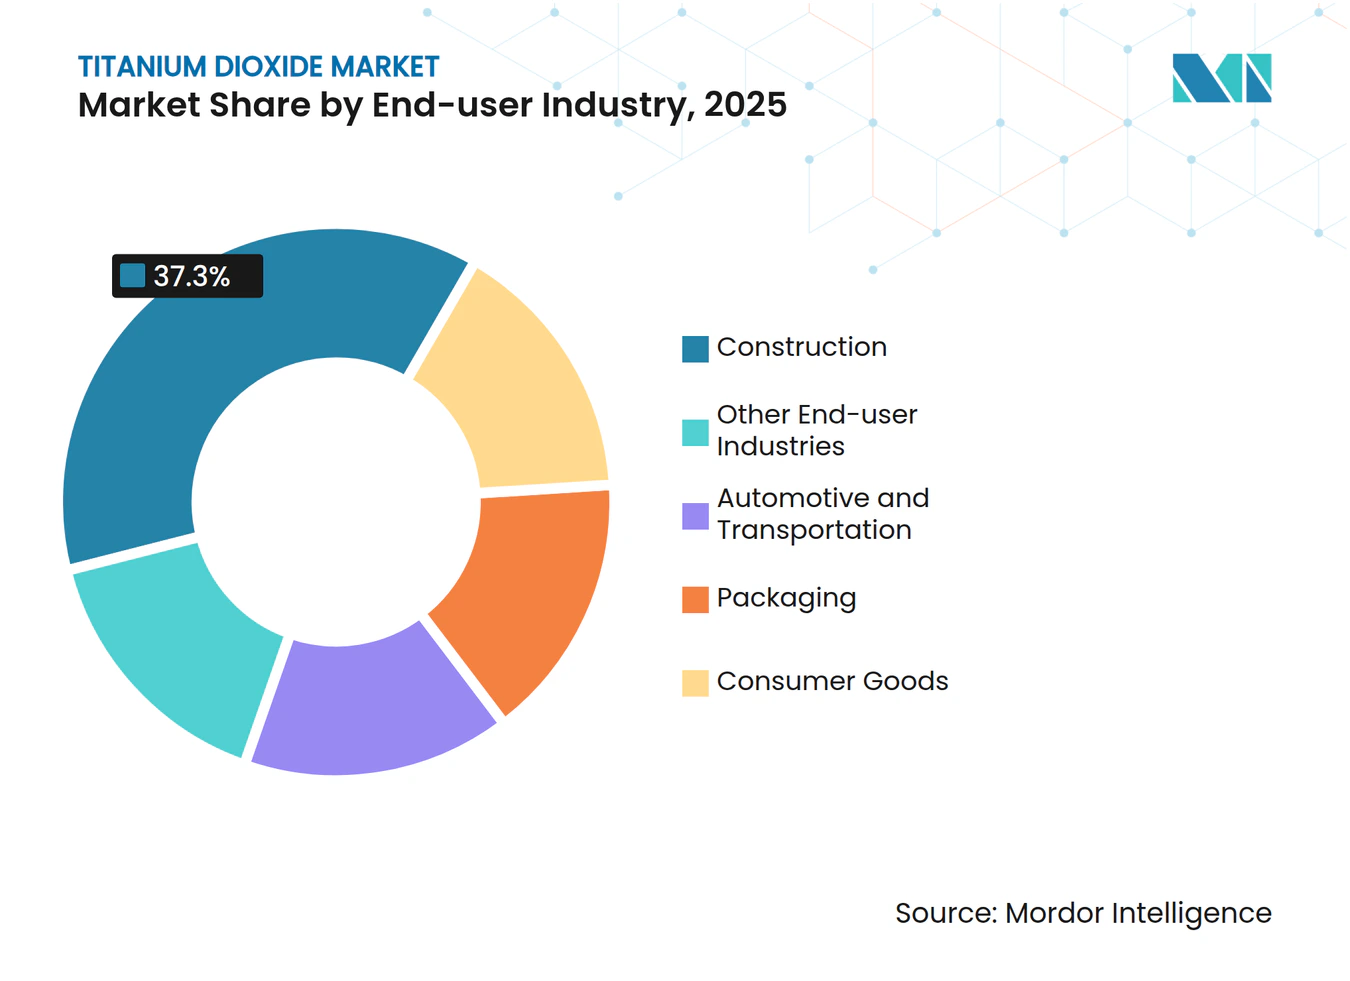
- エンドユーザー産業別では、建設が2025年に37.30%の収益シェアを保持し、包装は2031年にかけて最高の4.44%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年の二酸化チタン市場で34.70%のシェアを占め、4.78%のCAGRで最も速く成長している地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 水性建築用コーティングの普及 | +1.2% | アジア太平洋、中東 | 中期(2〜4年) |
| 軽量高光沢自動車用プラスチック | +0.7% | 欧州、北米 | 中期(2〜4年) |
| 電子商取引向けラミネート加工紙板包装 | +0.9% | 世界全体、アジア太平洋および北米に重点 | 短期(2年以内) |
| 紫外線耐性クールルーフコーティング | +0.6% | 中東、南欧、北アフリカ | 中期(2〜4年) |
| インドにおける塩素法二酸化チタン生産能力の国産化 | +0.5% | インド、世界のサプライチェーンへの影響を伴う | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における水性建築用コーティング需要の急増
中国、インド、インドネシアにおける揮発性有機化合物規制の強化が、溶剤系から水性塗料への代替を加速させ、地域内でのルチル顔料の追加需要を牽引しています。地域の塗料ラインは分散技術をアップグレードして隠蔽力の同等性を達成しており、二酸化チタン市場の継続的な数量成長を支えています。インドおよびインドネシアのインフラ刺激策が需要を押し上げる一方、国産化された塩素法生産能力が供給の安定性を確保しています。調合業者は低臭気と安全な作業環境を重視しており、施工業者の間での受け入れを促進しています。この転換は、原料価格の変動にもかかわらず、構造的な追い風を加えています。
欧州における軽量高光沢自動車用プラスチックへのシフト
厳格なEUフリート平均二酸化炭素排出量規制により、軽量化が設計戦略の中心に置かれています。ポリプロピレンおよびポリカーボネートのトリムに二酸化チタンを配合することで、コーティングされた金属パネルに匹敵する高光沢表面を実現しながら、重量を大幅に削減し、車両重量10%削減あたり5〜7%の燃費向上を達成しています。プレミアムOEMは、TIOXIDE TR48などの疎水性グレードを採用しており、高い処理温度でも輝度を損なわずに分散します。二酸化チタン市場は、これらの特殊グレードがプレミアム価格を維持し、規制上の代替リスクが最小限であるため、数量だけでなく価値においても恩恵を受けています。
電子商取引物流向けラミネート加工紙板包装の成長
小包の数量は増加し続けており、ブランドオーナーは多段階の流通を経ても構造的完全性を維持する包装を求めています。二酸化チタンは不透明性と印刷忠実度を向上させ、ブランドイメージと消費者の開封体験を保護します。その光散乱特性は繊維結合を強化し、圧縮強度を損なうことなく重量削減を実現します。この仕様トレンドは1平方メートルあたりの顔料強度を高め、従来の板紙用途を超えて二酸化チタン市場に深みを加えています。防湿ラミネートの統合は、グラフィックスを保護し、損傷による返品を削減することで、二酸化チタンの役割をさらに際立たせています。
中東建設における紫外線耐性クールルーフコーティングの普及
湾岸諸国では、夏季の電力使用量の最大70%を空調負荷が占めています。高反射率の二酸化チタンで調合されたクールルーフコーティングは、太陽放射の約80%を反射し、室内温度を1.5℃低下させ、冷房エネルギーを15〜35%削減します。政府のグリーンビルディング義務と電気料金の上昇が、商業および住宅セグメントでの採用を加速させています。砂漠条件下での紫外線劣化に対する耐久性が二酸化チタンを不可欠なものとし、二酸化チタン市場の中期的な需要モメンタムを強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 二酸化チタン粉末に対するEUの発がん性物質表示 | -0.8% | 欧州、世界の輸出国 | 短期(2年以内) |
| イルメナイトおよびルチル原料価格の変動 | -0.7% | 世界全体、特に輸入依存市場 | 短期(2年以内) |
| 代替白色顔料からの競争圧力 | -0.3% | 当初は欧州および北米 | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
二酸化チタンを疑いのある発がん性物質として分類するEU規制による表示コストの上昇
欧州規則2025/4は、二酸化チタンを1%以上含む粉末製剤に発がん性警告の表示を義務付けています[1]。コーティング、プラスチゾル、印刷インクのサプライヤーは、再調合、新しい包装アートワーク、法的審査に直面し、コンプライアンスコストが増大しています。英国および北米との規則の相違がグローバルなポートフォリオ管理を複雑にし、二重表示戦略を必要としています。短期製造バッチは単位コストを引き上げ、DIYチャネルでの任意需要を抑制しています。欧州裁判所は2022年にハザードラベルを無効としましたが、2025年に科学的再評価を経て判決が覆され、二酸化チタン市場の不確実性が強まっています。
イルメナイト・ルチル原料価格の変動による利益率への影響
スポットルチル二酸化チタン価格は2024年に上昇し、中国メーカーが複数回の値上げを実施しました。非統合型の欧州およびアジアの顔料工場では粗利益率が圧縮される一方、Tronoxなどの統合型プレーヤーは自社鉱山を通じて価格急騰を部分的に相殺しています。この予測不可能性は長期供給契約を妨げ、顧客の価格リスクプレミアムを高め、下流の需要成長を抑制し、二酸化チタン市場に重くのしかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
特殊アナターゼの進展の中でルチルが優位性を維持ルチルは2025年の二酸化チタン市場の77.60%を占め、その高い屈折率(2.7)と優れた耐候性を反映しています。この優位性は、長期的な光沢保持が重要な屋外建築用コーティング、自動車用トップコート、ポリマーマスターバッチに定着しています。光触媒特性を統合したデュアルファンクショングレードが新たなセルフクリーニング表面の機会を開拓し、ルチルのリードをさらに強固にしています。
需要の残りを占めるアナターゼは、医薬品賦形剤や光触媒建材のニッチな成長により、より速い4.32%のCAGRで前進しています。表面改質アナターゼグレードは食品接触紙の保存期間を延長し、プレミアムオフィス用紙で評価される独特の青みがかった色調を提供しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プロセス別:
環境上の優位性が塩素法の拡大を牽引硫酸法は、低品位イルメナイトと小規模な設備投資を活用することで、2025年の二酸化チタン市場規模の64.30%を提供しました。しかし、規制当局が酸性硫酸廃液の監視を強化するにつれ、塩素法ベースの生産能力は4.53%のCAGRで拡大しています。塩素法プラントは高二酸化チタンスラグまたは天然ルチルを使用し、主にルチル顔料を生成し、微量不純物が少ないため、プレミアムコーティングおよびマスターバッチセグメントでより高い価格設定が可能です。Chemoursは、350〜450℃での独自の低温塩素化によりエネルギー使用量を30%削減し、収率を向上できると報告しています。
インドの新興メーカーは、西側サプライヤーとの品質同等性を達成し、進化する排水規制に対してヘッジするために塩素法技術を採用しています。北米および欧州における段階的なボトルネック解消プロジェクトは、グリーンフィールド投資なしに既存の塩素法資産から5〜15%の追加生産量を絞り出すことを目指しており、TronoxのBotlek施設閉鎖などの地域的な生産能力削減にもかかわらず供給バランスを維持しています。したがって、プロセス主導のコスト差異は、二酸化チタン市場の競争力において引き続き中心的な役割を果たしています。
用途別:
塗料およびコーティングがリード、プラスチックが加速塗料およびコーティングは、二酸化チタンの比類のない輝度と不透明性により、2025年の二酸化チタン市場規模の51.40%を消費しました。このセグメントは建築用、工業用、船舶用の調合にまたがり、典型的な乾燥膜充填量15〜25%が隠蔽力を左右します。アジア太平洋および北米における低VOC水性システムへのシフトが顔料分散の需要を高め、表面処理ルチルグレードが有利になっています。プラスチックは、自動車内装トリム、白物家電、多層包装がUVシールドと美観の均一性のために二酸化チタンを採用するにつれ、4.32%のCAGRで最も速く成長しています。
印刷された硬質包装フィルムは、高解像度グラフィックスのためのホワイトスペースを強化するために二酸化チタン充填量を引き上げており、1平方メートルあたりの顔料強度を高めています。紙・パルプ用途は、トン数は控えめですが、プレミアムグラフィック用紙の輝度向上にアナターゼを活用しています。化粧品では、超微粒子二酸化チタンが日焼け止めの主要なUVフィルターであり続けていますが、ナノ粒子安全性に関する規制上の議論が数量成長を制限しています。光触媒コンクリートと空気浄化建築ファサードは、二酸化チタン市場に有望ではあるが現時点ではニッチな追い風を加えています。
エンドユーザー産業別:
建設が首位を維持、包装が勢いを増す建設は2025年の二酸化チタン消費量の37.30%のシェアを獲得し、外装建築用塗料、クールルーフ、高反射率コンクリートタイルによって牽引されました。高温気候における都市ヒートアイランド緩和規制の強化が、優れた太陽反射率を持つ明るい白色コーティングへの安定した需要を支えています。自動車および輸送は、美観と機能的なUV耐性基準の両方を満たすために二酸化チタン充填プラスチックと多層コーティングを統合し、堅固な第2位を維持しています。4.44%のCAGRで拡大する包装産業は、電子商取引向け板紙の不透明性と、過酷な物流に耐える軽量化フレキシブルラミネートのために二酸化チタンを活用しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
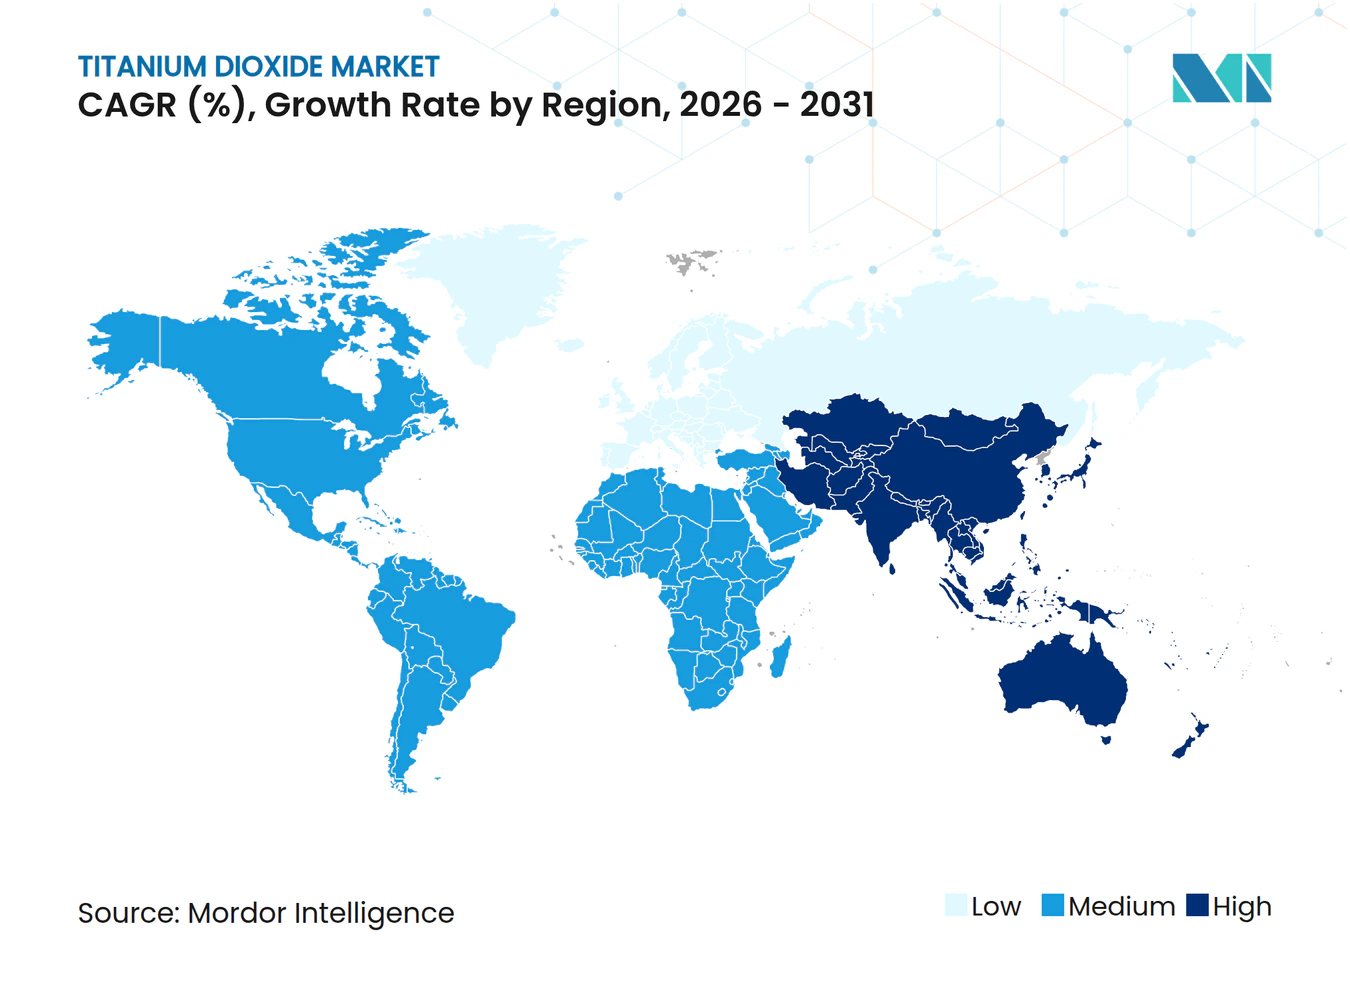
アジア太平洋地域の二酸化チタン市場
アジア太平洋地域は二酸化チタン市場の34.70%を占め、2031年までに最速となる4.78%のCAGRを達成する見込みです。中国だけで世界のTiO₂生産能力の大部分を有しており、輸出と国内の建築・インフラ需要の増大とのバランスを取っています。顔料品質の向上と硫酸塩プロセスの排水規制を目的とした政府指令により、生産者は塩素化技術への移行を迫られており、西洋の基準に倣う動きが進んでいます。
北米および欧州の二酸化チタン市場
北米の二酸化チタン市場は、耐久消費財、航空宇宙用コーティング、包装フィルムによって引き続き牽引されています。成熟した環境規制が塩素化プロセスの生産を後押しし、企業のESGコミットメントが低炭素顔料技術の研究開発を促進しています。欧州市場は二重の制約によって形成されています。なわち、第2区分発がん性物質としての表示義務と、中国からの輸入品に対する確定的なアンチダンピング関税です。これらの措置は国内生産コストを押し上げる一方で、より高い価格水準を正当化するためのプレミアムグレードの革新を促しています。
中東・アフリカの二酸化チタン市場
中東・アフリカ地域は、大規模建設プロジェクトに牽引された新興の成長ポテンシャルを有しています。湾岸協力会議(GCC)におけるクールルーフ義務化と観光施設の増加が、高アルベドコーティングの普及を促進しています。国内のTiO₂生産は依然として僅少であり、輸入依存度が高く、フレートの変動リスクにさらされています。
バリューチェーン分析
酸化チタンのバリューチェーンは、上流におけるチタン含有鉱物砂(主にイルメナイトとルチル)の採掘・選別から始まり、続いて顔料生産向けに高TiO2中間製品(チタンスラグや合成ルチルなど)への原料品位向上が行われる。中流工程では、顔料は硫酸法(酸分解と広範な排水処理を要する)、またはより高品位の原料と厳格な工程管理を要するより複雑な塩素法によって製造され、塩素法は通常、コーティングやプラスチックに使用される高品位ルチルグレードと結び付いている。垂直統合は構造的な特徴であり、生産者は自社採掘と原料品位向上を用いて、イルメナイトおよびルチルの価格変動へのエクスポージャーを低減している。
下流では、TiO2は直接契約や販売代理店を通じて、塗料・コーティング、プラスチック・マスターバッチ、紙、その他の特殊用途の配合業者や加工業者に販売され、分散性能とコンプライアンス要件がグレード選定と品質認定サイクルを左右する。供給確保と拠点戦略が同チェーンを再編しており、Tronoxが2024年6月に南アフリカで供給の継続性を確保するために1億3,500万米ドルの採掘投資を発表したことや、2024年7月にKronos Worldwideがベネイターの50%株式を取得してルイジアナ・ピグメント・カンパニー施設の完全所有権を取得したことがその例である。これらの動きは、資産管理と製法の経済性(硫酸法の廃棄物処理対塩素法の効率性)が地域や最終用途チャネルにわたる競争力にどのように影響するかを示している。
競争環境
市場集中度
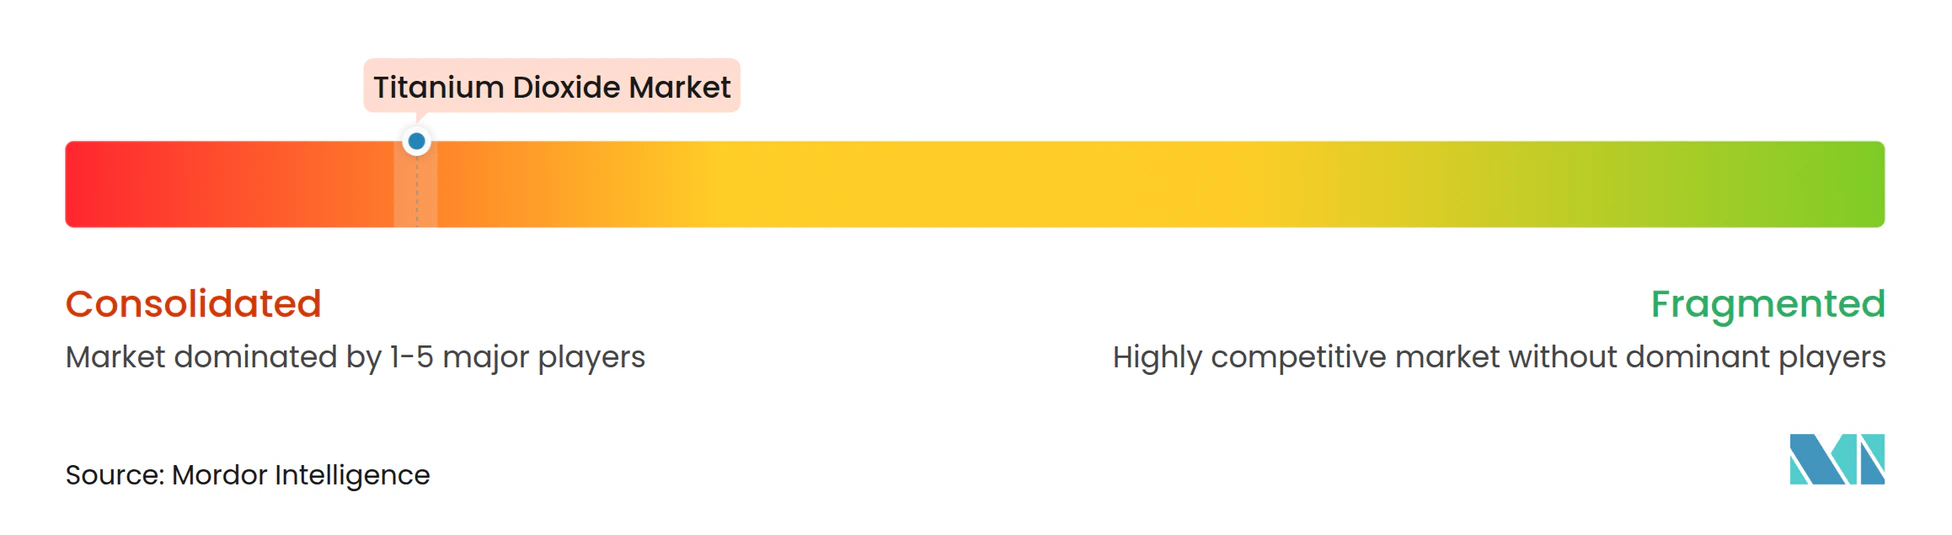
二酸化チタン市場は高い集中度を示しています。Chemoursは独自の塩素法技術と継続的改善プログラムを活用して既存ラインから15%の追加生産能力を引き出し、コストリーダーシップの優位性を維持しています。Venatorは高温ポリマー加工向けに調整された疎水性グレードを通じて特殊品ポジションを強化しています。インドおよび東南アジアの地域プレーヤーは、国内需要を見込んで硫酸法のブラウンフィールド転換を通じて参入していますが、より厳格な排水規制に直面しています。
二酸化チタン産業のリーダー企業
-
Kronos Worldwide, Inc.
-
LB Group
-
The Chemours Company
-
Tronox Holdings Plc
-
Venator Materials PLC
- 注:主要企業の掲載順は順位を示すものではありません。
二酸化チタン市場 このレポートでカバーされる企業
- Cinkarna Celje
- Evonik Industries AG
- Grupa Azoty S.A.
- Hangzhou Harmony Chemical Co.,Ltd
- INEOS
- ISHIHARA SANGYO KAISHA, LTD.
- Kemipex
- Kronos Worldwide, Inc.
- LB Group
- Precheza
- Shandong Jinhai Titanium Resources Technology Co., Ltd.
- TAYCA Co., Ltd.
- The Chemours Company
- Titanos
- Tronox Holdings Plc
- Venator Materials PLC
- Zhejiang TITAN Design& Engineering CO., Ltd
市場機会と将来展望
機会は、コスト、エネルギー、コンプライアンス上の制約に対応しつつ、水性建築用コーティング、高光沢自動車用プラスチック、電子商取引向け板紙包装、クールルーフシステムなどの急成長する最終用途からの需要に応える工程改善と製品ポジショニングに集中している。中国では、塩素法能力への移行が生産能力指標とプロジェクトの進展の両方に表れており、酸化チタン産業技術創新戦略連盟(Titanium Dioxide Industry Technology Innovation Strategic Alliance)は2025年の実効年間TiO2生産能力を570万トンと報告した(2024年の590万トンから減少)。また魯北化工(Lubei Chemical)は2026年6月に、塩素法生産能力を年間12万トンへと2倍に拡大する年間6万トン規模の拡張プロジェクトのフル負荷試運転を完了した。これらの動きは、コーティングやプラスチック分野において既存の塩素法サプライヤーとより直接的に競合する、より高い一貫性を持つプレミアム顔料の拡大余地を後押ししている。
2つ目の機会は、硫酸法設備のブラウンフィールド近代化と、重要な原料およびユーティリティに関するより緊密な統合である。生産者は新設投資を行わずに運転集約度を低減する方法を求めており、AITiO2STプロジェクト(2026年1月)は既存の硫酸法施設の最適化パスを示し、研究ではTiO2 1トン当たりの蒸気・熱負荷とそれに伴うカーボンフットプリントの大幅な削減が示されている。地域別では、粉末分類や暴露限度に関する規制の相違が引き続き差別化されたポートフォリオと事業選択を形成しており、コンプライアンスに敏感な市場向けに低粉塵、スラリー、または表面処理グレードを提供できるサプライヤーに機会をもたらしつつ、包装や建設分野の需要拠点へのコスト競争力のある供給を維持している。
最近の産業開発事情 二酸化チタン市場
- 2026年4月:LB Groupは、英国グレートハムにあるVenator Materials UK Ltdの酸化チタン顔料製造拠点の取得を完了した。この取引により、中国主導の大手TiO2グループの傘下に欧州の生産拠点が加わり、コンプライアンス要件と貿易摩擦が強まる地域におけるポートフォリオ拡大と顧客継続性を支えている。
- 2026年1月:The Chemours Companyは、台湾にある旧観音(Kuan Yin)酸化チタン拠点を約3億米ドルで売却することに合意した。この売却は、大手統合生産者がコア資産と製法の競争力を優先する中で進める、継続的な拠点最適化と資本再配分の決定を反映している。
- 2024年7月:Kronos Worldwideは、ルイジアナ・ピグメント・カンパニーにおけるVenator Investments Ltdの50%の合弁出資を取得し、同施設を完全所有とした。北米資産の完全な管理により、ボトルネック解消、製品構成の決定、塗料・プラスチック顧客向けの供給信頼性における事業上の柔軟性が向上する。
二酸化チタン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は主に不透明性、白色度、および紫外線性能を目的として二酸化チタン(TiO2)が使用されるエンドユーズ用途で消費される二酸化チタン顔料を対象とし、需要は数量ベースで報告される。
対象範囲の除外事項:イルメナイトおよびルチル鉱石などの採掘および上流チタン原料、ならびにTiO2が単なる配合成分として含まれる下流の最終製品は除外する。
セグメンテーション概要
- グレード別
- ルチル
- アナターゼ
- プロセス別
- 塩素法
- 硫酸法
- 用途別
- 塗料およびコーティング
- プラスチック
- 紙・パルプ
- 化粧品
- その他の用途(皮革、繊維、ゴム)
- エンドユーザー産業別
- 建設
- 自動車および輸送
- 包装
- 消費財
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的基盤を確立し、根拠のない仮定を削減するために活用された。USGS、UN Comtrade、OECD統計、および入手可能な各国税関データなどの公開情報源から、貿易フロー、生産動向、およびエンドユーズ需要シグナルを精査した。
追加のインプットとして、基準・規制参照資料、および塗料・プラスチック協会が共有する欧州化学物質庁のラベリングに関する最新情報や指針を含む業界向け刊行物、さらに査読済みの化学・材料科学ジャナルを活用した。また、公開企業の開示資料および投資家向けプレゼンテーションも参照した。過去の変化を確認するために、企業財務データおよび輸出入の船積みレベルのチェックに有料サブスクリプションを使用した。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開文書および参考資料も精査した。
一次インタビューおよびサーベイ
一次調査は、用途別・地域別の数量を検証し、公開統計では把握できない価格および在庫パターンを明確化することに重点を置いた。APAC、EMEA、およびアメリカ大陸全域のメーカー、ディストリビューター、大手フォーミュレーター、および下流バイヤーとの対話を行い、それらのインプットをデスクリサーチで生じた特定のギャップを埋めるために活用した後、複数の角度からクロスチェックを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:16% | APAC:40% |
| 中位層:48% | 部門・ユニットリーダー:34% | EMEA:33% |
| 中小規模レイヤー:22% | マネージャー:50% | アメリカ大陸:27% |
市場規模算定と予測
規模算定は、エンドユーズ産出指標から二酸化チタンの消費量を再構築し、典型的なTiO2配合率を用いてその需要をトン数に換算するトップダウン型需要プールを用いて構築された。需要プールは地域別に組み立てられ、地域別・用途別のサンプリングされたサプライヤー数量や輸出入・在庫移動のチャネルチェックなど、選択的なボトムアップ近似値とのクロスチェックが行われた。
モデルでは、塗料・コーティングの生産動向、プラスチックコンパウンディングおよびポリマー需要、紙の生産とコーティンググレード、ならびに建築用塗料に影響を与える建設・改修活動を使用した。また、硫酸塩プロセスと塩素プロセスの供給間のシフトも考慮した。これは使用可能なグレードミックスを変化させる可能性があるためである。価格動向は、この数量ベースのレポートにおける主要ドライバーではなく補完的なチェックとして扱われたため、主に在庫積み増しや在庫削減が見かけ上の消費量を歪める可能性がある期間を定するために使用された。
予測はシナリオ分析に基づいており、建設活動、自動車生産、および包装需要の予想される変化をTiO2消費量の範囲に変換し、一次調査中に収集した専門家の見解を用いて絞り込んだ。小規模国においてボトムアップシグナルが不完全な場合は、地域の輸入依存比率を通じて欠落部分を補完し、エンドユーズ需要合計に照らして整合させた。
データ検証と更新サイクル
アウトプットは、生産動向、貿易収支、および用途レベルの需要方向性を含む独立したシグナル間での繰り返しの整合性チェックを通じて検証された。ある地域で異常な変動が見られた場合、仮定を再検討し、その動きが在庫サイクル、操業停止、またはグレードミックスの変化を反映しているかどうかを確認するためにフォローアップ調査を実施した。
最終承認前に、計算、単位換算、および地域合計を再確認し、大きな差異を平易な言葉で説明するための多段階の内部レビューをモデルに実施した。レポートは年次で更新され、大規模な設備増強、長期的な操業停止、または需要に影響を与える新たな規制ラベリングなど、重要なイベントが発生した場合には中間更新が行われる。納品直前に、最新の公開データと市場シグナルが反映されていることを確認するための最終チェックが完了する。
Mordor Intelligenceの二酸化チタン市場規模算定と他の公表推計との比較
二酸化チタンの公表推計は、一部のソースが売上高を報告し他がトン数を報告するため、またスコープ定義が顔料需要とより広範な化学品バリューチェーンの間でシフトする可能性があるため、しばしば一致しない。原料・エネルギーサイクルが数量が安定している場合でも価格ベースの合計に一時的に影響を与えることがあるため、タイミングも重要である。
イルメナイトやチタンスラグなどの上流チタン原料はMordor Intelligenceのスコープ外であり、これにより市場規模は採掘や原材料取引価値ではなく顔料消費量に紐付けられる。その他の差異は通常、塗料、プラスチック、および紙の配合率の仮定方法、在庫変動をエンドユーズ需要として扱うかどうか、および地域別価格を単一のグローバル数値に換算する際に使用する通タイミングに起因する。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.37 Mトン(2026年) | |
| 業界調査出版社A | 22.96 ビリオン 米ドル(2025年) | 米ドルによる価値ベースの売上高算定を使用しており、顔料価格サイクルとともに増減し、グレードおよび地域別の販売価格仮定の違いを反映する場合もある。 |
| 業界調査出版社B | 19.06 ビリオン 米ドル(2025年) | 基準年を価格に紐付けた米ドルベースの価値を報告しており、地域全体の平均販売価格の推移を変化させる可能性のあるプロセスおよびグレードの仮定が混在している。 |
この表は、最大の乖離が数量ベースの報告と売上高ベースの報告の混在から生じることを示しており、明確な価格・単位のブリッジなしには直接比較できない。需要指標、配合率、および貿易チェックに関する仮定を可視化することで、モデル更新時に結果の合計が追跡可能かつ再現可能な状態を維持する。
レポートで回答される主要な質問
現在の二酸化チタン市場規模とその成長見通しは?
二酸化チタン市場規模は2026年に374.71キロトンと推定され、4.04%のCAGRで2031年までに456.66キロトンに成長すると予測されています。
二酸化チタン市場をリードしている地域はどこですか?
アジア太平洋は世界需要の34.70%を占め、工業化と塩素法生産能力の拡大に支えられ、最高の4.78%のCAGRを示しています。
塩素法が硫酸法よりもシェアを拡大している理由は何ですか?
塩素法技術は廃棄物が少なく、単位あたりのエネルギーが低い高純度ルチル顔料を生産し、硫酸法の緩やかな拡大に対して4.53%のCAGRをもたらしています。
EUの発がん性物質表示は二酸化チタン需要にどのような影響を与えますか?
二酸化チタン粉末への発がん性警告の義務付けにより、調合および包装コストが上昇し、欧州での短期的な需要成長を抑制し、ポートフォリオの調整を強いています。
2031年にかけて最も速い数量成長を牽引する用途はどれですか?
プラスチックは、自動車、包装、消費耐久財メーカーがUV安定性と美観のための二酸化チタンの使用を強化するにつれ、4.32%のCAGRで他のセクターを上回ると予想されています。