
サーモクロミック材料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
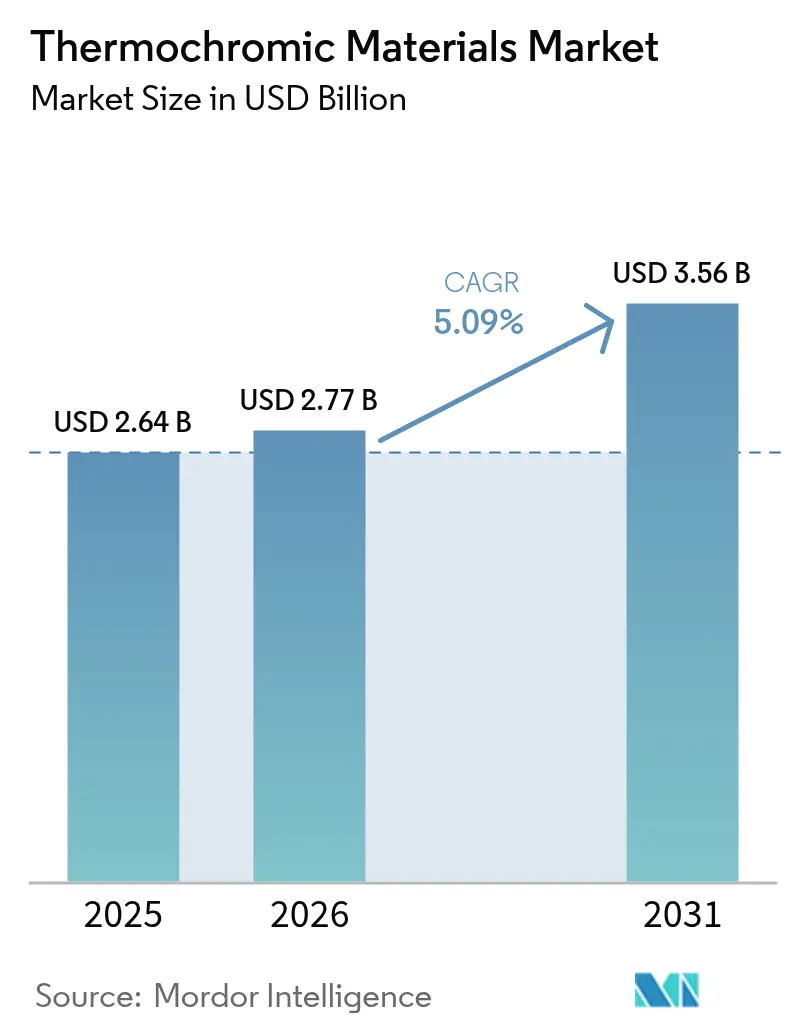
| 市場規模 (2026) | 2.77 十億米ドル |
| 市場規模 (2031) | 3.56 十億米ドル |
| Growth Rate (2026 - 2031) | 5.09 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサーモクロミック材料市場分析
サーモクロミック材料市場規模は2025年に26億4,000万米ドルと評価され、2026年の27億7,000万米ドルから2031年には35億6,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.09%です。クールルーフ義務規制への準拠の高まり、印刷可能なスマートラベルのより広範な統合、マイクロカプセル化効率の急速な向上が相まって、安定した需要曲線を強化しています。可逆システムは数千回の熱サイクルに耐えるため、数量・金額の両面で市場を支配しており、コスト感応度が高い用途ではロイコ染料化学が引き続き好まれる選択肢となっています。アジア太平洋地域は最大の地域的地位を占め、中国の生産能力がインドの急増する消費と同地域に集積することで最速の増分成長をもたらしています。生産者はコストプレミアムと耐久性の制約に同時に対処しており、屋外での使用寿命を延ばすホルムアルデヒドフリーシェルおよびハイブリッド顔料システムへの投資を促しています。
主要レポートのポイント
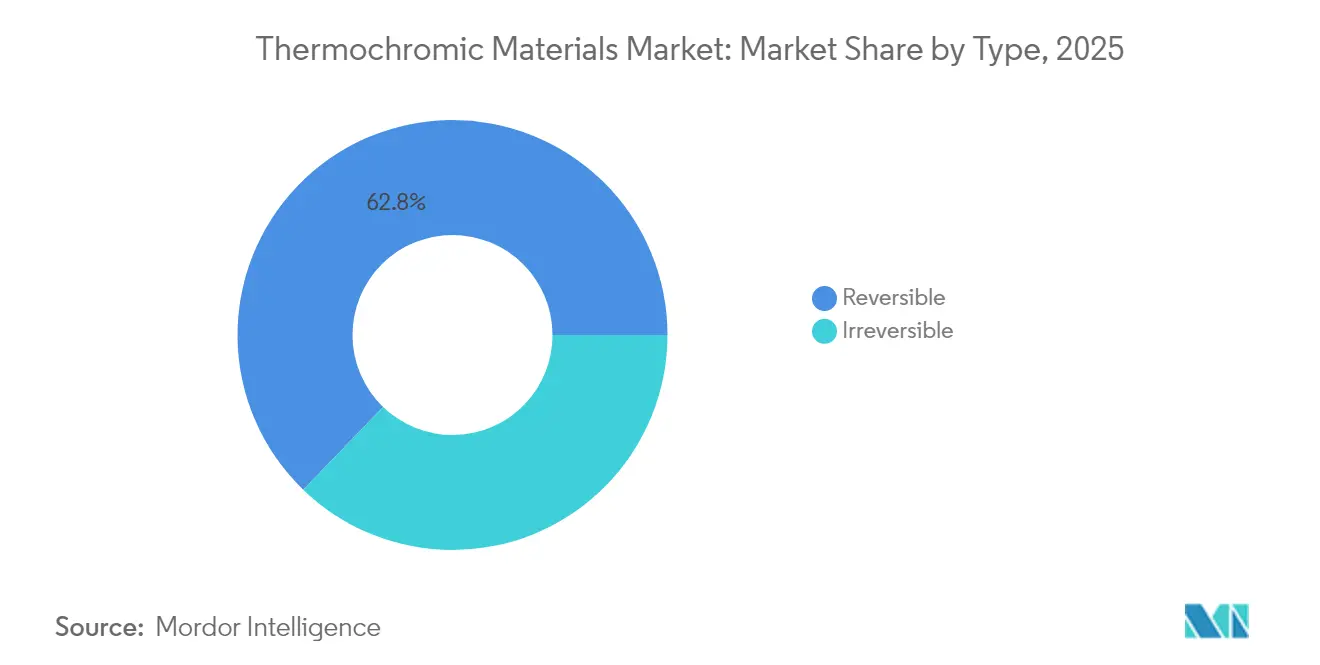
- タイプ別では、可逆システムが2025年のサーモクロミック材料市場シェアの62.78%を占め、不可逆システムは2031年までに最高6.39%のCAGRを記録すると予測されています。
- 材料別では、ロイコ染料が2025年のサーモクロミック材料市場規模の43.72%のシェアを占め、ハイブリッドカプセルは2031年までに6.78%のCAGRで最も急速に成長する見込みです。
- 用途別では、屋根コーティングが2025年に27.54%の収益シェアでトップとなり、電池センシングやウェアラブルを含む「その他の用途」カテゴリーは2031年までに6.92%のCAGRで拡大すると予測されています。
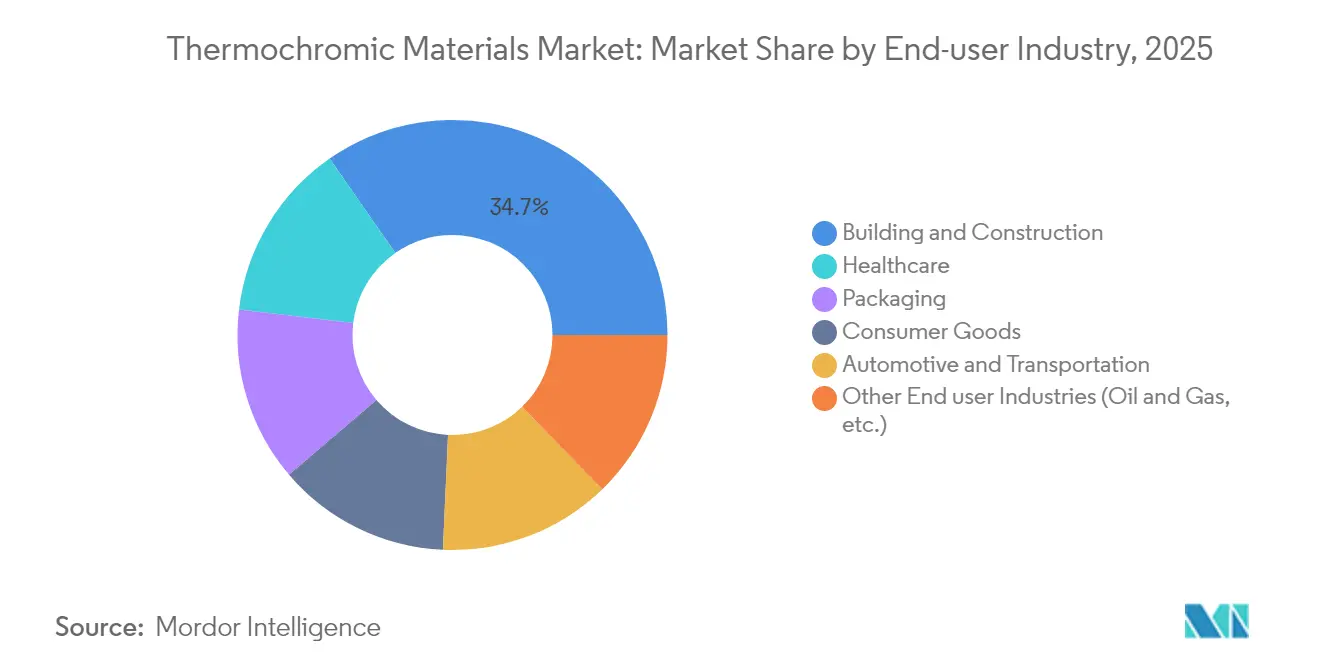
- エンドユーザー産業別では、建築・建設が2025年に34.68%のシェアで市場を支配し、ヘルスケアが2031年までに最速6.62%のCAGRを記録すると予想されています。
- 地域別では、アジア太平洋地域が2025年の世界需要の41.12%を占め、2031年までに5.97%のCAGRで推移する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クールルーフの省エネ義務規制 | +1.2% | 北米、欧州、およびアジア太平洋地域への拡大 | 中期(2〜4年) |
| 包装の偽造防止規制 | +0.8% | EUおよび北米を重点とするグローバル | 短期(2年以内) |
| 小売業における印刷可能なスマートラベルの採用 | +0.6% | 先進市場主導のグローバル | 中期(2〜4年) |
| マイクロカプセル化のコスト急速低下 | +0.9% | アジア太平洋地域のグローバル製造拠点 | 長期(4年以上) |
| 電池熱センシングからの新興需要 | +0.7% | アジア太平洋地域が中核、北米・欧州への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クールルーフの省エネ義務規制が市場拡大を牽引
カリフォルニア州のTitle 24などのコンプライアンス措置により、サーモクロミック材料はニッチな建築資材からメインストリームへと移行しています。動的顔料は単一のコーティングが25℃でダークグレーから白色に切り替わることを可能にし、フィールドトライアルで年間20%〜30%のHVAC節約を生み出しています。欧州およびアジアの規制当局は、米国ですでに成文化されている太陽反射率および放射率の閾値を反映した並行した屋根基準を策定中であり、ピーク電力負荷を抑制し炭素フットプリントを削減する色適応型屋根仕上げへの長期的な需要を固定しています。
包装の偽造防止規制が採用を加速
医薬品および食品安全ラベリングに関するグローバルに調和された規則が、改ざんや温度乱用を明示するインクへとブランドを誘導しています。サーモクロミック機能はそれらの義務規制を満たしながら、食品に接触する材料および物品に関するEU規則1935/2004の移行物質制限にも適合しています[1]EUR-Lex、「食品に接触することを意図した材料および物品に関する規則(EC)第1935/2004号」、eur-lex.europa.eu。製品の完全性の向上と認証ワークフローの簡素化の組み合わせがプレミアム価格設定を正当化し、コスト圧力に直面するラベルコンバーターに直接付加価値をもたらしています。
印刷可能なスマートラベルの採用が小売用途を変革
小売業者は日用品にタッチ起動パッチやコールドチェーン指示器を組み込み始めており、包装を情報提供面へと変えています。フレキソ印刷工程中に安定性を保つUV硬化型配合物により、接着性を犠牲にすることなく大量生産が可能になっています。これらのインタラクティブラベルは購買者のエンゲージメントを深め、即時の品質検証を提供し、飲料、食肉、乳製品の売り場にわたる繰り返し注文を促進しています。
マイクロカプセル化技術のコスト急速低下
マイクロ流体カプセル化ラインは99%の効率に達しており、廃棄物を削減しながら、ロイコ染料を酸素と水分から保護することで顔料の寿命を延ばしています。ホルムアルデヒドフリーのポリウレタン-ウレアシェルはさらに食品接触規則に準拠しながら熱安定性を維持し、従来の顔料との歴史的な3〜5倍のコスト差を縮小し、予算制約のあるユーザーへのアクセスを広げています。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 従来の顔料と比較した高い配合コスト | -1.1% | グローバル、特に価格感応度の高い市場に影響 | 短期(2年以内) |
| 光・熱疲労による寿命の制限 | -0.8% | グローバル、特に屋外用途 | 中期(2〜4年) |
| EUおよび米国における食品接触承認の制限 | -0.6% | 欧州および北米、規制の波及効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来の顔料と比較した高い配合コスト
サーモクロミック粉末1キログラムは標準的な無機顔料の3〜5倍のコストがかかる場合があり、外壁ファサードなどの大面積プロジェクトでの使用を制約しています。プロセスのスケールアップとカプセル化収率の向上によりこのプレミアムは緩和されつつありますが、新興経済国の予算重視の購買者にとって初期価格のハードルは依然として残っています。
光・熱疲労による寿命性能の制限
紫外線照射と繰り返しの加熱サイクルにより、分子ロイコ染料構造が徐々に分解し、南向きのファサードでは数ヶ月以内にスイッチコントラストが低下します。研究開発グループはUV吸収剤を配合したハイブリッドシェルをテストしていますが、そのようなアップグレードは配合の複雑さ、ひいてはコストをさらに高め、外装塗料の近期的な数量成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
可逆システムが市場リーダーシップを維持可逆システムは2025年のサーモクロミック材料市場の62.78%を占め、わずかな色差ドリフトで数千回のスイッチサイクルに耐えるため引き続き注目を集めています。このような耐久性は、毎回の着用に反応しなければならない再利用可能容器用温度ラベルやスマートテキスタイルを支えています。プレミアムカプセル化フィルムはロイコ染料を酸素から保護し、10,000回以上の加熱冷却サイクルを超えても鮮やかな色相を維持しており、これは以前の世代と比較して顕著な進歩です。
不可逆材料は小さなシェアを占めるものの、ブランドオーナーが医薬品や冷凍食品物流における改ざん証拠として「一度限り」の色変化を採用するため、6.39%のCAGRが見込まれています。耐久性への期待の高まりにより、配合者はコストを上昇させることなく疲労を抑制するバイオベースシェルやナノ添加剤のテストを行っています。サーモクロミック材料市場は、可逆製品が気分変化セラミックやインタラクティブノートブックなどの消費者向け製品に移行するにつれて恩恵を受けています。一部の家電メーカーもコンロの安全表示のための可逆パネルを試験導入しており、用途の幅を広げ数量ポテンシャルを深めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


材料別:
ロイコ染料がコスト効率を通じて優位性を維持ロイコ染料化学は、成熟したサプライチェーンと競争力のある単価のおかげで、2025年の総需要の43.72%を占めました。ホルムアルデヒドフリーシェルシステムの継続的な採用により、ロイコ染料は欧州および北米の厳格な接触・排出基準を満たしながら色転移の鮮明さを維持しています。一方、ハイブリッドカプセルはロイコ染料と液晶または光変色性分子を組み合わせて活性化ウィンドウを拡張し、2031年までに6.78%のCAGRが見込まれています。
液晶は0.1℃の分解能が必須となる高精度サーモグラフィーツールのニッチ市場を維持していますが、比較的高い価格が大衆市場への浸透を制約しています。顔料ベースの無機ソリューションは、特定の色調安定性を必要とするセラミック釉薬やプラスチックで安定した地位を保っています。これらの材料層は全体として、配合者が目的に適した化学を選択できるようにし、専門的な性能を損なうことなくサーモクロミック材料市場の幅広さを支えています。
用途別:
屋根コーティングがエネルギー効率推進をリード地域の建築基準が動的反射率指標を採用したことで、屋根コーティングは2025年の売上の27.54%をもたらしました。年間最大11%の省エネ効果が実証されており、建築家や施設管理者がサーモクロミックトップコートを選択する動機となっています。Title 24型の規定が米国を超えて普及するにつれ、屋根コーティング向けサーモクロミック材料市場規模は健全なペースで拡大すると予想されています。
電池熱マッピング、ウェアラブル、スマートカーインテリアをカバーするより広い「その他の用途」カテゴリーは6.92%のCAGRが見込まれています。インタラクティブラベルはセキュリティ印刷において引き続き不可欠であり、化粧品企業はユーザー体験を豊かにするために色変化バームを展開しています。これらの集合的なニッチは、サーモクロミック材料市場が機能的・審美的な両方のトリガーを活用してモメンタムを維持する方法を示しています。
エンドユーザー産業別:
建築・建設が規制支援を通じて市場を支配建築・建設は2025年の需要の34.68%を消費し、同セクターを主要な収益の柱としています。サーモクロミック顔料に依存する受動的昼間放射冷却層は、機械システムなしに室内温度のピークを下げ、LEEDおよびBREAAMビルダーにとって魅力的な価値ドライバーとなっています。ヘルスケアはより小さなベースを持つものの、体温計ストリップメーカーやウェアラブルパッチ開発者が数量を増加させることで最速の6.62%のCAGRを持っています。
包装プレーヤーは医薬品ブリスターパックや生鮮食品に感熱インクを展開し、多ノードのサプライラインに沿った温度コンプライアンスを確保しています。消費財はノベルティ玩具から色変化マグカップまで多岐にわたる活発な販路として持続しており、セクター固有の変動からサーモクロミック材料産業を緩衝するエンドユーザーの多様性を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
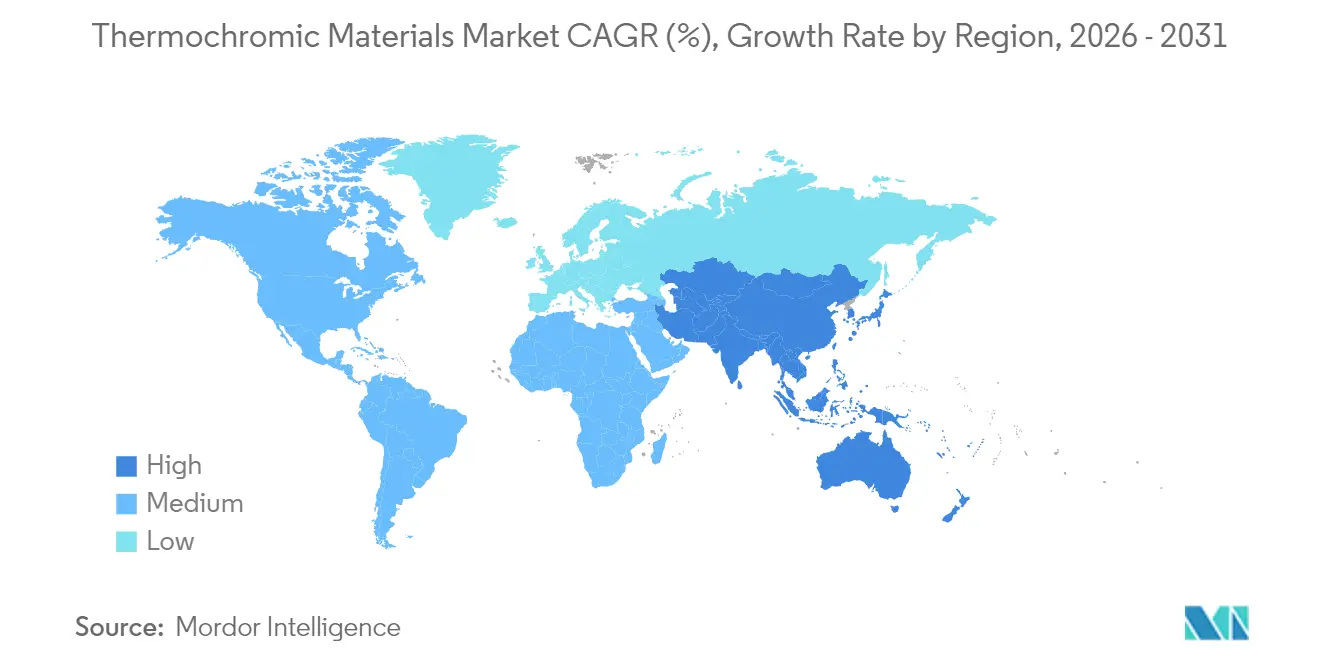
アジア太平洋地域サーモクロミック材料市場
アジア太平洋地域は2025年に41.12%のシェアでリーダーシップを維持した。中国がコスト効率の高い大量ロットを供給し、インドが医薬品および自動車内装向けスマートインクを採用したことが主な要因である。アジア太平洋地域のサーモクロミック材料市場規模は、地域ギガファクトリー全体における電気自動車バッテリーセンシング需要に支えられ、2031年に向けて5.97%のCAGRで拡大する見通しである。日本は液晶ソリューションの研究開発に注力しており、実験室用診断キット向けにプレミアム価格を実現している。これは、ハイテクセグメントと大量生産セグメントが一つの地域内で共存できることを示している。
南北アメリカおよびEMEAサーモクロミック材料市場
北米は、Title 24に類する建築基準法、厳格な食品安全ラベリング規制、およびインタラクティブ包装を重視する消費者に支えられ、需要の勢いを維持している。国内の製造業者は、今後のFDA指針への対応を図りながら鮮明な色変化を維持するため、ホルムアルデヒドフリーのシェル改良を継続している。欧州はグリーンディールの政策課題および適応型ファサードコーティングを組み込んだ都市部の改修工事に牽引されて北米に僅差で続いており、中東・アフリカおよび南米では建設ブームおよびコールドチェーン事業を拡大する小売チェーンに伴い段階的な普及が進んでいる。
アジア太平洋地域、北米および欧州のサーモクロミック材料市場
地域全体の動向を総合すると、サーモクロミック材料市場はアジア太平洋地域のコスト優位性に起因する供給中心型と、欧米の規制要因に起因するコンプライアンス中心型の両面を兼ね備えていることが明らかである。この二重性は地域間の技術移転を可能にする一方、バイヤーの調達戦略を左右する価格格差を持続させている。

規制環境
欧州向けにサーモクロミック材料を販売する供給企業は、欧州化学品庁(ECHA)が管轄するEU REACH規制の枠組みの下で事業を行っており、インク、コーティング、プラスチック、化粧品に使用されるマイクロカプセル化色素やバインダー系にとって、物質選定と文書化が中心的な課題となっている。2026年2月、ECHAはSVHC候補リストを253品目に拡大し、サーモクロミックシステムに用いられる呈色剤、顕色剤、溶剤、添加剤に規制対象化学物質が含まれる場合の継続的な組成スクリーニング、安全データシートの更新、代替計画の必要性が高まっている。
マイクロカプセル化および高分子シェル化学は、合成ポリマー微粒子に関するEUの取り組みとも関連している。2026年6月、欧州委員会規則(EU)2026/1168は、合成ポリマー微粒子の市場投入に関する制限を精緻化する形でREACH附属書XVIIを改正した。これは、サーモクロミック性能がマイクロカプセル化粒子や分散安定性に依存する場合に関連する。並行して、ISO/TC 256(顔料、染料および増量剤)によるISO規格化は、サーモクロミック顔料およびインクグレードに使用される顔料・染料の用語と試験方法を整合させることで、国境を越えた適格性確認を支えている。
バリューチェーン分析
バリューチェーンは上流において、特殊有機中間体およびロイコ色素系(呈色剤、顕色剤、溶剤)の合成から始まり、マイクロカプセル化シェルやUV安定化に用いられるポリマーおよび添加剤の原料供給が並行する。中流工程はカプセル化と顔料製造によって特徴づけられ、高収率カプセル化を含む精密加工が、可逆性、サイクル安定性、耐湿性・耐酸素性を左右する。その後、製造企業はコンセントレートをインク、ペースト、プラスチックマスターバッチに配合し、フレキソ印刷、シルクスクリーン印刷、インクジェットなどの加工工程に供する。
下流では、フォーミュレーターおよびコンバーターがサーモクロミックコンセントレートを屋根用コーティング、セキュリティ・スマートラベル、化粧品、繊維、産業用インジケーターに組み込み、その後、食品・医薬品などの規制対象最終市場に対応するコーティング企業、ラベルコンバーター、包装サプライヤー経由で販売する。移行性、耐久性、規制物質スクリーニングを含む適格性確認および遵守試験は、特に文書化要件の厳しい食品接触用途やヘルスケアモニタリング製品において、リードタイムやサプライヤー選定を左右することが多い。アジア太平洋地域はバルク顔料・カプセル生産の中心地としての地位を維持しており、一方でより高いマージンを生む用途エンジニアリングおよび加工能力は、ブランド所有者と共同で性能目標を策定する特殊インク、ラベル、インジケーター企業に集中している。
競合ランドスケープ
サーモクロミック材料市場は適度に分散しており、独自のカプセル化技術が参入への自然な障壁として機能しています。Chromatic Technologiesは高速ラベルプレス向けに調整された高速スイッチインクに注力し、アジアの新興企業はロイコ染料粉末のスケール効率を追求しています。マイクロ流体カプセル化とバイオベースシェルに関する特許出願は激しい研究開発競争を示しており、将来のリーダーシップの地位を決定するのは純粋な数量ではなく知的財産であることを示唆しています。顔料サプライヤーとスマートラベルコンバーターの間の戦略的パートナーシップがリスクを分散し、電池熱マップや医療パッチなどのニッチ用途の市場投入時間を加速しています。
サーモクロミック材料業界リーダー
Chromatic Technologies Inc.
Hali Pigment Co. Ltd
SpotSee
OliKrom
RPM International Inc. (Rust-Oleum)
- *免責事項:主要選手の並び順不同
サーモクロミック材料市場
- Chromatic Technologies Inc.
- Color Change Glass
- FX Pigments Pvt Ltd
- Gem’Innov
- Global New Material International
- Good Life Innovations Ltd
- Hali Pigment Co. Ltd
- Kolorjet Chemicals Pvt Ltd
- Kolortek Co. Ltd
- L’Arca Srl
- SpotSee
- Matsui International Co. Inc.
- Mischtechnik Mischer AG
- NewColor Chemical Co. Ltd
- OliKrom
- QCR Solutions Corp.
- RPM International Inc. (Rust-Oleum)
- SFXC
- Shenzhen Hongye Jie Technology
- Smarol Industry Co. Ltd
- SPI Chemicals

市場機会と将来展望
建築外皮および包装分野における規制対応型の用途は、耐久性、低移行性、工程適合性を両立するサーモクロミックシステムに新たな余地を生み出し続けている。クールルーフ規制や建築基準に基づく性能指標により、屋根用コーティングは依然として大量出荷先であるが、採用の進展は光劣化・熱劣化への対処と屋外寿命の改善にかかっている。この変化により、製造企業はハイブリッドカプセル設計や、業界の製剤ロードマップで既に言及されているホルムアルデヒドフリーのシェルシステムへの移行を進めている。包装分野では、偽造防止およびコールドチェーン完全性の要件が、認証・記録可能な印刷式インジケーターやスマートラベルの利用増加につながっており、高速加工に対応しつつ鮮明な色変化を維持できるインクへの需要を支えている。
第二の機会軸は、パッシブ型インジケーターからコネクテッド型モニタリングおよびデータワークフローへの移行であり、特に温度、傾斜、衝撃の各イベントがクレーム処理や品質リリースに直結するライフサイエンス物流分野で顕著である。これは、SpotSeeがFreezeSafe QR、TiltWatch XTR QR、ShockWatch Label QRを含むQR対応モニタリング製品を拡充し、出荷可視化エコシステム全体で提携を進めているといった企業の動きによって支えられている。材料イノベーションの分野では、スマートウィンドウ研究において機能重視のサーモクロミックフィルムおよびコーティングへの注目が高まっており、専用設計ツールを用いて遷移速度と太陽光調光性能が最適化されている。これにより、目新しい色変化から、エネルギーや快適性といったより定量化された建築成果への移行が後押しされている。
Recent Industry Developments in サーモクロミック材料市場
- 2026年4月:SpotSeeは、FreezeSafe QR、TiltWatch XTR QR、ShockWatch Label QRを追加し、QR対応モニタリング製品ラインを拡充した。これらの新製品は、複数の取り扱いおよび温度異常シナリオにわたってコネクテッド識別とデータ取得を拡張し、単独の視覚的インジケーターではなく、トレーサビリティを求める物流ワークフローでの採用を強化するものである。
- 2025年4月:SpotSeeはTelatempを買収し、ライフサイエンス分野における状態モニタリング製品ラインを拡充した。この取引により、温度および取り扱いインジケーター全般の製品カバレッジが広がり、医薬品輸送業者やコールドチェーン関係者に対するバンドル提供が強化された。
- 2024年7月:メルク社(Merck KGaA)は、サーモクロミック顔料ソリューションを含むサーフェスソリューション事業の売却を、Global New Material Internationalに対して7億2,100万米ドルで完了した。この所有権の移転により、サーモクロミック顔料資産は材料重視のポートフォリオの中で再配置され、サプライヤーの戦略や特殊顔料能力に対する投資優先度に影響を与えた。


サーモクロミック材料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、温度変化に応じて意図的に色が変化する材料および製剤を対象としており、捉えられる価値は、これらのサーモクロミック材料が各業界の商業用途に販売される売上を反映している。
対象範囲の除外:本市場規模の算定では、サーモクロミック効果が組み込み機能に過ぎず、サーモクロミック材料自体の価値を信頼性をもって分離できない下流の完成品は除外されている。
セグメンテーション概要
- タイプ別
- 可逆
- 不可逆
- 材料別
- 液晶
- ロイコ染料
- 顔料
- その他の材料(ハイブリッドカプセルなど)
- 用途別
- 屋根コーティング
- 印刷
- 食品包装
- 化粧品
- その他の用途(テキスタイル・ファッションなど)
- エンドユーザー産業別
- 建築・建設
- 包装
- 消費財
- 自動車・輸送
- ヘルスケア
- その他のエンドユーザー産業(石油・ガスなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、サーモクロミック材料が実際にどこで使用・販売されているかについて現実的な境界を設定するのに役立つ公開データから開始した。関連する化学品・顔料分類に関するUSITC貿易データ、包装・コーティング活動指標に関する米国商務省統計局(US Census Bureau)およびEurostat、マクロ需要の動きを把握するための世界銀行およびOECDの工業生産系列などを確認した。
前提条件を裏付けるため、技術動向を把握するためのUSPTOおよびその他特許データベース、また企業の年次報告書、投資家向け説明資料、業界団体ウェブサイト、信頼性の高い報道機関からの公開情報も参照した。必要に応じて、企業財務および報道インテリジェンスの有料サブスクリプションを用いて、事業構成の手がかりや生産能力・製品発表の時期を相互確認した。これらのソースは例示的なものであり、データポイントの収集、検証、明確化には、さらに多数の公開資料が用いられた。
一次インタビューおよび調査
現地検証は、材料サプライヤー、コンパウンダー、インクおよびコーティングのフォーミュレーター、コンバーター、製品にサーモクロミック成分を指定する下流の購買企業を対象とした専門家インタビューおよび構造化調査によって構築された。このような世界市場を対象とする場合、地域ごとの用途プル(包装、印刷、コーティング、消費財)を最終モデル確定前に確認できるよう、APAC、EMEA、南北アメリカを意図的に網羅した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):14% | APAC:41% |
| ミドルティア:57% | 機能/部門責任者:41% | EMEA:32% |
| 小規模プレーヤー:14% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
市場規模の算定にはトップダウンおよびボトムアップの両アプローチを採用し、まず最終用途における活動および採用ロジックを用いて需要を再構築し、その後サプライヤー側での検証を適用して合計値の現実性を維持している。トップダウンでは、包装・印刷量、コーティング活動、消費財生産量を中心に需要プールを構築し、その上でサーモクロミックの浸透率とインク、コーティング、プラスチックの一般的な配合率を適用した。同じ用途でも異なる化学組成が使用される可能性があるため、可逆型と不可逆型の使用、ならびにロイコ色素と液晶の普及度に関するインタビューの結果を踏まえて構成比を調整した。
ボトムアップによる裏付けとして、サプライヤーおよびフォーミュレーターのサンプルから、公開されている収益の手がかり、製品構成に関する記述、インタビューで議論された概算ASP範囲を用いて選択的な積み上げを実施した。企業がサーモクロミック特有の収益を開示していない場合には、生産能力の兆候や用途への関与度を合理的なシェア帯にマッピングし、それを地域需要指標に対して正規化することでギャップを処理した。
予測は、包装生産の成長、コーティングに関連する建設・改修活動、消費財製造の動向、規模拡大に伴う予想ASPの推移など、最も影響力の大きい要因に対する簡易な回帰分析を用いたシナリオ分析によって構築した。要因が急激に変化した場合には、専門家との再検証を行い、最終的な予測曲線が信頼性を保ち、追跡しやすい状態を維持できるようにした。
データ検証と更新サイクル
出力結果は複数の段階を経て検証された。まず地域、化学組成、用途区分にわたる内部的な分散チェックを行い、その後、包装量、コーティング需要指標、隣接する顔料・化学品分類の貿易動向といった独立した指標に対する外部的な整合性チェックへと移行した。ある地域で異常な変動が見られた場合には、浸透率、配合率、価格に関する前提を見直し、選定した回答者に再度連絡して変化の内容を確認した。
最終承認前に、別のアナリストがモデルを審査し、計算が整合し、前提が記載された対象範囲と一致していることを確認する。本レポートは年次で更新され、重要な生産能力の追加、化学物質の使用に影響する規制変化、包装・コーティングにおける大幅な需要変動といった重大な事象が発生した場合には、臨時更新が実施される。納品直前には最終確認を行い、クライアントが最新の情報を受け取れるようにしている。
Mordor Intelligenceのサーモクロミック材料市場規模と他の公開推定値との比較
サーモクロミック材料に関する公開されている市場数値は、トピックの表記が同じように見えても、大きく異なることがある。この差異は通常、市場として何を数えるか、どの年を起点として扱うか、そして包装、印刷、コーティング、その他の用途にわたって需要をどのように検証するかによって生じる。
包装生産の指標、コーティング活動の指標、および化学組成レベルの採用に関する相互確認は、Mordor Intelligenceが完成したスマート製品の広範な価値ではなく、サーモクロミック材料の販売価値に整合させるための根拠となっている。もう一つの要因は、価格と製品構成をどのように将来へ推移させるかであり、一部の推定値はより速いASPの拡大を前提としていたり、サーモクロミック反応に依存しない隣接の色変化技術を含めている場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.64 B (2025) | |
| グローバルコンサルティングA | USD 2.30 B (2024) | より早い基準年と、サーモクロミック材料の販売価値と下流製品価値とを明確に区別しない広範な用途の捉え方を用いており、何を除外するかによって出発点が低くなる場合がある。 |
| 業界出版社B | USD 1.96 B (2025) | 対象範囲の開示が限定的であることに依存しており、液晶や特殊顔料の用途を保守的に扱う場合に過小評価となりうる。また、印刷インクやコーティングに関する用途マッピングも明示性に欠ける。 |
表に示された差異は、主に基準年の整合性、および収益を材料レベルで数えるか、より完成品レベルに近い形で数えるかによって説明される。明確な用途別需要プール、現実的な浸透率および配合率、再現可能な検証チェックに基づくことで、状況の変化に応じて追跡・更新しやすい市場価値を得ることができる。


レポートで回答される主要な質問
サーモクロミック材料市場の現在の規模はどのくらいですか?
サーモクロミック材料市場規模は2026年に27億7,000万米ドルに達し、2031年までに35億6,000万米ドルに達すると予測されています。
サーモクロミック材料市場をリードしている地域はどこですか?
アジア太平洋地域が最大の41.12%のシェアを保有し、2031年までに5.97%のCAGRで最も急速に成長している地域でもあります。
可逆サーモクロミックシステムがなぜこれほど普及しているのですか?
数千回の色変化サイクルに耐えるため市場シェアの62.78%を占めており、再利用可能ラベル、テキスタイル、インタラクティブ包装に適しています。
建設業界でサーモクロミックの採用を促進しているものは何ですか?
カリフォルニア州のTitle 24などのクールルーフ義務規制は動的な熱管理コーティングを要求しており、サーモクロミック屋根層を年間冷房負荷を最大30%削減できるコンプライアンスソリューションとしています。
最も急速な成長を示しているエンドユーザー産業はどれですか?
ウェアラブル体温センサーを含むヘルスケア用途は、リアルタイムの非侵襲的患者モニタリングへの需要の高まりにより、2031年までに6.62%のCAGRで拡大しています。
最終更新日:



