
タイのレンタカー市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
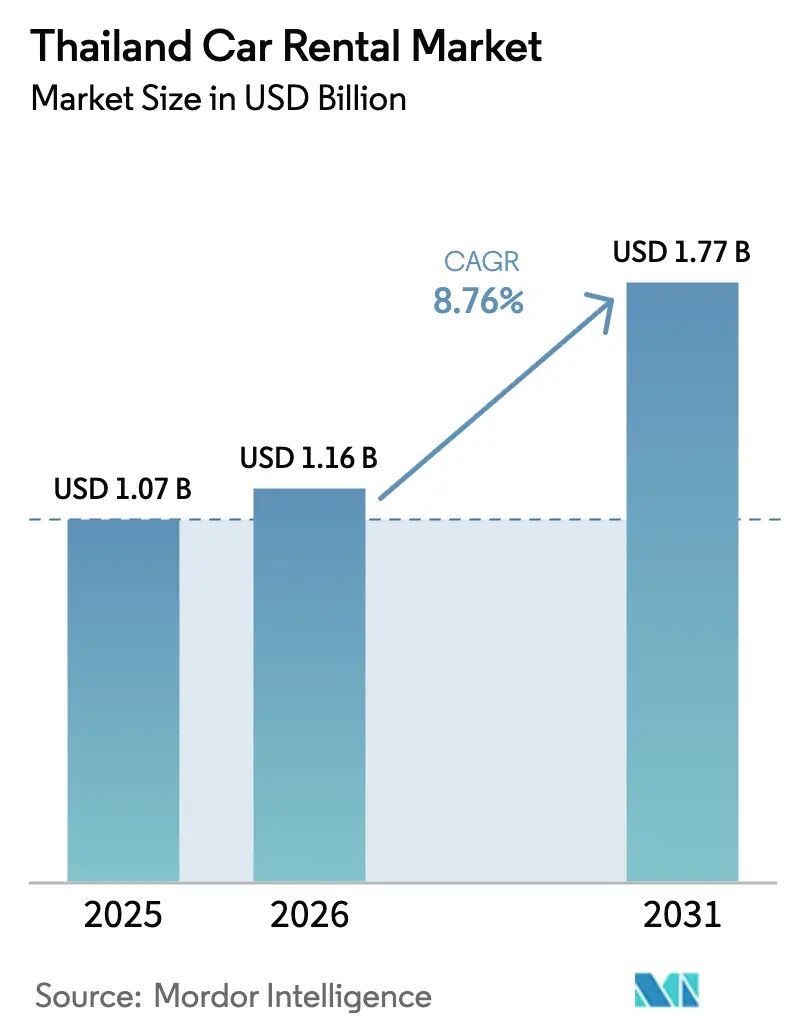
| 基準年の市場規模 (2025) | 1.07 十億米ドル |
| 市場規模 (2026) | 1.16 十億米ドル |
| 市場規模 (2031) | 1.77 十億米ドル |
| Growth Rate (2026 - 2031) | 8.76 % |
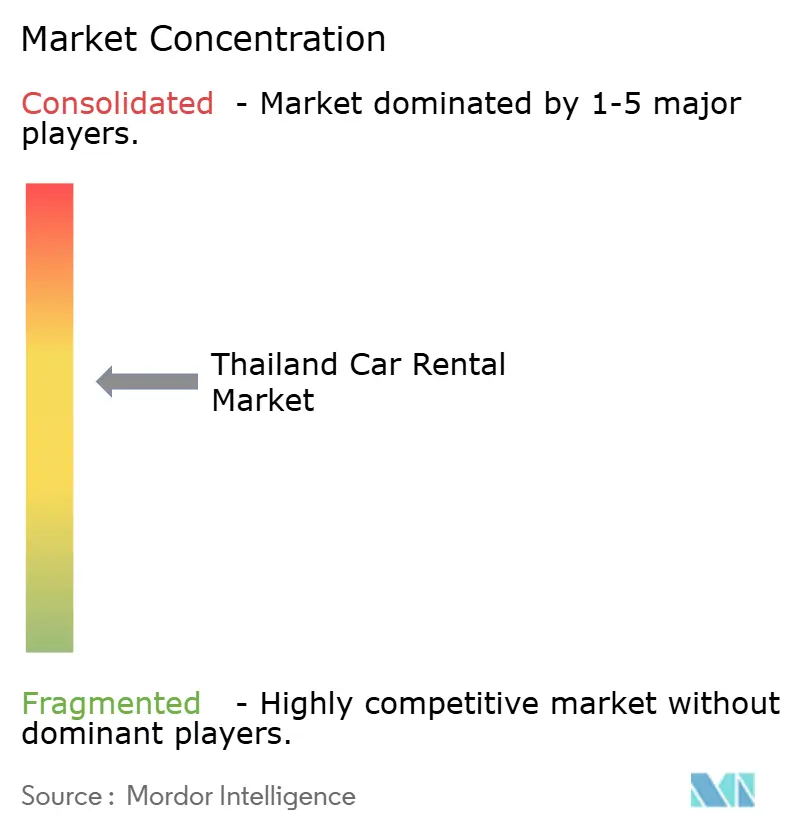
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイのレンタカー市場分析
タイのレンタカー市場規模は2025年に10億7,000万米ドルと評価され、2026年の11億6,000万米ドルから2031年には17億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は8.76%です。主要な発生源市場に対するビザなし入国の恒久化、地方空港への格安航空会社の急速な路線拡大、そしてフリートの電動化加速が、タイのレンタカー市場の長期的な成長プロファイルを支えています。同時に、中国人団体観光客の急減、フリート・ファイナンス規制の強化、車両取得コストの上昇により、セクターは短期的な混乱に直面しています。このため、事業者は国内旅行者および長期法人サブスクリプションへの比重を高め、価格に敏感な需要を取り込むためにデジタル予約プラットフォームを導入し、政府の持続可能性インセンティブに対応するためバッテリー電気自動車(BEV)を追加しています。ピアツーピアプラットフォームやライドヘイリングと連携したレンタルスキームが従来の事業者の利益率を圧迫し、差別化されたサービスモデルへの投資を迫ることで、競争の激しさが増しています。
主要レポートのポイント
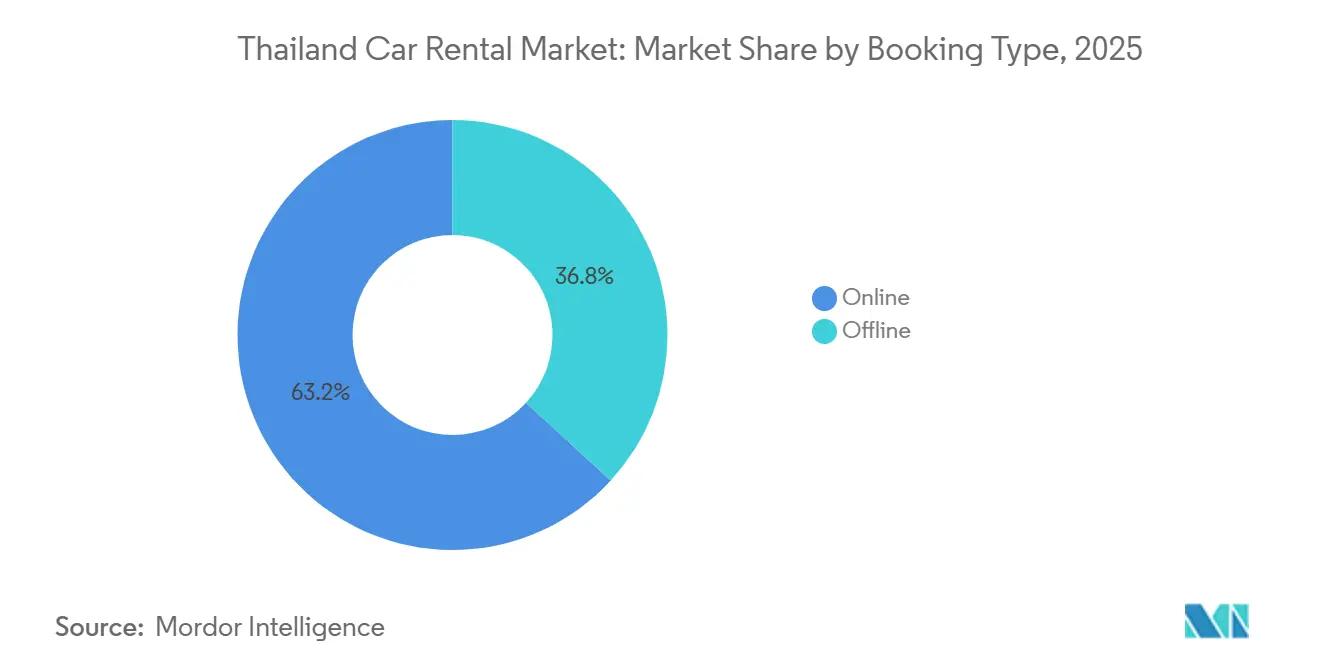
- 予約タイプ別では、オンラインチャネルが2025年のタイのレンタカー市場シェアの63.16%を占め、2031年にかけて年平均成長率(CAGR)9.28%で拡大しています。
- レンタル期間別では、短期契約が2025年のタイのレンタカー市場シェアの71.26%を占め、長期契約は2031年にかけて年平均成長率(CAGR)9.41%で拡大すると予測されています。
- 用途別では、レジャーおよび観光が2025年のタイのレンタカー市場の65.47%を占め、通勤およびビジネスレンタルは最も成長の速いセグメントであり、2031年にかけて年平均成長率(CAGR)9.43%で拡大しています。
- 車両クラス別では、エコノミー・ミニカーが2025年のタイのレンタカー市場において48.72%のシェアでトップを占め、SUVおよびMPVは2031年にかけて年平均成長率(CAGR)9.31%で成長すると予測されています。
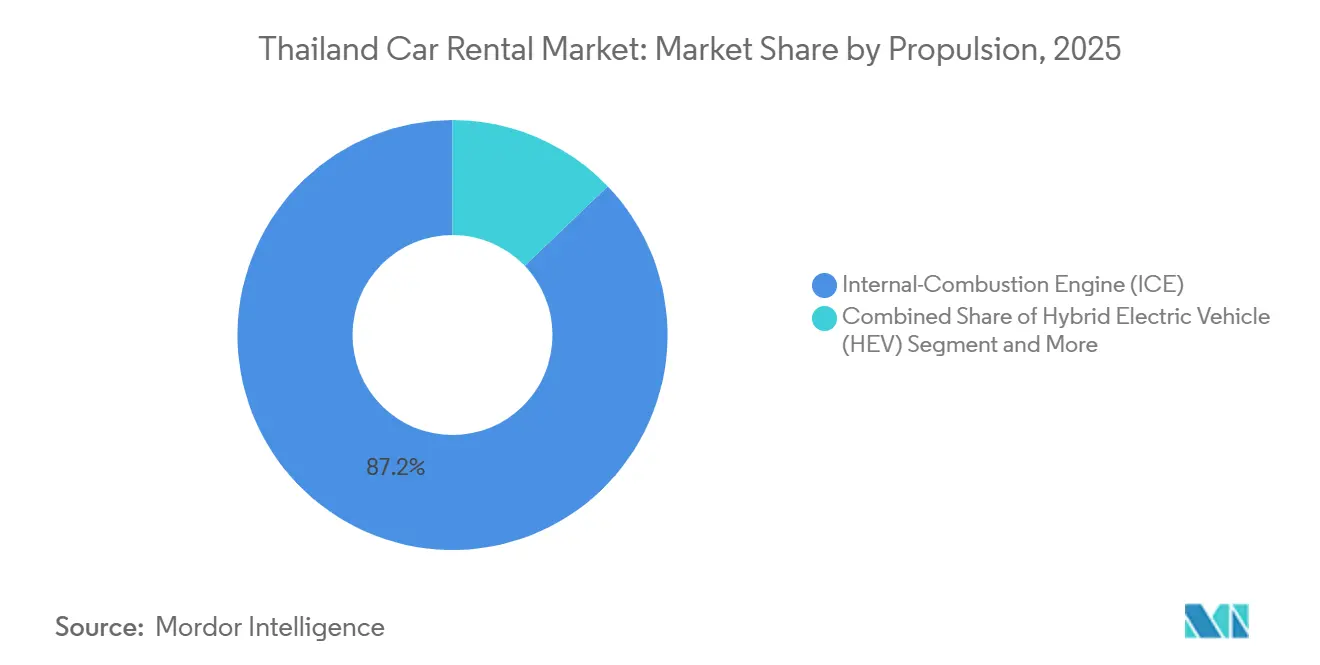
- 推進方式別では、内燃機関(ICE)車両が2025年のタイのレンタカー市場シェアの87.15%を占めて支配的でしたが、BEVは2031年にかけて年平均成長率(CAGR)12.36%で拡大しています。
- レンタルチャネル別では、空港カウンターが2025年のタイのレンタカー市場の68.31%を占め、市街地および空港外の拠点は2031年にかけて年平均成長率(CAGR)9.38%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
タイのレンタカー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 観光の回復 | +2.5% | バンコク、プーケット、チェンマイ、パタヤ、クラビ、スラートターニー | 中期(2〜4年) |
| デジタル予約・価格比較プラットフォーム | +1.8% | バンコク、プーケット、チェンマイ、パタヤ、ラヨーン | 短期(2年以内) |
| 格安航空会社の拡大 | +1.5% | ラヨーン(ウタパオ)、チェンマイ、コンケン、チェンライ、ハートヤイ、スラートターニー | 中期(2〜4年) |
| セルフドライブ観光の急増 | +1.2% | バンコク、プーケット、チェンマイ、パタヤ | 短期(2年以内) |
| EVレンタル購入インセンティブプログラム | +1.0% | バンコク、プーケット、チェンマイ、ラヨーン | 長期(4年以上) |
| デポジット・損害追跡システム | +0.3% | バンコク、プーケット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
観光の回復とビザなし制度
2025年に導入されたタイの中国、インド、ロシアに対する恒久的なビザ免除は、短期滞在旅行者を妨げていた長年の障壁を取り除きました。中国人個人旅行者は2025年にパンデミック前の水準の75%超まで回復し、コーチを利用した旅程を超えた複数日のレンタカー需要を押し上げました。インド人およびロシア人観光客は2025年に約440万人の到着者数を記録し、ビーチや文化的な観光ルートを巡る複数目的地のロードトリップを好みました[1]「タイは2025年に3,290万人の外国人観光客を迎える」、The Nation、nationthailand.com。自発的・直前のデジタル予約へのシフトは、リアルタイムのフリート可視性と柔軟なピックアップオプションを持つ事業者に有利に働きます。
デジタル予約・価格比較プラットフォームの台頭
DrivemateやHoupcarなどのデジタル予約アプリ、およびGrabやTravelokaなどのスーパーアプリに組み込まれたアグリゲーターは、2025年のタイのレンタカー市場取引の63.16%を獲得し、2031年にかけて年平均成長率(CAGR)9.28%で成長しています。透明な価格発見は利益率を圧迫しますが、リーチを大幅に拡大し、既存事業者はリアルタイムの料金を複数のポータルに提供するアプリケーション・プログラミング・インターフェース(API)の統合を促されています。事業者はドアステップデリバリー、保険のバンドル、ロイヤルティ特典で差別化を図っていますが、資産軽量型のデジタルプラットフォームとの競争力を維持するためにコスト構造を合理化する必要があります。
地方空港への格安航空会社の拡大
タイ空港公社は、スワンナプーム空港の容量を2031年までに7,000万人に、ウタパオ空港の容量を2026年までに1,600万人に増強し、バンコクの主要ゲートウェイから旅行者の流れを分散させる計画です[2]「AOTがスワンナプーム拡張に2,100億バーツを投じる」、The Nation、nationthailand.com。チェンライ、コンケン、ハートヤイへの新規便は新たなレンタカー需要を生み出しますが、事業者は旅客数が完全に具現化する前にカウンター、駐車場、地域フリートへの先行投資を迫られます。柔軟な支店スケジューリングと都市間の片道レンタルは、遊休資産リスクを軽減します。
中国人セルフドライブ観光の急増
近年、中国からの個人旅行者数が顕著に増加しています。このグループは旅行に多くの費用をかける傾向があり、中国語対応のGPSアプリケーションの利便性に支えられたセルフドライブの旅程を強く好みます。安全性への懸念や右ハンドル車の入手可能性の限界が課題となっていましたが、Zuzucheのようなピアレビュープラットフォームへの信頼の高まりが、旅行者がこれらの障壁を克服するのを助けています。このシフトは、中国人観光客がよりパーソナライズされた柔軟な旅行体験を求めるという広範なトレンドを反映しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フリート取得コストの上昇 | -1.9% | プレミアムおよびEVセグメントに特に大きな影響を与えるグローバルな問題 | 短期(2年以内) |
| ライドヘイリングアプリとの競争 | -1.4% | 都市部および観光地に集中した全国的な問題 | 中期(2〜4年) |
| フリート・ファイナンスの厳格化 | -1.1% | 事業者と消費者の双方に影響を与える全国的な問題 | 短期(2年以内) |
| 充電インフラの不足 | -0.8% | 農村部および都市間の格差が最も影響を受ける全国的な問題 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリート取得・維持コストの上昇
2026年の物品税改革により、BEVの税率は2%に引き下げられた一方、大型内燃機関エンジンへの課税は50%に引き上げられ、従来型車両の初期価格が上昇し、レンタル会社は資本制約に対して電動化加速を検討することを余儀なくされています。半導体不足は納期リードタイムを延長し、フリートの老朽化と維持費の増加をもたらしています。2025年12月以降の中央銀行による自動車リースの新たな監督は信用基準を厳格化し、中小事業者の借入コストを引き上げています。財政的インセンティブと流動性ニーズのバランスを取ることが、中堅企業にとって重要になっています。
ライドヘイリングおよびスーパーアプリとの競争
タイのライドヘイリング市場の約70%を占めるGrabは、収益ベースのファイナンスモデルを通じてドライバーに電気自動車(EV)を直接リースすることで、革新的にレンタル経済をプラットフォームに統合しています。オンデマンドモビリティサービスは従来のタクシーレンタルの代替として台頭していますが、空港送迎の市場規模を意図せず縮小させています。さらに、フライト、ホテル、ライドなどのサービスをシームレスに組み合わせたスーパーアプリが、従来の事業者を凌駕し始めています。このシフトにより、これらの事業者は付加価値サービスや法人サブスクリプションへの投資を強化することを余儀なくされており、これらはライドヘイリングサービスが競争しにくい分野です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
予約タイプ別:デジタルチャネルが流通を再定義
オンライン予約は2025年のタイのレンタカー市場規模の63.16%を占め、数十の事業者にわたるライブ価格を公開するメタサーチエンジンとピアツーピアリスティングに牽引され、2031年にかけて年平均成長率(CAGR)9.28%で成長すると予測されています。アプリはシームレスな電子ウォレット決済、ワンクリック保険、ユーザー評価を組み込み、透明性と利便性への期待を高めています。オフラインデスクは主要空港での直前の飛び込み客を依然として取り込んでいますが、モバイルファーストの旅行者がスマートフォン予約の即時性を好むため、その成長は遅れています。事業者は、積極的なアグリゲーター割引の中で直接チャネルのトラフィックを維持するために、ダイナミックプライシングとロイヤルティパートナーシップを試みています。
Thairungグループによるドライブメイトの買収とBEVフリートの即時投入は、資産軽量型供給とデジタル発見への戦略的転換を検証しました。スーパーアプリはフードデリバリーとフィンテックのエコシステムへのリーチを拡大し、クロスプロモーションを通じて日常ユーザーをレンタル顧客に転換しています。高齢の旅行者や初めての訪問者は、複雑な保険の質問に対して対面サービスを依然として重視しており、有人カウンターの残存的な役割を維持しています。それでも、デジタルシェアの拡大は持続的であり、高ボリュームの場所での自動チェックアウトキオスクと非接触型車両引き渡しを支えています。


レンタル期間別:法人サブスクリプションが勢いを増す
短期レンタルは2025年のタイのレンタカー市場シェアの71.26%を占め、バンコク、プーケット、チェンマイの空港でのレジャー中心のトラフィックに牽引されています。日次料金は依然として収益ドライバーですが、季節的な変動がキャッシュフローを変動にさらしています。対照的に、メンテナンスとロードサイドサポートがバンドルされた長期レンタルおよび月次サブスクリプションは、2031年にかけて年平均成長率(CAGR)9.41%で成長すると予測されています。多国籍企業は、所有コストをヘッジし、ICEユニットをBEVに交換することで持続可能性の要件に沿うために、従量課金制フリートを採用しています。
法人アカウントは予測可能な予算管理と全国的なサービスカバレッジを重視し、事業者に使用状況分析と一元化された請求機能を備えたフリートポータルの提供を促しています。需要はまた、所有よりも柔軟な車両アクセスを選択するリモートワーク専門家からも生じています。サブスクリプションプロバイダーは、遊休法人車両を週末のレジャープールに再配置することで資産稼働率を最適化し、収益の季節性を平準化しています。従来の日次レンタル事業者にとって、長期契約への参入にはメンテナンス業務と信用リスク評価フレームワークの再設計が必要です。
用途別:レジャーが支配、ビジネスセグメントが加速
レジャー旅行は2025年のタイのレンタカー市場規模の65.47%を提供し、タイの密な連休カレンダーを活用するインバウンド訪問者と国内の行楽客に支えられています。ビザなし政策と格安航空会社の路線拡大がベースラインの成長を維持していますが、レジャー予約は為替レートの変動や2025年の中国人団体ツアーの減少などの地政学的ショックに対して脆弱なままです。ビジネスおよび通勤レンタルは規模は小さいものの、法人がフリート・アズ・ア・サービス契約に移行し、ライドヘイリングドライバーがプラットフォームファイナンスを通じて車両をリースするにつれて、2031年にかけて年平均成長率(CAGR)9.43%で成長エンジンとして台頭しています。
エンタープライズクライアントは年間を通じてより均等に予約を分散させ、季節性リスクを低減しています。また、企業の社会的責任目標のために電気モデルを重視し、事業者のBEV調達を促しています。レジャー中心のフリートは、ライドヘイリングに対する市場シェアを守るために、ショーファードライブやキュレーションされた旅程パッケージに多様化する可能性があります。レジャーとビジネスプールの間でクロスセリングの機会を創出することは、全体的な稼働率と収益の向上に役立ちます。
車両クラス別:バジェットカーが基盤、SUVが上昇をリード
エコノミー・ミニカーは2025年のタイのレンタカー市場規模の48.72%を占め、観光客と国内旅行者の価格感度を反映しています。コンパクトセダンは快適性と手頃な価格のバランスを提供していますが、SUVおよびMPVは多世代家族旅行とロードトリップ観光に牽引され、年平均成長率(CAGR)9.31%の軌道にあります。レンタル会社はSUVの高い日次料金を活用して急峻な取得・燃料コストを相殺し、エンドユーザーは地方の幹線道路での乗車高と積載量を評価しています。
人気のSUVモデルのハイブリッドおよびプラグインバージョンは、カーボンフットプリントの削減を優先しながらも航続距離の制限を懸念する法人レンタル利用者を引き付けています。大型内燃機関エンジンへの潜在的な増税に対応し、プレミアム市場セグメントを取り込むために、事業者は混合フリートをキュレーションしています。この多様化は、ダイナミックな収益管理をサポートするだけでなく、ピーク時により収益性の高いモデルへの需要を誘導します。
推進方式別:ICEが支配、BEV採用が加速
ICE車両は2025年のタイのレンタカー市場規模の87.15%を占め、確立された燃料インフラと低い車両価格に支えられています。フリート全体のBEVシェアは、EV3.5プログラムの下での2%への減税と1台あたり最大10万タイバーツの補助金により加速され、2031年にかけて年平均成長率(CAGR)12.36%で上昇しています。SixtやHertzなどの事業者は、環境意識の高い旅行者と法人アカウントにサービスを提供するために、主要空港に日産リーフとBYD ATTO 3ユニットを配備しています。
しかし、充電アクセスはまだ不均一であり、バンコク、プーケット、チェンマイのみが広範な利用可能性を提供しており、全国的な電動化への移行を妨げています。タイ地方電力公社は観光スポットに1,000台の新規充電器を追加することを目指しており、タイ発電公社(EGAT)は2030年までにその数に匹敵する計画を進めています。充電ネットワークが密になるまで、フリートは混合推進システムに傾いており、ハイブリッドがコストと航続距離の考慮事項のバランスを取る上で重要な役割を果たしています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
レンタルチャネル別:空港が規模を維持、市街地ネットワークが台頭
空港カウンターは2025年のタイのレンタカー市場規模の68.31%を占め、スワンナプーム、ドンムアン、プーケット、チェンマイが観光客の流れの大部分を吸収しました。2031年にかけての計画された容量増強は継続的な関連性を支えていますが、市街地および空港外の支店は2031年にかけて年平均成長率(CAGR)9.38%で成長しています。市内の拠点は国内の週末旅行者、法人ユーザー、ドアステップデリバリーを求める居住者を取り込む一方、利益率を侵食する高額な空港コンセッション料を回避しています。
ONYXホスピタリティなどのホテルチェーンとのコラボレーションは、レンタル予約を客室予約にシームレスに統合し、空港到着者だけを超えた市場リーチを拡大しています。事業者はモバイル引き渡しチームとスマートロックボックスを活用して、コンドミニアムのロビーやオフィスタワーでのキーレスピックアップを実現しています。この広範なネットワークはサービス提供を強化するだけでなく、2025年の中国人観光客到着数の減少によって浮き彫りになった課題である、観光客数の急激な減少から事業者を守ります。
地理的分析
バンコクはタイのレンタカー市場の中核であり、フリート、カウンター、メンテナンスデポの最大の集積地です。スワンナプームとドンムアンは国際・国内旅客を首都の密な市街地ネットワークに誘導し、サートーンとスクンビットの企業本社は安定した長期リース需要を生み出しています。ピアツーピアの引き渡しとライドヘイリングドライバーのレンタルは、高いスマートフォン普及率と新興BEVフリートのための豊富な充電ステーションのおかげで市内で盛んです。
プーケットとチェンマイはレンタル密度で次位にランクされ、それぞれ強いレジャー需要、国際的な航空接続、および成長する外国人居住者コミュニティの恩恵を受けています。北東モンスーンに関連した季節的なピークは機敏なフリートローテーションを必要とし、両県は地域の充電グリッドのサポートにより、BEVオファリングの早期テストベッドとして機能しています。しかし、インバウンド観光への依存は収益をマクロショックにさらしており、多様化した国内マーケティングキャンペーンの必要性を強調しています。
新興クラスターには、ウタパオに隣接するパタヤ、ラヨーンの工業回廊、チェンライやコンケンなどの北部都市が含まれます。格安航空会社の路線開設はこれらの二次ハブ全体にレンタル需要を分散させ、事業者は固定費を抑制するためにモジュール式カウンターと共有駐車場を展開することを促しています。充電インフラの不足と不確実なフライト搭乗率は運営リスクを高めていますが、先行者は賃料が上昇する前に空港コンセッションスペースを確保できます。南部のゲートウェイであるクラビ、ハートヤイ、スラートターニーは島巡り観光客に対応し、高度な収益管理アルゴリズムが有効なスパイク駆動のレンタル利用を見せています。
規制環境
タイのレンタカー事業は、運輸省が陸運局(DLT)を通じて監督する、より広範な道路運送・車両登録制度の中に位置づけられている。コンプライアンスは車両登録および走行可能性を中心とし、事業者は必要な文書(車両登録証、保険証明、運転免許証の有効性確認)を維持し、県運輸事務所によって施行されるDLT規則にレンタル利用を適合させることが求められる。
仏暦2535年自動車法に基づく強制自動車保険は、レンタル条件やリスク管理、特に事故被害者や物的損害に対する最低限の対人・対物保護に関して影響を与えている。市場はまた、調達経済性に影響を及ぼす政策的な動きも反映している。これには、タイの2026年物品税改革が含まれ、BEVの物品税率を2%に引き下げる一方で大型ICEエンジンへの課税を強化し、電動化車両と従来車両のレンタル車両群のコスト基盤を変化させている。
バリューチェーン分析
タイのレンタカーのバリューチェーンは、車両調達(ICE、ハイブリッド、BEVモデルのOEMおよびディストリビューター)と資金調達から始まり、SIXTタイランドやThai Rent A Carといった国際・国内事業者が運営する車両運用へと移行する。主要な活動には、支店・カウンター業務(空港および都心部)、メンテナンスおよび再販、保険管理、そしてレジャー向け短期レンタル、法人向け長期リース、運転手付きやモビリティ関連サービスにわたる顧客サービスが含まれる。
販売および需要創出は、オンライン予約プラットフォームやスーパーアプリ型アグリゲーターを含むデジタルチャネルおよびパートナーへの依存を強めており、決済やプロモーションはKrungthai Card(KTC)などの金融サービスパートナーによるクレジットカードキャンペーンによって支えられている。下流では、利用率と収益性は空港コンセッションへのアクセス、法人アカウント管理、旅行関連エコシステム(例:航空会社のロイヤルティプログラム)との提携によって形作られている。EVレンタルについては、充電アクセスへの依存や、充電、テレマティクス、損害・預り金プロセスを管理する事業者の能力が運用面での追加要素となる。
競争環境
タイのレンタカー市場では、少数のプレーヤーが影響力を持っています。空港コンセッションを支配するThai Rent A Car、Sixt、Avis Budget Group、Hertz、Europcarは、その強大なブランドエクイティとグローバル予約プラットフォームを活用しています。オンラインアグリゲーターの成長が価格決定力を圧縮し、既存事業者はアライアンスを追求することを余儀なくされており、例えばThai Rent A Carの2024年のEnterprise Mobilityとのパートナーシップは、国境を越えた予約と法人フリートソリューションを統合しています。
国内の中堅プレーヤーであるBizcar Rental、Chic Car Rent、Drive Car Rentalは、地域の知識と機敏な意思決定を活かして、ドアステップデリバリーとスマートフォンによるセルフチェックインを試験的に導入しています。BizcarとDrivemateの合併は、ピアツーピアと自社フリートを組み合わせたハイブリッドモデルを生み出し、シェアリングプラットフォームと従来の事業の収束を示しています。ライドヘイリングの巨人GrabはEVをドライバーにリースすることでレンタルバリューチェーンに参入し、短距離レンタル量を侵食し、従来の事業者に複数日のレジャー、プレミアムSUV、法人サブスクリプションを中心とした提案の洗練を迫っています。
グローバルな動向は地域にも影響を与えています。Avis Budget Groupの2026年における米国のEV在庫に対する5億1,800万米ドルの減損は、規律あるフリートサイジングへの新たな注力を促し[3]「Avis Budget Groupが第4四半期および通期業績を発表」、Avis Budget Group、avisbudgetgroup.com、タイでのBEV展開を遅らせ、地域の専門業者がアーリーアダプターの法人アカウントを獲得する余地を生む可能性があります。一方、VinFastの2024年のディーラーネットワーク立ち上げは、積極的なレンタル会社が中国ブランドのBYDやグレートウォールと並んで電気オファリングを多様化するために活用できる新たなBEV供給チャネルを導入しています。
タイのレンタカー業界リーダー
Sixt SE
Avis Budget Group
Thai Rent A Car
Europcar Mobility Group
Hertz Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
電動化は、タイのEV3.5インセンティブ(1台あたり最大10万タイバーツの補助金)とBEV物品税の2026年2%への引き下げに支えられ、プレミアムおよび法人向けレンタルにおいて明確な空白領域を生み出している。供給側の追随は、事業者向けの車両調達や投資に反映されており、ZEEKRは2026年4月にSIXTタイランドへ7X EVを納入し、Synergetic Auto Performance(ASAP)は2026年5月にEV購入とEVショールーム拡大のために12億タイバーツの投資を発表した。これらの取り組みは合わせて、レンタル可能な電気自動車の層と関連する小売・サービス拠点を拡大させている。
組み込み型の流通と商業提携も需要獲得を支えている。オンライン予約は既に取引の63.16%(2025年)を占め、旅行および決済のエコシステムはレンタルをロイヤルティやカードの提案に組み込む傾向を強めている。航空会社のロイヤルティ(Thai AirwaysのRoyal Orchid Plus)やカードプロモーション(KTC)に紐づいたプログラムは、事業者に顧客獲得コストを下げつつアップグレード(SUV/MPVおよびプレミアムEV)を促進する経路を提供している。主要なゲートウェイや都市拠点周辺のネットワーク拡充も、バンコク、プーケット、チェンマイにおける一方通行レンタルやレジャー・ビジネス混合利用を支えている。
最近の業界動向
- 2026年5月:Synergetic Auto Performance Plc(asap)は、電気自動車の購入とEVショールームの拡大に向けて12億タイバーツの投資を発表した。この投資はEV車両群の容量を拡大し、法人顧客向けのネットワークを強化するもので、タイのレンタカー市場におけるBEV普及率の向上を後押しする。
- 2026年5月:Synergetic Auto Performance Plc(asap) - 2026年5月25日、同社は電気自動車の購入とEVショールーム拡大のために12億タイバーツの投資を発表し、2026年に70%の収益増加を目指すとした。この投資はBEVの提供とショールーム展開を拡大し、BEV普及の加速と法人向け販売を後押しする。
- 2026年4月:Sixt SE / SIXTタイランドは、車両群拡大を進めるため、ZEEKRの7X EVをSIXTタイランドに納入した。この納入はタイのレンタル市場におけるプレミアムEV車両群を拡大し、法人のESG方針との整合性を強化するとともに、現地市場におけるプレミアムEVの普及を示すものとなっている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、タイのレンタカー市場は、タイ国内で予約・提供された有料レンタカーの総価値として測定され、レジャーおよびビジネス利用の両方、オンラインおよびオフライン予約の両方を対象とする。
対象範囲外:ライドヘイリング乗車、運転手のみによる地点間サービス、構造化されたレンタル提供として運営されていない非公式な現金レンタルは除外される。
セグメンテーション概要
- 予約タイプ別
- オンライン
- オフライン
- レンタル期間別
- 短期
- 長期
- 用途別
- レジャー/観光
- 通勤/ビジネス
- 車両クラス別
- エコノミー・ミニ
- コンパクト・ミッドサイズ
- SUV・MPV
- ラグジュアリー・プレミアム
- 推進方式別
- 内燃機関(ICE)
- ハイブリッド電気自動車(HEV)
- バッテリー電気自動車(BEV)
- レンタルチャネル別
- 空港
- 市街地/空港外
データソース、市場規模の算定、および検証
文献調査
文献調査は、年次で確認可能な公的データ系列を用いて、旅行およびモビリティのベースラインを設定することから始めた。タイ観光当局などによる公式な観光客到着発表、Airports of Thailandなどの空港旅客・フライト活動に関する公表資料や空港レベルの最新情報、タイの運輸機関などによる車両登録・免許統計を利用した。
商業的な全体像を完成させるため、事業者の年次報告書や投資家向け説明資料を通じた開示情報を確認し、価格設定や車両群の可用性に関する信頼性の高い経済メディアの報道も検討した。さらに、タイのエネルギー機関などによる燃料価格の時系列データ、タイ中央銀行や国家統計刊行物などの消費者物価指標、駐車、保険、空港コンセッション規則に影響する運輸・物流政策の通知も補足情報として活用した。企業財務情報およびニュースの有料サブスクリプションは、規模やタイミングの相互確認のために選択的に利用し、有料の輸出入出荷レベルデータベースは、車両調達の方向性を把握するために限定的に利用した。上記のソースは例示に過ぎず、データ収集、検証、明確化のために他の多くの公的文書が使用された。
一次インタビューおよび調査
需要が空港レンタルと都心部レンタルの間、また短期利用と長期利用の間でどのように変化するかを理解するため、レンタル事業者、旅行仲介業者、車両群・保険関係者、法人モビリティ購買担当者と対話を行った。これらの対話は、オンライン予約が来店予約に対してどのように価格設定されているかを確認するためにも用いられ、観光ピーク月、連休、大型イベント時期における季節性を検証するためにも活用された。入力データに矛盾があった場合は、ソースに再度連絡を取り、時間経過とともに再確認可能な指標に前提を合わせた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | CXO:12% |
| ミドルティア:46% | 機能別/部門リーダー:31% |
| 小規模プレーヤー:18% | マネージャー:57% |
市場規模の算定と予測
規模算定は、トップダウンとボトムアップを組み合わせて開始し、旅行量とレンタル転換率を用いてタイの対象需要層を再構築し、これを平均レンタル期間および典型的な日額レート帯を用いて収益に換算した。その後、結果は選択的なボトムアップの近似値、主に空港および空港外チャネルにおける車両群規模、利用率、観測された価格ポイントの標本抽出調査によって裏付けられ、これは想定されるレンタル日数が非現実的に見える場合に総計を調整するのに役立った。
モデルの基盤を保つために使用された主要な入力には、訪問者到着数、国内旅行の強度、空港旅客通過量、短期レンタルと長期レンタルの割合、車両クラス別の日額レートの動きが含まれる。また、オンライン予約への構成変化、および空港レンタルと都心部拠点の比率も追跡した。これは、これらの変数が実現価格および利用率に影響を与えるためである。予測に際しては、観光回復と法人旅行の異なる経路を反映するためにシナリオ分析を用い、レート推移および利用率に関する前提は一次調査によって検証された。小規模事業者に関する情報が不完全な場合は、完全なサプライヤーの積み上げを試みる代わりに、観測された旅行および予約の兆候に紐づいた保守的な浸透率の前提を用いて対処した。
データ検証と更新サイクル
出力結果は、観光成長率、空港交通の動向、観測された価格帯といった独立した指標と照合され、その後、為替タイミングや一時的な需要急増から生じ得る異常値について確認された。想定レンタル日数や想定車両群利用率といった中間ステップも検証され、最終値が単一の前提に依存しないようにされている。
最終承認前に、モデルとその推進要因は複数段階のアナリストレビューを経て、主要変数が予想を超えて変動した場合や他の証拠と矛盾する場合には、ソースへ再度連絡が行われる。レポートは年次で更新され、旅行の流れ、車両供給、または価格設定に重要な影響を及ぼす事象が発生した場合には中間更新が行われる。提供前には、アナリストが最新の指標について再度確認を行い、クライアントが最新の見解を得られるようにしている。
Mordor Intelligenceによるタイのレンタカー市場規模と他の公表推計値との比較
タイのレンタカー市場に関する公表された市場価値が異なるのは、各調査がサービスの定義、基準年、およびピーク期・オフピーク期における価格設定や利用率の扱い方をそれぞれ異なる方法で選択しているためである。総計は、日次レンタルのみを含む場合と、関連する契約タイプに拡張される場合とで変動することもある。
外部の数値の一部は、レンタカー、リース、サブスクリプション収益を一つのプールに統合しており、また一部は公式な事業者報告に大きく依拠しているため、オンライン主導の供給を見落とす可能性がある。Mordor Intelligenceは、対象を有料レンタカー収益に限定し、観光および空港交通に対する想定レンタル日数、さらにチャネル別の日額レート確認を用いて出力結果のストレステストを行っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.07 B (2025) | |
| 地域コンサルティング会社A | USD 1.16 B (2024) | レンタカー、リース、サブスクリプションを組み合わせた総計として報告されることが多く、長期契約料が日次レンタルと合わせて含まれる場合があり、基準年や物価上昇の扱いも異なる可能性がある。 |
| 業界団体B | USD 0.98 B (2025) | 一般的に、正式な会員報告や空港カウンターに基づいており、都心部レンタルやオンライン主導の事業者を過小に数える可能性があり、より保守的な平均レート算定が適用される場合がある。 |
差異は主に、収益として何が含まれるか、そしてレートと利用率の前提が基準年から予測にどのように引き継がれるかによって生じる。日次レンタルと長期モビリティ契約の明確な区分、そして再現可能な需要・価格チェックを行うことで、推計値の追跡と再現がより容易になる。


レポートで回答される主要な質問
タイのレンタカー市場の現在の規模はどのくらいですか?
タイのレンタカー市場規模は2026年に11億6,000万米ドルと評価されており、2031年までに17億7,000万米ドルに達する軌道にあります。
タイのレンタカーセクターで最も成長が速い予約チャネルはどれですか?
ピアツーピアアプリからメタサーチエンジンまでのオンラインプラットフォームは、2031年にかけて年平均成長率(CAGR)9.28%で拡大しており、従来のカウンターを上回っています。
政府の政策はフリートの電動化にどのような影響を与えていますか?
BEV物品税率を引き下げる税還付とEV3.5スキームの下での補助金が、レンタル事業者間でのBEV採用を加速しています。
長期法人サブスクリプションが支持を得ているのはなぜですか?
企業は予測可能な月次料金、バンドルされたメンテナンス、および多額の資本支出なしにフリートを拡張できる能力を好んでいます。
最も高い成長ポテンシャルを持つ車両クラスはどれですか?
SUVおよびMPVは、多世代家族旅行とロードトリップ観光がより大きく多用途な車両への需要を牽引するにつれて、約年平均成長率(CAGR)9.31%で成長すると予測されています。
最終更新日:



