
Mordor Intelligenceによるタイライドヘイリング市場分析
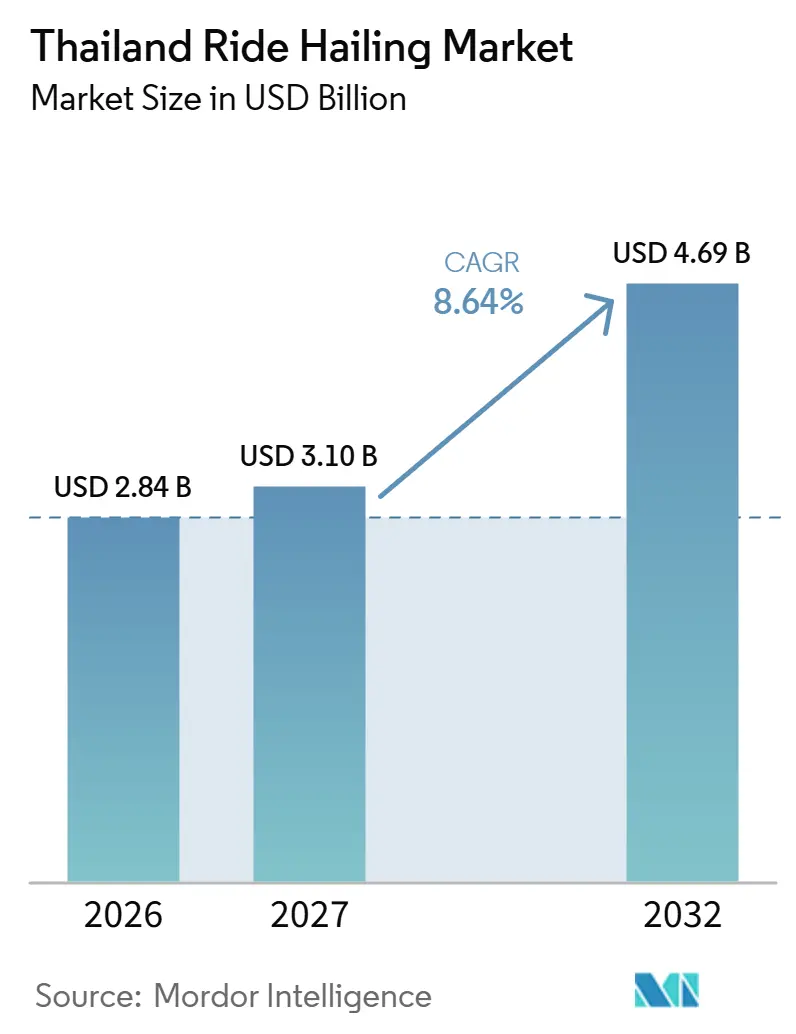
タイ ライドヘイリング市場規模は2026年に2.84 ビリオン 米ドルと評価され、2027年の3.1 ビリオン 米ドルから2032年には4.69 ビリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)中のCAGRは8.64%です。
観光と電子決済へのアクセスは、タイにおける移動需要を配車済み旅客乗車へと転換する機会を広げています。乗用車およびオートバイサービスは、特定の移動に適した運賃と予約オプションを通じて競争することができます。クロスサービス特典やホテル手配の交通手段は、リピーター顧客関係を構築するための異なる経路を提供します。タイの免許執行は2026年3月に開始され、プラットフォームは公共免許を持たないドライバーや正しく登録されていない車両を持つドライバーに対し、書類が修正されるまでサービスを停止するか配車を保留することが義務付けられました。燃料コストのリスクはライダー獲得と並んでドライバーの経済性を重要にするため、成長は適格な供給能力を信頼性の高い配車および完了した運賃と結びつけることにかかっています。
主要レポートポイント
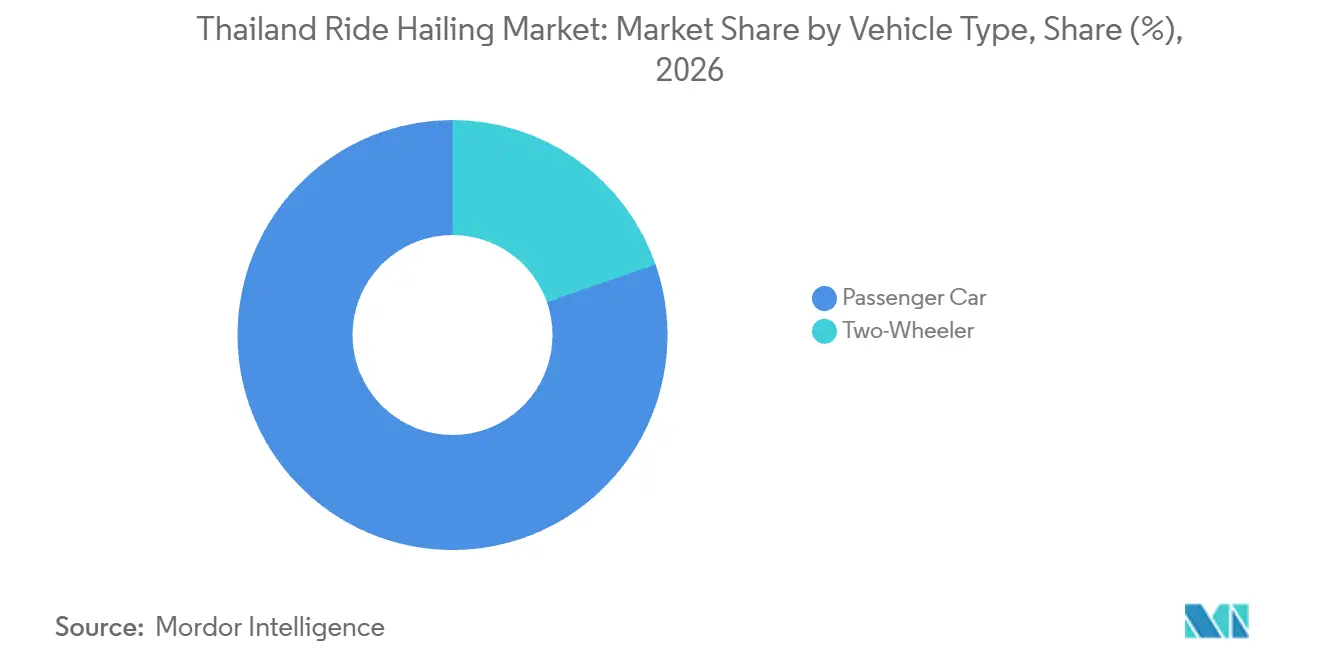
- 車両タイプ別では、乗用車が2026年のタイ ライドヘイリング市場シェアの80.32%を占め、二輪車は2027年〜2032年の予測期間中に10.38%のCAGRで最も急成長するセグメントと予測されています。
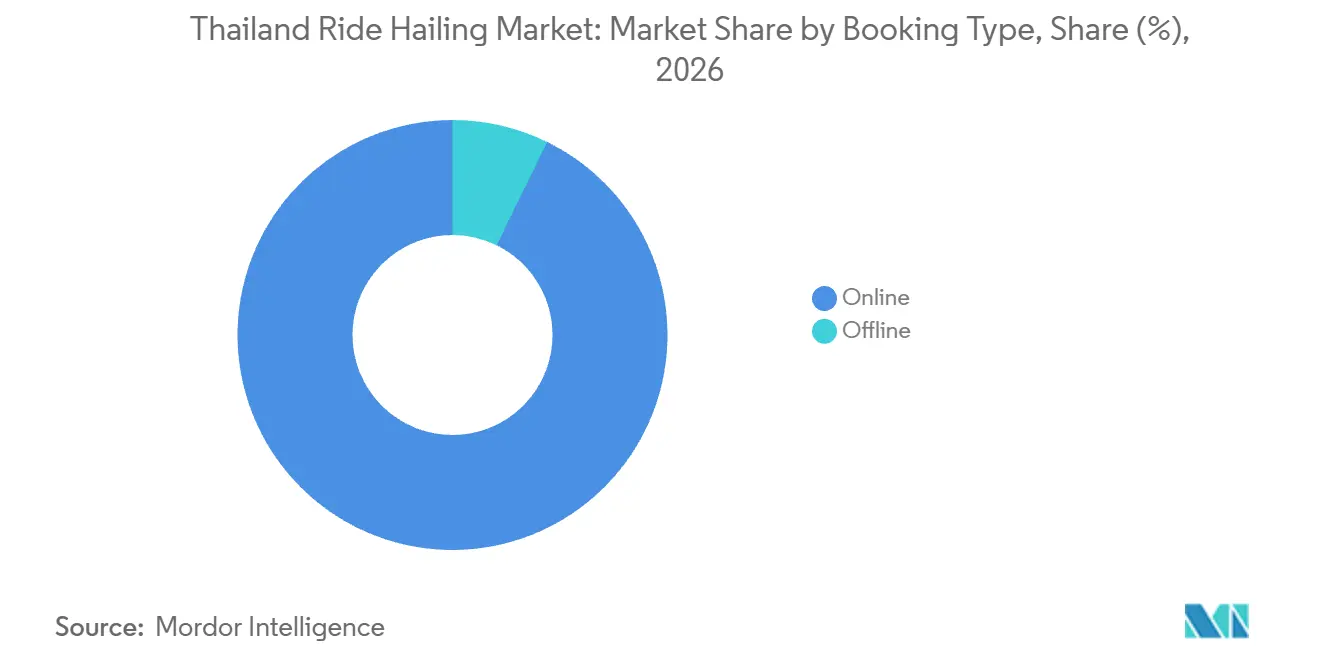
- 予約タイプ別では、オンラインサービスが2026年のタイ ライドヘイリング市場規模の92.73%のシェアをめ、2027年〜2032年の予測CAGRは9.58%で最も急成長するセグメントです。
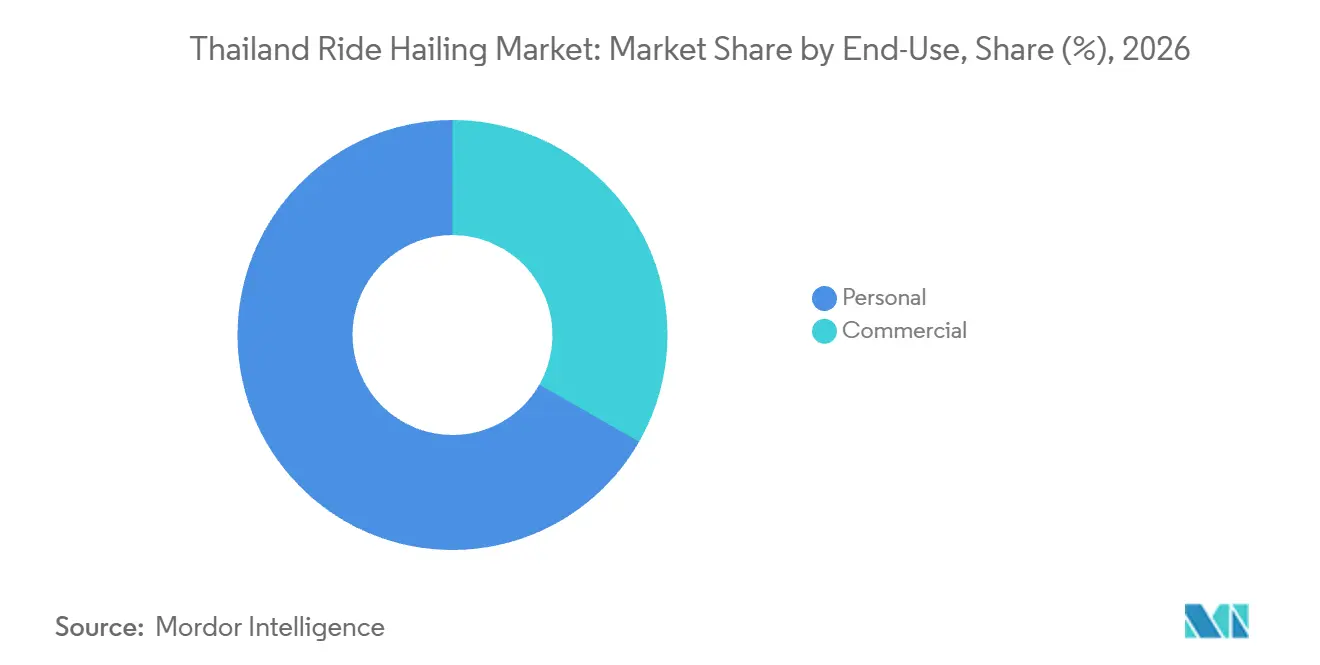
- 個人利用がエンドユース運賃支出をリードし、2026年に66.73%のシェアを占め、商業利用は2027年〜2032年の予測期間中に11.12%のCAGRで最も急成長するセグメントと予測されています。
- デジタルウォレットが支払い方法をリードし、2026年に69.59%のシェアを占め、2027年〜2032年の予測CAGRは10.62%で最も急成長するセグメントです。
- 地域別では、バンコク首都圏が2026年のライドヘイリング運賃支出の54.56%を占め、タイ北部は2027年〜2032年の予測期間中に9.5%のCAGRで最も急成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スーパーアプリのクロスサービスバンドルがライダー獲得を加速 | +2.5% | 全国 | 中期(2〜4年) |
| 電子決済の普及による取引摩擦の低減 | +3.2% | 全国 | 短期(2年以内) |
| 新型コロナウイルス感染症後の観光回復による乗車数の増加 | +2.8% | 全国 | 短期(2年以内) |
| バンコクにおけるEV二輪車に向けた政府の推進 | +1% | バンコク都 | 中期(2〜4年) |
| 高解像度交通データAPIによる動的価格設定の実現 | +0.65% | 全国 | 中期(2〜4年) |
| ライドヘイリングと大量輸送チケットシステムの統合 | +0.45% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スーパーアプリのクロスサービスバンドルがライダー獲得を加速
クロスサービスサブスクリプションは、プラットフォームの既存顧客関係を潜在的な輸送需要と結びつけます。2025年の方針において、Grab Thailandは、GrabUnlimitedのクロスサービスサブスクリプション特典がユーザーの維持とロイヤルティ強化の主要戦略であり続けると述べました。その乗車効果は、既存のアプリ顧客がクロスサービス特典を交通予約に利用することにかかっています。したがって、維持された会員による交通予約は、サブスクリプション登録単独よりも乗車需要への貢献においてより重要となります。
Eペイメント普及によるトランザクション摩擦の低減
支払いの利便性は、乗車予約と運賃決済の間にある実際的な障壁を取り除くことができます。タイ銀行のデータによると、PromptPayは2025年に全国で1日平均7,460万件の取引を処理しました。[1] タイにおけるPromptPayの登録数も2025年に9,210万件の識別子を超え、2024年から460万件増加しました。GrabTaxi(Thailand)Co., Ltd.は、交通予約を含むサービスにおいて、カード、GrabPay、代替電子ウォレット、およびその他の自動化された方法を利用可能な場合に許可しています。したがって、ライダーはアプリが選択した方法をサポートしている場合、現金を扱わずに運賃を決済することができます。
コロナ禍後の観光回復によるトリップ量の増加
観光は国内旅行と訪問者予約を通じて対象となる乗車プールを拡大します。タイの旅行者は2025年にタイ国内で2億2,370万件の国内観光旅行を行い、2024年から2.7%増加しました。別途、Grabは2026年1月1日から9月15日の往復目的地予約に基づき、中国人観光客の乗車予約が前年比75%以上増加したと報告しました。後者の増加は長期にわたる旅行期間をカバーしており、単一の休日を超え需要シグナルを事業者に提供します。これらの指標を合わせると、配車接続を通じて旅行中の国内旅行者と国際訪問者の両方にサービスを提供することを支持します。両方の旅行プールにサービスを提供することで、事業者の特定の訪問者国籍への依存を軽減できます。
バンコクにおけるEV二輪車推進のための政府施策
電動オートバイへの公的支援は、旅客乗車供給者が車両支援の資格を得た場合に参入コストを下げることができます。2025年6月末までに、タイのEV3.0およびEV3.5スキームは全国で34,559台の電動オートバイに補助金を交付しました。バンコク都庁は2026年2月16日にバンコクでGIZとともにオートバイタクシードライバー向けEVプロジェクトを開始し、オートバイタクシードライバーの電動オートバイへの移行を支援しました。車両支援を受けるバンコクのライド事業者にとって、関連する利点は、オートバイが運賃を稼ぎ始める前にコミットする資本が少なくなることです。これにより、事業者が取得コストを負担する場合、電動化は技術的選択であると同時に車両アクセスの決定にもなり得ます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 燃料価格変動の中でのドライバー供給不足 | -0.9% | 全国 | 短期(2年以内) |
| 都市部の渋滞規制の強化 | -0.4% | ドンムアン空港 | 中期(2〜4年) |
| デジタルサービスへの付加価値税によるプラットフォーム手数料率の上昇 | -0.3% | 全国 | 短期(2年以内) |
| 乗車データ利用に関する消費者プライバシーへの反発 | -0.1% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
燃料価格変動の中でのドライバー供給不足
燃料コストの上昇は、ドライバーが特定の運賃から得られる収益を減少させます。2026年4月、Grab Thailandは、中東の地政学的緊張を背景とした原油価格の不安定な上昇により、タイにおける輸送および観光コストへの圧力が高まっていると述べました。別途、タイの免許執行は2026年3月に開始され、プラットフォームは3月31日から公共免許を持たないドライバーや正しく登録されていない車両を持つドライバーに対し、書類が修正されるまで配車を保留するかサービスを停止することが義務付けられました。燃料圧力は乗車供給の財務的ハードルを引き上げ、書類要件は別途法的ハードルを課します。したがって、プラットフォームは、運営コストとコンプライアンスの遅延の両方に運賃機会がさらされた状態で、経済的に魅力的で法的に配車可能な供給能力が不足した状態で乗客を迎えることになりかねません。
都市部の渋滞規制の強化
空港アクセス規制は、プラットフォームが近くにドライバーを持っていても、使用可能なピックアップネットワークを制限する可能性があります。2026年2月、ドンムアン空港は、空港認可車両を除き、乗客のいない公共交通車両に対して2026年3月1日を開始日とする入場制限を発表しました。その条件の対象となる事業者にとって、車両の入場能力は乗客の予約決定とは別の要件となります。発表された制限の下では、空港認可のない公共交通車両は空ピックアップのための入場を禁止され、ドンムアンのリクエストが近くにいる利用可能なドライバーの届かないところに置かれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
正規の乗用車供給と特化したオートバイ需要乗用車は2026年のタイ ライドヘイリング市場規模の80.32%のシェアを占め最大のセグメントとなっています。陸上輸送局は2025年末時点で全国に6,771台の登録済みライドヘイリング車両を記録し、2024年から81.7%増加しました。[2] この拡大する正規車両基盤は、乗用車プラットフォームに対し、コンプライアンスに準拠した旅客サービスを組織するためのより大きなプールを提供します。登録は配車の可能性を生み出しますが、運賃を稼ぐには依然として顧客が要求する旅程に車両が利用可能である必要があります。この区別は商業的に重要です。なぜなら、登録車両を増やすことで供給を拡大できますが、完了した乗車数や総運賃支出の同等の成長が自動的に生まれるわけではないからです。
二輪車は最も急成長するセグメントであり、2027年〜2032年の予測CAGRは10.38%です。2025年8月、Grab Thailandは、外国人居住者およびデジタルノマド間でGrabBikeの利用が前年比30%増加したと報告しました。また、外国人居住者のライドヘイリングユーザーの3分の1がGrabBikeを選択し、3分の2が乗用車サービスを好んだとも報告しました。これらの数値を合わせると、利用増加とともにGrabBikeを選択する外国人居住者ライダーの少数派を示しており、オートバイ事業者に特定のサービス対象者を提供します。したがって、このグループ内での成長は、外国人居住者ライダーが乗用車サービスを離れることを求めずに、より深いオートバイ利用から生まれる可能性があります。



予約タイプ別:
スケジュール済み旅程がアプリベースの需要を拡大オンライン予約は2026年のライドヘイリング運賃支出の92.73%を占める最大のセグメントであり、2027年〜2032年の予測CAGRは9.58%で最も急成長するセグメントです。2025年のハイライトにおいて、Grab Thailandは主に空港乗車向けの事前予約利用が50%以上増加したと報告しました。これにより、アプリチャネルは乗客が出発したい瞬間に車両を手配する以上の需メカニズムを持つことになります。事前リクエストにより事業者は計画された旅程に対応できますが、予約は出発時にドライバーが履行できる場合にのみ商業的価値を持ちます。したがって、空港向けの成長は、スケジュール済み乗車の信頼性の高い実行をオンライン運賃支出の競争における独自の要素にします。
オンラインサービスはスケジューリングだけでなく、特定の運賃提案を中心に需要を開拓することもできます。Grab Thailandは2025年のハイライトにおいて、GrabCar SAVERとGrabBike SAVERの合計利用が250%以上増加したと報告しました。オフライン配車は縮小すると予測されていますが、HOWA Internationalは都市、県間、ホテル、病院、空港タクシーサービス向けにManowモバイルプラットフォームと並んで電話予約を提供しています。HOWA Internationalの電話回線は、同じタクシーサービスを予約するための第二の方法としてManowアプリの隣に位置しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユース別:
個人旅行がリードし、ホテルがビジネスアクセスを拡大個人利用は2026年のタイ ライドヘイリング市場シェアの66.73%を占め、最大のセグメントとなっています。Grabは、2025年10月1日〜7日の中国の国慶節期間中の往復乗車予約が通常期間より約90%高かったと報告しました。通常期間の予約に合わせたサービスは、国慶節のようなピーク時にはより大きな乗客作業量に直面することになります。
商業利用は最も急成長するセグメントであり、2027年〜2032年の予測CAGRは11.12%です。ONYX Hospitality GroupとGrabは2026年7月に、ビジネスおよびレジャーゲストがGrab For Businessを通じて乗車を予約できるホテルコンシェルジュサービスを導入しました。[3] ホテルコンシェルジュが乗車を手配し、ホテルとGrabからのリアルタイム追跡と24時間365日のサポートを提供します。別途、Grabは2026年3月までのプレミアム乗車予約が前年比90%増加し、特に国際観光客とビジネス旅行者の間で増加したと報告しました。ホテルとの関係は、交通の信頼性をゲストサービスの一部にすることができ、旅程を手配する機関を通じてプラットフォームに商業的な経路を提供します。
支払い方法別:
保存残高が他の資金調達選択肢と並んで拡大デジタルウォレットは2026年のライドヘイリング運賃支出の69.59%を占める最大のセグメントであり、2027年〜2032年の予測CAGRは10.62%で最も急成長するセグメントです。タイ銀行の暫定データによると、2026年7月末時点で全国に1億1,371万枚の電子マネーカードまたはアカウントが商品・サービスの支払いに使用されていました。このインストールベースは、電子的に保有された残高から運賃を徴収しようとするサービスの広範な出発点を生み出します。
カード支払いはプラットフォームが同一の支払いブランドの下でグループ化している場合でも、ウォレット残高とは異なります。Grab ThailandのGrabPayは、交通サービスにリンクされたカードまたはチャージ済み電子マネーウォレットを受け付けます。ライダーがGrab乗車の支払い方法を選択する際に現金も提供されます。したがって、同じインターフェースで、乗客の旅程の予約方法を変えることなく、カード資金による乗車、保存残高による乗車、または現金決済に対応できます。
地域別分析
バンコク首都圏 ライドヘイリング市場
バンコク首都圏は2026年のタイ ライドヘイリング市場シェアの54.56%を占め、最大の地域となっています。Grabは、CentralWorldが2025年のタイ ライドヘイリングユーザーにとって最も訪問されたショッピングモール目的地の第1位にランクされたと報告しました。頻繁に訪問される商業目的地は、需要が均等に分散していると扱うのではなく、事業者が旅客アクセスを組織するための特定の場所を提供します。したがって、CentralWorldのような目的地でのピックアップ実行が、集中した乗客の関心が完了した乗になるかどうかを決定します。
タイ北部 ライドヘイリング市場
タイ北部は最も急成長する地域であり、2027年〜2032年の予測CAGRは9.5%です。Grab Thailandは、2025年のチェンマイのイーペン祭り期間中のライドヘイリング利用が44%増加したと報告しました。文化的な行事は、旅行者に地域の配車を紹介する集中した機会を事業者に提供し、各乗客との接続がイベントを超えて延びる顧客関係の潜在的な出発点を生み出します。
バンコク首都圏外のタイ中部では、Grabが2026年にバンコク以外でのサービスを通じて到達した最も人気のある公園の中にチョンブリのバンサイ市立公園を特定しました。この目的地は、地域の旅客接続を組織するための具体的なレジャーアクセス場所を事業者に提供します。タイ東北部は異なる需要シグナルを持ち、ウドンタニとウボンラーチャターニーが2025年のライドヘイリングにおけるGrabのトップ5二次地方都市に含まれています。タイ南部では、Maximが2025年10月10日にプーケットタクシー協会と合意し、プーケットの地域タクシーネットワークをそのプラットフォームに統合し、サービス基準と乗客安全の向上を目指しました。チョンブリと東北部の二次都市は目的地主導のプラットフォーム需要を提供し、プーケットの合意は既存の地域タクシーネットワークを通じた参加を示しています。
規制の枠組みと見通し
この比較は選択された管轄区域をカバーし、タイの国家的枠組みとコンプライアントなライドヘイリングプラットフォーム参入者へのバンコクでの適用を対比しています。電子取引開発機構(ETDA)がデジタルプラットフォーム要件を管理し、陸上輸送局が参照される車両登録および公共ドライバー免許条件を設定しています。ETDAのライドシェアリング通知は2025年10月2日に発効し、プラットフォームの執行は2026年3月31日に開始され、公共サービス車両、免許を持つドライバー、ドライバーおよび車両の確認、旅程の開示、ならびに支援および苦情チャネルが義務付けられました。バンコクエリア5は陸上輸送局の一部であるため、地域比較は国家要件の実施に関するものです。
規制表
| 決定要因 | タイ | バンコク |
|---|---|---|
| 主要機関 | プラットフォームにするETDA;ドライバーおよび車両条件に対する陸上輸送局 | ETDAおよび陸上輸送局バンコクエリア5事務所 |
| 主要な手段または方向性 | ライドシェアリングプラットフォーム要件および公共サービスドライバーおよび車両条件 | 国家プラットフォーム、公共免許、および車両登録要件 |
| 商業的効果 | ドライバーおよび車両の確認と乗客情報義務 | ドライバーおよび車両適格条件の地域実施 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
タイの「中程度」評価は、継続的な確認および乗客情報義務と並んで、参入への明確な経路を反映しています。バンコクの「中程度」評価は、陸上輸送局の地域実施構造を通じたそれらの国家条件の適用を反映しています。2026年9月、運輸省はプラットフォーム違反に対して10月1日を開始日とするポイント控除と、繰り返し違反に対する認証停止の可能性を発表しました。発表されたエスカレーションは、参入者の配車管理が継続的な認証に影響を与えるため、両管轄区域での「強化」を支持します。
バリューチェーンの段階
バリューチェーンは、車両アクセス、アプリ配車、および完了した旅客乗車の提供を比較します。2026年4月3日、Grab ThailandはEV7とSiam Taxi Cooperativeを電気タクシーレンタルパートナーとして指名しました。Boltはタイのドライバーに対し、ボーナス、キャンセル料、およびライドヘイリング手数料を除く現金およびクレジット業務に対して1乗車あたり15%の手数料を請求します。これらのメカニズムは、車両アクセス収益と配車収益を同じ旅客サービスシステムの異なる段階に位置付けます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 車両アクセス | 2026年4月に指名されたEV7やSiam Taxi Cooperativeなどの電気タクシーレンタル提供者 | 車両レンタル料 | 運賃獲得展開なしのレンタル供給能力 | ドライバー活性化と車両配分の調整 |
| 予約と配車 | BoltやGrabなどのライドヘイリングプラットフォーム事業者 | 1乗車あたりのプラットフォーム手数料 | 予約ウィンドウとドライバー可用性のマッチング | 期待される予約時間とドライバーアクセスの調整 |
| 旅客乗車提供 | HOWA Internationalなどのタクシー車両運営者 | 旅客サービス運賃収入 | 運賃を支払う乗客のいない時間 | 降車場所を中心とした帰路配車の組織化 |
| 情報源: Mordor Intelligence | ||||
主要な構造的違いは、車両アクセスの販売と旅客取引からの収益の間にあります。1乗車あたりの手数料はプラットフォーム収入を完了した業務に結びつけ、タクシー事業者は車両、ドライバー、および旅程を組み合わせて運賃を稼ぎます。これらの段階を調整することで、アイドル車両のリスクを軽減し、稼働率を上流のレンタル収益と下流の乗車経済性の間のリンクにすることができます。
競争環境
市場集中度
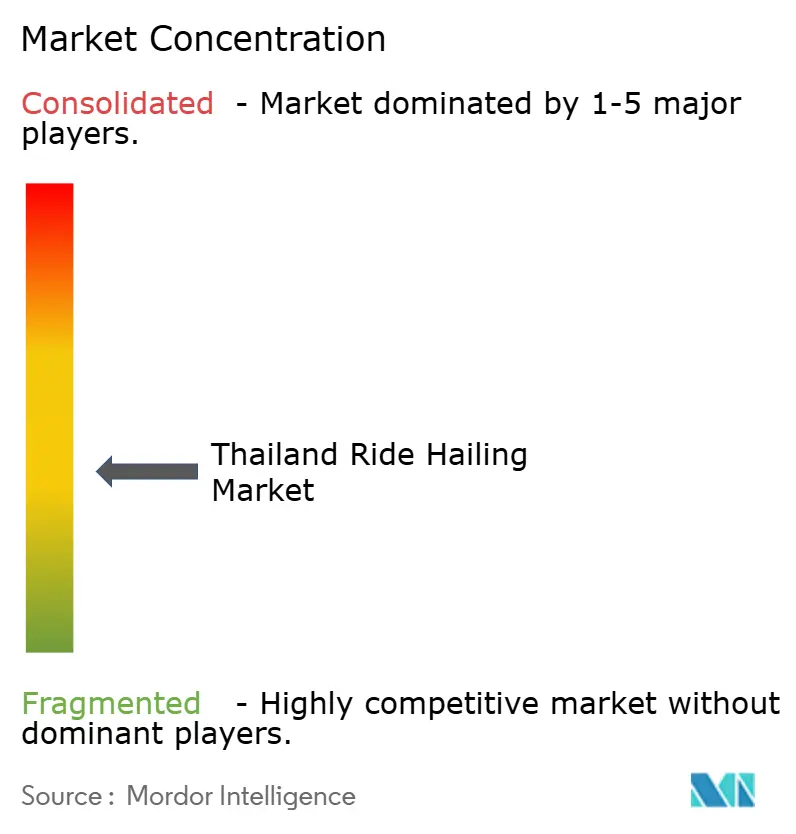
この分野はGrab Holdings Inc.、Bolt Support Services (Thailand) Limited、AirAsia Move Sdn Bhd、Robinhood、およびInDriveにまたがり、Fairworkの2025年評価ではRobinhoodのライドヘイリングおよびデリバリーサービスとInDriveのライドヘイリングの役割が特定されています。AirAsia MOVE内のAirAsia Rideはチェンマイ空港からのみタイの乗車を提供し、Boltはバンコクで旅客ライドヘイリングを提供しています。2026年4月3日、Grab Thailandはより広範なライドヘイリングおよデリバリープラットフォームで30,000台以上の電気自動車が稼働していると報告しました。AirAsia Rideのタイにおける単一空港サービスと並べると、Grabはライドヘイリングとデリバリーにまたがって運営しており、この分野は1つのマルチサービス事業者とより狭い旅客提供を組み合わせています。
製品戦略は、基本的な地点間予約が完全には特定しない乗客ニーズに対応します。2025年12月3日、Bolt Thailandはバンコクのみで利用可能なペット同伴旅客乗車を発表しました。Grab Thailandは2026年8月26日にGroup Rideを正式に開始し、同じ方向に移動する乗客が最大4つのピックアップおよびドロップオフポイントで乗車を共有できるようにしました。Grabはまた、2026年第1四半期のEV乗車機能の採用が2025年第1四半期と比較して前年比35%以上増加したと報告しました。ペット同伴資格、共有旅程、およびEV選択は乗客に異なる選択基準を提供し、サービスミックスを単一の予約チャネル内の競争変数にします。
Fairworkの2025年バンコクプラットフォームワーク評価では、Robinhoodが10点満点中0点、BoltとInDriveがそれぞれ2点を得しました。2026年6月12日、タイの運輸省はGrab、Bolt、InDrive、および他の5つのアプリ提供者を招集し、ドライバーの免許取得とライドヘイリング基準について議論しました。2026年9月、Boltは法的コンプライアンスのためのデータ更新のためにサービスを一時停止し、陸上輸送局はBoltアプリ会員の登録および資格確認のためにビルディング4のスペースを開放しました。挑戦者にとって、商業的障壁は乗客を引き付けることから、適用される免許の枠組みの中でドライバーとの関係を維持することにまで及びます。Fairworkが評価したプラットフォームのいずれも10点満点中2点を超えず、6月12日の免許議論は参加した8つの提供者すべてにわたるドライバーの適格性に対処しました。
タイライドヘイリング産業リーダー
-
Grab Holdings Inc.
-
Bolt Support Services (Thailand) Limited
-
AirAsia Move Sdn Bhd
-
Robinhood
-
InDrive
- 注:主要企業の掲載順は順位を示すものではありません。
タイ ライドヘイリング市場 このレポートでカバーされる企業
- Grab Holdings Inc.
- Bolt Support Services (Thailand) Limited
- AirAsia Move Sdn Bhd
- AllThaiTaxi Company
- NaviGo
- Robinhood
- InDrive
- Maxim
- LINE Taxi
- Bonku
- MuvMi
- Lalamove Ride
- Ryde
- Gojek (Get by Gojek)
市場参加者にとっての主要な機会
この機会は、空港需要と法的に適格な供給能力を完了した旅客乗車に変換する方法を比較します。2026年9月までに、GrabのAirport Pickupはプーケット、チェンマイ、チェンライの各空港で開始され、スワンナプーム空港での開は2026年第4四半期に計画されていました。空港調整は要求された乗車がいつ必要かに対処し、ドライバーおよび車両のオンボーディングはどの供給能力が配車を受け取れるかに対処します。
市場機会表
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| フライト対応空港旅客乗車 | 地域空港の開始と計画されたスワンナプーム空港への拡大 | 到着乗客と空港乗車事業者 | 事前予約をフライト状況とピックアップ調整にリンク | 実際の到着と利用可能なコンプライアント供給能力のマッチング | 空港対応プラットフォームと旅客乗車提供者 |
| 免許取得済みドライバーの活性化 | 公共運転免許が配車適格性の条件 | 旅客乗車ドライバーを登録するプラットフォーム | 資格確認とドライバー活性化の接続 | 不適格なドライバーは書類が修正されるまで配車を受け取れない | コンプライアントなプラットフォームと適格なドライバー |
| 登録済み車両アクセス | Ror Yor 17またはRor Yor 18登録が車両適格性の条件 | 車両所有の旅客乗車提供者 | 両状態確認と配車システムのリンク | 配車適格性が回復される前に車両登録を修正する必要がある | 車両所有者と配車プラットフォーム |
| 情報源: Mordor Intelligence | |||||
空港調整と適格性業務は、同じ運賃取引の異なるポイントで価値を生み出します。プラットフォームは到着マッチングを改善できますが、割り当てられた供給能力が法的に業務を受け取れない場合、乗車を失う可能性があります。これにより、使用可能でコンプライアントな空港供給能力が中心的な機会となり、収益は予約から配車へのハンドオフを完了することにかかっています。
最近の産業開発事情 タイ ライドヘイリング市場
- 2026年9月:タイ運輸省は、10月1日を開始日とするより厳格なライドヘイリング執行を発表し、違反を監視するためのアプリレポートカードを導入、罰則は警告から認証取り消しまで及ぶ可能性があります。
- 2026年9月:Grab Thailandはスワンナプーム空港の指定ピックアップエリアをレベル1のゲート4に12レーンに拡大し、PINキュー管理を開始しました。
- 2026年8月:2026年3月の初期展開に続き、Grab Thailandは同じ方向に移動する乗客向けのGroup Rideを正式に開始し、1回の乗車で最大4つのピックアップおよびドロップオフポイントを可能にしました。
タイ ライドヘイリング市場 レポートの範囲と調査方法論
市場定義と対象範囲
タイ ライドヘイリング市場は、タイにおけるアプリベースまたはその他の配車主導サービスを通じて手配された地点間旅客乗車をカバーします。ライダーが支払った運賃の年間総支出を測定します。カウントされた乗車は、車両タイプ、予約方法、エンドユース、支払い方法、および全国の地域によって分類されます。
スコープの除外:小包および食品デリバリー、車両レンタル、固定ルートの公共交通機関、路上での乗車、およびタイ国外のライドヘイリング需要は除外されます。
セグメンテーションの概要
- 車両タイプ別
- 二輪車
- 乗用車
- 予約タイプ別
- オンライン
- オフライン
- エンドユース別
- 個人
- 商業
- 決済方法別
- デジタルウォレット
- カード
- 現金
- 地域別
- バンコク首都圏
- タイ中部(バンコク首都圏除く)
- タイ北部
- タイ東北部
- タイ南部
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、タイ銀行の支払いデータ指標および決済システムレポート、国家統計局の統計年鑑観光表、ならびにライドシェアリングプラットフォームに関する電子取引開発機構のガイダンスどのソースを活用します。これらの資料は、デジタル決済の準備状況、県別の訪問者需要、サービス地域、および適格な配車供給に影響するドライバーおよび車両規則の評価に役立ちます。
企業の提出書類、年次報告書、投資家向け資料、サービス条件、および信頼性の高いタイおよび国際プレスは、プラットフォームの運営、支払い選択、運賃メカニズム、および運営環境の重要な変化を明確にすることができます。各項目は市場境界と関連年に対して確認されます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に情報を提供します。
一次インタビューおよびサーベイ
一次調査は、タイのライドヘイリングサービスに責任を持つプラットフォーム、車両、ドライバー側、支払い、ホテル、法人旅行、および交通政策の回答者をカバーします。彼らの証拠は、運賃処理、配車チャネル、地域活動、乗車ミックス、支払い利用、および供給制約に関する二次ソースの解釈をテストします。直接的な証拠が薄い変数またはセグメントについては、アナリトが複数の独立したプロキシを比較し、使用前に結果の推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | |
| 中位層:40% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模測定と予測
このモデルは、完了した配車済み旅客旅程のトップダウンビューからタイの年間総ライダー運賃支出を推定し、サンプリングされた平均運賃に妥当な乗車数とチャネルまたは供給者の集計を掛け合わせて選択された合計を確認します。乗車頻度と訪問者活動が需要を示し、登録済みおよびアクティブなライドヘイリング乗用車と二輪車が適格な供給能力を示し、オンライン対オフライン配車が予約ミックスを示し、支払いチャネル指標が支払い分割のテストに役立ち、運賃水準と乗用車、オートバイ、個人旅行、商業旅行のミックスがそれらの指標を価値に結びつけます。関係が安定している場合、歴史的な年次観測が多変量回帰をサポートし、シナリオ分析が免許執行、観光、燃コスト圧力、および地方市場への拡大に対して予測を調整します。セグメントシェアは観察されたサービス、予約、エンドユース、支払い、および地域の証拠から構築され、国家運賃合計に調整するために確認されます。欠落した観測は最も近いタイ固有の公開指標で境界が設定され、選択的なボトムアップ確認が受け入れられる前に関連する一次回答者と確認されます。
データ検証と更新サイクル
アナリストは観光活動、支払い利用、ライドヘイリング登録、およびプラットフォームの開示などの独立したシグナルに対して運賃推定を三角測量し、大きな前年比変動とトップダウンおよびサンプリングされた運賃量確認の差異を調査し、重要な入力が曖昧、ソース間で矛盾、または収集後に変更された場合に再接触を引き起こします。データセットは年次更新され、重要な規制または市場イベントが証拠を変更した場合にサイクル間で更新され、納品直前に新たに見直されます。アナリストはサインオフ前にフラグが立てられた異常を解決します。
Mordor Intelligenceのタイ ライドヘイリング市場模測定と他の公開推定値との比較
公開された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。タイ ライドヘイリング市場は、タイにおけるアプリベースまたはその他の配車主導サービスを通じて手配された地点間旅客乗車をカバーします。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリング選択が含まれます。乗車頻度と訪問者活動が需要を示し、登録済みおよびアクティブなライドヘイリング乗用車と二輪車が適格な供給能力を示し、オンライン対オフライン配車が予約ミックスを示し、支払いチャネル指標が支払い分割のテストに役立ち、運賃水準と乗用車、オートバイ、個人旅行、商業旅行のミックスがそれらの指標を価値に結びつけます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.1 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 3.4 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は本レポートの2027年値3.1 ビリオン 米ドルを3年後に9.7%上回っています。記載されているサービスタイプには、電子ヘイリングに加えてカーレンタルとカープーリングが含まれており、配車済み乗車運賃を超えて拡張されています。 |
| 地域コンサルタンシーB | 1.2 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値3.1 ビリオン 米ドルを2年後に61.3%下回っています。ページはアプリベースの予約に市場定義を集中させており、予測シリーズは以前の測定年から上昇しています。 |
Mordor Intelligenceのアナリストは観光活動、支払い利用、ライドヘイリング登録、およびプラットフォームの開示などの独立したシグナルに対して運賃推定を三角測量し、大きな前年比変動とトップダウンおよびサンプリングされた運賃量確認の差異を調査します。
レポートで回答された主要な質問
タイ ライドヘイリング市場の規模と成長見通しは?
2026年に2.84 ビリオン 米ドルと評価され、2027年〜2032年の8.64%のCAGRで2032年までに4.69 ビリオン 米ドルに達すると予測されています。
タイにおけるライドヘイリングサービスの需要を支えるものは何ですか?
観光と電子決済が需要を支えています。Grabは2026年1月1日から9月15日の往復目的地乗車予約において中国人観光客の予約が前年比75%以上増加したと報告しました。
どの車両タイプがライドヘイリング運賃支出をリードしていますか?
乗用車が2026年に80.32%のシェアでリードしています。二輪車は2027年〜2032年の予測期間中に10.38%のCAGRで成長すると予測されています。
タイのアプリベース旅客乗車で競合する企業はどこですか?
主要参加者にはGrab Holdings Inc.、Bolt Support Services (Thailand) Limited、AirAsia Move Sdn Bhd、Robinhood、およびInDriveが含まれます。
タイのライドヘイリングサービスの見通しを制限するものは何ですか?
燃料コストのリスクとドライバーの適格性が使用可能な供給能力を制約しています。2026年3月からのタイの免許執行は、プラットフォームに対し、公共免許を持たないドライバーや正しく登録されていない車両を持つドライバーに対し、書類が修正されるまでサービスを停止するか配車を保留することを義務付けています。
タイ国内でライドヘイリグ活動が集中しているのはどこですか?
バンコク首都圏が2026年のライドヘイリング運賃支出の54.56%を占め、タイ北部は2027年〜2032年の予測期間中に9.5%のCAGRで成長すると予測されています。