
ベトナムライドヘイリング市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
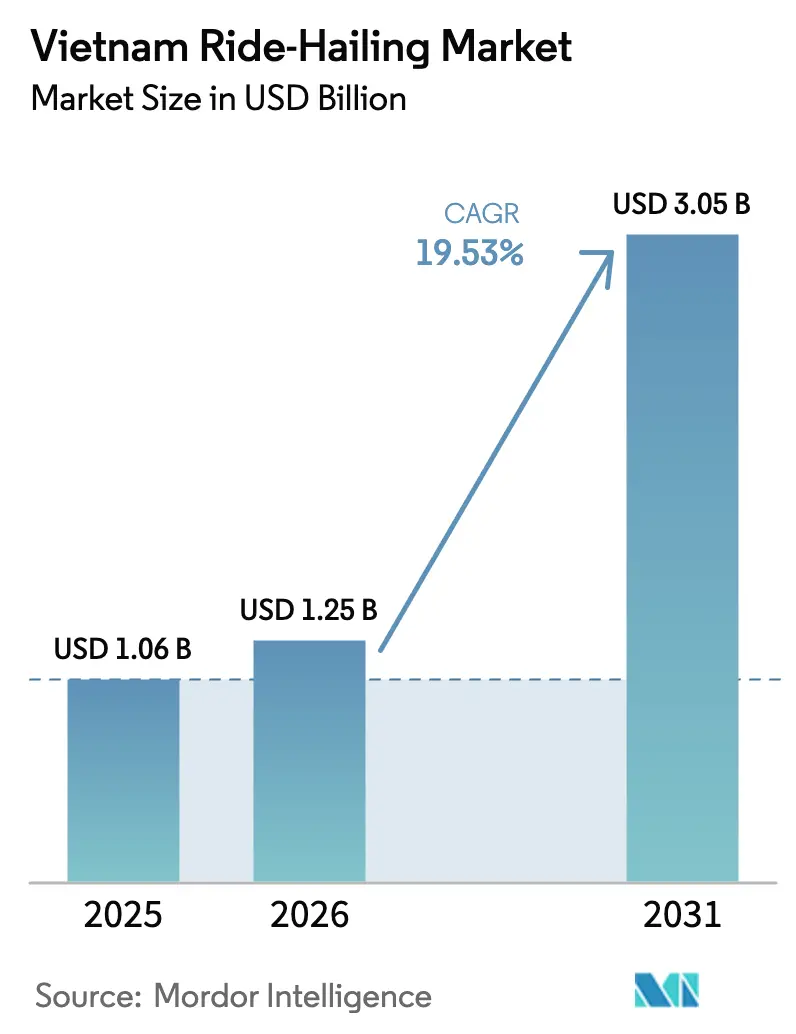
| 基準年の市場規模 (2025) | 1.06 十億米ドル |
| 市場規模 (2026) | 1.25 十億米ドル |
| 市場規模 (2031) | 3.05 十億米ドル |
| Growth Rate (2026 - 2031) | 19.53 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムライドヘイリング市場分析
ベトナムライドヘイリング市場規模は2025年に10億6,000万米ドルと評価され、2026年の12億5,000万米ドルから2031年には30億5,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は19.53%です。スマートフォンの急速な普及、ハノイおよびホーチミン市における地下鉄路線の延伸、そして充実した電子ウォレットのプロモーションが相まって、デジタル通勤者の潜在的な市場規模が拡大しています。省レベルの営業許可を保有する既存事業者は有利な立場にあります。これは、政令158/2024号が地方交通局に車両台数の上限設定を認めており、後発参入者に対する参入障壁を高めているためです。並行する政策的推進力として、政令51/2025号に基づく電気自動車の登録料免除や中央銀行のリアルタイム決済インフラが、車両コストを低下させ、キャッシュレス決済を促進し、構造的な需要を強化しています。こうした背景のもと、スーパーアプリはフードデリバリーおよびフィンテック事業の収益を通じて運賃を補助し、ユーザーロイヤルティを確保しながら、単一垂直事業の競合他社に対する競争圧力を強めています。
主要レポートのポイント
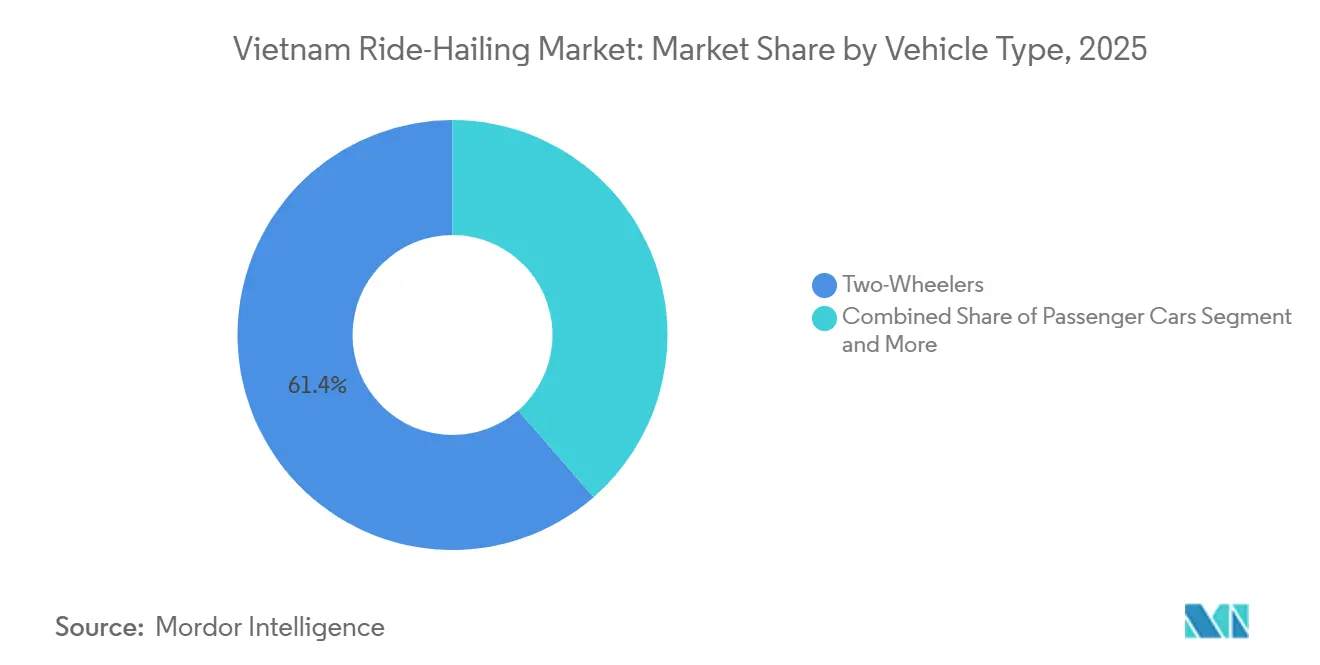
- 車両タイプ別では、二輪車が2025年のベトナムライドヘイリング市場シェアの61.36%を占めてトップとなり、バンおよび多目的車両は2031年までに19.55%のCAGRを記録する見込みで、セグメント全体で最も高い成長ペースとなっています。
- 推進タイプ別では、内燃機関車両が2025年のベトナムライドヘイリング市場規模の73.27%を依然として占めており、バッテリー電気自動車フリートは2031年にかけて19.65%のCAGRで拡大しています。
- サービスモデル別では、電子配車が2025年の収益シェアの83.35%を獲得し、ロボタクシーの試験運行は2026年〜2031年にかけて19.63%のCAGRで進展すると予測されています。
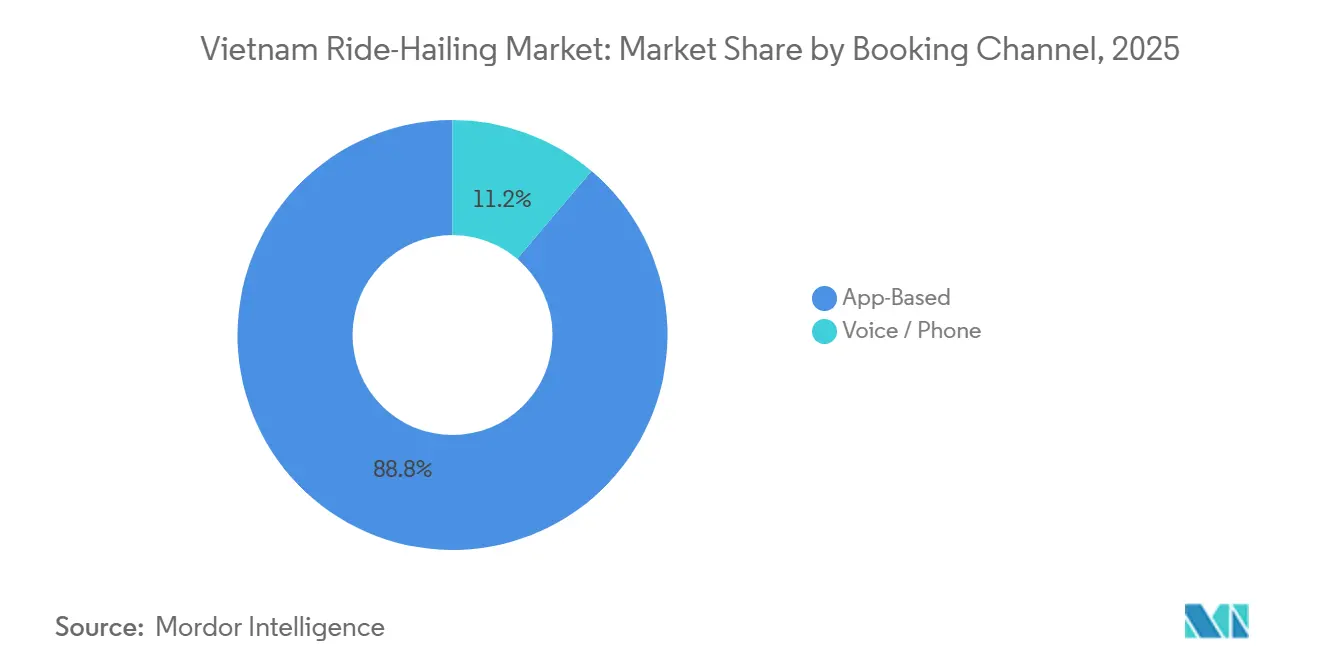
- 予約チャネル別では、アプリベースの予約が2025年の収益シェアの88.82%を獲得し、2026年〜2031年にかけて19.57%のCAGRで成長すると予測されています。
- エンドユーザー別では、個人セグメントが2025年の収益の77.37%を占め、企業が自社保有フリートをサブスクリプションパッケージに切り替えるにつれて、法人アカウントは19.59%のCAGRを記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナムライドヘイリング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車に優しい税制優遇措置がフリートの電動化を促進 | +4.1% | 全国規模、都市部での早期効果 | 中期(2〜4年) |
| ハノイおよびホーチミン市の地下鉄路線の拡張がファースト・ラストマイルの需要拠点を創出 | +3.5% | ハノイ、ホーチミン市都市圏 | 短期(2年以内) |
| ジェネレーションZ消費者における電子ウォレットおよびキャッシュレス決済の爆発的普及 | +3.2% | 全国規模、ハノイ、ホーチミン市、ダナンに集中 | 短期(2年以内) |
| 政府の「メイク・イン・ベトナム」デジタルロードマップがスマートモビリティの普及を加速 | +2.8% | 全国規模、中央政府の政策が主導 | 中期(2〜4年) |
| スーパーアプリによる垂直横断型ロイヤルティエコシステムを通じた運賃補助 | +2.6% | 全国規模、Grab・Be・Zaloのユーザーベースで最も顕著 | 短期(2年以内) |
| 観光業の回復がコロナ禍以前の水準を超えると予想 | +2.4% | ハノイ、ホーチミン市、ダナン、ニャチャン、フーコック | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電気自動車に優しい税制優遇措置がフリートの電動化を促進(VinFast、Xanh SM)
政令51/2025号は、相当期間にわたって電気自動車の登録料を免除し、内燃機関(ICE)車と比較して電気自動車の特別消費税を大幅に引き下げます。この政策により取得コストが顕著に低下し、電気自動車の経済的なアクセスが向上します。予測期間の中頃までに、Xanh SMは多数の省にわたってVinFast VF e34の相当規模のフリートを展開し、急増する多数のライダーにサービスを提供すると予想されます。EVN(ベトナム電力)と交渉した一括電力契約により、電力料金の大幅な引き下げが見込まれます。これにより、ドライバーが競争力のある収入を維持しながら、従来のセダンよりも明らかに低い運賃設定が可能となります。VinFastのグリーンシリーズは、標準的な銀行金利を大幅に下回る金利でリース・トゥ・オウン(所有権付きリース)の資金調達オプションを導入しています。
ハノイおよびホーチミン市の地下鉄路線の拡張がファースト・ラストマイルの需要拠点を創出
ホーチミン市の地下鉄1号線が運行を開始し、近接した乗降ゾーンに多数の日常利用者を引き付けています。オフピーク時間帯には、駅から短距離以内のジオフェンス割引で通勤者を誘引し、乗車数を効果的に増加させています。一方、ハノイの2A号線および3号線は相当数の日常利用者に対応しています。特筆すべきは、Be Groupが、これらの乗客のかなりの割合が下車直後にライドヘイリングを利用することを強調している点です。このトレンドに対応し、省庁からの最近の指令により、2026年半ばまでにすべての地下鉄駅に専用乗降ベイの設置が義務付けられ、待ち時間の大幅な短縮が目指されています。バンコクやジャカルタでの同様の取り組みでは、短期間でライドヘイリングの利用数が大幅に増加しており、ベトナムのライドヘイリング市場でも同様の目標が射程圏内に入っています。
ジェネレーションZ消費者における電子ウォレットおよびキャッシュレス決済の爆発的普及
ベトナムでは電子ウォレットの普及が著しく拡大し、MoMoが相当数のアクティブアカウントを抱える主要プラットフォームとして台頭しました [1]「キャッシュレスベトナムロードマップ」、ベトナム国家銀行、sbv.gov.vn 。現金処理を排除することで取引時間が顕著に短縮され、ドライバーは勤務シフト中に追加の乗車をこなすことが可能となりました。ジェネレーションZは地域平均を大幅に上回る電子ウォレット普及率を示し、小売やフードデリバリーにおけるQR決済の早期採用者としての姿勢を際立たせています。2023年のGrabによるZaloPay統合は、垂直横断型のリワード交換の導入を契機に、短期間でその月間アクティブユーザー数を顕著に増加させました。さらに、政府の決定749/QD-TTg号は相互運用性を義務付け、決済手数料を効果的に引き下げています。これにより、プラットフォームは健全なユニットエコノミクスを維持しながら、価格感応度の高いルートにマイクロ補助金を配分することが可能となっています。
政府の「メイク・イン・ベトナム」デジタルロードマップがスマートモビリティの普及を加速
決定749/QD-TTg号は、ライドヘイリングアプリがリアルタイムルーティングに活用する5G、IoTセンサー、およびオープンデータAPIを優先しています [2]「デジタルベトナム2025」、情報通信省、mic.gov.vn 。2025年までに、ハノイとホーチミン市は数千台の交通カメラを接続し、ピーク時の移動時間を大幅に短縮しました。2024年には、ホーチミン市での車両・インフラ間通信の試験運用により、一部のフリートが青信号シーケンスの事前予約を可能としました。この優位性は現在、VinFastおよびXanh SMの電気セダンに統合されています。最近の政令によりダナンとカントーでの許認可リードタイムが半減し、FastGoおよびTADAによる第2層都市への展開が促進されました。中央政策と省レベルの実施の同期化が、ベトナムのライドヘイリング市場の成長を二大都市を超えて推進しています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ギグ労働不足と賃金上昇に伴うドライバー獲得コストの上昇 | -2.3% | 全国規模、ハノイ・ホーチミン市で最も深刻 | 短期(2年以内) |
| 断片化した省レベルのタクシー許認可上限がコンプライアンスを複雑化 | -1.8% | 全国規模、ハノイ・ホーチミン市以外の省で深刻 | 長期(4年以上) |
| 都市渋滞と路肩乗降ゾーンの不足によるサービス遅延の増大 | -1.6% | ハノイ、ホーチミン市、ダナン | 中期(2〜4年) |
| サイバーセキュリティ政令53号によるデータローカライゼーションコスト負担の増大 | -1.2% | 全国規模、外資系プラットフォームに不均衡な影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ギグ労働不足と賃金上昇に伴うドライバー獲得コストの上昇
2025年には、2024年の最低賃金の顕著な引き上げを受け、ドライバーの平均月収が大幅に増加しました。プラットフォームは現在、入会ボーナスとリース補助金として採用1件あたり相当額を投資しており、獲得コストはパンデミック前の水準を大きく上回っています。Be GroupのBE5Xドライバーハブは、バンドル型保険とメンテナンスを通じて離職率を低下させることを目指していましたが、参加者のかなりの割合が6ヶ月以内に離脱するという課題に直面し、硬直した返済条件に問題があることが示されました。一方、Grabはホーチミン市7区で保証収入プランを試験的に導入し、月間一定乗車数に対して競争力のある報酬を提供しました。四半期ごとに相当額の投資を必要としたこれらの補助金は、離職率を顕著に低下させることに成功しました。しかし、労働コストの上昇は、隣接する垂直事業での相互補助の恩恵を受けるだけの規模を持たない事業者の利益率を圧迫しています。
断片化した省レベルのタクシー許認可上限がコンプライアンスを複雑化
政令158/2024号は許認可割当を省の管轄下に置いています。ハノイは隣接するバクニン省と比較して大幅に多いライドヘイリング車両を許可しており、バクニン省はより厳格な上限を課しています。この格差により、多数の個別申請プロセスが生じています。多くの小規模市場では、小規模アプリのコンプライアンスコストが初期収益を上回ることが多く、展開に大幅な遅延をもたらしています。近年、タクシー業界のロビー団体は複数の省でクォータ増加に抵抗することに成功しており、既存投資が損なわれると主張しています。基準の標準化を目指した省庁の提案は、手数料収入を失いたくない地方当局の抵抗に直面しています。その結果、規制の不整合は当面の間継続すると予想されます。したがって、全国フリートの大多数がこの二大都市で運行するという形で、ハノイとホーチミン市への集中が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:二輪車が成長を牽引し、バンは法人需要で加速
二輪車は2025年のベトナムライドヘイリング市場シェアの61.36%を占め、自動車よりも都市の路地を走行するのに適したオートバイの広範な利用に支えられています。手頃な運賃により、ハノイとホーチミン市の密集した都市中心部では短距離移動が最も一般的です。バンおよび多目的車両(MPV)は、雇用主が固定シャトルをオンデマンドプーリングに切り替え、従業員1人あたりの交通費を最小限に削減するにつれて、2031年までに19.55%のCAGRを記録すると予測されています。この成長は、雇用主が固定シャトルからオンデマンドプーリングへ移行することで従業員の交通費削減に貢献していることに起因しています。Be Groupの競争力のある料金での多人数乗車バンのリースプログラムは、比較的高い運賃が設定される空港送迎向けの車両供給を増加させています。一方、電気自動車事業者が燃料コスト削減により低運賃を提供するにつれて、乗用車は圧力にさらされています。これにより、従来のプレーヤーは競争力を維持するためにハイブリッド車への多額の投資を余儀なくされています。
三輪車は市場でごくわずかなシェアしか持たず、不明確な規制上の分類や消費者の安全上の懸念といった障害に直面しています。しかし、工業団地でのアプリベースのシャトルは可能性を示しており、予測可能なシフトスケジュールが固定ルートとうまく合致し、車両効率を向上させています。2025年のホーチミン市での試験プログラムではバンが優先され、法人顧客の移動時間の短縮と信頼性の向上につながりました。電動化インセンティブが拡大するにつれて、航続距離の長い電気バンは、より厳格な排出基準を満たせなくなりつつあるディーゼルミニバスから市場シェアを獲得すると予想されます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


推進タイプ別:インセンティブが電気自動車を優遇する中でICEの優位性が低下
内燃機関は2025年の市場の73.27%を依然として占めていますが、バッテリー電気自動車フリートは19.65%のCAGRの追い風を受けて急速に拡大しています。予測期間の終わりまでに、電気自動車向けベトナムライドヘイリング市場は大幅な成長を達成すると見込まれています。この拡大は、燃料と電力の現在のコスト差を考慮した上で、初期コストを削減し投資回収期間を短縮する政府政策によって推進されています。市場の主要事業者は、電気自動車の運営コストが従来の内燃機関(ICE)と比較して顕著に低いことを示しています。このコスト優位性により、ドライバーの競争力のある収入を維持しながら、より手頃な乗車料金の提供が可能となっています。ハイブリッド車は、完全電動化への移行期にあるタクシー会社の中間的な解決策として支持を集めており、最近の受注がこのアプローチを裏付けています。
圧縮天然ガス(CNG)および液化石油ガス(LPG)は、給油インフラがすでに整備されている特定地域での小規模運営に限定されたニッチな選択肢にとどまっています。しかし、財政的インセンティブの欠如と消費者認知の低さが普及の妨げとなっています。著名な電気自動車メーカーは、従来の銀行融資よりも有利な資金調達オプションを提供しており、小規模事業者が多額の初期投資なしに電気自動車を採用するためのアクセスしやすい経路を提供しています。政府規制が電気タクシーをますます優遇するにつれて、従来のICE車両は都市中心部から段階的に廃止され、課税政策が見直されない限り、人口密度の低い地域でより一般的になると予想されます。
サービスタイプ別:電子配車が主導し、ロボタクシーの試験運行が前進
電子配車は2025年の収益の83.35%を獲得し、ベトナムライドヘイリング市場におけるデフォルトの都市モビリティオプションとしての地位を確固たるものにしました。このセグメントの成功は、動的価格設定、リアルタイムマッチング、および路上タクシーと比較して摩擦を低減する組み込み型電子ウォレットに支えられています。ロボタクシーの試験運行は19.63%のCAGRを記録する可能性がありますが、交通省が自動運転車両の最終ガイドラインをまだ発行していないため、試験回路に限定されています。Grabは政令53号のデータ処理条項への準拠のため、ホーチミン市での試験運行を2025年から2026年に延期しており、規制がイノベーションのペースを決定することを証明しています。ピアツーピアのカーシェアリングは、オーナーが消耗を懸念し、レンタル利用者が車両状態を信頼しないため、最小限の範囲にとどまっています。TADAが導入したブロックチェーンによる評判スコアは、まだ感情を大きく変えるには至っていません。
サブスクリプション型乗車バンドルが支持を集めています。GrabUnlimitedおよびBe Passは、無制限の短距離移動と低いサージ乗数に対して月額25,000〜49,000ベトナムドン(0.95〜1.86米ドル)を請求し、本来は断続的なビジネスに予測可能なキャッシュフローをもたらしています。Be Groupでは、そのサブスクリプションの割合が6ヶ月以内に総予約数のピークシェアに達し、ベトナムのライダーが価値が明確であればサービスとしてのモビリティを受け入れることを示しています。2026年に稼働予定の地下鉄専用乗降ゾーンは、動的な供給アルゴリズムを持つアプリのみがマイクロ需要の急増を活用できるため、電子配車をさらに定着させるでしょう。
予約チャネル別:アプリの優位性がデジタル成熟度を反映
アプリベースの予約は2025年の乗車数の88.82%を獲得し、スマートフォン普及率が全国的に向上するにつれて年率19.57%で成長する見込みです。音声予約は高齢ユーザーや農村部では継続していますが、衰退しています。Grabは2024年にハノイのコールセンターを閉鎖し、問い合わせをドライバーに直接ルーティングするAI音声ボットに移行しました。ベトナム最大のメッセージングプラットフォーム内でのZaloのワンタップ乗車オプションは、アプリダウンロードの摩擦を排除することで、12ヶ月以内にアプリ乗車数の一部を獲得しました。
決定749/QD-TTg号による決済プラットフォームの相互運用性要件は振込手数料を削減し、事業者がアプリ通知を通じて配信されるプロモーションコードによって節約分をお得を求める利用者に還元することを可能にしています。「安全観光」バッジは、移動メタデータを記録するアプリエコシステム内でのみ表示され、音声ベースの配車業者を収益性の高い訪問者プールから締め出しています。
エンドユーザー別:企業が自社保有フリートを廃止する中で法人アカウントが急成長
個人利用は依然として2025年の乗車数の77.37%を占めており、ベトナムの若い中央年齢32.5歳と渋滞する都市での自動車所有の高い煩わしさを反映しています。しかし、多国籍企業が集中請求、経費管理、およびポリシー適用のためにGrab BusinessおよびBe Bizを採用するにつれて、法人アカウントは2031年に向けて19.59%のCAGRを記録しています。
オンデマンドサービスを優遇する動きとして、財務省の2024年通達は企業が実際のライドヘイリング費用の全額を控除することを認めています。対照的に、自社保有車両の減価償却は一部控除に限定されています。通常、個人の移動よりも長い法人移動は、プレミアム車両クラスを利用することが多く、乗車あたりの収益を大幅に押し上げています。観光客の移動は個人移動に分類されますが、移動あたりの収益は顕著に高くなっています。観光客の入国が回復する中でこの収益性の高いセグメントを活用するため、多言語ドライバーモジュールが2025年に展開される予定です。
地理的分析
2025年、ハノイとホーチミン市は、ベトナムの人口のわずかな割合を占めるにもかかわらず、国内のライドヘイリング収益の大部分を占めました。この優位性は、両都市の高い可処分所得と、ライダーをアプリ対応の乗降ポイントへ便利に誘導する地下鉄路線の導入に起因しています [3]「地域社会経済指標2025」、統計総局、gso.gov.vn 。2026年までに、ホーチミン市のライドヘイリング市場シェアは大幅に成長すると予想されており、同市の大規模なスマートフォンユーザーベースと高い日常的な地下鉄利用者数に支えられています。需要を取り込むため、地下鉄1号線の駅周辺にジオフェンス型オフピーク割引が導入され、猛暑の中でバスを利用したくない通勤者をターゲットにしています。一方、ハノイの部分開業中の3号線は相当数の日常利用者に対応しており、カウザイ周辺での戦略的なサージ価格設定がドライバー収入の顕著な増加をもたらし、供給弾力性を高めています。
2025年の収益でわずかなシェアを占めるダナンは、韓国人および日本人観光客の流入に成功の要因があり、彼らの平均乗車単価は国内旅行者を大幅に上回っています。政令158号に続き、同市は許認可プロセスを大幅に短縮し、FastGoおよびTADAが特に需要のピーク時期に空港送迎のニッチ市場を支配することを可能にしました。
カントーとニャチャンはXanh SMの電気タクシーを採用し、他の地域と比較して安価な電力料金を活用して、従来のディーゼル競合他社に対抗する運賃割引を提供しています。しかし、バクニン省の限られた車両台数などの省レベルのクォータが広範な普及を妨げており、主要都市以外では乗車密度が低くなっています。2025年までに統一された許認可基準を設けようとする動きがありますが、手数料収入をめぐる省レベルの抵抗がこの取り組みを停滞させており、少なくとも2028年まで断片化が続くことが示唆されています。
規制環境
ベトナムでは、契約旅客運送のための道路運送枠組みを通じてアプリベースのライドヘイリングを規制している。Decree 158/2024/ND-CP(2024年12月18日発布、2025年1月1日施行)はDecree 10/2020/ND-CPを置き換え、運行履歴の監視、運転者の画像記録装置、標準化された電子インボイスなどのデジタルコンプライアンス関連要件を含め、商業運送の運行条件を厳格化した。これにより、プラットフォームおよび車両群のオンボーディングにおける基準が引き上げられている。
2026年、政府は契約車両に関する取締り手段を改正・強化した。Decree 218/2026/ND-CP(2026年6月19日発布、2026年8月10日施行)は契約車両の管理を厳格化し、2028年1月1日から交通警察局(公安省)とのトリップレベルのデータ共有への道筋を定めており、プラットフォームおよび運送事業者に対するデータ処理・報告義務を増大させている。Decree 238/2026/ND-CP(2026年8月15日施行)は道路運送に関する罰則制度を改正し、タクシー類似の固定路線パターンで運行する契約車両に対する罰則を強化しており、最大1,400万ベトナムドンの罰金および免許点数の減点が示されている。この変更により、非公式な相乗りや固定乗車地点での行為が制約されている。
バリューチェーン分析
ベトナムのライドヘイリングのバリューチェーンは、車両・エネルギー投入(オートバイ、自動車、そして増加しつつあるEV、加えて充電・バッテリーサービス)から始まり、資金調達・リース、ドライバー確保・コンプライアンス・オンボーディング、そしてプラットフォーム運営(マッチング、価格設定、ルーティング、カスタマーサポート、不正対策)を経る。決済基盤(電子ウォレットおよびQR、加えて決済処理)がサービス提供とアフターサービス(保険、メンテナンス、修理、ドライバー福祉プログラム)につながっている。
Decree 158/2024/ND-CP(2025年1月1日施行)は、運行履歴の監視、運転者の画像記録、電子インボイスを含む、コンプライアンス関連のハードウェアおよびデジタルプロセス要件を追加している。これらの要件はサービス提供の上流に位置し、調達およびオンボーディングコストに影響を与える。競争上の差別化は、車両供給と運営コストのレバーの管理にますます依存するようになっている。Xanh SM(GSM)は、Vingroupエコシステム内でVinFast車両および関連する充電インフラを基盤とした垂直統合モデルを運営している。他の主要プラットフォームは、パートナーシップにより重きを置いている。Be Groupは、BE5X Centre(2025年6月)を通じてエコシステムアプローチを拡大し、OEMおよび金融パートナー(BYD、Great Wall Motor(Haval)、Selex Motors、VPBankを含む)と協力して、ドライバー向けに調達、資金調達、デジタル統合を一括提供している。これにより、メーカー、貸手、エネルギーパートナーがライドヘイリングの中核的取引に近づく一方で、最大都市を超えて確実に規模を拡大するために必要な資本およびパートナーシップの水準が高まっている。
競争環境
2025年、Grabは支配的な大多数の市場シェアを維持しています。しかし、Be Groupの収益性に向けた前進とXanh SMの電気自動車(EV)の急速な拡大は、Grabの牙城における脆弱性を示唆しています。多様なポートフォリオを活用し、GrabはGrabFoodおよびMocaからの収益を乗車割引の補助に充てています。この戦略は、サービス全体で交換可能なロイヤルティポイントと相まって、年間を通じてアクティブユーザーを大幅に増加させています。
Be GroupのBE5Xは、ドライバーのリース、保険、サービスを垂直統合することで市場の様相を変えています。このアプローチは、長期パッケージへの拘束によってドライバーの離職率を低下させることを目指しています。しかし、最初の数ヶ月以内の顕著な離職率は、柔軟性の提供とロイヤルティの醸成の間の微妙なバランスを浮き彫りにしています。一方、Xanh SMの大規模な電気自動車フリートは、競合他社と比較してキロメートルあたりのコストが大幅に低いことを誇っています。このコスト優位性により、価格感応度の高い地方都市で効果的に響く意味のある運賃割引が可能となっています。
市場の変化に対応し、従来のタクシー会社も適応しています。Vinasunは2024年初頭に大幅な利益減少に直面し、TAEL Two Partnersが損失を出して撤退した後、一部を資産売却で賄ったハイブリッドアップグレード計画を開始しました。変化の潮流を認識し、Mai LinhはGSMと2024年に合弁事業を設立し、Green MeKong SMを立ち上げ、電気自動車ワークショップのネットワークを計画しています。この動きは、新税制下での内燃機関(ICE)の経済性低下に対する認識を示しています。一方、交渉可能な運賃モデルを持つinDriveや、ブロックチェーン評判システムを誇るTADAなどのニッチプレーヤーは、合わせて小さな市場シェアを占めています。彼らの成長は、ロイヤルティポイントや保存された支払い情報と密接に結びついたユーザーの乗り換えコストによって妨げられています。今後、2025年の地下鉄専用乗降ベイの義務化は、動的な供給配分能力を持つプラットフォームに恩恵をもたらす見込みです。この優位性は主にGrabとBeが保有しており、両社の規模の経済をさらに強固なものにしています。
ベトナムライドヘイリング業界のリーダー企業
Xanh SM (GSM)
FastGo
GrabTaxi Holdings Pte Ltd
Be Group JSC
inDrive
- *免責事項:主要選手の並び順不同


市場機会と将来展望
電動化主導のエコシステム構築により、車両アクセス、充電、二輪車のコスト削減にわたるホワイトスペースが生まれている。2026年、Grabはベトナムにおける自律走行車および配送ロボットの試験に関連した取り組みを開示し、緑色交通・充電インフラに関して地方当局(ハノイ建設局を含む)との協力を締結し、アプリのみの競争ではなく都市の関係者とのより深い連携を示している。Be Groupもまた、車両供給とエネルギーの利便性を結び付けるパートナーシップを通じてドライバー基盤のEV導入障壁を低減しており、YADEA Vietnamとの提携を通じたバッテリー交換拠点の統合も含まれている。
同時に、規制は運営モデルを厳格化し、コンプライアンスに準拠したデータ対応型のプラットフォームと車両群への重要性を高めている。Decree 218/2026/ND-CP(2026年8月10日施行)とDecree 238/2026/ND-CP(2026年8月15日施行)は、正当な契約運送とタクシー類似の固定運行との区別を明確化している。両政令は、2028年1月1日から交通警察局へのトリップレベルの契約データ提出を将来的な要件として定めている。これにより、ドライバー研修の標準化、監視機器の導入、データ交換および電子インボイスの規模的な自動化が可能な事業者への評価が高まり、固定路線サービスを模倣する非公式な相乗り形態が制約されている。
最近の業界動向
- 2026年7月:Grabは、ベトナムにおける電気自動車充電網の大規模な拡大計画を発表し、2028年までに15倍の拡大を行うとしている。この取り組みは、充電アクセスの制約を減らすことでドライバーパートナー間のEV導入を加速させ、Grabを垂直統合型のEVファースト事業者とより直接的に競争できる立場に位置付けている。
- 2026年6月:Be Groupは、ドライバーパートナー向けの電動オートバイの供給を増やし、YADEAのバッテリー交換拠点をBeアプリに統合するため、YADEA Vietnamと戦略的パートナーシップを締結した。車両アクセスとエネルギー補給の利便性を結び付けることで、このパートナーシップは総運営コストの低減と二輪車配車サービスの利用率向上を目指している。
- 2026年4月:Xanh SMはブランドをGreen SMに変更し、グローバルでブランドアイデンティティを統一した。ブランド体系の統合は市場横断的な拡大の物語を支え、事業者がEVライドヘイリングモデルを拡大する中で、顧客の信頼とパートナーコミュニケーションの標準化を助けている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、アプリまたは電話を通じて依頼され、対象車両を利用するドライバーによって完了される、ライドヘイリング形式の予約フローを通じて手配される、ベトナムにおける有償旅客トリップを対象とする。
対象外範囲:乗客の運送を伴わない単独の食品、食料品、荷物、宅配便のデリバリーは除外する。
セグメンテーション概要
- 車両タイプ別
- 二輪車
- 三輪車
- 乗用車
- バン・多目的車両
- バス・シャトル
- 推進タイプ別
- 内燃機関(ICE)
- ハイブリッド
- バッテリー電気自動車
- 圧縮天然ガス(CNG)・液化石油ガス(LPG)
- サービスタイプ別
- 電子配車
- カーシェアリング(ピアツーピア)
- ロボタクシー
- サブスクリプション型乗車パッケージ
- 予約チャネル別
- アプリベース
- 音声・電話
- エンドユーザー別
- 個人
- 法人・機関
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、ベトナムにおける有償の需要応答型トリップを形成する需要、供給、政策シグナルの事実基盤を確立するために用いられた。ベトナム政府の発表や運送政策通知、統計総局、キャッシュレス利用パターンの解釈に役立つ中央銀行または決済エコシステムの公表資料などの公開情報源を確認した。
モビリティ活動を基盤付けるために、車両・部品の流れに関する税関・貿易統計、都市計画・交通インフラの更新情報、ベトナムにおける都市モビリティおよび交通手段選択に関する関連学術・査読済み研究などの情報源も参照した。企業の年次報告書、公開の投資家向け資料、信頼できる報道、アプリエコシステムの発表を、料金変更やサービス展開の時期確認に用いた。必要に応じて、企業財務・インテリジェンスの有料データベースアクセス、およびニュース・財務データベースを補完的に利用し、収益動向および所有権変更を相互検証した。これらの例は網羅的なものではなく、データ収集、検証、明確化のために、他の多くの公開情報源および有料情報源も利用された。
一次インタビューおよび調査
一次調査は、地域によって導入や価格設定が異なる可能性があるため、主要都市部および二次都市におけるトリップ経済性と実際の需要行動の検証に重点を置いた。プラットフォーム側、車両群・ドライバーエコシステムの参加者、企業旅行管理者と面談し、予約構成(アプリ対電話)とサービス形式が実際にどのように利用されているかを確認するための追跡調査を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:14% |
| 中位層:61% | 機能/部門リーダー:41% |
| 小規模事業者:14% | マネージャー:45% |
市場規模算定と予測
規模算定は、ベトナムの都市モビリティ支出をデジタルで手配された有償トリップに結び付ける需要プールの再構築から始まる。このモデルは、アクティブユーザー数とトリップ頻度を年間トリップ量に変換し、観察された料金水準およびプラットフォームのテイクレートのパターンを用いてトリップを価値に変換するトップダウンアプローチを採用している。総計を現実的に保つため、都市レベルの価格サンプル調査、供給可用性シグナル、公開資料に記載された事業者規模との合理性テストなど、選択的なボトムアップ近似も実施している。
モデルで使用される主要な入力には、スマートフォンおよびモバイルインターネットの普及、運送に関するキャッシュレス決済の利用、ライドヘイリングトリップにおける二輪車と自動車の比率、都市の交通状況による平均トリップ距離・時間の代理指標、運行規則に影響する規制変更、ドライバーの参加に影響する燃料・車両コストの動向が含まれる。予測は主にシナリオ分析に依拠しており、需要、価格設定、車両構成における予想される変化を軸に、基本、保守的、より速い導入の各パスが構築され、業界の回答者が実現可能と考える水準に調整される。ボトムアップチェックで地域的なギャップが生じた場合は、比較可能な都市指標を用いた簡易的な補完手法を適用し、その後、外れ値が全国値を歪めないよう総計を再検証する。
データ検証と更新サイクル
出力は、独立したシグナル間の三角測量を通じて検証され、その後、年単位および主要な入力要因単位での分散チェックが行われ、どの前提が結果を動かしているかを確認する。指標が急激に変化した場合、例えば料金のリセット、大きな政策の更新、車両構成の段階的変化などがあれば、チームは情報源に再度連絡し、何が変化したか、その影響が一時的なものかどうかを確認する。
承認前に、モデルと文章化されたロジックは、計算、単位、通貨処理のチェックを含む複数のアナリストレビュー段階を経る。本レポートは年次で更新され、重大な市場イベントが発生した場合には中間更新が行われる。提供直前に最終確認を行い、クライアントがその時点で利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのベトナムライドヘイリング市場規模と他の公表推計との比較
ベトナムのライドヘイリングに関する公表された市場規模は、同じ国を対象としていても、サービス範囲や起点年が常に一致していないため、大きく異なるように見えることがある。また、一部の研究が関連するモビリティ収益をライドヘイリングの一部として扱っている場合や、後年に対してより積極的な導入曲線を用いている場合にも差異が生じる。
食品デリバリーおよびその他の非旅客型オンデマンドサービスはMordor Intelligenceの対象範囲外であり、これが以下の2025年の値が、複数のスーパーアプリの収益源を一つの見出し数値にまとめた推計よりも低く見える理由の一つである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.06 B (2025) | |
| グローバルコンサルティング会社A | USD 1.70 B (2024) | 異なる基準年を用いており、隣接するオンデマンドカテゴリーを混在させる可能性のある、より広範なライドヘイリング収益の枠組みに依拠しているように見受けられ、旅客トリップのみの値と比較して見出し数値を膨らませる可能性がある。 |
| 市場分析会社B | USD 2.14 B (2024) | より高い2024年のベンチマークから始まり、より長い予測期間を有しており、可視化された対象範囲の説明が除外対象について厳密ではないため、関連するモビリティ収益や異なる価格前提により推計が広がる可能性がある。 |
表を併せて見ると、その差異は主に、各発行元がライドヘイリング収益として何を計上しているか、そしてどの年を現時点の市場規模の基準としているかによって説明される。当社のプロセスは、その数値を明確な需要要因、トリップレベルの経済性、再現可能な検証に追跡可能な形で結び付けており、市場が急速に変化している際にも前提を可視化しやすくしている。


レポートで回答される主要な質問
2026年のベトナムライドヘイリング市場の規模はどのくらいですか?
ベトナムライドヘイリング市場規模は2026年に12億5,000万米ドルとなり、2031年までに30億4,000万米ドルに達すると予測されています。
ベトナムのライドヘイリングセクターの予測成長率はどのくらいですか?
市場は2026年から2031年にかけて19.53%のCAGRを記録すると予測されています。
どの車両タイプが予約数をリードしていますか?
二輪車は2025年に61.36%のシェアを占めています。これは、オートバイが自動車よりもベトナムの狭い都市の路地を効率的に走行できるためです。
ベトナムのライドヘイリングフリートで電気自動車が急速に普及している理由は何ですか?
政令51/2025号に基づく登録料免除と1〜3%の特別消費税により、電気自動車の投資回収期間が3年未満に短縮され、Xanh SMなどの事業者が大規模な電気自動車フリートを展開するよう促しています。
Grabの優位性に挑戦している企業はどこですか?
Be Groupはサブスクリプションバンドルを通じて収益性を達成し、Xanh SMは全電気自動車フリートを活用して運賃を引き下げ、Grabの70%超のシェアを徐々に侵食しています。
法人ユーザーは市場のダイナミクスにどのような影響を与えていますか?
自社保有車をライドヘイリングのサブスクリプションに切り替える企業が、法人アカウントで19.59%のCAGRを牽引し、平均移動単価を押し上げ、事業者の需要を安定させています。
最終更新日:


