
外科ナビーションシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
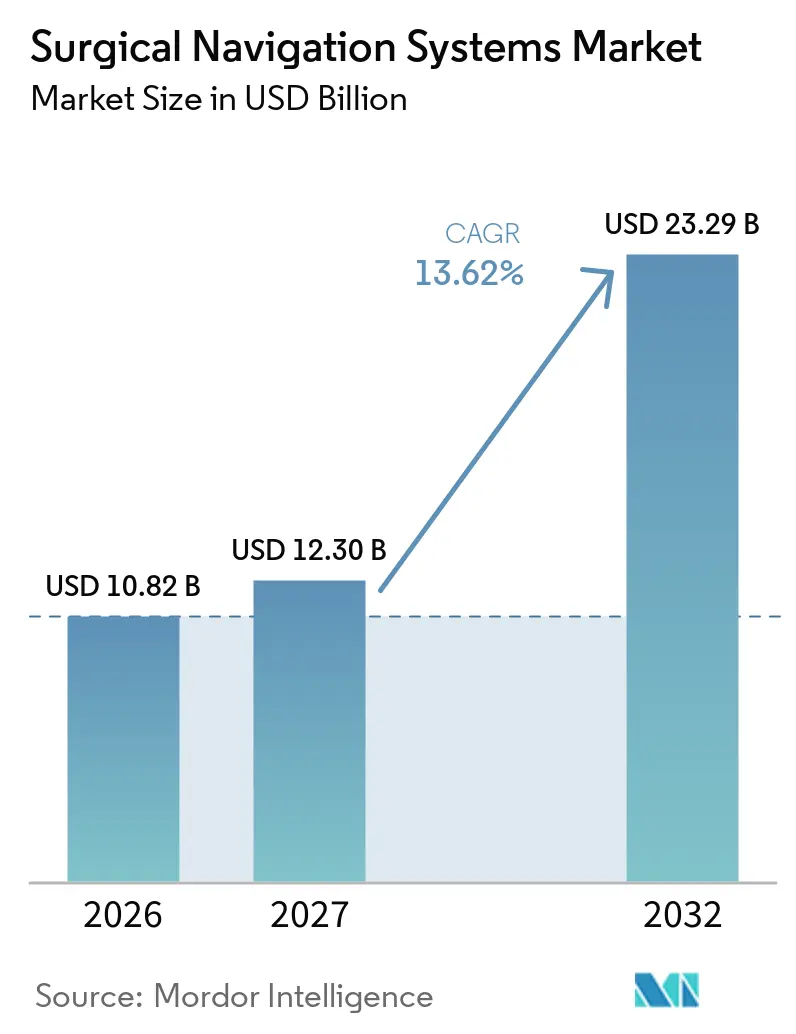
| 市場規模 (2027) | 12.30 十億米ドル |
| 市場規模 (2032) | 23.29 十億米ドル |
| 成長率 (2027 - 2032) | 13.62 % |
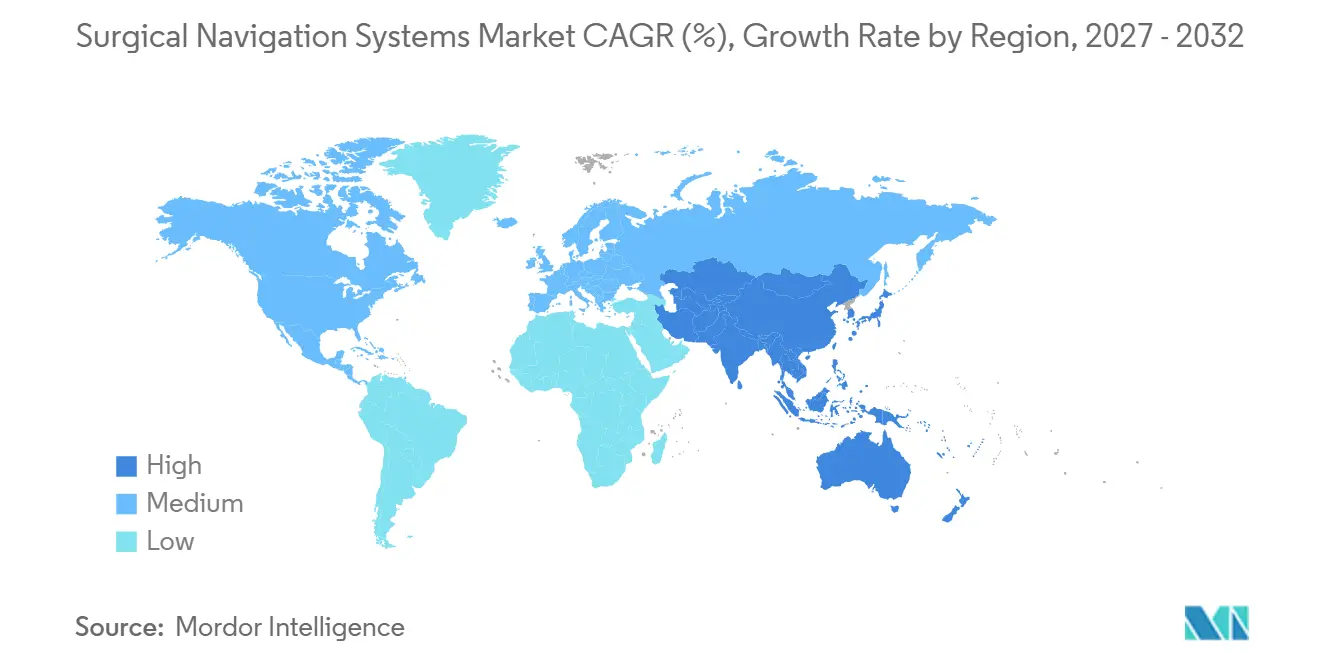
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる外科ナビゲーションシステム市場分析
外科ナビゲーションシステム市場規模は2026年に108.2 ビリオン 米ドルと評価され、2027年の123.0 ビリオン 米ドルから2032年には232.9 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは13.62%です。
この加速は、修正手術率を低下させ患者の回復期間を短縮する精密誘導・低侵襲手術への広範な移行を反映しています。脊椎、神経外科、整形外科における臨床的複雑性の高まりにより、病院は画像誘導技術への投資を迫られており、AI対応の計画ツールが手術時間を短縮し、インプラント配置精度を向上させています。より広範な償還適用範囲とバンドル支払いモデルが、成果向上を実証したプロバイダーに報酬を与え、採用をさらに促進しています。アジア太平洋地域における急速なインフラ拡大が、ハイブリッド手術室に組み込まれる接続型プラットフォームへの新たな需要を生み出しています。ベンダーは3Dイメージングと機械学習アルゴリズムを融合させることで差別化を図っていますが、サイバーセキュリティ規制や訓練を受けた技術者不足という課題にも対処しなければならず、これが展開の遅延につながる可能性があります。
主要レポートのポイント
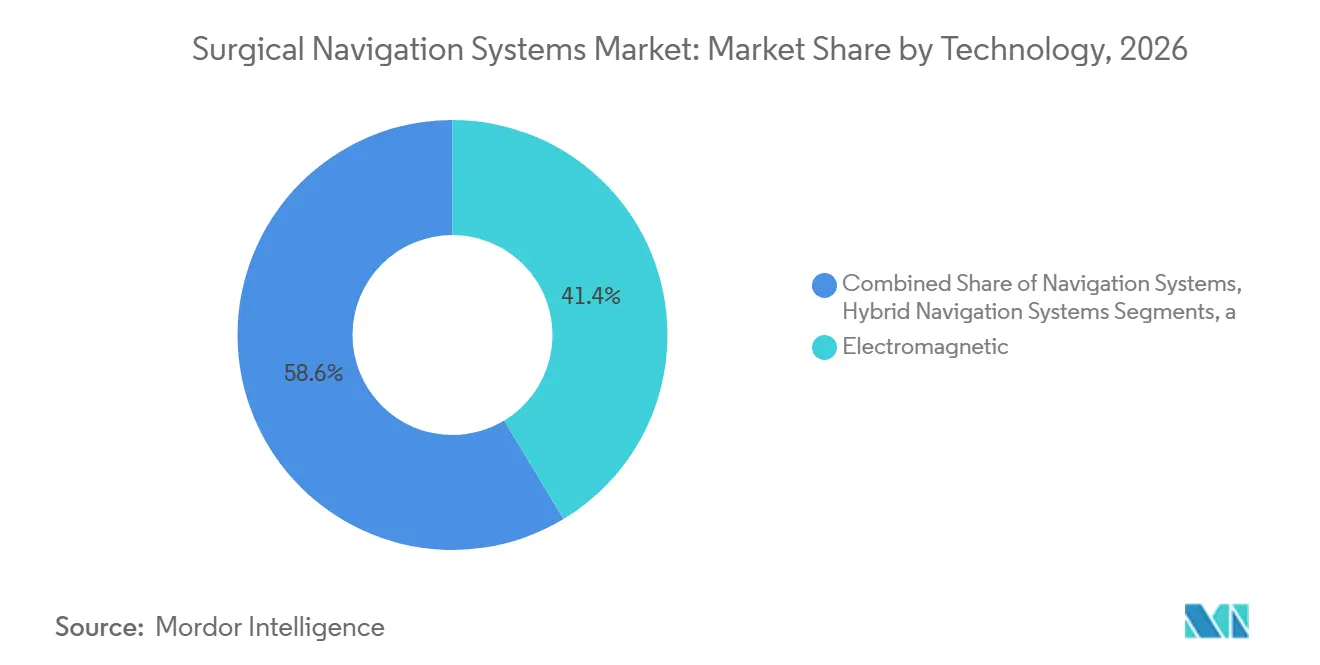
- 技術別では、電磁気システムが2026年の外科ナビゲーションシステム市場シェアの41.36%をリードし、光学システムが2032年にかけて最も速い18.12%のCAGRを記録しました。
- 用途別では、神経外科が2026年の外科ナビゲーションシステム市場規模の39.25%のシェアを占め、耳鼻咽喉科手術が2032年にかけて17.95%のCAGRで最も速く拡大しました。
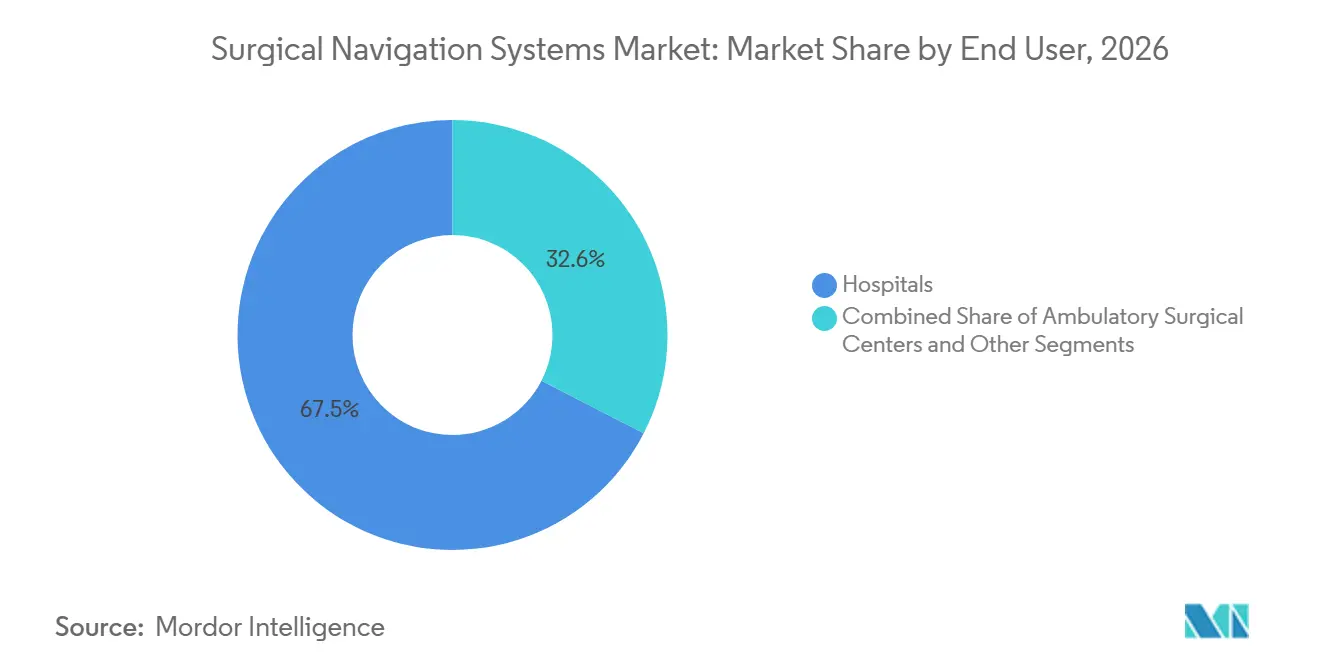
- エンドユーザー別では、病院・学術医療センターが2026年に67.45%の収益シェアを保持し、外来手術センターが2032年にかけて最も高い18.68%のCAGRを記録しました。
- 地域別では、北米が2026年に37.85%のシェアで優位を占め、アジア太平洋地域が2032年にかけて17.76%のCAGRで最も速く成長している地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
グローバル外科ナビゲーションシステム市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑な外科症例の増加 | 3.20% | 北米および欧州に集中するグローバル | 中期(2〜4年) |
| 低侵襲・ロボット手術の普及拡大 | 2.80% | 北米・EUが先行、アジア太平洋が急速に採用 | 短期(2年以内) |
| 3Dイメージングおよびアルゴリズムにおける継続的なAIイノベーション | 2.10% | 北米・欧州に研究開発センターを持つグローバル | 長期(4年以上) |
| 先進手術室技術に対する広範な償還および資金調達 | 1.90% | 主に北米および欧州 | 中期(2〜4年) |
| 新興医療市場における急速なインフラ拡張 | 1.70% | アジア太平洋が中核、中東・アフリカへの波及 | 長期(4年以上) |
| ハイブリッド手術室とのナビゲーションプラットフォームの統合 | 1.40% | グローバル、先進医療システム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑な外科症例の増加
複雑な脊椎変形手術の84%が、グレードAのスクリュー精度を達成するためにナビゲーションに依存しており、透視法での50〜80%と比較して、1件あたり平均33,939米ドルの修正手術コストを削減しています。[1] 多疾患を抱える高齢化人口が症例数を増加させているため、プロバイダーは精密誘導を低合併症率および入院期間短縮と結びつけることで設備投資を正当化しています。したがって、予算が逼迫した環境においても需要は堅調を維持し、外科ナビゲーションシステム市場を下支えしています。長期的な臨床実績に裏付けられたベンダーは外科医の信頼をさらに高め、高ボリュームセンターにおける更新サイクルを加速させています。
低侵襲・ロボット手術の普及拡大
ロボット支援人工膝関節全置換術はすでに米国の手術量の13%を占めており、正確な骨切除とインプラントアライメントのためにナビゲーションが不可欠です。外科医は通常わずか12〜17件のロボット手術後に習熟度を達成し、学習曲線の障壁を低下させています。外来施設はこれらの手術を取り込んでおり、外来施設を優遇するメディケア料率に支えられ、2011年から2018年の間に287億米ドルの節約をもたらしました。[2] この移行は、精密ツールが安全な低侵襲アプローチに不可欠となるにつれ、外科ナビゲーションシステム市場に複数年にわたる追い風をもたらし続けています
3Dイメージングおよび人工知能アルゴリズムにおける継続的なイノベーション
機械学習エンジンはリアルタイムで組織を分類し器具を追跡することで、外科医の認知的負荷を軽減し手術精度を向上させています。2025年に公表されたFDAガイダンスはAI対応デバイスへの期待を明確化し、ベンダーが意思決定支援モジュールを組み込むことを促進しています。拡張現実オーバーレイは腹腔鏡手術中の術中出血量を43%削減し、合併症率を24%低下させます。これらの機能強化によりナビゲーションは「地図」から「副操縦士」へと変貌し、医療システム全体での採用が戦略的必須事項となり、外科ナビゲーションシステム市場を拡大させています。
先進手術室技術に対する広範な償還および資金調達
専用CPTコード+61783が米国のコンピュータ支援脊椎手術を支援しており、進化する価値ベース契約が合併症を削減する技術に報酬を与えています。欧州のDRGシステムには依然として診療報酬の不整合が見られますが、バンドル支払いパイロットにより病院が修正手術の発生率低下を通じて投資を回収できることが示されています。したがって、ベンダーはナビゲーションを任意のアップグレードではなくコスト回避手段として位置付け、設備投資サイクルにおける勢いを維持しています。
グローバル外科ナビゲーションシステム市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資およびライフサイクル支出要件 | -2.10% | グローバル、特に新興市場 | 短期(2年以内) |
| 長期にわたる多地域規制承認プロセス | -1.80% | 地域によって異なるグローバル | 中期(2〜4年) |
| 熟練した臨床・技術人材の不足 | -1.50% | グローバル、農村部および新興市場で深刻 | 長期(4年以上) |
| サイバーセキュリティおよびデータプライバシーに関する懸念の高まり | -1.20% | グローバル、先進市場で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資およびライフサイクル支出要件
ナビゲーション付きOアームの取得には4年間で589,205米ドルのコストがかかる可能性があり、脊椎外科医の77%が価格を採用の最大の障壁として挙げています。手術件数ごとのリースや製造業者のファイナンスパッケージがこの負担を軽減しようとしていますが、中小病院や新興市場のプロバイダーは依然として苦労しています。コストへの懸念が初回導入を制限する可能性がありますが、経済モデルは高額な修正手術を回避する高ボリュームセンターでのプラスのリターンを証明しています。ベンダーがモジュール式アップグレードを導入するにつれ、支出曲線を平坦化し外科ナビゲーションシステム市場での成長を守ることを目指しています。
サイバーセキュリティおよびデータプライバシーに関する懸念の高まり
FDAの2024年市販前規則は、製造業者に「サイバーデバイス」に対する脅威軽減計画の文書化を義務付けています。[3] ナビゲーションコンソールがPACSおよびクラウドダッシュボードと接続するため、病院はネットワークセグメンテーション、エンドポイント保護、インシデント対応を強化しなければなりません。これらの投資は総所有コストを引き上げ、調達サイクルを長期化させる可能性があります。注目度の高いランサムウェア攻撃が取締役会レベルの監視を強化し、臨床上の利点にもかかわらず一部の導入を遅らせ、外科ナビゲーションシステム市場への逆風を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グローバル外科ナビゲーションシステム市場セグメント分析
技術別:
電磁の信頼性と光学の勢い電磁気プラットフォームは、視線が遮られる解剖学的部位における実証済みのパフォーマンスにより、2026年の外科ナビゲーションシステム市場シェアの41.36%を占めました。病院は、煩雑なリフレクターを使用せずに軟組織を通じて器具を追跡できる能力を高く評価しています。しかし、光学ソリューションが追い上げており、高速カメラとAIベースのマーカーレストラッキングの支援を受けて18.12%のCAGRを記録しています。このセグメントの台頭は、手術室が混雑した術野においてより迅速なセットアップとドリフトエラーの低減を重視していることを示しており、施設がトラッキングモードを切り替えられるデュアルモダリティスイートへと移行しつつあることを示しています。
ハイブリッド構成は、統合カート内にコイルとカメラを組み合わせ、外科医が手術中にモダリティを切り替えられるようにします。蛍光透視ベースおよびCTベースのナビゲーションは、外傷および複雑な脊椎手術においてニッチな需要を確保していますが、放射線被曝に関する精査に直面しています。拡張現実ヘッドセットやMRI適応型電磁プローブなどの新興モダリティは「その他」のカテゴリに属し、価格と規制経路が成熟すれば飛躍的な進歩をもたらすと期待されています。これらのイノベーションは、外科ナビゲーションシステム市場の長期的な拡大を支えるものです。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
神経外科がリード、耳鼻咽喉科が急成長神経外科は2026年に収益シェアの39.25%を維持しており、開頭術および脳深部刺激術は腫瘍マージンと電極配置のためのサブミリメートル精度の誘導に大きく依存しています。しかし、内視鏡的副鼻腔手術や人工内耳埋め込み手術の増加に伴い、耳鼻咽喉科手術が17.95%のCAGRで最も速く成長するでしょう。画像誘導人工内耳埋め込み術は、平均手術時間24.4分、追跡誤差は無視できるほど小さいと報告されており、外科医の信頼と患者スループットを向上させています。整形外科、外傷、脊椎手術も、ロボットシステムが関節形成術や変形矯正において標的になるにつれて拡大しています。心臓・胸部チームは低侵襲弁修復術にナビゲーションを活用し、歯科・顎顔面専門医は誘導インプラントワークフローを探求しています。これらの適応症の拡大は外科ナビゲーションシステム市場規模を拡大させ、製品開発ロードマップを多用途・多専門科コンソールへとシフトさせています。
エンドユーザー別:
外来手術センターの勢いが病院優位を崩す病院は複雑な症例構成と統合イメージングインフラにより収益の67.45%を占めています。しかし、外来手術センターは、感染リスクの低下と退院の迅速化に後押しされ、膝、肩、脊椎手術が外来スイートへと移行するにつれて、最も速い18.68%のCAGRを記録しています。外来手術センターは2011年から2018年の間にメディケアで287.0 ミリオン 米ドルを節約し、2028年までにさらに734.0 ミリオン 米ドルの節約を生み出す可能性があり、移行に対する支払者の支持を裏付けています。その結果、ベンダーは外来手術センターの予算に合わせた小型フットプリントカートとサブスクリプションモデルを提供するようになり、外科ナビゲーションシステム市場のアドレス可能な範囲を拡大しています。専門クリニックは単一専門科の卓越性に注力することで需要を補完しており、競争の激しい都市部の回廊において紹介上の優位性を得るためにナビゲーションを活用することが多いです。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米外科ナビゲーションシステム市場
北米は2026年収益の37.85%を占めており、強固な償還制度、広範なハイブリッド手術室の整備、AIモジュールの早期採用に支えられています。米国が地域成長をリードしており、脊椎および脳手術における定位ナビゲーションを償還するCPT経路に助けられています。一方、カナダは設備更新のための州資金を拡大しています。メキシコの国境を越えた医療機器供給協定により、高性能コンソールが民間病院にとってよりアクセスしやすくなっています。しかし、大都市圏での飽和が北米の外科ナビゲーションシステム市場を新規購入よりも更新需要へと向かわせており、メーカーは純粋な精度向上よりもワークフローおよびサイバーセキュリティのアップグレードを強調するよう促されています。
アア太平洋外科ナビゲーションシステム市場
アジア太平洋地域は2032年にかけて17.76%のCAGRで最も速く成長している市場です。中国は国内の神経ロボットプログラムを優先しており、国家薬品監督管理局の改革により革新的なプラットフォームの承認期間が短縮され、国内外の参入者を奨励しています。日本と韓国は堅固な電子機器サプライチェーンを活用してOEMパートナーシップを加速させており、インドの急成長する医療観光クラスターはコスト効率が高く先進的なナビゲーションコンソールを求めています。
EMEAおよびLATAM外科ナビゲーションシステム市場
欧州は多層的な償還制度とCEマーク取得のタイムラインにより、安定しているものの変動のある普及を示しています。ドイツとフランスは強固な病院予算と外科医のロビー活動により早期に導入していますが、DRGシステムにおける関税の曖昧さがイタリアとスペインでの調達を遅らせる可能性があります。国境を越えた研究コンソーシアムがイノベーションを活発に保つ一方、EU AI法がデジタルヘルス基準を調和させ、地域全体での製品展開を容易にする可能性があります。GCC諸国と南アフリカにおける中東・アフリカの支出急増はベンダーに新たな機会を開いていますが、ラテンアメリカのマクロ経済の不安定さがブラジルの民間ネットワーク以外での近期インストールを抑制しています。予測期間を通じて、これらの混在するドライバーが外科ナビゲーションシステム市場の長期的な拡大を総体的に強化しています。
規制環境
手術ナビゲーションシステムは主要市場において医療機器として規制されており、ソフトウェア、接続性、およびイメージングやロボティクスとの統合が特に厳しい審査の対象となっている。EUでは、EU MDR 2017/745の枠組みが臨床評価、市販後調査、PMCF、PSUR義務、およびソフトウェア主導システムのライフサイクルガバナンスを規定している。2026年に挙げられている主な節目には、2026年1月にClearPoint NeuroがClearPoint Navigation Software v3.0.2についてEU MDR認証を取得したこと、2026年2月にSynaptive MedicalがModus NavについてEU MDR CEマーキングを取得したこと、2026年4月にMedtronicがStealth AXiSナビゲーションシステムのCEマークを取得したこと、さらに2026年6月には耳鼻咽喉科(ENT)手術向けのCEマーク発表が含まれる。
米国では、ナビゲーション機器のFDA承認経路は通常510(k)クリアランスに依拠し、必要に応じてDe Novo申請が用いられる。接続機器に対するサイバーセキュリティ要件は2024年のガイダンスによって強化されている。世界的には、IMDRFのSaMDガイダンスが、AI対応ナビゲーションプラットフォームのリスク特性評価とライフサイクルガバナンスに引き続き影響を及ぼしている。
競合ランドスケープ
市場集中度
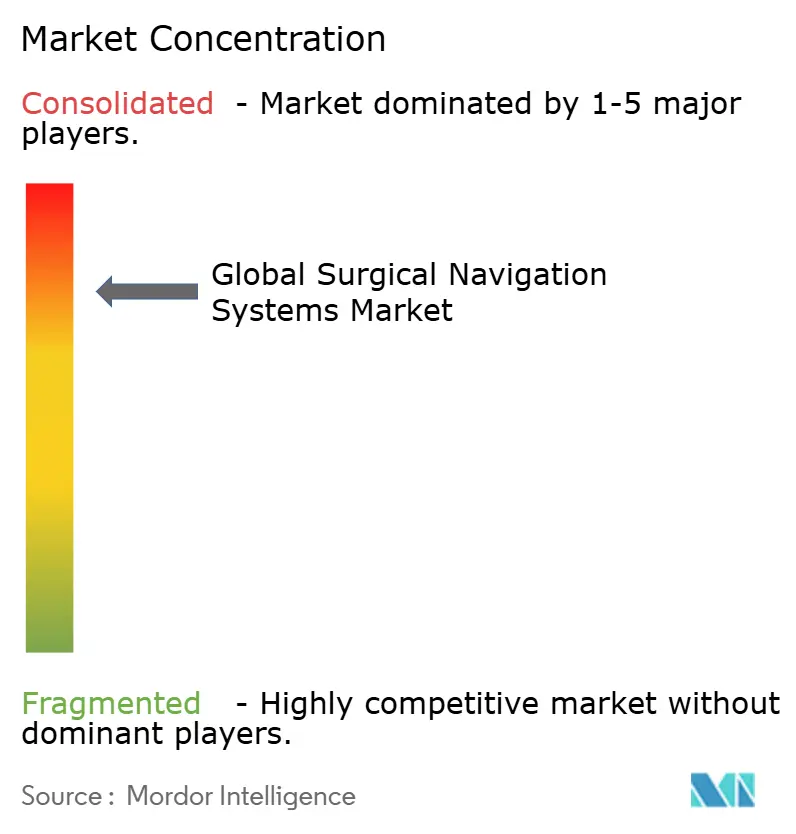
外科ナビゲーションシステム市場は中程度の集中度を示しています。Medtronic、Stryker、Brainlabは数十年にわたる臨床データ、サービスネットワーク、付随消耗品を活用してシェアを守っています。MedtronicのStealthStationは世界で350万件以上の手術を誘導しており、StrykerのMakoは1,500台以上の設置台数で100万件以上の関節手術を完了しています。Brainlabは頭蓋、脊椎、耳鼻咽喉科のワークフローを単一のソフトウェアレイヤーに統合し、病院の切り替えコストを高めています。
M&A活動は活発を維持しています。Zimmer Biomet は2024年にOrthoGrid Systemsを買収してAI透視誘導をHipIQプラットフォームに組み込み、KARL STORZはAsensus Surgicalを買収してSenhanceロボティクスをイメージングスタックに追加しました。Elucent Medicalなどのスタートアップは2024年に機械学習局在化プローブのために4,250万米ドルを調達し、ニッチなイノベーションへの投資家の関心を示しています。競争優位性はますます組み込みAI、拡張現実オーバーレイ、セキュアなクラウド分析に依存しています。これらをターンキー教育プログラムと組み合わせる企業は、スキル不足を克服し外科ナビゲーションシステム市場のグローバル普及を加速させることができます。
規制も競争を形成しています。より厳格なFDA市販前サイバーセキュリティ規則は深いコンプライアンスチームを持つ既存企業に有利に働き、資本力の乏しい参入者を締め出す可能性があります。一方、オープンアーキテクチャソフトウェアとAPIレベルのパートナーシップにより、機敏なプレイヤーが特化したモジュールをレガシーコンソールに接続し、収益フローを分散させることができます。その結果、MedtronicとSiemens Healthineersの2025年の提携に代表されるような、イメージング大手とナビゲーションベンダー間のアライアンスが増加し、顧客を複数年の更新サイクルに縛り付けるエコシステムを形成することが予想されます。
外科ナビゲーションシステム業界リーダー
-
Zimmer Biomet Holdings
-
B Braun Melsungen AG
-
Medtronic
-
Stryker
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
外科ナビゲーションシステム市場 このレポートでカバーされる企業
- Medtronic
- Stryker
- Brain Lab
- Siemens Healthineers
- Zimmer Biomet
- B. Braun (Aesculap)
- KARL STORZ SE
- Fiagon GmbH
- DePuy Synthes (J&J)
- CAScination AG
- Intuitive Surgical
- Smiths Group
- Globus Medical
- GE Healthcare
- Royal Philips
- Accuray
- Surgalign Holdings
- Scopis GmbH (Stryker)
- Synaptive Medical
- Elvation Medical
市場機会と将来展望
主要な機会の一つは、資本およびワークフロー上の障壁を低減し、ASC(外来手術センター)や高処理量の整形外科施設を含む外来環境でナビゲーションが運用可能となるようにすることである。2026年6月の米国FDAによるLantern ASCの510(k)クリアランスは、小規模施設に適合し外来整形外科ワークフローでの回転率向上を支える、携行性が高く統合しやすいナビゲーションへの道筋を示している。同時に、2026年4月にFDAが承認した拡張現実(AR)プラットフォーム上のPixee Medical Knee+ NexSight(人工膝関節全置換術向け)は、外来関節手術におけるAR支援計画への勢いを強めている。
グローバル外科ナビゲーションシステム市場における最近の業界動向
- 2026年6月:OrthAlign Lantern ASCが、ASC向けに設計された携帯型整形外科ナビゲーションソリューションであるLantern ASCについて米国FDAの510(k)クリアランスを取得した。このクリアランスは、外来整形外科ワークフローにおける携行性が高く回転率に優れたナビゲーションへの移行を支えるものである。
- 2026年5月:Zeta Surgicalが、Zeta Navigation Systemおよび Zeta Stylet、Zeta Boltについて米国FDAの510(k)クリアランスを取得し、脳神経外科手術におけるポイントオブケアナビゲーションの選択肢を拡大した。このクリアランスは、従来の資本集約的な手術室を超えて、より迅速な設置とより広範なアクセスに焦点を当てた、コンピュータビジョンおよびAI対応ナビゲーションの勢いを強調するものである。
- 2026年4月:Medtronicは、Stealth AXiS手術ナビゲーションシステムについてCEマークを発表し、脊椎および頭蓋手術向けの統合された計画、ナビゲーション、ロボティクスプラットフォームの欧州における商業化を後押しした。この節目は、EU MDR要件のもとで米国とEUの拠点間でワークフローを標準化するMedtronicの能力を強化し、コネクテッド手術エコシステムにおける競争的地位を改善するものである。
外科ナビゲーションシステム市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、追跡ハードウェアとソフトウェアを使用してリアルタイムで器具をナビゲートするシステムを対象としており、通常は画像診断および計画ツールと連携しています。主要な外科専門分野における病院および外来手術施設での使用機器および関連ソフトウアが含まれます。
対象範囲の除外事項:リアルタイムで器具を追跡しないスマートフォン専用の参照アプリは、この市場には含まれません。
セグメンテーション概要
- 技術別
- 電磁ナビゲーションシステム
- 光学ナビゲーションシステム
- ハイブリッドシステム
- 透視法ベースのシステム
- CTベースのシステム
- その他
- 用途別
- 神経外科
- 整形外科・外傷外科
- 脊椎外科
- 耳鼻咽喉科手術
- 心臓・胸部外科
- 歯科・顎顔面外科
- エンドユーザー別
- 病院
- 外来手術センター
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、需要がどのように生まれ、収益が実際にどこで計上されるかをマッピングするためのモデルの基本構造を構築するために使用されました。米国FDA医療機器データベース、米国メディケア・メディケイドサービスセンター、OECD医療統計、および世界銀行の医療支出指標などの公開情報源を参照し、処置の実施環境、導入シグナル、およびケア提供トレンドを確認しました。
また、画像誘導手術の成果に関する査読済み臨床ジャーナル、全国病院・外科学会のウェブサイト、企業の年次報告書および投資家向けプレゼンテーションなどの情報源も参照し、製品のポジショニングおよび販売パターンを把握しました。利用可能な場合には、企業財務・インテリジェンス、ニュース・財務情報、および特許データベースの有料サブスクリプションを活用し、製品フットプリントよび技術活動のクロスチェックを支援しました。これらは例示的なものであり、データ収集、前提条件の検証、および不整合の解消のために、他にも多くの公開情報源が参照されました。
一次インタビューおよびサーベイ
一次調査は、デバイスメーカー、販売代理店、外科医、手術室スタッフ、および病院調達チームを対象に実施され、実際に使用されているものや取引に含まれるものを確認しました。需要がグローバルであるため、処置タイプ別の導入ペース、サービス契約の役割、および最終数値確定前の典型的な更新サイクルを検証するために、主要な購買地域全体でインプットを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):16% | アジア太平洋地域(APAC):47% |
| 中位層:50% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:22% | マネージャー:43% | 南北アメリカ:24% |
市場規模測定と予測
規模測定は、処置件数の成長をナビゲーションが臨床的に関連する領域および購買者が財務的に実際に導入する領域に結びつけるトップダウン型の需要プール構築から始まり、実際の使用状況と価格前提を用いてそのプールをシステムおよびソフトウェア収益に変換します。処置件数だけでは需要を過大評価する可能性があるため、モデルでは外科専門分野および施設別の普及率も適用し、その後に典型的な設備更新タイミングおよび統合ワークフローを運用するサイトの割合を考慮します。
合計値を現実的に保つため、システムタイプ別のサンプル平均販売価格、年間設置台数に関するチャネルフィードバック、サービスおよびソフトウェアのアタッチ率のサニティチェックなど、選択的なボトムアップ近似値をクロスチェックとして使用します。モデルで使用される主要インプットには、整形外科および神経外科の症例件数の成長、専門分野別のナビゲーション利用率、設置済みベースの更新サイクル、サービス契約の取得率、および地域別の平均販売価格の推移が含まれており、為替タイミングも系列に反映されています。小規模国のデータポイントが少ない場合、病院インフラの成長や画像診断室の拡張などのプロキシ指標でギャップを補い、インタビュー中に検証します。
予測においては、最小侵襲および精密ワークフローの期待される導入を反映したベースケースに加え、償還制度の変化および病院の設備投資予算の変動を反映した保守的ケースおよび積極的ケースを用いたシナリオ分析を使用します。普及率、価格設定、および更新に関する前提条件は専門家とともに検討され、インタビューのコンセンサスが過去の系列が示す導入ペースと異なる方向を示した場合には予測が調整されます。
データ検証と更新サイクル
モデルのアウトプットは、処置指標、設置済みベースのシグナル、および公開情報からの収益手がかりを用いた三角測量によって検証され、過剰計上を防ぐために示唆されるシステム設置ペースと比較されます。予期しない急増が見られた場合は、追加のデスクチェックを通じて調査され、その変化が価格、ミックスシフト、または一時的な入札によるものかを判断するためのフォローアップコールが実施されます。
リリース前に、前提条件が地域および年度にわたって一貫性を保つよう、複数のアナリストレビューが行われます。レポートは毎年更新され、主要な規制変更や病院支出パターンの大幅な変化など、重要なイベントが発生した場合には中間更新が行われます。納品直前には最終確認が行われ、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの外科ナビゲーションシステム市場規模と他の公表推計値との比較
外科ナビゲーションシステムの公表市場価値が大きく異なって見えることがありますが、これは異なる調査が同じ名称のもとで異なる対象を計上しており、基準年および成長期間も異なるためです。最大の差異は通常、システム販売の一部として扱われるものと隣接ツールとの区別、およびサービス、計画モジュール、消耗品が収益ラインでどのように扱われるかに起因します。
一部の推計は、近接する実現技術を組み込むことで対象範囲を拡大したり、設置パターンに結びつけることなく平均販売価格の急速な上昇を前提としたりしています。また、通貨換算のタイミングが異なる場合、積極的なシナリオを主要数値として報告する場合、または更新サイクルが最新年の病院設備投資センチメントおよび処置回復トレンドを再確認していない場合にも、差異が拡大します。そのため、Mordor Intelligenceが使用するモデルでは、保守契約および組み込み計画モジュールに関する対象範囲を明示的に扱っています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.82 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 9.72 ビリオン 米ドル(2025年) | 基準年および調査期間が異なり、公開サマリーではサービス契約、計画ソフトウェア、および消耗品が市場合計にどのように計上されているかが明確に記載されていません。 |
| 業界出版社B | 8.38 ビリオン 米ドル(2024年) | 2024年を基準として2030年まで予測しており、更新タイミングと普及率の前提が早期または後期に設定された場合、およびバンドルされたソフトウェアとサポートに関する対象範囲が一貫して分離されていない場合に、合計値が変動する可能性があります。 |
3つの値にわたる差異の大部分は、基準年の選択、収益対象範囲に含まれるもの、および導入前提が処置と設置済みベースのシグナルに結びついているかどうかに起因しています。インプットを処置の関連性、普及率、更新サイクル、およびアタッチ率に対してトレーサブルに保つことで、新たなエビデンスが出現した際に再現可能かつ合理的に調整できる数値を得ることができます。
レポートで回答される主要な質問
外科ナビゲーションシステム市場の現在の価値はいくらですか?
市場は2026年に108.2 ビリオン 米ドル規模であり、2027年から2032年にかけて13.62%のCAGRで2032年までに232.9 ビリオン 米ドに達すると予測されています。
現在市場をリードしている技術セグメントはどれですか?
電磁トラッキングが収益シェアの41.36%で優位を占めており、視線が遮られた手術野での信頼性が高く評価されています。
外来手術センターがナビゲーションプラットフォームに投資する理由は何ですか?
外来手術センターは低感染リスク、短い入院期間、病院から手術を遠ざけるメディケア支払いの恩恵を受けており、ナビゲーションツールにより複雑な症例を安全に実施しながら支払者に数十億ドルのコスト節約をもたらすことができます。
新興市場での採用における最大の障壁は何ですか?
高い設備投資とライフサイクル費用が主要な障壁であり続けていますが、製造業者は初期負担を軽減するために手術件数ごとの支払いやリースモデルを提供するようになっています。
人工知能と拡張現実は外科ナビゲーションをどのように変えていますか?
機械学習アルゴリズムが組織認識と器具トラッキングを自動化し、拡張現実オーバーレイが可視化を向上させ、これらが合わさって手術時間と合併症率を削減しています。