
整形外科ナビゲーションシステム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.05 十億米ドル |
| 市場規模 (2032) | 7.69 十億米ドル |
| 成長率 (2027 - 2032) | 13.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる整形外科ナビゲーションシステム市場分析
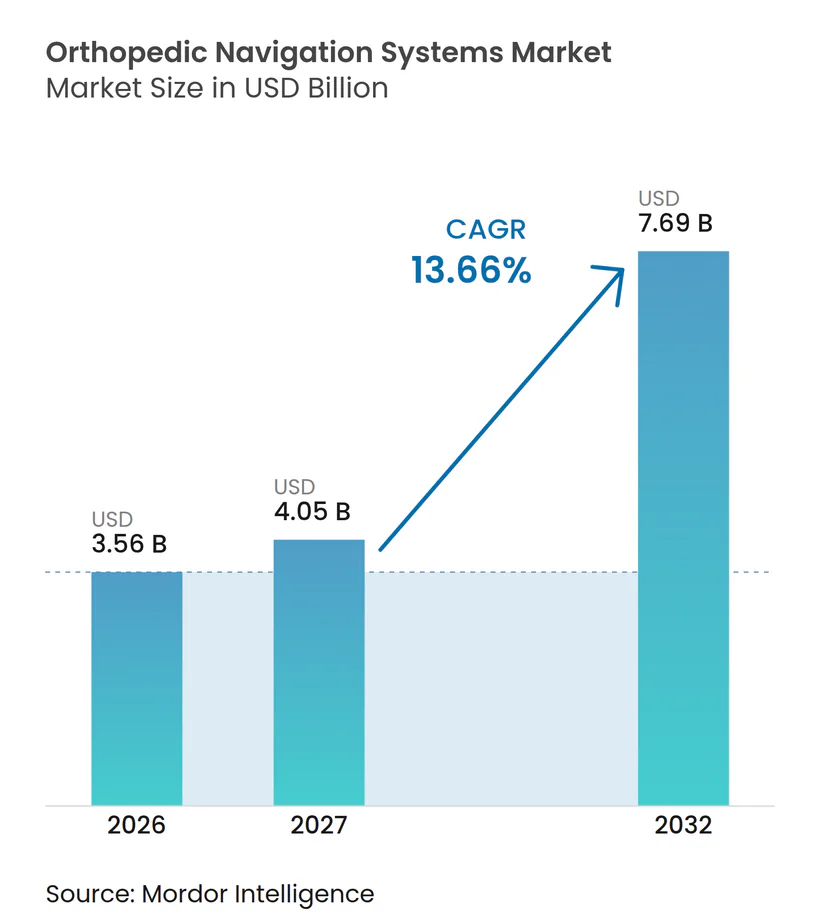
整形外科ナビゲーションシステム市場規模は2026年に35.6 ビリオン 米ドルと評価され、2027年の40.5 ビリオン 米ドルから2032年には76.9 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは13.66%です。
成長の背景には、高齢化人口の増加、低侵襲手術件数の増加、そして制約のある解剖学的構造においても正確なインプラント配置を可能にする画像処理・ソフトウェアの継続的な革新が複合的に作用しています。医療システムのコスト抑制施策は現在、初回手術の精度向上を優先しており、病院および外来手術センター(ASC)が修正手術リスクを低減するガイダンスプラットフォームへの投資を促進しています。技術ベンダーは、セットアップ時間を短縮し術中ワークフローを改善する光学式、電磁式、拡張現実(AR)を統合したソリューションで対応しています。同時に、北および欧州における価値基準型購買は合併症発生率の低下を評価し、アジア太平洋の新興市場では整形外科的処置能力を拡大しながら同等の精度基準を求めています。これらの要因が相まって、整形外科ナビゲーションシステム市場の現在の勢いを支えています。
レポートの主要ポイント
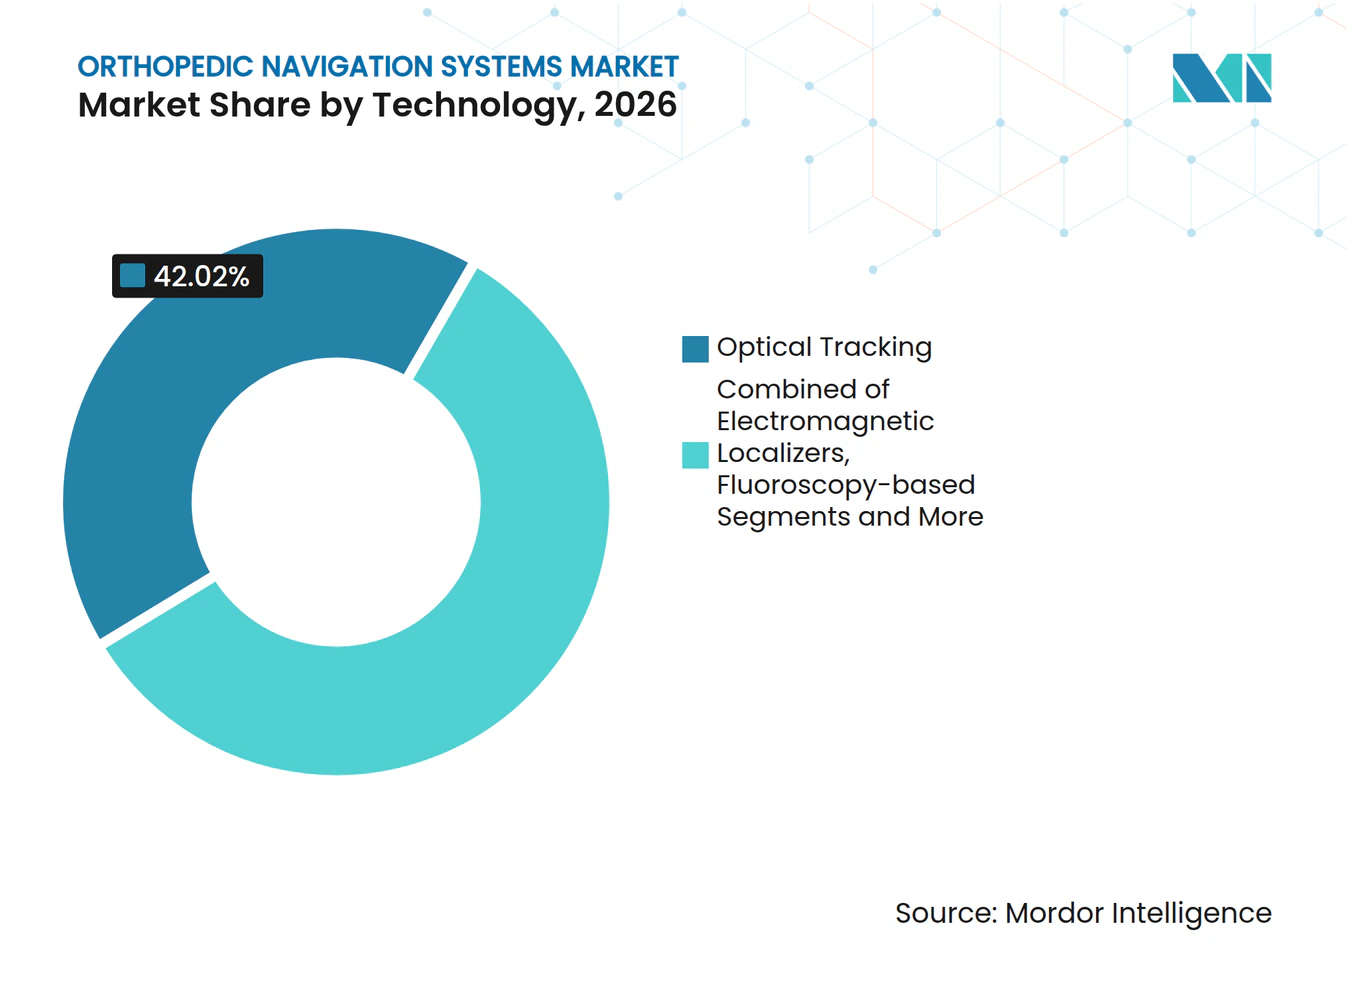
- 技術別では、光学式トラッキングが2026年の整形外科ナビゲーションシステム市場シェアの42.02%をリードし、AR・複合現実は2032年にかけてCAGR 17.85%で拡大すると予測されています。
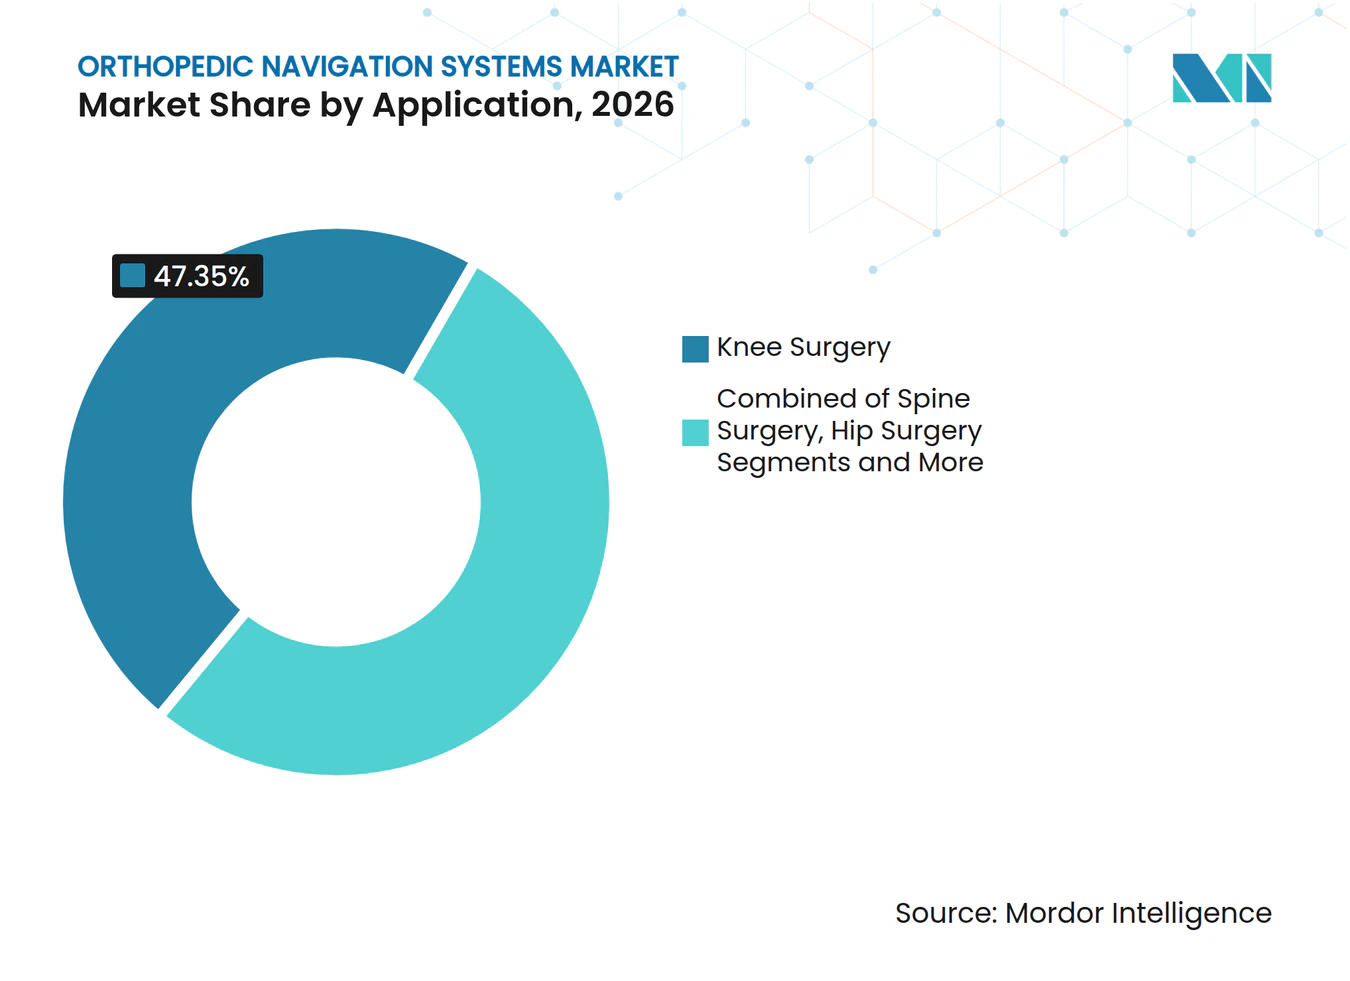
- 用途別では、膝関節手術が2026年の整形外科ナビゲーションシステム市場規模の47.35%を占め、肩・上肢手術はCAGR 13.95%で2032年まで拡大しています。
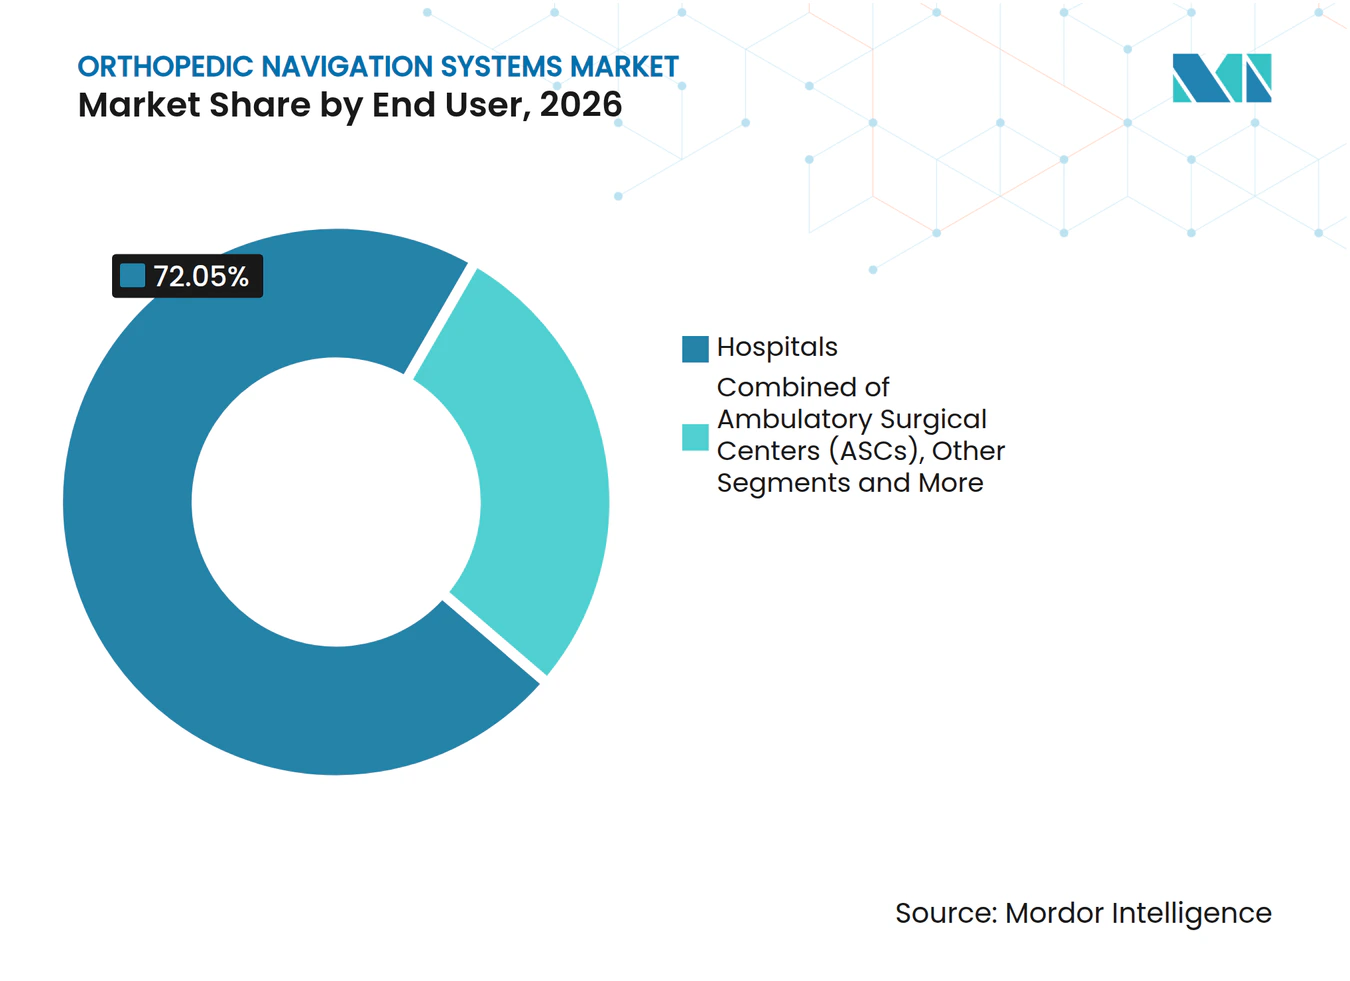
- エンドユーザー別では、病院が2026年の整形外科ナビゲーションシステム市場において72.05%の収益シェアを維持し、ASCはCAGR 15.55%で最も速く成長しています。
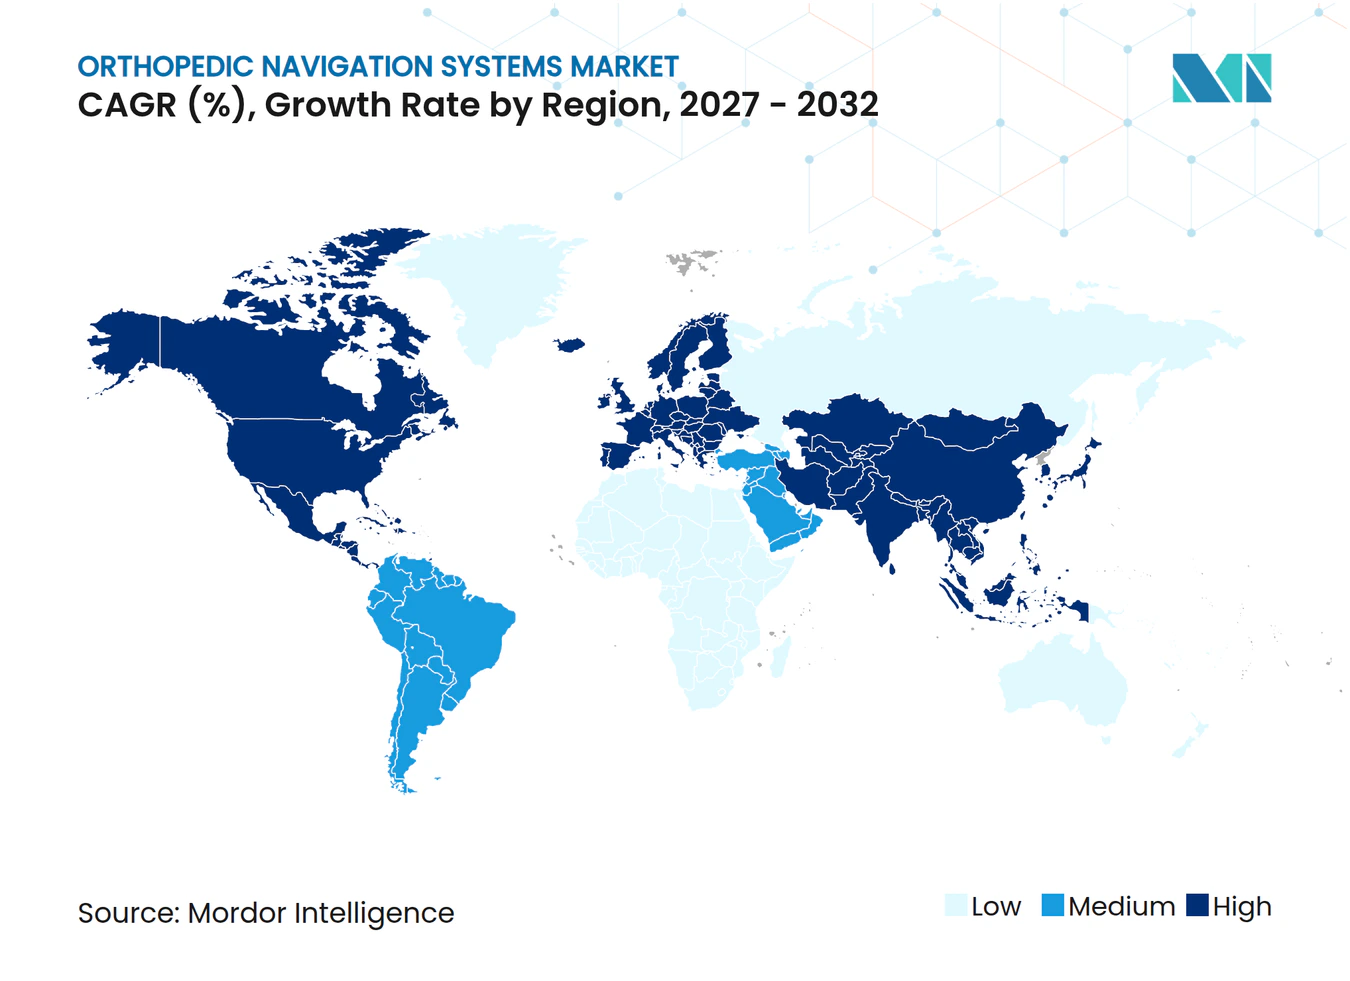
- 地域別では、北米が2026年の整形外科ナビゲーションシステム市場の40.74%のシェアを占め、アジア太平洋がCAGR 15.24%で最も速く成長している地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低侵襲整形外科手術の採用拡大 | +2.80% | グローバル;北米・EUでの早期成果 | 中期(2〜4年) |
| ロボット支援手術プラットフォームの導入済みベースの拡大 | +2.10% | 北米が中核;アジア太平洋への波及 | 長期(4年以上) |
| 術中ガイダンスのためのリアルタイム画像処理・センサーフュージョンの進歩 | +1.90% | グローバル;高件数センター | 短期(2年以内) |
| 高齢化人口における筋骨格系疾患負担の増大 | +2.30% | グローバル;先進市場 | 長期(4年以上) |
| ASC向けハンドヘルド・ピンレス低コストデバイス | +1.70% | 北米・EU;アジア太平洋への拡大 | 中期(2〜4年) |
| FDA実世界エビデンスプログラムによる市販後データ活用の加速 | +1.20% | 米国中心;グローバルへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低侵襲整形外科手術の採用拡大
外科医はますます小切開を好む傾向にあり、組織への外傷を最小限に抑えながらも、サブミリメートル単位のインプラント精度を求めています。ナビゲーションは三次元空間で器具を誘導することで、人工膝関節全置換術において93%のアライメントを±2°以内で実現します。[1]入院期間の短縮とリハビリの迅速化により支払者の支出が削減され、経済的メリットが生まれます。蛍光透視統合システムはさらに、従来法と比較して放射線被曝を91.8%削減します。
ロボット支援手術プラットフォームの導入済みベースの拡大
すでにロボティクスを活用している病院は、既存のアームにナビゲーションソフトウェアを重ね合わせ、包括的なエコシステムを構築しています。Strykerが近く発売予定のMako 4は、股関節・膝関節から脊椎・肩関節へとフットプリントを拡大し、シームレスな画像・ロボット同期のためのQ Guidanceモジュールを内蔵しています。査読済み研究によれば、ロボットナビゲーションはキャリア初期の外科医における股関節形成術の学習曲線を平坦化し、ベテランレベルの精度をより早期に達成させることが示されています。[2]
術中ガイダンスのためのリアルタイム画像処理・センサーフュージョンの進歩
マシンビジョンカメラ、光学トラッカー、電磁コイルがデータストリームを統合してリアルタイムの解剖学的マップを生成します。小児側弯症矯正においては、このようなフュージョンにより蛍光透視時間が68%、放射線量が66%削減されました。ARオーバーレイはホログラフィック解剖学的ランドマークを術野に直接投影して認知負荷を軽減し、AIアルゴリズムは皮質穿破が発生する前にドリル軌道を予測して回避します。
高齢化人口における筋骨格系疾患負担の増大
筋骨格系疾患の負担増大により整形外科ナビゲーションシステムへの需要が高まり、セグメントの成長を後押しすることが見込まれます。例えば、インド・リウマチ学会誌に掲載された研究によると、インドの大都市における原発性膝関節症の全体的な有病率は33.2%、小都市では19.3%、町では18.3%、農村では29.2%でした。同研究はまた、都市部における症候性原発性変形性膝関節症の有病率がインドの農村部で報告されているものよりも大幅に高いことを示しています。高齢者の骨はしばしば非典型的な解剖学的構造を呈するため、早期の弛緩を防ぐために精度が不可欠です。ナビゲーションは再手術率を低下させ、膝関節置換術において1QALYあたり45,554USDの質調整生存年の向上をもたらします。[3]
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナビゲーションプラットフォームの高い初期費用および処置ごとのコスト | -2.40% | グローバル;新興市場で顕著 | 中期(2〜4年) |
| 外科チームにとっての急峻な学習曲線とワークフローの混乱 | -1.80% | グローバル;施設により異なる | 短期(2年以内) |
| 複数地域にわたる厳格な規制承認とデバイスリコールリスク | -1.60% | 米国・EU地域 | 中期(2〜4年) |
| 完全統合型整形外科ロボットによる競合的カニバリゼーション | -1.40% | 北米・EU;アジア太平洋への拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ナビゲーションプラットフォームの高い初期費用および処置ごとのコスト
システムの価格は475,000USDから100万USD超に及び、ディスポーザブル品は1件あたり442〜1,500USDが追加されることがあります。償還のギャップにより、施設が自己資金でアップグレードを賄わざるを得ないケースも多くあります。一部のエビデンスでは、ナビゲーションが1センターあたり17件の脊椎再手術を回避した場合に中立性が達成されることが示されています。低コストのハンドヘルドモデルは、中規模病院やASCにとっての財務的障壁を徐々に緩和しています。
外科チームにとっての急峻な学習曲線とワークフローの混乱
外科医は手術時間が正常化するまでに20〜30症例を要する場合があり、初期症例では6〜15分の延長が生じます。手術室スタッフは体位設定、ケーブル管理、無菌操作を調整する必要があり、摩擦が生じます。調査によると、脊椎外科医の63.5%が時間延長を欠点として挙げていますが、登録を自動化するAIガイドインターフェースにより習熟が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
光学のリーダーシップ、AR・複合現実の勢い光学式システムは2026年の整形外科ナビゲーションシステム市の42.02%を占め、大量の膝関節置換術においてサブミリメートルの精度を提供する実績あるカメラアレイが支持されています。拡張現実・複合現実ソリューションは現在、セグメント内で最速のCAGR 17.85%を記録しており、外科医の視野内にホログラフィックガイドを表示し、固定カメラに共通する視線制約を排除するヘッドマウントディスプレイによって牽引されています。電磁式トラッカーは、金属製器具が光学マーカーを遮る脊椎手術において存在感を高めており、蛍光透視ガイダンスは即時画像が必要な外傷処置室での定番として残っています。MRI専用プラットフォームは、詳細なコントラストに依存する軟部組織主導の腫瘍切除においてニッチな地位を占めています。
既存企業がセンサー、GPU、クラウド分析を単一パッケージに統合するにつれ、競争は激化しています。Smith+NephewのTESSA Spatial Surgery Systemは、外部カメラなしで前十字靭帯再建術をガイドするためにNVIDIAチップ上でリアルタイム動作し、コンパクトなハイブリッドデバイスへのシフトを示しています。独自のAIモジュールは術中スキャンで骨を自動セグメント化し、器具の経路を微調整することで手動ステップを削減しています。光学式の信頼性がすでに実証されているため、各社はフットプリントの縮小、ケーブルの削減、ARの統合によって差別化を図っています。価格が低下するにつれ、整形外科ナビゲーションシステム市場では単一モダリティの勝者ではなく、技術の重複が見られるようになるでしょう。



用途別:
膝関節の優位性、肩関節の急成長膝関節手術は2026年の収益シェアの47.35%を生み出しており、数十年にわたる無作為化エビデンスがナビゲーション下の膝関節の90%以上で±2°以内の軸アライメントを示しており、複雑な変形に対するガイダンスの保険償還を促しています。脊椎手術は、椎弓根スクリューの誤配置が神経学的損傷のリスクをもたらすため、完全なロボティクスを導入できない低リソース環境においても採用が進み、拡大するシェアを獲得しています。関節形成術も、正確なカップの傾斜角とバージョンを要求する直接前方アプローチから恩恵を受けています。
肩・上肢手術は整形外科ナビゲーションシステム産業内で最速のCAGR 13.95%が見込まれており、アスリートおよび高齢化人口が動作温存型インプラントを求めています。StrykerのTornierポートフォリオは現在、3Dプランニングと術中トラッカーを組み合わせて関節窩軸を確認し、卓越したセンターでの採用を促進しています。外傷・スポーツ医学グループは、不規則な時間帯に迅速な展開を可能にするハンドヘルドデバイスを好みます。足・足首再建などの新興サブスペシャルティは、使い捨て価格が外来マージンに合致すれば需要をさらに多様化させるでしょう。

エンドユーザー別:
病院が優位を維持しASCが加速病院は2026年の整形外科ナビゲーションシステム市場シェアの72.05%を維持しており、設備投資予算と複数専門科の症例量を活用して機器を迅速に償却しています。学術センターは、研修医教育およびインプラント耐久性をベンチマークするレジストリにライブデータを提供するためにナビゲーションを優先しています。電子健康記録との統合により、病院はアウトカムを分析し、予測可能な結果を重視する保険会社からバンドル支払いプレミアムを交渉することができます。
ASCはCAGR 15.55%で最も急速に成長しており、病院外でのより多くの関節置換術を償還する政策転換によって促進されています。3kg未満の携帯型ピンレスデバイスは狭い手術室に適合し、長いターンオーバーを回避します。Sg2は整形外科症例のASCへの二桁台の移行を予測しており、ナビゲーションはこれらのセンターが保険会社との契約に必要な品質指標を維持するのに役立ちます。専門クリニックおよびグローバルな慈善病院はより小さなセグメントを代表しますが、簡素化されたガイダンスプラットフォームが多様な経済的文脈でいかに機能するかを示しています。
地域分析
北米整形外科ナビゲーションシステム市場
北米は2026年の売上の40.74%を占めており、早期採用、複雑な関節においてナビゲーションを償還する明確なCPTコード、および24時間365日のフィールドサポートを提供できるベンダーの存在を反映しています。股関節・膝関節置換術のASCへの移行は、病院レベルの精度を再現するコンパクトなプラットフォームへの需要を高めています。ASCがナビゲーションプロトコルを関節手術に展開した場合、病院外来部門と比較して26%のコスト削減が記録されています。カナダはデータ検証済みアウトカムを奨励する州の資金調達プログラムでこの道を歩んでおり、メキシコは国境を越えたデバイス取引と民間病院の成長から恩恵を受けています。
欧州整形外科ナビゲーションシステム市場
欧州は次に大きなブロックを形成しており、ドイツ、英国、フランスは、高価なインプラントの耐久性を予測するうえでアライメント精度が重要な合にナビゲーションを推奨する厳格なエビデンスに基づくガイドラインを採用している。多様な償還制度により普及率は異なり、ドイツの法定保険者はナビゲーション用ディスポーザブルを補償しているが、南部市場は民間保険または自己負担モデルに依存している。ベルリンのシャリテやオックスフォード大学病院などの学術拠点は、技術を検証する堅固なレジストリを公表しており、大陸全体の標準に影響を与えている。中東欧の新興国はEU復興基金を活用して整形外科部門の近代化を進めており、高額な再手術を抑制する手段としてナビゲーションを位置づけている。
アジア太平洋整形外科ナビゲーションシステム市場
アジア太平洋は最も速く成長している地域であり、人口の高齢化と所得水準の上昇が相まって2032年にかけてCAGR 15.24%を記録しています。インドの関節形成術インプラントセクターはCAGR約25%で拡大していますが、関節置換術の選択肢に対する認知度の低さが即時の件数を制限しています。中国の普及率は依然として低く、関節外科医のわずか8.31%しかナビゲーションまたはロボティクスを使用していませんが、先進医療を対象とした国家5カ年計画が利用率を向上させると期待されています。日本と韓国はすでに成熟した償還制度を運用しており、オーストラリアの国家関節レジストリはナビゲーションと低い修正リスクの関連性を証明し、採用を強化しています。東南アジア市場はハイテク手術を求める医療観光客を引き付けており、民間病院が競争上の差別化要因としてナビゲーションへの投資を促しています。
規制環境
整形外科用ナビゲーションシステムは主要市場で医療機器として規制されており、米国では多くの製品が特別管理を伴うFDAクラスII(21 CFR 882.4560)に該当する。これらの製品は通常、承認取得および段階的変更に対して510(k)経路を利用する。
2026年5月、FDAは整形外科用インプラント向け患者適合ガイドに関する最終ガイダンスを公表し、設計インプット、バリデーション、患者固有ワークフローに関する提出内容の要件を明確化した。こうしたワークフローは、ナビゲーションソフトウェアや術中イメージングと連携することが多い。メーカーはまた、医療機器QMSの広く採用されているベースラインであるISO 13485:2016をはじめとする世界的な品質システム要件にも準拠している。2026年4月、FDAは整形外科用インプラントの適切な患者選択を目的とした特定の手動外科器具をクラスII(特別管理)に分類する最終命令を発出し、インプラントの選択および設置に影響を与えるツールとソフトウェアに対するより明確な管理を強化した。この方向性により、ナビゲーション対応ワークフローにおける文書化、市販後モニタリング、トレーサビリティの重要性が一層高まっている。
競合環境
市場集中度
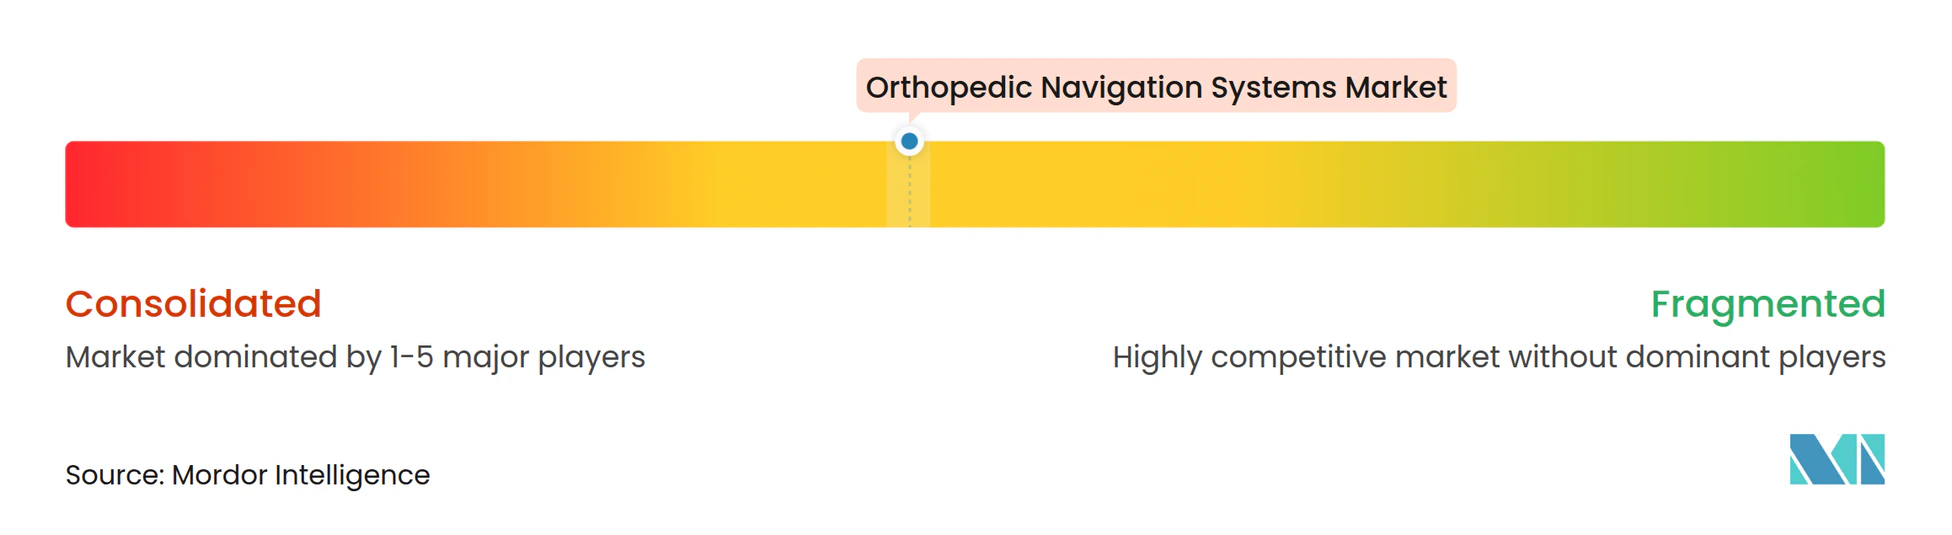
整形外科ナビゲーションシステム市場は中程度に分散しています。グローバルなデバイス大手はナビゲーションを幅広いインプラントポートフォリオに組み込み、クロスセルの優位性と複数年のサービス契約を活用しています。StrykerはMakoロボットとQ Guidanceカメラプラットフォームを統合し、股関節・膝関節・肩関節・脊椎手術にわたって単一のインターフェースを提供しています。Zimmer BiomedによるOrthoGridの買収はAI駆動の蛍光透視分析をもたらし、ROSAロボットラインを補完しています。Smith & NephewはTESSAで空間手術に参入し、受動的追跡から没入型ARガイダンスへのシフトを強調しています。
Brainlab、7D Surgical、OrthAlignなどの専門企業は、超高速カメラ登録、フラッシュイメージング、またはディスポーザブルのみのビジネスモデルによって資本障壁を排除することでニッチを開拓しています。新規参入企業は学術研究室からライセンスを受けた機械学習アルゴリズムを活用し、術中画像のみに依存するトラッカーレスナビゲーションを提供することで、かさばるアレイを回避しています。パートナーシップも盛んで、Smith & Nephewは超音波プランニングのためにJointVueと協力し、Zimmer BiomedはASC向けのTHINK Surgicalのワイヤレス膝関節ロボットを販売しています。ベンダーはまた、接続されたロボットが生成するデータレイクを活用して予知保全を構築し、インプラント耐久性の洞察を導き出すことで、販売後の関係を強化しています。
完全統合型ロボットがスタンドアロンのナビゲーション販売を脅かすにつれ、競合的カニバリゼーションが生じています。しかし、件数や予算が完全なロボティクスを正当化できない病院では依然としてカメラシステムを購入しており、対象ベースは広く保たれています。ハンドヘルドのピンレス製品はコスト重視の地域や大型コンソールに抵抗のある外科医に訴求します。予測期間を通じて、差別化は純粋な追跡精度(現在では当然の前提)ではなく、AI駆動の自動化、学習曲線の短縮、手術室統合プラットフォームとの相互運用性に集中するでしょう。
整形外科ナビゲーションシステム産業のリーダー企業
-
Stryker
-
Zimmer Biomet
-
Smith + Nephew
-
Medtronic
-
NuVasive
- 注:主要企業の掲載順は順位を示すものではありません。
整形外科ナビゲーションシステム市場 このレポートでカバーされる企業
- Stryker
- Zimmer Biomet
- Smiths Group
- Medtronic
- Brain Lab
- NuVasive
- B. Braun
- Arthrex
- Siemens Healthineers
- MicroPort MedTech
- Exactech
- OrthAlign
- 7D Surgical
- Intellijoint Surgical
- Corin Group
- DePuy Synthes
- Joimax
- Globus Medical
- Karl Storz
- Scopis (Stryker)
市場機会と将来展望
AI支援ナビゲーションと自動術中解釈は、製品開発における中心的なテーマとして台頭しつつあり、これにより高頻度で実施される関節形成術において手動でのランドマーク特定を減らし、レジストレーション時間を短縮できるシステムに対する余地が生まれている。2026年6月、DePuy Synthesは、AI支援機能を備えたVELYS Hip Navigationの米国での商業提供開始を発表し、人工股関節全置換術における自動画像解釈とランドマーク特定の進展を示した。同様の機能セットは、ベンダーが対応術式ライブラリを拡大するにつれて拡張される可能性がある。
外来診療への移行はまた、ASCの経済性や設置スペースの制約に適合した、専用の携帯型ナビゲーション製品への需要をも押し上げており、これは大規模病院の設備投資予算に限らない需要を支えている。OrthAlignは2026年6月にLantern ASCシステムについてFDAの510(k)承認を取得し、2026年7月に初の臨床症例を報告したことで、外来診療施設向けに設計された携帯型ナビゲーションの積極的な商用化を示している。トラッキング方式の技術革新も別の機会分野である。2026年5月、DePuy Synthesは、関節再建製品ポートフォリオ全体での利用を目的として、MinMaxMedicalからGemtrack無線周波数トラッキング技術を買収する最終契約を締結し、赤外線見通し線トラッキングの代替技術への投資と、固定カメラアレイへの依存を減らしつつ手術室ワークフローを簡素化する取り組みを反映した。
最近の産業開発事情 整形外科ナビゲーションシステム市場
- 2026年7月:Strykerは、人工膝関節全置換術向けのMako RPS(Robotic Power System)の米国での完全商用展開を発表し、Mako Handheld Roboticsプラットフォームを導入した。この携帯型アプローチはワークフローと設置スペースの制約に対応するものであり、大型ロボットアーム設置にとどまらない対応可能な市場基盤を拡大するものである。また、パワード器具、ガイダンス、より広範なMakoエコシステム間の連携を強化することで、単独ナビゲーションベンダーへの競争圧力を高めている。
- 2025年11月:Zimmer Biometは、ROSA Kneeシステムにカスタマイズされたインテリジェント手術計画を追加するOptimiZe搭載ROSA Kneeについて、米国FDAの510(k)承認を取得した。この承認により、Zimmer Biometはハードウェアのみならず計画立案と術中ガイダンスを中心としたソフトウェア主導の差別化を強化した。また、病院や外来の膝関節治療プログラムにおいて、ロボティクスとナビゲーションを統合プラットフォームとして商業化することを後押ししている。
- 2024年7月:Strykerは、Copilotを搭載したSpine Guidance 5ソフトウェア付きQ Guidance Systemについて、米国FDAの510(k)承認を取得した。このアップデートは、ナビゲーションソフトウェアと、脊椎手術における術中精度向上を目的としたガイダンス機能を組み合わせるものである。これは、Strykerが反復的なソフトウェアリリースに対する規制上の勢いを維持しつつ、複数の解剖学的領域にナビゲーション機能を拡張するアプローチを強化するものである。
整形外科ナビゲーションシステム市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、整形外科手術における骨切りおよびインプラント配置をガイドするために使用される整形外科ナビゲーションシステムから生じる収益を対象としており、病院および外科センター全体でこれらのシステムとともに販売されるコアソフトウェア、トラッカー、および手術関連アクセサリーも含まれます。
対象範囲の除外事項:獣医用ナビゲーションの使用、および術中ナビゲーション向けに販売されていないスタンドアロンの診断用画像システムは除外します。
セグメンテーション概要
- 技術別
- 電磁ローカライザー
- 光学追跡
- 蛍光透視ベース
- MRIベース
- 拡張現実・複合現実システム
- その他の新興技術
- 用途別
- 膝関節手術
- 脊椎手術
- 股関節手術
- 肩関節・上肢
- 外傷・スポーツ傷害
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター(ASC)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、整形外科ナビゲーションシステムとして販売されているものと、その一般的な購入形態(資本設備としてのコンソール、ソフトウェアモジュール、およびケースごとに使用されるアドオン品目)を整理することから始まります。米国FDAの医療機器データベース、該当する場合の欧州規制リスト、OECDおよびCDCなどのソースによる手術統計、ならびに査読済み整形外科ジャーナルからの手法および採用に関するエビデンスなどの公開ソースを精査ます。
また、企業の年次報告書、投資家向けプレゼンテーション、および決算説明会のメモを活用し、ナビゲーション収益がどのように議論され、より広範な整形外科ポートフォリオのどこに位置づけられているかを把握します。関連する医療機器カテゴリーに関するUNコムトレードシリーズなどの輸出入統計は、地域別の出荷方向を検証するために確認されます。特許データベースは、技術の集約度および製品変更の見込み時期を追跡するために活用されます。一部のアナリスト業務は、企業財務情報、ニュースと財務データ、および特許検索のための有料サブスクリプションによって支援されていますが、最終的な市場モデルは追跡可能な前提条件に基づいて構築されています。上記のデスクソースリストは例示的なものに過ぎず、インプットの検証と明確化のために他の多くの公開文書も精査されています。
一次インタビューおよびサーベイ
一次調査における対話は、大量の関節再建施設および脊椎専門センター全体にわたるナビゲーションプラットフォームの採用率、価格帯、および更新イクルを検証するために活用されます。インタビューはまた、特に外科医が複数のガイダンスオプションを組み合わせて使用する場合において、手術件数のうち実際にナビゲーションが使用される割合を明確にします。購入および利用状況が国や医療環境によってどのように異なるかを前提条件に反映させるため、主要地域全体にわたるメーカー、販売代理店、外科医、手術室マネージャー、および生物医学エンジニアリングチームを対象にインタビューを実施します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:13% | アジア太平洋:41% |
| 中位層:49% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:22% | マネージャー:50% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、地域別に整形外科手術件数と対応可能な導入済みベースを再構築し、ナビゲーション普及率、平均システム価格、および典型的なアクセサリーのアタッチ率でフィルタリングするトップダウン構築から始まります。この要プールが構築されると、主要地域における推定平均販売価格と推定出荷台数の積算、およびシステム設置と更新時期に関するチャネルチェックなど、選択的なボトムアップ検証によって裏付けられます。
この市場において重要なインプットには、関節置換および脊椎手術件数、手術タイプ別のナビゲーション利用率、資本設備システムの更新サイクル、コンソールおよびソフトウェアの平均販売価格の動向、ならびに使い捨てまたは再使用可能なトラッカーおよびアレイを使用するケースの割合が含まれます。直接的な台数データが不足している場合、手術件数の成長、施設数、およびインタビューから観察された採用曲線などの代替指標を使用してギャップを補い、レビュー時に調整されます。
予測においては、外科医のトレーニング、手術室のワークフローへの影響、および資本予算サイクルに関連するさまざまな採用速度を反映できるよう、シナリオ分析が使用されます。その後、シナリオは一次専門家からのコンセンサス予測と照合されます。
データ検証と更新サイクル
アウトプトは複数のパスで確認され、手術件数の成長、導入済みベースのロジック、および地域別のアクティブシステム当たりの妥当な収益などの独立したシグナルとの差異チェックから始まります。数値に問題がある場合は、インプットドライバーを再検討し、ソースの追跡を再確認し、問題が価格、利用率、または対象範囲のいずれに起因するかを確認するためにインタビュー対象者に選択的に再連絡します。
承認前に、別のアナリストが計算、前提条件、および前年比の動向をレビューし、モデルが地域および時系列にわたって一貫性を保つようにします。レポートは年次で更新され、主要な規制、技術、または需要に関するイベントが採用または価格に大きな影響を与える場合には中間更新が行われます。最新の公開情報を反映するため、納品前に最終レビューが完了されます。
Mordor Intelligenceの整形外科ナビゲーションシステム市場規模と他の公表推計との比較
整形外科ナビゲーションシステムに関する公表数値はしばしば一致しません。これは、含まれる製品の境界が同一ではなく、基準点とて使用される年も異なる場合があるためです。実際には、差異は通常、隣接するロボティクス収益が含まれているかどうか、サービスおよびソフトウェアが継続的収益としてカウントされているかどうか、そしてより多くのシステムが導入されるにつれて価格がどの程度下落すると想定されているかによって生じます。
表に示された大きな差異は主に対象範囲と価格ロジックによるものであり、Mordor Intelligenceのモデルでは整形外科ナビゲーションシステムの収益のみがカウントされ(手術関連アクセサリーを含む)、隣接するロボットプラットフォームおよびスタンドアロンの診断用画像システムは、同じ手術室で使用される場合であっても除外されています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.56 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 2.25 ビリオン 米ドル(2026年) | ソフトウェアおよびケースごとのアクセサリーを過小評価していると思われる狭い機器定義を使用しており、関節置換施設全体で保守的な採用前提を適用している可能性があります。 |
| 業界ブログB | 2.20 ビリオン 米ドル(2022年) | 推計を古い年に基づかせており、異なる価格設定と通貨タイミングを混在させている可能性があり、後の採用およびシステムの平均販売価格の変化が再検証されない場合、価値が低下する可能性があります。 |
総合すると、差異は成長率だけの問題ではなく、何がカウントされ、各コンポーネントが時間の経過とともにどのように価格設定されるかの問題でもあります。モデルを手術件数、現実的な利用率、および資本設備システムとケース連動品目の明確な取り扱いに結びつけることで、前提条件が再検討される際にも最終数値は説明可能かつ再現可能な状態を保ちます。
レポートで回答される主要な質問
整形外科ナビゲーションシステムの現在の市場規模は?
整形外科ナビゲーションシステム市場規模は2026年に35.6 ビリオン 米ドルであり、予測期間(2027年~2032年)にCAGR 13.66%で成長する見込みです。
整形外科ナビゲーションシステム市場の主要企業は?
Stryker、Zimmer Biomet、Smith + Nephew、Medtronic、NuVasiveが整形外科ナビゲーションシステム市場における主要企業です。
整形外科ナビゲーションシステム市場で最も急成長している地域は?
アジア太平洋は予測期間(2027年~2032年)において最も高いCAGR(15.24%)で成長すると推定されています。
整形外科ナビゲーションシステム市場で最大のシェアを持つ地域は?
2026年において、北米は整形外科ナビゲーションシステム市場で最大の市場シェア(40.74%)を占めています。
本整形外科ナビゲーションシステム市場レポートが対象とする年は?
本レポートは整形外科ナビゲーションシステム市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年の整形外科ナビゲーションシステム市場規模を予測しています。