
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.68 十億米ドル |
| 市場規模 (2031) | 1.11 十億米ドル |
| 成長率 (2026 - 2031) | 10.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスピルリナエキス市場分析
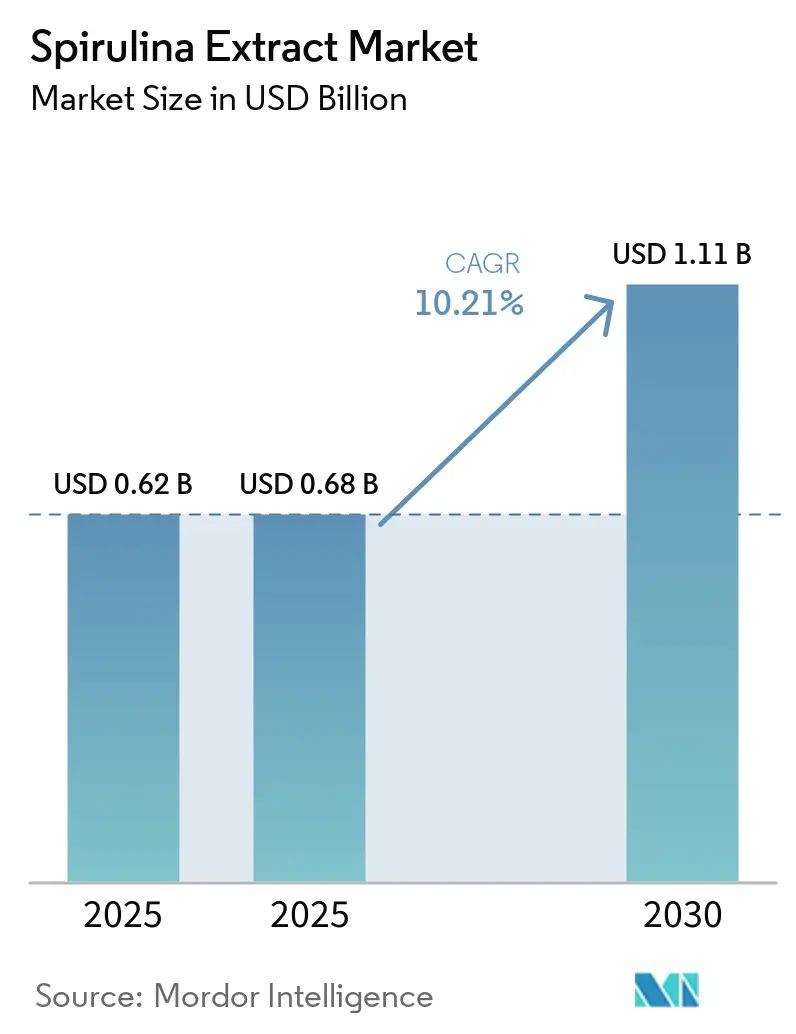
スピルリナエキス市場規模は2025年に6.2億米ドル(0.62 ビリオン 米ドル)と評価され、2026年の6.8億米ドル(0.68 ビリオン 米ドル)から2031年には11.1億米ドル(1.11 ビリオン 米ドル)に達すると予測されており、予測期間(2026年〜2031年)中のCAGRは10.21%となっています。規制当局がスピルリナ由来のィコシアニンのより広範な用途を承認するにつれ、市場の勢いは加速しています。最近では、2026年2月に米国FDAが炭酸飲料および非炭酸飲料への色素添加物としての使用を承認しました。ブランドオーナーはクリーンラベルへのコミットメントを果たすために原材料に30〜40%のプレミアムを支払っており、一方でフォトバイオリアクター技術およびパルス電界抽出技術の進歩により、合成ブルー1との価格差が縮小しつつあります。GNT Groupが2025年に温度および酸に対して安定した粉末を商業化したことを受け、Coca-ColaおよびPepsiCoによる飲料のリフォーミュレーションは、通常18ヶ月を要するカラー切り替えのタイムラインを9ヶ月未満に短縮しました。DIC Corporationなどの垂直統合型生産者による設備投資は、大規模で一貫した色素品質を達成するために必要な高い財務的ハードルを裏付けています。
主要レポートのポイント
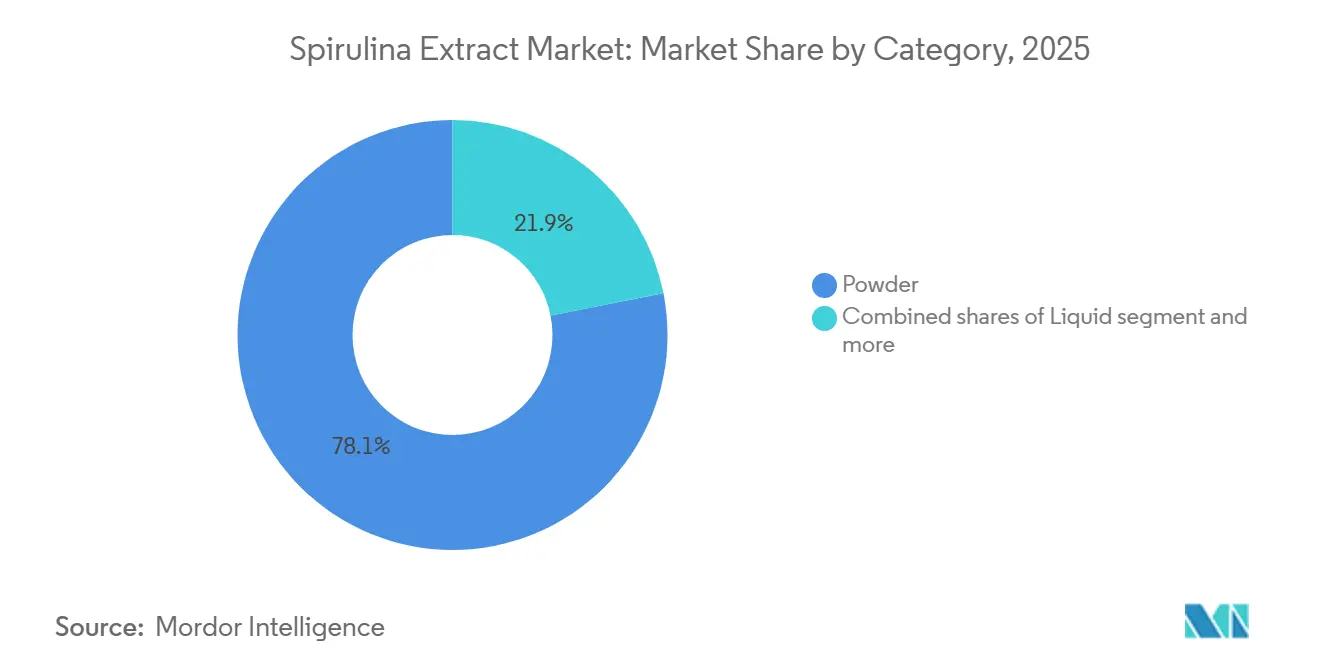
- カテゴリー別では、粉末が2025年のスピルリナエキス市場シェアの78.11%をリードし、液体フォーマットは2031年にかけて年平均成長率11.66%で拡大しています。
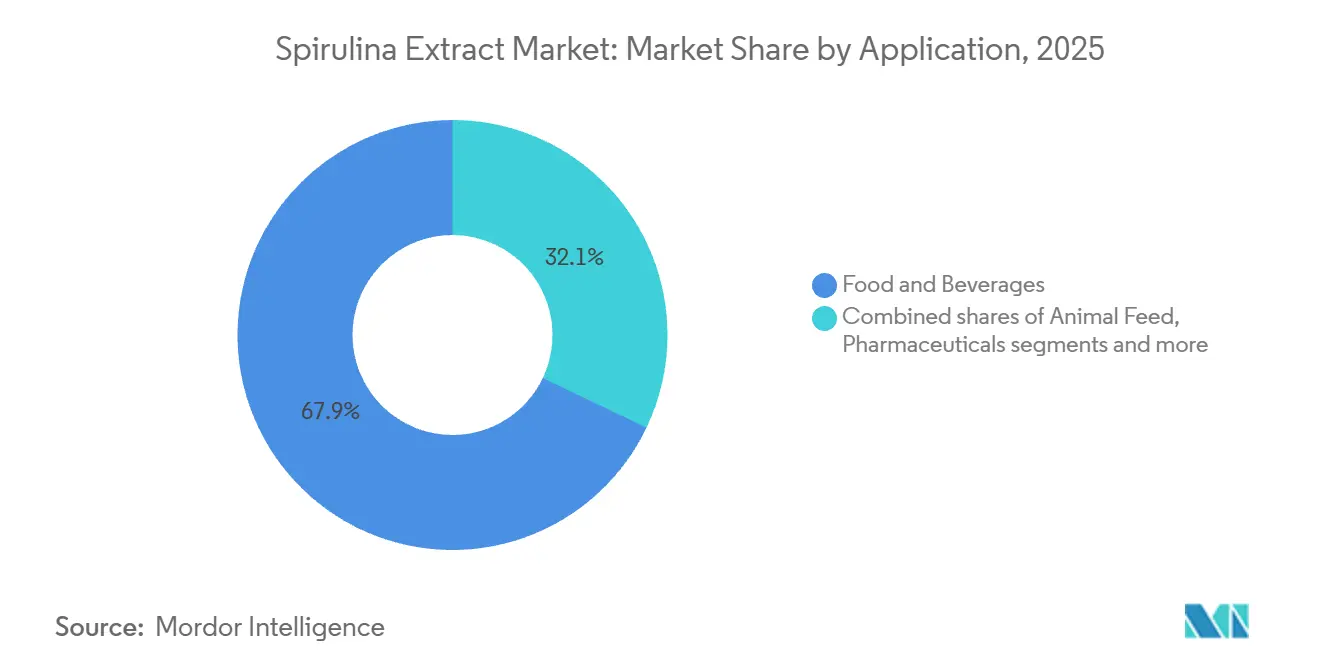
- 用途別では、食品・飲料が2025年のスピルリナエキス市場規模の67.91%を占め、医薬品は2026年から2031年にかけて年平均成長率10.78%で拡大する見込みです。
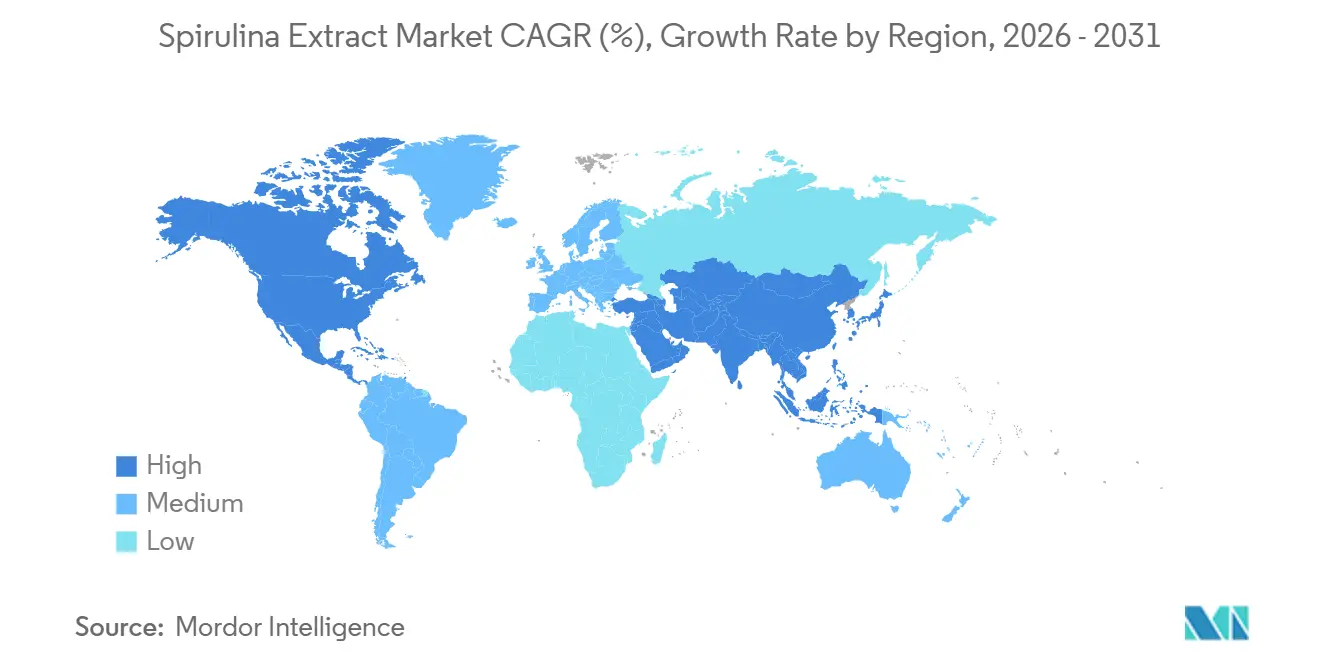
- 地域別では、北米が2025年に38.58%のシェアを保有し、アジア太平洋地域は2031年にかけて年平均成長率11.91%で最も速い成長を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 天然着色料用途におけるスピルリナ由来フィコシアニンの採用拡大 | +2.1% | 北米と欧州が規制採用をリードするグローバル市場 | 中期(2〜4年) |
| クリーンラベルおよび天然原材料への選好の高まり | +1.8% | 北米、欧州、およびアジア太平洋地域の都市部市場への波及 | 短期(2年以内) |
| 機能性食品および栄養補助食品の採用拡大 | +1.5% | グローバル、特に北米およびアジア太平洋の健康志向セグメント | 中期(2〜4年) |
| 医薬品用途の成長 | +1.3% | 北米、欧州、アジア太平洋における新興臨床研究 | 長期(4年以上) |
| 安定性と生物学的利用能のためのマイクロカプセル化 | +1.2% | グローバル、技術採用は先進国市場に集中 | 中期(2〜4年) |
| 藻類培養および抽出における技術的進歩 | +1.4% | アジア太平洋中核(中国、インド)、他地域への技術移転 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然着色料用途におけるスピルリナ由来フィコシアニンの採用拡大
米国FDAの2026年2月の承認により、炭酸飲料および非炭酸飲料へのスピルリナエキスの使用が拡大し、フィコシアニンを主に菓子類および乳製品に限定していた13年間の規制上のボトルネックが解消されました[1]。GNTグループのEXBERRYプラットフォームはこの変化を活かし、2025年4月に温度・酸安定化青色粉末を発売し、飲料処方者がpH 2.5〜4.5の範囲で色安定性を達成できるようにしました。これは以前は合成代替品によってのみ実現可能でした。この技術的ブレークスルーは大規模な再処方を推進しており、主要清涼飲料メーカーは現在、世界200以上のSKUでFD&Cブルー1号を置き換えており、この転換により2028年までに年間1,200〜1,500メートルトンのフィコシアニン需要が追加されると推定されています。欧州連合の新規食品フレームワークに基づく規制は引き続き天然着色料を支持しており、EFSAは食品マトリックス中500 mg/kgまでのスピルリナエキス濃度に対してポジティブな安全性評価を維持しています。経済的な計算も変化しています。フィコシアニンは単位当たりベースで合成ブルー1より30〜40%高価なままですが、ブランドオーナーは「フリーフロム」ラベルに対する消費者需要を満たすためにプレミアムを吸収しており、特に価格弾力性が低いプレミアムおよびオーガニック製品ラインにおいて顕著です。
クリーンラベルおよび天然原材料への選好の高まり
USDAの2024年消費者調査によると、米国の世帯の67%が合成添加物を積極的に避けており、2020年の52%から増加しており、天然着色料に対する構造的な需要の追い風が生まれています[2]。FDAの2024年12月の「健康的」栄養成分表示の更新では、最小限に加工された原材料が明示的に優遇されるようになり、包装食品カテゴリー全体で再処方のタイムラインが加速しています。スピルリナエキスは二重のポジショニングから恩恵を受けています。着色料と高タンパク機能性原材料の両方として機能し、処方者が原材料リストを統合してラベルを簡素化できます。欧州市場はこのトレンドでさらに先行しており、ドイツとオランダがクリーンラベル製品の一人当たり消費量でリードしています。欧州委員会のファームトゥフォーク戦略は2030年までに合成農薬使用量を50%削減することを目標としており、スピルリナを含む天然食品原材料への需要を間接的に押し上げています。しかし、クリーンラベル運動には摩擦がないわけではありません。中小メーカーは天然着色料に関連する15〜25%のコスト増加を吸収することに苦労しており、プレミアムブランドが採用をリードする一方でバリュー層製品が3〜5年遅れるという二極化した市場が生まれています。
機能性食品および栄養補助食品の採用拡大
スピルリナエキスのタンパク質密度(乾燥重量の60〜70%)とミクロ栄養素プロファイルは、着色料市場と機能性原材料市場の交差点に位置しており、この二重の有用性が従来の食品着色用途を超えて対応可能な需要を拡大しています。米国国立衛生研究所の2025年食事ガイドラインは植物性タンパク質源を強調しており、スピルリナの完全アミノ酸プロファイル(9種類の必須アミノ酸すべてを含む)はこの推奨と一致しています。日本の厚生労働省は2020年にDIC CorporationのPHYCONAスキンモイストリフティングタブレットを特定保健用食品(FOSHU)として承認し、2024年に発表された臨床試験では皮膚の水分量と弾力性の測定可能な改善が実証され、ビューティーフロムウィズイン用途におけるスピルリナの有効性が検証されました。世界の栄養補助食品市場が多機能原材料へとシフトしていることで、ホワイトスペースの機会が生まれています。処方者はスピルリナエキスをアダプトゲン、プロバイオティクス、オメガ3と組み合わせて、免疫サポート、認知機能、代謝健康をターゲットとした「スタック」製品を作成することが増えています。規制の明確化も進んでおり、FDAは2024年から2025年にかけてスピルリナ由来原材料に対して14件のGRAS通知を発行し、飲料、バー、カプセル化サプリメントへの用途をカバーしています。しかし、生物学的利用能は依然として技術的な課題です。フィコシアニンの人体腸管での吸収率は20〜30%と推定されており、治療的閾値を達成するためにより高い投与量またはカプセル化技術が必要です。
藻類培養および抽出における技術的進歩
フォトバイオリアクターシステムは、土地と水のコストが高い地域でオープンポンド培養に取って代わりつつあり、1平方メートル当たりのバイオマス生産性が3〜5倍高く、空気中の微生物による汚染リスクを排除しています。中国農業農村部は2025年に、閉鎖系スピルリナ生産が前年比34%増加したと報告しており、これはフォトバイオリアクター設置の設備投資の40%をカバーする政府補助金によって推進されています[3]。DIC Corporationの海南省のゼロ水排出施設は2023年1月から稼働しており、膜ろ過によりプロセス水の98%をリサイクルし、乾燥スピルリナ1キログラム当たりの淡水消費量を4,000リットルから80リットルに削減しました。これは乾燥地域の培養における水不足の懸念に対処するブレークスルーです。抽出技術も並行して進歩しています。高電圧パルスによって細胞膜を破壊するパルス電場処理は、従来の凍結融解法と比較してフィコシアニン収率を18〜22%向上させながら、エネルギー消費量を40%削減します。2024年に複数の中国メーカーが商業化した超音波補助抽出は、より低い設備コストで同様の収率向上を達成し、中規模メーカーにとってアクセスしやすいものとなっています。これらのイノベーションはスピルリナエキスと合成着色料のコスト差を縮小しています。業界の推定によると、大規模フォトバイオリアクター生産とパルス電場抽出を組み合わせることで、フィコシアニンのコストを2025年の1キログラム当たり150〜180米ドルから2028年までに80〜100米ドルに削減でき、天然着色料をコスト・パー・アプリケーションベースで合成代替品の10〜15%以内に位置づけることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い生産・加工コスト | -1.6% | グローバル、価格に敏感な新興市場での急激な圧力 | 短期(2年以内) |
| 安定性と処方上の課題 | -1.1% | グローバル、特に高温・低pH用途 | 中期(2〜4年) |
| 規制上のハードルと承認プロセス | -0.9% | 断片化したフレームワークを持つアジア太平洋、ラテンアメリカ、中東 | 中期(2〜4年) |
| サプライチェーンと培養の制限 | -0.8% | グローバル、中国とインドの生産拠点への集中リスク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い生産・加工コスト
スピルリナの培養には精密な温度(30〜35℃)とpH(9〜11)の管理された環境が必要であり、栄養素のバランスを取る必要があるため、乾燥バイオマス1キログラム当たり0.40〜0.60米ドルのエネルギーコストが発生し、これはタンパク質当たりのエネルギーベースで陸上作物の2〜3倍です。フィコシアニン抽出はさらなるコスト層を追加します。凍結融解サイクル、酵素溶解、クロマトグラフィー精製が総生産コストの30〜40%を占め、純度95%以上が必要な医薬品グレードの材料は1キログラム当たり300〜400米ドルに達することがあります。米国と欧州の労働コストはさらにマージンを圧迫しています。Cyanotech Corporationの2024年年次報告書では、労働費と間接費が売上原価の48%を占めており、合成着色料メーカーの22%と比較して高いことが開示されています。このコスト構造は、合成ブルー1がアプリケーション当たり60〜70%安価な大衆向け菓子類やベーカリーなどの価格に敏感なカテゴリーへのスピルリナエキスの浸透を制限しています。通貨の変動は輸出業者にとってさらなる課題をもたらします。2024〜2025年における中国人民元の対米ドルでの12%の下落は、北米市場にサービスを提供する中国メーカーの利益マージンを侵食し、複数の中規模プレーヤーが撤退または統合を余儀なくされました。自動化とプロセス最適化は部分的な救済策を提供します。DIC Corporationの海南省施設は自動収穫・乾燥システムにより単位当たりコストを23%削減しましたが、このようなアップグレードの設備集約度(年間生産能力100トンラインで500〜800万米ドル)は小規模参入者にとって依然として高いハードルとなっています。
安定性と処方上の課題
フィコシアニンの発色団構造は酸性条件(pH 4.0未満)および高温(70℃超)下で急速に劣化し、保護カプセル化なしには炭酸清涼飲料、フルーツジュース、焼き菓子への使用が制限されます。Food Research Internationalの2024年の研究では、カプセル化されていないフィコシアニンが85℃で30分後に色強度の62%を失うことが判明しており、この温度は低温殺菌およびホットフィルプロセスで一般的に遭遇します。光への露出はさらに劣化を加速させます。透明PETボトルに保存された製品は、小売照明下で90日後に40%の色損失を示したのに対し、琥珀色ガラスでは8%の損失にとどまり、単位当たり0.02〜0.04米ドルのコストを追加する包装調整が必要となります。これらの安定性の制約により、処方者はトレードオフを迫られます。より短い賞味期限(合成着色料の12〜18ヶ月に対して6〜9ヶ月)を受け入れるか、カプセル化に投資する(原材料コストに15〜25%を追加)か、スピルリナのpHおよび温度感受性に対応するために製品マトリックス全体を再処方するかです。Sensient Technologiesは2025年5月に、スピルリナエキスを含む再処方プロジェクトの30%が緩衝システム、保存料、または加工プロトコルへの二次的な調整を必要とし、市場投入までの時間が3〜6ヶ月延長されたと指摘しました。この技術的複雑さは、社内研究開発能力を持たない中小食品メーカーにとって採用の障壁となり、スピルリナエキスの使用を専用アプリケーションラボと長い製品開発サイクルを持つ多国籍企業に事実上集中させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:
粉末が物流と賞味期限でリードスピルリナパウダーフォーマットは2025年に市場シェアの78.11%を占め、18〜24ヶ月の常温保存期間、バルク輸送の容易さ、および食品製造施設にける既存の乾式混合インフラとの適合性に支えられています。液体スピルリナエキスは、より小さなシェアを占めるものの、飲料メーカーが再溶解工程を省略し工場内の取り扱い時間を短縮できるすぐに使えるフォーマットを優先するにつれ、2031年にかけて年平均成長率11.66%で拡大しています。GNT Groupの液体EXBERRYソリューションは2025年4月に発売され、高速飲料充填ラインに適した粘度プロファイルを持つ事前安定化フィコシアニン懸濁液を提供し、製剤化期間を6〜8週間から3週間未満に短縮しています。粉末は、乾式混合が標準的な菓子、乳製品、栄養補助食品用途における主力製品であり続けており、その低い輸送コスト(液体フォーマットは水分含有量のため単位フィコシアニン当たり4〜5倍の重量がある)が輸出主導型サプライチェーンにおける利益率の維持に貢献しています。
ペーストおよび顆粒形態を含むその他のカテゴリーは、製剤担当者が濃縮された色素量と最小限の加工を重視する職人的食品生産および化粧品のニッチな用途に対応しています。マイクロカプセル化粉末は、注目をめているサブカテゴリーであり、2025年に15%の価格プレミアムを実現しましたが、酸性マトリックスにおける色保持期間を2〜3倍延長し、プレミアムジュースおよび機能性飲料ブランドにとって経済的に実行可能なものとなっています。規制の整合化がカテゴリー拡大を促進しており、米国食品医薬品局(FDA)の2026年2月の承認は飲料用途における粉末および液体スピルリナエキスの両方を明示的に対象とし、個別申請の必要性を排除して製品発売を加速させています。液体フォーマットへのシフトは、労働コストが事前混合原料を優先させる北米および欧州で最も顕著であり、アジア太平洋地域のメーカーは、地域の食品企業に一般的な小ロット生産との適合性および低い運転資本要件から引き続き粉末を好む傾向にあります。


注記: 全セグメントのシェアはレポート購入時に入手可能
用途別:
食品・飲料がリード、医薬品が加速食品・飲料用途は2025年に市場シェアの67.91%を獲得し、合成着色料の禁止が最も厳しい炭酸清涼飲料、スポーツ栄養、植物性乳製品代替品における再処方の義務によって推進されています。医薬品セグメントは絶対量では小さいものの、フィコシアニンの抗炎症・抗酸化特性が前臨床研究から商業的なニュートラシューティカル処方へと移行するにつれて、2031年にかけてCAGR 10.78%で成長しています。FDAが2024年から2025年にかけてスピルリナ由来原材料に対して14件のGRAS通知を発行したことで医薬品投資のリスクが低減され、3つのバイオテクノロジー企業が代謝症候群および神経変性疾患の適応症に対するスピルリナエキスのフェーズII試験を開始しています。日本でFOSHUとして承認されたDIC CorporationのPHYCONAタブレットは2024年に1,200万米ドルの売上を生み出し、臨床的に実証されたスピルリナ製品に対してプレミアム価格を支払う消費者の意欲を検証しました。
動物飼料用途は水産養殖で拡大しており、スピルリナのカロテノイド含有量が養殖サーモンおよびエビの色素沈着を強化し、卸売で1キログラム当たり4〜6米ドルのプレミアムを獲得しています。欧州の水産養殖生産者は、有機海産物における合成色素を制限するEU規則2018/848に基づく有機認証基準を満たすためにスピルリナを採用することが増えています。化粧品や繊維染料を含む「その他」カテゴリーはまだ初期段階ですが、生分解性着色料を求めるサステナビリティ重視のブランドから関心を集めており、L'Oréalの2025年のヘアケア処方へのスピルリナエキスのテストパイロットプログラムは業界横断的な採用の可能性を示しています。食品・飲料セグメント内の飲料用途は最も急成長しているサブセグメントであり、コカ・コーラ、ペプシコ、地域ボトラーでの炭酸清涼飲料の再処方を解放した2026年2月のFDA承認によって推進されています。菓子類および乳製品用途は成熟しているものの、USDAデータによると2022年から2025年にかけて合成着色料の使用が18%減少した欧州および北米市場でクリーンラベル需要を満たすためにメーカーがレガシーSKUを再処方するにつれて、漸進的な成長が見られます。

注記: 全セグメントのシェアはレポート購入時に入手可能
地域分析
北米スピルリナエキス市場
北米は2025年に38.58%の市場シェアを占め、米国の早期規制明確化とカナダの堅固な天然製品セクターが牽引力となっている。スピルリナエキスに対するFDAの漸進的なスタンスは、2026年2月の飲料承認をもって結実し、米国メーカーを処方改良におけるファースムーバーとして位置づけた。主要飲料ブランドは2025年だけで150を超えるスピルリナ着色SKUを発売している。Cyanotech Corporationのハワイ・コナ施設は同地域最大の単一拠点生産者であり続け、医薬品グレードのフィコシアニンをニュートラシューティカルブランドに供給し、GRAS認定生産プロトコルにより輸入品に対して30〜40%の価格プレミアムを維持している。カナダのナチュラルヘルスプロダクツ局はスピルリナ系サプリメントに対して合理化された承認経路を維持しており、栄養補助食品については米国よりも迅速な市場参入を可能にしているが、食品着色料用途については依然として個別審査が必要である。バハ・カリフォルニアに集中するメキシコの新興スピルリナ栽培セクターは、低い人件費と西海岸流通拠点への近接性を活かして米国食品メーカーへの輸出を目指しているが、品質の一貫性がプレミアム市場への浸透における障壁となっている。
欧州スピルリナエキス市場
欧州の規制環境はEFSAのノベルフード枠組みによって規律されており、スピルリナエキスの新規用途には事前市場安全性価が求められる。このプロセスは通常18〜24か月を要するが、一度承認されると全27加盟国で調和された承認が得られる。ドイツとオランダが地域消費をリードしており、有機・クリーンラベル製品に対する一人当たり需要の高さが背景にある。ドイツの小売業者は2025年に、新規食品発売の42%が天然着色料を採用したと報告しており、2022年の28%から上昇している。英国のブレグジット後の規制乖離により摩擦が生じており、スピルリナエキスの承認にはフードスタンダーズエージェンシーへの個別申請が必要となり、EUおよび英国市場の双方に製品を供給するメーカーにとって製品発売が6〜9か月遅延している。フランスとスペインは栽培拠点として台頭しており、フォトバイオリアクターの設置数は2024〜2025年に27%増加した。これは欧州委員会によると、共通農業政策のグリーン移行柱の下で資本コストの35%をカバーするEU農業補助金に支援されたものである[4]。
アジア太平洋・中東アフリカ・南米スピルリナエキス市場
アジア太平洋地域は2031年までに11.91%のCAGRで成長すると予測されており、中国とインドによるフォトバイオリアクター設備の急速な拡張と機能性食品に対する国内需要が牽引している。中国農業省は2025年に、スピルリナ生産量が8,200メトリックトンに達し、世界生産量の45%を占めると報告しており、Zhejiang Binmei BiotechnologyとNan Pao International Biotechが設備拡張をリードしている。タミル・ナードゥ州とグジャラート州に集中するインドのスピルリナセクターは、通年栽培条件と国家持続可能農業ミッションの下での藻類ベースタンパク質生産に対する政府インセンティブの恩恵を受けている。日本の成熟した市場は、サプリメントおよび機能性食品におけるスピルリナの高い消費者受容性を特徴としており、DIC CorporationのPHYCONAラインに対するFOSHU承認を受けて医薬品用途へのシフトが進んでいる。オーストラリアの医薬品・医療機器局はスピルリナサリメントに対して厳格な純度基準を維持しており、輸出市場において20〜25%のプレミアムを獲得できる品質ティアを形成しているが、参入は資本力のある生産者に限定される。南米、中東、アフリカは総じて新興機会を代表しており、ブラジルの拡大する植物性食品セクターとUAEの制御環境農業への投資が、規制枠組みの整備とサプライチェーンのローカライゼーションを条件として、2028年以降のこれらの市場における急速な普及を後押しする見通しである。
地域版
すべての地域
規制環境
スピルリナ抽出物の規制は、フィコシアニンの使用可能な範囲と必要な品質仕様を定める着色料および新規食品の枠組みと結びついている。米国では、スピルリナ抽出物は認証免除の着色料として収載されており、FDAは2026年2月に公表された最終規則によって飲料用途への許可を拡大し、定められた使用条件のもとで炭酸飲料および非炭酸飲料への採用が広がった。
国際的には、Codexは食品添加物一般規格においてGMPのもとでスピルリナ抽出物(INS 134)を収載しており、現地要件がCodexの参照基準と一致する場合には国境を越えた製剤化を支えている。品質および汚染物質の管理もより明確になってきており、JECFAは2022年に、同定試験や総ミクロシスチン試験を含む仕様を更新した。これにより、規制対象の食品・サプリメント用途を供給する輸出業者や受託製造業者にとって、文書化と試験の負担が増している。
バリューチェーン分析
バリューチェーンは株選定と培養(オープンポンドまたは閉鎖型フォトバイオリアクター)から始まり、次に採取・脱水、バイオマスへの乾燥へと進み、続いて水系抽出とその後の精製、濃縮、粉末または液体形態への包装が行われる。そこから、原料流通業者とアプリケーションラボが、食品・飲料、食品サプリメント、化粧品、動物飼料に向けたブランド所有者や受託製造業者を支援する。統合型生産者や製剤専門業者は、安定性、味のマスキング、ラベリングに関する仕様に影響を与える。
コストと品質のボトルネックは、培養管理と抽出収率に集中しており、エネルギー集約的な乾燥、採取時のバイオマス損失、温度や水質に起因するバッチのばらつきなどが含まれる。これらの要因は、フィコシアニン濃度と汚染リスクの両方に影響を与える。フォトバイオリアクター、パルス電界抽出、マイクロカプセル化などの技術選択は、ますます中流の加工事業者層に組み込まれつつある一方、FDAの着色料要件やJECFAが参照するミクロシスチン仕様への適合を含むコンプライアンス業務は、試験、トレーサビリティ、ロットリリースの工程を追加し、確立されたQA/QCおよび規制業務能力を持つサプライヤーを優位にする傾向がある。
競合環境
市場集中度
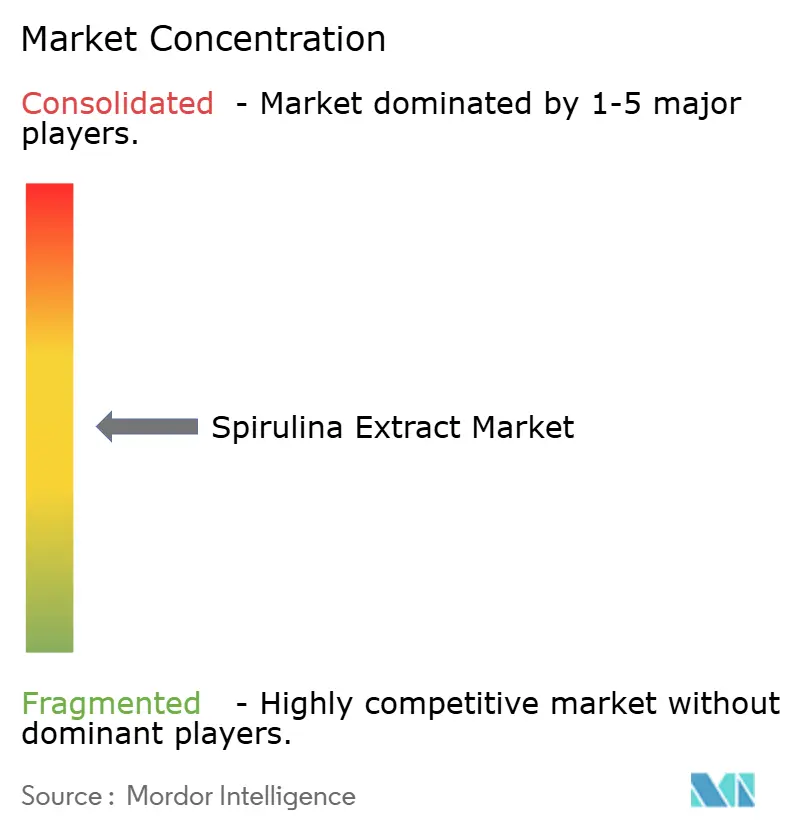
スピルリナエキス市場は中程度に集約されており、支配的なプレーヤーは存在せず、北米、欧州、アジア太平洋地域にわたって15〜20社の商業的に重要な生産者が存在します。戦略的パターンは、栽培・抽出における垂直統合、高成長地域への地理的拡大、および安定性課題を解決するための技術パートナーシップという3つの軸に集約されています。DIC Corporationのアースライズおよび海南施設への900万米ドルの投資はコスト競争力を達成するために必要な資本集約度を示しており、一方でGNT Groupの用途別製剤への注力(温度および酸安定化EXBERRYパウダーに示される)は、原材料品質だけでは不十分な市場における技術的差別化の価値を示しています。
ホワイトスペースの機会は、フィコシアニン純度95%超の需要が供給を推定30〜40%上回る医薬品グレード生産、および法外なコスト増加なしに保存期間を延長できるカプセル化技術に存在します。特に中国およびインドのアジアの小規模生産者は、確立された西洋ブランドに対して20〜30%の値引きでスピルリナエキスを供することで価格構造を破壊していますが、フィコシアニン濃度の不均一性および汚染リスクが、規制された医薬品および乳幼児栄養セグメントへの浸透を制限しています。
特許活動は抽出および安定化方法に集中しており、2024〜2025年の米国特許商標庁(USPTO)への出願レビューでは、マイクロカプセル化に関連する18件の特許および光バイオリアクター設計に関する12件の特許が明らかになっており、原材料調達よりもプロセスイノベーションが主要な競争の場であることを示しています。規制遵守は引き続き差別化要因であり、FDAのGRAS認証およびEFSAの新規食品承認は、多年にわたる承認プロセスを乗り越えるリソースを持たない新規参入者よりも、確立された規制対応能力を持つ既存企業を優遇する事実上の参入障壁として機能しています。
スピルリナエキス産業リーダー
-
Cyanotech Corporation
-
Dohler Group
-
Chr Hansen A/S
-
DIC Corporation
-
Givaudan SA
- 注:主要企業の掲載順は順位を示すものではありません。
スピルリナエキス市場 このレポートでカバーされる企業
- Cyanotech Corporation
- DIC Corporation
- GNT Group (EXBERRY)
- Fraken Biochem Co.
- Bluetec Naturals Co.
- Nan Pao International Biotech
- Zhejiang Binmei Biotechnology Co.
- Phycom BV
- Japan Algae Co. Ltd.
- Fuqing King Dnarmsa Spirulina Co.
- Dongtai City Spirulina Bio‑Engineering Co.
- E.I.D. Parry (India) Ltd.
- BASF SE
- DSM‑Firmenich
- Sensient Technologies Corp.
- Döhler Group
- Chr. Hansen A/S
- PhytoHealth Corp.
- Algatechnologies Ltd.
- Earthrise Nutritionals LLC
市場機会と将来展望
2026年2月のFDAによる飲料向けスピルリナ抽出物の拡大許可は、天然ブルー色素への再処方の道を広げており、特に低pH製品でFD&Cブルー1号に依存してきた多国籍飲料ポートフォリオにとって大きな意味を持つ。安定化スピルリナ製剤が既に主要ブランド所有者の色素切替期間を短縮していることから、需要は酸・熱安定性や光防御性を備えたアプリケーション対応型システム、および原料取扱時間を短縮しライン試験を加速する液体ソリューションに集中している。
供給側では、生産者が規模を維持しながら一貫した顔料品質を提供しようとする中で、生産能力の増強や受託製造に機会が現れている。最近の動きとしては、既存の主要拠点を超えた地理的多様化に焦点を当てた2026年の提携や管理環境施設の建設が挙げられる。例えば、ArboreaとVita ActivesがBioSolar Spirulinaを食品・飲料用途向けに規模拡大するための協業や、ベトナムのバオロックにおけるスピルリナ施設の段階的な建設(第1段階が完了、さらなる能力拡張も計画中)などがある。バイヤーが汚染物質および品質の一貫性に関する要件を厳格化する中、ミクロシスチン管理を含む検証済みの試験体制、医薬品グレードの精製、貯蔵寿命を延ばすカプセル化・包装ソリューションを提供するサプライヤーは、コモディティ化したバイオマスとの差別化を図ることができる。
最近の産業開発事情 スピルリナエキス市場
- 2026年6月:DIC株式会社は、スイゼンジノリ(Aphanothece sacrum)由来の高分子多糖体であるSACRANEX Powderをスキンケア・化粧品用途向けに世界的に発売した。これはスピルリナ色素ではないものの、この発表はDICの藻類由来原料プラットフォームの広がりを示し、パーソナルケア分野への下流展開を強化するものである。これは、スピルリナ抽出物事業に関連する業種横断的な規模拡大や加工技術の知見を支える可能性がある。
- 2026年4月:Cyanotech CorporationはZIVO Bioscienceと商業規模の製造契約を締結し、Cyanotechのハワイ・コナ施設で独自の藻類バイオマスを培養・加工することとなった。この受託製造モデルは資産利用率を向上させ、既存のマイクロアルジェ生産者がスピルリナのバイオマスおよび抽出物生産に隣接する培養・加工能力をどのように収益化しているかを示している。
- 2025年4月:DIC株式会社は、子会社のEarthrise Nutritionalsを通じて、スピルリナ生産のスマート農業を推進するため、カリフォルニアに新設した食用藻類培養施設で操業を開始した。この施設は、食品グレードのスピルリナ原料に関する国内供給とプロセス管理を強化し、トレーサビリティと安定した品質を重視する顧客を支えている。
スピルリナエキス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、スピルリナエキス市場は、原材料として販売されるスピルリナ由来エキスから得られる収益として定義される。対象範囲には、エンドアプリケーション全体にわたる着色および機能的用途に使用される一般的な商業形態が含まれる。
対象外の範囲:スピルリナエキスが多数の成分のうちの一つに過ぎない完成品の消費者向けブランド製品、およびエキス加工を経ずに販売される生スピルリナバイオマスは対象外とする。
セグメンテーション概要
- カテゴリー別
- 粉末
- 液体
- その他
- 用途別
- 食品・飲料
- 医薬品
- 動物飼料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 南アフリカ
- アラブ首長国連邦
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、スピルリナ由来エキスに影響を与える供給、需要、および規制の明確な全体像を構築し、これらのシグナルを原材料バリューチェーンにマッピングすることから始まった。公開情報源は、米国FDAなどの規制当局による食品添加物および表示情報、FAOSTATおよびUN Comtradeなどのソースによる農業・貿易統計、ならびに抽出収率および色素安定性を説明する科学文献(例:査読済み学術誌)など、文脈を確立するために活用された。
また、企業の年次報告書、投資家向け資料、および信頼性の高いプレス情報を精査し、形態別の設備増強、アプリケーション展開、および価格動向を把握した。合計値のクロスチェックには、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および関連する出荷レベルの貿易データを活用した。これにより、新製品活動のペースおよび貿易動向の検証が可能となった。ここに記載されているデスクリサーチのソースはあくまで例示であり、データポイントの収集・検証・明確化のために他多数の公開情報源も参照された。
一次インタビューおよびサーベイ
一次調査は、原材料サプライヤー、ディストリビューター、フォーミュレーター、およびエンドユーザーの調達・品質チームへのインタビューおよび構造化アンケートに重点を置き、主要な前提条件を平易な言葉で検証した。需要がグローバルであることから、主要な消費地域および生産地域全体から情報を収集し、価格、収率、またはアプリケーションミックスの前提条件に大きなばらつきが見られた場合はフォローアップを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:13% | アジア太平洋:38% |
| 中位層:61% | 機能・ユニットリーダー:42% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:14% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのロジックを組み合わせて構築された。トップダウン層は、アプリケーションレベルの採用状況および原材料使用量から需要プールを再構築し、観察された価格帯を用いて金額に換算する。モデルを実用的に保つため、食品・飲料、医薬品、および飼料にわたる需要の分布、粉末対液体形態の比率、アプリケーション別の典型的な配合率、ならびに純度および色強度によって生じる価格差といった市場フィンガープリントを活用した。
これらの合計値は、開示情報が存在するサプライヤーおよびディストリビューターの収益をサンプリングするなど、選択的なボトムアップ近似を用いて裏付けられた。現実的なASP(平均販売価格)帯を用いた数量から金額への換算を行い、色素主導型エキスと広範なエキスミックスの販売比率についてチャネルチェックを実施した。サプライヤーの開示が限定的な場合、ギャップは地域の貿易動向および設備シグナルをガードレールとして活用し、一次フィードバックを通じて同じ前提条件を検証することで対処した。予測は、アプリケーション浸透率、天然色素に関する規制上の受容、設備増強、および予想されるASP推移に紐づいたシナリオ分析を用いて策定され、最終的な方向性は予測期間において現実的とインタビュー対象者が判断した内容と整合させた。
データ検証と更新サイクル
検証は段階的に実施され、まず数量・価格・アプリケーションミックス全体の内部整合性を確認し、次に貿易動向、設備増強の発表、および観察された価格変動などの独立したシグナルと出力値を比較した。外れ値は第二のアナリストによってレビューされ、単一の前提条件が市場全体に大きな影響を与える場合はフォローアップコールが実施された。
レポートは年次サイクルで更新され、規制変更や大規模な設備変動などの重大なイベントが発生した場合は中間更新が行われる。納品前には、最新のデータポイントが反映されていること、および現在の市場実態とストーリーと数値が整合していることを確認するための最終レビューを実施する。
Mordor Intelligenceのスピルリナエキス市場推計と他の公表推計との比較
スピルリナエキスの公表市場規模が一致しない場合があるのは、調査によって対象範囲、基準年、およびエキスのグレードや形態にわたる価格ロジックが異なるためである。また、一つの推計が単一エンドユース・ナラティブに大きく依存し、別の推計が複数の需要プールをバランスよく考慮している場合にも差異が拡大する。
主な乖離は、収益が原材料エキスレベルで計上されているか、完成品価値の一部が含まれているかによって生じる。Mordor Intelligenceは、市場を小売製品の売上高ではなく、エキス形態およびアプリケーション使用に紐づいた原材料販売として扱っている。差異はまた、純度主導型ASPの推移方法、規制主導型の採用が飲料およびサプリメントに移行するスピードの想定、ならびに通貨タイミングとインフレが地域全体で一貫して適用されているかどうかによっても生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.62 ビリオン 米ドル(2025年) | |
| 業界レポートA | 0.53 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、食品着色用途やフードサービス以外のアプリケーションが過小評価され、グレード全体で価格帯が保守的に設定されている場合に生じうる、より狭い価値プールを適用しているように見受けられる。 |
| 市場調査B | 0.53 ビリオン 米ドル(2024年) | 2024年を基準年として使用しており、チャネル別のエキス定義と価格前提条件の異なるミックスが含まれている可能性が高く、液体対粉末の比率と純度プレミアムの扱い方によって合計値が変動しうる。 |
全体として、この比較は、対象範囲の選択(原材料価値対川下価値)、基準年の選定、ならびにASPおよびアプリケーションミックスのモデル化方法が差異の大部分を説明していることを示している。市場合計値を明確な用途主導型の数量ロジックおよび現実的な価格帯に紐づけることで、推計は追跡可能となり、前提条件が更新された際に再現しやすくなる。
レポートで回答される主要な質問
2026年のグローバルスピルリナエキス市場規模はいくらでしたか?
スピルリナエキス市場規模は2025年に6.20億米ドルと評価されています。
現在のスピルリナエキス需要をリードしているカテゴリーはどれですか?
粉末フォーマットが長い賞味期限と物流効率により収益シェアの78.11%を占めてリードしています。
需要が最も速く成長している地域はどこですか?
アジア太平洋は中国とインドがフォトバイオリアクター生産を拡大するにつれて、2031年にかけてCAGR 11.91%で拡大すると予測されています。
飲料メーカーがスピルリナエキスに切り替えている理由は何ですか?
2026年2月のFDA承認により規制上の障壁が取り除かれ、新しい安定粉末により低pH飲料で合成添加物なしに鮮やかな色を実現できるようになりました。
生産者にとっての主なコスト上の課題は何ですか?
培養と高純度抽出が運営費を押し上げており、天然色素をアプリケーション当たりのコストベースで合成ブルー1より30〜40%高く維持しています。