
スペシャルティPACS市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
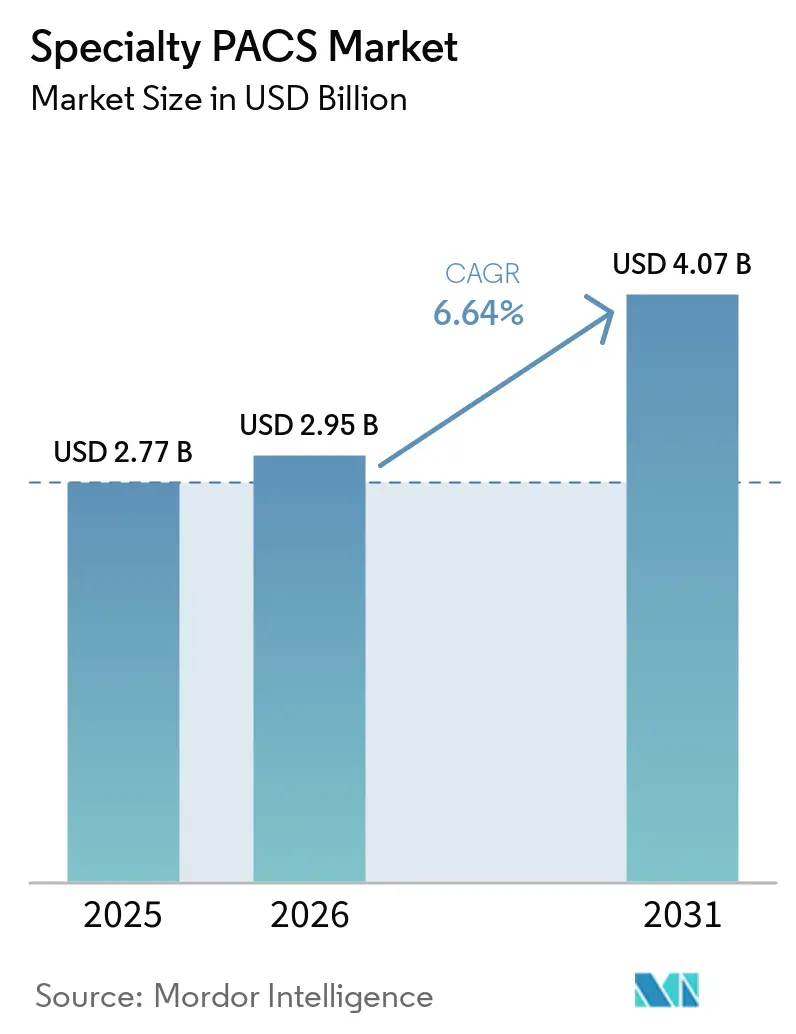
| 市場規模 (2026) | 2.95 十億米ドル |
| 市場規模 (2031) | 4.07 十億米ドル |
| 成長率 (2026 - 2031) | 6.64 % |
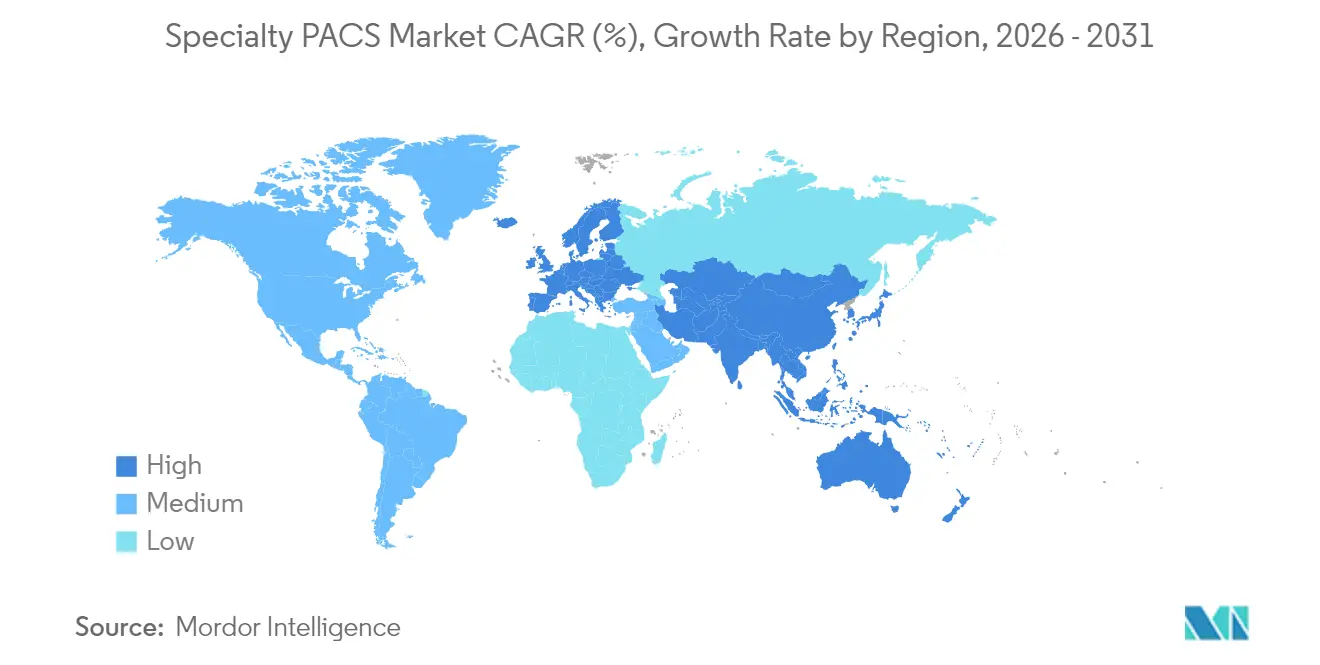
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
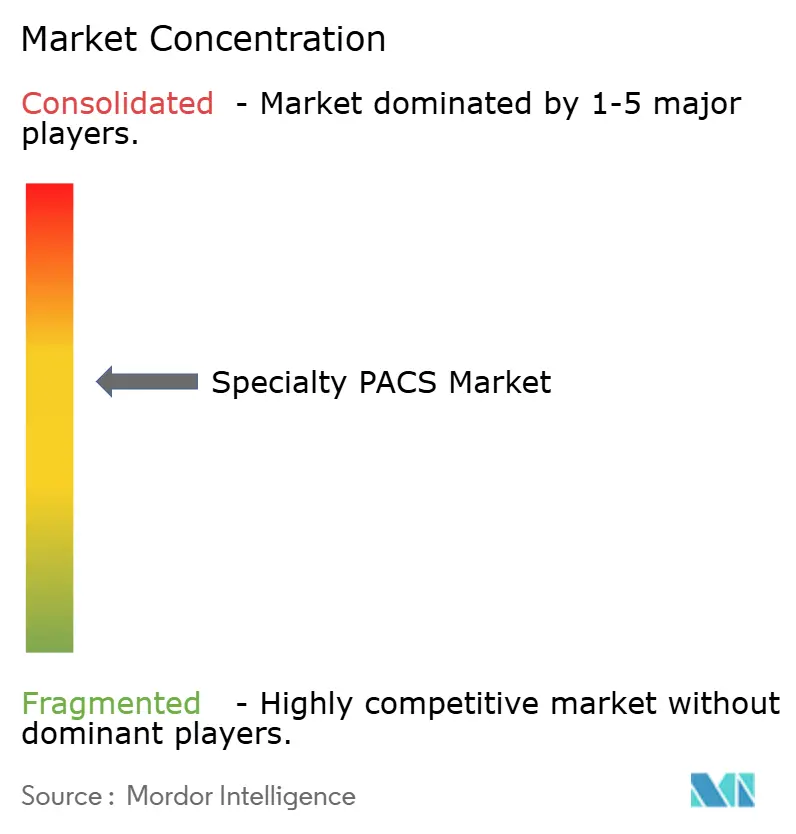
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペシャルティ PACS市場分析
スペシャルティPACS市場規模は2025年に27億7,000万米ドルと評価され、2026年の29億5,000万米ドルから2031年には40億7,000万米ドルへ成長すると推計されており、予測期間(2026年~2031年)における年平均成長率は6.64%です。企業規模全体でのイメージング採用の拡大、急速なクラウド移行、AIに対応したアーキテクチャの普及が、スペシャルティPACS市場の長期的な収益可視性を強化しています。病院が総所有コストを低減するマネージドクラウドサービスを優先するなか、強固なサイバーセキュリティと規制コンプライアンスの実績を持つベンダーが大型契約を獲得しています。一方、イメージング量の急増とリンベースモデルによる分析主導の質向上が求められるなか、AI駆動のワークフローオーケストレーションツールは不可欠な存在となっています。最新のクラウドプラットフォームと従来の部門システムとの間で広がる機能格差は、特に北米およびアジア太平洋地域において、リプレースサイクルを活発に維持し続けると予想されます。
主なレポートの要点
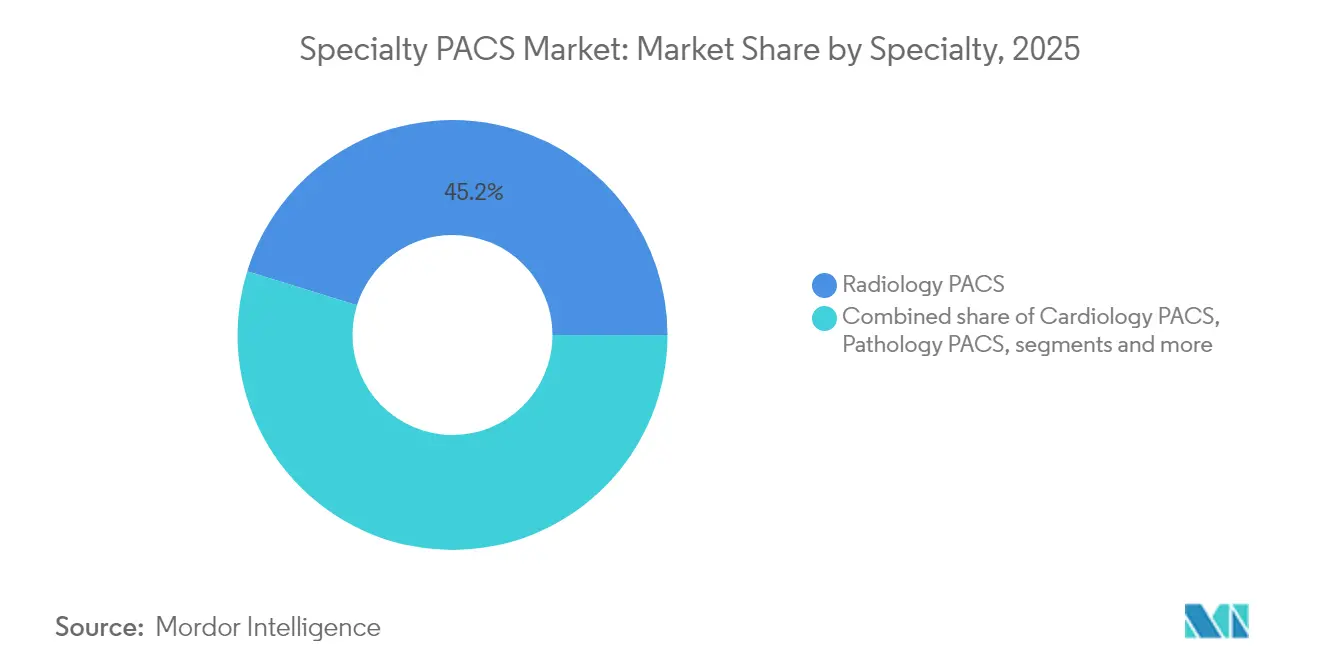
- 専門分野別では、放射線科が2025年のスペシャルティPACS市場シェアの45.20%を占め、眼科PACSは2031年までに7.28%のCAGRで拡大する見込みです。
- コンポーネント別では、ソフトウェアが2025年のスペシャルティPACS市場規模の58.70%のシェアでリードしており、サービスは2026年から2031年にかけて8.18%のCAGRで推移する見通しです。
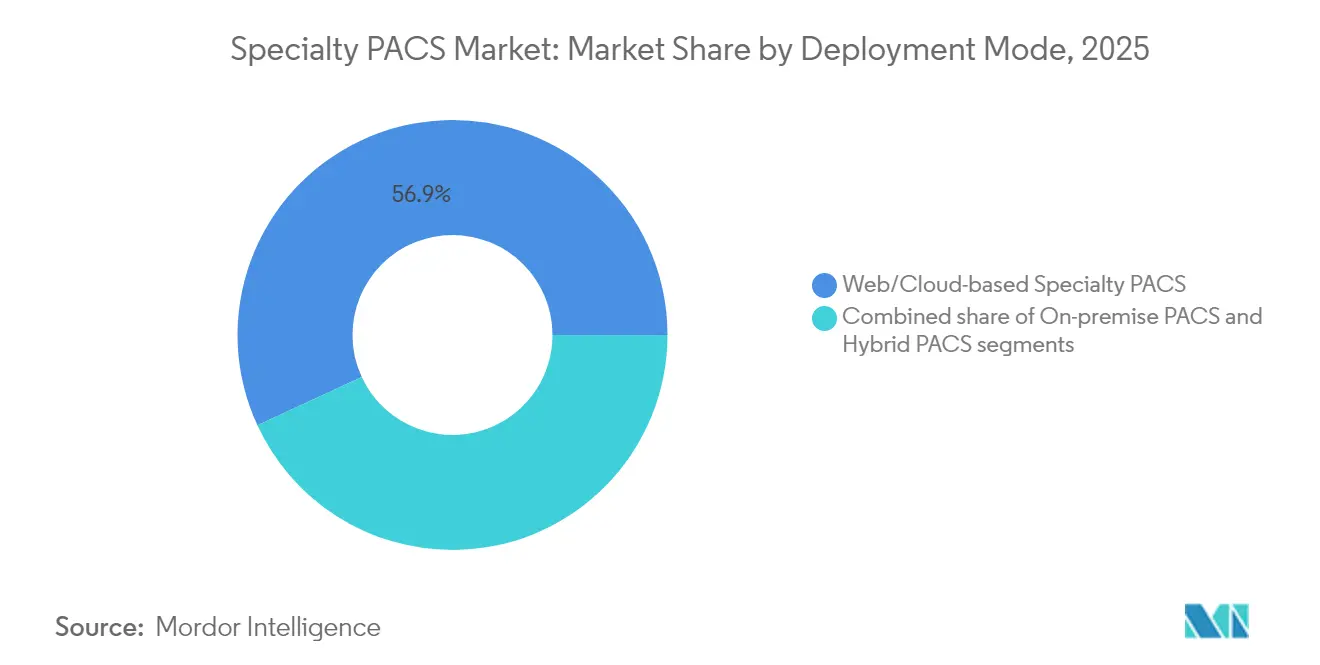
- 導入モデル別では、ウェブ/クラウドプラットフォームが2025年のスペシャルティPACS市場シェアの56.90%を占め、8.86%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年のスペシャルティPACS市場規模の61.95%を占め、診断画像センターは8.05%のCAGRが見込まれています。
- 地域別では、北米が2025年のスペシャルティPACS市場シェアの43.85%を保有しており、アジア太平洋地域が9.15%のCAGRで最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| イメージング機器の使用増加 | +1.8% | グローバル、北米およびアジア太平洋 | 中期(2〜4年) |
| 慢性疾患負担の増大 | +1.5% | グローバル、主にアジア太平洋および中東・アフリカ | 長期(4年以上) |
| 企業規模全体でのイメージング採用 | +1.2% | 北米および欧州連合、アジア太平洋が追随 | 中期(2〜4年) |
| AIに対応したアーキテクチャへの需要 | +1.1% | 北米および欧州連合がコア、アジア太平洋へ波及 | 短期(2年以内) |
| 診療報酬連動型画像分析 | +0.9% | 北米、一部の欧州連合市場 | 中期(2〜4年) |
| 分散型トライアルおよび遠隔イメージング | +0.7% | グローバル、農村部および医療過疎地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
イメージング機器使用の増大
先進的な光子計数CTおよびデジタルSPECT(単光子放射断層撮影)が2025年に商業展開に入り、イメージングスループットを強化し、モダリティの多様性を拡大しました。ポイントオブケア超音波の採用はポストパンデミック環境においても引き続き高水準を維持しており、医療提供者はラジオロジースイートと同様に容易にモバイル機器からのデータを管理できるスペシャルティPACS市場プラットフォームの選択を余儀なくされています。冠動脈CTアンジオグラフィーに対する2桁の診療報酬成長もスキャン量をさらに増大させ、ベンダー中立アーカイブの必要性を高めています。こうした動向は、モダリティをまたいだトリアージとレポーティングを自動化するAI駆動のワークフローツールの重要性を高め、医療システムが既存契約を延長するのではなくスペシャルティPACS市場インフラを近代化する理由を裏付けています。
慢性疾患負担の増大
世界的な糖尿病有病率の上昇と高齢化する人口は、眼科および心臓科のイメージングワークフローを変革しています。AIモデルは現在、糖尿病網膜症スクリーニングにおいて100%の感度を達成しており、眼科クリニックはスペシャルティPACS市場環境内に縦断的比較機能を組み込むよう促されています。心エコー検査も精密なトレンド分析のために統合された心臓血管情報システムを必要としており、腫瘍科は精密医療プロトコルに対応するためクロス専門分野の画像統合を求めています。
企業規模全体でのイメージング採用
医療システムは、放射線科、心臓科、病理科をまたぐ統合アーカイブによって部門サイロを置き換え続けており、多職種連携ケアを妨げるアクセス障壁を排除しています。北米の医療提供者の95%以上がアクティブなクラウド移行計画を持っており、この移行はベンダー中立アーカイブが将来への投資の必須要件となるにつれ、スペシャルティPACS市場の普及を加速しています。[1]データ流動性の向上により、より大規模かつ多様なデータセットにわたるAIモデルの展開も同時に効率化され、アルゴリズムの堅牢性と臨床的価値が向上しています。
AIに対応したアーキテクチャへの需要
2025年に発出されたFDAの所定変更管理計画に関するガイダンスは、AIワークフローに対する病院の信頼醸成を促進しています。PACS-AIプラットフォームは現在、モダリティコンソールにおけるリアルタイム推論を可能にし、文書作成時間を45%削減し、重症患者への対応を37.8%向上させています。クラウドネイティブのスペシャルティPACS市場ソリューションは、高コストなオンプレミスGPUクラスターを必要とせず継続的なアルゴリズム訓練に必要な弾力性を提供し、予測分析の採用を初期採用者である学術センターを超えて推進しています。
抑制要因影響分析*
| 抑制要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データセキュリティおよびプライバシーへの懸念 | -1.3% | グローバル、北米および欧州連合で高まり | 短期(2年以内) |
| 高い設備投資および移行コスト | -1.1% | グローバル、小規模システムへの影響が最大 | 中期(2〜4年) |
| ベンダーロックインのリスク | -0.8% | グローバル、断片化した市場 | 長期(4年以上) |
| クラウド/AIスキルギャップ | -0.9% | グローバル、新興市場で深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよびプライバシーへの懸念
Rhysidaなどのランサムウェアグループがイメージングアーカイブを標的にしており、ペンシルベニア州での1件の情報漏洩は6,500万米ドルの和解金を要し、PACSの脆弱性に注目が集まっています。米国で予定されているサイバーセキュリティ義務化要件は、スペシャルティPACS市場のアップグレードを急速に促す可能性がありますが、長期にわたるセキュリティ審査が稼働開始を遅らせています。ベンダーはゼロトラストアーキテクチャとエンドツーエンド暗号化を前面に打ち出していますが、急峻な学習曲線が臨床医の採用を遅らせる場合があります。
高い設備投資および移行コスト
サプライチェーンの混乱により、プレミアムスキャナーの価格に10万〜20万米ドルが上乗せされ、リプレース予算を膨らませています。規模の小さなコミュニティ病院ではスペシャルティPACS市場のプロジェクトを延期することが多く、データサイロのリスクが高まっています。クラウドサブスクリプションは初期費用を最大30%削減できますが、CIOは継続費用やエグレスコストを懸念しています。[2]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
専門分野別:
放射線科の優位性は眼科の台頭に直面放射線科は2025年のスペシャルティPACS市場シェアの45.20%を占めており、急性期および外来ケアにおける画像診断の基盤としての地位を示しています。エンタープライズ画像診断予算が大容量の放射線科ワークフローを優先するなか、導入は引き続き安定しています。一方、眼科は2031年に向けて7.28%のCAGR見通しを示しており、糖尿病性黄斑浮腫を97%の精度で検出するAI対応網膜スクリーニングプログラムが牽引しています。眼科向けスペシャルティPACS市場規模は、公衆衛生機関が大規模スクリーニングを支援するにつれて拡大すると予測されており、旧来の部門別システムには備わっていない経時的比較機能への需要が高まっています。心臓病科PACSの成長は心エコー報告スイートとの緊密な統合を通じて継続しており、デジタル病理学はヨーロッパにおける遠隔病理学の義務化を通じて勢いを増しています。
神経科や女性医療などの二層の専門分野は、脳卒中検出や乳腺密度評価のためのAIモジュールを統合しており、三次医療センターを超えた導入を促進しています。整形外科および皮膚科セグメントはスポーツ医学の需要とAI病変解析の恩恵を受けていますが、相互運用性のギャップが調達サイクルを長引かせるという課題に直面しています。スペシャルティPACS市場は最終的に、専門分野固有のニュアンスを尊重しながら共通のエンタープライズ基盤を共有する設定可能なワークフローを提供するベンダーに有利に働きます。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
コンポーネント別:
ソフトウェア飽和のなかでサービスが急増ソフトウェアは2025年のスペシャルティPACS市場規模の58.70%のシェアを維持しており、病院ネットワーク全体での定着したライセンス利用を反映しています。しかし、ホスティング、移行、サイバーセキュリティ、AIモデル管理を含むサービスは、病院がアウトカムベース契約へシフトするにつれ、ソフトウェアを上回る年平均成長率8.18%が予測されています。CIOはますますマネージドクラウドPACSを選択し、人材不足を補いながら新機能を迅速に展開しています。スペシャルティPACS市場は現在、定期的なバージョンアップグレードに依存するのではなく、24時間365日のモニタリングと継続的なパフォーマンスチューニングをバンドルするベンダーを評価しています。
データセンターの統合と仮想化によりワークステーションのリフレッシュ量が減少するなか、ハードウェア収益は横ばいになっています。それでも、高解像度診断ディスプレイおよびローカルキャッシングアプライアンスは、遅延に敏感なユースケースにとって不可欠であり続けています。イメージング量に連動したサブスクリプションモデルは予算の予測可能性を提供し、ベンダーのインセンティブを医療提供者の運営効率目標に合致させます。
展開モデル別:
クラウドの加速がインフラを再構築ウェブ/クラウド展開は2025年のスペシャルティPACS市場シェアの56.90%を占め、最高の年平均成長率8.86%の見通しを持っています。COVID-19によるテレワーク方針の定着がセキュアなリモート読影への需要を確固たるものとし、増加するランサムウェア事案が経営幹部をプロフェッショナルマネージド環境へと向かわせています。ハイブリッドアプローチは慎重な医療システムに移行の猶予期間を与え、重要なアーカイブをオンプレミスに保持しながらもAI処理にクラウドの弾力性を活用することを可能にします。オンプレミス展開は独自のサイバーセキュリティ要件を持つ防衛・学術センターにおいて継続しますが、ネットワーク帯域幅の改善に伴いその比率は縮小していくでしょう。
クラウドネイティブアーキテクチャはリアルタイム分析と会話型レポーティングを可能にします。クラウドベースのスペシャルティPACS市場環境内で生成AI音声入力を使用した放射線科医は、生産性が20%向上したと報告しており、人材不足のなかで士気を高めています。セキュアなマルチテナント設計はアップデートも効率化し、週末のダウンタイムなしに企業全体でFDA承認済みAIアルゴリズムを同時展開することを可能にします。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリードし、画像診断センターが加速病院は2025年のスペシャルティPACS市場規模の61.95%を占め、放射線科、心臓科、病理科のリポジトリを統合する企業イメージング投資に支えられています。大規模な統合型デリバリーネットワーク(IDN)はスケールメリットを活用して、ハードウェア・ソフトウェア・サービスのバンドル契約を交渉しています。一方、診断画像センターは支払者が手技をより低コストの外来環境へ誘導するにつれ、2031年に向けて年平均成長率8.05%が見込まれています。こうしたセンターは、オンサイトITを最小限に抑えたクラウドPACSを好み、迅速な拠点拡大を可能にしています。
外来手術センターおよび専門クリニックは紹介患者を確保するためにイメージングモダリティを追加し、筋骨格系および乳腺イメージングのためにAIトリアージを組み込んだ軽量なスペシャルティPACS市場プラットフォームを選択しています。学術研究機関は臨床試験向けの研究PACSを引き続き展開し、設定可能な匿名化ワークフローへの需要を強化しています。
地域分析
北米スペシャルティPACS市場
北米は2025年のスペシャルティPACS市場シェアの43.85%を占め、成熟した償還制度と最先端のクラウド戦略によって支えられています。CMSの遠隔医療拡大とFDAのAIフレームワークは、迅速な製品イテレーションを促進する許容的な環境を醸成しています。CanonメディカルによるクリーブランドへのUSD 3,400万の施設投資は、この地域がR&D投資を引き付ける力を示しています。しかしながら、サイバーセキュリティ要件の強化はコンプライアンスコストを引き上げ、実装テストサイクルを長期化させています。
アジア太平洋スペシャルティPACS市場
アジア太平洋地域は全地域の中で最も高い9.15%のCAGRを記録すると予測されています。シンガポールはAIイノベーションに2億米ドルを拠出し、韓国の1兆2,000億ウォン(8億3,000万米ドル)のスマート病院プログラムがスペシャルティPACS市場の普及を加速させています。クラウドPACSの導入はITスタッフィングの不足を緩和し、プライベートエクイティファンドは地域の画像診断チェーンをロールアップ戦略のターゲットとしています。メドテックにおけるAIセグメントは2028年までに2億5,000万米ドルに達すると予測されており、画像診断ITへの需要をさらに押し上げています。
欧州スペシャルティPACS市場
欧州では、GDPRに準拠したクラウドサービスおよび国境を越えたデジタルヘルスプロジェクトに牽引され、安定した普及が続いています。PhilipsはAWS上のエンタープライズイメージングを欧州の医療機関向けに拡張し、データプライバシーを保護しながら自動化されたAIレポーティングを統合しました。しかしながら、各国の調達規則の相違が販売サイクルを長期化させており、ベンダーは複数の法域にわたる規制チームを維持することを余儀なくされています。
規制環境
スペシャルティPACSは、診断画像管理を目的とする場合、主として医療機器ソフトウェアとして規制されます。米国では、PACS関連製品は一般的にFDAクラスII医用画像管理・処理システム要件(21 CFR 892.2050)に分類され、510(k)手続きを通じて審査されます。2026年にもクリアランス活動が続き、CliniComp InternationalのCCI PACS VIEWER(K254237、2026年4月23日)がFDA 510(k)クリアランスを取得するなど、臨床画像ビューアおよびアーカイブに対する検証済みの性能、サイバーセキュリティ管理、規律あるチェンジマネジメントの必要性が改めて示されています。
相互運用性とAIガバナンスも同時に強化されています。ISOは2026年2月にISO 12052:2026(DICOM)を発行し、2017年版を置き換え、スペシャルティPACSベンダーが各モダリティおよびエンタープライズ画像プログラム全体で対応すべき画像データのフォーマットと交換に関する最新の基準を定めました。欧州では、MDCG 2025-6(2025年6月)が、医療機器ソフトウェアの技術文書をEU AI法(規則(EU)2024/1689)と整合させるためのガイダンスを提供しています。欧州委員会もCOM(2025) 1023 final(2025年12月)を発行し、MDR/IVDRの一部を簡素化し移行の仕組みを調整することを目的とした改正を提案しており、これはEUの医療システム向けに販売するベンダーの市場アクセス計画および文書化戦略に影響を与える可能性があります。
バリューチェーン分析
スペシャルティPACSのバリューチェーンは、(1)サーバー、ストレージ、ネットワーキング、診断用ワークステーション、サイバーセキュリティツールなどのインフラ入力、(2)画像取込、アーカイブ、ビューア、ワークフロー、専門分野特化型モジュールのコアソフトウェア開発、(3)ベンダーおよびシステムインテグレーターによって病院、画像診断センター、専門クリニックに提供される導入・統合・マネージドサービス、という3つの領域にわたります。クラウド提供の拡大により上流ではハイパースケールインフラとマネージドセキュリティ運用の重要性が増し、下流では医療提供者が内部ITの負担軽減を図る中で、導入サービス、データ移行、継続的なプラットフォーム運用への価値の集中が進んでいます。
相互運用性の標準はベンダー選定と統合作業に影響を与えます。DICOMは画像オブジェクトの基盤であり続けており、DICOMweb(例:WADO-RS、STOW-RS)やHL7 FHIR画像リソース(例:ImagingStudy、ImagingSelection)を用いたWebおよびAPIベースの交換への重点が高まり、エンタープライズ画像管理、複数施設読影、組織横断的な交換をサポートしています。米国では、画像対応の交換に関する取り組みは、TEFCAやUSCDI関連の議論などのより広範な相互運用性インフラと連携しています。2026年3月にRSNAが提出したコメントは、DICOMおよび画像FHIRリソースを国家相互運用性要件にさらに強く組み込むよう求め、放射線科、循環器科、病理学、その他の専門分野にわたる標準準拠、識別情報のマッチング、ガバナンス能力への投資をベンダーに促しています。
競争環境
競争環境は中程度の断片化状態にあり、Siemens Healthineers、GE HealthCare、Agfa HealthCare、Koninklijke Philips、Canon Medical Systemsなどの主要プレーヤーがAIポートフォリオ拡充を目的とした戦略的買収を実行しています。Siemens Healthineerのイメージング収益が2025年第1四半期に7.6%増加したこと、および年間6〜8%成長を目指す「ニュー・アンビション」プログラムは、デジタルオファリングの深化戦略を浮き彫りにしています。GE HealthCareによるMIM SoftwareおよびIntelligent Ultrasoundのワークフロービジネスの買収は、マルチモダリティ分析スイートを拡充しています。
クラウドファーストの新規参入企業は従量課金制の料金体系と迅速な展開を打ち出しており、最小限のインフラオーバーヘッドを求める外来センターに響いています。しかし、FDAの厳格さとサービスレベル保証に対する顧客の要求は、幅広い規制・サポートリソースを持つ既存プレーヤーに有利に働いています。ベンダー中立アーカイブはディールブレーカーとなっており、独自仕様のPACSサプライヤーにはインターフェースを開放するか、シェア流出のリスクを負うかという圧力がかかっています。
AIアルゴリズムをめぐる知的財産争訟が激化しており、各企業は臓器特異的検出モデルの特許取得に向けて競い合っています。一方、モダリティベンダーとAIスタートアップとの戦略的アライアンスにより、統合ソリューションの開発が加速し、機能ギャップを縮小しながらスイッチングコストを高めています。
スペシャルティPACS業界リーダー
-
Siemens Healthineers
-
Fujifilm Holdings Corporation
-
Agfa HealthCare
-
GE Healthcare
-
Sectra AB
- 注:主要企業の掲載順は順位を示すものではありません。
スペシャルティPACS市場 このレポートでカバーされる企業
- Agfa HealthCare
- Canon
- FUJIFILM
- Merative L.P.
- Mckesson
- Novarad
- Koninklijke Philips
- Sectra
- Siemens Healthineers
- Topcon
- GE Healthcare
- Carestream Health
- Change Healthcare (Optum, Inc.)
- Intelerad Medical Systems
- RamSoft
- Visage Imaging
- Infinitt Healthcare
- Konica Minolta Healthcare
- Cerner Corporation (Orcale Health)
- Hyland Healthcare
- Mach7 Technologies
市場機会と将来展望
エンタープライズ画像統合と専門分野ワークフローの深化が交わる領域で、ホワイトスペースが拡大しています。部門ごとのサイロを置き換える医療システムは、エンタープライズ全体のアーカイブとセキュリティを、専門分野に合わせた読影、レポーティング、経時的比較と組み合わせるモジュール型アーキテクチャを求めています。このアプローチにより、放射線科、循環器科、眼科、病理学向けにワークフローを最適化しつつ、ベンダーロックインのリスクを低減できます。大規模医療提供者のプログラムはこの調達シフトの具体的な兆候を示しており、GE HealthCareとSutter Healthが2025年1月に画像診断の臨床ワークフローを統合するための7年間の戦略的パートナーシップを発表したことにより、拡張性と相互運用性を備えたスペシャルティPACSおよびエンタープライズ画像プラットフォームへの要求が高まっています。
もう一つの機会分野は、デジタル病理学およびマルチオロジー画像における標準主導の相互運用性であり、独自のスキャナー・ビューアスタックから相互運用可能な統合への移行が進んでいます。IHE PaLM技術委員会は2026年3月にDigital Pathology Workflow, Image Acquisition(DPIA)プロファイルを発行し、デジタル資産取得のメッセージングトランザクションを定義し、ホールスライドイメージングをエンタープライズ画像プログラムに、より一貫性を持って統合できるよう支援しています。医療提供者がクラウドおよびハイブリッドアーキテクチャへの近代化を進める中、DICOM、DICOMweb、FHIRベースの交換を実運用化し、AIの結果を臨床ビューアおよびワークフローに直接組み込むベンダーは、ソフトウェアと移行・マネージドサービスをバンドルした複数部門展開を獲得できる立場にあります。
最近の産業開発事情 スペシャルティPACS市場
- 2026年6月:Sectraは、カナダのOak Valley HealthがSectra One Cloudを選定し、放射線科と乳房画像診断を単一のマネージドプラットフォームに統合すると発表しました。この選定はエンタープライズ標準化を後押しし、クラウド提供の運用モデルによってサイバーセキュリティ体制を強化します。
- 2025年1月:GE HealthCareとSutter Healthは、画像診断の臨床ワークフローの統合と画像提供の高度化に注力する7年間の戦略的パートナーシップを発表しました。この契約は、部門全体にわたる拡張性・相互運用性を備えた画像ITへの需要を高め、エンタープライズ画像管理およびスペシャルティPACSの近代化に向けたより大きな道筋を生み出します。
- 2024年11月:Konica Minolta Healthcareは、病院および画像診断センター向けに設計されたクラウドベースの画像管理ソリューションであるExa Enterpriseを発売しました。この発売は、複数拠点にわたる画像コンテンツの統合とオンプレミスインフラ依存の低減を目指す、クラウドネイティブプラットフォームへのベンダーの継続的な投資を反映しています。
スペシャルティPACS市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、医療現場における特定の専門分野ワークフロー向けに医療画像および関連臨床データの保存・管理・閲覧に使用されるスペシャルティ画像保存通信システムを対象としています。
対象外の範囲:専門分野固有の画像診断ワークフロー向けに設定されていない汎用PACSおよび画像アーカイブ・閲覧に使用されない無関係な病院ITモジュールは除外します。
セグメンテーション概要
- 専門分野別
- 放射線科PACS
- 心臓科PACS
- 病理科PACS
- 眼科PACS
- 整形外科PACS
- 腫瘍科PACS
- 皮膚科PACS
- 神経科PACS
- 女性医療PACS
- その他スペシャルティPACS
- コンポーネント別
- ソフトウェア
- サービス
- ハードウェア
- 展開モデル別
- オンプレミスPACS
- ウェブ/クラウドベースのスペシャルティPACS
- ハイブリッドPACS
- エンドユーザー別
- 病院
- 診断画像センター
- 外来手術センターおよびクリニック
- 研究・学術機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を設定し、需要と価格設定の現実的な範囲を確立するために活用しました。該当する場合は米国FDAの機器・ソフトウェアリスト、臨床画像診断文献については米国国立医学図書館、方向性指標としてOECDおよび世界銀行の医療費シリーズとCDCの医療利用統計、ならびに電子化イニシアチブに関する各国保健省の発表など、有料購読を必要としない情報源を活用しました。
これらの指標を収益に結びつけるため、画像保存、サイバーセキュリティ、相互運用性要件に影響を与える規制・標準化機関からの企業年次報告書、投資家向けプレゼンテーション、プレスリリース、およびガイダンスも参照しました。スペシャルティ画像診断ソフトウェアにおける製品活動と投資強度を確認するため、企業財務情報・ニュースインテリジェンスの有料購読サービスおよび特許データベースも活用しました。これらの情報源は例示的なものであり、データ収集、相互確認、および明確化のために他の公開・独自情報源も使用しています。
一次インタビューおよびサーベイ
スペシャルティ画像診断ソフトウェアプロバイダー、医療ITインテグレーター、ならびに病院や診断画像センターなどのエンドユーザーを組み合わせた一次ディスカッションを実施し、導入パターンを現場の展開実態と照合しました。イントールサイクル、クラウド受容度、予算優先事項が地域によって異なる可能性があり、これらの差異が最終的な規模の前提に反映されるため、南北アメリカ、EMEA、APACにわたってバランスよくカバレッジを確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:19% | APAC:48% |
| 中位層:49% | 部門・ユニットリーダー:34% | EMEA:30% |
| 中小規模プレイヤー:21% | マネージャー:47% | 南北アメリカ:22% |
市場規模算定と予測
コアモデルはトップダウン方式を採用しており、画像診断のデジタル化シグナルと医療提供能力をスペシャルティ画像保存・閲覧のアドレサブルプールに変換し、導入・展開パターンでフィルタリングします。結果を現実に即したものとするため、サンプリングされた平均販売価格レンジ、インテグレーターとのチャネルチェック、および開示情報が入手可能な場合のスペシャリストソリューション収益の限定的な積み上げなど、選択的なボトムアップ近似値を用いて合計値を裏付けています。
モデルで使する入力値には、画像診断手技件数とモダリティ構成、病院および診断センター数、クラウド対オンプレミスの導入シェア、更新行動を含む平均契約期間、ならびにストレージニーズとコンプライアンス要件に連動したソフトウェアおよびサービス価格の見通しが含まれます。小規模国でボトムアップ情報が不足している場合は、同等の医療費および画像診断強度に基づくプロキシ比率を適用し、インタビューフィードバックを用いて調整しました。
予測は、手技成長とIT支出のトレンドラインに支えられたシナリオ分析を用いて実施し、購買サイクルが短期的な変動をもたらす近期の導入変化については指数平滑化ステップを適用しました。予測の方向性が、スペシャルティワークフローのアップグレードとクラウド移行タイミングについて回答者が述べた内容と一致するまで、前提条件を見直しました。
データ検証と更新サイクル
モデルが実際の購買行動と整合し続けるよう、複数のチェックを通じて検証を実施しています。医療ITの予算成長、画像診断利用トレンド、プロバイダーおよびエドユーザーが報告するクラウド移行ペースなどの独立したシグナルと出力値を比較します。異常値はサインオフ前に確認・修正されます。
計算、前年比の変動、および外れ値となる価格や普及率の前提を確認するため、第二のアナリストによるレビューを実施します。レポートは年次で更新され、主要な規制変更、画像診断需要に影響する診療報酬の変更、またはエンタープライズ画像診断における注目すべき技術的変化など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのスペシャルティ PACS市場推計と他の公表推計との比較
スペシャルティPACSの公表市場規模は、同じ広範な導入動向を追跡している場合でも、大きく乖離して見えることがあります。その差異は通常、スペシャルティPACS収益として何を計上するか、クラウドサブスクリプションとサービスの取り扱い方法、および使用する年度と通貨換算タイミングに起因しています。
ベンチマーク表は、他の一部の公表値と比較して2025年の値が低くなっていますが、Mordor Intelligenceのモデルでは、隣接するエンタープライズ画像診断、より広範なPACSバンドル、またはその他の病院ITモジュールを組み合わせるのではなく、スペシャルティ特化型PACSソフトウェアおよび関連サービス・ハードウェアの範囲内に留めています。また、一部の推計が積極的なクラウド移行カーブを使用している場合や、インタビューを通じた更新割引や複数年契約構造の確認なしに価格を将来に向けて予測している場合にも差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22億7,700万米ドル(2025年) | |
| グローバルリサーチパブリッシャーA | 39億4,000万米ドル(2025年) | エンドユーザー数が類似していても2025年の合計を押し上げる可能性のあるエンタープライズ画像診断要素やより広範なスペシャルティ定義を含み得る、より広い収益バスケットを使用しています。 |
| インダストリーレポートパブリッシャーB | 33億4,000万米ドル(2025年) | より速い近期成長パスと展開価格の異なる取り扱いに依拠しており、サブスクリプションの値上がりとサービスアタッチメントが地域をまたいでより均一に適用されています。 |
総合すると、この乖離は需要の方向性に関する見解の相違ではなく、主に対象範囲と価格ロジックによって説明されます。当社のアプローチは観察可能な医療提供能力と画像診断活動に追跡可能であり、インタビューを通じてプレッシャーテストを実施することで、最終的な数値が再現可能で年次監査が容易なものとなっています。
レポートで回答される主要な質問
スペシャルティPACS市場の急速な成長を促進しているものは何ですか?
広範なクラウド移行、AIに対応したアーキテクチャ、イメージング量の増大が採用を加速しており、グローバル市場は年平均成長率6.64%で2031年までに40億7,000万米ドルへ向かっています。
最も速く拡大している専門分野セグメントはどれですか?
眼科PACSは、AI対応の糖尿病性網膜症および黄斑変性スクリーニングプログラムに支えられ、7.28%のCAGRで成長すると予測されています。
なぜサービスはソフトウェアよりも成長が速いのですか?
病院はITスタッフィングニーズを低減しながら継続的なAIモデルの更新を提供するマネージドクラウドサービスを好んでおり、ソフトウェアのより緩やかな軌道と比較してサービスは年平均成長率8.18%を達成しています。
この業界におけるクラウド展開の重要性はどの程度ですか?
ウェブ/クラウドプラットフォームはすでに市場シェアの56.90%を占め、スケーラブルでセキュアかつリモートアクセス可能なイメージングソリューションへの医療提供者の需要を反映して、年平均成長率8.86%が予測されています。
最も高い成長可能性を持つ地域はどこですか?
アジア太平洋が2031年まで予測年平均成長率9.15%でリードしており、大規模な政府によるデジタルヘルス投資と拡大する民間セクターの資金調達によって牽引されています。