
特殊酵素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
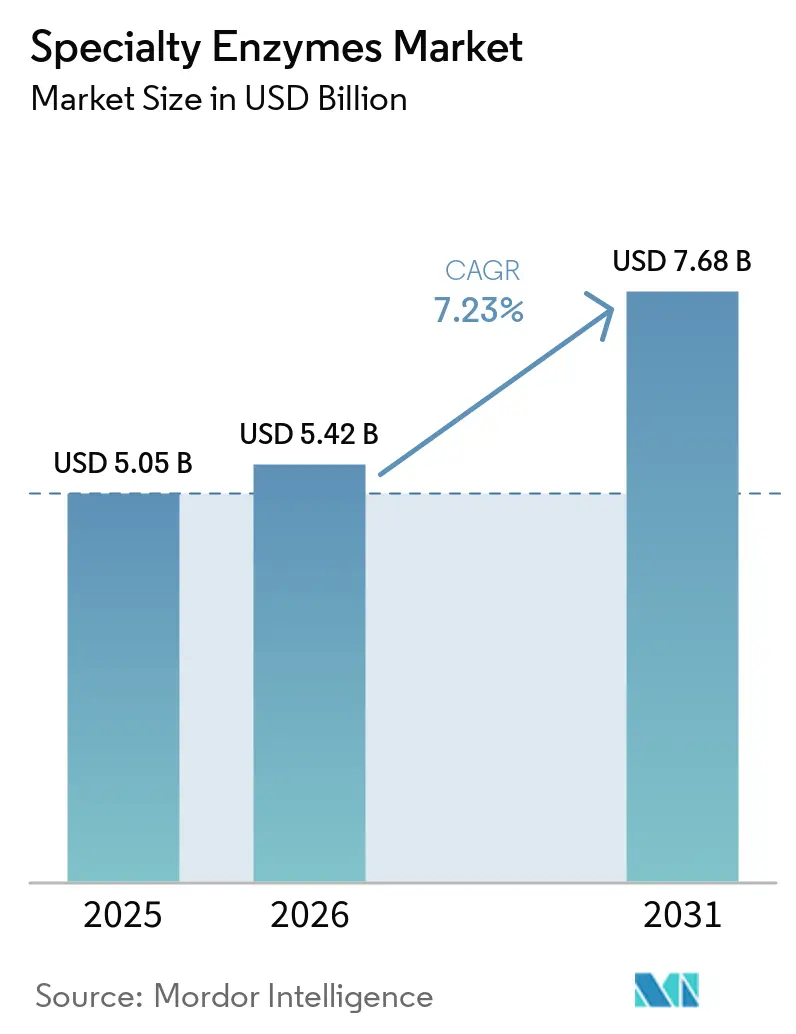
| 市場規模 (2026) | 5.42 十億米ドル |
| 市場規模 (2031) | 7.68 十億米ドル |
| Growth Rate (2026 - 2031) | 7.23 % |
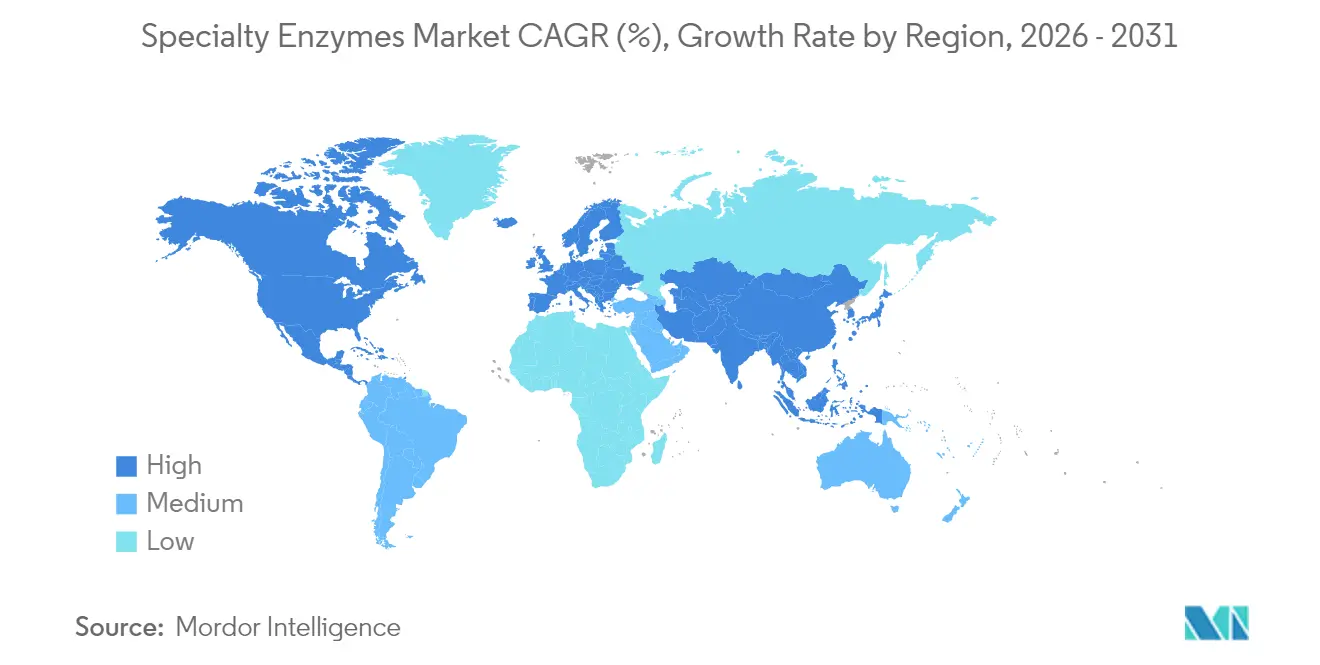
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
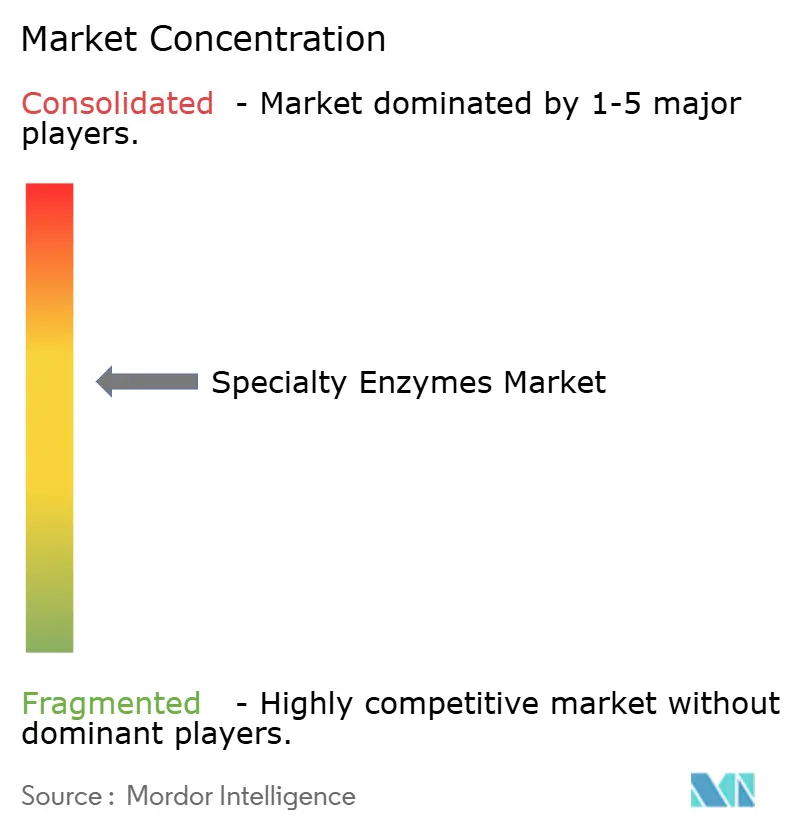
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特殊酵素市場分析
スペシャルティ酵素市場は2025年に50.5 ビリオン 米ドルと評価され、2026年には54.2 ビリオン 米ドルに達すると予測されており、2031までに76.8 ビリオン 米ドルに成長し、2026年から2031年にかけて7.23%のCAGRを記録する見込みです。市場の成長は、医薬品製造におけるバイオ触媒の幅広い活用、持続可能な産業プロセスへの需要拡大、および酵素ベースの治療薬の受容拡大によって支えられています。酵素設計における継続的な進歩により、メーカーは生産コストを競争力のある水準に保ちながら、変化する業界ニーズに迅速に対応できるようになっています。AIを活用した酵素エンジニアリングへの投資により、開発サイクルが数年から数ヶ月に短縮され、より迅速な商業化と参入コスト障壁の低減が実現しています。これらの進歩により、メーカーはコスト効率を維持しながら進化する業界需要に対応できるようになっています。環境政策の支援と天然製品への消費者関心の高まりにより、メーカーは組換え型および植物由来の酵素原料を優先するようになっています。セルロース変換効率を2倍にできるCelOCEメタロ酵素などの画期的な発見は、バイオ燃料やその他の資源集約型産業における酵素イノベーションの変革的可能性を示しています。こうしたイノベーションは、さまざまな用途にわたって持続可能性と業務効率を大幅に向上させることが期待されています。
レポートの主要ポイント
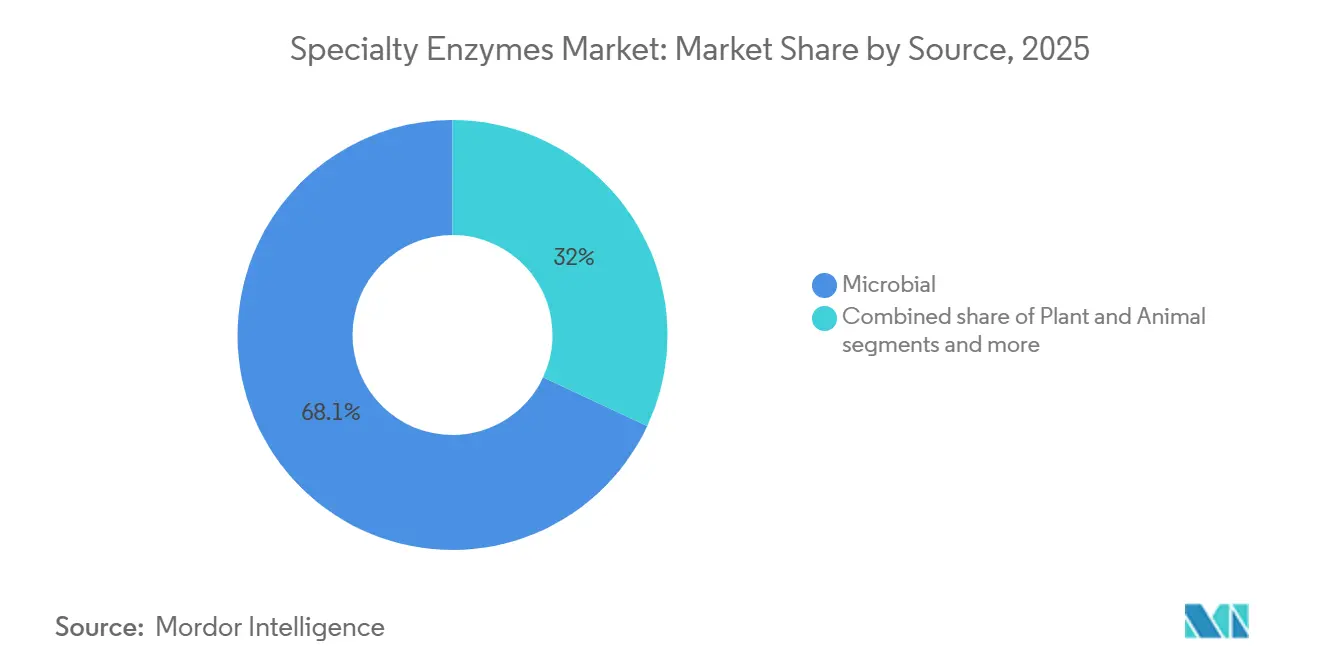
- 原料別では、微生物由来酵素が2025年のスペシャルティ酵素市場シェアの68.05%を占め、植物由来原料は2031年までに8.35%のCAGRで成長すると予測されています。
- 剤形別では、液体製剤が2025年に56.60%の収益シェアでトップとなり、2031年まで8.98%のCAGRで拡大すると予測されています。
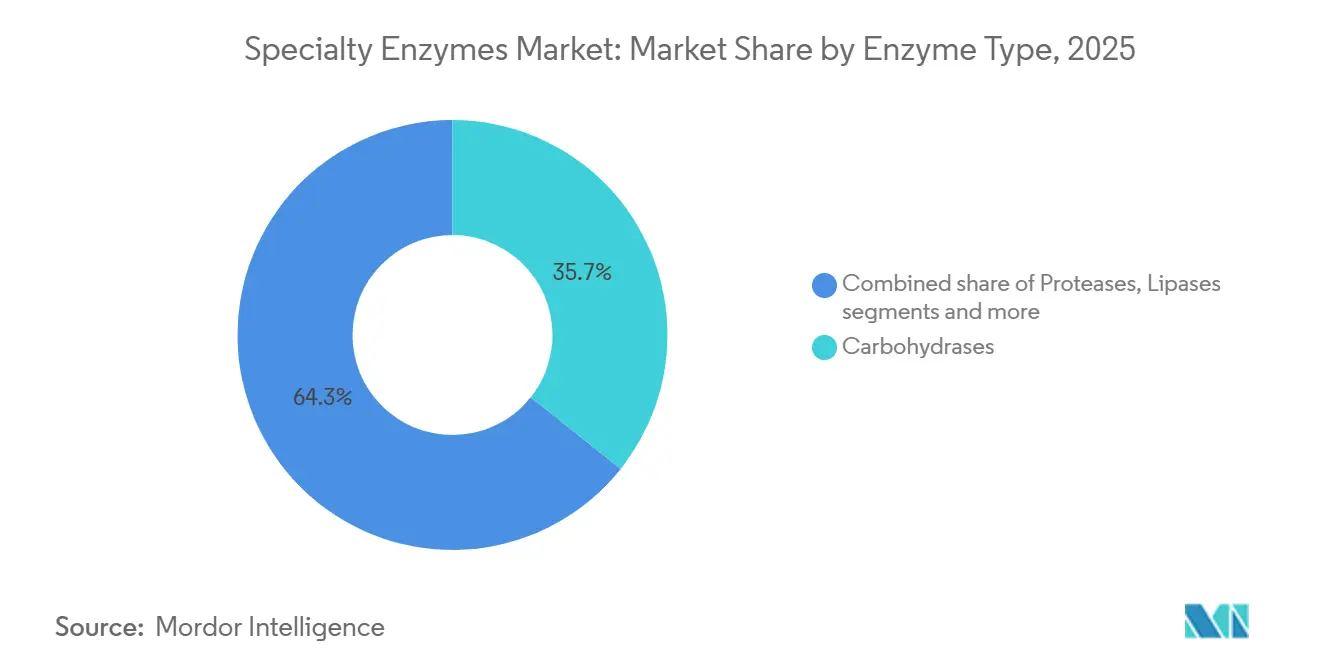
- 酵素タイプ別では、カルボヒドラーゼが2025年のスペシャルティ酵素市場規模の35.70%を占め、2026年から2031年にかけて最速の8.57%のCAGRを維持すると予測されています。
- 用途別では、医薬品が2025年のスペシャルティ酵素市場規模の42.10%を占め、2031年まで9.03%のCAGRで拡大しています。
- 地域別では、北米が2025年のスペシャルティ酵素市場シェアの32.78%を占め、アジア太平洋地域は2031年まで9.11%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル特殊酵素市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品製造における環境に優しいバイオ触媒の採用拡大 | +1.2% | 北米と欧州に集中したグローバル規模 | 中期(2〜4年) |
| 政府支援が政策と資金調達を通じて市場成長を促進 | +1.8% | アジア太平洋地域が中核、中東・アフリカへの波及 | 長期(4年以上) |
| 酵素エンジニアリングと指向性進化の進歩 | +1.5% | グローバル | 短期(2年以内) |
| 酵素ピーリングに対する化粧品・皮膚科分野からの需要 | +0.9% | 北米と欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 酵素的創傷デブリードマン製品への需要急増 | +0.7% | 北米主導のグローバル規模 | 短期(2年以内) |
| グリーンケミストリーと持続可能な産業プロセスへの関心の高まり | +1.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品製造における環境に優しいバイオ触媒の採用拡大
医薬品メーカーは、環境負荷を低減しプロセス効率を向上させるため、化学触媒をバイオ触媒に置き換える動きを強めています。この転換は、酵素の精度が複雑な精製工程の必要性を最小化するバイオロジクスにおいて特に有効です。食品医薬品局(FDA)によるバイオロジクスの規制審査期間(2025年のPOMBILITIおよびEPKINLYを含む)は、酵素ベース治療薬の承認プロセスの合理化を示しています [1]出典:連邦官報、「バイオロジクスの規制審査期間の決定」、federalregister.gov。設計された酵素は、従来の方法と比較して選択性を向上させ廃棄物を削減しながら、キラル医薬品中間体の製造を可能にします。計算設計ツールにより酵素開発サイクルが短縮され、医薬品企業は特定の薬物合成経路向けのバイオ触媒をより効率的に開発できるようになっています。酵素の応用は、高度なドラッグデリバリーシステムや遺伝性疾患の治療にまで拡大しており、特殊酵素分野のメーカーに新たな機会をもたらしています。
政府支援が政策と資金調達を通じて市場成長を促進
政府の取り組みは、研究、商業化、産業採用を支援する政策的枠組みと直接的な資金提供を通じて、特殊酵素市場の成長を加速させています。政府は、学術界と産業界を橋渡しする助成金、税制優遇、官民連携(PPP)を通じて酵素イノベーションに積極的に資金を提供しています。インドのBioE3政策はバイオテクノロジーへの大規模な政府介入を示しており、バイオベース化学品および酵素のバイオ製造ハブを設立するためにINR 9,197クロール(USD 11億)が割り当てられています。この政策は2030年までにUSD 3,000億のバイオエコノミーを達成することを目指し、精密バイオ治療薬や気候変動に強い農業を含む6つの分野にわたる必須コンポーネントとして酵素を位置づけています [2]出典:インド科学技術省、「BioE3政策のハイライト」、dst.gov.in。中国の改訂された食品安全規制制度は、実績ある安全記録を持つ確立された企業に利益をもたらす義務的な登録手続きを通じて、酵素メーカーに機会を創出しています [3]出典:米国農務省、「中国飼料添加物輸出ガイドライン」、usda.gov。欧州連合の食品酵素に対する市販前承認要件は安全性評価を標準化し、法令遵守メーカーの市場参入障壁を低減しています。
酵素エンジニアリングと指向性進化の進歩
人工知能、ロボット工学、酵素エンジニアリングの統合により、カスタムバイオ触媒がより利用しやすくなり、開発コストが低減しています。指向性進化技術は、従来のランダム変異誘発を超えて合理的設計原理を取り込み、研究者が新たな触媒機能を持つ酵素を設計できるようになっています。ハイスループットスクリーニングプラットフォームにより、数千の酵素変異体を同時に処理することが可能となり、産業用途向けの有効なバイオ触媒の特定が加速しています。計算ワークフローは、タンパク質構造予測と機械学習モデルを統合し、特定の化学変換向けの酵素を設計します。これは特に選択性が重要な医薬品合成において有効です。人工知能、ロボット工学、酵素エンジニアリングの統合により、カスタムバイオ触媒がより利用しやすくなり、小規模なバイオテクノロジー企業が確立された酵素メーカーと競争できるようになっています。グローバル特殊酵素市場の企業は、機械学習や指向性進化を含む高度なエンジニアリング技術を実装し、より効率的で堅牢かつ新規の酵素を開発しています。2025年5月、Isomeraseは進化データを活用して最適化された酵素配列を設計する機械学習搭載の酵素エンジニアリングプラットフォーム「EvoSelect」を発売しました。
酵素ピーリングに対する化粧品・皮膚科分野からの需要
パパイン、ブロメライン、フィシンなどのタンパク質分解酵素は、健康な組織を保護しながら死んだ皮膚細胞を選択的に除去する能力から、スキンケア製品において化学系角質除去剤に取って代わりつつあります。臨床研究によると、タンパク質分解酵素は高濃度の化学系角質除去剤と同等の皮膚のキメと弾力の改善効果を示しながら、刺激がはるかに少ないことが示されています。市場成長は持続可能性への取り組みとも一致しており、メーカーは果物の副産物から有効成分を抽出することで廃棄物を削減しながらクリーンビューティーの要件を満たしています。ただし、メーカーに酵素活性レベルの開示を義務付ける規制が存在しないため、品質のばらつきが生じ、市場成長に影響を与える可能性があります。酵素技術とカプセル化・徐放システムの統合により、その役割は角質除去を超えてアンチエイジングや治療ベースのスキンケア製品へと拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カスタマイズ酵素の高い生産コスト | -1.1% | グローバル、特に新興市場への影響が大きい | 中期(2〜4年) |
| 短い賞味期限と安定性の課題 | -0.8% | グローバル、熱帯地域への影響が大きい | 短期(2年以内) |
| 酵素療法におけるアレルギー反応と免疫原性のリスク | -0.6% | グローバル、北米と欧州での規制上の注目 | 長期(4年以上) |
| 動物由来酵素の使用に関する倫理的懸念 | -0.4% | 欧州と北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カスタマイズ酵素の高い生産コスト
特注酵素の設計、エンジニアリング、スケールアップに関わる複雑なプロセスには、先進技術、熟練労働力、品質管理措置への多大な投資が必要です。特殊原材料の必要性と厳格な規制遵守が生産コストを増大させます。特殊な産業プロセス向けに酵素を調整するには多大な研究開発投資が必要であり、製品が商業的な準備状態に達するまでに2〜3年かかることが多いです。中小規模のバイオテクノロジー企業は、実験室規模から商業規模への生産拡大において重大な課題に直面しています。必要な発酵インフラには多大な設備投資と専門的な知識が求められます。産業用酵素と医薬品用酵素の価格差は、それぞれの価値提案の違いを反映しており、医薬品タンパク質は産業用途と比較して高価格帯に位置しています。製造経済性は、異なる最終用途向けの規制基準に準拠した特殊な精製プロセスと品質管理システムの要件によって影響を受けます。
短い賞味期限と安定性の課題
酵素の安定性の維持は依然として重要な課題であり、特に液体製剤は通常の保存温度下でより速く劣化する傾向があります。この課題は、温度変動と湿度が製造後数ヶ月以内に酵素活性を20〜30%低下させる可能性がある熱帯地域で最も顕著です。タンパク質エンジニアリングにより安定性の懸念に対処するための耐熱性酵素の開発が可能になりましたが、これにより触媒効率や基質特異性が損なわれることが多いです。酵素活性を維持するためのコールドチェーン物流要件により、流通コストが15〜25%増加し、冷蔵インフラが限られた新興市場にサービスを提供する企業にとって特別な課題となっています。業界は、生物活性を維持しながら賞味期限を延長する安定化添加剤や保護コーティングを含む酵素製剤のイノベーションを通じてこれらの課題に対処しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:微生物の優位性がコスト効率を促進
微生物由来原料は2025年に68.05%の市場シェアを占めており、これは酵素生産における組換えDNA技術のスケーラビリティとコスト優位性によるものです。植物由来酵素は、食品および化粧品用途における天然成分への消費者需要と持続可能性要件に牽引され、2026年から2031年にかけて8.35%のCAGRで成長しています。動物由来酵素は、特に代替原料の用が増加している欧州市場において、倫理的懸念と規制上の制限により需要が低下しています。
微生物由来酵素が優位を占めているのは、管理された発酵条件下で生産できるため、一貫した品質の確保と汚染リスクの最小化が可能なためです。微生物生産システムは合成生物学の進歩を活用し、酵素分泌が改善され副産物生成が最小化された生産株を開発しています。植物由来原料の成長は、農業廃棄物からの新たな酵素抽出方法によって支えられており、循環経済の機会を創出し原材料コストを低減しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:液体製剤がイノベーションをリード
液体製剤は2025年に56.60%のシェアで市場を支配しており、その優れた性能特性と用途の多様性に牽引され、2031年まで8.98%のCAGRで成長すると予測されています。乾燥酵素製剤は、長期保存と輸送コスト削減が不可欠な特殊用途、特に動物飼料および産業用洗浄分野においてその地位を維持しています。液体製剤への市場選好は、即時の生物学的利用能と溶解工程を必要としない製造プロセスへのシームレスな統合に起因しています。新たな安定化技術により液体酵素の保存期間が延長され、従来の主要な欠点の一つが克服されています。
非水系液体システムは、基質溶解性の向上とフィードバック阻害の低減が求められる用途での採用が増加しています。濃縮液体製剤は酵素活性を維持しながら保管・輸送コストを削減します。乾燥製剤は、脱水中に酵素構造と活性を維持する高度なスプレードライおよびフリーズドライ技術によって継続的に改善されています。
酵素タイプ別:カルボヒドラーゼが二重のリーダーシップを維持
カルボヒドラーゼは2025年に35.70%のシェアで市場を支配しており、2026年から2031年にかけて8.57%のCAGRで成長すると予測されています。この優位性は、食品加工、バイオ燃料生産、および医薬品用途における広範な使用によって牽引されています。プロテアーゼは洗剤製造および医薬品合成における不可欠な役割を通じて重要な市場プレゼンスを維持し、リパーゼはバイオディーゼル生産および食品加工において拡大を続けています。オキシドレダクターゼやトランスフェラーゼを含む追加の酵素カテゴリーは、医薬品製造および環境ソリューションにおいてますます重要性を増しています。
カルボヒドラーゼセグメントの市場需要は、植物性食品およびバイオ燃料生産への需要増加によって強化されており、これらの酵素は複合炭水化物を効果的に分解します。エンド-1,4-ベータ-キシラナーゼ、エンド-1,3(4)-ベータ-グルカナーゼ、エンド-1,4-ベータ-グルカナーゼを組み合わせたRonozyme® Multigrainなどのマルチ酵素製剤は、加工効率を高め運用コストを削減します。酵素カクテルの開発は、複合基質分解用途においてパフォーマンスを向上させる相乗効果を生み出します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:医薬品セクターがイノベーションを牽引
医薬品用途セグメントは2025年に42.10%の支配的な市場シェアを占め、2031年まで9.03%のCAGRで成長すると予測されています。このリーダーシップは、医薬品製造における確立された酵素使用と継続的な研究開発から生まれています。食品・飲料用途は、加工、保存、品質向上のための酵素を活用する実質的な市場セグメントを形成しています。動物飼料セグメントは、栄養吸収を高め環境への影響を低減する規制承認済みの酵素添加剤によって拡大しています。
産業用洗浄、繊維加工、環境修復における追加用途が市場の多様化をもたらしています。医薬品セグメントの成長は、酵素ベースのドラッグデリバリーシステムおよび遺伝性疾患に対する酵素補充療法によってさらに牽引されています。高度な酵素エンジニアリング能力により、医薬品生産向けのより効率的なバイオ触媒の開発が可能となり、製造コストと環境負荷の低減につながっています。
地域分析
2025年、北米はスペシャルティ酵素市場において32.78%の圧倒的なシェアを獲得し、強力な研究開発能力と酵素治療薬に対する合理化された規制経路によって支えられています。同地域の主要大学はAI主導の酵素設計を牽引し、国内イノベーションを推進しています。さらに、持続可能な製造を推進する税制優遇措置が様々な産業プロセスにおける酵素利用を拡大させ、北米の優位性を確固たるものにしています。技術革新への強い注力と産学連携が、グローバル市場における競争優位性をさらに強化しています。
アジア太平洋地域は、政府の支援施策、コスト優位性、熟練した労働力に牽引され、9.11%のCAGRが予測される最も急成長している地域として台頭しています。支援的な政策と固有のコスト優位性がこの成長を支えています。インドのBioE3戦略と中国の改訂された食品酵素規制が市場参入の道を開いています。さらに、同地域の低廉な生産コスト、豊富な熟練人材、最先端のインフラがグローバルな酵素メーカーを引き付けています。バイオテクノロジーへの注力の高まりと酵素生産能力を強化するための政府支援施策が、急速な成長にさらに貢献しています。
ヨーロッパ、南アメリカ、中東、アフリカ地域も進展を遂げています。ヨーロッパでは、厳格な安全基準と持続可能性を重視した規制環境が引き続きイノベーションと消費者信頼を促進しています。さらに、グリーンケミストリーと環境に優しい酵素用途への同地域の注力は持続可能性目標と一致しており、市場のさらなる拡大を牽引しています。一方、南アメリカでは、有利な貿易協定とバイオエコノミー施策に支えられたブラジルとアルゼンチンのバイオテクノロジー事業が食品・農業セクターの成長を牽引しています。中東・アフリカ地域は、医療の向上と食料安全保障を目的とした施策により進展を遂げています。

規制環境
食品・飲料用途で使用される特殊酵素は、管轄区域や意図された用途(加工助剤、食品添加物、または原材料)によって異なる複数の規制経路の下で運用されており、医薬品グレードおよび工業グレードの酵素はさらに業界固有の品質・安全性要件を満たす必要がある。米国では、FDAが食品添加物の枠組み(21 CFR Part 170およびその関連条項を含む)または任意のGRAS通知経路を通じて食品酵素製剤を規制しており、これが同一性、製造管理、毒性学に関して求められるエビデンスに影響を与えている。国際的には、Codex AlimentariusやJECFAなどのFAO/WHO機関が仕様や安全性ガイダンスを提供し、単一の拘束力ある基準を構成するわけではないものの、越境取引における参照点として機能することが多い。
欧州連合では、規則(EC)No 1332/2008が食品酵素に関する規則を調和させており、EFSAが認可の前提となる市販前安全性評価を実施している。市場アクセスはEUの要件への準拠に依存しており、Union Listのプロセスが進展する中、2026年2月の欧州委員会による食品酵素登録簿の更新は、将来のポジティブリストに向けた継続的な行政上の進展を反映している。企業は、飼料用途または技術的用途に使用される酵素に対する異なる監督体制(例えば、各国の飼料添加物規則やREACHなどのEU化学物質要件)も管理する必要があり、これにより各最終用途カテゴリーに対応した規制科学、トレーサビリティ、文書化の重要性が一層高まっている。
バリューチェーン分析
特殊酵素のバリューチェーンは、原料および菌株の投入から始まり、発見・エンジニアリング(スクリーニング、指向性進化、用途開発)を経て、スケールアップ発酵、下流回収・精製、そして液体または乾燥製品への最終製剤化へと進む。製造には、トレーサビリティと一定の活性レベルを支えるため、発酵と製剤化に加えて品質管理研究室やプロセス分析が組み込まれることが多く、これは高付加価値の医薬品グレードおよび食品グレードの酵素において特に重要である。Novonesis、Kerry、IFF、AB Enzymes、Advanced Enzyme Technologies、c-LEctaなどの企業は、大規模生産者と専門企業の融合を反映しており、c-LEctaのENESYZプラットフォームは特定用途に合わせた酵素設計に使用されている。
市場投入は通常、大手FMCG、乳製品、製パン、工業顧客への直接販売と、顧客試験、ライン立ち上げ、最適化を支援する流通業者や地域技術サービスチームを組み合わせた形で行われる。主な障害要因には、発酵能力の利用可能性、原材料および培地コストの変動性、そして特に温暖な気候における活性感受性製品の安定性・コールドチェーンの制約が含まれる。リードタイムを短縮し、耐障害性を高めるため、メーカーは社内生産、地域ハブ、顧客の適格性確認を迅速化し現地の加工条件に製剤を適応させる応用研究室を組み合わせる傾向を強めている。
競合環境
特殊酵素市場は中程度の集中度を示しています。主要企業が特殊酵素市場を支配し、グローバル収益の相当部分を掌握しています。しかしこの優位性は、特定の高マージン用途をターゲットとし、特殊産業における未充足ニーズに対応するニッチ専門企業が繁栄する余地を残しています。これらのニッチは、特注の酵素ソリューションへの需要が高い医薬品、食品・飲料、バイオ燃料などの産業に焦点を当てることが多いです。主要プレーヤーには、DSM-Firmenich AG、Kerry Group plc、BASF SE、International Flavors & Fragrances、Associated British Foods plcが含まれます。
多くの主要メーカーは、クライアントとの関係を強化し安定した収益フローを確保するため、酵素生産から技術サポートまでのすべてを管理する垂直統合を採用しています。これらの戦略により、企業はエンドツーエンドのソリューションを提供し、市場における価値提案を強化することも可能となっています。さらに、垂直統合は企業が品質とコストをより厳密に管理し、競争優位性を確保するのに役立ちます。
包括的な規制知識を持つ企業はこの優位性を活用して市場承認を迅速化し、新規参入者に対する参入障壁を設けています。この進化する環境において、価格よりも技術が主要な差別化要因となり、継続的なイノベーションを促進し特殊酵素開発者に新たな機会を開いています。イノベーションへの重点は、企業が進化する顧客需要と規制要件への対応において機敏であり続けることを確保しています。
特殊酵素業界リーダー
International Flavors & Fragrances
Kerry Group plc
BASF SE
Associated British Foods plc
dsm-firmenich
- *免責事項:主要選手の並び順不同

市場機会と将来展望
中心的な機会分野は、食品・栄養酵素のサプライチェーンの現地化と生産能力の増強であり、地域的な供給可能性を拡大し、リードタイムを短縮する2026年の投資や施設改良によって支えられている。アイルランド・コーク州キャリガラインにあるKerryの拡張されたバイオテクノロジー製造ハブ(2026年1月発表)は、乳製品用途向けのラクターゼ生産能力の向上を目指し、乳糖不使用および糖分削減製品の開発を支えている。IFFが2026年3月に発表したアルゼンチンのアロヨイト拠点を発酵ベースの酵素生産ハブへ転換する取り組みも、ラテンアメリカの食品および生物工業顧客向けに、地域に根ざした製造と応用サポートを示している。
もう一つの短期的なホワイトスペースは、単なる製剤補助剤としてではなく、測定可能な加工結果やラベル上の成果をもたらす用途主導型の酵素システムである。これは、ビール製造、乳製品、そして新興の代替タンパク質加工において最も顕著であり、酵素の性能がスループット、カロリーまたは炭水化物削減、廃棄物最小化に結びついている。規制上の関門は依然として重要な条件であり、EUでの市場アクセスは規則(EC)No 1332/2008に基づくEFSAの安全性評価に依存し、米国での商業化には多くの場合FDAのGRAS認定または食品添加物承認が求められる。この動向により、酵素設計と性能検証を提出可能な文書化および地域固有の技術サポートと組み合わせて顧客採用を加速できる企業の価値が高まっている。
最近の業界動向
- 2026年5月:Kerryは、栄養素の利用可能性と飼料転換率の改善を目的とした動物飼料向け複合酵素ソリューション「AlphaGal Ultra」を発売した。この発表により、Kerryの特殊酵素の位置付けは食品加工を超えて性能主導型の飼料用途にまで拡大し、規制対象の畜産・水産養殖バリューチェーンにおけるポートフォリオを強化した。
- 2026年3月:IFFは、アルゼンチンのアロヨイト拠点を、食品、動物栄養、生物工業市場向けの完全な発酵ベース酵素生産ハブに転換することを発表した。この施設改良は、ラテンアメリカにおける地域供給と応用面での協力の迅速化を支え、酵素中間体や完成製品の長距離グローバル供給ルートへの依存を軽減する。
- 2024年6月:BASFはバイオエネルギー酵素事業をLallemandに売却し、Spartec製品ポートフォリオを含む取引を完了した。この事業売却は、他のバイオソリューションやより高付加価値の生物学的プラットフォームへの注力強化を示すとともに、バイオエネルギー酵素の事業継続性と顧客関係を発酵専門企業に移管した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、食品・飲料、医薬品、動物栄養などの特定の最終用途向けに製造・販売されるスペシャルティ酵素を対象とし、これらの用途に販売された酵素製品から生じる収益として測定されます。
スコープの除外事項:スペシャルティ性能の主張が主な購買動機ではない、幅広い低差別化産業加工向けに主に生産される基本的または汎用酵素は除外されます。
セグメンテーション概要
- 供給源別
- 植物
- 微生物
- 動物
- 形態別
- 液体
- 乾燥
- タイプ別
- カルボヒドラーゼ
- プロテアーゼ
- リパーゼ
- その他
- 用途別
- 食品・飲料
- 医薬品
- 動物用飼料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビュー開始前に市場の境界を設定し、定義を整合させ、初期の需要と価格ロジックを構築するために使用されました。査読済み学術誌における酵素・バイオテクノロジー関連出版物、国連コムトレードの貿易・関税統計、酵素関連の承認・使用状況に関する米国食品医薬品局および欧州医薬品庁などの政府資料、コーデックス・アリメンタリウスおよび関連国内食品機関の食品安全参考資料など、有料購読を必要としない公開資料を活用しました。
これらのシグナルを実用的なモデルに変換するため、スペシャルティ酵素が実際に商業化されている場所をマッピングするために、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、信頼性の高い報道資料もレビューしました。並行して、企業財務情報の有料サブスクリプションと特許データベースを使用し、特定の年の市場合計を歪める可能性のあるサプライヤーの活動、製品パイプライン、所有権の変更を相互確認しました。ここで挙げたデスクリサーチ資料は例示的なものであり、分析の進展に伴い検証と明確化のために追加の公開資料および有料データセットも参照しました。
一次インタビューおよびサーベイ
一次調査は、モデルの前提条件を実際の購買・販売行動に照らして検証できるよう、食品加工、医薬品製剤、動物栄養分野の酵素メーカー、流通業者、川下ユーザーとのインタビューおよび簡易サーベイに重点を置きました。また、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域の地域差を確認し、採用パターン、典型的な価格動向、規制・品質要件が需要を形成する方法を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部:12% | アジア太平洋地域:39% |
| 中位層:57% | 機能・ユニットリーダー:40% | 欧州・中東・アフリカ地域:35% |
| 小規模プレイヤー:16% | マネージャー:48% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、産業生産、貿易フロー、最終用途需要指標を使用して地域別のアドレサブルなスペシャルティ酵素需要プールを再構築し、観察された価格帯を用いて価値を導出するトップダウン構築から始まります。実用性を保つため、サンプリングされたサプライヤーの収益分割、高需要用途のチャネルチェック、価格がより安定している酵素タイプの数量×平均販売価格の妥当性検証など、選択的なボトムアップ近似によって結果を裏付けています。
モデルで使用される主要インプットには、カルボヒドラーゼ、プロテアーゼ、リパーゼにわたる酵素タイプ構成、食品・飲料、医薬品、動物栄養にわたる用途分割、容量費に影響する典型的な投与量と製剤パターン、品質グレードと供給逼迫に連動した観察された平均販売価格の動向が含まれます。直接的な数量シグナルが弱い場合、川下の生産動向や保守的な普及曲線などのプロキシ指標を使用してギャップを処理し、インタビュー中にレビューします。
予測は、加工食品生産動向、医薬品製造活動、高性能製剤へのシフトなど、回答者が需要と一貫して関連付けたいくつかのドライバーに対する短期回帰チェックに支えられたシナリオ分析を使用して行われます。新しい公開統計や更新されたインタビューインプットが利用可能になった際に同じ手順を繰り返せるよう、前提条件は透明性を保って維持されます。
データ検証と更新サイクル
検証は、モデル化された合計値を、サプライヤーの拡張発表、特許取得の強度、関連酵素カテゴリーの地域貿易動向などの独立したシグナルと三角測量することで行われます。地域または用途がこれらのチェックで支持されない急増を示した場合、インプットを再検討し、その変化が実際のものかデータの人工物かを理解するためのフォローアップ通話が実施されます。
承認前に、モデルは前提条件、単位換算、通貨処理の一貫性を確認する多段階のアナリストレビューを経ます。レポートは年次で更新され、大規模な設備増強、主要な規制変更、価格の大幅な変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の公開資料を最終確認し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのスペシャルティ酵素市場規模と他の公表推計値との比較
スペシャルティ酵素の公表市場規模は、含まれる酵素セット、最終用途のカバレッジ、価格設定と通貨換算に使用された年が必ずしも一致していないため、トピックが同一に見えても異なる場合があります。一方の出版社が幅広い業界比率に依存し、他方が用途需要シグナルとインタビュー検証に依存している場合にも差異が生じます。
主流の産業加工で使用される食品グレードの酵素製品は一部の推計に含まれることがありますが、定義された用途向けのスペシャルティ性能主導型酵素として販売されていない場合、Mordor Intelligenceのスコープ外となります。もう一つの一般的なギャップは平均販売価格の進行の扱い方から生じており、一部の数値は単一のインフレ調整を適用するのに対し、当社のチェックでは購買者と販売者との協議に基づく用途レベルの価格帯を使用しています。更新頻度も比較可能性に影響を与えます。M&A、設備増強、規制変更は収益の帰属方法に影響を与える可能性があり、特に地域をまたぐ場合に顕著です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 71.3 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 60.5 ビリオン 米ドル(2024年) | より早い基準年と製品分割を重視した広義の定義を使用しており、価格が高いレベルで平均化された場合にスペシャルティ酵素と隣接する酵素カテゴリー間で価値がシフトする可能性があります。 |
| 産業出版社B | 65.8 ビリオン 米ドル(2025年) | 2035年までの長期予測はCAGRと価格上昇の前提に対する感度を高め、スコープの記述が除外事項について具体性に欠けるため、産業用酵素の使用事例がより広く含まれる可能性があります。 |
全体として、差異の大部分はスコープの境界と基準年の整合性にって説明され、次いで価格が予測期間を通じてどのように繰り越されるかによって説明されます。モデルを明確な用途需要シグナルに結び付け、サプライヤーおよびチャネルのフィードバックで相互確認することで、市場が変化した際に再検証可能なインプットに対して推計の追跡可能性を維持しています。


レポートで回答される主要な質問
現在の特殊酵素市場規模はどのくらいですか?
スペシャルティ酵素市場規模は2026年に54.2 ビリオン 米ドルであり、2031年までに76.8 ビリオン 米ドルに達する見込みです。
どの用途セグメントが最も急速に成長していますか?
医薬品は2025年のシェア42.10%と成長率の両面でトップを占め、2031年まで9.03%のCAGRを記録しています。
どの地域が最も高い成長ポテンシャルを示していますか?
アジア太平洋地域はインドのBioE3政策と中国の規制変化に支えられ、9.11%のCAGRで拡大すると予測されています。
液体製剤が好まれる理由は何ですか?
液体酵素は即時の生物学的利用能と製造ラインへの容易な統合を提供し、56.60%のシェアと最速の8.98%のCAGRを維持しています。
最終更新日:



