
東南アジアのセイボリースナック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
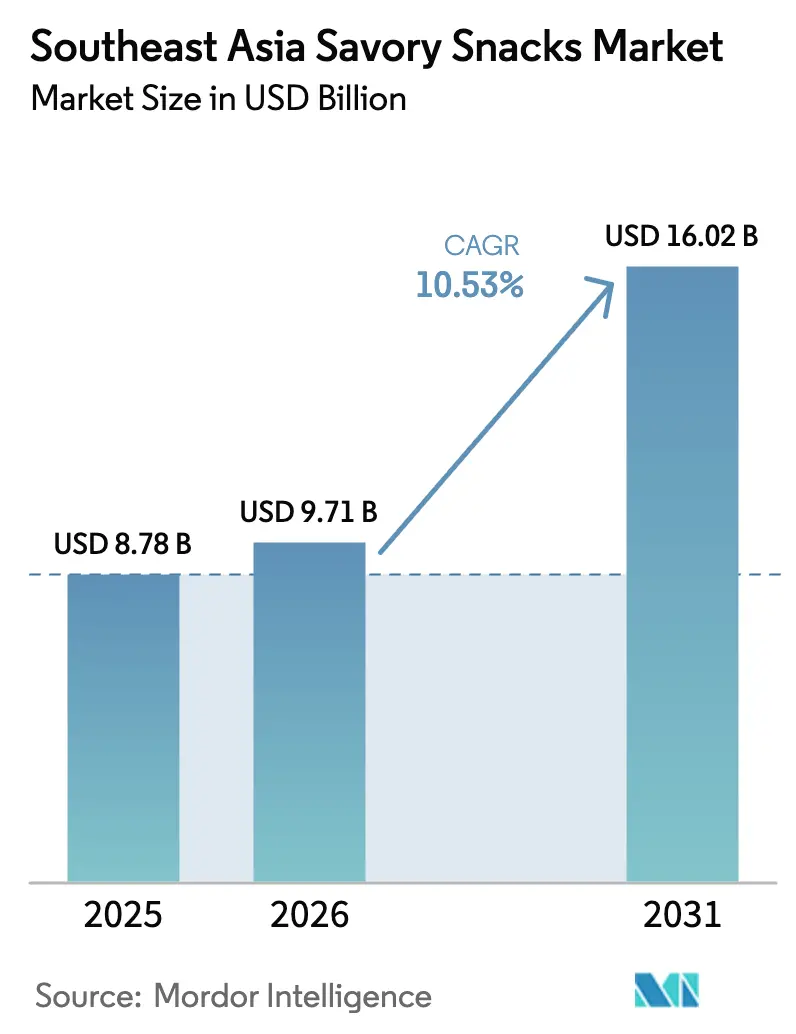
| 基準年の市場規模 (2025) | 8.78 十億米ドル |
| 市場規模 (2026) | 9.71 十億米ドル |
| 市場規模 (2031) | 16.02 十億米ドル |
| Growth Rate (2026 - 2031) | 10.53 % |
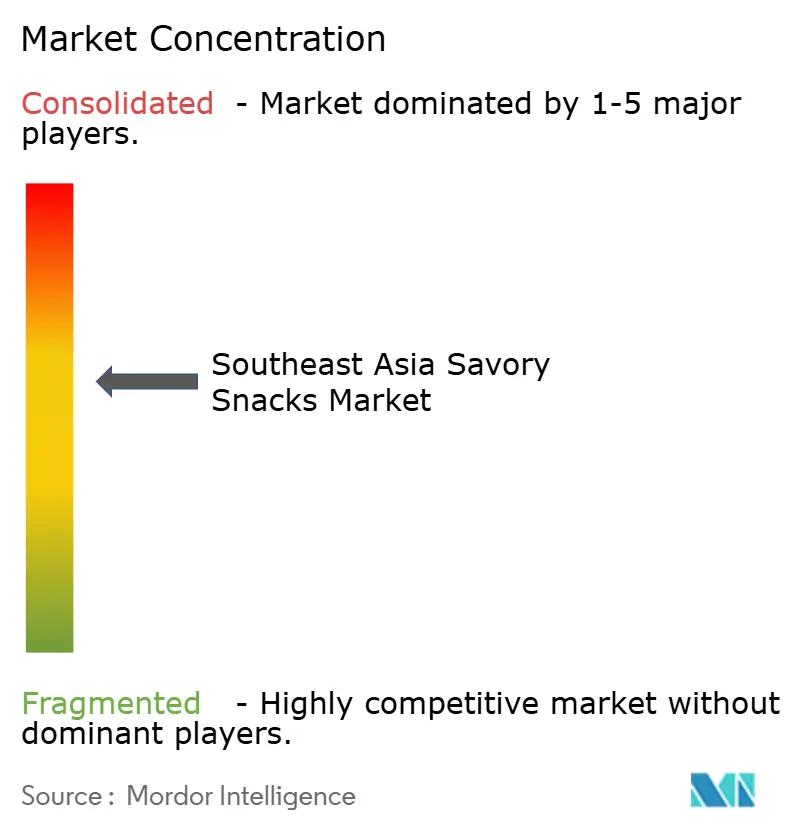
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジアのセイボリースナック市場分析
東南アジアのセイボリースナック市場規模は、2025年の87億8,000万米ドルから2026年には97億1,000万米ドルへと拡大し、2031年には160億2,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率10.53%で成長します。力強い人口増加、急速な都市化、可処分所得の上昇が、特に時間に追われる都市生活者の間で、食事代替品としての便利なスナックの普及を加速させています。進行中の「スナック化」は、ジェネレーションZとミレニアル世代にアピールするプレミアム・機能性・フレーバー重視のイノベーションを多数生み出す一方、競争力のある価格設定が価格志向の家庭における中核的な販売量の底堅さを維持しています。デジタルコマースは、密集した都市回廊の消費者へのアクセス障壁を低下させ、デジタルネイティブブランドと多国籍企業に対して追加的な購買機会を獲得する均等な機会を提供しています。同時に、メーカーはパームオイルとポテトの価格変動によるコスト圧力に直面しており、地域全体で勢いを増しているナトリウムおよび糖分削減に関するより厳格な規制への対応も迫られています。
主要レポートのポイント
- 製品タイプ別では、チップス・クリスプ系スナックが2025年の東南アジアのセイボリースナック市場シェアの38.13%を占めてトップとなり、フルーツ・野菜スナックは2031年までに年平均成長率12.50%を記録すると予測されています。
- フレーバープロファイル別では、クラシック/塩味が2025年の東南アジアのセイボリースナック市場シェアの52.07%を占めてトップとなり、フレーバー系は2031年までに年平均成長率10.81%を記録すると予測されています。
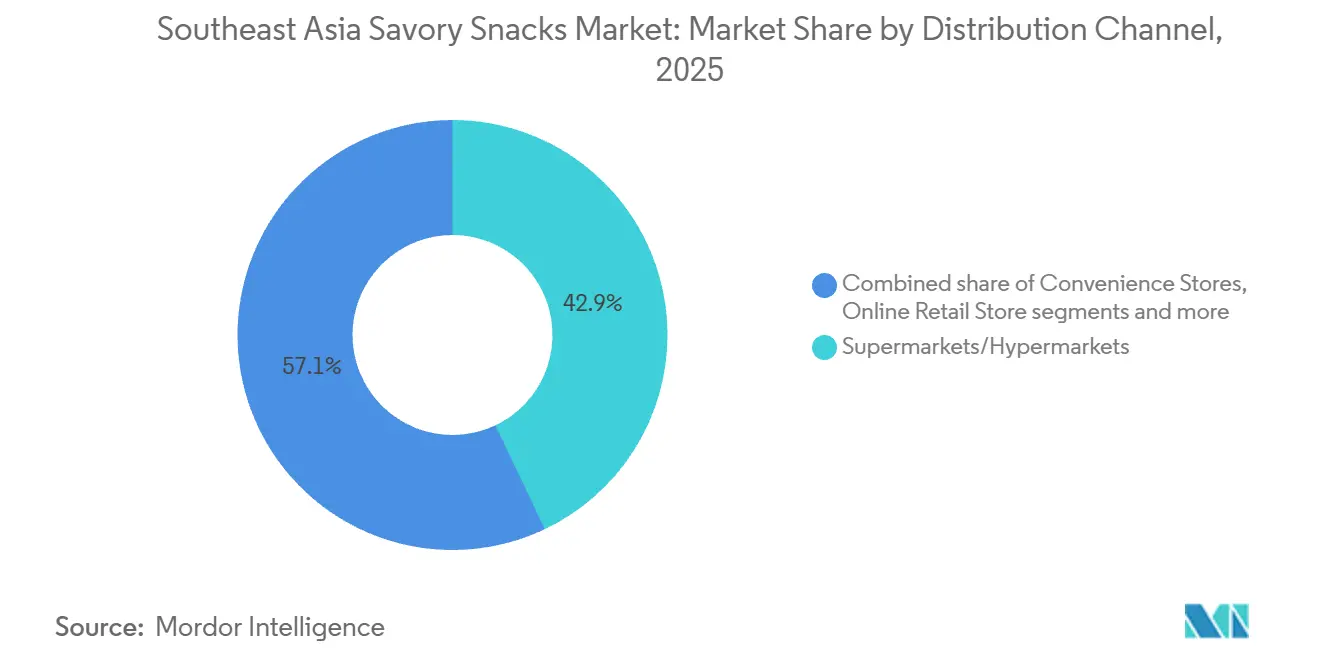
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年の東南アジアのセイボリースナック市場規模の42.94%を占め、オンライン小売は2026年から2031年にかけて年平均成長率11.45%で拡大すると予測されています。
- 地域別では、インドネシアが2025年の東南アジアのセイボリースナック市場において34.11%の売上シェアを維持し、ベトナムは2026年から2031年にかけて年平均成長率14.32%で最も成長の速い国になると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インドネシア、ベトナム、フィリピンにおける急速な都市化と近代的小売業の成長 | +2.6% | インドネシア、ベトナム、フィリピン | 中期(2〜4年) |
| タイとシンガポールが主導する健康志向の製品改良(ナトリウム・油分削減) | +2.1% | タイ、シンガポール(マレーシアへの波及あり) | 中期(2〜4年) |
| ジェネレーションZを取り込む地元料理フレーバーのイノベーション(サンバル、トムヤム、ドリアン) | +1.6% | タイ、インドネシア、マレーシア、シンガポール | 短期(2年以内) |
| インドネシアとベトナムにおける国内押出機設備の拡張による価格低下 | +1.9% | インドネシア、ベトナム | 中期(2〜4年) |
| 電子商取引とクイックコマースの物流整備による都市部のスナック需要拡大 | +2.3% | シンガポール、タイ、マレーシア、フィリピン | 短期(2年以内) |
| タイとマレーシアにおける観光回復による外出先での販売増加 | +1.3% | タイ、マレーシア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インドネシア、ベトナム、フィリピンにおける急速な都市化と近代的小売業の成長
東南アジア、特にインドネシア、ベトナム、フィリピンにおける急速な都市化は、地域のセイボリースナック市場の成長を大きく牽引しています。世界銀行が報告する都市化率は、インドネシアが58.57%、ベトナムが39.48%、フィリピンが48.28%となっています。都市生活への人口動態的シフトにより、消費者の間で便利なすぐに食べられるスナックへの需要が高まっています[1]出典:世界銀行、「都市人口(総人口に占める割合)」、data.worldbank.org。さらに、スーパーマーケットやハイパーマーケットなどの近代的な小売業態が製品へのアクセスを向上させ、都市消費者の変化するニーズに対応しています。また、コンビニエンスストアの着実な増加を含む地域の小売インフラの急速な拡大も市場成長を牽引しています。例えばインドネシアでは、コンビニエンスストアの数が2021年の39,714店から2023年には46,118店に増加しました。こうした動向が東南アジアのセイボリースナック市場の拡大を促進しており、都市消費者は見つけやすい多様なスナックをますます好むようになっています。
タイとシンガポールが主導する健康志向の製品改良(ナトリウム・油分削減)
タイとシンガポールは、ナトリウムと油分の含有量を削減することで、東南アジア市場においてセイボリースナックの健康化をリードしています。これらの取り組みは、タイの「ヘルシーチョイス」ロゴプログラムやシンガポールの「ヘルシーチョイスシンボル」キャンペーンなどの政府の健康推進施策を支援し、メーカーがより健康的なスナックを提供するよう促しています。シンガポールの健康促進委員会(HPB)は、「ヘルシーチョイスシンボル」を取得したスナックが消費者の間で人気を集め、市場成長を牽引していると報告しています。同様に、タイ保健省は積極的にナトリウム削減戦略を推進し、2025年までにナトリウム摂取量を30%削減することを目標としています。こうした政府主導の取り組みは、地域における製品イノベーションと製品改良のトレンドに大きな影響を与えています[2]出典:疾病管理局、「政府が塩分摂取量30%削減に向けた取り組みを開始」、bangkokpost.com。
地元料理フレーバーのイノベーション(サンバル、トムヤム、ドリアン)によるジェネレーションZの取り込み
サンバル、トムヤム、ドリアンなどの伝統的なフレーバーの人気が高まり、東南アジアのセイボリースナック市場の成長を後押ししています。これらのフレーバーは特に、ユニークで本格的な味を求めるジェネレーションZの消費者に人気があります。東南アジア各国政府も地元の食文化遺産の普及を支援しています。例えば、マレーシア観光芸術文化省はサンバルをマレーシアを代表するフレーバーとして世界的に普及促進しています。同様に、タイ国際貿易振興局はトムヤムを強い世界的ポテンシャルを持つ重要な輸出品として位置づけています。こうした取り組みと、冒険的なフレーバーへのジェネレーションZの関心の高まりが、地元の味にインスパイアされたセイボリースナックを投入するメーカーにとって絶好の機会を生み出し、この高まる需要に応えています。
タイとマレーシアにおける観光回復による外出先での販売増加
タイとマレーシアにおける観光業の回復は、特にセイボリースナック市場において外出先での販売成長を大きく牽引しています。タイ観光スポーツ省によると、同国は2024年に3,500万人以上の外国人観光客を迎え、パンデミックによる落ち込みから大幅に回復しました[3]出典:タイ観光スポーツ省、「タイ王国は2024年に3,500万人を迎えた」、bangkokpost.com。2023年にはマレーシア観光芸術文化省(MOTAC)の報告によると、マレーシアは約1,610万人の観光客を迎えました。観光客数の増加により、旅行者に便利なセイボリースナックのような持ち運びやすくすぐに食べられる食品への需要が高まっています。タイの「ビジット・タイランド・イヤー2023:アメージング・ニュー・チャプターズ」やマレーシアの「マレーシア・トゥルーリー・アジア」などの政府キャンペーンも観光業の復活を後押ししています。これらの取り組みが国内外の旅行者を引き付け、外出先向けスナック製品の販売増加につながっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 東南アジア全域の気候変動によるパームオイルとポテトの価格変動 | -1.6% | インドネシア、マレーシア、タイ、ベトナム | 中期(2〜4年) |
| インドネシアとマレーシアにおけるハラール認証のリードタイム長期化による製品投入の遅延 | -1.3% | インドネシア、マレーシア | 短期(2年以内) |
| シンガポールとフィリピンにおける塩分・糖分税の提案によるマージン圧迫 | -1.0% | シンガポール、フィリピン(タイへの拡大の可能性あり) | 中期(2〜4年) |
| 第2層都市以遠へのリーチを制限する農村部の分断した流通ネットワーク | -1.9% | インドネシア、フィリピン、ベトナム、ミャンマー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
東南アジア全域の気候変動によるパームオイルとポテトの価格変動
東南アジアの気候変動により、セイボリースナックの製造に不可欠な原材料であるパームオイルとポテトの価格が不安定になっています。これらの価格変動は、製造コストを直接押し上げ、メーカーの利益率を圧迫するため、東南アジアのセイボリースナック市場にとって大きな課題となっています。洪水、干ばつ、高温などの異常気象が原材料価格を予測困難にし、価格設定とサプライチェーンの安定維持を困難にしています。主要原材料のコスト上昇により、メーカーは追加費用を自社で負担するか、消費者への価格転嫁を余儀なくされ、需要が低下する可能性があります。この不安定性は生産を混乱させるだけでなく、長期的な計画や投資を困難にし、地域市場の成長を鈍化させています。
インドネシアとマレーシアにおけるハラール認証のリードタイム長期化による製品投入の遅延
東南アジアのセイボリースナック市場において、インドネシアとマレーシアはハラール認証のリードタイムの長期化を主な原因とする製品投入の遅延という課題に直面しています。これらの遅延は製品展開を混乱させるだけでなく、市場参入戦略を妨げ、これらの市場を狙う企業の収益創出を後退させています。ハラール認証がイスラム教徒が多数を占めるこれらの国々における食品に義務付けられていることを考えると、市場ダイナミクスの形成における重要性は計り知れません。厳格な規制審査と広範な文書化を伴う認証プロセスが遅延をさらに助長しています。企業はこれらの要件を満たすために追加のリソースと時間を費やすことを余儀なくされ、運営コストが膨らみ、変化する消費者ニーズへの対応が遅れています。その結果、ハラール認証のリードタイムの長期化はサプライチェーンのボトルネックを生み出し、東南アジアのセイボリースナック市場の成長ポテンシャルを阻害しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フルーツスナックが従来カテゴリーを変革2025年、チップス・クリスプ系スナックは市場の38.13%という大きなシェアを占めました。この強固な地位は、消費者のこれらのスナックに対する長年の嗜好と、容易に入手できる広範な流通ネットワークによるものです。これらのスナックは利便性と親しみやすさから人気の選択肢となっています。さらに、企業が定期的に新フレーバーや革新的な製品を投入することで、チップス・クリスプ系スナックの魅力が維持され、競争の激しいスナック市場でのトップ地位を保っています。
一方、フルーツ・野菜スナックは東南アジアのセイボリースナック市場において急成長セグメントとなっています。これらのスナックは予測期間中に市場全体の成長を上回る年平均成長率12.50%で成長すると予測されています。この成長は、消費者がより健康的で栄養価の高いスナックへとシフトしていることを示しています。この変化は、健康意識の高まりと天然素材への嗜好によって牽引されています。植物性食品の人気とプレミアム・オーガニックスナックの入手しやすさもこのセグメントを後押ししています。フルーツ・野菜スナックの急成長は、将来的に市場トレンドを変え、新製品や市場拡大の機会を生み出すポテンシャルを示しています。


フレーバータイプ別:
クラシック/塩味が主導、フレーバー系が加速2025年、クラシック・塩味フレーバーは東南アジアのセイボリースナック市場で最も人気が高く、市場シェアの52.07%を占めました。これは、地域の消費者が伝統的で親しみのある味を好むことを示しています。これらのスナックは入手しやすく、手頃な価格で、あらゆる年齢層に親しまれているため人気があります。メーカーも競争力を維持するために製品の品質とパッケージングを改善しています。クラシック・塩味スナックは汎用性が高く、飲み物と合わせたり、社交的な集まりで提供されることが多く、需要をさらに高めています。
フレーバー系スナックは2031年まで年平均成長率10.81%で成長すると予測されており、新しくエキサイティングなフレーバーへの需要の高まりが牽引しています。西洋フレーバーやフュージョンフレーバーの人気の高まりと、プレミアムスナックのトレンドがこの成長を後押ししています。企業は健康志向の消費者のニーズに応えるため、ユニークなフレーバーの組み合わせとより健康的な代替品の開発に取り組んでいます。さらに、電子商取引と組織化された小売業の成長により、フレーバー系スナックが東南アジア全域でより入手しやすく、認知度が高まっています。
流通チャネル別:
デジタルトランスフォーメーションがアクセスを再構築2025年、スーパーマーケットとハイパーマーケットは東南アジアのセイボリースナック市場の42.94%のシェアを占めました。この成功は、販売チャネルの統合、ロイヤルティカードデータの活用、通路端部への魅力的な陳列などの戦略によって牽引されました。これらの店舗は一か所で幅広いスナック製品を提供し、さまざまな顧客の嗜好に対応して買い物の利便性を高めています。その強固な存在感は、幅広い顧客層を対象とするスナックメーカーにとって重要な流通チャネルであることを示しています。さらに、店内プロモーションとスナックブランドとのパートナーシップにより、スーパーマーケットとハイパーマーケットの魅力が高まり、買い物客とサプライヤーの双方にとって最有力の選択肢となっています。
オンライン小売は年平均成長率11.45%で成長すると予測されており、従来の実店舗を大きく上回るペースです。この成長は、インターネット利用者の増加、電子商取引プラットフォームの人気の高まり、宅配の利便性によって促進されています。オンライン小売業者はパーソナライズされたマーケティングと競争力のある価格を提供することで顧客を引き付けています。オンライン小売の急成長は、東南アジアにおけるセイボリースナックの流通における役割の拡大を示しています。さらに、電子商取引プラットフォームにおけるデジタル決済システムとAIベースのレコメンデーションの活用が購買体験を向上させ、このチャネルのさらなる成長を牽引しています。
地域分析
インドネシア塩味スナック市場
2025年、インドネシアは東南アジアの塩味スナック市場において34.11%のトップシェアを占めています。この優位性は、2億7,000万人を超える大規模な人口と急速に拡大する中間層によって支えられています。同国の広大な消費者基盤は、メーカーが事業を拡大し、規模の経を通じてコストを削減することを可能にしています。国内押出成形機の生産能力の拡大により、製造コストがさらに低下し、メーカーはさまざまな所得層の消費者を引き付ける手頃な価格を提供できるようになっています。手軽に食べられるパッケージスナックへの需要の高まりは、都市部と農村部の両方で市場リーチを拡大しています。さらに、インドネシアは強固な流通ネットワークと国内外の企業の存在から恩恵を受けており、地域におけるトップの地位を確固たるものにしています。
ベトナム塩味スナック市場
ベトナムは地域内で最も成長の速い市場となりつつあり、2026年から2031年にかけてのCAGRは14.32%と予測されており、地域平均を上回っています。この成長は、可処分所得の増加、都市化、そしてハノイやホーチミン市などの主要都市を超えた近代的な小売業の普及によって支えられています。小規模都市への小売店舗の拡大により、製品へのアクセスが向上しています。同時に、若年層の嗜好の変化により、新しく革新的なスナックの選択肢への需要が高まっています。食品・飲料産業への外国投資を誘致するための政府の取り組みも、新規企業の市場参入を促し、競争を激化させ、成長を牽引しています。
タイ塩味スナック市場
タイは、特に健康志向スナックやユニークなフレーバーにおけるイノベーションに注力しながら、成熟した市場とのバランスを保っています。同国の確立されたスナック市場は、プレミアムかつ健康意識の高い製品に対して高い認知度と関心を持つ消費者から恩恵を受けています。タイのメーカーは、健康的な選択肢への高まる需要に応えるため、砂糖・塩・脂肪を低減したスナックの開発をリードしています。また、タイ国内および輸出市場の両方で人気を集めている、地域の食文化にインスパイアされたユニークなフレーバーのスナックも投入しています。強固なサプライチェーンと高度な製造能力を持つタイは、東南アジアの塩味スナック市場における主要プレーヤーであり続けています。
規制環境
東南アジアにおける惜味スナックの規制要件は、ラベリング、許可される添加物、および食品安全管理システムに関して厳格化が進んでいる。ASEANは、ASEAN食品安全規制フレームワークを通じて調和を進めており、食品添加物の最大使用レベルに関するASEAN附属書の更新(2025年4月)などが含まれる。
国レベルでは、シンガポールがコンプライアンス規律における主要な参照市場となっている。シンガポール食品庁は2025年食品(改正)規則を2026年1月30日に施行し、プレパッケージ食品のラベリングに関する新規および改訂要件を導入した。これはモダントレードおよびeコマースを通じて販売するスナックブランドのパック再設計およびアートワークのリードタイムに影響を与える。ベトナムもまた、加工食品に対するより厳格で文書集約的な市場アクセスへと移行している。2026年第46/2026/ND-CP号政令(2026年1月26日付、2026年4月16日施行)は、省庁の責任を明確化し、食品事業者に対して独立した管理システム認証(HACCP、ISO 22000、FSSC 22000など)に加えて食品安全適格証明書(ATTP)の保有を求めており、後者はもはや必須許可の代替とならない。これにより、チップス、押出成形スナック、その他の包装惜味カテゴリーを供給する製造業者および輸入業者のコンプライアンス業務負荷が増加し、各市場において標準化された品質システムおよび規制対応済みのパッケージングと表示裏付けの価値が高まっている。
バリューチェーン分析
東南アジアの惜味スナックのバリューチェーンは、ジャガイモ、パーム油その他の食用油、穀物、ナッツ、調味料などの原材料から始まる。加工工程には、フライ、ベーキング、押出成形および膨化、乾燥が含まれ、その後に味付けとパッケージング、そして最終的にモダントレード、コンビニエンスストア、急成長中のオンラインチャネルを通じた流通が続く。
製造能力とサプライヤーの生態系は、タイの東部臨海地域、ベトナムのホーチミン市およびハノイ回廊、インドネシアのジャワなど、確立された産業クラスターに集中しており、これらの地域では受託加工業者、包装コンバーター、サードパーティ物流業者が市場投入までの時間短縮を助けている。特にパーム油とジャガイモといった主要原材料の上流での価格変動は、主要なチップスおよびクリスプ系セグメントにおいて依然として繰り返し発生するコストおよび調達上の課題である。ミッドストリームおよびダウンストリームでは、物流パフォーマンスと原料・調味料の供給品質が、包装製品の実行力を左右する。2026年6月、ofi(オラム・フード・イングリディエンツ)はWNCキャピタルホールディングスとの合弁事業を設立し、ofiフィリピン・ブレンズを立ち上げた。これには2026年第4四半期の稼働開始を予定するブラカン新拠点が含まれ、惜味調味料およびドライミックスを生産し、スナックメーカー向けの風味システムのローカライゼーションの迅速化を支援する。CJ第一製糖の2025年12月におけるCPアクストラ(CPグループ)との提携は、タイ、マレーシア、フィリピン全域における惜味スナックを含むK-フード製品の流通拡大を目指している。同時に、インドネシアのタンジュンプリオク港とタイのレムチャバン港における港湾混雑は、輸入特殊包装フィルムの陸揚げコストを引き上げるボトルネックとして指摘されており、製造業者に対して代替サプライヤーの資格認定やパック構造の簡素化を促す要因となっている。
競合環境
東南アジアのセイボリースナック市場では、多国籍企業と地元企業の双方が積極的に競争しており、競争はバランスが取れています。グローバル企業はその規模、国際的なリーチ、イノベーションを活用して、変化する消費者の嗜好に合ったプレミアム製品を提供しています。一方、地元企業は強固な流通ネットワークと地域の味に対する深い理解を活かして市場ポジションを維持しています。企業は一般的に2つの主要戦略を採用しており、一方は健康上のメリットとユニークなフレーバーを持つプレミアム製品の開発に注力し、もう一方は幅広い顧客層にリーチするための手頃な価格と入手しやすさを確保しています。
新興企業はデジタルファーストのアプローチを活用し、従来の流通上の課題を回避して消費者と直接つながることで市場を変革しています。これらの企業は電子商取引とソーシャルメディアを活用して独自のポジションを確立しています。これに対応して、既存のプレーヤーはテクノロジーを採用し、パーソナライズされたマーケティングとロイヤルティプログラムを通じた顧客エンゲージメント向上のためのツールに投資しながら、サプライチェーンの効率化も進めています。これらの技術的進歩は、急速に変化する市場での競争力維持に不可欠です。
飲料メーカーなど他業界からの企業がスナック市場に参入するにつれ、競争も激化しています。これらの企業は既存の流通ネットワークと強いブランド評価を活用して、さまざまな場面でのスナック需要の高まりに対応しています。スナック製品と飲料製品を組み合わせることで、市場プレゼンスと収益の拡大を目指しています。他業界からの参入は競争をさらに激化させ、既存のスナック企業に市場シェアを守るためのイノベーションと適応を迫っています。
東南アジアのセイボリースナック産業リーダー
Mondelēz International
PepsiCo Inc.
Universal Rubina Corporation
Kellanova
PT Garudafood Putra Putri Jaya Tbk
- *免責事項:主要選手の並び順不同
東南アジア塩味スナック市場
- PepsiCo Inc.
- Mondelez International
- Teck Huat & Co. Pte Ltd
- Universal Robina Corporation
- Kellanova
- Calbee Inc.
- GarudaFood Putra Putri Jaya Tbk
- Tao Kae Noi Food & Marketing PCL
- Monde Nissin Corp.
- Want Want Holdings Ltd.
- VinaMit JSC
- J&D Food Industries Sdn Bhd
- Thai Snack Foods Co., Ltd
- Srisan Food Co., Ltd.
- Orang Tua Group
- Kameda Seika Co.
- PT Sekar Laut Tbk
- Liwayway Holdings (Oishi)
- Mamee-Double Decker (M) Sdn Bhd
- PT Mayora Indah Tbk

市場機会と将来展望
健康およびコンプライアンス主導の改良は、惜味スナック全体において明確な空白領域であり、特に減塩または減油処方への再構成、およびパッケージ前面表示や規制精査に適合するよりクリーンな原材料配合において顕著である。政府主導のプログラムも商業的に有意なパスウェイを提供している。シンガポールのヘルシーチョイス・シンボルおよびタイのヘルシーチョイス・ロゴプログラムは、再構成された製品に対する小売業者および購買者の視認性を強化しており、一方で2026年1月30日に発効したシンガポールのラベリング要件は、正確な栄養パネル、原材料表示、パック表示に対するプレミアムを高めている。ベトナムの2026年第46号政令(2026年4月16日施行)の下でのより厳格な許可・認証制度も同様に、標準化された食品安全システムと強固な文書管理を有する製造業者を優位に置き、組織化された事業者およびコンプライアンス水準の高い受託製造業者に利益をもたらす。
地域全体の食品生態系におけるデジタル化と産業高度化は、スナックメーカーがモダントレードおよびオンラインチャネル向けのスループット、トレーサビリティ、サービスレベルを向上させる追加的な余地を生み出している。シンガポールは2026年2月に、地元食品製造業者の技術導入を加速するために刷新された食品製造業デジタルプランを立ち上げ、自動受注管理やビジョンベースの品質検査といったツールの導入を支援した。ベトナムおよびタイにおける多国籍企業の投資も、同地域の生産・流通拠点としての役割を強化している。例えば、サントリーペプシコは2026年7月、ベトナムのタイニン省に3億米ドルの工場を開設し、自動化倉庫を備えることで、現地サプライチェーンにおける自動化導入の規模を示した。これらの動きは、対応力、パッケージング形態、ポートフォリオのローカライゼーションに関する競争基準を設定し、モダンリテールおよびクイックコマースが対応する高密度都市回廊におけるプレミアムおよび風味重視のスナックの拡大を支えている。
Recent Industry Developments in 東南アジア塩味スナック市場
- 2026年7月:サントリーペプシコは、アジア初の完全自動化倉庫を含む3億米ドルの工場をベトナム・タイニン省に開設した。この投資は、中核的なASEAN生産回廊における高速・高サービスの製造・物流能力を強化し、包装食品およびスナックポートフォリオの補充・供給可能性の基準を高めるものである。
- 2025年11月:ペプシコは、ベトナム・ニンビン省において約8,900万〜9,000万米ドルの食品工場を開設し、年間25,000トン超のスナック生産能力を有し、バイオマスボイラーや太陽光エネルギーなどの自動化と持続可能性の特徴に重点を置いている。この拠点は現地のスナック生産量を拡大しつつ、ベトナムから近隣市場への地域流通を支援している。
- 2024年5月:モンデリーズ・インターナショナルは、500万米ドル超の投資により支えられた地域向けビスケット・ベイクドスナック・ラボおよびイノベーションキッチンをシンガポールに開設した。このハブは、東南アジアおよび近隣アジア太平洋市場向けの製品開発とローカライゼーションを加速し、風味、テクスチャー、パック形態におけるイノベーションサイクルの迅速化を支えている。


東南アジア塩味スナック市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場とは東南アジア全域で消費される惜味スナックの小売およびフードサービス販売価値を指し、米ドルで計上され、間食として購入される主流の塩味・スパイシー系スナック形態を対象とする。
対象範囲外:甘味スナックおよび菓子類、フレッシュベーカリー製品、完全代替食製品は、本市場規模算定には含まれない。
セグメンテーション概要
- 製品タイプ別
- チップス・クリスプ系スナック
- ポテトチップス
- トルティーヤ・コーンチップス
- 米・豆類ベースチップス
- マルチグレインチップス
- 海藻・海洋系クリスプ
- ナッツ・種子・トレイルミックス
- フルーツ・野菜スナック
- ポップコーンスナック
- ミート・ジャーキースナック
- 押出・パフスナック
- その他の製品
- チップス・クリスプ系スナック
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売業者
- その他の流通チャネル
- フレーバープロファイル別
- クラシック塩味/プレーン
- フレーバー系
- 国別
- インドネシア
- マレーシア
- ベトナム
- タイ
- フィリピン
- ミャンマー
- シンガポール
- その他の東南アジア
データソース、市場規模算定、および検証
文献調査
文献調査は、東南アジア全体における需要と供給の明確な構図を構築することから始まり、スナックカテゴリーおよび国別カバレッジの整合性を保つ。通常、地域内の国家統計局、UN Comtrade貿易データ、主要作物原材料(ジャガイモ、トウモロコシ、パーム油の代理指標など)のFAOSTAT、世界銀行のマクロ指標、および規制上の背景に関連する食品安全・ラベリング当局といった公的統計および参考データを参照する。
その後、製造業者およびブランド所有者の開示情報、企業の年次報告書および投資家向け資料、小売業者の発表、ならびに発売・価格に関する信頼できる報道内容を用いてモデルを構築する。企業財務・インテリジェンス向けの有料サブスクリプションを利用して収益の正規化や所有権変更の追跡を行い、出荷レベルの輸出入データベースを選択的に使用して、包装スナック製品の貿易フローの整合性を確認する。このリストは網羅的なものではなく、データ収集、仮定の検証、未解決事項の明確化のために他の多数の公開情報源も使用された。
一次インタビューおよび調査
一次調査は、製造業者、流通業者、モダントレードのバイヤー、原材料および包装関係者など、カテゴリーの意思決定に近い立場の人々を対象に、机上調査による仮定を検証するために用いられる。本市場が多国間市場であることから、より大規模なASEAN需要拠点と小規模市場との間でインプットのバランスを取り、最終的な総計を確定する前にペネトレーション、価格帯、チャネルミックスを調整するためにフィードバックを活用する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:28% | 経営層(CXO):13% |
| ミドルティア:57% | 機能・事業部門リーダー:36% |
| 小規模プレーヤー:15% | マネージャー:51% |
市場規模算定と予測
市場規模算定は、人口、スナッキングの発生率、および1人当たりスナック支出を国別に再構築し、チャネル重みを適用した後に東南アジア全体へ集計するトップダウン方式で構築されている。数値の妥当性を確保するため、サンプル抽出したブランド価格帯に観測されたパックサイズおよび予想される販売速度を乗じるといった選択的なボトムアップ近似によって出力を確認し、その後、流通業者および小売業者チャネルによる検証を行う。
モデルで使用される主要な入力には、都市化および所得動向、モダントレードおよびeコマースの拡大率、価格・パックサイズ構造、原材料コストに連動した価格変動(食用油やジャガイモなど)、およびチップス、押出成形スナック、ナッツ・シード、クラッカー間のミックスシフトが含まれる。国別データが不均一な場合、類似市場からの代替指標を用いてギャップを補い、その後インタビューフィードバックと照合することで最終値の現実性を確保する。
予測にあたっては、価格上昇、量的成長、チャネルシフトに関する異なる仮定を反映するシナリオ分析を用い、大多数の一次回答者が有力とみなす道筋に基づいて中心シナリオを選定する。
データ検証と更新サイクル
検証は複数回のパスで実施され、スナック食品の貿易動向、原材料の方向性、消費者支出の成長といった独立した指標と総計を相互確認し、ストーリーと数値が整合しているかを確認する。異常値は国別およびカテゴリー別に検証され、変動が説明できない場合は仮定を見直し、追加のフォローアップコールを実施する。
承認前に、モデルおよび報告書は複数段階のアナリストレビューを経て、定義、通貨処理、時系列の整合性を確保する。本レポートは年次で更新され、価格、規制、またはチャネル構造に重大な変化をもたらす事象が発生した場合には中間更新が行われ、最終的な納品前レビューを経てクライアントに最新の視点を提供する。
Mordor Intelligenceの東南アジア惜味スナック市場規模と他社公表推計との比較
東南アジアの惜味スナックに関する公表市場規模は、対象期間が同様に見えても、製品リストや販売チャネルの取り扱いが必ずしも同一でないため、情報源間で異なる場合がある。通貨のタイミング、基準年の選定、価格上昇の反映方法もこの差を広げる要因となる。
実務上、最大の差異は通常、伝統的な食料品店やフードサービスが計上されているか、また甘味ビスケットやより広範なスナック食品といった隣接カテゴリーが惜味カテゴリーの総計に混合されているかによって生じる。もう一つの要因は平均販売価格の構築方法であり、一部の推計は地域全体に一律の価格上昇を適用する一方、他の推計は国別・パックサイズ別に調整し、更新頻度も異なる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 9.71 B (2026) | |
| 地域コンサルティング会社A | USD 7.89 B (2024) | より早い基準年とより長い終端の時間軸を使用しており、一部の箇所では製品範囲がより広く見えることから、総計を集計する際に惜味と隣接スナックカテゴリーの扱いが変わる可能性がある。 |
| 業界出版社B | USD 10.20 B (2026) | より広範なスナック定義を適用している可能性が高く、より多くの伝統的・民族的バリエーションを取り込み、チャネルカバレッジの扱いも異なる可能性があり、同一年における計上値を引き上げる可能性がある。 |
表中の差異は、主に惜味スナックに何が含まれるか、およびASEAN市場全体でチャネルと価格帯がどのように適用されているかを反映しており、市場規模は明確な国別カバレッジおよびカテゴリー定義に紐づいたままとなっている。これがMordor Intelligenceが本レポートで採用している具体的なアプローチである。


レポートで回答される主要な質問
東南アジアのセイボリースナック市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
東南アジアのセイボリースナック市場は2026年に97億1,000万米ドルと評価されており、年平均成長率10.53%で2031年までに160億2,000万米ドルに達すると予測されています。
東南アジアのセイボリースナック市場において最も急速に拡大している製品セグメントはどれですか?
フルーツ・野菜スナックは東南アジアのセイボリースナック市場において最も成長の速いカテゴリーであり、消費者が天然で栄養価の高い選択肢に引き寄せられる中、2031年まで年平均成長率12.50%で拡大しています。
電子商取引は東南アジアのセイボリースナック市場の将来の成長においてどの程度重要ですか?
オンライン小売は東南アジアのセイボリースナック市場において最もダイナミックなチャネルであり、1時間以内に衝動買い注文を処理するクイックコマースプラットフォームのおかげで、2026年から2031年にかけて年平均成長率11.45%を記録すると予測されています。
2026年から2031年にかけて東南アジアのセイボリースナック市場の需要の主要エンジンとなる国はどこですか?
ベトナムは東南アジアのセイボリースナック市場において最も成長の速い国別セグメントとなる見込みであり、所得の上昇、都市化、ハノイとホーチミン市を超えた近代的小売業の拡大によって牽引される年平均成長率14.32%が予測されています。
最終更新日:



