
Mordor Intelligenceによるシンガポール植物性食品・飲料市場分析
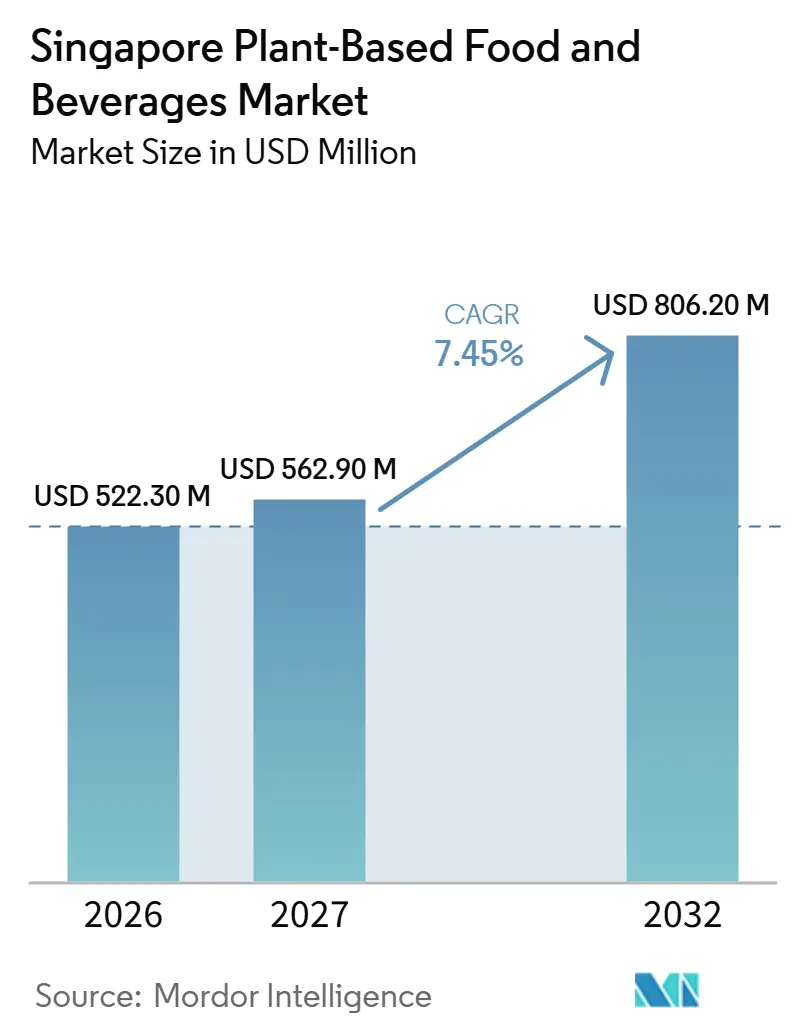
シンガポール植物性食品・飲料市場規模は2026年に5億2,230万米ドルと評価され、2027年の5億6,290万米ドルから2032年には8億620万米ドルに達すると推定され、予測期間(2027年〜2032年)のCAGRは7.45%です。
シンガポールでは、食料品へのアクセスが日常の食品購買において選択的な植物性代替品の利用をもたらしており、その魅力は味と価値によって決まります。公的な研究支援は、原材料開発と商業製品ニーズを結びつけることで、処方の選択肢を広げることができます。サプライヤーは、認知度の高い植物性原料と特定の栄養プロファイルを組み合わせた、焦点を絞った肉代替品および飲料ポートフォリオで対応できます。商業的な試練は、完成した代替品が、それが置き換える食事や飲み物の中で説得力のある味と価値のトレードオフを提供できるかどうかにあります。
主要レポートのポイント
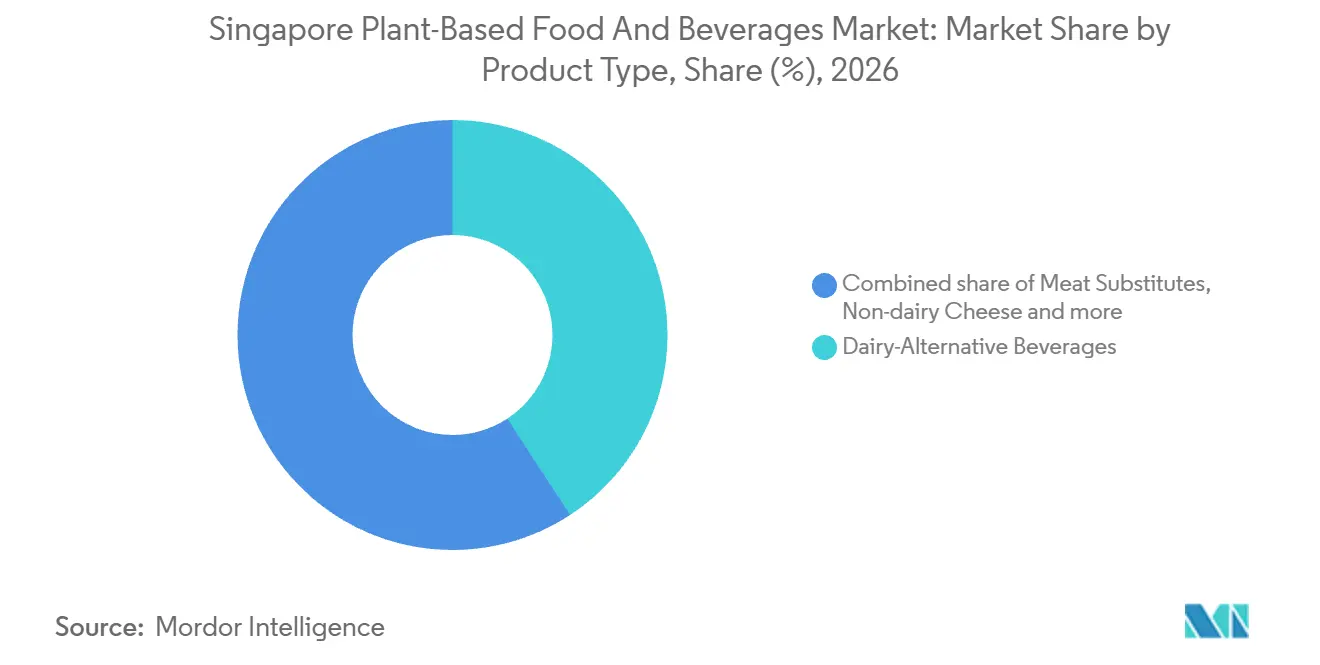
- 乳製品代替飲料は2026年のシンガポール植物性食品・飲料市場シェアの40.78%を占め製品タイプをリードし、肉代替品は2027年〜2032年にCAGR 10.5%で最も成長の速いセグメントになると予測されています。
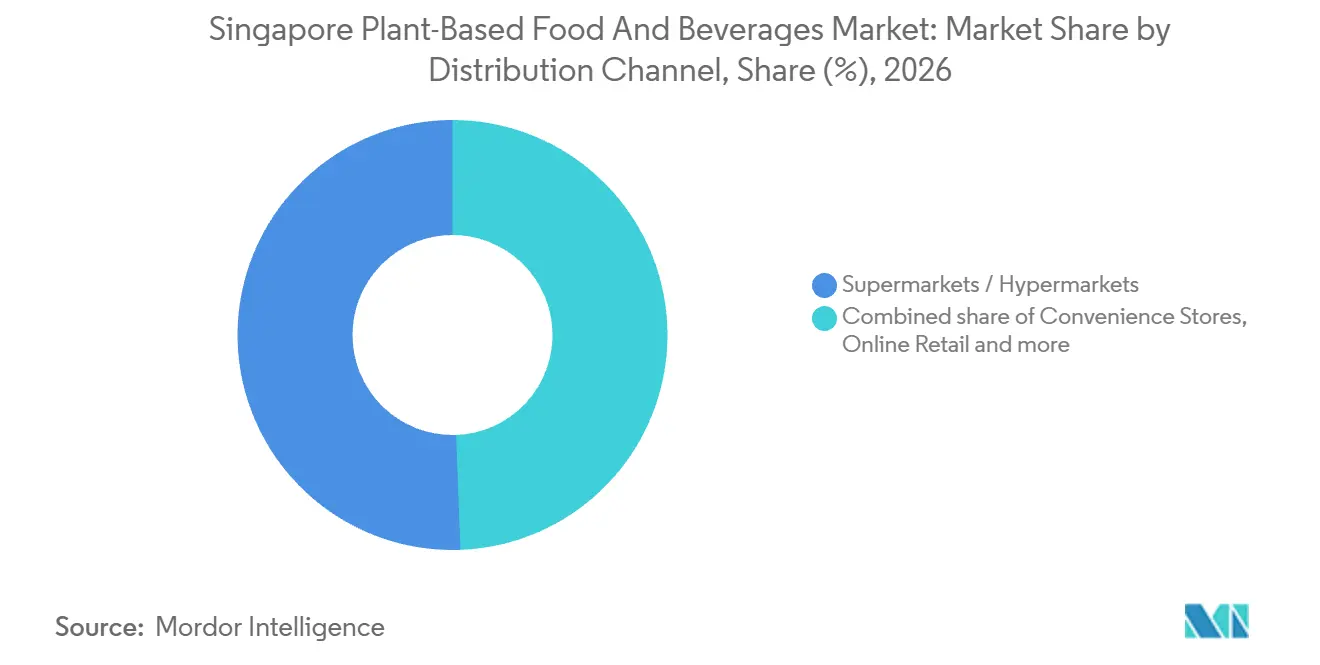
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年のシンガポール植物性食品・飲料市場規模の50.59%のシェアを占め、オンライン小売は2027年〜2032年にCAGR 13.6%で最も成長の速いセグメントになると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フレキシタリアンおよびヘルスコンシャスな消費者層の拡大 | +3.2% | 全国 | 短期(2年以内) |
| 代タンパク質に対する政府の食料安全保障推進策 | +2.7% | 全国 | 中期(2〜4年) |
| スーパーマーケットおよびクイックコマースの棚拡大 | +2.4% | 全国 | 短期(2年以内) |
| 代替乳製品スタートアップを引き付ける精密発酵研究開発インセンティブ | +1.6% | 全国 | 長期(4年以上) |
| おからや使用済み穀物のゼロウェイスト有効活用による新SKU創出 | +0.8% | 全国 | 中期(2〜4年) |
| 輸入パイプラインを整備するカナダ・シンガポール・アジア太平洋市場参入プログラム | +0.5% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フレキシタリアンおよびヘルスコンシャスな消費者層の拡大
一部の動物性食品のみを置き換えようとする購買者にとって、有用なオファーは馴染みのある食事や飲用の機会に対応する製品です。査読済みのシンガポール調査では、植物性タンパク質が、マイコプロテイン、培養肉、昆虫由来タンパク質を含む4種類の代替タンパク質の中で最も受け入れられやすいことが判明しました。親しみやすさ、ポジティブな味への期待、および健康的であるという認識が受容と関連していました。植物性飲料や肉代替品は、既存の食事の中でこれらの要素に対応しながら、食事の残りの部分を個人の選択に委ねることができます。健康的なポジショニングだけでは味への期待という問題が未解決のままとなるため、認知度の高い用途と処方は受容への補完的なルートとなります。
代替タンパク質に対する政府の食料安全保障推進策
政府の研究支援は、個々のサプライヤーが独自に開発または取得する必要がある能力を支援することで、植物性製品開発の商業的実現可能性を高めることができます。2026年2月の書面による回答において、持続可能性・環境省は、シンガポール食品庁が2024年以降21件の複数年にわたる研究開発プロジェクトを授与したと報告しました。[1] これらのプロジェクトは、高等教育機関および研究機関において、代替タンパク質のプロセス開発、栄養、および機能性の能力を構築します。この広範な分野における植物性開発者にとって、加工技術の進歩は原材料のコンセプトを再現可能な食品に転換するのに役立ちます。栄養および機能性研究はまた、特定の用途によって差別化された処方の開発にも役立ちます。授与が食品サプライヤーではなく高等教育機関および研究機関に対して行われるため、その恩恵はサプライヤーが得られた手法を採用した後にのみ完成品に届きます。
スーパーマーケットおよびクイックコマースの棚拡大
小売アクセスは、植物性食品への関心を通常の食料品と並んで行われる購買に転換することができます。2025年、FairPrice、RedMart、Cold Storageはシンガポールでさまざまな植物性食品・飲料オプションを取り扱いました。その組み合わせにより、サプライヤーはスーパーマーケットでの買い物とオンライン食料品注文へのルートを得ました。消費者が通常の食事の一部のみを置き換える場合に必要な追加の検索を減らすことができます。ブランドにとっての商業的機会は、代替品が置き換える食品と同じ意思決定の場で代替品を利用可能にすることです。FairPriceとCold Storageが店舗で買い物客にサービスを提供し、RedMartがオンラインでサービスを提供するため、ブランドのリスティングは同じ世帯にリーチするために売り場と注文の両方で維持される必要があります。
代替乳製品スターアップを引き付ける精密発酵研究開発インセンティブ
精密発酵インセンティブは、代替乳製品開発者が新しい処方に活用できる原材料研究に資金を提供します。2025年11月、シンガポール食品庁は、脂質や機能性タンパク質を含む高付加価値原材料に関する研究を市場対応ソリューションに転換するため、精密発酵・持続可能性センターへの追加資金を授与しました。また、代替タンパク質向けオメガ3強化リン脂質の精密発酵研究のために、A*STAR、シンガポール・ポリテクニック、シンガポール国立大学にフューチャーフーズ助成金を授与しました。代替乳製品開発者にとって、この広範な原材料研究は将来の処方における栄養的または機能的特性を特定するための選択肢を生み出すことができます。授与は原材料研究のパイプラインに資金を提供しており、市場需要はそれらの原材料が買い物客が選ぶ完成した乳製品代替品に到達することにかかっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 動物性製品に対するプレミアム価格設定 | -1.7% | 全国 | 短期(2年以内) |
| 味・食感の再現性のギャップ | -1.1% | 全国 | 短期(2年以内) |
| 小規模な国内消費者基盤における飽和リスク | -0.6% | 全国 | 中期(2〜4年) |
| 新規食品と植物性食品のラベリングおよび規制の断片化 | -0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
動物性製品に対するプレミアム価格設定
プレミアム価格は、シンガポールの消費者が植物性食品を動物性製品の代わりに利用できる頻度を制限します。Rakuten Insightの2025年調査では、シンガポールの回答者の51%がコストを植物性代替品を消費しない理由として挙げました。[2] その割合は2024年の45%から6ポイント上昇しました。2026年2月のスーパーマーケット調査では、383グラムのImpossibleチキンナゲットのパケットが約11シンガポールドル(8.64米ドル)で、1キログラムのチキンナゲット袋とほぼ同額でした。チキンナゲットを一度試すだけでなく定期的に置き換える世帯は、毎回の購入でその価格差を負担するため、コストは初回試用よりも繰り返し購入に対してより大きな圧力をかけます。
味・食感の再現性のギャップ
味の再現性は、植物性代替品のサプライヤーが関心を定期的な消費に転換する成功度を制限する可能性があります。Rakuten Insightの2025年シンガポール調査では、植物性代替品を食べない理由を答えた回答者の30%が、代替品がオリジナルほど美味しくないと述べました。この問題は代替品として販売される製品にとって重大であり、その参照点は提案に組み込まれているためです。サプライヤーは、製品が食事の好みを満たす場合でも、食体験そのものを通じてリピート消費を獲得しなければなりません。不満足な比較は、植物性ブランドに、需要を維持するために必要な繰り返しの食事選択なしに試用を生み出すコストを負わせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
飲料規模と肉代替品の成長乳製品代替飲料は2026年のシンガポール植物性食品・飲料市場規模の40.78%のシェアを占めました。最大のセグメントとして、確立された豆乳ブランドや他の植物性原料を包含しています。Fraser and Neaveは2025年の年次報告書でF&N NutriSoyをシンガポールのNo.1豆乳ブランドとして特定しました。この会社帰属のポジションは、豆乳内の確立されたブランドオファリングを示しており、より広い飲料セグメントの一部です。したがって、豆乳に参入するサプライヤーは、同じ植物性原料の中でNutriSoyよりも自社の飲料を選ぶ理由を購買者に与える製品の差別化が必要です。
肉代替品は2027年〜2032年にCAGR 10.5%で最も成長の速いセグメントになると予測されています。2025年7月、Mottainai Food TechはJiro Meatというおから由来の植物性ミンチ肉を、シンガポール食品庁のライセンスのもとで小規模食品事業者向けに受注生産しました。小規模食品事業者への供給は、小売に加えてフードサービスの需要ルートをセグメントに与えます。非乳製品アイスクリームは異なる処方上の制約に直面しており、Oishiの共同オーナーは2026年6月に、ビーガンオプションにはしばしばココナッツやカシューベースが必要で、製造コストと価格が上昇すると報告しました。受注生産の肉代替品供給により、生産者は食品事業者の注文に合わせて生産量を調整でき、拡大を投機的な生産ではなくキッチン需要に結びつけることができます。



流通チャネル別:
スーパーマーケットのリーチとオンライン補充スーパーマーケット/ハイパーマーケットは2026年のシンガポール植物性食品・飲料市場シェアの50.59%を占めました。2025年5月、Oatbedientはそのオーツ麦ミルクパウダーとすぐに飲める飲料がNTUC FairPriceやCold Storageを含むeコマースとスーパーマーケットを通じて入手可能であると報告しました。FairPrice Groupは2026年2月にCNAに対し、約80種類の植物性肉製品を提供しており、過去2〜3年間で需要が減少したと述べました。複数のチェーンにわたる流通は最大セグメントの食料品アクセスを示す一方、FairPriceの観察はその肉品揃えの見通しを限定します。肉代替品サプライヤーは確立された食料品チャネルへのアクセスを得ますが、すでに提供されている代替品に対して棚スペースを獲得しなければなりません。
オンライン小売は2027年〜2032年にCAGR 13.6%で最も成長の速いセグメントになると予測されています。2026年6月、Foodpandaはシンガポールプラットフォームでの食料品注文頻度が2023年以降7%増加したと報告しました。この食料品指標はデジタル食品購買の機会増加を示しており、世帯利用を求めるサプライヤーにとって関連するチャネルメカニズムです。植物性ブランドは、識別可能な食事や飲用の用途を通じてそれらの注文内での地位を競うことができます。機会は既存の食料品サービスを通じた補充であり、製品の選択がより広いプラットフォーム活動がブランド需要になるかどうかを決定します。

地理的分析
都市再開発庁はダウンタウン・コアをシンガポールの経済的・文化的中心として説明しています。一等地のオフィス空間は補完的な用途と居住人口によって支えられています。この組み合わせにより、都市中心部地区は複合用途の環境の中で雇用と居住の両機能を持ちます。オフィス主導の性格は、この環境を近隣センターの住宅地区の文脈と区別します。
シンガポールの近隣センターは住宅地区内の地域小売を支え、都市中心部からの分散化を支援します。住みやすい都市センターはより自立した近隣を作るうえでのその役割を説明しています。郊外のブキット・バトク・セントラルでは、Sunnychoiceが植物性食品のミッションを持つベジタリアン・ビーガン対応カフェと健康オプションストアを運営しています。その組み合わせにより、カフェと健康オプションストアが一つの郊外の住所に置かれ、植物性のミッションに中央ビジネス地区から離れた地元の拠点を与えます。
ブキット・ティマの旧ターフシティサイトは、この地理的比較に計画住宅団地を加えます。都市再開発庁のマスタープランは、旧競馬場サイトを新しい住宅団地への転換が計画されていると説明しています。ブキット・ティマの他の場所では、The Living Cafeがブキット・ティマ・ロードのカフェでバーガー、ピザ、デザート、ジュース、スムージーを含む植物性料理を提供しています。カフェのブキット・ティマ・ロードの住所は、6番街MRT駅の隣にあり、ブキット・ティマのシックス・アベニュー郊外に位置しています。営業中のカフェはブキット・ティマで即座のフードサービスルートを提供する一方、ターフシティの計画住宅は将来の住宅フットプリントに関するものです。
規制の枠組みと見通し
選択された管轄区域の比較は、シンガポールの国家制度とブキット・ティマおよびダウンタウン・コアへの適用を対象としています。参加者の視点は、シンガポールを拠点とする企業を通じて販売する包装済み植物性食品・飲料のサプライヤーです。新規食品の分類は、対象製品に対して別途の参入要件を設け、食品規制は包装済み食品のラベリングを規定します。2025年食品(改正)規制は、2026年1月30日から3つのコーデックス食品ラベリング基準の規定を組み込み、それらのラベリング要件を変更しました。
規制表
| 決定要因 | シンガポール | ブキット・ティマ | ダウンタウン・コア |
|---|---|---|---|
| 主要機関 | シンガポール食品庁 | 国家制度下のシンガポール食品庁 | 国家制度下のシンガポール食品庁 |
| 主要な手段または方向性 | 該当する場合の新規食品承認;食品規制 | 国家の新規食品および包装済み食品ラベリングの枠組み | 国家の新規食品および包装済み食品ラベリングの枠組み |
| 商業的効果 | 新規食品供給前の承認;準拠した包装済み食品ラベル | 同一の国家製品分類およびラベリング義務 | 同一の国家製品分類およびラベリング義務 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
シンガポールの評価は、確立された承認ルートと、新規食品分類および包装済み食品ラベルコンプライアンスに対処するために必要な作業のバランスをとっています。ブキット・ティマまたはダウンタウン・コアにサービスを提供するシンガポールを拠点とする企業にとって、コンプライアンスの作業量は新規食品分類と包装済み販売形式に依存しており、両地域に同じ国家の枠組みが適用されます。2026年1月のラベリング移行はすでに施行されており、それらの継続的な義務が継続性の判断を支えています。
バリューチェーンの段階
バリューキャプチャーは、植物性製品の製造と食料品や調理済み食事を通じた販売とで異なります。Growthwell Foodsはシンガポールの植物性生産ラインを運営しており、同社はそれを国内初の完全自動化大規模ラインと説明しています。したがって、製造のバリューは規模での生産を実行できるオペレーターに部分的に依存しており、その収益は処方の背後にある加工能力に結びついています。食料品とフードサービスのルートは別々の商業的試練を生み出します。なぜなら、再現可能な製品は世帯での購入やレストランの料理においてもその地位を正当化しなければならないからです。
バリューチェーン分析表
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品製造 | Growthwell Foodsなどの植物性食品メーカー | 完成品の販売 | 再現可能な製品バッチ | プロセス管理の標準化 |
| 食料品小売 | FairPrice Groupなどの食料品小売業者 | 包装製品の小売販売 | 在庫製品への繰り返し需要 | 販売実績に対する品揃えの見直し |
| 食事の準備とサービス | Veganburg などの植物性飲食店 | 調理済み食事の販売 | 原材料コストがブランドパティを置き換える可能性 | 代替パティ処方の維持 |
| 情報源: Mordor Intelligence | ||||
2026年2月までに、Veganburg はコスト上の考慮からImpossibleの植物性肉の提供を停止しました。また、その時点までに全食品オプションを拡大していました。飲食店のコスト決定は、植物性食事を維持しながらブランドパティサプライヤーの販売を排除する可能性があり、選択されたレシピがメーカーの商業的足がかりとなります。
競争環境
市場集中度
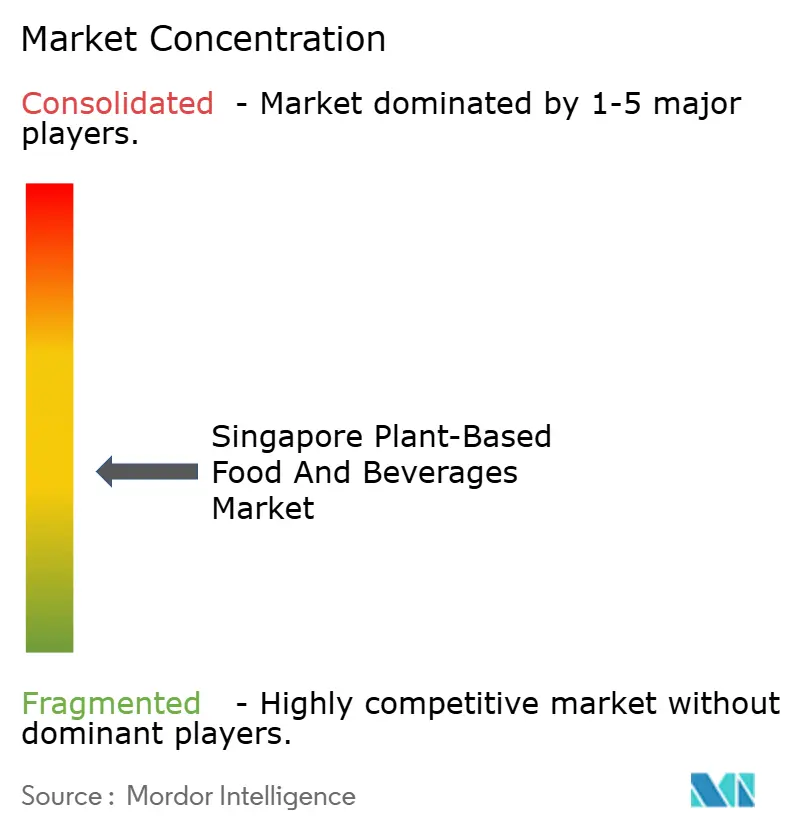
競争分野は、肉代替品スペシャリストと植物性飲料ポートフォリオにわたって中程度に分散しています。Impossible FoodsはImpossible Beefを供給し、Beyond MeatはFairPriceの店内購入ルートを通じてBeyond Burgerパティを供給しています。Vitasoy Internationalのシンガポール事業には豆腐が含まれ、Danone SAのAlproブランドはシンガポールでアーモンドとオーツ麦飲料を提供しており、その飲料ラインナップに複数の植物性原料を持ちます。OATSIDEはシンガポールのオーツ麦ミルクブランドであり、地元ブランド起源を持つサプライヤーをこの飲料分野に加えています。購買者にとって、これは肉代替フォーマットを中心に構築されたスペシャリストと、同等の飲用用途の中で複数の植物性原料を提供する飲料サプライヤーとの選択を生み出します。
Beyond Meatは2025年5月に英国の650店舗のTescoでBeyond Steak Piecesを発売し、同国のスーパーマーケットネットワークを通じた流通を示しました。Vitasoyのシンガポール売上高はFY2025/26に9%増加し、主に豆腐販売の強化によるもので、シンガポール事業は収益性を回復しました。Vitasoyはその回復を、数量拡大、製品・コスト最適化、原材料コストの低下、輸送コストの節約に帰しました。したがって、豆腐の競合他社は、数量成長と原材料・輸送コストの低下によって収益性が回復したシンガポールの既存企業に直面しており、コスト競争力がビジネス獲得における課題の一部となっています。
OATSIDEの拡大は、追加の植物性原料と製品固有の栄養ポジショニングを組み合わせた競争ルートを提供します。2026年3月9日、シンガポールでNobo SoyとNobo Almond Soy飲料を発売しました。Nobo Soyは発売時にBニュートリグレードを獲得し、100ミリリットルあたりタンパク質4.2グラム、糖分4.8グラムを含みます。[3] そのプロファイルは小売業者に大豆ベースと並んで伝えるべき具体的な処方属性を与え、アーモンド大豆バージョンは原材料の選択肢を拡大します。飲料サプライヤーは植物性原料と栄養ラベルのポジショニングの組み合わせを通じて競争できますが、各処方は独自の味と価値の提案を正当化しなければなりません。
シンガポール植物性食品・飲料業界リーダー
-
Impossible Foods
-
Beyond Meat
-
Vitasoy International
-
Danone SA
-
OATSIDE
- 注:主要企業の掲載順は順位を示すものではありません。
シンガポール植物性食品・飲料市場 このレポートでカバーされる企業
- Impossible Foods
- Beyond Meat
- Nestlé SA
- Danone SA
- Vitasoy International
- OATSIDE
- TiNDLE Foods (Next Gen Foods)
- Oatly AB
- Nutrisoy (F&N)
- MAD Foods
- Heura Foods
- Hain Celestial Group
- Eat Just
- Mondelēz International
- Gold Kili
- Thoughtful Food
- Jungle Kitchen
- Jiro-Meat
- TurtleTree
- Umami Bioworks
市場参加者にとっての主要な機会
機会は、世帯および調理済み食品用途のグルテンフリー植物性代替品と機関向け食事コンポーネントを比較します。シンガポールの参加学校食堂業者は、すべての主食にタンパク質を含めることを求め、使用する製品はヘルシーチョイスシンボル(HCS)を持つか、そのガイドラインを満たすべきとするガイドラインに従います。2026年1月30日から、主要栄養素の供給源を置き換えることを意図したグルテンフリーまたは低グルテン食品は、置き換えられた食品とほぼ同量のその栄養素を含まなければなりません。これらの条件は、有用な代替フォーマットで定義された栄養仕様を満たすことができるサプライヤーの参入基準を設定します。
市場機会表
| 機会 | 今なぜか | 購買者/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 学校給食のタンパク質コンポーネント | 主食のタンパク質および製品の健康基準 | 参加学校食堂業者 | HCSまたはそのガイドラインを満たす植物性コンポーネントの開発 | 適用される栄養基準への適合の実証 | 適格な植物性食事コンポーネント開発者 |
| グルテンフリー乳製品代替飲料 | 有効な栄養素代替要件 | 適格な乳製品代替品を求める世帯 | 適格なグルテンフリー飲料で置き換えられた主要栄養素を一致させる | グルテン表示の適格性とほぼ同等の栄養素 | Alproなどの飲料開発者およびブランド |
| 栄養素が一致したグルテンフリー食事コンポーネント | 適格な食品代替品に対する有効な要件 | グルテンフリー食事を提供するフードサービスオペレーター | 定義された主要栄養素代替役割を持つ植物性コンポーネントの開発 | ほぼ同等の栄養素の維持 | 専門植物性食品処方業者 |
| 情報源: Mordor Intelligence | |||||
代替製品は、これらのチャネルが実行可能な機会となる前に、文書化された栄養適合性が必要です。参加学校食堂業者はすべての主食にタンパク質を含めることを求めるガイドラインに従って作業しており、コンポーネントのタンパク質貢献がその有用性を評価するための具体的な根拠となります。主要栄養素の供給源を置き換えるグルテンフリーまたは低グルテン食品については、置き換えられた食品とのほぼ同等の栄養素がテストとなります。適用される基準に対して組成を文書化した開発者は、植物性ポジショニングのみに依存する開発者よりも明確な参入ルートを持ちます。
最近の産業開発事情 シンガポール植物性食品・飲料市場
- 2026年6月:Vitasoyは6月25日、FY2025/26のシンガポール売上高が主に豆腐販売の強化により9%増加し、シンガポール事業の収益性が回復したと報告しました。
- 2026年3月:シンガポールブランドのOATSIDEは3月9日にNobo SoyとNobo Almond Soyを発売し、植物性ミルクラインナップを大豆およびアーモンド大豆飲料に拡大しました。
シンガポール植物性食品・飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
シンガポール植物性食品・飲料市場は、シンガポールで販売される代替品として位置づけられた植物性食品・飲料への年間消費者支出を測定します。価値は、小売、フードサービス、その他の流通チャネルを通じた販売時点で計上されます。
スコープの除外:従来の動物性食品・飲料、代替品として位置づけられていない一般的なビーガンパントリーの主食、および主に製造用途で販売される原材料のみの商品は除外されます。
セグメンテーションの概要
- 製品タイプ別
- 肉代替品
- テクスチャード植物性タンパク(TVP)
- 豆腐
- テンペ
- セイタン
- 植物性シーフード
- 植物性卵
- その他の肉代替品
- 乳製品代替飲料
- 豆乳
- アーモンドミルク
- オーツミルク
- その他の植物性ミルク
- 非乳製品チーズ
- 非乳製品ヨーグルト
- 非乳製品アイスクリーム
- 非乳製品スプレッド
- その他の植物性製品
- 肉代替品
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売
- フードサービス(ホレカ)
- その他のチャネル
データソース、市場規模測定、および検証
デスクリサーチ
シンガポール食品庁の新規食品ガイダンスや持続可能性・環境省の国会回答などの公的研究は、シンガポールにおける食品代替品に関連する規制条件と公的研究支援を定義するのに役立ちます。USDA海外農業サービスのシンガポール小売食品レポートは小売およびフードサービスチャネルの構造を説明し、米国大豆輸出評議会のアジア大豆食品レポートとGood Food Instituteの業界現状分析は植物性カテゴリーの製品、原材料、入手可能性、イノベーションの文脈を提供します。
企業の年次報告書、規制当局への提出書類、投資家向け資料、信頼できるビジネスおび食品業界の報道は、カテゴリーシグナルの解釈に役立つ製品発売、流通、価格設定、ビジネス動向でそれらのソースを補完することができます。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイアプローチには、シンガポールを拠点とする食品・飲料メーカー、輸入業者、小売業者、オンライン販売業者、フードサービスオペレーターが含まれ、地元の販売と価格について議論できる商業、カテゴリー、調達、財務のリーダーが対象となります。回答者は製品ポジショニング、チャネルカバレッジ、価格、入手可能性に関する二次的な調査結果を確認するよう求められ、報告された販売と公的証拠の間の差異はフォローアップ質問と独立したソース間のトライアングレーションを通じて調査されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者のポジション | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレーヤー:25% | マネージャー:45% |
市場規模測定と予測
トップダウン推定は、シンガポールの植物性代替品への消費者支出から始まり、観察されたシンガポールの小売入手可能性、公的なフードサービスおよび小売指標、輸入および製品データ、カテゴリー価格設定、報告された企業活動を例示的なチェックとして使用し、製品グループと販売チャネルに配分します。製品シェアは、肉代替品、乳製品代替飲料、非乳製品チーズ、ヨーグルト、アイスクリーム、スプレッド、その他の代替品の相対的な存在感と販売証拠を反映します。チャネルシェアは、スーパーマーケット、コンビニエンス、オンライン、フードサービス、その他のルートに関する証拠を使用し、各セットは市場全体と照合されます。
予測は、一貫した時系列がサポートする場合は多変量回帰を使用し、発売、価格設定、採用、またはフードサービスリスティングがより不安定なパターンを生み出すカテゴリーまたはチャネルにはシナリオ分析を使用します。関連するドライバーには、世帯の食費、カテゴリーの価格とミックス、小売品揃えとオンラインアクセス、フードサービスメニューの採用、および地元で販売される代替品の入手可能性が含まれます。選択的なボトムアップチェックは、サンプリングされた販売価格と数量またはサプライヤーおよび小売業者のロールアップをトップダウン合計と比較し、カバレッジのギャップは最も近い公的チャネルまたは製品証拠を使用して境界を設定し、シンガポール市場の専門家と確認されます。専門家は、想定された変数と予測の方向性が地元の取引条件に合致するかどうかを評価します。
データ検証と更新サイクル
アナリストは、小売品揃え、フードサービスリスティング、輸入および企業開示、公的支出または価格指標などの独立したシグナルに対してカテゴリーおよびチャネル推定をトライアングレーションします。外れ値と前期からの差異を調査し、製品スコープ、タイミング、価格、またはチャネル処理への不一致を追跡し、複数ステップのアナリストレビューとサインオフの前に各調整が推定をどのように変えるかを文書化します。重要な仮定が変わるか、回答者とデスク証拠が一致しない場合に再接触が行われます。モデルは年次更新され、重要な市場、規制、または価格イベントが見通しを変える場合は年次サイクルの間に更新され、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceのシンガポール植物性食品・飲料市場規模と他の公表推定値との比較
公表された推定値は、計上する取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。シンガポール植物性食品・飲料市場は、シンガポールで販売される代替品として位置づけられた植物性食品・飲料への年間消費者支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。トップダウン推定は、シンガポールの植物性代替品への消費者支出から始まり、観察されたシンガポールの小売入手可能性、公的なフードサービスおよび小売指標、輸入および製品データ、カテゴリー価格設定、報告された企業活動を例示的なチェックとして使用し、製品グループと販売チャネルに配分します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5億6,290万米ドル(2027年) | |
| 地域コンサルタントA | 1億3,000万米ドル(2024年) | 2024年のベースでは、この推定値は本レポートの2027年値5億6,290万米ドルより3年後の時点で76.9%低くなっています。公表された値は2024年のベースを使用しており、比較年とその後の予測期間より前のものです。 |
| 業界団体A | 2,072万米ドル(2028年) | 2028年のベースでは、この推定値は本レポートの2027年値5億6,290万米ドルより1年前の時点で96.3%低くなっています。この推定値はシンガポールの肉代替品のみを対象としており、食品・飲料市場全体よりも狭い製品カテゴリーです。 |
Mordor Intelligenceのアナリストは、小売品揃え、フードサービスリスティング、輸入および企業開示、公的支出または価格指標などの独立したシグナルに対してカテゴリーおよびチャネル推定をトライアングレーションします。
レポートで回答される主要な質問
シンガポール植物性食品・飲料市場の規模と成長見通しはどのようなものですか?
市場は2026年に5億2,230万米ドルと評価され、2027年の5億6,290万米ドルから2032年には8億620万米ドルに成長すると予測されており、2027年〜2032年のCAGRは7.45%です。
シンガポールにおける植物性代替品への需要を支えるものは何ですか?
政府支援の研究開発と食料品アクセスが製品開発と入手可能性を支援しています。2026年2月、持続可能性・環境省はシンガポール食品庁が2024年以降21件の複数年にわたる代替タンパク質研究開発プロジェクトを授与したと報告しました。
最大のシェアを持つ植物性製品タイプはどれですか?
乳製品代替飲料は2026年に市場の40.78%を占めました。肉代替品は2027年〜2032年にCAGR 10.5%で成長すると予測されています。
シンガポールの植物性食品・飲料セクターで競合する企業はどこですか?
主要プレーヤーにはImpossible Foods、Beyond Meat、Vitasoy International、Danone SA、OATSIDEが含まれます。
シンガポールにおける植物性代替食品・飲料の主要な課題は何ですか?
プレミアム価格設定が主要な障壁です。Rakuten Insightの2025年調査では、シンガポールの回答者の51%がコストを植物性代替品を消費しない理由として挙げました。
シンガポールの植物性食品・飲料セクターを形成する地理的計画の文脈はどのようなものですか?
シンガポールのダウンタウン・コアはオフィスと居住者を組み合わせており、近隣センターは住宅地区の小売を支援しています。