
韓国乳製品代替品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.81 十億米ドル |
| 市場規模 (2026) | 0.86 十億米ドル |
| 市場規模 (2031) | 1.18 十億米ドル |
| 成長率 (2026 - 2031) | 6.54 % |
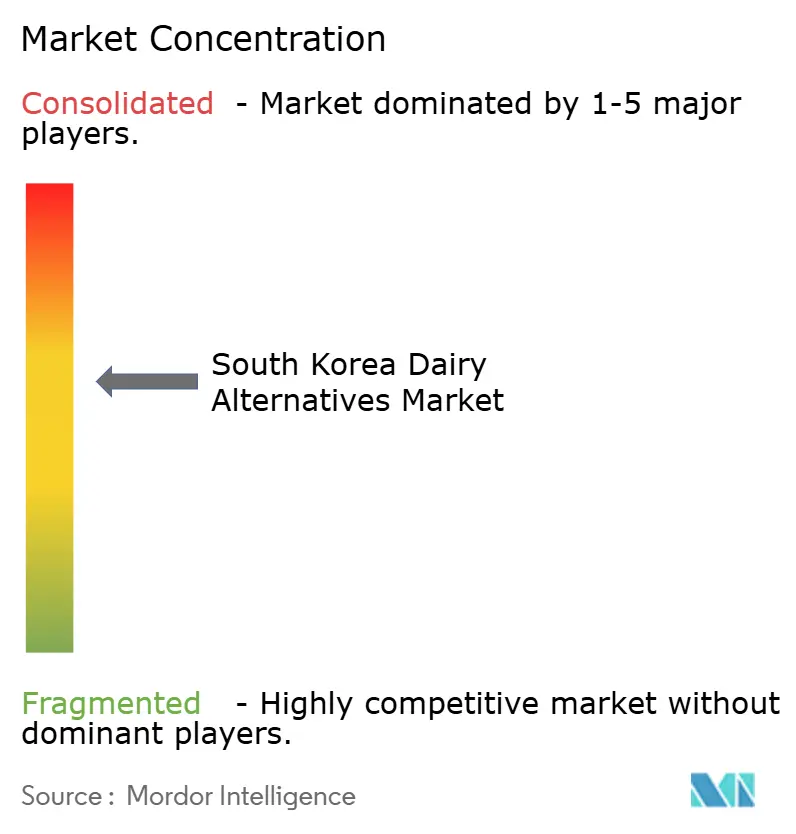
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国乳製品代替品市場分析
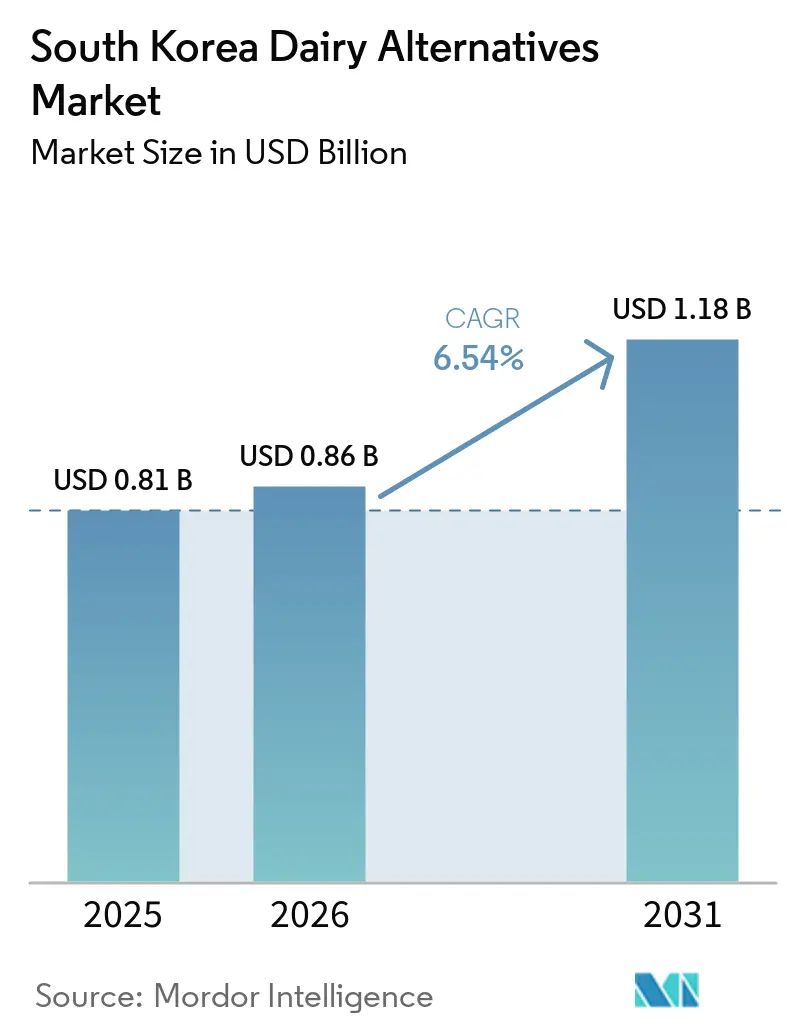
韓国乳製品代替品市場規模は2025年に0.81 ビリオン 米ドルと評価され、2026年には0.86 ビリオン 米ドル、2031年までに1.18 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.54%で成長します。白色牛乳の消費量の低下により、変化する栄養・ライフスタイルの嗜好に対応する飲料の余地が生まれており、一方で従来の牛乳は2026年の関税変更後に価格競争の激化に直面しています。韓国乳製品代替品市場は、日常的な消費習慣に合致した製品が牽引しており、特定の機会にのみ使用されるスペシャルティ製品ではありません。生産者はよりクリーンな原材料リスト、国内原材料を活用したナラティブ、および小売店やカフェに適したフォーマットで対応しています。韓国乳製品代替品市場はカフェを通じた試飲からも恩恵を受けており、これが家庭消費のためのリピート購入につながる可能性があります。原材料の入手可能性、味、および植物性製品のプレミアム価格は、より広範な普及に対する現実的な制約として残っています。
主要レポートのポイント
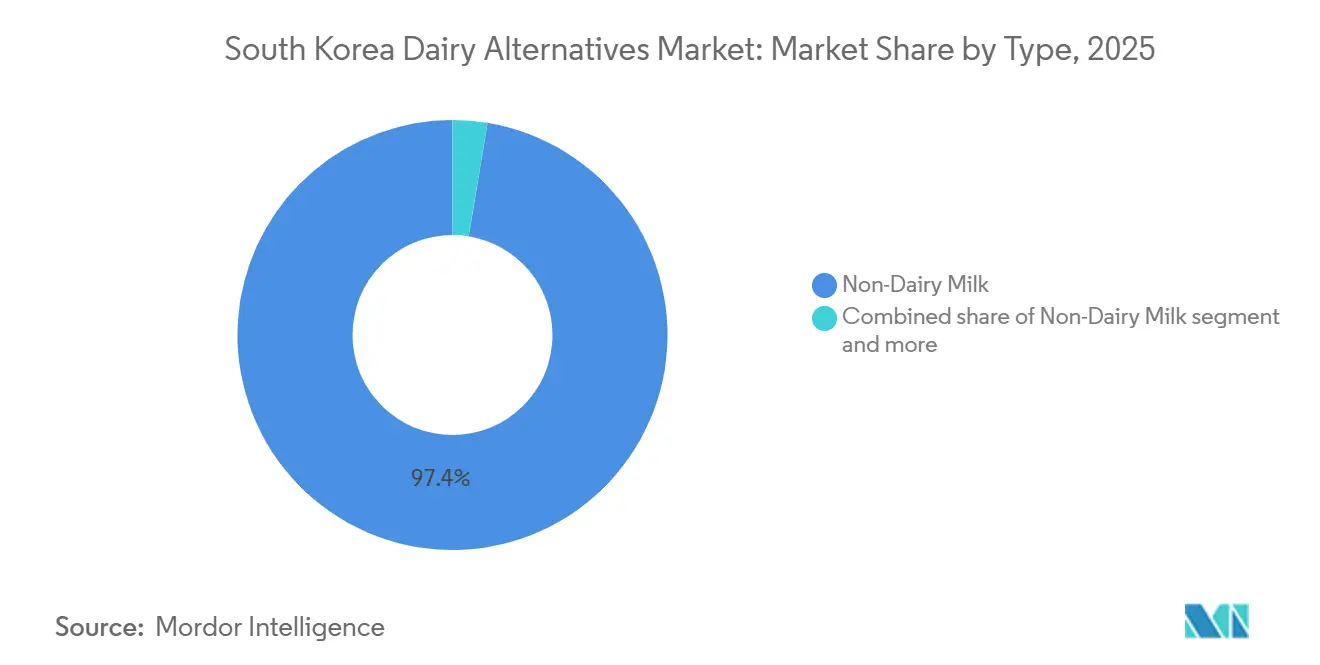
- タイプ別では、非乳製品ミルクが2025年の韓国乳製品代替品市場シェアの97.46%を占め、非乳製品ミルクは2031年にかけて最も高い予測CAGRである6.86%を記録しました。
- フレーバー別では、フレーバーなしが2025年の韓国乳製品代替品市場シェアの41.04%を占め、フレーバーありは2031年にかけて最も高い予測CAGRである7.45%を記録しました。
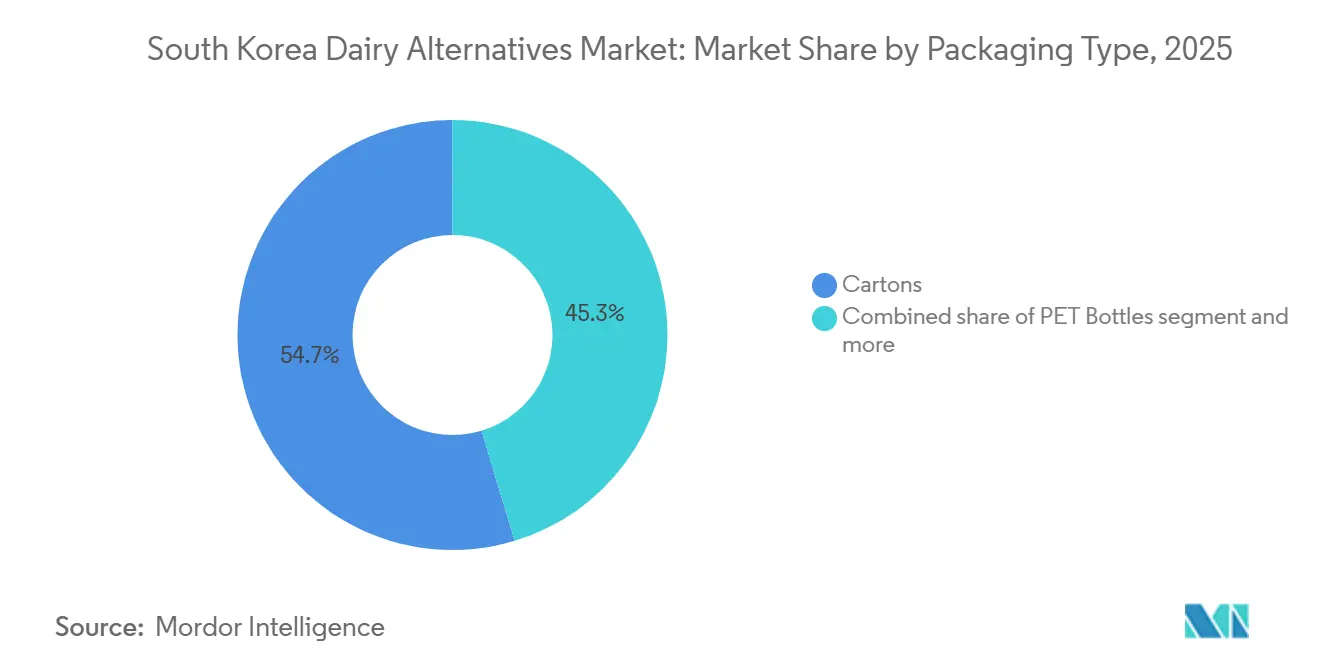
- 包装タイプ別では、カートンが2025年の韓国乳製品代替品市場シェアの54.67%を占め、PETボトルは2031年にかけて最も高い予測CAGRである7.23%を記録しました。
- 流通チャネル別では、オフトレードが2025年の韓国乳製品代替品市場シェアの96.88%を占め、オントレードは2031年にかけて最も高い予測CAGRである6.87%を記録しました。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 健康・ウェルネスへの関心の高まり | +1.8% | 全国規模、ソウルおよび京畿道に集中 | 中期(2〜4年) |
| 植物性食事へのシフト | +1.3% | 全国規模、ソウル・釜山・仁川の都市部ミレニアル世代およびZ世代が主導 | 長期(4年以上) |
| 植物性イノベーションに対する政府および産業界の支援 | +0.7% | 全国規模、全北特別自治道およびソウルにイノベーションハブが集中 | 中期(2〜4年) |
| 強いカフェおよびコーヒー文化 | +1.2% | 全国規模、ソウル・京畿道および主要都市部に集中 | 短期(2年以下) |
| 食品技術の進歩 | +0.6% | 全国規模、精密発酵クラスターにおける初期成果 | 長期(4年以上) |
| 動物福祉への懸念の高まり | +0.4% | 全国規模、都市部および若年層の消費者の間でより顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネスへの関心の高まり
消化の快適さは、韓国の消費者が乳製品代替品を検討する重要な理由であり続けています。植物性製品は、消費者が慣れ親しんだ飲料の機会を諦めることなく、乳糖に関連する懸念に対応できます。韓国における植物性食品の購入において、味が最も重要な検討事項であり、栄養とラベル表示がそれに続きます。この組み合わせは、許容できる風味と明確な栄養価値提案の両方を提供する製品に有利に働きます。したがって、韓国乳製品代替品市場の生産者はタンパク質、プロバイオティクス、およびよりシンプルな処方を優先しています。これらの特徴は、植物性食事を積極的に支持する消費者以外にも需要を広げる可能性があります。
植物性食事へのシフト
植物性食事は、2025年の伏日シーズンにより大きな社会的注目を集め、キャンペーンや公共イベントが伝統的な肉中心の食事に代わる選択肢を強調しました。この変化が重要なのは、伏日が従来の動物性食品を使った料理と強い文化的関連性を持つためです。植物性食事のガイダンスは2024年に全17の広域市・道の教育庁にも存在しました。このガイダンスは月に1〜2回の植物性学校給食を推奨しました。学校での定期的な接触は、地域を超えてこれらの食品をより身近なものにする可能性があります。これは韓国乳製品代替品市場の長期的な消費者基盤を支えます。
植物性イノベーションに対する政府および産業界の支援
韓国は2024年12月に食品技術産業振興法を制定しました。この法律は、食品技術クラスター、研究支援センター、および規制改善申請のための専用の政策基盤を確立しました。植物性食品研究支援センターは2026年に開設が予定されていました。全北特別自治道とオランダ大使館(ソウル)も2025年に食品タンパク質イノベーションを支援する覚書に署名しました。これらの取り組みは研究ネットワークへのアクセスを改善し、イノベーションの経路を明確にする可能性があります。また、確立された大豆飲料を超えた製品開発を促進することで、韓国乳製品代替品市場を支援します。
強いカフェおよびコーヒー文化
カフェは、消費者が慣れ親しんだエスプレッソベースの飲料を通じてオーツ麦ドリンクやアーモンドドリンクを試す機会を提供します。この環境は、飲料フォーマットがすでによく理解されているため、新製品を試すことへの知覚リスクを低減します。Maeil Co. LtdのAmazing Haute Baristaオーツミルクは2024年に全国7,600店のカフェで提供され、同年に38%の売上成長を記録しました。韓国におけるカフェの高密度は植物性ミルクのプレミアムポジショニングを支え、一方でEコマースプラットフォームは消費者が自宅でカフェスタイルの飲料を現することを可能にします。例えば、食品医薬品安全処によると、韓国では966,200店を超えるレストランが営業していました[1]。この広範なフードサービスエコシステム、特にカフェの普及は、大量の飲料サービスと植物性メニューの適応を通じて乳製品代替品の需要を牽引する上で重要な役割を果たしています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 味とテクスチャーの限界 | -0.8% | 全国規模、特にフレキシタリアンのリピート購入に影響 | 短期(2年以下) |
| 植物性製品が高度に加工されているという認識 | -0.6% | 全国規模、高齢者および健康志向の消費者の間に集中 | 中期(2〜4年) |
| 特定品種の入手可能性の制限 | -0.4% | 地域規模、ソウルおよび京畿道外でより深刻 | 短期(2年以下) |
| サプライチェーンの脆弱性 | -0.5% | 全国規模、グローバルな商品価格変動へのエクスポージャー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
味とテクスチャーの限界
消費者の受容は、植物性飲料が日常的な飲用やコーヒー使用において良好なパフォーマンスを発揮するかどうかにかかっています。植物性ミルクに関する研究では、人工的であるという認識と食品新奇性恐怖症がこれらの製品を採用する意欲を低下させる可能性があることが示されています。この問題は、消費者が製品を乳製品ミルクと直接比較する場合に特に関連します。最初の悪い体験は、製品が好ましい栄養情報を持っていても、リピート購入を制限する可能性があります。したがって、韓国乳製品代替品市場は風味、口当たり、および機能性を改善する強いインセンティブを持っています。よりシンプルな処方は、乳製品代替品が高度に加工されているという懸念を軽減する可能性もあります。これらの変化は、植物性製品に対する確固たる食事上のコミットメントを持たないフレキシタリアン消費者を引き付けるために重要です。
植物性製品が高度に加工されているという認識
植物性製品が高度に加工されているという認識は、韓国乳製品代替品市場の制限要因です。消費者は大豆、アーモンド、オーツミルクなどの製品における添加物、安定剤、乳化剤、強化剤について懸念を示しており、クリーンラベルの主張にもかかわらず人工的であると見なすことが多いです。多くの消費者は、代謝リスクと関連する超加工食品に対する健康意識の高い懐疑心から、天然の伝統的な乳製品や味噌などの非加工発酵食品を好みます。この認識は、最小限の加工を重視する全羅道などの高齢者層や農村部の人々の間で特に強いです。その結果、テクスチャーのためにガムに依存する非乳製品ヨーグルトやチーズの採用は依然として限定的です。しかし、都市部のミレニアル世代は透明性への需要をますます高めており、原材料リストが短く、より自然な処方を持つ製品を好んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
非乳製品ミルクが需要を支えスペシャルティカテゴリーが差別化を構築非乳製品ミルクは2025年の韓国乳製品代替品市場シェアの97.46%を占めました。豆乳は日常的な飲料として多くの消費者にすでに親しまれているため、引き続き中心的な存在です。オーツミルクはカフェでの使用を通じて注目を集め、アーモンドミルクはプレミアム製品としてより多く位置づけられています。非乳製品ミルクの韓国乳製品代替品市場規模は、一度限りの試飲ではなく小売での補充購入によって支えられています。PulmuoneのプレミアムグレードDomestic Soymilk製品は96.37%の全粒国産大豆汁と3つの原材料を使用しました。
非乳製品ミルクは最も成長が速いタイプでもあり、2031年にかけて6.86%の予測CAGRを示しています。確立された基盤からの成長は、最大カテゴリーにおいても製品刷新が可能であることを示しています。Maeil Co. Ltdは2026年8月に国産農産物を使用した黒大豆、よもぎ、小豆の品種からなるSangha Farm Bean Water Soymilkを発売しました。これらの製品は、地元の風味が親しみやすいフォーマット内でどのように差別化を生み出せるかを示しています。非乳製品チーズ、デザート、ヨーグルトは依然として小さなカテゴリーです。これらは、機能的なパフォーマンス、嗜好性、または乳製品に似たテクスチャーが日常的な飲料習慣よりも重要になり得る用途に対応するためのサプライヤーの経路を提供します。

フレーバー別:
フレーバーなしがリードし、フレーバーありの製品が新たな機会を引き付けるフレーバーなし製品は2025年の韓国乳製品代替品市場シェアの41.04%を占めました。プレーン豆乳は確立された日常的な購入品であり続け、中性フレーバーのオーツミルクはコーヒー調製に適しています。この需要は、食事や飲料の風味を変えることなく異なる日常の機会に対応できる製品の価値を反映しています。フレーバーなし製品はカフェにエスプレッソドリンクの信頼できるベースも提供します。その主導的な地位は、シンプルなフォーマットが韓国乳製品代替品市場を引き続き支えていることを示しています。小売業者はこのセグメントを使用して、親しみやすく実用的で多用途な飲料のニーズを満たすことができます。
フレーバーありの乳製品代替品は2031年にかけて7.45%のCAGRで拡大すると予測されています。カフェ向けレシピ、穀物ベースの選択肢、よもぎ、黒豆、小豆などの原材料が新しいバリアントを試す強い理由を生み出しています。Maeil Co. Ltdの2026年8月の発売では、よもぎと小豆をプレミアム豆乳レンジに取り入れました。これらのフレーバーは新製品を認知度の高い韓国の食の伝統と結びつけます。フレーバーラインは季節限定製品やより幅広いフードサービスメニューもサポートできます。このセグメントの拡大は、プレーン豆乳の確立された魅力と並行して新規性が機能することを示しています。
包装タイプ別:
カートンが規模を支え、PETボトルが関連性を高めるカートンは2025年の韓国乳製品代替品市場シェアの54.67%を占めました。常温保存可能なカートンは、国内のスーパーマーケット、ハイパーマーケット、および家庭用保管ニーズに適しています。その使用は豆乳やその他の日常的な飲料のリピート購入に適しています。カートンはまた、広範コールドチェーンなしに全国流通を容易にします。2025年9月、Tetra Pak KoreaとMaeil Co. Ltdは、Maeil Soy Milk 99.9向けに商業用紙ベースバリア無菌カートンを導入しました。この製品は紙の保護層とサトウキビ由来のポリマーを組み合わせました。
PETボトルは最も成長が速い包装フォーマットであり、2031年にかけて7.23%の予測CAGRを示しています。このフォーマットはプレミアム、冷蔵、および便利な個食用途に関連しています。さらに、コスト効率の高いスケーラビリティはプレミアムフレーバー製品の導入を支援し、改ざん防止機能はアレルゲン感受性の消費者の信頼を構築します。この成長は、rPETリサイクルとデポジットシステムのイノベーションによって推進される韓国の持続可能性目標と一致しています。これらの進歩は、Eコマースおよびフードサービスのグラブアンドゴーセグメントにおけるポータブル包装ソリューションをサポートします。気候・エネルギー・環境省によると、韓国は2030年までにプラスチック廃棄物の発生量を50%削減し、プラスチック廃棄物のリサイクル率を34%から70%に引き上げることを目指しています[2]。これらの取り組みはPETボトルのエコフレンドリーな適応をさらに推進し、ビーガンおよび植物性製品への高まる需要に応えることが期待されています。
流通チャネル別:
オフトレードが数量を牽引し、オントレードが試飲機会を拡大オフトレードは2025年の韓国乳製品代替品市場シェアの96.88%を占めました。スーパーマーケット、ハイパーマーケット、コンビニエンスストア、およびオンライン小売は日常的な購入の主要な経路であり続けています。これらのチャネルにより、消費者はスペシャルティアウトレットを訪れることなく慣れ親しんだ飲料を補充できます。コンビニエンスストアは、即時の個食製品を求める消費者にとって特に重要です。Pulmuoneは2026年初頭の発売後、プレミアム国産豆乳をコンビニエンスストアに拡大する計画を立てていました。非乳製品ミルクがカテゴリーの主要な数量ドライバーであるため、広範な小売アクセスは依然として不可欠です。
オントレードは2031年にかけてCAGR 6.87%で成長すると予測されています。スペシャルティカフェはバリスタグレードの植物性ミルクを使用して、コーヒーと一緒に乳製品フリーのオプションを求める顧客にサービスを提供しています。フードサービスチェーンは乳製品代替品を飲料や焼き菓子に取り入れることでイノベーションを行い、認知度を高め、リピート消費を促進しています。このトレンドは、消費者がコレステロールフリーで栄養強化された代替品を求める健康意識の高まりと一致しています。さらに、倫理的ビーガニズムの台頭と持続可能なダイニングの嗜好が乳製品代替品の一人当たりオントレード消費を促進しています。米国農務省(USDA)によると、このセクターにおける月間一人当たり支出は139.1 米ドルに達し、植物性代替品の採用を加速させる強力フードサービス投資を浮き彫りにしています[3]。
競争環境
韓国乳製品代替品市場は、スペシャリストブランドやグローバル参入企業とともに、意味のある国内規模のプレイヤーを反映しています。Califia Farms LLC、Dr. Chung's Food Co. Ltd、Maeil Co. Ltd、およびSeoul Dairy Cooperativeは、確立された小売関係と飲料事業を活用できます。Sahmyook Foodsは、そのブランドを植物性栄養と長く関連付けてきた消費者との信頼性を維持しています。競争はよりクリーンな原材料リスト、栄養ポジショニング、およびフードサービス使用におけるパフォーマンスを中心に展開されています。このミックスは、親しみやすい風味と明確なトレードアップの理由の両方を提供できる企業に余地を残しています。
精密発酵は市場における変革的な技術として台頭しており、スタートアップやアジャイルな企業が動物フリーのカゼインおよびホエイタンパク質を生産することを可能にしています。これらのイノベーションは、チーズやヨーグルトにおける溶け、伸び、焦げ目などの非乳製品の官能的品質を向上させ、大量採用への主要な障壁に対処しています。この技術的進歩は、プレミアムセグメントにおいて既存企業と競争するためのディスラプターを位置づけます。さらに、精密発酵はビーガンアイスクリームなどの製品のスケーラブルでカスタマイズ可能なテクスチャーをサポートし、倫理的な消費者の需要と都市部カフェの拡大に沿っています。
グローバルおよびスペシャルティサプライヤーは選択されたニッチに圧力を加えています。Vitasoy、Califia Farms、およびOatlyはカフェおよびプレミアム小売フォーマットにおける消費者の選択肢に貢献しています。コーヒーがカテゴリー試飲の重要な経路であるため、Oatlyのカフェ志向のポジショニングは関連性があります。Seoul Dairy Cooperativeの2025年リサイクル可能な無菌包装の発売は、サプライヤーが製品処方だけでなく包装の信頼性においても競争できることを示しています。競争フィールドは単一の生産者によって支配されていません。韓国乳製品代替品市場は、広範なアクセスと信頼できる製品差別化を組み合わせることができる企業を優遇するでしょう。
韓国乳製品代替品産業のリーダー
-
Armored Fresh
-
Blue Diamond Growers
-
Califia Farms LLC
-
Dr. Chung's Food Co. Ltd
-
Maeil Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
韓国の乳製品代替品市場 このレポートでカバーされる企業
- Armored Fresh
- Blue Diamond Growers
- Califia Farms LLC
- Dr. Chung's Food Co. Ltd
- Hanmi Healthcare Inc.
- Maeil Co. Ltd
- Namyang Dairy Products Co. Ltd
- Otsuka Holdings Co. Ltd
- Sahmyook Foods
- Danone Korea
- Vitasoy International
- Lotte Foods Co. Ltd
- NotCo Korea
- Nestlé S.A.
- Pulmuone Co. Ltd
- Yuhan Care
- Yakult Korea
- Seoul Dairy Co-op (plant-based line)
- CJ CheilJedang Corp. (Veggie Garden)
- Daesang Wellife
最近の産業開発事情 韓国の乳製品代替品市場
- 2026年8月:Maeil Co. Ltdは黒大豆、よもぎ、小豆の3つのプレミアムバリアントで「Sangha Farm Bean Water Soymilk」を発売しました。この発売により、エコフレンドリーなSangha Farmデイリーブランドが植物性飲料に拡大し、プレミアムフードカテゴリーをターゲットにしました。このレンジは100%国産農産物を使用し、従来の乳製品に使用されていた品質管理基準を適用しました。
- 2026年7月:Maeil Co. Ltdは、3種類のMaeil Soymilkバリアントを含む8製品を携えて、パサデナのOlive Young米国実店舗および米国オンラインプラットフォームに参入しました。この動きは、国内の一人当たり白色牛乳消費量が引き続き低下する中、植物性飲料をKウェルネスの輸出製品として位置づけました。
- 2025年10月:Seoul Dairy CooperativeはSIG Terra Alu-free + Full Barrier無菌カートンで製品を発売しました。このパッケージは韓国のリサイクル可能性グレーディングシステムの下でリサイクル可能と分類されました。このデザインはアルミニウム層を除去しており、SIGによると、これは重量の5%を占めるにもかかわらず、標準的な無菌カートンのカーボンフットプリントの25%を占めるとされています。
韓国乳製品代替品市場レポートの範囲
韓国乳製品代替品市場は、タイプ別(非乳製品ミルク、非乳製品チーズ、非乳製品デザート、非乳製品ヨーグルト、その他)、フレーバー別(フレーバーおよびフレーバーなし)、包装タイプ別(PETボトル、缶、カートン、その他)、流通チャネル別(オントレードおよびオフトレード)にセグメント化されています。市場予測は金額(米ドル)および数量(トン)で提供されます。
セグメンテーション概要
| 非乳製品ミルク | オーツ麦ミルク |
| ヘンプミルク | |
| ヘーゼルナッツミルク | |
| 豆乳 | |
| アーモンドミルク | |
| ココナッツミルク | |
| カシューミルク | |
| 非乳製品チーズ | |
| 非乳製品デザート | |
| 非乳製品ヨーグルト | |
| その他 |
| フレーバー付き |
| フレーバーなし |
| PETボトル |
| 缶 |
| カートン |
| その他 |
| オントレード | |
| オフトレード | コンビニエンスストア |
| スーパーマーケット・ハイパーマーケット | |
| オンライン小売 | |
| その他(会員制倉庫型店舗、ガソリンスタンドなど) |
| タイプ別 | 非乳製品ミルク | オーツ麦ミルク |
| ヘンプミルク | ||
| ヘーゼルナッツミルク | ||
| 豆乳 | ||
| アーモンドミルク | ||
| ココナッツミルク | ||
| カシューミルク | ||
| 非乳製品チーズ | ||
| 非乳製品デザート | ||
| 非乳製品ヨーグルト | ||
| その他 | ||
| フレーバー別 | フレーバー付き | |
| フレーバーなし | ||
| 包装タイプ | PETボトル | |
| 缶 | ||
| カートン | ||
| その他 | ||
| 流通チャネル | オントレード | |
| オフトレード | コンビニエンスストア | |
| スーパーマーケット・ハイパーマーケット | ||
| オンライン小売 | ||
| その他(会員制倉庫型店舗、ガソリンスタンドなど) | ||
市場の定義
- 乳製品代替品 - 乳製品代替品とは、チーズ・バター・ミルク・アイスクリーム・ヨーグルトなどの通常の動物性製品の代わりに植物性ミルク・油脂から作られた食品です。植物性または非乳製品ミルク代替品は、世界中で機能性・特殊飲料という新しい食品開発カテゴリーにおいて最も急成長しているセグメントです。
- 非乳製品バター - 非乳製品バターとは、植物性油脂の混合物から作られたビーガンバター代替品です。菜食主義・ビーガニズム・グルテン不耐症などの代替食事の増加に伴い、植物性バターは通常のバターの健康的な非乳製品代替品です。
- 非乳製品アイスクリーム - 植物性アイスクリームは成長中のカテゴリーです。非乳製品アイスクリームとは、動物性原料を一切使用しないデザートの一種です。これは通常、卵・ミルク・クリーム・ハチミツなどの動物性または動物由来製品を食べられない、または食べない人々のための通常のアイスクリームの代替品と見なされます。
- 植物性ミルク - 植物性ミルクとは、ナッツ(ヘーゼルナッツ・ヘンプシードなど)・種(ごま・クルミ・ココナッツ・カシュー・アーモンド・米・オーツ麦など)または豆類(大豆など)から作られるミルク代替品です。豆乳やアーモンドミルクなどの植物性ミルクは、東アジアや中東で何世紀にもわたって人気を博してきました。
| キーワード | 定義#テイギ# |
|---|---|
| 発酵バター | 発酵バターは、生バターを化学的処理にかけ、特定の乳化剤と外来成分を添加することで製造されます。 |
| 非発酵バター | このタイプのバターはいかなる方法でも加工されていないものです。 |
| ナチュラルチーズ | 最も自然な形態のチーズの種類。新鮮な天然塩・天然着色料・酵素・高品質ミルクなどの天然でシンプルな製品と原材料から作られています。 |
| プロセスチーズ | プロセスチーズはナチュラルチーズと同じプロセスを経ますが、より多くのステップと様々な形態の原材料を必要とします。プロセスチーズの製造には、ナチュラルチーズを溶かし、乳化させ、保存料やその他の人工原材料・着色料を加えることが含まれます。 |
| シングルクリーム | シングルクリームは約18%の脂肪分を含みます。沸騰させたミルクの上に現れるクリームの単層です。 |
| ダブルクリーム | ダブルクリームは48%の脂肪分を含み、シングルクリームの脂肪分の2倍以上です。シングルクリームよりも重くて濃厚です。 |
| ホイッピングクリーム | シングルクリーム(36%)よりもはるかに高い脂肪分を含みます。ケーキ・パイ・プディングのトッピングや、ソース・スープ・フィリングの濃厚剤として使用されます。 |
| 冷凍デザート | 冷凍した状態で食べることを意図したデザート。シャーベット・ソルベ・フローズンヨーグルトなど。 |
| UHT牛乳(超高温処理牛乳) | 非常に高温で加熱されたミルク。牛乳の超高温処理(UHT)は、135〜154℃で1〜8秒間加熱することを含み、芽胞形成病原微生物を殺滅し、数ヶ月の賞味期限を持つ製品を生み出します。 |
| 非乳製品バター・植物性バター | ココナッツ・パームなどの植物由来の油脂から作られたバター。 |
| 非乳製品ヨーグルト | 通常、アーモンド・カシュー・ココナッツなどのナッツ、さらに大豆・プランテン・オーツ麦・エンドウ豆などの食品から作られるヨーグルト。 |
| オントレード | レストラン・QSR・バーを指します。 |
| オフトレード | スーパーマーケット・ハイパーマーケット・オンラインチャネルなどを指します。 |
| ヌフシャテルチーズ | フランス最古のチーズの一つ。ノルマンディーのヌフシャテル=アン=ブレー地域で製造された、軟らかくわずかにぼろぼろとした型熟成の白カビチーズです。 |
| フレキシタリアン | 植物性食品を中心とした半菜食主義の食事を好む消費者を指し、肉類を限定的または断続的に含みます。 |
| 乳糖不耐症 | 乳糖不耐症とは、ミルクに含まれる糖である乳糖に対する消化器系の反応です。乳製品の消費に応じて不快な症状を引き起こします。 |
| クリームチーズ | クリームチーズとは、ミルクとクリームから作られた、爽やかな風味を持つ軟らかくクリーミーなフレッシュチーズです。 |
| ソルベ | ソルベとは、氷と果汁・果物のピュレ、またはワイン・リキュール・ハチミツなどの原材料を組み合わせて作る冷凍デザートです。 |
| シャーベット | シャーベットとは、果物とミルクやクリームなどの乳製品で作る甘い冷凍デザートです。 |
| 常温保存可能 | 室温、つまり「棚の上」で少なくとも1年間安全に保存でき、安全に食べるために加熱や冷蔵を必要としない食品。 |
| DSD | 直接店舗配送(Direct Store Delivery)とは、サプライチェーン管理において製品が製造工場から直接小売業者に配送されるプロセスです。 |
| OU コーシャ | オーソドックスユニオン・コーシャ(Orthodox Union Kosher)は、ニューヨーク市に拠点を置くコーシャ認証機関です。 |
| ジェラート | ジェラートとは、ミルク・生クリーム・砂糖で作る冷凍クリーミーデザートです。 |
| グラスフェッドカウ | グラスフェッドカウ(牧草飼育牛)は牧場で放牧され、様々な牧草やクローバーを食べることが許可されています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場データと照合して検証します。反復的なプロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目額で表されます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体にわたって一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、研究対象市場の一次調査専門家の広範なネットワークを通じて、全市場数値・変数・アナリストの見解が検証されます。回答者は、研究対象市場の全体像を生成するためにレベルと機能をまたいで選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースとサブスクリプションプラットフォーム


