
南米植物性タンパク質原料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 1.32 十億米ドル |
| 市場規模 (2031) | 1.78 十億米ドル |
| 成長率 (2026 - 2031) | 6.22 % |
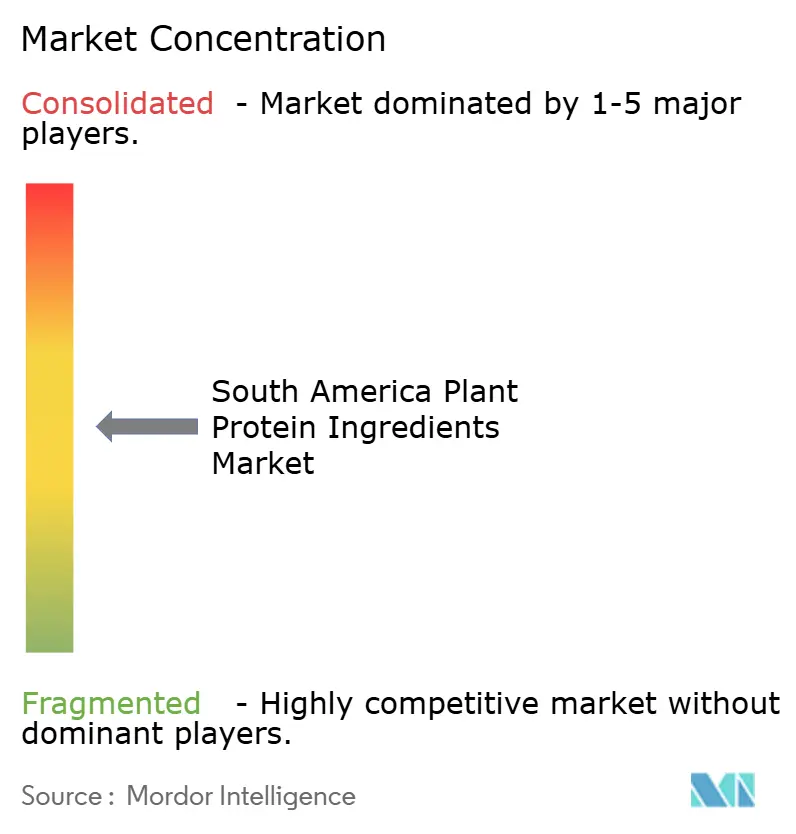
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米植物性タンパク質原料市場分析
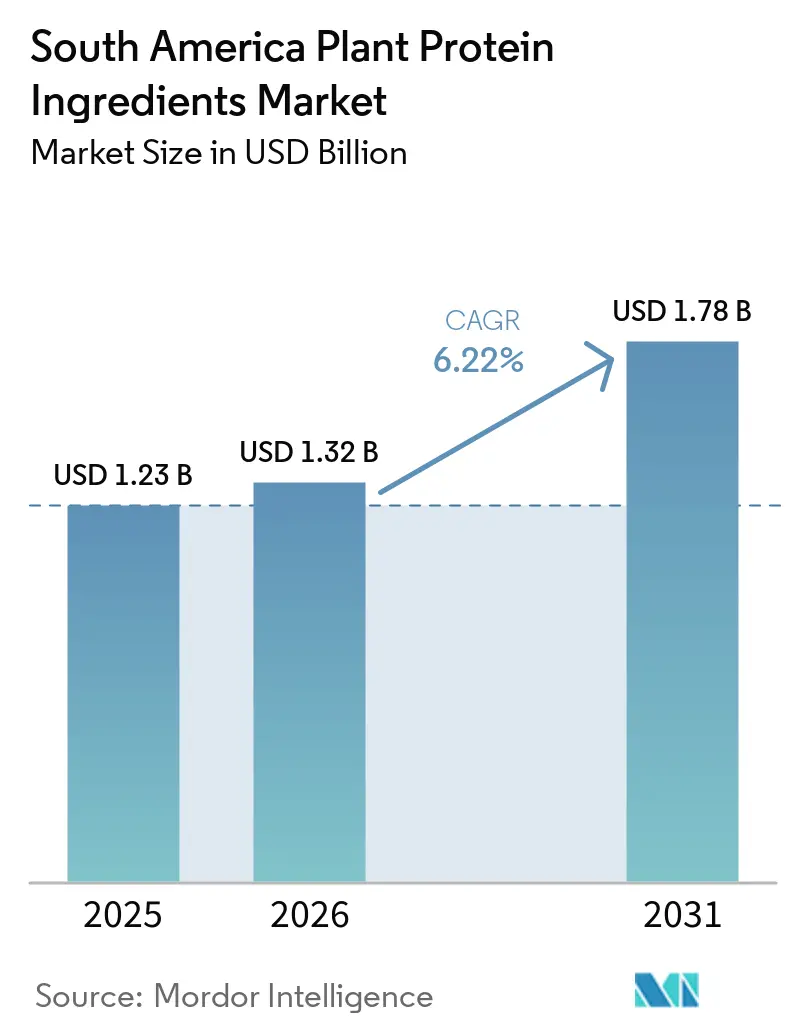
南米の植物性タンパク質原料市場規模は2025年に12.3億米ドルと評価され、2026年の13.2億米ドルから2031年には17.8億米ドルに達すると推定され、予測期間(2026年〜2031年)におけるCAGRは6.22%となっています。アレルゲンフリー栄養に対する消費者の関心の高まり、バイオエコノミー戦略に対する政府の支援、および原料輸出から付加価値の高いアイソレートへのプロセッサーのシフトにより、植物性タンパク質はコモディティの地位から戦略的成長エンジンへと移行しています。ブラジルは比類のない大豆生産量を活用してアイソレートおよびコンセントレートの下流工程へと事業を拡大し、一方アルゼンチンは加工タンパク質への輸出税を引き下げることでより高いマージンの獲得を目指しています。エンドウ豆、米、その他の新興原料は、配合業者が大豆アレルゲンおよびGMOへの懸念をヘッジするにつれて支持を集めています。食品メーカーは味と食感の改善およびパッケージ上のサステナビリティ訴求に注力し、フレキシタリアン消費者への普及拡大を図っています。一方、動物飼料メーカーは魚粉を地元産の植物性タンパク質で代替することで、原料コストの安定化および輸出市場のサステナビリティ規制への対応を進めています。
主要レポートのポイント
- タンパク質タイプ別では、大豆タンパク質が2025年の南米植物性タンパク質原料市場シェアの68.28%を占め、エンドウ豆タンパク質は2031年にかけて6.89%のCAGRで成長すると予測されている。
- 最終用途別では、食品・飲料セグメントが2025年の売上高の55.34%を占め、飼料は2031年にかけて7.14%のCAGRで拡大すると見込まれている。
- 国別では、ブラジルが2025年に61.59%の数量シェアでトップとなり、アルゼンチンは2026年から2031年にかけて7.02%のCAGRを記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビーガンおよびフレキシタリアン食の普及 | +1.2% | ブラジルの都市部、チリ、コロンビア | 中期(2~4年) |
| 乳糖フリータンパク質代替品に対する市場需要の拡大 | +0.9% | ブラジル、アルゼンチン、南米都市部 | 短期(2年以内) |
| スポーツ・パフォーマンス栄養ブーム | +1.4% | ブラジル、アルゼンチン、チリの主要都市圏 | 中期(2~4年) |
| 高齢化人口による高齢者栄養需要の増加 | +0.7% | ブラジル、アルゼンチン、チリ | 長期(4年以上) |
| クリーンラベルトレンドが合成原料より天然原料を選好 | +1.0% | チリ、コロンビア、ブラジルのプレミアムセグメント | 中期(2~4年) |
| 環境持続可能性への懸念が動物性タンパク質依存を低減 | +0.8% | 欧州連合輸出に注力するブラジル、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビーガンおよびフレキシタリアン食の普及
ビーガンおよびフレキシタリアン食に対する消費者の嗜好の高まりは、南米における植物性代替品、特に大豆タンパク質原料の需要を大幅に押し上げています。この変化は、消費者がコレステロールフリーの選択肢を求める健康意識の向上と、乳糖不耐症の高い有病率によって促進されており、乳製品代替品への需要が高まっています。ADMやIngrediongなどの企業は、高純度大豆タンパク質濃縮物や飲料・ベーカリー製品への応用に向けた多用途ソリューションを提供することでこれらのニーズに対応しています。2024年にブラジルベジタリアン協会が実施した調査によると、ブラジルの人口の7%、約1,400万人がビーガンまたはベジタリアンと自認しており、食肉消費の削減とクリーンラベル嗜好に向けた広範なトレンドを反映しています [1]。これにより、Bungeなどのサプライヤーが食肉アナログ向けのアレルゲンフリーソリューションに注力するイノベーションが生まれています。さらに、環境持続可能性への懸念と大豆タンパク質の食感改善による動物性製品の模倣技術の進歩が普及をさらに促進しています。Roquetteなどの企業は、ブラジルとアルゼンチン全域の食品、高齢者栄養、フィットネス製品への応用に対応するため、ターゲットを絞ったB2Bパートナーシップを通じてこれらのトレンドを活用しています。
乳糖不耐症向けタンパク質代替品に対する市場需要の拡大
乳糖フリータンパク質代替品に対する需要の増加が南米植物性タンパク質原料市場の成長を牽引しており、高い乳糖不耐症率が消費者を乳製品フリーの選択肢へと向かわせています。このトレンドはビーガンおよびフレキシタリアン食の台頭と一致しており、植物性タンパク質がコレステロールフリーの代替品として機能しています。Ingredionなどのメーカーは、乳製品成分を含まずに飲料やベーカリー製品にシームレスに統合できるエンドウタンパク質分離物でこの需要に応えています。健康志向の消費者は動物性原料と比較して消化しやすい植物性タンパク質を好む一方、エンドウや米タンパク質などの低アレルゲン性オプションはアレルギーへの懸念に対応し、食品や栄養補助食品への応用が広がっています。環境持続可能性もこのシフトを後押ししており、植物性原料の調達が畜産への依存を低減します。技術的進歩により溶解性と食感が向上し、植物性タンパク質が乳製品と競争力を持つようになっています。クリーンラベルの嗜好も普及を促進しており、強化された消化しやすいフォーマットでフィットネス愛好家や高齢者に対応しています。Ingredionの多用途原料は、ブラジルの主要市場における乳製品代替品のイノベーションを促進するとともに、持続可能な飼料慣行を支援しています。
スポーツ・パフォーマンス栄養の急成長
南米におけるスポーツ栄養セグメントの急速な成長は、植物性タンパク質市場全体の2倍の速度で拡大しており、ジムの会員数の増加、電子商取引の普及、およびフィットネス目標に不可欠なタンパク質補給を強調する戦略的マーケティングによって牽引されています。IFFなどのメーカーは、ビーガンアスリートがホエイタンパク質よりも好む高性能ブレンド向けの大豆タンパク質分離物を提供することでこの需要に対応しています。健康・フィットネス協会の委託によりJ. Wallin Opinion Researchが2024年に実施した調査では、特定の都市部に住むラテンアメリカ人の61%が週に複数回運動しており、78%が少なくとも月に数回は身体活動に従事していることが明らかになり、健康とフィットネスへの関心の高まりが反映されています [2]。ブラジルでは、多国籍サプリメントブランドがホエイベースの製品を植物性タンパク質ブレンドを含む処方に変更し、ビーガンアスリートや乳製品に敏感な人々に対応している一方、アルゼンチンの経済的課題により、動物性タンパク質と比較してグラム当たりのコストパフォーマンスに優れた費用対効果の高い植物性タンパク質パウダーへの需要が高まっています。さらに、大豆タンパク質の食感と低アレルゲン性処方における技術的進歩が、食品、飲料、飼料セクター全体のイノベーションをさらに促進しており、DuPontが地域の市場ダイナミクスの形成において重要な役割を果たしています。
高齢化人口に伴う高齢者向け栄養需要の増加
南米における高齢化人口は、特に高齢者栄養における植物性タンパク質原料の需要に大きな影響を与えています。2020年から2040年の間に65歳以上の人口が2倍になると予測される中、サルコペニア予防と免疫サポートに対応したタンパク質強化製品への需要が高まっています。メーカーは高齢者向けに調整された消化しやすいフォーマットで大豆タンパク質加水分解物を提供することで対応しています。世界銀行によると、ブラジルの高齢者人口は2024年に2,342万人に達すると予測されており、加齢に伴う筋肉量の低下に対抗し、乳製品フリーブレンドを通じて乳糖不耐症に対応する健康志向のコレステロールフリーオプションへの需要を牽引しています [3]。このシフトはビーガンおよびフレキシタリアン食の採用と一致しており、これらのグループは持続可能な高齢者ケアをますます優先しています。クリーンラベルトレンドも市場を形成しており、IFFの天然大豆原料が強化シリアルや飲料を向上させています。動物性原料への依存低減から環境持続可能性が恩恵を受ける一方、低アレルゲン性大豆バリアントが敏感な高齢消費者のニーズに対応しています。大豆の溶解性における技術的進歩により嚥下可能なサプリメントが実現し、活動的な高齢者の関節の健康をサポートしています。これらの発展は食品・飲料製品のイノベーションを促進し、より健康的な高齢ペットフード向けの飼料処方に影響を与えており、Solaeの特注大豆タンパク質がブラジルでの市場リーダーシップを牽引し、アルゼンチンのクリーンラベル需要に応えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大豆アレルゲン・GMOに対する消費者の懸念 | -0.6% | チリ、コロンビア、ブラジルのプレミアムセグメント | 短期(2年以内) |
| 油糧種子のコモディティ価格変動 | -0.9% | ブラジル、アルゼンチン、地域全体 | 短期(2年以内) |
| 味・食感の課題が動物性タンパク質に対する主流採用を妨げる | -0.8% | ブラジル、アルゼンチン、チリ、コロンビア | 中期(2~4年) |
| 表示・GMO申告に関する規制上のハードルがイノベーションを遅らせる | -0.5% | ANVISA・ANMAT監督下のブラジル、アルゼンチン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
大豆アレルゲン・GMOに関する消費者懸念
大豆アレルゲンおよびGMOに関する消費者の懸念は、エンドウや米タンパク質セグメントが支持を集める中でも、南米の植物性タンパク質原料市場に課題をもたらしています。市場シェアの74%を占める大豆は、Biosev SAなどのメーカーが提供する非GMOオプションにもかかわらず、精査を受けています。健康意識の高まりが消費者を低アレルゲン性代替品へと向かわせており、乳糖不耐症が乳製品フリー製品へのシフトをさらに加速させています。しかし、特に高齢者栄養製品における大豆過敏症がこの移行を複雑にしています。ブラジルとアルゼンチンにおけるGMO表示に関する規制上のハードルがイノベーションを遅らせており、Biosev SAによる溶解性改善の取り組みにもかかわらず、味と食感の課題が消費者を大豆ベース製品から遠ざけています。GMO大豆栽培に関する環境上の懸念と非GMO分離物の高い加工コストは、スポーツ栄養ブレンドなどのB2B用途において特に追加的な障壁となっています。クリーンラベルトレンドはエンドウや麻タンパク質などの代替品の透明な調達を支持していますが、大豆依存地域のサプライチェーンの脆弱性と断片化した品質基準がこれらの問題を悪化させています。アレルゲンおよびGMOへの懸念が多様化を促進する中、Biosev SAのパートナーシップを通じた適応努力は急速に成長するエンドウタンパク質セグメントからの競争に直面しています。
油糧種子のコモディティ価格変動
油糧種子のコモディティ価格変動は、ブラジルが大豆施設を拡張しアルゼンチンがエンドウ生産を増加させる2025年~2026年の期間において、南米植物性タンパク質原料市場に大きな影響を与えています。原料価格の変動が濃縮物および分離物の価格設定を混乱させており、主要な大豆生産地域に影響を与える干ばつによるサプライチェーンの脆弱性によってさらに悪化しています。この変動性は加水分解物などのプレミアム形態の加工コストを押し上げ、クリーンラベル処方においてマージン圧力に直面するCHS Inc.の大豆タンパク質原料など、メーカーの技術的進歩にもかかわらず、食品・飲料用途でのB2B採用に課題をもたらしています。ブラジルの大豆価格の下落とグローバルな供給過剰がコレステロールフリー代替品の原料コストを増加させ、ビーガンおよびフレキシタリアン需要に反作用するとともに、乳糖フリー乳製品代替品への高まる需要とも相反しています。コスト圧力によって複合化された味・食感の課題が、安定した大豆タンパク質供給に依存する高齢者栄養ブレンドやスポーツパフォーマンス処方の開発を制限しています。環境持続可能性への取り組みは不安定な栽培によって妨げられており、より高価な低アレルゲン性エンドウタンパク質へのシフトを促進している一方、表示に関する規制上のハードルが価格の予測不可能性を増幅させています。CHS Inc.はブラジルでヘッジ戦略を採用していますが、2026年に予想される弱気圧力の中で、より安定したエンドウタンパク質に市場シェアを奪われるリスクに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タンパク質タイプ別:
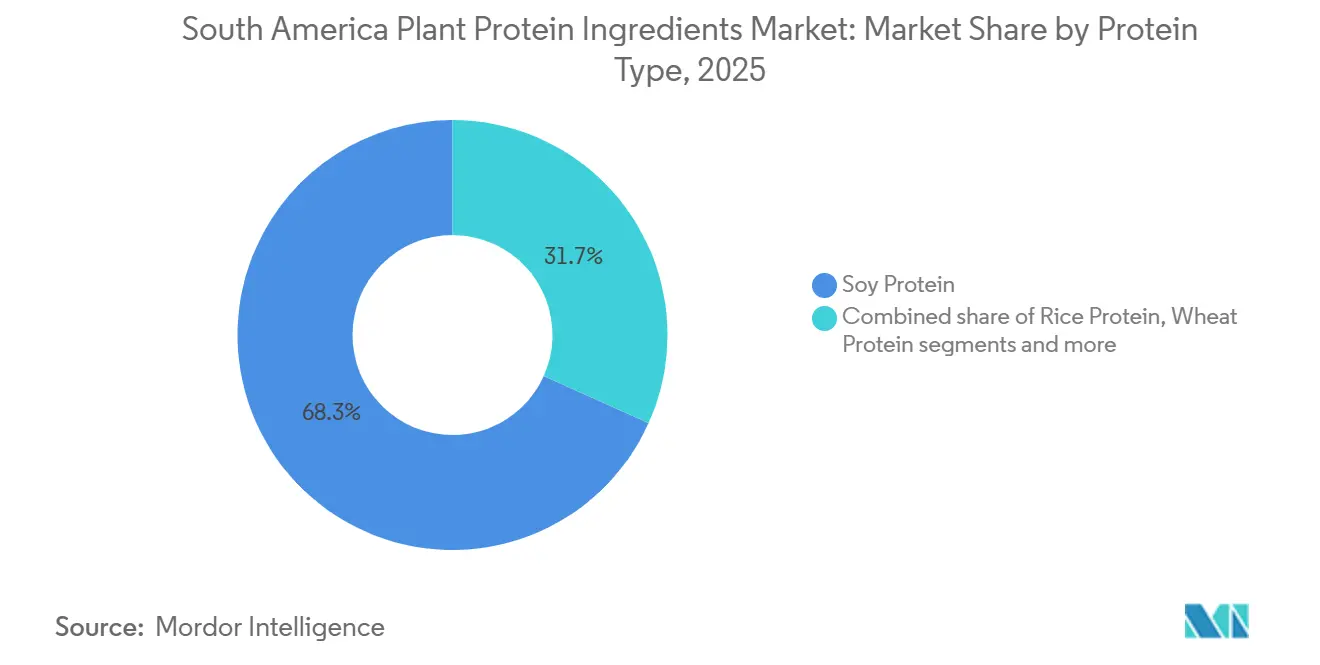
大豆の優位性とエンドウタンパク質のアレルゲンフリーの魅力大豆タンパク質は2025年に市場シェアの68.28%を占め、圧搾施設、抽出プラント、サプライチェーン物流などのインフラへの大規模な投資に支えられている。この確立されたスケーラビリティは、代替タンパク質には未だ匹敵できないものである。一方、エンドウ豆タンパク質は2031年にかけて6.89%の年平均成長率(CAGR)で成長すると予測されており、市場における戦略的な転換を反映している。メーカーは、アレルゲンへの懸念に対応し、遺伝子組み換え生物(GMO)成分を警戒する消費者にアピールするため、大豆ベース製品にエンドウ豆分離タンパク質を組み込む動きを強めている。米やコムギタンパク質と比較して中立的な風味プロファイルと優れたアミノ酸組成を持つエンドウ豆タンパク質は、アレルゲンフリーの訴求がプレミアム価格を生み出すスポーツ栄養や乳児用調製粉乳の用途で特に重宝されている。
その他の植物性タンパク質は特定のニッチ市場に対応しているが、より広範な普及には限界がある。コムギタンパク質は粘弾性特性によりベーカリーや代替肉製品のテクスチャーを向上させるが、グルテン過敏症によりその使用が制限される。米タンパク質は低アレルゲン性製剤として評価されているが、不完全なアミノ酸プロファイルのため補完的なタンパク質とのブレンドが必要となり、複雑さが増す。ヘンプタンパク質はオメガ3含有量にもかかわらず、規制上の不確実性と限られた栽培インフラにって制約されている。ポテトタンパク質は最小限の加工要件によりクリーンラベル用途で注目を集めているが、高い生産コストのためプレミアム製品に限定されている。ヒマワリやスイカの種子タンパク質などの新興原料は依然としてパイロット規模の生産段階にあり、大量市場への普及に必要なサプライチェーンの成熟度を欠いている。

エンドユーザー別:
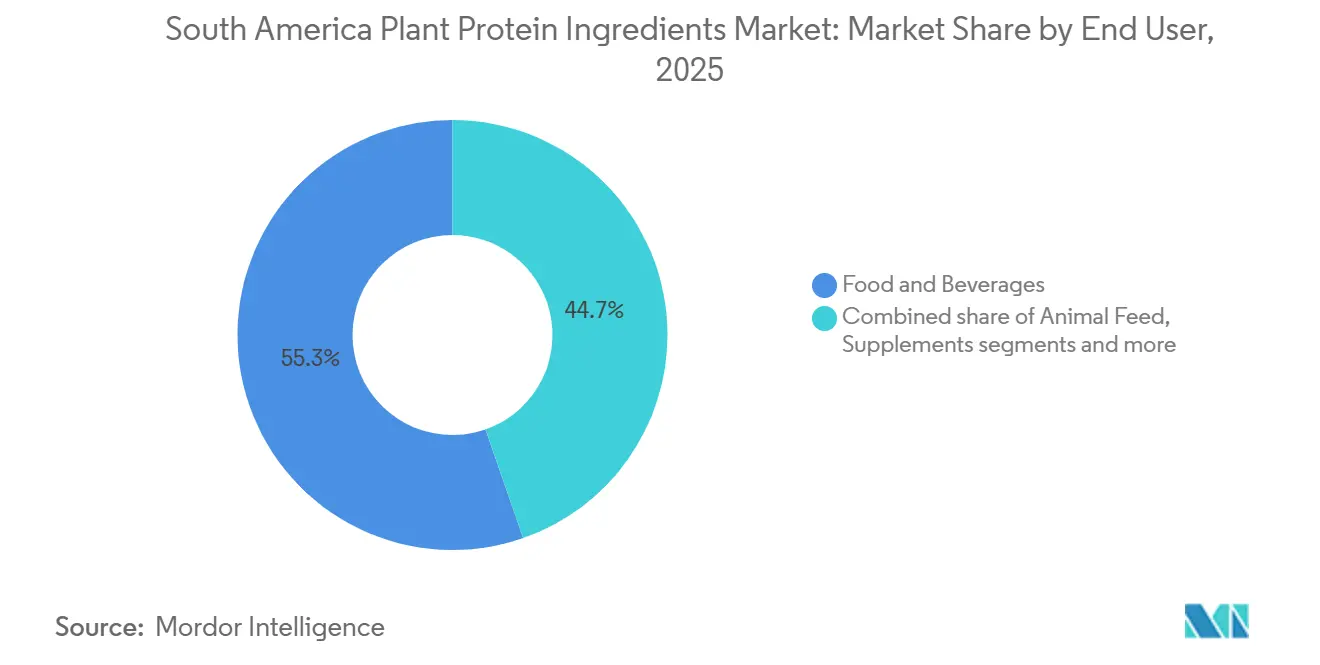
食品・飲料がリード、飼料の成長がサプライチェーンの実用主義を示す食品・飲料セグメントは2025年に市場シェアの55.34%を占め、飼料セグメントは2031年にかけて7.14%という顕著な年平均成長率(CAGR)を示した。飼料におけるこの成長は、人間向け栄養市場の変動に対する構造的なヘッジとしての役割を反映している。水産養殖および家禽産業のメーカーは、2023年以降価格が上昇している魚粉を、大豆やエンドウ豆タンパク質濃縮物などのコスト効率の高い代替品に置き換える動きを強めている。この転換は、輸出争による利益率の圧迫に直面し、欧州バイヤーの認証を満たす持続可能なタンパク質源を優先するブラジルのエビ養殖業やアルゼンチンの家禽産業において特に顕著である。2024年のUSDA海外農業局の報告によると、ブラジルの飼料メーカーは北東部地域で急速に拡大しているティラピアおよびエビ生産を対象とした植物性水産飼料製剤を10種類以上新たに導入した。
食品・飲料セグメントの中では、乳糖不耐症の増加とフレキシタリアン食の普及に牽引され、乳製品および乳製品代替品が最も急成長しているサブセグメントとなっている。飲料(レディ・トゥ・ドリンクのプロテインシェイクや植物性ミルクを含む)は利便性と衝動買い行動の恩恵を受け、ベーカリー用途では植物性タンパク質が水分保持と賞味期限の改善に活用されている。菓子類、スナック、レディ・トゥ・イート(RTE)またはレディ・トゥ・クック(RTC)食品などの新興用途では、植物性タンパク質を活用して栄養プロファイルを強化し、健康志向の消費者にアピールする「高タンパク質」ラベル訴求を実現している。しかし、南米にける食肉・家禽・水産物代替品は、味とテクスチャーのギャップや価格プレミアムにより課題を抱えており、アーリーアダプター以外への普及が限定されている。
地理的分析
ブラジル植物性タンパク質原料市場
ブラジルは2025年に61.59%のシェアで市場をリードすると見込まれており、大豆生産地帯への近接性、確立された圧搾・抽出インフラ、プレミアムおよびバリュー層の両方に対応する多様な国内消費者基盤に支えられている。2031年にかけての成長はアルゼンチンの7.02%のCAGRより緩やかであるが、これは停滞ではなく市場の成熟を反映している。成長ドライバーとしては、消費者がコモディティ大豆タンパク質からエンドウ豆ブレンドへ移行するプレミアム化と、森林破壊ゼロのサプライチェーンを強調した北米・欧州市場への輸出拡大が挙げられる。2024年にANVISAがアレルゲンおよび栄養表示に関する透明性を高めるブラジルの食品表示制を改定したことで、乳糖不耐症フリーおよびアレルゲンフリー製品のポジショニングが強調され、植物性タンパク質需要がさらに押し上げられると期待されている。
アルゼンチン植物性タンパク質原料市場
2031年までのアルゼンチンの6.02% CAGRは、大豆タンパク質分離物および濃縮物への輸出税を引き下げる2024〜2025年の政策改革に支えられた、原料油糧種子輸出から付加価値加工への戦略的転換を示している。加工タンパク質は原料大豆の1トン当たり価格の2〜3倍を実現することから、この転換は重要な意味を持つ。2024年までにアルゼンチンが遺伝子操作大豆を完全に採用したことで、競合他社には及ばないコスト効率が確保されている。しかし、経済的不安定性と通貨不安は課題をもたらしており、抽出プラントおよび研究開発施設への長期投資には安定したマクロ経済環境が不可欠である。2024年に導入されたVISECプロトコルは、森林破壊ゼロの大豆に関するトレーサビリティ基準を確立しており、持続可能性認証への関心が高まる欧州プレミアム市場へのアルゼンチンのアクセスを可能にしている。
南米植物性タンパク質原料市場
チリ、コロンビア、ペルーなどの新興市場は、都市化、所得の向上、および食生活の多様化によって牽引される成長ポテンシャルを有している。チリは一人当たり所得が高く、クリーンラベル製品に対する消費者の嗜好が強いため、最小限の加工を施した植物性タンパク質が支持されている。コロンビアでは、多国籍スーパーマーケットチェーンおよびeコマースプラットフォームが主導する小売インフラの拡充にり、植物性製品の流通アクセスが改善されている。ペルーでは、養殖業界が輸入魚粉への依存を低減するために植物性飼料配合を採用しており、大豆およびエンドウ豆タンパク質濃縮物に対するローカライズされた需要が生まれている。一方、ウルグアイ、パラグアイ、エクアドルを含む南米のその他の地域は普及が進んでおらず、植物性タンパク質の消費は主にニッチなヘルスフードストアに限定され、主流の小売での存在感は限られている。
競争環境
南米における植物性タンパク質原料市場の競争環境は、多国籍サプライヤーと地域加工業者の相互作用によって形成されています。Cargill Incorporated、Archer Daniels Midland(ADM)、Ingredion Incorporated、Kerry Group plcなどのグローバル企業は、広範な研究開発能力、技術的専門知識、およびサプライネットワークを活用して、ブラジル、アルゼンチン、および近隣市場の大手食品メーカーにサービスを提供しています。彼らの規模の経済と幅広い製品ポートフォリオは、食肉代替品、乳製品アナログ、機能性食品に不可欠な大豆やエンドウタンパク質分離物などの高需要原料の一貫した品質とサプライセキュリティを確保しています。一方、地域加工業者は農業ハブの近くに戦略的に事業を配置し、物流コストを削減して製品品質を維持し、南米の内陸サプライチェーン特有の課題に対応しています。
消費者嗜好の変化と機能要件の変化が、メーカーに大豆タンパク質を超えてエンドウ、米、ブレンドタンパク質システムへの多様化を促しています。大豆タンパク質はそのコスト効率と農業的豊富さにより依然として優位を保っていますが、エンドウタンパク質分離物やテクスチャード形態などのプレミアムセグメントは、人口動態の変化と植物性食事トレンドに支えられて支持を集めています。多国籍企業は大規模加工業者向けの高度な処方に注力する一方、地域プレーヤーは柔軟性とカスタムソリューションを提供し、ニッチな食品イノベーターとのパートナーシップを育んでいます。例えば、Tomorrow Foods(アルゼンチン)は地元メーカーのニーズを満たすために、エンドウ、米、ひよこ豆、緑豆を含む特注タンパク質分離物を供給しています。
高齢者栄養、水産養殖飼料、クリーンラベルベーカリー原料などのセグメントにおける新興機会は、強力な技術的・財務的リソースを持つ企業に成長ポテンシャルを提供しています。これらの用途は特殊な機能性と高い栄養密度を要求し、主流の食肉代替品と比較して参入障壁が中程度となっています。さらに、精密発酵バイオテク企業や重農業投入なしに動物性タンパク質の機能性を再現するイノベーターなどの破壊的プレーヤーが、中長期的な競合他社として注目を集めています。グローバルなスケール、地域の柔軟性、イノベーションの収束が、南米の食品・飼料産業全体にわたる多様化・持続可能なソリューションに向けた市場の進化を強調しています。
南米植物性タンパク質原料産業リーダー
-
Archer Daniels Midland Company
-
International Flavors & Fragrances, Inc.
-
Kerry Group plc
-
Ingredion, Incorporated
-
Bunge Limited
- 注:主要企業の掲載順は順位を示すものではありません。
南米植物性タンパク質原料市場 このレポートでカバーされる企業
- Archer Daniels Midland Company
- Ingredion Incorporated
- Bunge Limited
- International Flavors & Fragrances (IFF)
- Kerry Group plc
- Südzucker AG (BENEO)
- Tereos SCA
- BRF S.A.
- Bremil Group
- Goemil S/A
- AGBM (Argentina)
- CJ Selecta
- Caramuru Alimentos
- Valorasoy (Moolec Science)
- Tomorrow Foods
- PlantPlus Foods (ADM + Marfrig JV)
- Selecta Bioscience
- Chunk Foods
- Ricedal Alimentos
- LDC Argentina
最近の産業開発事情 南米植物性タンパク質原料市場
- 2025年12月:ブラジルのフードテック企業Typcalは、地元投資家とベルギーのアクセラレーターBiotopeが支援する200万米ドル(1,000万ブラジルレアル)の資金調達ラウンドを経て、クリチバ近郊のピニャイスにラテンアメリカ初の大規模菌糸体発酵施設を開設した。この施設によりTypcalは菌糸体ベースのタンパク質原料の商業規模生産へと移行し、2026年までにラテンアメリカおよび欧州での販売開始を計画している。これは持続可能なタンパク質ソリューションにおける製品拡大とイノベーションを支援するものである。
- 2025年11月:ブラジルのベレンで開催されたCOP30において、World Animal ProtectionとパートナーがFARMSイニシアチブのもとでタンパク質転換責任最低基準(RMS)を発表した。このフレームワークは、金融機関が集約的な畜産農業から植物性および代替タンパク質システムへ資本を再配分する際の指針となる。銀行、保険会社、投資家に対し、気候・生物多様性・動物福祉の目標にポートフォリオを整合させ、大豆、豆類、精密発酵などの低排出タンパク質生産を支援して持続可能な食料システムの転換を推進するよう促している。
- 2024年6月:ブラジルのサンパウロにある食品技術研究所(ITAL)とカンピーナス大学(UNICAMP)の研究者が、ドイツのフラウンホーファーIVV研究所との共同研究により、ヒマワリ粉を原料とした代替肉を開発した。この粉は重要なタンパク質源であり、持続可能な植物性食品への高まる需要に応えるとともに、環境に配慮した食生活への消費者の嗜好の変化を反映している。
南米植物性タンパク質原料市場レポートの範囲
植物性タンパク質原料とは、植物由来の原料から得られるタンパク質豊富な成分であり、食品、飲料、動物飼料、サプリメント、およびパーソナルケア製品の栄養価、機能性、およびタンパク質含有量を向上させるために使用されます。南米の植物性タンパク質原料市場は、タンパク質の種、エンドユーザー、および国別にセグメント化されています。タンパク質の種類別では、市場はヘンプ、エンドウ豆、ポテト、米、大豆、および小麦タンパク質、ならびにその他の植物性タンパク質を含みます。エンドユーザー別では、市場は動物飼料;食品および飲料(さらにベーカリー、飲料、朝食用シリアル、調味料・ソース、菓子類、乳製品および乳製品代替品、食肉・家禽・水産物および代替品、RTE/RTC食品、スナックにセグメント化);パーソナルケアおよびコスメティクス;ならびにサプリメント(さらにベビーフードおよび乳児用調製粉乳、高齢者・医療栄養、スポーツおよびダイエタリーサプリメントにセグメント化)に分類されます。国別では、レポートはブラジル、アルゼンチン、コロンビア、チリ、ペルー、およびその他の南米諸国をカバーし、各国の市場規模と予測が提供されています。
セグメンテーション概要
| 麻タンパク質 |
| エンドウタンパク質 |
| ジャガイモタンパク質 |
| 米タンパク質 |
| 大豆タンパク質 |
| 小麦タンパク質 |
| その他の植物性タンパク質 |
| 飼料 | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料・ソース | |
| 菓子 | |
| 乳製品および乳製品代替品 | |
| 食肉・家禽・水産物および代替品 | |
| 即食・即調理食品 | |
| スナック | |
| パーソナルケア・化粧品 | |
| サプリメント | 乳幼児食品および乳幼児用調製粉乳 |
| 高齢者・医療栄養 | |
| スポーツ・栄養補助サプリメント |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| その他の南米諸国 |
| タンパク質タイプ別 | 麻タンパク質 | |
| エンドウタンパク質 | ||
| ジャガイモタンパク質 | ||
| 米タンパク質 | ||
| 大豆タンパク質 | ||
| 小麦タンパク質 | ||
| その他の植物性タンパク質 | ||
| エンドユーザー別 | 飼料 | |
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料・ソース | ||
| 菓子 | ||
| 乳製品および乳製品代替品 | ||
| 食肉・家禽・水産物および代替品 | ||
| 即食・即調理食品 | ||
| スナック | ||
| パーソナルケア・化粧品 | ||
| サプリメント | 乳幼児食品および乳幼児用調製粉乳 | |
| 高齢者・医療栄養 | ||
| スポーツ・栄養補助サプリメント | ||
| 国別 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米諸国 | ||
市場の定義
- エンドユーザー - タンパク質原料市場はB2B形式で運営されています。食品、飲料、サプリメント、飼料、パーソナルケア・化粧品メーカーが、調査対象市場のエンドコンシューマーとみなされています。本調査の範囲は、結合剤や増粘剤、またはその他の非タンパク質用途として使用するために液体・乾燥ホエイを購入するメーカーを除外しています。
- 普及率 - 普及率は、全体のエンドユーザー市場数量に占めるタンパク質強化エンドユーザー市場数量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量は、本レポートの範囲内で対象とされるすべてのエンドユーザー企業が製造する製品100g当たりの平均タンパク質含有量です。
- エンドユーザー市場数量 - エンドユーザー市場数量は、当該国または地域におけるすべての種類・形態のエンドユーザー製品の統合数量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-Lactalbumin) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体タンパク質の合成およびクレアチン、ペプチドホルモン、一部の神経伝達物質などの重要な窒素含有化合物の合成に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質特性を与えるために設計された特定の機能的特性を持つ複数の成分の小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイン塩 | 酸カゼイン(カゼインの誘導体)にアルカリを加えることで生成される物質です。 |
| セリアック病 | セリアック病は、小麦、大麦、ライ麦に含まれるタンパク質であるグルテンを食べることへの免疫反応です。 |
| 初乳 | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| 濃縮物 | タンパク質の最も加工度の低い形態であり、重量比で40~90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | サプリメント中の水分が熱によって完全に除去された後に存在する「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 新鮮なホエイを低温殺菌し、保存料を添加せずに乾燥させることで得られる製品です。 |
| 卵タンパク質 | オボアルブミン、オボムコイド、オボグロブリン、コナルブミン、ビテリン、ビテレニンなどの個別タンパク質の混合物です。 |
| 乳化剤 | 油と水など、互いに混和しない食品の混合を促進する食品添加物です。 |
| 強化 | 食品製品の栄養価を向上させるために、天然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| ERS | 米国農務省経済調査局 |
| 押出成形 | 必要な形状を生成するために設計された穿孔プレートまたはダイの開口部を通じて柔らかく混合された原料を強制的に通すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ソラマメ | ファバとも呼ばれ、黄色い割り豆の別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ、小麦、米など)を砕いてグリッツにし、フレーバーやシロップで調理した後、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 起泡剤 | 液体または固体食品中の気相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | 家庭外で食事を準備する企業、機関、会社を含む食品産業の一部を指します。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの形態が含まれます。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| 麻 | 工業用または医療用に特別に栽培されたCannabis sativaの植物学的クラスです。 |
| 加水分解物 | タンパク質のアミノ酸間の結合を部分的に切断できる酵素にタンパク質をさらすことで製造されるタンパク質の形態です。大きく複雑なタンパク質をより小さな断片に分解します。その加工により消化が容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| 分離物 | タンパク質の最も純粋で最も加工度の高い形態であり、純粋なタンパク質画分を得るために分離処理が施されています。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪、爪、皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | 乳に含まれ、ホエイから得られるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳に存在する鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色い豆科植物の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはGen Yとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例には、人間、家禽、豚、馬、ウサギ、犬、猫が含まれます。ほとんどの単胃動物は一般的に草などのセルロース食物材料をあまり消化できません。 |
| MPC | ミルクタンパク質濃縮物 |
| MPI | ミルクタンパク質分離物 |
| MSPI | メチル化大豆タンパク質分離物 |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から派生した単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚、爪、毛髪の自然な美しさをケアするための栄養補助食品として機能する製品および原料のカテゴリーです。 |
| 骨粗鬆症 | 通常、ホルモン変化またはカルシウムやビタミンDの欠乏の結果として、組織の喪失により骨が脆くなり壊れやすくなる医学的状態です。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な動物性タンパク質(牛乳、ホエイ、ゼラチン、コラーゲン、卵タンパク質など)の平均量です。 |
| 植物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な植物性タンパク質(大豆、小麦、エンドウ、オート麦、麻タンパク質など)の平均量です。 |
| クォーン | 菌類培養物を乾燥させ、結合剤として機能する卵アルブミンまたはジャガイモタンパク質と混合し、食感を調整してさまざまな形状に成形した、マイコプロテインを原料として製造される微生物タンパク質です。 |
| 即調理(RTC) | パッケージに記載されたプロセスによる準備または調理が必要な、すべての原料が含まれた食品製品を指します。 |
| 即食(RTE) | それ以上の調理や準備なしに食べられる、事前に準備または調理された食品製品を指します。 |
| RTD | 即飲み |
| RTS | 即提供 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に健康に悪いとされています。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた食肉製品であり、新鮮、燻製、または塩漬けにされ、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物性食肉代替品です。 |
| ソフトジェル | 液体充填物を持つゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質濃縮物 |
| SPI | 大豆タンパク質分離物 |
| スピルリナ | 人間と動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元の食感、物理的・化学的特性を維持または向上させるために食品製品に添加される原料です。 |
| 補給 | 栄養素の補完を目的とし、食事中の栄養素を補うことを意図した栄養素またはその他の物質の濃縮源の消費または提供であり、栄養欠乏を是正することを目的としています。 |
| テクスチャラント | 食品・飲料製品の口当たりと食感を制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高めてより濃くするために使用される原料であり、その他の特性を実質的に変化させません。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、食肉中に少量自然に存在する不飽和脂肪の一種です。 |
| TSP | テクスチャード大豆タンパク質 |
| TVP | テクスチャード植物性タンパク質 |
| WPC | ホエイタンパク質濃縮物 |
| WPI | ホエイタンパク質分離物 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントおよび国に関連する定量化可能な主要変数(業界変数および外部変数)は、デスクリサーチおよび文献レビューと一次専門家インプットに基づいて、関連する変数・要因のグループから選択されます。これらの変数は回帰モデリングによってさらに確認されます(必要な場合)。
- ステップ2:市場モデルの構築: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム


