
南米除草剤市場規模とシェア
市場概要
| 調査期間 | 2017 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2017 - 2023 |
| 市場規模 (2025) | 19.34 十億米ドル |
| 市場規模 (2030) | 25.11 十億米ドル |
| 成長率 (2025 - 2030) | 5.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米除草剤市場分析
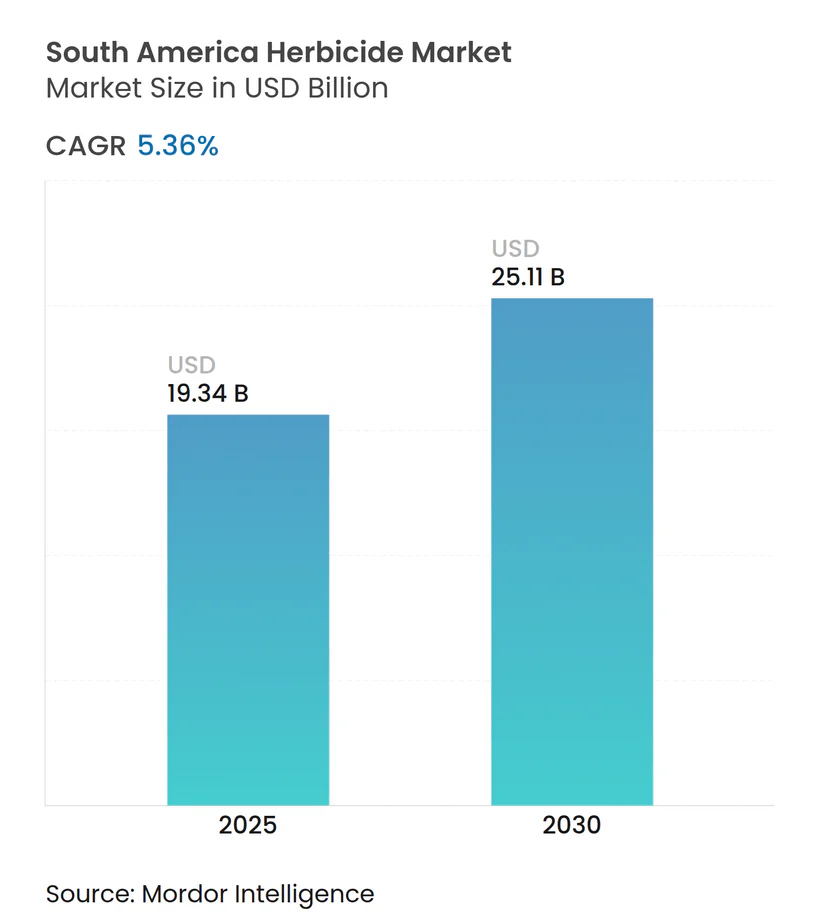
南米除草剤市場規模は2025年にUSD 193億4,000万に達し、予測期間を通じて5.36%のCAGRで前進し、2030年までにUSD 251億1,000万に達すると予測されています。持続的な拡大は、グリホサート耐性遺伝子組換え種子の積極的な採用、化学的雑草防除の実質コストを低減する統合助成プログラムへの関心の高まり、および測定可能な農業資材使用効率を解放する精密散布技術への継続的な投資を反映しています。ブラジルは大豆およびトウモロコシ作付面積の集中により、議論の余地なき収益の中核であり続けていますが、アルゼンチンの合理化された登録規則と有利な輸出優遇措置は、供給業者間の製品回転率の加速とポートフォリオの多様化を促進しています。広範な労働力不足、繰り返し発生する除草剤抵抗性雑草の波、および輸出市場における厳格な残留基準も製剤戦略を再形成しており、作物生産者を複数の作用機序を持つプレミアム混合製剤へと誘導しています。同時に、ブラジルの新農薬法における生物活性物質への政策支援およびチリにおける類似の取り組みが、合成化学品と生物由来化学品のバランスをとるハイブリッドポートフォリオの展開を製造業者に促しています。
主要レポートのポイント
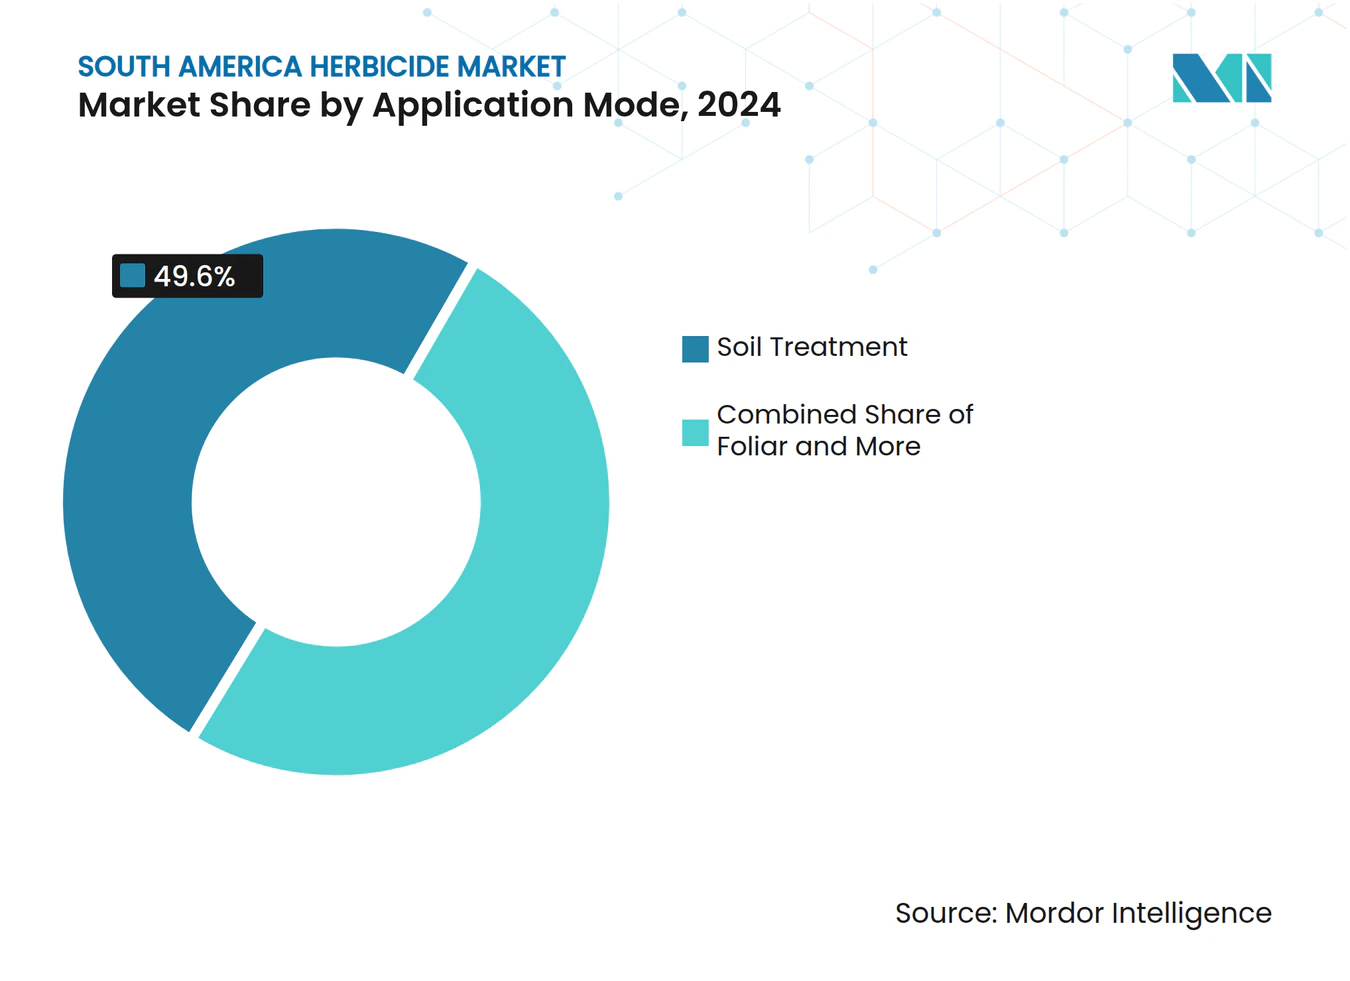
- 散布方式別では、土壌処理が2024年の南米除草剤市場シェアの49.6%を占め、2030年まで5.56%のCAGRで成長すると予測されています。
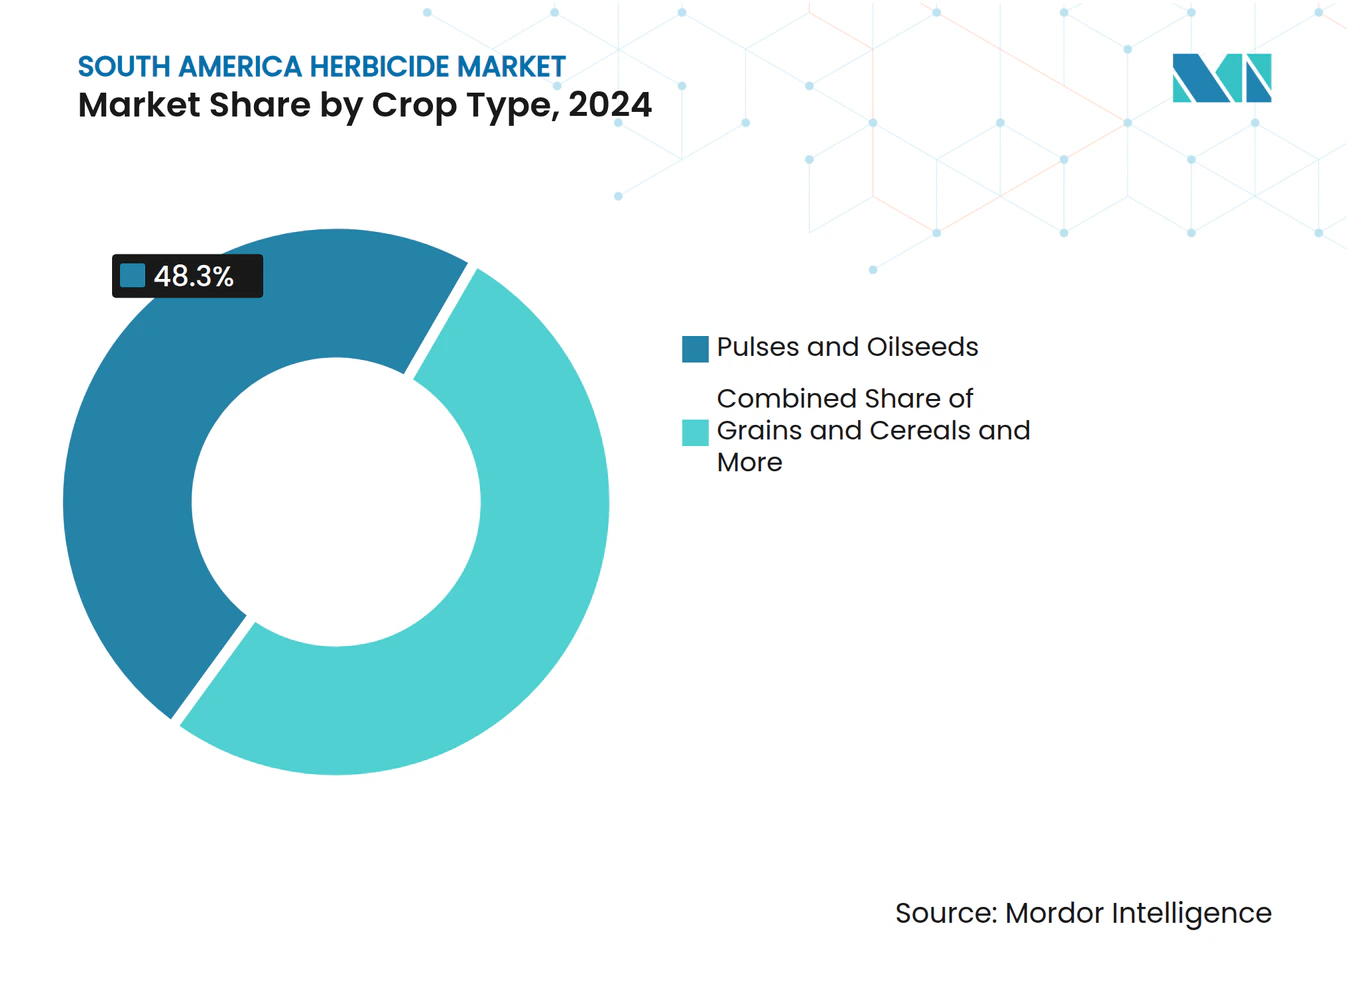
- 作物タイプ別では、豆類・油糧種子が2024年の南米除草剤市場規模の48.3%を占め、一方で穀物・シリアルは2030年まで5.45%のCAGRで最速の拡大を記録すると予測されています。
- 2024年、ブラジルは収益全体の63.6%という支配的なシェアを保持し、一方アルゼンチンは2030年まで堅調な5.68%のCAGRという予測とともに、同国を凌ぐ成長を見せると予測されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリホサート耐性GM種子採用の拡大 | +1.2% | ブラジル、アルゼンチン、パラグアイ | 中期(2〜4年) |
| 列作物集約化に向けた政府助成プログラム | +0.8% | ブラジル、アルゼンチン、チリ | 短期(2年以内) |
| 除草剤抵抗性雑草の蔓延の拡大 | +1.5% | 世界規模、ブラジルおよびアルゼンチンで最も顕著 | 長期(4年以上) |
| 化学的雑草防除を加速させる農業労働力不足 | +0.6% | ブラジル、アルゼンチン、チリ | 中期(2〜4年) |
| 生物除草剤有効成分の台頭 | +0.4% | ブラジル、チリ、アルゼンチンで新興 | 長期(4年以上) |
| ドローンを活用した精密散布の登場 | +0.3% | ブラジル、アルゼンチン、チリでパイロットプログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリホサート耐性GM種子採用の拡大
遺伝子組換え除草剤耐性作物品種は現在、南米の大豆作付面積の約95%およびトウモロコシ作付の85%を占め、出芽後除草剤散布への持続的な需要を生み出しています。アルゼンチンが最近承認したグリホサートおよびグルホシネート耐性を持つHB4干ばつ耐性大豆は、特に作物ストレスが雑草競合を増幅させる限界降雨量地帯において、二重作用機序の除草剤プログラムの対象市場を拡大しています。ブラジルにおけるIntacta2 Xtend大豆の採用は、ジカンバ耐性と既存のグリホサート抵抗性を組み合わせており、採用地域において年間8〜12%と推定される増分的な除草剤使用量の増加をもたらしています。しかしながら、高度な形質パッケージの技術使用料は1ヘクタール当たりUSD 15〜25の種子コスト増加をもたらし、作物生産者が正確な散布タイミングとタンクミックス最適化戦略を通じて除草剤の効果を最大化するよう圧力をかけています。
列作物集約化に向けた政府助成プログラム
ブラジルのPlano Safra(農業計画)2024/25は農業信用としてR$ 4,005億9,000万(USD 737億)を配分しており、機器融資と技術支援プログラムを通じて間接的に除草剤散布を助成する統合的病害虫管理および精密農業採用を支援する特定の規定を含んでいます[1]。アルゼンチンの輸出税差別化システムは付加価値農産物に対して優遇税率を提供し、除草剤を基盤とした雑草防除に大きく依存する集約的作付システムを奨励しています。チリの農業競争力プログラムは精密散布機器に対してUSD 5万までのマッチンググラントを提供し、中規模農家におけるUAVを活用した除草剤散布の採用を加速させています。これらの助成メカニズムは、商品価格の変動にもかかわらず市場拡大を支援しながら、除草剤プログラムの実質コストを12〜18%効果的に削減しています。
除草剤抵抗性雑草の蔓延の拡大
複数の除草剤抵抗性が現在、南米の集約的作付面積の40%以上に影響を与えており、アマランサス・ヒブリドゥス(Amaranthus hybridus)はブラジルおよびパラグアイの農地1,500万ヘクタールでグリホサート、ALS阻害剤、およびPPO阻害剤への抵抗性を示しています[2]。コニザ属(Conyza)は5種類の異なる除草剤作用機序への抵抗性を示しており、作物生産者に高価な出芽前残留性プログラムの採用を余儀なくさせ、出芽後のみの戦略と比較してヘクタール当たりのコストをUSD 35〜50増加させています。パラグアイ東部生産地域におけるデジタリア・インスラリス(Digitaria insularis、ソースグラス)の抵抗性進化は、地域の農業競争力を支える不耕起農業システムの持続可能性を脅かしています。抵抗性管理プロトコルは現在、作用機序のローテーション、カバークロップの統合、および機械的耕作慣行を義務付けており、これらが合わせて従来の除草剤プログラムコストに20〜25%を加算し、新規有効成分および生物的防除剤への需要を促進しています。
化学的雑草防除を加速させる農業労働力不足
南米の主要農業地域全体で年平均8〜12%の農村賃金インフレにより、特に季節労働者がプレミアム賃金を要求する繁忙期において、手作業による除草は商業的作物生産にとって経済的に成立しなくなっています。機械的耕作の代替手段は多大な設備投資を必要とし、作業の柔軟性を制限する土壌条件、作物間隔、および気象条件によって制約を受けています。化学的雑草防除プログラムは、労働力の可用性に関わらず一貫した効果を提供し、以前は手作業に依存していた中規模農家の間での採用を促進しています。除草剤散布の経済的閾値は、ほとんどの作物でヘクタール当たりUSD 12〜15に低下しており、雑草密度および地域の賃金水準に応じてヘクタール当たりUSD 45〜80に及ぶ手作業による除草コストを大幅に下回っています。
制約要因影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入市場における厳格なMRL規制 | -0.7% | ブラジル、アルゼンチン輸出地域 | 短期(2年以内) |
| 主要原体のサプライチェーンの不安定性 | -0.5% | 地域的、中国依存の輸入 | 短期(2年以内) |
| 作物生産者にとる抵抗性管理コストの上昇 | -0.9% | ブラジル、アルゼンチン、パラグアイ | 中期(2〜4年) |
| 初期段階のカーボンクレジットによる土地利用制限 | -0.2% | ブラジルのセラード、アルゼンチンのパンパス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入市場における厳格なMRL規制
グリホサートおよびパラコートの農薬残留基準値(MRL)を引き下げる欧州連合の規制改正は、ブラジル北部港から出荷される大豆貨物に対して収穫前期間および抽出物採取プロトコルを義務付けています。輸出業者は現在、第三者認証証明書を要求されており、これにより物流および検査費用にトン当たりUSD 4〜6が追加され、一部の作物生産者は後期散布を制限し、低残留製剤への転換を促されています。同様の圧力が高タンパク質トウモロコシの東アジアバイヤーからも生じており、乾燥期間中の製剤選択をさらに制約しています。
主要原体のサプライチェーンの不安定性
中国浙江省における製造工場の断続的な操業停止により、グルホシネートおよびオキサジアゾン(oxadiazon)の生産が制限され、2024年後半にサントス港への到着価格が最大22%高騰しました。スポット不足が下流へと波及し、販売代理店の在庫計画を混乱させ、作物生産者を最適な防除効果を発揮できない可能性のある代替有効成分へと誘導しています。国内の原体合成能力は拡大しているものの、長期的なグローバルサプライの混乱を緩和するには依然として不十分です。継続的な価格変動は長期予測の信頼性を損ない、より高価な残留性プログラムの農場レベルでの採用を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
散布方式別:
残留性土壌処理が出芽前戦略で上昇土壌処理散布は2024年に市場シェアの49.6%を獲得し、除草コントロール期間の延長と抵抗性管理上の利点を提供する残留性除草剤プログラムへの業界の戦略的転換を反映しています。このセグメントは、作物生産者に出芽前基盤プログラムへの投資を強いる出芽後抵抗性問題の拡大に牽引され、2030年まで5.56%のCAGRで成長すると予測されています。葉面散布は、抵抗性制約によって特に出芽後のイネ科草本防除と焼き払い処理において依然として重要なシェアを維持しています。灌漑施用システムは灌漑農業生産に集中しており、注入システムに必要なインフラ投資を正当化する正確なタイミングと均一な分散が実現されています。
ピロキサスルホン(pyroxasulfone)、S-メトラクロール(S-metolachlor)、およびフルミオキサジン(flumioxazin)の第二世代粒剤製剤は、高温環境で60日間の残留活性を提供しており、降雨イベントが予測しにくくなる中で重要な優位性となっています。販売代理店は、最初の雑草発生前に残留性剤を正確にタイミングを合わせることで1ブッシェル当たりのコストが低下することを実証するほ場デーにおけるさらなる教育努力に牽引されながら、出芽前残留性剤と出芽後接触性有効成分をペアリングして季節を通じた防除を維持しながら施用管理ガイドラインを満たすバンドル販売が着実に上昇していると報告しています。ほ場試験では、土壌処理が一回限りの葉面散布プログラムに代替した際に、大豆で1エーカー当たり平均2〜4ブッシェル、トウモロコシで4〜6ブッシェルの収量向上が明らかにされています。



作物タイプ別:
豆類・油糧種子が数量・価値の成長を支える豆類・油糧種子は2024年の南米除草剤市場規模の48.3%を占めています。大豆はこのセグメントのほぼ4分の3を占め、ブラジルのセラードへの積極的な拡大とアルゼンチン北部州での回復とともに規模を拡大しています。穀物・シリアルセグメントは、進行中の作付面積の増加と積層された除草剤耐性形質の採用を反映して、2030年まで5.45%のCAGRと予測されています。大豆後の二毛作トウモロコシに標準的な出芽前残留性剤と生育中のイネ科草本除草剤を組み合わせる集約的な除草剤体系は、変動するグローバル価格からのマージン圧縮がセグメント拡大を抑制していますが、依然として標準的です。綿花やサトウキビなどの商業作物は、サトウキビにおける機械化のアップグレード(コントロールドドロップレットアプリケーションブームを含む)が見られ、ますます多様化する雑草群落の管理のために除草剤投入量を増加させています。
果物・野菜は、北米および欧州の輸入業者が要求するヘクタール当たり平均USD 180〜250の高い支出、労働力の大幅な代替、および残留物ゼロ許容プロトコルにより、不釣り合いな価値をもたらしています。芝生・観賞用植物の使用は1.8%と依然として小規模ですが、公共アクセスを維持するために穏やかな生物除草剤に依存するゴルフコースや市立公園への安定した販売を記録しています。南米では、除草剤市場シェアデータが特定の雑草圧力と作物成長段階に合わせて調整されたカスタマイズされた混合物への転換を示しています。このトレンドは、強力な農業顧問ネットワークと地域固有の製品開発を持つ製造業者に有利に働いています。

地理的分析
ブラジルおよびアルゼンチン除草剤市場
ブラジルは2024年に63.62%の市場シェアを維持し、大豆、トウモロコシ、綿花、サトウキビにまたがる8,500万ヘクタールの耕作地に支えられた。MATOPIBAフロンティアへの継続的な拡大と二期作システムが進む一方、アルゼンチンは5.68%のCAGRで最も成長の速い国として記録されている。南部諸州では小穀物と園芸が主流であり、生物農薬の採用が広まりつつある。北部アーク沿いの港湾インフラの強化により、アジアの原薬サプライヤーから輸送される農業資材の納期が短縮され、欠品リスクが低下し、ジャストインタイム納品モデルの普及を支援している[3]。
アルゼンチンの決議694/2024は、7つの参照国との技術的同等性を認定し、新製剤の承認期間を12ヶ月に半減させ、製品発売件数を前年比14%急増させた。未加工大豆に対して大豆ミールの関税を優遇する輸出志向政策は、タンパク質規格の達成に貢献する集約的な除草剤プログラムを間接的に奨励している。通貨切り下げサイクルにより在庫の前払いが促進され、販売業者は早期購入と長期信用を組み合わせたプロモーションバンドルを展開するようになっている。
南米除草剤市場
チリでは、果樹農家が欧州連合の厳格な残留農薬規制に対応するためドローン散布と生物除草剤を積極的に導入しており、サプライヤーは収穫時の残留物を低減する低飛散エマルジョンおよび補助剤の開発に注力している。南米のその他の地域は、機械化の進展と政府主導の不耕起農業推進策によって牽引されており、化学的雑草防除の必要性が高まっている。これらの新興市場全体において、小規模農家の集約スキームおよび農業資材信用協同組合が、資源制約のある農業者の除草剤普及を促進する上で重要な役割を果たしている。ブラジルのANVISA(国家衛生監督庁)は依然として詳細な毒性学的資料を要求しており、多国籍企業は幅広い収益ポテンシルを持つ主力有効成分を優先する傾向にある。
競争環境
市場集中度
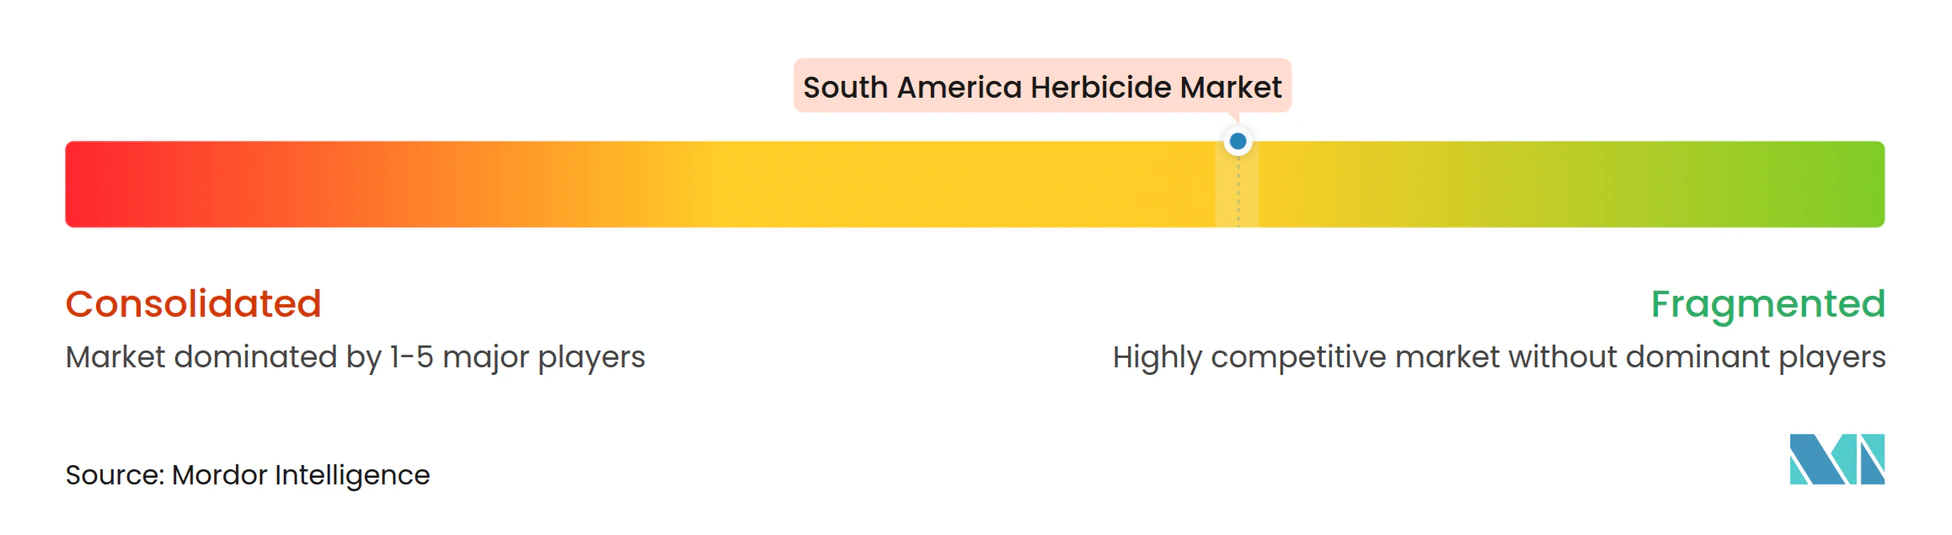
南米除草剤市場は中程度の集中度を示しており、上位5社が2024年に約40%のシェアを獲得しました。Syngenta Groupは、グラモキソン(Gramoxone)やタッチダウン(Touchdown)などの広域スペクトルブランドと、デジタルスカウティングツールを製品販売にバンドルする積極的なフィールドサービスモデルを背景にリードしています。Corteva Agriscience が続き、ジドゥア(Zidua)とリンスコー(Rinskor)、およびパイオニア種子ネットワークを通じた強力なチャネル展開によって牽引されています。BASF、Bayer、UPLが次の3ポジションを占め、それぞれ独自の強みを活用しています。2024年12月、BASFはLavoro Agroの450店舗に及ぶ広範な流通チェーンを買収することで農家への直接販売浸透力を強化しました。
上位層の下では、Helm AGが特許切れ有効成分の価格主導型の機会を活用する一方、Rotam CropScienceなどの国内企業は柔軟なパッケージングと地域的な施用管理プログラムを通じて果樹園や特殊作物のニッチ市場を確保しています。デジタル農業パートナーシップが決定的な競争の場として台頭しており、NufarmのSolinftecのリアルタイムモニタリングプラットフォームとの統合は、アルゴリズム主導の推奨が作物生産者を独自製剤スイートへと固定できることを示しています。グルホシネートおよびジカンバに関する主要特許が失効し、価格競争が激化し、ジェネリックメーカーへの扉が開かれています。特筆すべきことに、Albaughはこの機会を捉え、2024年9月にパラグアイでコスト効率の高いグルホシネートをデビューさせました。
持続可能性の資格証明は、調達地域全体でISO 14001およびGLOBALG.A.P.のコンプライアンスを施行する多国籍穀物輸出業者を対象とするサプライヤーに特に、入札結果をますます左右するようになっています。透明性のあるサプライチェーン監査、リサイクル可能なパッケージング、および低溶剤製剤で対応している企業は、大規模販売代理店での棚スペースを獲得しています。大豆主導のブラジルでは複数シーズンのローテーションが需要のピークを押し上げるため競争の激しさが最も高く、一方でチリとペルーでは輸出志向の園芸農業を資本化する生物除草剤スペシャリストにニッチな機会が生まれています。
南米除草剤産業リーダー
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
Syngenta Group
-
UPL Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
南米除草剤市場 このレポートでカバーされる企業
- Syngenta Group
- Corteva Agriscience
- Bayer AG
- BASF SE
- FMC Corporation
- UPL Limited
- Sumitomo Chemical Co Ltd
- American Vanguard Corporation
- Rainbow Agro
- Albaugh LLC
- Rotam CropScience
- Nufarm Ltd
- Nihon Nohyaku Co., Ltd.
最近の産業開発事情 南米除草剤市場
- 2025年7月:Bayerは新しい除草剤イカホリン-メチル(icafolin-methyl)の承認を申請しました。この除草剤は、大豆やシリアルを含む主要作物において30年以上ぶりとなる画期的な出芽後雑草防除アプローチを導入します。2028年の製品発売を予定しており、ブラジルが最初の市場となる見込みです。
- 2024年12月:BASFはLavoro Agroのブラジル小売チェーンのUSD 2億8,000万での買収を完了し、450店舗を追加して販売後の農業顧問サポートを強化しました。統合計画には、散布繁忙期の納品リードタイムを短縮するオムニチャネル発注プラットフォームと地域倉庫ハブが含まれています。
- 2024年11月:Syngenta Groupは、S-メトラクロール(S-metolachlor)とピロキサスルホン(pyroxasulfone)を組み合わせた土壌施用混合製剤に対するANVISAの承認を取得しました。複数地点のほ場試験により、単独有効成分と比較してデジタリア・インスラリス(Digitaria insularis)抵抗性の防除効果が15%向上したことが示され、同社は初年度の販売量200万リットルを予測しています。
南米除草剤市場レポートの範囲
セグメンテーション概要
| 灌漑施用 |
| 葉面散布 |
| 燻蒸 |
| 土壌処理 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞用植物 |
| アルゼンチン |
| ブラジル |
| チリ |
| その他南米諸国 |
| 散布方式 | 灌漑施用 |
| 葉面散布 | |
| 燻蒸 | |
| 土壌処理 | |
| 作物タイプ | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞用植物 | |
| 国別 | アルゼンチン |
| ブラジル | |
| チリ | |
| その他南米諸国 |
市場の定義
- 機能 - 除草剤は、雑草が作物の成長と収量損失を妨げるのを防除または制御するために使用される化学物質です。
- 散布方式 - 葉面散布、種子処理、土壌処理、灌漑施用、および燻蒸は、作物保護化学品が作物に施用される異なる散布方式のタイプです。
- 作物タイプ - これは、シリアル、豆類、油糧種子、果物、野菜、芝生、および観賞用作物による作物保護化学品の消費を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| IWM | 総合的雑草管理(IWM)は、生産者が問題のある雑草を防除する最善の機会を与えるために、生育シーズン全体を通じて複数の雑草防除技術を組み込むアプローチです。 |
| 宿主 | 宿主は、有益な微生物と関係を形成し、それらのコロニー形成を助ける植物です。 |
| 病原体 | 疾患を引き起こす生物。 |
| ハービゲーション(Herbigation) | ハービゲーションは、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 農薬残留基準値(MRL) | 農薬残留基準値(MRL)は、植物や動物から得られた食品または飼料中の農薬残留物の最大許容限度です。 |
| IoT | モノのインターネット(IoT)は、他のIoTデバイスおよびクラウドと接続してデータを交換する相互接続されたデバイスのネットワークです。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種は、作物に使用される除草剤への抵抗性を持つように遺伝子操作された植物種です。 |
| 灌漑施用(Chemigation) | 灌漑施用は、灌漑システムを通じて作物に農薬を施用する方法です。 |
| 作物保護 | 作物保護は、昆虫、雑草、植物病害、農業作物に損害を与えるその他の害虫を含む様々な病害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は、種子または苗木を種子由来または土壌由来の病害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、または殺線虫剤などの作物保護化学品が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸は、害虫を防除するために作物保護化学品をガス状で施用することです。 |
| 誘引剤 | 誘引剤は、害虫を誘引し、毒殺を含む様々な方法で殺すために使用される食物やその他の素材です。 |
| 接触性殺菌剤 | 接触性農薬は作物の汚染を防ぎ、菌類病原体と戦います。害虫(菌類)と接触した時のみ作用します。 |
| 浸透性殺菌剤 | 浸透性殺菌剤は植物に取り込まれ、その後植物内で移行し、病原体による攻撃から植物を保護する化合物です。 |
| 集団薬物投与(MDA) | 集団薬物投与は、多くの顧みられない熱帯病を制御または排除するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食べ、作物の損害と収量損失を引き起こす害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の実生が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または苗木の出芽(発芽)後に雑草を防除するために農業圃場に散布されます。 |
| 有効成分 | 有効成分は、害虫を殺す、防除する、または忌避する農薬製品中の化学物質です。 |
| 米国農務省(USDA) | 農務省は食品、農業、天然資源、および関連問題についてのリーダーシップを提供します。 |
| 米国雑草科学学会(WSSA) | WSSA(非営利の専門学会)は、雑草に関連する研究、教育、および普及啓発活動を推進しています。 |
| 懸濁濃縮液 | 懸濁濃縮液(SC)は、水中に固体有効成分が分散した作物保護化学品の製剤の一つです。 |
| 水和剤 | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤 | 乳剤(EC)は、散布溶液を作るために水で希釈する必要がある農薬の濃縮液体製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食べ、根に損傷を与えます。これらの損傷は土壌由来の病原体による植物への感染を容易にし、作物または収量の損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | 環境・侵略的生物委員会が管理するオーストラリア雑草戦略は、雑草管理に関する国家的なガイダンスを提供しています。 |
| 日本雑草学会(WSSJ) | 日本雑草学会は、研究発表および情報交換の機会を提供することによって、雑草被害の防止と雑草の価値の活用に貢献することを目的としています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目ベースで行われます。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と最終確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。調査対象市場の総合的な全体像を生成するために、各レベルと機能にわたって回答者が選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




