
ソレノイドバルブ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
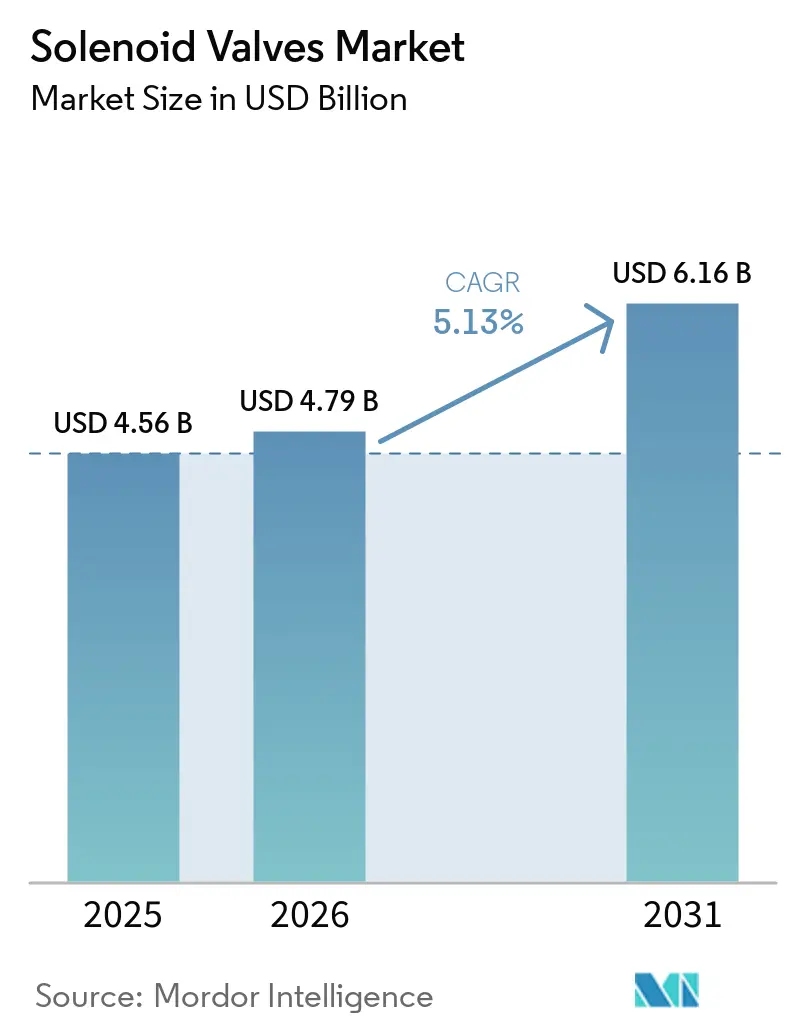
| 市場規模 (2026) | 4.79 十億米ドル |
| 市場規模 (2031) | 6.16 十億米ドル |
| 成長率 (2026 - 2031) | 5.13 % |
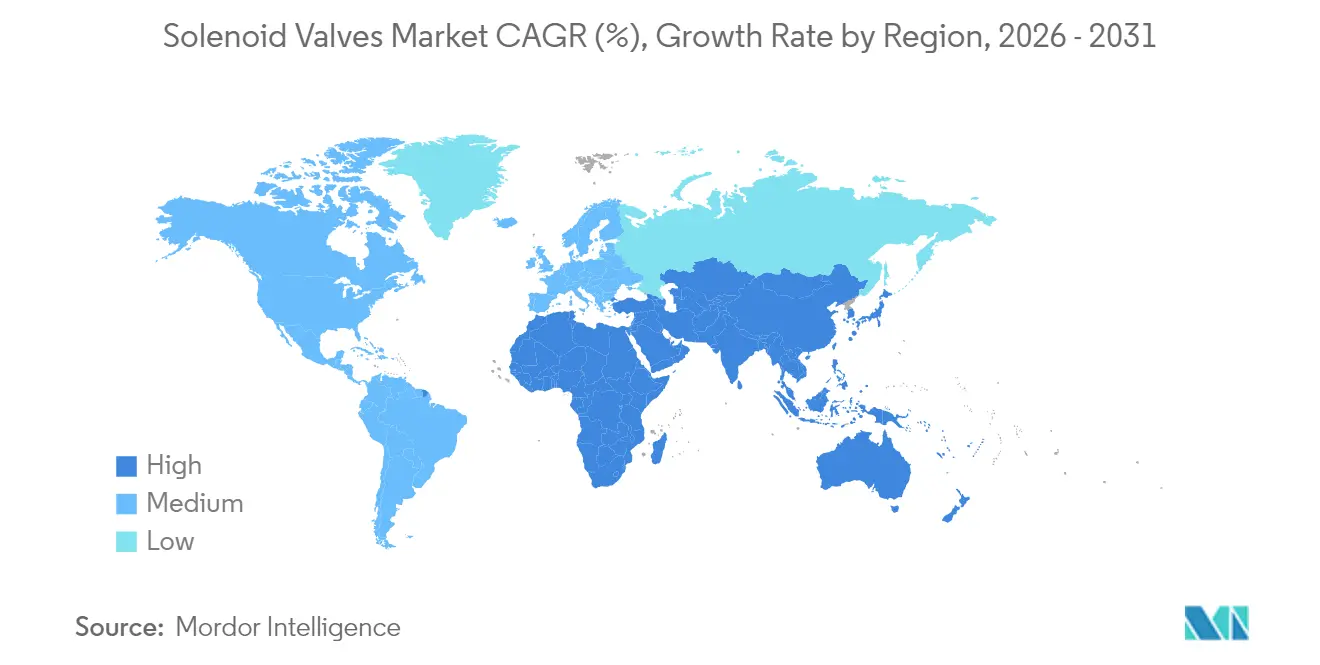
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
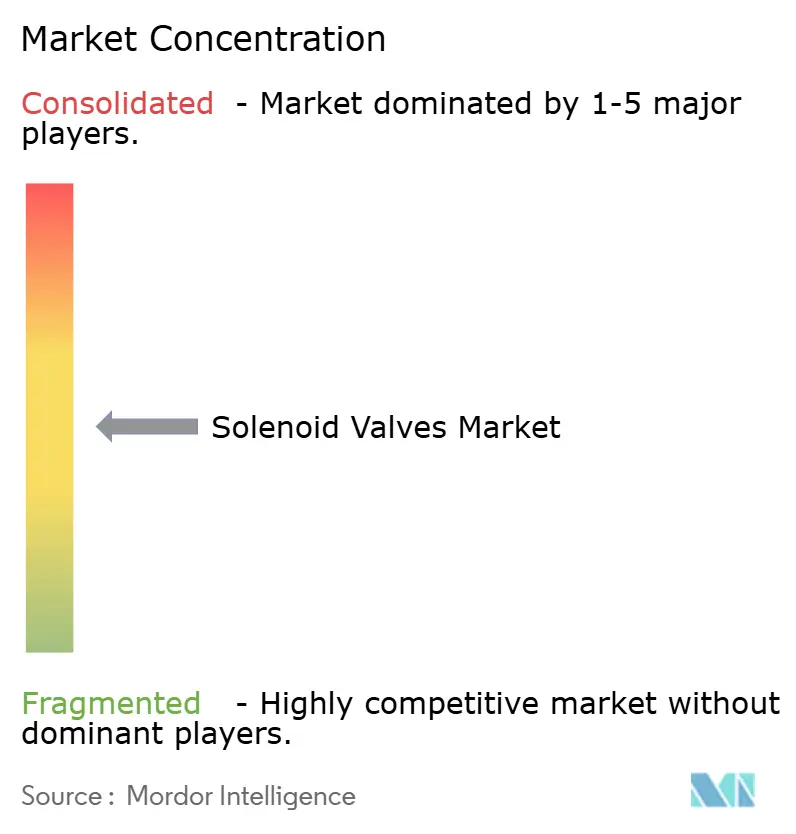
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソレノイドバルブ市場分析
ソレノイドバルブ市場規模は、2025年の45億6,000万米ドルから2026年には47億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR 5.13%で2031年までに61億6,000万米ドルに達すると予測されています。需要は、水の再利用、シェールガス坑口、水素電解槽、コンパクトな電気自動車(EV)熱管理ループにおける自動化プロジェクトから生じています。アジア太平洋地域が数量面でのリーダーシップを維持する一方、中東・アフリカ地域は経済多角化プログラムにより最も急速な拡大を示しています。技術的差別化は、ゼロエミッション作動、IO-Link対応診断機能、自動車の航続距離目標を満たす軽量エンジニアリングプラスチックへとシフトしています。低コストのアジアメーカーからの価格競争の激化や合金コストの変動にもかかわらず、OEMはダウンタイムを抑制し予知保全を可能にするスマートでサービスに適したソレノイドアーキテクチャを優先し続けています。
主要レポートのポイント
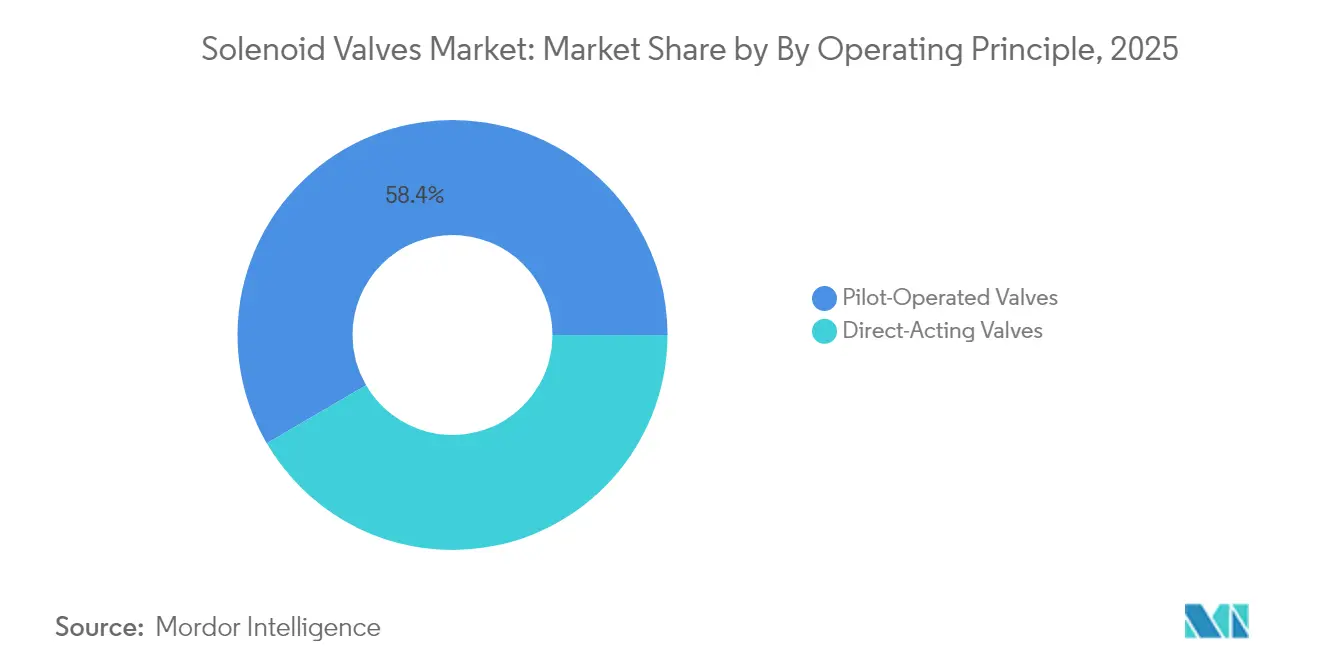
- 作動原理別では、直動式バルブが2025年のソレノイドバルブ市場シェアの41.60%を占め、パイロット操作式設計は2031年までCAGR 6.65%で成長する見込みです。
- ポート構成別では、二方向ユニットが2025年に54.30%の収益シェアを獲得し、三方向タイプが2031年までCAGR 6.18%で成長をリードしています。
- バルブ本体材質別では、ステンレス鋼が2025年のソレノイドバルブ市場規模の37.50%を占め、エンジニアリングプラスチックはCAGR 7.30%で拡大する見込みです。
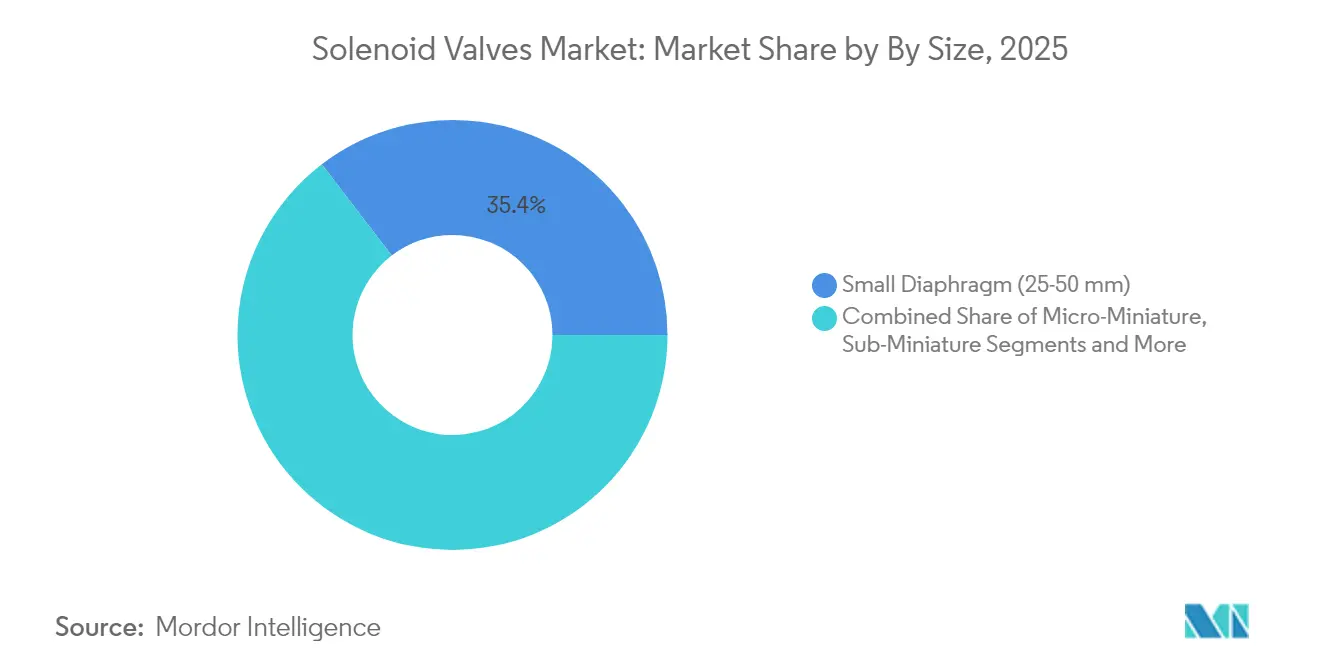
- サイズ別では、25〜50mmクラスが2025年の収益の35.40%を占め、マイクロミニチュア(5mm未満)デバイスがCAGR 7.95%で最も速く成長しています。
- エンドユーザー別では、石油・ガスが2025年の売上の22.60%を占め、ヘルスケア・製薬用途は2031年までCAGR 6.85%を記録する見込みです。
- 地域別では、アジア太平洋地域が2025年の売上高の33.70%を占め、中東・アフリカ地域はCAGR 7.10%を記録すると予測されています。
- 上位企業であるEmerson、Parker-Hannifin、Danfossは合わせて2025年の世界収益の約35%を占めており、適度に分散した競争環境を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のソレノイドバルブ市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EUおよびGCCにおける産業廃水再利用スキームの拡大 | 0.8% | ヨーロッパおよび中東 | 中期(2〜4年) |
| コンパクトなEV熱管理ループにおけるマイクロソレノイドの需要急増 | 1.2% | 世界規模、アジア太平洋および北米に集中 | 短期(2年以内) |
| ASEANにおける衛生設計のための既存飲料ラインの急速な改修 | 0.6% | アジア太平洋(ASEANに注目) | 短期(2年以内) |
| 米国およびアルゼンチンのシェール盆地における坑口自動化 | 0.9% | 北米および南米 | 中期(2〜4年) |
| ヨーロッパおよび日本における水素電解槽の建設拡大 | 1.1% | ヨーロッパおよび日本 | 長期(4年以上) |
| 製薬4.0におけるスマートなIO-Link対応バルブへの需要増加 | 0.7% | 世界規模、北米およびヨーロッパが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUおよびGCCにおける産業廃水再利用スキームの拡大
欧州連合における循環経済指令と湾岸協力会議における水不足対策の義務化が、自動化された薬品注入、逆洗制御、段階切り替えを必要とする高度処理プラントへの投資を加速させています。ソレノイドバルブは、特に原水の変動に応じて処理レシピが変化する場合に、手動装置では実現できない精密で低漏洩の作動を可能にします。中東でゼロ液体排出プラントを採用する石油生産者は、環境監査に対応するためにデジタル位置フィードバックと組み合わせたステンレス鋼またはデュプレックス本体を好んでいます。[1]Cilia Abdelhamid ら、「生産水処理技術:レビュー」、Energies、energies-journal.org
コンパクトなEV熱管理ループにおけるマイクロソレノイドの需要急増
次世代EVのバッテリー冷却、パワーエレクトロニクスチラー、キャビンHVACは、高速かつエネルギー効率の高いマイクロソレノイドに依存する多重ループ回路を統合しています。Sanhua Automotiveなどのサプライヤーは、制約のあるバッテリーパック内で動作しながら数百万回のサイクルに耐えられる冷媒バージョンを商業化しています。軽量なPEEK本体と低消費電力コイルが航続距離を延ばし、このセグメントをソレノイドバルブ市場の中核的な成長エンジンとしています。[2]Sanhua Automotive、「熱管理ソリューション」、sanhuaautomotive.com
ASEANにおける衛生設計のための既存飲料ラインの急速な改修
タイ、ベトナム、インドネシアのボトリング工場は、国際的な食品安全基準への準拠に向けて近代化を進めています。三方向ステンレスまたはポリマーライニングバルブにより、手動での切り離しなしにクリーンインプレース(CIP)ルーティンが可能となり、ダウンタイムを最小化します。改修では、予知保全のために温度とサイクル数をプラントSCADAシステムに送信するIO-Link対応モデルが好まれています。
米国およびアルゼンチンのシェール盆地における坑口自動化
遠隔地のシェールパッドでは、メタンの放出を排除し現場訪問を削減する電動ダンプバルブが導入されています。EmersonのASCOソリューションは、空気圧式と比較して作動電力を98.75%削減しながら、EPAのメタン規制を満たしています。パイロット操作式タイプはシェールガスに典型的な高圧に耐え、ソレノイドバルブ市場における需要を強化しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 120℃超の用途における高スイッチングサイクル疲労 | -0.9% | 世界規模、特に発電・化学処理分野 | 短期(2年以内) |
| 特殊合金(例:デュプレックスステンレス鋼)の価格変動 | -0.7% | 世界の製造地域 | 中期(2〜4年) |
| ラテンアメリカにおけるフィールド再コミッショニングの熟練労働者不足 | -0.4% | ラテンアメリカ | 中期(2〜4年) |
| 医療機器OEMにおける圧電マイクロバルブからの競争激化 | -0.6% | 世界規模、医療機器製造拠点に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
120℃超の用途における高スイッチングサイクル疲労
蒸気ラインや高温反応器は、ソレノイドコイルの絶縁劣化を加速させます。高温対応のプレミアム銅巻線とパーフルオロエラストマーシールは利用可能ですが、部品コストを引き上げ、コスト重視のプロジェクトでの採用を抑制しています。長期メンテナンス間隔に直面するユーティリティ企業は、高密度巻線への切り替えにリスクを感じており、ソレノイドバルブ市場の成長を緩やかにしています。
特殊合金(例:デュプレックスステンレス)の価格変動
ニッケルおよびモリブデンの価格変動が耐食性バルブ本体のコストを押し上げています。OEMはポリマー複合材料でヘッジを試みていますが、石油化学・製薬プラントにおける認定サイクルが移行を遅らせ、バルブサプライヤーにとってマージンの不確実性を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
作動原理別:パイロット操作式設計が大流量需要に対応
直動式バルブは2025年に41.60%のシェアでソレノイドバルブ市場をリードし、2026年の収益は推定19億9,000万米ドルに相当します。そのシンプルな構造、最小限の圧力損失、高速サイクリングは、ユーティリティ水ラインやOEM機械に適しています。一方、CAGR 6.65%で成長するパイロット操作式機構は、25mmを超えるポートと100barを超える圧力を必要とする坑口、動力ボイラー、大型化学反応器にますます対応しています。Emersonのシェールガスソリューションは、毎時数千標準立方メートルを通過できるピストンダイアフラムと小型電磁パイロットを組み合わせ、この変化を示しています。予知保全プラットフォームへのアップグレードを進める産業は、パイロット操作式ユニットに典型的な低突入電流と静かな閉鎖プロファイルを評価しています。
この動きはサプライチェーンのニーズを変えています。コイルは変動する上流圧力に耐える必要があり、ダイアフラムは耐摩耗性エラストマーを必要とし、ハウジングはPLCにデータを送るネジ式センサーを統合することが多くなっています。アジアのメーカーが従来のパイロット操作式形状を大規模に複製し、価格競争を激化させる一方で、新興経済圏での入手可能性も拡大し、ソレノイドバルブ市場を広げています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


ポート・流量構成別:三方向設計が柔軟な生産に対応
二方向遮断バルブは依然として主力であり、2025年の収益の54.30%、ソレノイドバルブ市場規模の約24億8,000万米ドルを占めています。灌漑、圧縮空気、基本的なプロセス遮断において支配的です。しかし、食品・飲料・バイオテクノロジーの採用者が迅速なSKU切り替えを求めるにつれ、三方向ダイバーター設計が年率6.18%で成長しています。これらのバルブは、手動スプール交換なしに生産、CIP、滅菌ストリームを切り替え、衛生指令に沿っています。一部の製薬スキッドでは、単一のデジタルマニホールドに20個以上の三方向ユニットをまとめ、設置面積を30%削減し、設置時間を大幅に短縮しています。
メーカーはキャビティフリーの内部構造とFDA承認シールで対応し、汚染物質が蓄積するデッドレッグを排除しています。制御ソフトウェアは各ポートをPLCタグにマッピングし、レシピ駆動のフローパスを可能にしています。マルチポートの革新は半導体ウェットベンチにも波及しており、化学薬品をミリ秒単位で複数のリンスおよびエッチングタンクに経路指定する必要があり、ソレノイドバルブ市場全体での三方向採用を強化しています。
バルブ本体材質別:エンジニアリングプラスチックが軽量化と汚染防止を実現
ステンレス鋼は、乳製品、石油化学、蒸気サービスにおける耐食性と洗浄性により、2025年の売上の37.50%を占めました。しかし、その密度はモバイルおよびミニチュア設計の妨げとなっています。エンジニアリングプラスチックおよび複合材料はCAGR 7.30%で上昇しており、軽量EVサーマル回路、シングルユースバイオファーマアセンブリ、ポータブル医療機器をサポートしています。PEEKなどのグレードは150℃および強力な溶剤に耐えながら、鋼と比較して50%の質量削減を実現します。サプライヤーは金属では高コストの機械加工が必要な複雑な内部チャンネルを成形し、ユニットあたりの組立時間を削減しています。
OEMは透明ポリマーを活用してフローとシール状態の目視検査を可能にしており、これはラボやパイロットプラントで重宝される機能です。ただし、プラスチックバルブは耐圧定格が低いため、ステンレス鋼は精製所やオフショア用途でのリーダーシップを維持しており、ソレノイドバルブ市場全体の調達を形成するデュアルトラックの材料ロードマップを確保しています。
サイズ別:マイクロミニチュアバルブが精密計測機器を牽引
25〜50mmクラスは2025年の出荷量の35.40%を占め、標準的な自動化における普及度を示しています。マイクロミニチュア(5mm未満)モデルは、診断分析装置、人工呼吸器、マイクロ流体テストリグがマイクロリットル単位の投与精度を求めるため、小さなベースからCAGR 7.95%で成長する見込みです。Emersonのマイクロソレノイドラインは、1W未満の消費電力で0.004mLのストローク容量を達成しており、バッテリー駆動デバイスにとって重要です。エンジニアリング上の課題には、短縮されたコアでの磁力の維持と、数百万回のフレックスサイクルに耐えるOリングシールの完成が含まれます。
ラボ自動化インテグレーターは、複数のマイクロバルブと圧力センサーを統合したマニホールドブロックを好み、デッドボリュームと応答遅延を削減しています。高密度PCBコネクターが従来のDINプラグに取って代わり、エンベロープサイズをさらに縮小しています。このような革新が精密分野の成長とともにソレノイドバルブ市場を拡大しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:ヘルスケア自動化が最高のCAGRを維持
石油・ガスは2025年の収益の22.60%を占めており、バーナー、セパレーター、パイプラインスキッドにおけるソレノイド式アクチュエーションへの歴史的な依存度を示しています。しかし、フュジティブエミッションを抑制するための規制上の精査が、ゼロブリード電動バルブへのアップグレードを促進しています。一方、ヘルスケアおよび製薬プラントは、シングルユース型バイオリアクター、連続式錠剤プレス、クリーンスチーム生成を採用し、6.85%のCAGRが見込まれています。スマートソレノイドアレイは、FDAの中核的要件であるチェンジオーバー文書化を簡素化します。
EV生産の加速に伴い自動車需要が拡大し、1台あたり数十個の冷却液バルブが組み込まれています。大型商用車およびバスは、ディーゼル後処理に関する規制スケジュールに従っており、各ユーロVI SCRシステムはDEFレベルセンサーとともに複数の投与バルブを使用し、自動車用ソレノイド市場内で堅固なベースラインを維持しています。モジュール型生産アーキテクチャを追求する化学品プロセッサーも、ダウンタイムを最小化するためにトップエントリー型・イージークリーン型ソレノイドを採用しており、ソレノイドバルブ市場全体にわたる多セクターの需要牽引力を強化しています。
地域分析
アジア太平洋地域は2025年の収益の33.70%を占め、中国の広大なエレクトロニクス生産、日本の精密ロボティクス、インドの拡大する製薬輸出を活用しています。国内半導体ファブやバッテリープラントを支援する政府がマニホールド採用を促進する一方、日本と韓国の水素パイロット回廊は700barのガスサービスに耐えられる高信頼性バルブを必要としています。さらに、中国沿岸部での水再利用義務の強化が新たな自治体需要を生み出しています。
中東・アフリカ地域は予測CAGR 7.10%を記録し、サウジアラビアのビジョン2030多角化プロジェクトとUAEの石油化学メガサイトから恩恵を受けています。オマーンとサウジアラビアのNEOMからの水素・アンモニア輸出計画は、極低温および高圧用途に対応した特殊なパイロット操作式バルブを必要としています。アフリカの成長は南アフリカの鉱山排水とエジプトの食品加工拡大に集中しており、適度ながら多様な需要を牽引しています。
北米はシェールガス、LNG、製薬分野で安定したアフターマーケット売上を貢献しています。コロラドとテキサス全体でのゼロエミッション坑口バルブの急速な普及は、設置済みベースを更新する規制主導の設備投資を示しています。カナダでは、炭素回収実証プラントがCO₂混合流を扱う耐食性ソレノイドを必要としています。ヨーロッパは成熟しながらも革新をリードする地域として、グリーン水素とデジタル化製造へとシフトしています。このシフトにより、ヘッドライン成長が鈍化しているにもかかわらず、スマートなIO-Link対応バルブの価値が確保され、ソレノイドバルブ市場内でプレミアム価格帯を支えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます

規制環境
ソレノイドバルブに関する規制要件は、機能安全、電気安全、および用途固有の衛生規則を中心に収束が進んでおり、ビルサービス、プロセス産業、規制対象ユーティリティに販売するOEMの認証条件を厳格化させている。欧州では、EN 17955:2024が自動安全機能における産業用バルブの機能安全要件の基盤となっており、IEC 60730-2-8:2025(およびその各国採用版)が、家電機器や類似設備で使用される電動バルブを含む自動電気制御機器を規定している。
用途主導の規則は材料と構造にも制約を課している。DIN 35911:2025-12は飲料水系統の設置で使用されるソレノイドバルブの要件を規定し、水関連およびビルオートメーションのサプライヤーに対する文書化・材料適合性の要求を高めている。実験室および計測・制御環境向けには、UL 61010-2-202:2024が電動バルブアクチュエータに関する特定の電気安全要件を導入し、認証および市場参入時における電気的耐性とハザード防止への注力を高めている。危険区域向けでは、IECEx認証が防爆環境で使用されるソレノイドアクチュエータの重要な参入条件のままとなっている。
バリューチェーン分析
バリューチェーンは、ステンレス鋼や特殊合金(デュプレックス系を含む)、エンジニアリングプラスチック(例:PEEK)、エラストマーシール、銅巻線、IO-Link診断用の電子サブアセンブリといった原材料と主要部品から始まる。バルブおよびアクチュエータの製造には、ボディの機械加工または成形、コイル巻線と封止、組立、リークおよびサイクル試験、そして機能安全・電気安全規制を含む市場固有の規格に準拠した認証パッケージが含まれる。OEM流通は、設備メーカー(水処理スキッド、EV熱管理ループ、井戸元自動化、製薬設備)への直接供給と、改修およびMRO需要を支える流通網の2つに分かれる。
近年のバリューチェーン戦略を形成する動きは2つある。第一に、高スペック部品のリードタイム圧力と材料トレーサビリティの文書化要求により、バイヤーは標準化されたバルブ仕様と複数調達を選び、在庫計画を安定させる方向に向かっている。第二に、Control DevicesによるSolenoid Solutionsの買収(2026年7月)に見られるように、非有機的な動きを通じてポートフォリオと能力の拡大が進められており、エンジニアリングされた流体制御製品の拡充と製造能力の統合が図られている。技術提携も、専門的なアクチュエーション技術が既存カタログに組み込まれつつあることを示しており、MagDrive TechnologiesとWilliams Valve Corp間の磁気駆動ゼロエミッションバルブのライセンス供与(2025年8月)がその一例である。
競争環境
競争は中程度であり、上位5社が世界収益の約55%を占めています。Emersonは2024年にAventicsを買収してスコープを拡大し、5つの工場と強固な空気圧技術の深みを加えました。Parker-Hannifinは規律ある原価管理を継続し、2025年度第2四半期のセグメント利益率22.1%を達成しました。Danfossは強力なHVACの実績を活かし、ヒートポンプおよび地域エネルギープロジェクト内でエネルギー効率の高いバルブソリューションをクロスセルしています。
新規参入者は主に医療・分析ニッチにおける圧電マイクロバルブに注力しています。既存企業はハイブリッド製品に圧電ドライバーを統合することで対抗し、ソレノイドバルブ産業内での製品の幅を拡大しています。高ニッケル鋼のサプライチェーン緊張が続いており、輸送ボトルネックを回避するためのデュアルソーシングと地域加工ハブの設置を促しています。
ソレノイドバルブ産業のリーダー企業
Emerson Electric Co.
Danfoss A/S
Parker-Hannifin Corp.
SMC Corporation
IMI plc(Norgren)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
オートメーション分野におけるエネルギーおよび排出制約は、コイルエネルギーを削減しつつ診断機能を追加する低電力・電子管理型ソレノイドアーキテクチャの余地を生み出している。この変化の一例が、Burkertが導入したKick and Dropコイル技術(2026年4月)であり、データセンターの液冷など電力効率と熱安定性が調達判断に影響する用途において、ソレノイドのエネルギー消費を(報告によれば最大80%)削減する位置づけとなっている。同時に、Pharma 4.0や他のスマートファクトリー計画におけるIO-Link対応バルブへの選好の高まりは、既設のDIN 43650バルブ群を、配管を変更せずにサイクル数、温度、コイル電流を報告可能な監視対象資産へ変換するスマートコネクタを通じた改修機会を支えている。
高密度な製造環境もまた、設置面積と配線の複雑さを低減するコンパクトなマニホールドやバルブターミナルの余地を開いている。Festoが半導体ガスボックス用途向けに導入したVTOCバルブターミナル(2026年6月)は、1台で最大96のプロセスポイントを制御可能であり、先端ファブや他の精密工場におけるモジュール式でサービス性に優れた設計への需要を示している。サプライヤー側では、Control DevicesによるSolenoid Solutionsの買収(2026年7月、医療、家電、計測分野向け)に見られるように、エンジニアリングされたソレノイドバルブ能力を目的としたM&Aが、汎用の開閉バルブではなく差別化されたソレノイドプラットフォームへの積極的投資を示している。
最近の業界動向
- 2026年4月:Emersonが、タービンバイパスなどの過酷な蒸気調整用途向けにFisher SVXスチームコンディショニングバルブを発表した。単独のソレノイド製品ではないものの、この発表はパワーおよびプロセス用途におけるEmersonのバルブポートフォリオを拡大するもので、コントロールバルブがソレノイド駆動のアクチュエーションおよび遮断アーキテクチャと組み合わされることが多いことから、プロジェクト全体で信頼性の高い補助バルブ部品への需要を強化している。
- 2025年11月:Emersonが、新しい本質安全防爆仕様およびマニュアルリセット構造版を備えたASCO Series 327Cソレノイドバルブを再発売した。この更新により、認証とサービス性が購買判断を左右する危険区域および安全インターロック用途への適合性が向上し、石油・ガスその他の規制対象工場でのアップグレードを後押ししている。
- 2024年2月:Danfossが、ソレノイド、チェック、フロー、方向制御バルブを含む統合・拡張型カートリッジバルブポートフォリオを発表した。製造拠点は米国、中国、英国、イタリア、メキシコに広がる。この拡充されたラインナップと複数地域にわたる拠点は、プラットフォームの標準化と、油圧機器が多い設備向けの現地化された供給の両方を必要とするOEMの調達戦略を支えている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、産業用および商業用システムにおける液体またはガスの流量制御を目的として販売されるソレノイドバルブから生じる収益を対象としており、一般的な自化およびプロセスアプリケーションに使用される直動式およびパイロット操作式の設計を含みます。
調査範囲の除外事項:ソレノイドバルブが大型スキッドまたはターンキーソリューションの一部としてバンドルされており、独立したバルブ価値として分離できない、より広範なバルブパッケージおよびプラントシステムは除外します。
セグメンテーション概要
- 作動原理別
- 直動式
- パイロット操作式
- ポート・流量構成別
- 二方向
- 三方向
- 四方向以上
- バルブ本体材質別
- 真鍮
- ステンレス鋼
- アルミニウム
- エンジニアリングプラスチックおよび複合材料
- サイズ別
- マイクロミニチュア(5mm未満)
- サブミニチュア(5〜10mm)
- ミニチュア(10〜25mm)
- スモールダイアフラム(25〜50mm)
- ラージダイアフラム(50mm超)
- エンドユーザー産業別
- 食品・飲料
- ろ過システム
- 充填・投与ライン
- 自動車
- エアサスペンション
- 燃料噴射と排気
- 安全・セキュリティシステム
- トランスミッションとドライブライン
- その他(HVAC、ドア)
- 化学・石油化学
- 貯蔵用方向制御
- 遮断バルブ
- 発電
- 蒸気制御とフィーダー
- リフトとポンプ
- デリュージシステム
- 石油・ガス
- 掘削
- 採掘
- 下流供給
- ヘルスケア・製薬
- その他の分野(農業技術、航空宇宙、繊維等)
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構築を開始する前に市場の境界と需要センターを確定するための基盤を形成します。米国国勢調査局の製造・貿易統計、国連コムトレードの国別貿易統計、ユーロスタットの工業生産リリース、および自動化集約型産業に関連する生産指標のための各国統計局などの公開情報源を活用しています。
実用的な視点を維持するため、ISAおよび類似の自動化関連団体の資料もレビューし、製品定義を明確にするASTMおよびISO規格の参照資料も活用しています。コイル、シーリング、コンパクトフォームファクターにおける技術的変化を把握するため、特許データベースもレビーしています。これらは、企業の開示資料、投資家向けプレゼンテーション、製品カタログ、および信頼性の高いプレスリリースで補完され、典型的な用途領域と価格帯のマッピングに活用されたうえで、入手可能な場合には企業財務および出荷レベルの輸出入シグナルに関する有料サブスクリプションとのクロスチェックが行われています。ここで言及されているソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・有料参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、化学・石油化学、石油・ガス、発電、水処理、自動車、食品・飲料などの主要エンドユーザーにおける数量と価格の動向について現実確認を行うことに重点を置いています。インタビューは、APAC、EMEA、およびアメリカ大陸のメーカー、ディストリビューター、システムインテグレーター、および大口ユーザーを対象としており、交換サイクル、典型的な仕様、および地域別価格に関する前提条件を確認・調整することができます。
一次調査フィールドワー回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | APAC:44% |
| 中位層:55% | 部門・ユニットリーダー:41% | EMEA:32% |
| 中小規模プレイヤー:14% | マネージャー:46% | アメリカ大陸:24% |
市場規模算定と予測
規模算定は、産業活動と自動化集約度を用いたトップダウン型の需要プール構築から始まり、生産・貿易データによってエンドユーザーによるソレノイドバルブの消費が最も集中している地域を再構築します。その構造が確立された後、一般的な構成における推定ユニット数量に対するサンプリングされた単価の乗算など、選択的なボトムアップ近似を用いて合計値を裏付け、大口購買産業全体のチャネルチェックで補完します。
モデルを形成するインプットには、プロセス産業における工業生産トレンド、石油・ガスおよび電力資産における設備投資とメンテナンス活動、水・廃水プロジェクトの支出シグナル、直動式とパイロット操作式バルブ間のミックスシフト、および材料選択とポート構成による典型的なASP動向が含まれます。予測においては、設備投資サイクルと自動化採用に関するシナリオ分析が適用され、年間成長パスはリードタイム、代替リスク、および地域需要の軟化または強化に関するインタビューフィードバックとクロスチェックされます。小規模国においてボトムアップの根拠が薄い場合、ギャップは産業フットプリントと輸入集約度に基づく比例配分によって処理され、その後地域合計と照合されます。
データ検証と更新サイクル
アウトプットは複数のチェックを通じてテストされ、数値がモデルに適合するだけでなく、観察可能な市場シグナルとも整合するようにしています。バルブ出荷トレンド、貿易動向、工業生産、および推定導入済みベースの交換需要などの独立した指標と市場合計を比較し、承認前に異常な急変を調査します。
定義、通貨処理、および年度整合性を確認するために第二のアナリストによるレビューが行われ、インタビューフィードバックがデスクビューと相反する場合にはフォローアップのアウトリーチが実施されます。レポートは年次サイクルで更新され、主要なイベントが価格、供給、または需要を大幅に変化させた場合には中間更新が行われます。納品前に最終チェックが完了し、最新の公開リリースとフィールドインプットが反映されます。
Mordor Intelligenceのソレノイドバルブ市場規模と他の公表推計との比較
ソレノイドバルブの公表市場規模がしばしば異なるのは、製品の境界とヘッドライン数値に選択されたベースイヤーがソース間で一貫していないためであり、小さな価格前提が合計値を大きく変える可能性があります。差異はまた、各調査がエンドユース対象範囲、地域通貨のタイミング、および基礎となる前提条件の更新頻度をどのように扱うかによっても生じます。
一部の外部推計は市場を以前のベースイヤーに固定し、単一のグローバルCAGRを用いて前進させており、構成と材料ミックスを分離せずに広範な平均価格を適用するものもあります。Mordor Intelligenceでは、ヘッドライン値は2026年を対象とし、エンドユース需要シグナルから構築され、構成レベルの価格ロジックで検証されています。より広範なバルブアセンブリまたは分離不可能なパッケージシステムの価値はカウントされていません。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のャップ |
|---|---|---|
| Mordor Intelligence | 4.79 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 4.88 ビリオン 米ドル(2023年) | 2023年をベースとした過去の前進ロジックを使用しており、構成と材料の分割が簡略化されている場合、後年の価格ミックス変化を過小評価する可能性があります。 |
| グローバル出版社B | 5.38 ビリオン 米ドル(2025年) | 2025年をベースとして提示しており、より広範な平均ASPの見方を反映している可能性があり、プレミアム材料または高仕様アプリケーションが典型的な数量よりも重く加重されている場合、合計値を押し上げる可能性があります。 |
表中のスプレッドは主に、選択されたベースイヤーと、地域および構成にわたって価格がどのように繰り越されるかによって説明されます。スコープを分離可能なソレノイドバルブ価値に限定し、価格と数量を観察可能な需要ドライバーに結びつけることで、推計は明確なインプットに対してトレーサブルな状態を維持し、新しいデータポイントが到着した際に繰り返すことができます。


レポートで回答される主要な質問
ソレノイドバルブ市場の現在の規模はどのくらいですか?
ソレノイドバルブ市場は2026年に47億9,000万米ドルの規模となっています。
ソレノイドバルブ市場はどのくらいの速さで成長すると予測されていますか?
CAGR 5.13%で拡大し、2031年までに61億6,000万米ドルに達すると予測されています。
ソレノイドバルブ市場をリードしている地域はどこですか?
アジア太平洋地域が2025年の収益の33.70%で最大のシェアを占めています。
最も速く成長しているアプリケーションセグメントはどれですか?
ヘルスケア・製薬プラントは、自動化とコンプライアンス投資により、CAGR 6.85%を記録する見込みです。
ソレノイドバルブの設計に影響を与えている材料トレンドは何ですか?
エンジニアリングプラスチックは、軽量EVおよびシングルユースバイオファーマの要件に牽引され、CAGR 7.30%で普及が進んでいます。
IO-Link対応バルブが重要な理由は何ですか?
リアルタイム診断を提供し、予知保全をサポートすることで、スマートファクトリー全体での計画外ダウンタイムを削減します。
最終更新日:



