
バルブおよびアクチュエータ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
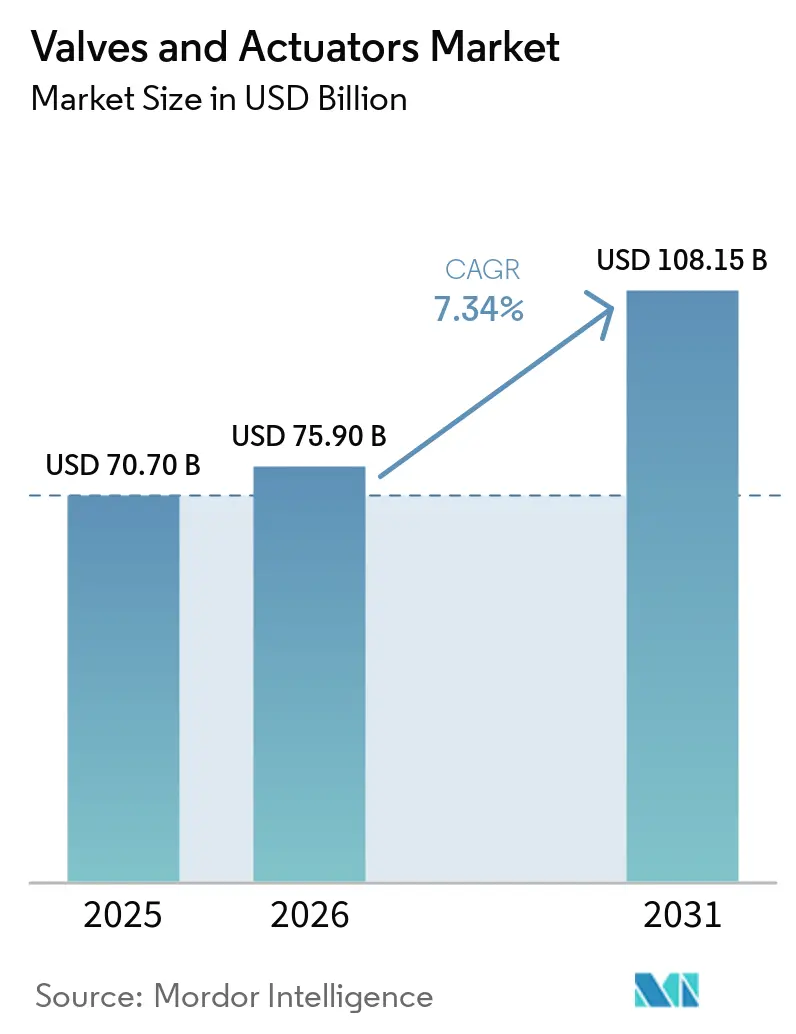
| 市場規模 (2026) | 75.90 十億米ドル |
| 市場規模 (2031) | 108.15 十億米ドル |
| 成長率 (2026 - 2031) | 7.34 % |
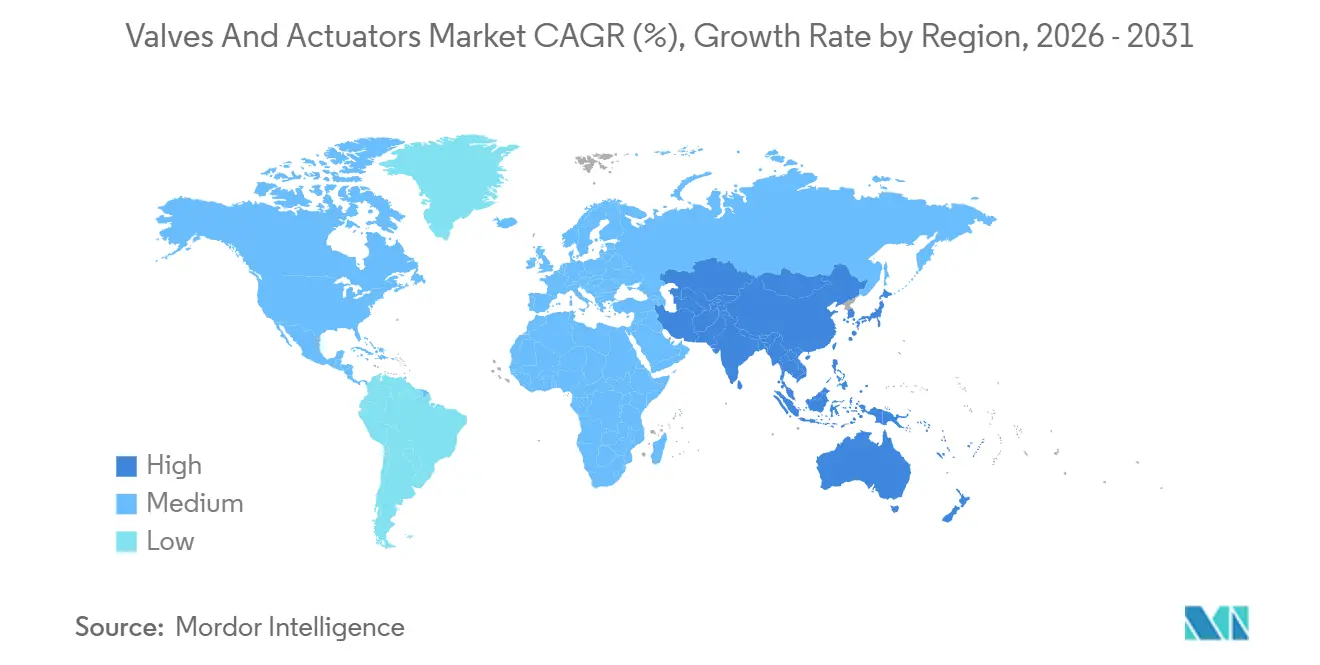
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
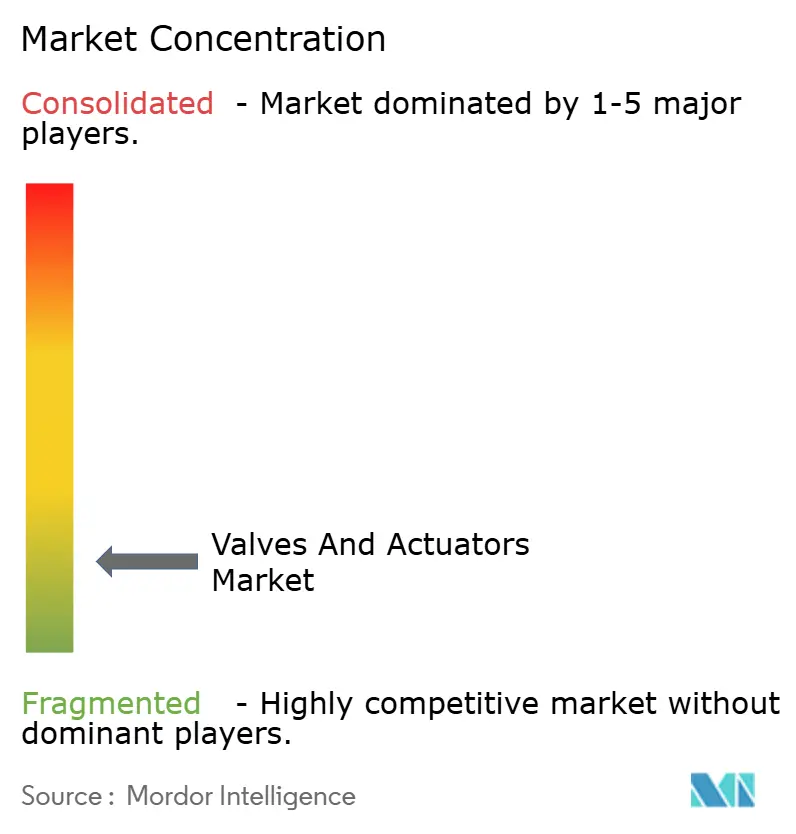
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバルブおよびアクチュエータ市場分析
バルブおよびアクチュエータ市場規模は2026年に759億米ドルに達し、年平均成長率7.34%で2031年までに1,081億5,000万米ドルに達する見込みです。デジタル化の義務化、フュジティブエミッションの改修、水素対応設計、およびLNGインフラの追加が同期し、従来型製油所への設備投資が緩やかになる中でも需要を持続させています。ボールバルブはシェール坑口、海水淡水化フィードライン、LNG積載アームの主力として機能し続けており、スマートアクチュエータに組み込まれた予知保全ソフトウェアが化学、水道、電力資産における計画外ダウンタイムを削減しています。材料選定は、塩化物リッチおよび水素脆化環境に対応できるステンレス鋼およびスーパーデュプレックス合金へとシフトしています。同時に、自治体は無収水を抑制するために自動バルブグリッドを導入しており、OEMはIEC 62443規格に準拠したサイバーセキュア対応のエッジ分析デバイスを中心にポートフォリオを再構築しています。
主要レポートのポイント
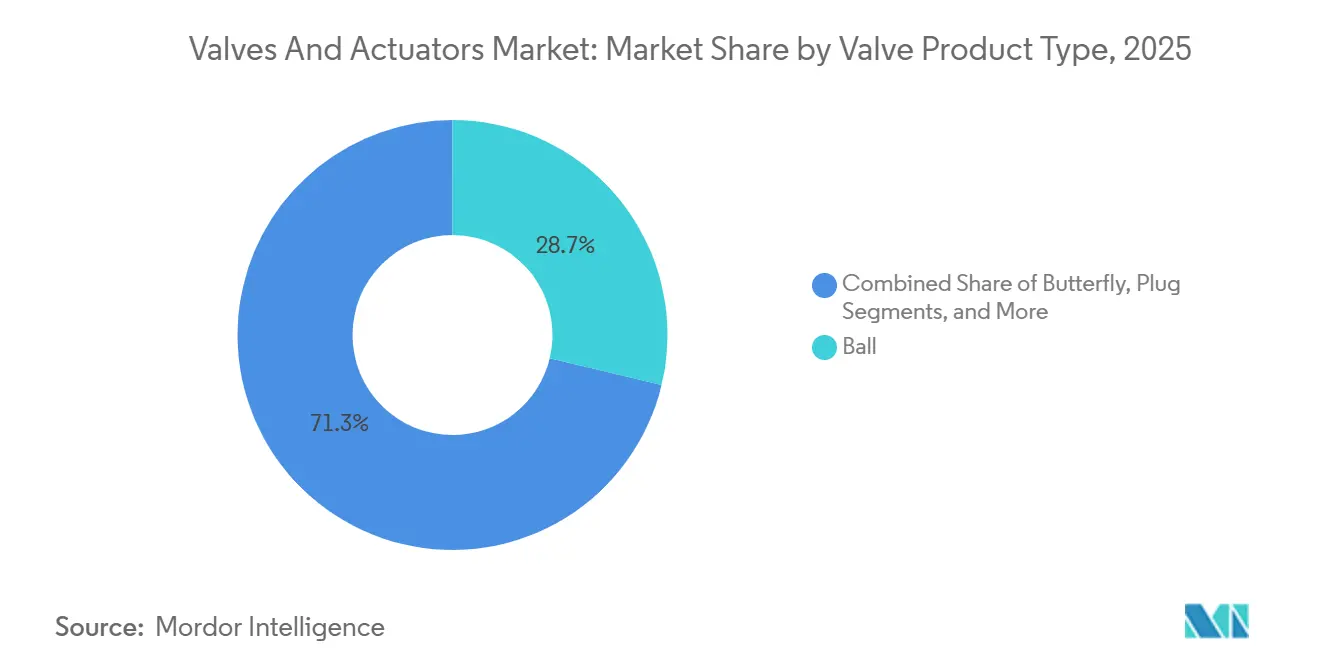
- 製品タイプ別では、ボールバルブが2025年のバルブおよびアクチュエータ市場シェアの28.73%を占め、圧力逃し弁および安全弁は2031年にかけて年平均成長率8.21%で拡大する見込みです。
- アクチュエータタイプ別では、空気圧式アクチュエータが2025年のバルブおよびアクチュエータ市場において収益シェア37.63%でトップとなり、スマート・インテリジェント型は2031年にかけて年平均成長率8.44%で上昇する見込みです。
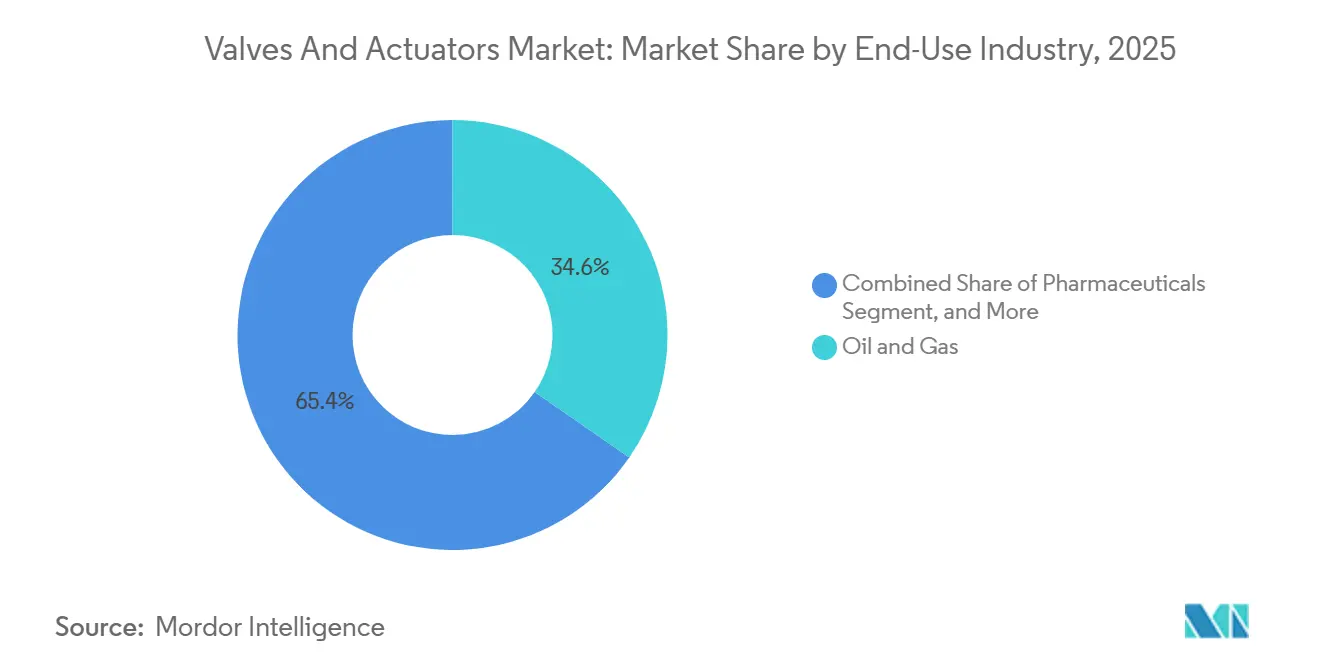
- 最終用途別では、石油・ガスが2025年のバルブおよびアクチュエータ市場需要の34.64%を占めましたが、水・廃水処理は2031年にかけて年平均成長率8.56%で拡大しています。
- 材料別では、ステンレス鋼が2025年のバルブおよびアクチュエータ市場において42.62%のシェアを占め、プラスチックおよび複合材料の代替品は年平均成長率8.99%で成長しています。
- 地域別では、北米が2025年のバルブおよびアクチュエータ市場売上の38.73%を占め、アジア太平洋地域は2031年にかけて年平均成長率8.55%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インダストリー4.0対応スマートバルブおよびアクチュエータの急速な普及 | +1.4% | 北米および欧州での早期普及を伴うグローバル規模 | 中期(2〜4年) |
| 世界的な海水淡水化能力の拡大(特にMENA地域) | +1.2% | 中東・北アフリカが中核、アジア太平洋への波及 | 長期(4年以上) |
| 北米およびアジア太平洋地域におけるLNGインフラの整備 | +1.3% | 北米およびアジア太平洋 | 中期(2〜4年) |
| フュジティブエミッション規制による改修需要 | +1.1% | 北米および欧州 | 短期(2年以内) |
| 全電動式海底生産システムへの移行 | +0.8% | 北海およびメキシコ湾に集中するグローバル海洋地域 | 長期(4年以上) |
| グリーン水素プロジェクト向け水素対応バルブ設計 | +0.9% | 欧州および中東、アジア太平洋での新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0対応スマートバルブおよびアクチュエータの急速な普及
オペレーターはバルブアセンブリにエッジプロセッサと無線センサを組み込み、トルク偏差やシール摩耗を検出することで、反応型保全を状態基準プログラムへと転換し、1日あたり50万米ドル相当の製油所ダウンタイムを削減しています。[1]Fisher FIELDVUE DVC7Kデジタルバルブコントローラ、Emerson Automation Solutions、emerson.com EmersonのFisher FIELDVUE DVC7Kデジタルコントローラは振動シグネチャを取得し、SiemensおよびABBの同様のポジショナーはHARTおよびPROFIBUSを介してレガシーDCSプラットフォームと通信します。エネルギーハーベスティングモジュールは電池不要で診断機能に電力を供給し、遠隔パイプラインコリドーにおける所有コストを低減します。ISO 50001への準拠がスマート空気圧機器の採用を加速させており、空気消費量を15%〜20%削減できます。その結果生じる生産性向上は、バルブおよびアクチュエータ市場のCAGRに対してプラス1.4%の影響をもたらします。
世界的な海水淡水化能力の拡大
中東の公益事業者は水不足を緩和するために逆浸透メガプロジェクトを発注しており、2028年までに合計1,200万立方メートル/日の能力を追加します。[2]世界エネルギー投資2025、国際エネルギー機関、iea.org 例えば、ドバイのハッサン発電所は塩水噴霧腐食に対するIP68保護を備えた電動バタフライバルブを指定しました。エジプトおよびアルジェリアの同様のプロジェクトもこれらの仕様を踏襲しており、バルブおよびアクチュエータ市場を支えるデュプレックス鋼ボールバルブおよびニッケルアルミニウムブロンズ合金への安定した需要パイプラインを強化しています。
LNGインフラの整備
北米は年間5,000万トンの液化能力を追加しており、各トレインには-162℃定格の極低温ボールバルブおよびトリプルオフセットバタフライバルブが装備されています。Rotorkは低温脆性に耐えられるステンレス鋼製空気圧アクチュエータの契約を獲得し、アジア太平洋地域では浙江省およびダヘジに浮体式貯蔵再ガス化ユニットが続いています。API 6FAに基づく高い安全基準は参入障壁を高め、実績ある極低温ポートフォリオを持つベンダーの収益を強化しています。
フュジティブエミッション規制による改修需要
米国環境保護庁のメタン規制は四半期ごとのリーク監査を義務付けており、2027年までに120万個のバルブの交換を余儀なくさせています。[3]メタン排出に関する最終規則、米国環境保護庁、epa.gov 低排出グラファイトパッキンはリークを95%削減でき、ISO 15848-1認証は購買の前提条件となっています。パーミアン盆地における非準拠バルブ1個あたり1万米ドルの罰則が即時の改修需要を生み出し、バルブおよびアクチュエータ市場の短期的な押し上げ効果を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型石油・ガス精製における設備投資の長期的な低迷 | -0.9% | 欧州および北米に集中するグローバル規模 | 中期(2〜4年) |
| 鋳造品および鍛造品のサプライチェーンのボトルネック | -0.7% | 北米および欧州で深刻なグローバル規模 | 短期(2年以内) |
| デジタルバルブの試運転および保全における技術者不足 | -0.5% | 新興市場で最も顕著なグローバル規模 | 長期(4年以上) |
| 接続されたフロー制御資産のサイバーセキュリティ強化コスト | -0.4% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来型石油・ガス精製における設備投資の長期的な低迷
統合型メジャー企業は再生可能燃料および炭素回収に向けて資本を転換しており、2025年には製油所プロジェクトが前年比12%減少しています。流動接触分解アップグレードの延期により、高温ゲートバルブおよびグローブバルブへの近期注文が消滅し、炭化水素サイクルに依存するサプライヤーのマージンを圧迫しています。ベンダーはアフターマーケットサービスおよびデジタル改修へと軸足を移していますが、この冷え込みはバルブおよびアクチュエータ市場のCAGRから0.9%を差し引いています。
鋳造品および鍛造品のサプライチェーンのボトルネック
北米および欧州の鋳造所は稼働率85%〜90%で操業しており、大口径ボディのリードタイムが18週間に延びています。エネルギー配給義務化後に中国の余剰能力が縮小し、ニッケルサーチャージプレミアムが10%上昇しました。インドおよび韓国でのデュアルソーシングはボトルネックを緩和しますが、ASME認証に4〜6週間が追加されます。その結果生じる価格上昇はコスト敏感な自治体水道プロジェクトに重くのしかかり、全体的な成長から0.7%を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バルブ製品タイプ別:
ボールバルブが上流の信頼性を支えるボールバルブは2025年のバルブおよびアクチュエータ市場の28.73%を占め、坑口隔離に不可欠な4分の1回転の簡便さとバブルタイトシャットオフを際立たせています。圧力逃し弁および安全弁は、高プロファイルな過圧事故を受けてAPI 520設計へのアップグレードを進める石油化学コンプレックスにより、2031年にかけて8.21%の成長率が予測されています。
製品スペクトルはAPI 607耐火性やBS 6364極低温承認などのニッチ認証へと細分化されており、複数のテストリグに資金を投じられる企業を中心にサプライヤー基盤が集約されています。制御バルブおよびバタフライバルブは海水淡水化およびHVACネットワークで存在感を高めており、スラリーサービスにおけるプラグバルブの採用はチリのテーリングダムからインドネシアのボーキサイト鉱山へと広がっています。これらの変化はバルブおよびアクチュエータ市場の勢いを維持しています。


アクチュエータタイプ別:
空気圧式が継続するもスマートシステムが急増空気圧式アクチュエータは2025年に収益シェア37.63%でトップとなり、爆発性ゾーンにおける本質安全性と既存エアループとの互換性が評価されています。しかし、スマート電動モデルは資産パフォーマンスソフトウェアがストローク数とトルクプロファイルをリアルタイムで追跡することで、年平均成長率8.44%で加速しています。
電動ユニットは、エネルギー監査が圧縮空気コストを浮き彫りにする水道事業において空気圧式を置き換えており、油圧設計は全電動システムが普及するまで海底ツリーに根強く残っています。ABBのMotorSenseアクチュエータは振動エネルギーを収穫して搭載センサに電力を供給しており、コスト削減イノベーションの好例です。この二極化はバルブおよびアクチュエータ市場内での健全な競争を維持しています。
最終用途産業別:
水処理が石油・ガスを上回る成長石油・ガス用途は2025年の需要の34.64%を依然として占めているが、水道・廃水処理事業者は米国のインフラ資金550 ミリオン 米ドルを背景に2031年にかけて8.56%の成長を遂げている。自動化されたバルブグリッドは、パイロット研究において無収水を18%削減する。
化学品処理業者はバッチ変動を削減するためにデジタル制御を採用しており、チリおよびオーストラリアの鉱山プロジェクトでは鉱物スラリー向けに耐摩耗性バルブが指定されている。自動車エンジンバルブシステムを含む自動車用途も、特殊バルブソリューションの需要に寄与している。製薬・食品工場は衛生的なシングルユース組立品を優先しており、バルブおよびアクチュエータ市場を多様化する構造的な傾向を強調している。
材料別:
ステンレス鋼が支配するも複合材料が台頭ステンレス鋼は塩化物および水素環境における耐食性により2025年に42.62%のシェアを獲得しました。プラスチックおよび複合バルブは、医薬品製造におけるイオン溶出を排除するPVDFライニングユニットへの需要に乗り、8.99%で成長しています。
インドネシアのニッケル輸出が逼迫した際に合金価格が急騰し、水素用途向けのコバルトフリー代替品の探索が促進されました。複合材料オプションは海洋プラットフォームで30%〜40%の重量削減を提供し、クレーンレンタルおよび設置リスクを低減します。このような材料革新はバルブおよびアクチュエータ市場規模の議論における継続的な進化を支えています。
地域分析
北米およびアジア太平洋地域のバルブおよびアクチュエータ市場
北米は2025年おいても38.73%のグローバル収益シェアでリーダーシップを維持しており、シェールプレーの収益化およびガルフコーストのLNGプロジェクトが合計で最大500,000個のバルブを必要としました。既設設備向けサービスが地域売上高のほぼ半分を生み出しており、プロジェクトの停滞期においてもサプライヤーを下支えしています。アジア太平洋地域は2031年までに8.55%のCAGRを記録すると予測されており、中国の石炭化学コンプレックスおよびインドのスマートシティ向け水道グリッドが成長を牽引しており、これらのトレンドが同地域のバルブおよびアクチュエータ市場規模を着実に押し上げていくことになります。
欧州および南米のバルブおよびアクチュエータ市場
欧州のバルブ需要は、拡張よりも更新・交換によって牽引されており、産業排出指令(Industrial Emissions Directive)が化学プラントに対して6ヶ月ごとの低排出ステムへの改修を義務付けています。一方、製油所は閉鎖またはバイオ燃料への転換が進んでおり、大口径遮断バルブの受注が減少しています。南米はブラジルのプレソルト油田およびアルゼンチンのバカ・ムエルタパイプラインに連動した断続的な需要急増を示しているものの、財政的な逆風により自治体の水道関連支出は依然として制約を受けています。
中東・アフリカのバルブおよびアクチュエータ市場
中東およびアフリカは、海水淡水化および石油化学メガプロジェクトへの依存度が高い地域です。高塩分の原水によりバタフライバルブのライフサイクルは5〜7年に短縮されており、安定したアフターマーケット需要が保証されています。ナイジェリアのダンゴテ製油所およびエジプトのゾール(Zohr)ガス田は大規模調達の先例を打ち立てましたが、地域の流通ネットワークはいまだ成熟段階にあります。こうした地理的なダイナミクスが総体として、バルブおよびアクチュエータ市場の長期的な成長見通しを強固なものにしています。

規制環境
圧力保持性能、機能安全性、アクチュエータの相互運用性にわたって、コンプライアンス要件は厳格化しており、規制対象業界に製品を供給するバルブ・アクチュエータOEMにとって文書化と試験の負担が増大している。欧州連合では、圧力機器指令(Directive 2014/68/EU)が産業用バルブの適合性評価の基盤であり続けており、欧州委員会は欧州委員会実施決定(EU)2026/79(2026年1月)により整合規格リストを更新した。この更新には産業用バルブに関するEN 16668:2025が含まれ、EUの最終ユーザー向けに整合した技術ファイルおよびトレーサビリティの必要性を強めている。
2024年から2026年にかけての規格の動きは、自動バルブ組立品とアクチュエータインターフェースへのより深い精査も反映している。CENは安全関連の自動バルブの機能安全に関するEN 17955:2024(2024年8月)を発行し、ISOはISO 5640:2024(取付キット)を発行、その後ISO 22109:2026(バルブ用歯車箱、2026年2月)を発行し、より標準化されたアクチュエータ取付および歯車箱要件を支えている。米国では、PHMSAが2025年7月にパイプライン安全規則を更新し、パイプラインバルブに関するAPI Spec 6D第25版を組み込んだ。また、ULは2026年1月にUL 125(無水アンモニアおよびLPガス用流量制御バルブ)を更新し、いずれも石油・ガスの中流部門および危険ガス取扱用途の調達仕様を形作っている。
バリューチェーン分析
バリューチェーンは、原材料(炭素鋼・ステンレス鋼、二相ステンレスおよびニッケル合金、エラストマー、電子部品)、部品製造(鋳造品/鍛造品、ステム、シート、シール、歯車箱、ポジショナー)、バルブおよびアクチュエータの組立から認証・試験、そしてEPC、OEMパッケージ、ディストリビューター、最終ユーザー直販サービス網を通じた出荷までにわたる。EN 10204 3.1材料証明書やプロジェクト固有のトレーサビリティといった認証・文書化のチェックポイントは、重要用途バルブのサイクルタイムを延伸させる。同時に、スマートアクチュエータへの移行は、従来の機械的品質保証と並行して、組込型センシング、ファームウェア、サイバーセキュリティ強化といった作業を追加している。
制約とボトルネックは、大型の鋳造・鍛造ボディおよび特殊材料に集中し続けており、鋳造所の高い利用率とエンジニアリングプロジェクトの資格要件によりリードタイムが伸びている。半導体および超高純度装置のエコシステムも検証工程を追加し、資格取得の期間は概ね12~24か月に及ぶ。SEMI F57などの規格に紐づく仕様は、長期の検証サイクルと汚染管理された製造を支援できるサプライヤーを優先する傾向があり、一方で流通とアフターマーケットサービスは、設置済み設備のメンテナンス、スペア部品、レトロフィットプログラム(パッキン更新、アクチュエータ交換、デジタルポジショナーへの改修)を通じたマージン確保の中心を担い続けている。
競合状況
サプライヤーの状況は依然として高度に分散しており、上位10社のサプライヤーが世界販売に占めるシェアは限定的であり、低い市場集中度プロファイルと一致しています。Emerson、Flowserve、Rotorkなどの大手プレーヤーは、自動化収益のほぼ半分をもたらす設置済みベースのサービス契約を収益化しています。彼らのデジタルツインプラットフォームは、水素、極低温、衛生ニッチ向けのカスタマイズ速度で競争する地域専門業者との差別化を図っています。
技術革新が現在の競争を形成しています。ABBはシール故障を90日前に予測する自己診断アクチュエータの特許を取得し、Bürkertのモジュール式バルブアイランドはパネルフットプリントを40%削減し、製薬工場に具体的なコスト削減をもたらしています。汎用空気圧セグメントは、西側カタログを最大30%下回る中国からの輸入品による激しい価格競争に直面しており、既存企業はスマートで受注生産型の製品ラインに注力せざるを得なくなっています。
合併・買収は継続していますが規模は小さくなっており、例えばCraneの2024年の極低温バルブ専門企業の買収はLNGポートフォリオを深化させ、Emersonの2025年の欧州スマートアクチュエータ企業の買収は120名の無線センサエンジニアを追加しました。IEC 62443への準拠はサイバーセキュリティの堀を形成し、認証能力が今後の入札における決定的な要因となり、バルブおよびアクチュエータ市場内の競争激度を維持しています。
バルブおよびアクチュエータ業界リーダー
Emerson Electric Co.
Schlumberger Limited
Alfa Laval Corporate AB
Flowserve Corporation
Crane Company
- 注:主要企業の掲載順は順位を示すものではありません。
バルブおよびアクチュエータ市場
- Emerson Electric Co.
- Schlumberger Limited
- Alfa Laval AB
- Flowserve Corporation
- Crane Company
- Rotork plc
- Metso Corporation
- KITZ Corporation
- IMI plc
- Samson AG
- Honeywell International Inc.
- Danfoss A/S
- Bürkert GmbH and Co. KG
- Neway Valve (Suzhou) Co., Ltd.
- CIRCOR International, Inc.
- KSB SE and Co. KGaA
- Velan Inc.
- Spirax-Sarco Engineering plc
- General Electric Company
- ABB Ltd
- Siemens AG
- Curtiss-Wright Corporation
- Pentair plc
- Yokogawa Electric Corporation
- AVK Holding A/S

市場機会と将来展望
最終ユーザーが設置済みのバルブやアクチュエータに接続型診断機能を追加し、ダウンタイムを削減し、複数拠点の運用にわたるメンテナンスを標準化する動きにより、デジタルレトロフィットおよびサービス主導の機会が拡大している。これは、レポートの文脈で述べられているIEC 62443準拠のサイバーセキュアなエッジデバイスおよびポジショナーへの市場移行と一致しており、アクチュエータハードウェアと予測メンテナンスソフトウェアおよびフィールドサービスを組み合わせ、大規模な設置済み設備群を継続的な収益に転換できるサプライヤーにとっての空白地帯を生み出している。
LNGおよび下流アップグレードにおける大規模プロジェクトのパイプラインは、(極低温バルブ、トリプルオフセットバタフライバルブ、オートメーション範囲を含む)エンジニアリングパッケージへの需要を、メーカーによる生産能力増強とともに引き続き押し上げている。テキサス州では、ABBが2026年3月にBechtelから、Rio Grande LNG Train 4および5の統合オートメーション・電気スコープに関する追加受注を受けた。一方AMPO POYAM VALVESは、最初の5トレイン向けに約15,000台のバルブを供給したと述べており、Train 4の出荷は2026年7月中旬までに言及されている。これは、指名されたインフラに紐づく相当規模の複数トレインにわたるバルブ需要を示している。供給側では、Newayが2026年4月にインテリジェント製造とIoT統合を伴う高級産業用バルブプロジェクトの第2期に着工し、年間出力56,000台超を目指している。これは、より高仕様のバルブおよび自動組立品に対して、リードタイム短縮と品質一貫性向上を目的とした投資が継続していることを示している。
Recent Industry Developments in バルブおよびアクチュエータ市場
- 2026年6月:FlowserveはTrillium Flow Technologies Valves DivisionをUSD 4億9,000万ドルに加え運転資本の対価で買収を完了した。この取引により、原子力その他の発電最終市場におけるFlowserveのバルブポートフォリオと設置済み設備が拡大し、ライフサイクルサービス能力が差別化要因となるエンジニアリング的でコンプライアンスの厳しい用途における地位が強化される。
- 2025年6月:Emersonは欧州市場向けにFisher GXボルト締めボンネットグローブバルブおよびアクチュエータシステムを発表し、プロセス媒体を露出させずにアクチュエータ作業を可能にするロックナット設計などの保守性の特徴を強調した。この発売は、稼働率、作業者の安全性、漏洩管理がバルブ交換の判断に影響する規制対象プラントおよびレトロフィット作業を対象としている。
- 2024年4月:Emersonは、工業用燃料油バーナーの再循環および安全遮断用途向けにASCOシリーズ148/149セーフティバルブおよびモーター駆動アクチュエータを発表した。これにより、パッケージ化されたバルブ・アクチュエータソリューションが最終ユーザーのコンプライアンスとコミッショニングを簡素化する、安全性が重要な燃焼およびバーナー管理用途における製品ラインが拡大する。


バルブおよびアクチュエータ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、バルブおよびアクチュエータ市場は、産業および社会インフラ用途における液体・気体の流れを制御・停止・調整するために使用されるバルブおよびアクチュエータシステムから生み出される収益として定義され、販売時点における米ドル建てで計上される。
調査範囲の除外事項:労務のみの設置サービス、プラント全体の自動化ソフトウェア、フランジ、ガスケット、汎用継手などの関連性のない配管部品は除外する。
セグメンテーション概要
- バルブ製品タイプ別
- ボール
- バタフライ
- ゲート/グローブ/チェック
- プラグ
- 制御
- 圧力逃し弁/安全弁
- その他のバルブ製品タイプ
- アクチュエータタイプ別
- 油圧式
- 空気圧式
- 電動式
- 電気油圧式
- 機械式
- スマート/インテリジェント
- その他のアクチュエータタイプ
- 最終用途産業別
- 石油・ガス
- 発電
- 化学・石油化学
- 水・廃水
- 鉱業・金属
- 製薬
- 食品・飲料
- パルプ・紙
- HVACおよびビルサービス
- 海洋・造船
- その他の最終用途産業
- 材料別
- ステンレス鋼
- 炭素鋼
- 合金系(デュプレックス、インコネルなど)
- 鋳鉄
- プラスチックおよび複合材料
- 極低温サービス材料
- その他の材料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、毎年確認・更可能な公開・非有料ソースから市場コンテキストを構築した。代表的なインプットとしては、米国連邦準備制度などの機関による産業生産・製造指標、米国エネルギー情報局などのソースによるエネルギー・精製能力統計、米国環境保護庁および同様の各国規制機関などのソースによる水道・廃水処理データセットが含まれる。
また、国連コムトレードなどのソースによる出荷・通関トレンドを含む貿易・供給シグナルのほか、バルブ材料、シーリング、アクチュエーションを扱う特許データベース、エンジニアリング標準機関、査読済み学術誌からの技術・採用動向も調査した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界専門誌は、需要ドライバー、価格動向、アフターマーケットダイナミクスの把握に活用した。このデスクリストは例示的なものであり、データ収集、検証、調査の明確化のために他のソースも含まれている。
一次インタビューおよびサーベイ
一次調査は、バルブタイプ別のアクチュエータ取付率、OEM需要と交換需要の分割、材料コスト変動時の価格変動など、公開データセットでは一貫して把握しにくい前提条件を検証するために実施した。インタビューには、主要地域のメーカー、販売代理店、EPCに関連するステークホルダー、エンドユーザーの調達・保守チームが含まれており、デスクリサーチのギャップを埋め、最終合計値を複数の角度からクロスチェックすることができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:12% | アジア太平洋:41% |
| 中位層:47% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:22% | マネージャー:50% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、産業活動および資産ベース指標をバルブおよびアクチュエータの需要プールに変換し、使用強度と価格設定を通じて価値を再構築するトップダウンアプローチを用いて構築した。実際には、精製・石油化学設備の増設、発電投資サイクル、地方自治体の水道・廃水処理設備投資、石油・ガスプロジェクト支出(陸上・海上)などのエンドユース指標にモデルを結びつけた。
数値の現実性を保つため、バルブタイプおよびアクチュエーション方式別のサンプリングされた平均販売価格レンジ、受注残に関するチャネルフィードバック、地域別出荷方向に関するサプライヤー側のサニティチェックを含む選択的なボトムアップ近似値によって合計値を裏付けた。国やニッチな用途でボトムアップのカバレッジが薄い場合は、同等の産業強度比率を使用し、インタビューフィードバックを用いて再検証した。
予測については、需要がプロジェクトのタイミングやメンテナンスサイクルによって変動する可能性があるため、中心シナリオを軸にシナリオ分析を実施した。主要な将来変数は、産業生産見通し、エネルギー設備の拡充、インフラ支出パイプライン、自動化採用および排出規制対応改修における予想変化であり、リードタイムと価格推移に関する専門家の見解を用いて調整した。
データ検証と更新サイクル
承認前に、貿易フローの方向性、主要プロジェクトの受注、地域別産業生産トレンドなどの独立したシグナルに対してアウトプットを三角測量し、モデルが実際の活動に結びついた状態を維持する。外れ値にはフラグを立て、前提条件を再確認し、成長率と前年比の変動が説明可能であることを確認するために第二のアナリストレビューを完了する。
レポートは年次で更新され、大規模な規制変更、材料に影響を与える急激なコモディティ価格変動、エネルギー・インフラ支出の大幅な変化など、重要なイベントが発生した場合には中間更新が実施される。納品直前に、最新の公開指標を確認し、インタビューの知見が数値に反映されていることを確認するための最終チェックを行う。
Mordor Intelligenceのバルブおよびアクチュエータ市場規模と他の公表推計値との比較
バルブおよびアクチュエータの公表市場数値が大きく乖離して見えることがあるのは、カテゴリーの境界線の引き方が異なること、また価格設定、通貨タイミング、産業需要として何を計上するかの扱いが統一されていないためである。一方の推計が楽観的なプロジェクト着工に重点を置き、他方が交換需要と実現した出荷パターンを重視する場合にも差異が生じる。
この市場では、最大の乖離要因は通常、産業用バルブおよびアクチュエータのみを対象とするか、隣接する非産業用需要も取り込むかという点と、アクチュエータパッケージおよびスマートアドオンの評価方法にある。一部の推計は以前の基準年を起点とし、エンドユース指標を再確認することなく単一の成長率を地域全体に適用しており、大型プロジェクトが遅延した場合に近期市場を過大評価する可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 75.90 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 151.11 ビリオン 米ドル(2024年) | この数値は産業用バルブおよびアクチュエータとして位置付けられており、産業機器収益に対してより広い包含基準を使用している可能性があり、実現した機器需要ではなく、より広範な製品バンドルや初期段階のプロジェクト価値を取り込む可能性がある。 |
| 業界出版社B | 89.57 ビリオン 米ドル(2024年) | 基準年が以前のものであり、モデルはアクチュエータ取付率、アフターマーケット強度、地域別価格設に対する可視性の低い調整を伴う広範なエンドユーザーセグメンテーションを適用しているように見受けられ、合計値を大幅に変動させる可能性がある。 |
この表は、予測を開始する前でも、調査範囲とタイミングの選択が大きな乖離を生み出す可能性があることを示している。定義されたバルブおよびアクチュエーション需要に結びついた機器収益から市場を計上し、エンドユース活動と価格シグナルに対して再確認することで、結果の追跡と再現が容易になる。これがMordor Intelligenceの採用する規模算定ロジックである。


レポートで回答される主要な質問
バルブおよびアクチュエータ市場は2031年にかけてどの程度の速さで成長すると予測されていますか?
市場は2026年の759億米ドルから2031年までに1,081億5,000万米ドルへ、年平均成長率7.34%で拡大する見込みです。
現在、世界需要を支配している製品タイプはどれですか?
ボールバルブは2025年の販売をリードし、石油・ガスおよび水道用途における4分の1回転の信頼性により世界収益の28.73%を占めました。
最も急速に成長しているセグメントはどれですか?
圧力逃し弁および安全弁は、安全基準の強化により2031年にかけて年平均成長率8.21%で最も急速な成長を記録すると予測されています。
スマートアクチュエータが注目を集めている理由は何ですか?
組み込み診断機能を持つインテリジェント電動アクチュエータは、プラントのダウンタイムと圧縮空気コストを削減する予知保全を可能にし、このカテゴリの年平均成長率8.44%を牽引しています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は中国の産業拡大とインドの都市水道投資に牽引され、2031年にかけて年平均成長率8.55%を記録する見込みです。
最終更新日:



