
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
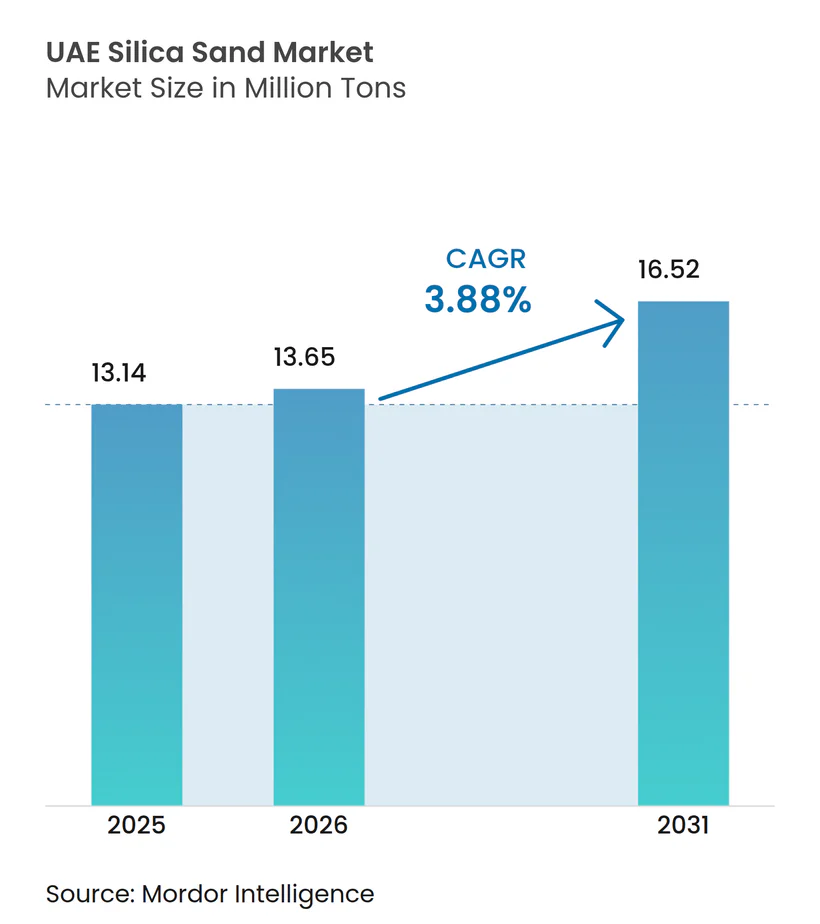
| 基準年の市場規模 (2025) | 13.14 百万トン |
| 市場取引高 (2026) | 13.65 百万トン |
| 市場取引高 (2031) | 16.52 百万トン |
| 成長率 (2026 - 2031) | 3.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるUAEシリカサンド市場分析
UAEシリカサンド市場規模は2025年の1,314万トンから2026年には1,365万トンへと成長し、2026年から2031年にかけての3.88%のCAGRで2031年までに1,652万トンに達すると予測されています。需要の軌道は、バルクの海洋埋め立てから、非在来型石油・ガス、太陽光発電グレードガラス、高性能建設資材における仕様主導型のニッチ用途へとシフトしており、ADNOCの17億米ドルの非在来型掘削プログラムとドバイ2040年都市マスタープランを基盤としています。Dubai Investmentsによる記録的なガラス生産、ラスアルハイマにおける新たな太陽光ガラス製造能力、および2029年までに1,308億米ドル相当の安定した建設パイプラインが持続的な需要基盤を提供する一方、循環経済の義務化と厳格化した浚渫規制が原材料調達を再形成しています。競争の激しさは中程度であり、3つの主要採石場オペレーターが産業グレードの原料のほとんどを供給していますが、エマールの99.5%地元調達優先方針など首長国レベルの調達政策が高い参入障壁を生み出しています。環境規制は連邦政令法第11/2024号のもとで強化されており、コンプライアンスコストをもたらすと同時に、低炭素オペレーションを有するプレーヤーに有利に働いています。
主要レポートの要点
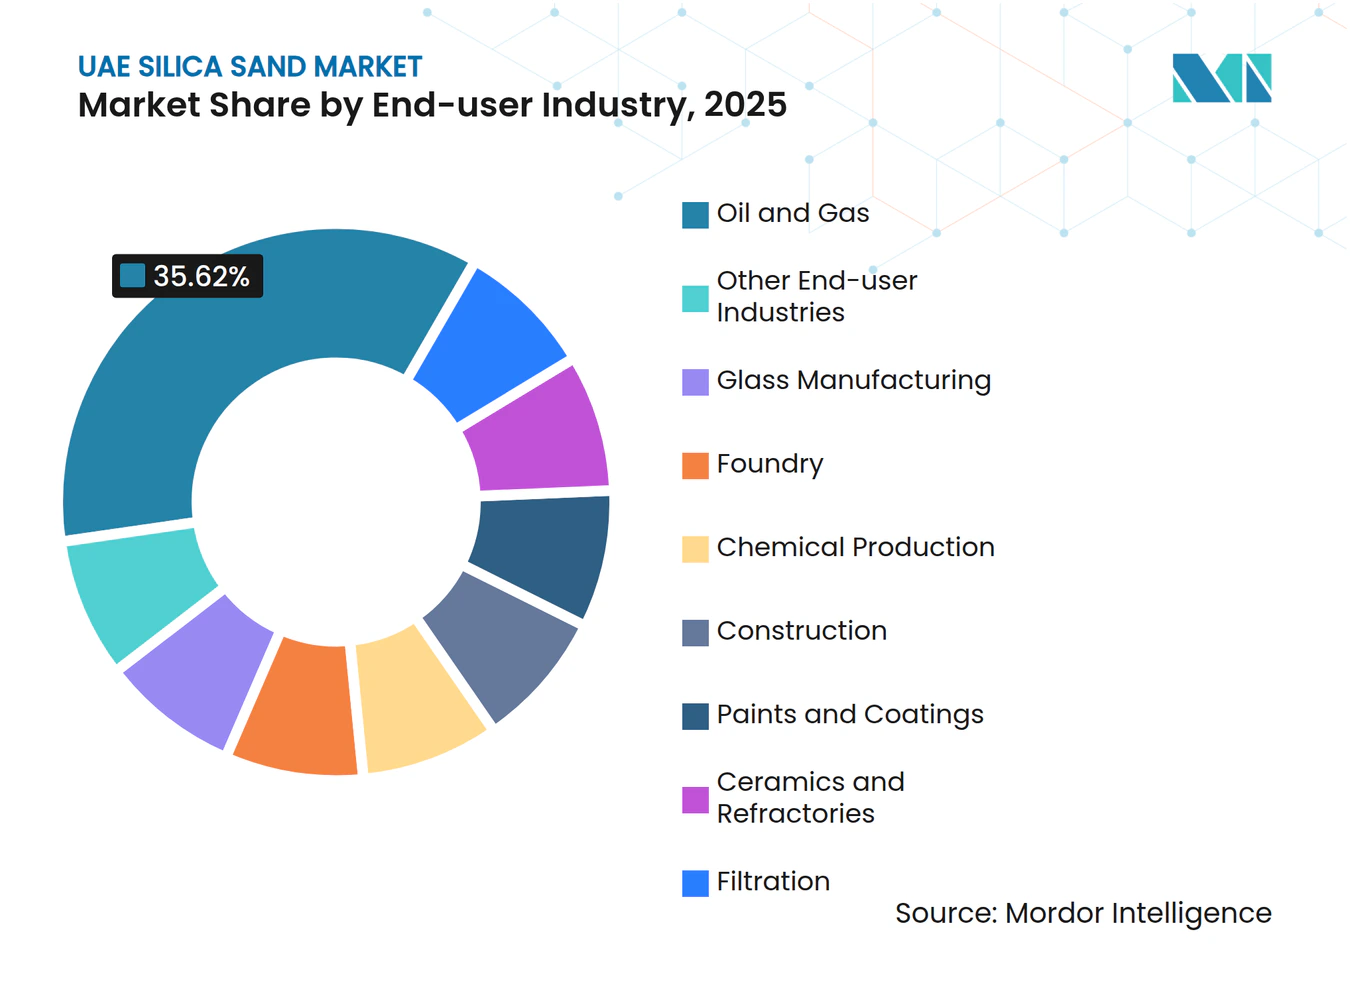
- 最終用途産業別では、石油・ガスが2025年のUAEシリカサンド市場シェアの35.62%を占め、2025年第4四半期までに完了予定の144本の非在来型坑井に支えられています。一方、塗料・コーティングは2026年から2031年にかけて5.04%のCAGRで拡大する見込みであり、全セグメントの中で最も高い成長率となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
UAEシリカサンド市場のトレンドと考察
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 陸地造成および大規模観光プロジェクト | +0.8% | ドバイ、アブダビ | 中期(2~4年) |
| 太陽光発電拡大に向けた太陽光発電グレードガラス需要 | +1.2% | ラスアルハイマ、ドバイ、アブダビ | 長期(4年以上) |
| 建設における3Dプリンティング | +0.3% | ドバイ、シャルジャ | 長期(4年以上) |
| 石油・ガスにおけるフラックサンド需要の増大 | +1.1% | アブダビ陸上油田、アルダフラ、ジュベルアリ物流ハブ | 短期(2年以内) |
| エキスポシティを超えたインフラパイプライン | +0.9% | ドバイ、アブダビ、北部首長国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
陸地造成および大規模観光プロジェクト
パーム・ジュベルアリの再始動により、沿岸工学は無差別な沖合浚渫から精密な砂の配置とビーチプロファイリングへと方向転換しており、この転換はドバイ2040年都市マスタープランに明文化されています[1]。2024年8月にJan De Nulに発注されたナクヒールのAED8億1,000万の契約は13.4平方キロメートルの埋め立て地をカバーしていますが、戦略的環境アセスメントが完了するまで追加の沖合工事は延期されています。この新たなアプローチは、2000年から2021年にかけて119平方キロメートルの埋め立て地が開発され、その70%がドバイに位置するという海洋生態系へのストレスに対する懸念を反映しています。その結果、UAEシリカサンド市場では低品位バルク量が減少する一方、ドバイ環境・気候変動局(DECCA)の規制に基づく粒径および環境排出基準を満たす加工砂への需要が高まっています。
太陽光発電拡大に向けた太陽光発電グレードガラス需要
2025年4月にGlass Technology FZ-LLCが開設したAED3億5,000万の太陽光ガラス工場は、年間550万枚のソーラーモジュールに対応できるガラス製造能力を追加し、出力を倍増させるための第2の溶解炉の設置を計画しています。Guardian GlassとEmirates Float Glassが参加するラスアルハイマのクラスターは、高い太陽光透過基準を満たす低鉄シリカを消費しています。Dubai Investmentsは2024年に1,480万平方メートルのフロートガラス生産を記録し、1,260万平方メートルのEmirates Float Glass工場でフル稼働を達成しました。この特化した需要により、UAEシリカサンド市場はより高純度の製品セグメントへと移行しています。
石油・ガスにおけるフラックサンド需要の増大
ADNOCの非在来型資源開発は、SLBおよびパターソン-UTIとのTurnwell Industries合弁事業を通じて実行され、2025年第4四半期までに144本のタイトリザーバー坑井を掘削するために17億米ドルを充当しており、各坑井は高い真球度を持つ20/40~100メッシュのフラックサンドを必要とします。アブダビは2030年までに非在来型資源から1日10億立方フィートの生産を目標としており、シリカ需要を低付加価値コンクリートサンドから高い閉鎖応力に耐えられる設計されたプロパントへと転換しています。サウジアラビアおよびオマーンの域内サプライヤーが現在仕様のギャップを埋めていますが、国内精製の機会は増加しています。
エキスポシティを超えたインフラパイプライン
ドバイ2040年都市マスタープランは、AED650億の国家住宅予算に加え、地下鉄の延伸や深部トンネル排水を概説しており、コンクリート骨材、組積砂、特殊ガラスに対する多年にわたる需要を定着させることになります。建設セクターは2024年に1,072億米ドルと評価され、2024年6月に発注されたADNOCの450億米ドルのアルルワイス製油所拡張などの大規模プロジェクトに支えられ、2029年までに1,308億米ドルに達すると見込まれています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 代替骨材とプラスチック | -0.6% | アブダビ、ドバイ、全国 | 中期(2~4年) |
| 浚渫および環境規制の強化 | -0.9% | ドバイ沿岸地域、全国 | 短期(2年以内) |
| 砂不使用建設資材(ポリマー) | -0.4% | ドバイ、アブダビ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替骨材とプラスチック
環境・気候変動・農業省(MOCCAE)決議第21/2019号は、請負業者が道路舗装および盛土材料需要の最大40%を再生骨材で満たすことを認めており、バージンサンド需要を侵食しています。アブダビは2019年に370万トンの建設・解体廃棄物を生成しましたが、循環砂の普及はまだ潜在力を下回っています。循環経済政策2021年~2031年は、22の政策を重ねることでこの義務化を強化し、低炭素かつ低コストの二次材料の使用を奨励しています。ディッバ-マサフィ道路での学術的試験では、再生アスファルト混合物の使用により70%のコスト削減と87%の埋め立て廃棄物削減が達成されました。
浚渫および環境規制の強化
連邦政令法第11/2024号は、2025年5月から施行され、UAEのすべての事業体に対して温室効果ガスの測定、報告、検証(MRV)を義務付けており、違反した場合は最大AED200万の罰金が科されます[2]。ドバイの法律第11/2024号はDECCAを設立し、環境許認可を一元化するとともに、戦略的アセスメントが完了するまで沖合埋め立てに対するモラトリアムを課しています。閣僚決議第67/2024号は義務報告のためのCO₂換算50万トンの閾値を設定し、国家炭素クレジット登録簿を創設することで、砂の採掘と加工にコンプライアンスコストを追加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
最終用途産業別:石油・ガスの優位性と塗料・コーティングの加速
石油・ガスはADNOCの非在来型掘削プログラムを背景に、2025年のUAEシリカサンド市場シェアの35.62%を獲得しました。このセグメント単独で、多段階水圧破砕の普及を反映して、2027年までに年間65万トンの特殊プロパントサンドを消費すると予測されています。塗料・コーティングは数量面では小規模なユーザーですが、低VOC・シリカ強化コーティングの UV 耐性と耐久性を向上させる産業脱炭素化ロードマップのインセンティブに牽引され、2031年にかけて5.04%のCAGRで拡大する見込みです。
建設はUAEシリカサンド市場において最大数量消費者の一つであり続けており、AED650億の住宅基金やブルーライン地下鉄延伸などの大規模プロジェクトに支えられています。ただし、再生骨材が路盤工事需要の最大15%を満たすようになり、バージン数量の成長に上限をもたらしています。ガラス製造は安定した需要をもたらしており、Emirates Float Glassは2024年に1,260万平方メートルを生産し、Glass Technologyの太陽光ラインが2025年以降に大きな追加需要をもたらしています。


注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます
地理的分析
ドバイとアブダビは建設契約価値の85%を占めており、UAEシリカサンド市場における数量需要の中核を担っています。ドバイが大規模埋め立てから高密度化へと移行するにつれ、砂の需要はより高仕様の建設・ガラス製品へとシフトしており、91キロメートルのパーム・ジュベルアリのビーチフロントプロファイリングや記録的なフロートガラス生産にその動向が表れています。アブダビの産業拠点—KEZAD、アルルワイス、アルタウィーラー—は鋳造、ろ過、耐火物の消費を牽引しており、EGAの2024年の269万トンのアルミニウム生産だけで年間数十万トンの鋳造砂需要を支えています。
ラスアルハイマは光起電力用途向けの低鉄シリカを必要とする急成長中のガラスクラスターを擁し、フジャイラは年間2,000万トンの生産能力を持つ主要採石ハブであり続けています。北部首長国はジュベルアリ港とアルマクトゥーム空港を活用して、国内供給が不足する際に特殊フラックサンドや高純度シリカを輸入しています。新たな連邦MRVルールにより統一されたコンプライアンス環境が生まれていますが、ドバイのDECCAやアブダビのエネルギー局など首長国固有の当局がローカルの許認可監督権限を保持しています。
バリューチェーン分析
UAEのシリカサンド・バリューチェーンは、採石・採掘から始まり、特にフジャイラとラス・アル・カイマを中心とする北部エミレーツに集中しており、鉱物資源と加工インフラが継続的な供給を支えている。原料はその後、破砕、篩分け、洗浄、精製・選別処理を経て、ガラス用の低鉄分シリカや石油・ガス用プロパントの規格メッシュ品など、産業用途ごとに求められるより厳密な粒度分布と純度要件を満たすよう変換される。Adwan Chemical Industries Co. Ltdのような鉱山から市場までを垂直統合した事業者は、品質の一貫性とコスト管理において優位性を持つ傾向がある。
流通は、国内需要者(建設資材、レディーミクストコンクリート、鋳造所、ろ過材、ガラス製造業者)向けの陸上輸送と、輸出入向けの港湾利用ルートを併用している。シャルジャの取引チャネルとフジャイラ港のアクセスは、採石場からの出荷を下流工場や地域顧客へ運ぶ役割を果たしており、現地の精製能力や品質仕様が需要に完全に対応できない場合には、特殊グレード品がUAEの玄関口経由で調達されることもある。下流の要件は、ガラス製造業や石油・ガス業界における大規模で仕様主導の購買者によってますます左右されており、これらの購買では環境・品質に関する文書が組み込まれるため、サプライヤーは加工能力の拡大と追跡可能な供給網の維持を求められている。
競争環境
市場集中度
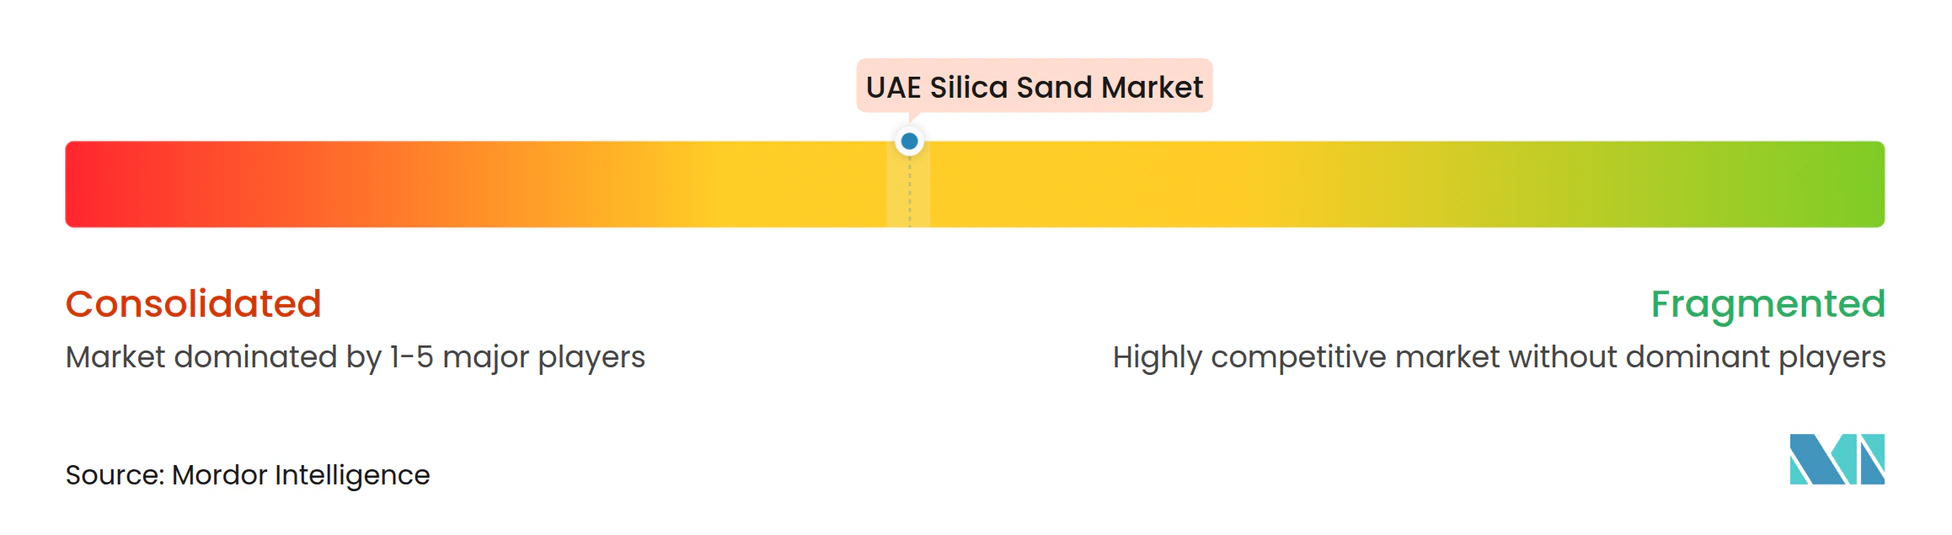
UAEシリカサンド市場は中程度に集中しており、上位5社が産業グレード原料の大半を供給しています。ただし、調達力はエマール、ナクヒール、ADNOC、DEWAなどの大規模デベロッパーおよび国家関連事業体に集中しており、これらはすべてのベンダーにISO 14001、ISO 50001、およびICV基準への準拠を求めています。垂直統合が勢いを増しており、Dubai InvestmentsはICV認定フロートガラスラインを単独で運営し、EGAはThe Alumina Industrial Companyとの最初の商業的アルミナ取引により地域の耐火物供給を確保し、Operation 300bnの目標に沿っています。低炭素物流とデジタルMRV対応が決定的な競争優位となりつつあります。EGAのLNG燃料によるボーキサイト輸送は輸送排出量を28%削減しており、他のシリカ輸送業者も間もなく追随する可能性があるベンチマークを設定しています。
UAEシリカサンド業界リーダー
-
Adwan Chemical Industries Co. Ltd
-
Silica International (RAK)
-
National Ready Mix Concrete Co. LLC
-
Gulf Minerals
-
Delmon
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
UAEシリカサンド市場における明確な空白領域は、現地で入手可能な砂を、現在品質面で不足が見られる高純度・厳格仕様の製品へと国内でアップグレードすることであり、特にガラス製造や高度な石油・ガス用途において顕著である。2025年4月にラス・アル・カイマでソーラーガラス工場が稼働を開始したことと、ドバイにおけるフラットガラスの高い利用率は、低鉄分で品質が安定したシリカ原料の需要を支え、フジャイラとラス・アル・カイマの採石拠点付近における洗浄、浮選、不純物除去を含む選別処理投資の根拠を強めている。
また、セメントおよび建設分野の品質管理で使用される技術用・実験室用標準砂の供給を現地化する機会もあり、これにより施工業者や試験機関のリードタイムと在庫リスクを低減できる。同時に、2025年5月から施行される連邦法令11/2024に基づく環境測定・報告のより厳格化への移行は、コンプライアンスに適合し低炭素な事業運営と、記録された原材料の産地証明を示せるサプライヤーにとって好機を生み出す。これは、国が関与する、あるいは大手デベロッパーの購買プログラムが検証可能な品質・持続可能性システムを求める場合において、より重要性を増す。
最近の業界動向
- 2026年7月:Alliance Silicaは、アラブ首長国連邦および広域GCC地域のセメント研究所、研究施設、品質管理部門を支援するため、在庫販売可能なSNL France EN 196-1標準砂の提供を発表した。この発表により、UAEおよびGCC市場における標準化シリカサンドの供給が拡大し、QA/QC能力が向上し、輸入リードタイムが短縮されることで、地域の供給安全性が支えられる。
- 2026年7月:ドバイを拠点とするAlliance Silicaは、アラブ首長国連邦および広域GCC地域のセメント研究所、研究施設、品質管理部門を支援するため、在庫販売可能なSNL France EN 196-1標準砂の提供を発表した。この措置により、認証された砂標準規格へのアクセスが強化され、調達上のボトルネックが減少し、建設・試験分野における地域の供給耐性が強化される。
- 2026年4月:IMARC Groupは「GCC Silica Sand Market by End Use and Country (2026-2034)」報告書を発行し、UAEの成長分野を強調した。同報告書は、UAEを建設、ガラス、石油・ガス原料分野における主要成長市場と位置付け、地域全体での原料需要の増加を指摘している。また、UAEにおけるシリカサンド利用に影響を与える需要要因とセクター間の関連性を整理することで、計画立案を支援している。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、アラブ首長国連邦シリカサンド市場は、調査期間中にアラブ首長国連邦国内で供給・消費されたシリカサンドの量を、産業用および建設用途にわたりトン単位で計測したものを対象とする。
対象外の範囲:本市場規模の算定には、シリカフラワー、ヒュームドシリカ、シリカゲルなど他のシリカ形態は含まれず、ガラス、セメント、化学品などの最終製品も除外され。
セグメンテーション概要
- 最終用途産業別
- ガラス製造
- 鋳造
- 化学品製造
- 建設
- 塗料・コーティング
- セラミックス・耐火物
- ろ過
- 石油・ガス
- その他最終用途産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングの前提条件が確定される前に、需要ドライバーおよび貿易フローに関するファクトベースを構築するために活用された。公開統計シリーズおよび公式貿易データを参照しており、具体的にはHSコード250510の動向に関するWITS経由のUN Comtrade、建設・産業指標に関するアラブ首長国連邦連邦競争力統計センター、ならびにプロジェクト活動および許認可動向に関するアラブ首長国連邦エネルギー・インフラ省の公表資料を利用した。
また、ガラスおよび鋳造用途に使用される砂の仕様に関するASTM規格、ならびに粒径と純度が産業収率に与える影響を説明する査読済み論文など、技術・規格関連の情報源も参照した。数量およびコストシグナルのクロスチェックのため、企業の開示資料、投資家向けプレゼンテーション、業界団体ウェブサイト、信頼性の高い地域メディアからの一般的な二次情報を補足的に活用し、企業財務データおよび船積みレベルの輸出入インテリジェンスについては有料サブスクプションを選択的に利用した。このリストはあくまで例示であり、データ収集、数値検証、および未解決事項の明確化のために追加の公開・有料情報源を活用した。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、シリカサンドが採掘・加工から最終ユーザーへと流通する経路、およびバイヤーが用途に応じた使用可能グレードをどのように定義しているかを確認するために実施された。アラブ首長国連邦全域の生産者、流通業者、および大規模産業バイヤーとの対話を通じて得られた情報をもとに、稼働率、製品ミックス、価格帯、ならびに特定用途における国内供給と輸入の比率を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | 最高経営幹部(CXO):13% |
| 中位層:47% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:19% | マネージャー:56% |
市場規模算定と予測
市場規模の算定は、最終用途の活動指標と貿易シグナルを用いてアラブ首長国連邦の需要を再構築するトップダウンアプローチら始まり、インタビューで合意した使用係数を通じてシリカサンドのトン数に換算される。実際には、建設プロジェクト活動、ガラスおよび鋳造生産量の代理指標、関連する場合の石油・ガス掘削完了強度、洗浄済みまたは高純度材料を必要とする用途の比率、ならびにシリカサンドおよびクォーツサンドの輸出入動向などの変数にモデルが基づいている。
マクロ需要プールの構築後、サプライヤーの生産能力・稼働率チェック、流通チャネルチェック、および外れ値検証のためにサンプリングされた1トン当たり価格帯を妥当な数量に適用するなど、選択的なボトムアップ推計を用いて合計値の現実性を担保する。非公式な供給ルートや短期的なプロジェクトの急増など、カバレッジのギャップが生じた場合は保守的な範囲で調整を行い、追加の確認作業を通じて方向性を検証する。
予測においては、需要がプロジェクトパイプラインや産業拡張と密接に連動しており、タイミングが変動し得るため、シナリオ分析を採用している。将来の見通しは、建設スケジュールの見込み、ガラスおよび関連製造における生産能力増強、物流上の制約、ならびに政策・許認可の変更によって形成され、主要な前提条件が一次情報と整合した後にのみ最終的な軌道が確定される。
データ検証と更新サイクル
検証は、デスク指標、一次確認、および内部モデル整合性チェックという3つの層にわたるトライアングレーションによって実施される。アウトプットを貿易数量、既知のプロジェクトタイムライン、報告された操業パターンなどの独立したシグナルと比較し、急激な変動については実際の事象を反映しているのかデータの人工的な誤りなのかを確認する。
最終承認前に、別のアナリストによる複数ステップのモデルレビューが行われ、代替が妥当な場合には過去版および隣接資料との最終的な差異チェックが実施される。レポートは年次で更新され、大規模な生産能力増強、貿易混乱、または主要な規制変更など重要な変化が生じた場合には中間更新が実施される。納品直前には迅速な再確認が行われ、クライアントが利用可能な最新の情報を入手できるようにしている。
Mordor Intelligenceのアラブ首国連邦シリカサンド市場規模と他の公表推計との比較
アラブ首長国連邦シリカサンドの公表市場規模は、同一のテーマを扱っているように見えても、測定単位、グレード区分、およびシリカサンドと隣接するシリカ製品の計上範囲が必ずしも統一されていないため、異なる数値が示されることがある。また、輸入と再輸出の取り扱い方法や、同一の需要基盤に対して数量ベースで報告するか価値ベースで報告するかによっても差異が生じる。
HSコード250510の貿易数量、採石場および加工能力のチェック、ならびに最終ユーザーの仕様フィードバックが、Mordor Intelligenceがアラブ首長国連邦シリカサンドについてより広範なシリカ材料や川下製品を混在させることなくトン数ベースの需要プールに焦点を当て続けるための根拠となっている。価格をサニティチェックに使用する場合は、検証済みの数量帯に適用され、主要な規模算定単位としては扱われない。これにより、グレードおよび純度レベルが異なる場合の過大評価が抑制される。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャプ |
|---|---|---|
| Mordor Intelligence | 1,314万トン(2025年) | |
| 貿易データソースA | 433万米ドル(2023年) | この数値はHSコード250510の輸出貿易価値を反映しており、国内市場の総消費量ではないため、国内消費量は除外されており、再輸出パターンおよび申告通関価格によって歪められる可能性がある。 |
| 業界ブリーフB | 3億5,000万米ドル(2024年) | この推計は価値ベースであり、複数のシリカカテゴリーおよび最終用途を一つのヘッドライン数値に統合する傾向があるため、高価格の加工シリカ製品やより広範な建設用骨材が含まれる場合に合計値が過大になる可能性がある。 |
公表数値のばらつきは主に、単位の選択と各発行者がシリカサンドとして含める範囲の違いに起因する。対象範囲をアラブ首長国連邦シリカサンドの数量に絞り込み、合計値を貿易、生産能力、およびバイヤー仕様の実態と照合することで、将来の更新においても追跡・説明・再現が容易な推計値が得られる。
レポートで回答される主要な質問
UAEシリカサンド市場の2026年数量はどのくらいですか?
市場は2026年に1,365万トンと推定されています。
2031年までのUAEシリカ需要の成長速度はどのくらいですか?
数量は3.88%のCAGRで増加し、2031年までに1,652万トンに達すると予測されています。
UAEでシリカサンドを最も多く使用するセグメントはどこですか?
石油・ガスが2025年の市場シェアの35.62%を占め、フラックサンド需要の増大に牽引されてトップとなっています。
太陽光発電グレードのシリカ需要はなぜ増加しているのですか?
ラスアルハイマにおける新たな太陽光ガラス製造能力とドバイにおける記録的なフロートガラス生産が、低鉄シリカの普及を牽引しています。
リサイクル義務化はシリカサンドサプライヤーにどのような影響を与えますか?
環境・気候変動・農業省(MOCCAE)決議第21/2019号は道路プロジェクトにおいて40%の再生骨材を認めており、建設グレードのバージンサンドへの需要を減少させています。
最も大きなコンプライアンスリスクをもたらす規制は何ですか?
連邦政令法第11/2024号は温室効果ガスMRVを義務付けており、違反した場合はAED200万を上限とする罰金が科されます。