
スマートウェアラブル市場規模とシェア
Mordor Intelligenceによるスマートウェアラブル市場分析
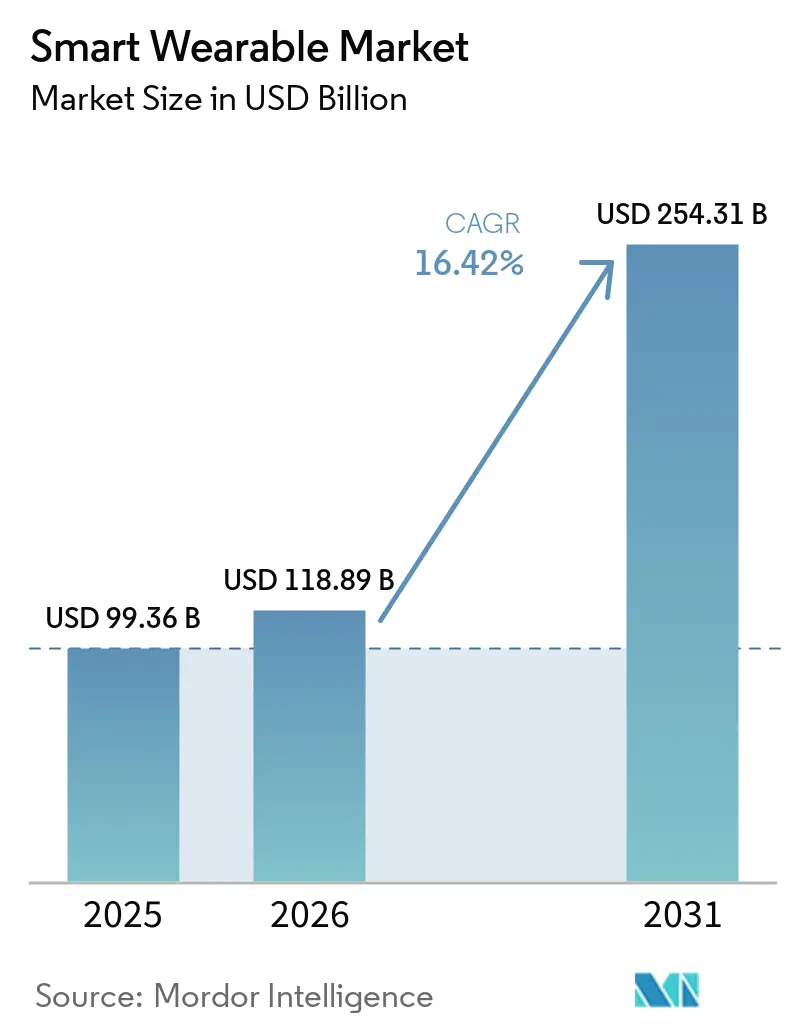
スマートウェアラブル市場規模は2026年に1,189億米ドルと評価され、2027年の1,384億米ドルから2032年には2,882億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 15.8%で成長する見込みです。
ウェアラブルの成長は、計測値をフィットネスおよび臨床機能として有用化できるかどうかにかかっており、スマートウォッチがデバイスとアプリの継続的な関係の中核を担っています。中国の購入補助金と米国の臨床給付ルートは、それぞれ異なるコンシューマーチャネルと医療チャネルを通じてアクセスを拡大しています。有料インサイトとデバイスのサービス性は、サプライヤーの提案価値を初期ハードウェア販売以上に広げ、継続的な有用性を商業的に重要なものとしています。データ転送要件はクラウド連携アプリに負担をかけ、バッテリー安全対策は容量を犠牲にする可能性があるため、サプライヤーのインサイト収益およびサブスクリプション収益は、適法なデータ取り扱いと信頼性の高いバッテリー性能に依存しています。
主要レポートのポイント
- 製品別では、スマーウォッチが2026年のスマートウェアラブル市場シェアの60.51%を占め、スマートリングおよびジュエリーは2027年~2032年にCAGR 16.6%で最も速く成長すると予測されています。
- コンポーネント別では、ハードウェアが2026年のスマートウェアラブル市場規模の71.02%のシェアでトップとなり、サービスおよびサブスクリプションは2027年~2032年にCAGR 16.5%で最も速く成長すると予測されています。
- 接続技術別では、BluetoothおよびBLEが2026年の収益の67.9%を占め、5Gスタンドアローンは2027年~2032年にCAGR 17.2%で最も高い成長率をリードすると予測されています。
- エンドユース別では、コンシューマーエレクトロニクスおよびライフスタイルが2026年の収益の37.99%でトップとなり、ヘルスケアおよび医療用途は2027年~2032年にCAGR 16.6%で最も速く成長すると予測されています。
- オンラインブランドeストアおよびマーケットプレイスが2026年の収益の55.71%で流通をリードし、2027年~2032年にCAGR 16.5%で最も速く成長すると予測されています。
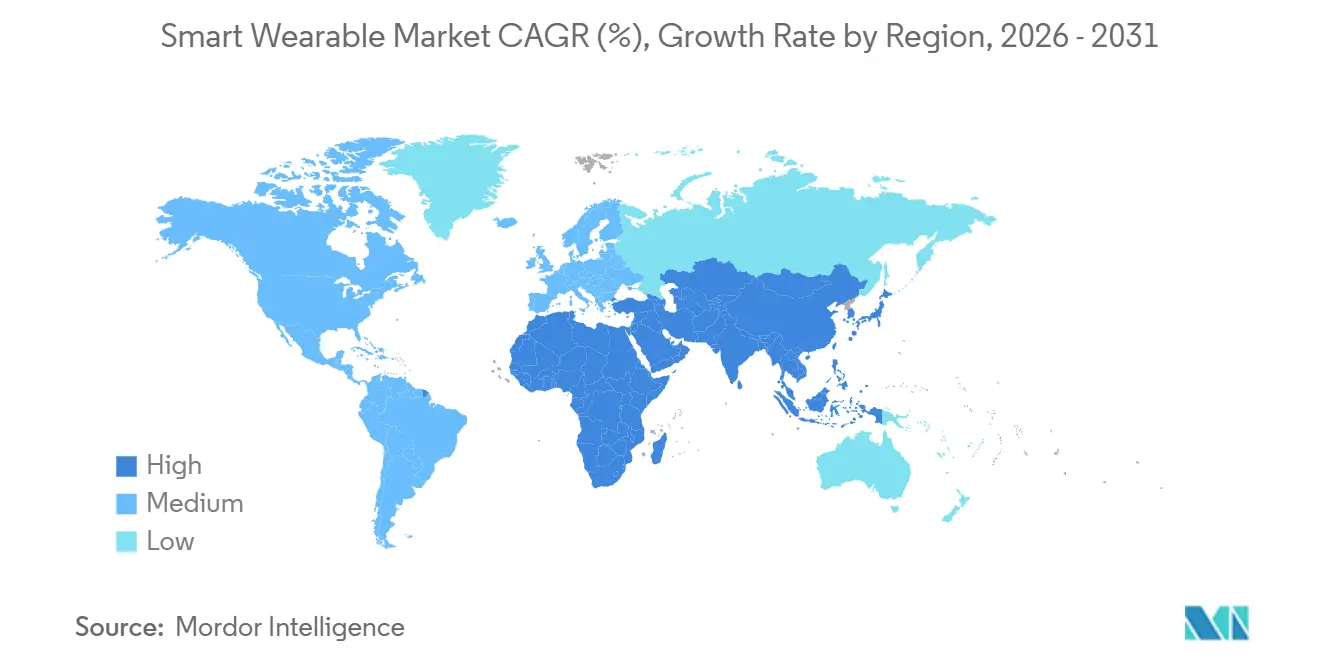
- 地域別では、アジア太平洋が2026年の収益の35.29%でトップとなり、2027年~2032年にCAGR 16.9%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 消費者の健康・フィットネス意識の高まり | +8.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| デバイス補助金を促進する企業のデジタルウェルネスプログラム | +2.2% | アメリカ合衆国 | 短期(2年以内) |
| 北米における心臓リモートモニタリング向け保険承認ウェアラブル | +3.5% | アメリカ合衆国 | 中期(2年~4年) |
| 2026年デジタル・スマート製品購入プログラムにおける中国のスマートウォッチ補助金 | +4.5% | 中華人民共和国 | 短期(2年以内) |
| 継続的血糖モニタリングを針なしで実現するAIオンチップウェアラブルの台頭 | +0.4% | 長期(4年以上) | |
| 米国兵士致死性プログラムに基づく防衛外骨格調達 | +0.3% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
消費者の健康・フィットネス意識の高まり
フィットネス需要は、ウェアラブルが記録された運動活動全体にわたって提供する価値によって支えられます。Garmin Connectユーザーは、世界中のGarminスマートウォッチユーザーのアクティビティデータに基づき、2025年には2024年と比較してユーザー1人あたりのアクティビティ数が8%増加しました。ランニング、ウォーキング、サイクリング、筋力トレーニング、室内有酸素運動がそのユーザー層における上位5つのアクティビティでした。Rock Healthが2025年12月に実施した調査では、米国のウェアラブル所有者の35%が身体活動の追跡にデバイスを使用していました。この継続的な運動利用は、アップグレードや有料インサイトに価値を示す機会を与え、既存の所有者をサプライヤーにとっての具体的な需要層としています。
企業のデジタルウェルネスプログラムによるデバイス補助金の拡充
従業員ウェルネス福利厚生は、健康保険プランが個人購入の資金調達に参加するデバイス販売ルートを生み出します。Cleveland Clinic Employee Health Planは、加入者に対してHealthy Choiceポータルを通じてアクティビティデバイス購入のための1回限り115米ドルのクレジットを提供しています。このクレジットは加入者1人につき1回限りであり、他者への譲渡はできません。加入者のデバイス費用を削減することで、プランはアクティビティ追跡への参加を促す直接的な手段を得ています。したがって、このプランからの需要量は、クレジットをまだ利用していない加入者数によって制限され、既存の所有者がアップグレードする頻度によるものではありません
北米における心臓遠隔モニタリング向け保険承認ウェアラブル
保険適用は、処方されたモニタリングエピソードを資金援助されたデバイス利用に変え、ウェアラブル需要を臨床的適格性と結びつけることができます。NoridianのMedicareポリシーは、2026年6月21日以降のサービスについて、その管轄する米国行政区域内において、皮膚貼付型一時的心臓モニターの適用範囲を拡大しました。適用範囲は、不整脈治療薬を積極的に管理されている受給者の診断検査または評価のみに適用されます。[1]これらのデバイスは、最長30日間のモニタリング期間において心臓の電気活動を一時的に記録します。このエピソードベースの利用は、消費者の任意のアップグレードサイクルではなく、特定の診断タスクに結びついた需要メカニズムをサプライヤーに提供します。Noridianの管轄区域内では、サプライヤーの需要量はその臨床適応を満たす受給者数に従い、小売需要によるものではありません。
2026年デジタル・スマート製品購入プログラムにおける中国のスマートウォッチ補助金
購入補助金は、ウェアラブル所有に参入するために必要な消費者負担を軽減し、対象デバイスに価格面での優位性を与えます。中国のデジタル・スマート製品購入プログラムは2026年1月1日に発効し、4つの対象製品カテゴリーの中にスマートウォッチおよびバンドが含まれています。対象となる個人購入に対する支援は販売価格の15%に相当し、価格および補助金の上限が設けられており、消費者1人あたりカテゴリーごとに1品目に限られます。2026年1月から8月にかけて、このプログラムは合計カテゴリー全体で1億800万点のデジタル・スマート製品を支援しました。[2]この参加規模は、プログラムを政策支援型消費者購入の実質的なチャネルとしています。適格性の上限は製品ポジショニングを重要なものとし、すべてのプレミアムデバイスが同等の支援を受けるという前提よりも、対象価格帯を優先させます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州におけるクラウドコンパニオンアプリを制限する越境データ転送要件 | -1.4% | 欧州経済領域、英国およびスイス | 中期(2年~4年) |
| 超薄型スマートウォッチにおける高密度バッテリーの熱暴走懸念 | -1.1% | グレートブリテンおよび北アイルランド連合王国 | 短期(2年以内) |
| ジェスチャーベーススマートリングの特許ライセンス訴訟コスト | -0.8% | アメリカ合衆国 | 中期(2年~4年) |
| 南米における低ARPUが5Gスタンドアローンウェアラブルの展開を制限 | -0.6% | チリ共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州におけるクラウドコンパニオンアプリを制限する越境データ転送要件
クラウド連携ウェアラブルサービスは、個人データが欧州経済領域(EEA)外に転送される際に統合上の負担に直面します。GDPRは、EEA外への転送に対して、一般的な処理規則に加えて第V章の条件を満たすことを要求しています。GarminのConnect開発者プログラムは、適格性認定のないEEA発信の転送に対して標準契約条項を適用し、ウェブサイトまたはモバイルアプリを通じて提供されるサービスをサポートしています。使用するAPIによっては、これらの転送に健康データが含まれ、継続的に発生する場合があります。これにより、機能するデバイス接続だけでは関連する転送が法的条件を満たすことを確立できないため、アプリ提供にコンプライアンス上の依存関係が生じます。追加の転送条件は、データフローに依存する開発者にとって統合作業を増加させ、法的根拠が整うまでコンパニオンサービスのリリースを遅らせる可能性があります。
超薄型スマートウォッチにおける高密度バッテリーの熱暴走懸念
安全上の制約は、危険を修正するためにバッテリーを制限する必要がある場合、ウェアラブルの使用可能なパフォーマンスを低下させる可能性があります。2025年11月、英国製品安全当局は、Fitbit SenseおよびVersa 3のバッテリーが通常使用中に過熱し、装着時に手首に火傷を引き起こす可能性があると報告しました。[3]当局は、これらの製品が2005年一般製品安全規則の要件を満たしていないと判断しました。Fitbit LLCは2025年1月に容量削減ファームウェアアップデートを開始し、所有者が手動でアップデートしない場合、対象デバイスはインストールまで工場出荷時設定にリセットされました。影響を受けた所有者は、通常の装着中に生じる火傷リスクを軽減するためのコストとして、バッテリー容量の低下に直面しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
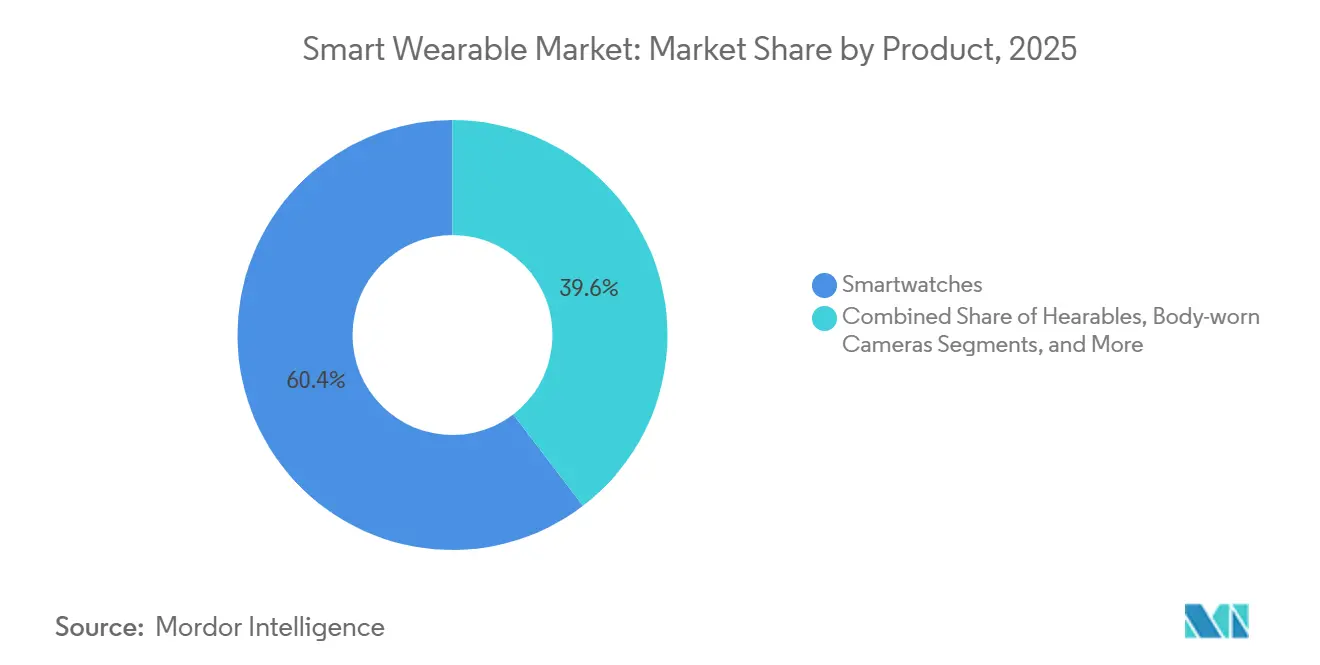
スマートウォッチの規模とリングメンバーシップモデルスマートウォッチは2026年のスマートウェアラブル市場規模の60.51%のシェアを占め、最大のセグメントとなっています。Garminは、2025年のConnectデータが世界中で装着された数千万本のGarminウォッチから得られたと述べています。このメーカー固有のリーチは、大規模なウォッチとアプリの関係を示しており、追加機能に対して単一デバイスリリースの購入者を超えたオーディエンスを提供できます。互換性のあるアプリの追加は、ハードウェア購入間のウォッチの商業的寿命を延ばし、サプライヤーに初期販売後も所有者との関係を維持するルートを提供します。
スマートリングおよびジュエリーは、2027年~2032年にCAGR 16.6%で最も速く成長するセグメントと予測されています。ŌURAは、2026年9月3日以前の12ヶ月間に360万本のリングを販売したと述べています。同日、同社はより広範な健康指標のために約500万人の有料会員がサブスクリプションを利用していると報告しました。デバイス販売と有料会員制の組み合わせは、このフォーマットに取引的および継続的な商業関係の両方を与え、サプライヤーが利用から収益を得る方法を広げています。年間リングユニット販売数を上回る有料会員数は、その年の新規ハードウェア取引を超えた保持の商業的重要性を示しています。

コンポーネント別:
ハードウェがリードし、サービスが収益化を拡大ハードウェアは2026年のスマートウェアラブル市場シェアの71.02%を占め、最大のセグメントとなっています。Garminは、2025年12月27日終了の52週間における未監査のフィットネスセグメント純売上高として23.6億米ドルを報告しました。ŌURAは2025年9月に累計550万本のリング販売を報告しました。デバイス連携ソフトウェアおよびサブスクリプションはユーザーの手元にハードウェアを必要とするため、物理的なユニットの配布は別の継続的な商業関係への入口を生み出します。
サービスおよびサブスクリプションは、2027年~2032年にCAGR 16.5%で最も速く成長するセグメントと予測されています。Garminは2025年3月27日にConnect+を開始し、パーソナライズされたアプリインサイトを提供しながら、既存の機能とデータを無料で維持し、一部のプレミアム機能をデバイス依存型としました。WHOOPは、Quest Diagnosticsが検査を提供する形で、約35万人がアクセスを待っていると報告した後、2025年9月にウェアラブル統合型Advanced Labs有料血液検査サービスを開始しました。これらのサービスはウェアラブルデータに関する解釈と検査に商業的重点を置き、サプライヤーの提案価値をデバイス取引以上に拡張しています。Garminは既存機能を無料に維持した一方、WHOOPは有料血液検査結果とバンドデータを組み合わせ、両サービスにウェアラブル計測へのアクセス以上の支払い理由を与えています。
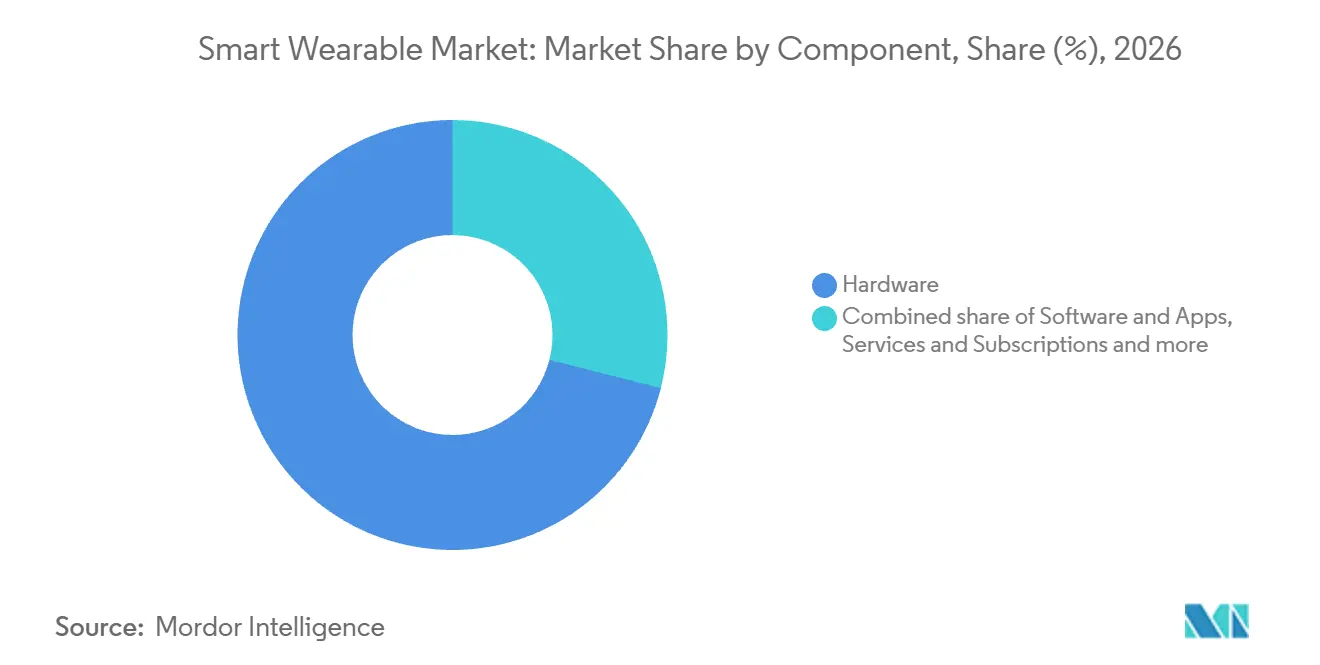
注記: 全セグメントの個別シェアはレポート購入時に入手可能
接続技術別:
Bluetoothがリードし、スタンドアローンサービスが台頭BluetoothおよびBLEは2026年の収益シェアの67.9%を占め、最大のセグメントとなっています。2025年の業績において、ODMメーカーの上海龍旗科技(Shanghai Longcheer)は、スマートウォッチシリーズの出荷増加を市場での強い受け入れに帰因しました。Bluetooth通話は、大型ディスプレイ、デザイン、長時間バッテリー寿命とともに、同シリーズの引用された特徴として挙げられました。このシリーズの受け入れは、成功したウォッチパッケージにおいてBluetooth通話をディスプレイおよびバッテリー性能と結びつけ、ODMサプライヤーに主要な接続カテゴリーに対応するための複合仕様を提供しています。
5Gスタンドアローンは、2027年~2032年にCAGR 17.2%で最も速く成長するセグメントと予測されています。Deutsche Telekomは2025年9月19日、Apple Watch Series 11、Ultra 3およびSE 3向けに、ドイツの5G+スタンドアローンネットワーク上でRedCapベースのサービスを商業的に開始しました。これらのウォッチは5Gが利用できない場合にLTEにフォールバックし、サービスの混合ネットワーク設計を維持しています。LTEフォールバックにより、オペレーターは5Gの利用可能性を接続ウォッチ利用の唯一の条件とすることなく、異なるネットワーク条件全体にスタンドアローンサービスを拡張できます。
エンドユース別:
コンシューマー小売と臨床プログラムが需要を形成コンシューマーエレクトロニクスおよびライフスタイルは2026年の37.99%のシェアを占め、最大のセグメントとなっていますスマートグラスを含む中国のウェアラブルスマートデバイスの小売販売は、2026年1月から7月にかけて2025年の同期間と比較して2倍以上に増加しました。中国商務部はまた、2025年のスマートグラス、スマートウォッチ、スマートリストバンドの各販売がそれぞれ40%以上増加したと報告しました。これらの特定のフォーマットは、広範な小売動向に具体的な消費者製品の根拠を与え、複数の接続デバイスの提案にわたって需要が広がっています。ウォッチ、リストバンド、グラスのラインを持つサプライヤーは、中国の消費者需要への露出を複数のデバイスタイプに分散させることができます。
ヘルスケアおよび医療用途は、2027年~2032年にCAGR 16.6%で最も速く成長するセグメントを形成すると予測されています。2025年12月、NSW Healthはオーストラリア南部ニューサウスウェールズ州のBega Valley、Eurobodalla、GoulburnおよびQueanbeyanにわたるウェアラブル支援型在宅入院(Hospital in the Home)の展開を発表しました。Philipsは2025年12月3日、この取り組みに対するRespirreeウェアラブルモニタリング供給パートナーシップを発表しました。この取り組みは、モニタリング製品を指定された医療サービス購入者および定義された在宅ケア提供モデルと組み合わせた商業メカニズムを示しています。これにより、サプライヤーの機会は、患者モニタリングにおけるサービス関係が製品の役割を決定する在宅臨床ケアにおいて生理学的計測を有用化することに集中します。
流通チャネル別:
オンライン拡大が店舗サポートを補完ブランドeストアおよびマーケットプレイスを通じたオンライン流通は2026年の55.71%のシェアで最大のセグメントとなり、2027年~2032年にCAGR 16.5%で最も速く成長すると予測されています。ŌURAは2025年6月、カナダのAmazon.caでOura Ring 4を全カラーおよびサイズで発売しました。この実施されたマーケットプレイスパートナーシップは、販売者が小売業者の国別ストアフロントを通じてオンライン提供を拡大する方法を示しています。これにより、各拡大市場に個別のブランド所有eコマースチャネルを必要とせずに流通を拡大でき、オンライン成長に確立されたマーケットプレイス関係を通じた具体的なルートを提供します。
オフライン小売は、物理チャネルのサービスの一部としてサポートを提供することで、ガイド付きウェアラブル販売をサポートできます。Appleは2025年9月19日、世界中の店舗でWatch Series 11、Ultra 3およびSE 3を発売し、スタッフがパーソナライズされたショッピングサポートを提供しました。この組み合わせにより、サプライヤーが選択時に直接サポートと製品ラインを結びつけることができるため、店舗はデバイスを手渡す以上の役割を担います。Series 11、Ultra 3およびSE 3にわたる発売は、スタッフに3モデルのラインを説明する機会を与え、モデル選択に関するガイダンスを店舗の独自の貢献としています。
地域分析
アジア太平洋スマートウェアラブル市場
アジア太平洋は2026年のスマートウェアラブル市場規模の35.29%のシェアで最大の地域となり、2027年~2032年にCAGR 16.9%で最も速く成長すると予測されています。Samsung Electronics Japanは2026年8月7日、オンラインショップ、東京のGalaxy Harajuku、Galaxy Studio OsakaでGalaxy Watch9およびGalaxy Watch Ultra2の販売を開始しました。このサービスにはLTEおよびBluetoothのWatch9バージョンとLTEのUltra2が含まれ、地域、モデル、接続スマートフォンによって提供状況がなります。中国の対象スマートウォッチおよびバンドに対する国家購入補助金は本土に価格ベースの需要メカニズムを追加し、SamsungのJapan発売はサプライヤーがオンラインおよび実店舗を通じてLTEおよびBluetoothウォッチラインを拡大していることを示しています。
北米では、病院モニタリングの事例がウェアラブルが機関的ケアサービスの一部となる方法を示しています。2026年5月、Houston Methodistはサイプレス病院におけるBioIntelliSenseのBioButton入院患者バイタルサインモニタリングについて説明しました。欧州では、欧州委員会の共同研究センターが2025年7月、プライバシー上の理由からスマートウォッチデータはデバイスメーカーのプラットフォームを超えて共有されていないと報告しました。米国の事例はデバイスを指定されたケアプロバイダーと結びつけ、共同研究センターの報告は生成されたデータへのアクセスの別の商業的重要性を強調しています。これらの事例は商業的価値への異なるルートを示しており、BioButtonはプロバイダーのケアワークフローに対応し、共同研究センターの報告は欧州の消費者スマートウォッチデータをメーカーのプラットフォーム内に位置づけています。
南米では、ブラジルのAnvisaが2026年8月27日、非侵襲的血糖測定または酸素飽和度測定のためにスマートウォッチまたはウェアラブルリングが承認されていないと報告しました。これにより、販売者がこれらのフォーマットを通じて提供できる臨床機能に特定の境界が設けられます。中東では、サウジアラビアが2026年のハッジ期間中に、臨床的に必要な場合に巡礼者のバイタルサインをモニタリングするためにスマートウォッチを展開しました。アフリカについては、GSMAの2025年レポートが慢性疾患管理、母体健康、ウェルネス追跡における新興ウェアラブルアプリケーションを説明しました。ブラジルとサウジアラビアでは、議論されているウェアラブル機能が臨床的承認または臨床的必要性に依存しており、これらの用途のゲートキーパーとして小売購買者よりも医療システムと規制当局が優先されます。
規制の枠組みと見通し
この比較は、医療目的を持つ完成品ウェアラブルを商業化するメーカーの観点から選択された管轄区域を対象としています。中国とブラジルはデバイスリスクに応じて異なる申請または承認経路を使用するため、分類は重要です。商業的な問題は、参入文書と継続的な品質システム義務がどのように組み合わさって各管轄区域に対応するために必要な作業を形成するかです。
規制表
| 判断要素 | アメリカ合衆国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要当局 | 食品医薬品局 | 連邦州当局、Landesbehörden | NMPAおよび担当地方薬事規制当局 | Anvisa |
| 主要な法令または方向性 | QMSR、21 CFR Part 820、2026年2月2日発効、ISO 13485:2016を組み込み | 規則(EU)2017/745;2026年5月28日からのEUDAMED登録;その後継続販売デバイスは2026年11月28日期限 | クラスI申請およびクラスII/III登録;改訂製造GMP、2026年11月1日施行予定 | RDC No. 751/2022リスククラス経路;2026年8月Solicitaメーカー記録手続き |
| 商業的影響 | 対象完成品デバイスメーカーは品質システムとFDAアクセス可能な監査記録が必要であり、適用されるFDA固有の義務が維持される | リスク管理、臨床評価、技術文書、適合性評価および適用されるデバイス登録 | リスクベースの参入に加え、予定されたGMP開始らの新たな品質保証、バリデーション、検証および外部委託規定 | 事前技術審査なしのクラスI/II通知(文書必要);クラスIII/IV登録;外国クラスI/IIメーカー記録申請には完全かつ署名済みのSolicita申請が必要 |
| 現在の政策魅力度 | 中 | 低 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
ISO 13485:2016との米国の整合は継続性を支援し、維持されたFDA固有の義務および経営審査、品質監査、サプライヤー監査記録へのアクセスはコンプライアンス作業を実質的なものに保ちます。ドイツの臨床評価、技術文書および適合性義務は参入を制約し、EUDAMEBの登録は2026年5月28日から新規販売デバイスに対して強化を支援し、その後継続販売デバイスは2026年11月28日期限となります。中国のクラスI申請およびクラスII/III登録は参入を定義し、品質保証、バリデーション、検証、受託製造および外部委託をカバーするGMP章は予定された2026年11月1日開始から強化を支援します。ブラジルは事前技術審査なしのクラスI/II通知を維持し、外国メーカーのクラスI/II記録に対する2026年8月のSolicita申請は提出チャネルを変更し、リスクベース参入の継続性を支援します。
バリューチェーンの段階
バリューチェーンは、デバイス開発、コンポーネント供給と統合、直接流通、有料サービスを、各参加者がどのように収益を得るかという観点から比較しています。Luxshare Precision Industryは、2025年に世界のスマートウェアラブルの平均3台に1台にその製品が含まれていたと報告しました。3台に1台のスマートウェアラブルへのこの存在感は、完成品デバイスの所有と並んでコンポーネント供給と統合を商業的に重要なものとし、下流サービスは継続的な利用からの収益を提供します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| デバイス開発と商業化 | Samsung Electronics Co. Ltd.やGoogleなどのブランドスマートウォッチ開発者・販売者 | 完成品デバイス販売 | デバイス機能とソフトウェアプラットフォームの調整 | リリース前にプラットフォームパートナーと統合機能を検証 |
| コンポーネント供給とシステム統合 | Luxshare Precision Industryなどの製品サプライヤーおよびシステムインテグレーター | 供給製品および統合販売 | 供給コンテンツを完成品デバイス設計に一貫して組み込む | 生産拡大前に統合構成を認定 |
| 直接流通と小売 | Apple Inc.などのブランド直営小売業者 | 店舗、ウェブサイト、アプリを通じたデバイス販売 | 物理チャネルとデジタルチャネル全体での製品情報の調整 | チャネル全体で一貫した提供状況とサポート情報を維持 |
| 有料アプリケーションサービス | Garmin Ltd.などのウェアラブルアプリプロバイダー | 月次または年次アプリサブスクリプション | 無料のコア機能を超えた有料特典への支払いをユーザーに促す | コアアクセスを維持しながら段階的な有料機能を差別化 |
| 情報源: Mordor Intelligence | ||||
収益機会は下流に向かって拡大しますが、インストール済みデバイスが自動的に有料サービス顧客を生み出すわけではありません。Garminの2025年Connect+発表では、30日間の無料トライアル後に月額6.99米ドルまたは年額69.99米ドルのオプションが設定されました。既存のConnect機能は無料のまま維持されたため、有料レイヤーは追加機能とインサイトを通じてコンバージョンを獲得する必要があり、コンポーネントサプライヤーは物製品への組み込みを通じて価値を獲得します。
競合環境
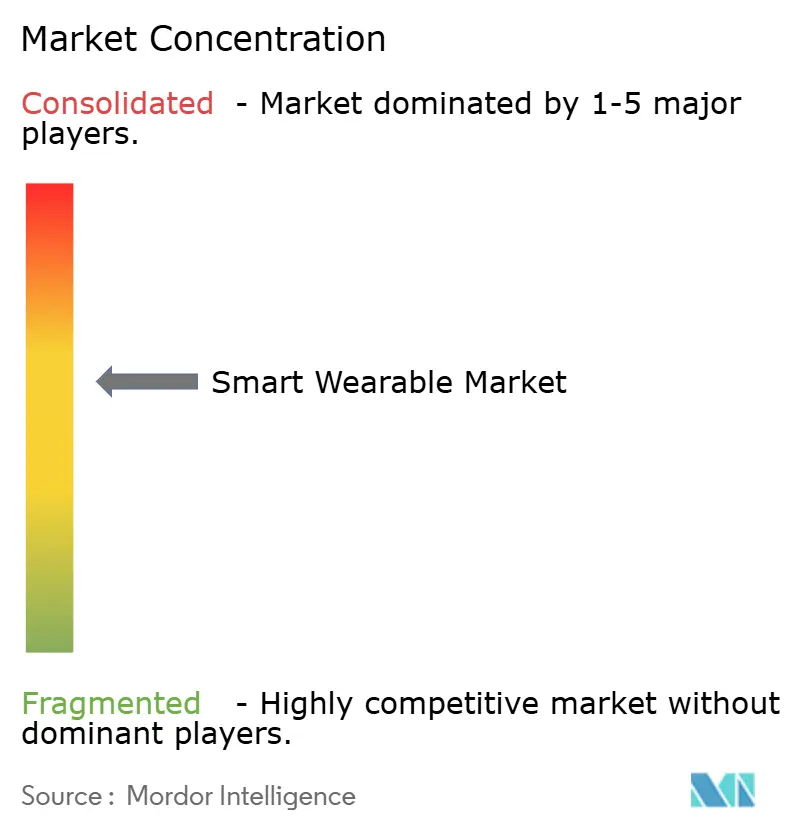
競争は、統合型デバイスおよびソフトウェアサプライヤーとフィットネス専門企業にわたり、スマートウォッチから撤退した伝統的時計会社の残存カテゴリー販売も含まれます。Apple Inc.はApple Watchを供給し、Fossil Group Inc.はカテゴリー撤退後の2025年度にスマートウォッチ売上高として1,170万米ドルを報告し、2024年度の2,490万米ドルと比較されます。Samsung Electronics Co. Ltd.はGalaxy Watchを供給し、Garmin Ltd.はスポーツおよびフィットネスウェアラブルを販売し、Alphabet Inc.(Fitbit、Google Pixel)はPixel WatchおよびFitbitサービスを供給しています。残存カテゴリー販売は撤退決定後も継続する可能性があるため、収益比較だけでは競合デバイスを積極的に開発しているサプライヤー数を過大評価する可能性があります。
Googleは2025年8月20日にPixel Watch 4を発表し、そのLTEモデルをスタンドアローン緊急衛星通信を備えた初のスマートウォッチと説明しました。そのサービス可能な設計には交換可能なバッテリーとディスプレイが含まれ、小売提供は2025年10月9日に発表されました。この組み合わせにより、緊急接続性と修理可能性が購買価値の別々の次元となり、初期機能とデバイスのサービス寿命の両方が競争上のポジショニングに組み込まれます。Apple Watch Ultra 3の双方向衛星通信が地域の提供状況に応じて2025年9月19日から利用可能となる中、Googleの主張はスタンドアローン緊急サービスに関するものであり、修理可能性はそのウォッチラインにおいて新しいものでした。
規制上のポジショニングは、健康機能の承認された範囲をその背後にある技術と同様に重要なものとします。2025年9月11日、米国食品医薬品局は、Appleのソフトウェアのみによる高血圧通知機能を、以前に高血圧と診断されていない22歳以上の成人による市販使用向けに承認しました。この機能は示唆的なApple Watchデータパターンにフラグを立てますが、通知を受け取らないことは高血圧を除外するものではありません。妊娠中、診断の代替、治療効果のモニタリング、または血圧監視を目的としたものではありません。臨床プロバイダーが診断の役割を維持するため、ウォッチの提案は、それらのプロバイダーが提供する治療モニタリング機能を主張することなく、診断前に適格なユーザーにリーチできます。
スマートウェアラブル業界リーダー
-
Apple Inc.
-
Fossil Group Inc.
-
Samsung Electronics Co. Ltd.
-
Garmin Ltd.
-
Alphabet Inc. (Fitbit, Google Pixel)
- 注:主要企業の掲載順は順位を示すものではありません。
スマートウェアラブル市場 このレポートでカバーされる企業
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Fitbit, Google Pixel)
- Garmin Ltd.
- Huawei Technologies Co. Ltd.
- Xiaomi Corporation
- Meta Platforms Inc. (Oculus)
- Sony Group Corporation
- Microsoft Corp.
- Withings SA
- Zepp Health Corp. (Zepp Health)
- GoPro Inc.
- Fossil Group Inc.
- Omron Healthcare Inc.
- Ekso Bionics Holdings Inc.
- Cyberdyne Inc.
- Nuheara Ltd.
- Bragi GmbH
- Sensoria Inc.
- AIQ Smart Clothing Inc.
- Polar Electro Oy
- Coros Wearables Inc.
- Oura Health Ltd.
- WHOOP Inc.
市場参加者にとっての主要機会
これらの機会は、ウェアラブル計測が資金援助されたサービスをサポートできる臨床購買グループと調達ルートを比較しています。CMSは2026年7月5日に自発的なACCESSモデルを開始し、対象技術支援型慢性ケア組織への継続的な申請とウェアラブルモニタリングの潜在的な利用を可能にしました。これにより、ウェアラブル計測が臨床サービスをサポートする場合、対象ケア組織を通じた潜在的な販売ルートが生まれます。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ウェアラブル支援型心代謝ケア | 稼働中のACCESSトラックは高血圧と糖尿病をカバー | 対象米国慢性ケア組織 | 適切な医療用ウェアラブルを対象プロバイダーのモニタリングサービスと組み合わせる | 完全な支払いは臨床アウトカムに依存 | 対象ケアプロバイダーおよび医療用ウェアラブルサプライヤー |
| 心肺モニタリングサービス | 発表されたACCESSの心不全およびCOPDトラックは2027年4月1日開始予定 | これらのサービスを準備している対象米国プロバイダー | 臨床パートナーと共に疾患特異的ウェアラブルモニタリングを開発 | 臨床監督とアウトカム測定義務 | 対象心肺ケア組織および関連デバイスサプライヤー |
| 医療用ウェアラブル入札提案 | 2026年6月のNHSガイダンスはデジタル製品を含む医療機器入札品質評価に対応 | イングランドのNHSプライマリーおよびセカンダリーケア購買者 | 対象医療用ウェアラブルの製品固有の臨床・サービス証拠を準備 | カスタマイズされた評価と法的保証の中での製品品質の実証 | 製品品質を実証できる医療機器サプライヤーおよびサービスパートナー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、ウェアラブル計測を資金援助された慢性ケア提供に変えることができるプロバイダーパートナーシップです。ACCESSはMedicare Part Bへの登録、州の免許、適用されるHIPAAおよびFDAコンプライアンス、Medicare登録医師の医療ディレクターを必要とし、DMEPOSおよび検査サプライヤーを除外しています。完全な支払いは臨床アウトカムに依存するため、デバイスの提案は計測を生み出すだけでなく、対象プロバイダーのケアパフォーマンスをサポートする必要があります。
最近の産業開発事情 スマートウェアラブル市場
- 2026年9月:MetaはEssilorLuxotticaとの製品パートナーシップを通じて、9月23日にRay-Ban Meta(第3世代)AIグラスを発売しました。
- 2026年9月:Appleは9月14日にwatchOS 27でApple IntelligenceおよびSiri AIをリリースしました。対応Apple WatchモデルはSeries 9以降、Ultra 2以降、SE 3であり、すべてApple Intelligence対応iPhoneとペアリングが必要です。提供状況は言語と地域によって異なり、一部のウォッチ機能は近くにiPhoneが必要です。
- 2026年8月:Samsung Electronics Japanは8月7日、オンラインショップ、東京のGalaxy Harajuku、Galaxy Studio OsakaでGalaxy Watch9およびGalaxy Watch Ultra2の販売を開始しました。提供状況は国または地域、モデル、接続スマートフォンによって異なります。
スマートウェアラブル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
スマートウェアラブル市場は、接続型身体装着デバイスおよびウェアラブル固有のソフトウェア、アプリ、サービス、サブスクリプションへの年間グローバル支出を測定します。製品、コンポーネント、接続技術、エンドユース、流通チャネル、地域別に分類された世界中のコンシューマーおよびエンタープライズ販売を対象としています。
対象外:埋め込み型医療機器、スタンドアローンフィットネス機器、個別販売の上流コンポーネントおよび原材料、汎用スマートフォンおよびタブレット、汎用モバイルネットワークプランおよび接続サービスは除外されます。
セグメンテーション概要
- 製品別
- スマートウォッチ
- ヒアラブル(耳装着型、スマートイヤバッド)
- フィットネスおよびアクティビティトラッカー
- ヘッドマウントディスプレイ(AR、VR、MR)
- スマートクロージングおよびテキスタイル
- ボディウォーンカメラ
- スマートリングおよびジュエリー
- 医療用ウェアラブルパッチおよびバイオセンサー
- 動力付き外骨格
- コンポーネント別
- ハードウェア
- ソフトウェアおよびアプリ
- サービスおよびサブスクリプション
- 接続技術別
- Bluetooth、BLE
- セルラー(3G、4G、LTE-M)
- 5Gスタンドアロン
- NFC、RFID
- Wi-Fi、WLAN
- その他の接続技術(UWB、ANT+)
- エンドユース別
- コンシューマーエレクトロニクスおよびライフスタイル
- ヘルスケアおよび医療
- フィットネスおよびスポーツ
- 産業および企業安全
- 軍事および防衛
- 流通チャネル別
- オンライン(ブランド直営Eストア、マーケットプレイス)
- オフライン(コンシューマーエレクトロニクスストア、専門店、クリニック)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
世界保健機の身体活動ファクトシートなどの公開エビデンスはフィットネス関連ニーズの枠組みを提供し、公開されている出荷量トラッカーは製品の方向性をテストするのに役立つトレンドとカテゴリーミックスを提供します。欧州委員会の医療機器ガイダンスと上場企業の開示は、それぞれ臨床製品義務と企業レベルのウェアラブルコンテキストを提供します。
企業の年次報告書、投資家向け資料、信頼性の高い報道は、製品発売、報告された販売カテゴリー、チャネル戦略、ビジネスミックスの変化を明確にすることでこれらのソースを補完できます。これらの指定ソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、ウェアラブルメーカー、ソフトウェアおよびサービスプロバイダー、流通業者、ヘルスケアおよびエンタープライズ購買者、地域市場専門家が含まれ、回答者は販売、価格設定、製品ミックスまたは調達に関する直接的な知識を持つ者が選定されます。その観察は、製品、コンポーネント、用途、チャネルのレベルで二次ソースの解釈と仮定を確認するために使用され、企業開示および独立した出荷または規制シグナルと照合されます。証拠が矛盾するか重大なギャップが生じる場合、アナリストは関連する回答者に明確化を求め、裏付けのない点推定を事実として扱うのではなく、文書化された範囲またはシナリオ調整を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):20% | アジア太平洋:39% |
| 中位層:42% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:28% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:33% |
市場規模算定と予測
このモデルは、トップダウンの市場合計からグローバル年間収益を推定し、サプライヤー収益の積み上げ、チャネルエビデンス、サンプリングされた平均販売価格に出荷量を乗じたボトムアップ手法を用いて選択された部分を確認します。分析は5つの実用的な指標を追跡し、フォームファクター別ウェアラブル出荷量によるユニット方向の固定、ユニットをハードウェア価値に変換するための平均販売価格、サプライヤー規模を確認するための企業開示、継続的収益を推定するためのソフトウェアおよびサブスクリプション開示、ユースケース需要をテストするためのヘルスケアまたはエンタープライズ調達シグナルが含まれます。セグメントシェアは、観察された製品およびチャネルミックス、企業開示、出荷パターン、購買者エビデンスから構築され、カテゴリーが市場境界と正確に一致しない場合は調整が文書化されます。2027年~2032年の見通しについては、多変量回帰が収益を出荷、価格、サブスクリプション、採用指標と関連付けることができ、政策、償還または技術の変化が過去の関係を信頼できないものにする場合はシナリオ分析が使用されます。選択的なボトムアップ確認のギャップは、比較可能な製品と開示された仮定で境界が設けられます。直接的なカテゴリーまたは購買知識を持つ回答者が個別の入力と予測トレンドの妥当性を審査し、アナリストは矛盾を解決し最終的な仮定を文書化する責任を維持します。
データ検証と更新サイクル
アナリストは市場合計とセグメント推を独立した出荷、企業、チャネル、調達シグナルと照合し、承認前に重大な差異と異常を調査します。第2のレビューでは算術、単位、定義、期間の整合性、ソースの追跡可能性を確認し、ソースが別の指標と重大に矛盾する場合、または主要な発売、規制変更、調達決定が入力を変更する場合に再接触が行われます。データセットは年次で更新され、重大な市場イベント後にサイクル間で更新され、納品前に新たなソースと一貫性のレビューが行われます。
Mordor Intelligenceのスマートウェアラブル市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。スマートウェアラブル市場は、接続型身体装着デバイスおよびウェアラブル固有のソフトウェア、アプリ、サービス、サブスクリプションへの年間グローバル支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。分析は5つの実用的な指標を追跡し、フォームファクター別ウェアラブル出荷量によるユニット方向の固定、ユニットをハードウェア価値に変換するための平均販売価格、サプライヤー規模を確認するための企業開示、継続的収益を推定するためのソフトウェアおよびサブスクリプション開示、ユースケース需要をテストするためのヘルスケアまたはエンタープライズ調達シグナルが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,384億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,049.5億米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値1,384億米ドルを1年後として24.2%下回っています。 |
| 地域コンサルタンシーB | 650億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,384億米ドルを2年後として53.0%下回っています。 |
Mordor Intelligenceのアナリストは市場合計とセグメント推定を独立した出荷、企業、チャネル、調達シグナルと照合し、承認前に重大な差異と異常を調査します。
レポートで回答される主要な質問
スマートウェアラブル市場の規模と成長見通しは?
規模は2027年に1,384億米ドルと推定され、2027年~2032年のCAGR 15.8%で2032年までに2,882億米ドルに達すると予測されています。
接続ウェアラブルの需要を牽引しているものは何ですか?
フィットネスへの関与、デバイス補助金、臨床適格モニタリングが需要を支えています。Cleveland Clinic Employee Health Planは加入者に対してアクティビティデバイス向けの譲渡不可の1回限り115米ドルのクレジットを提供しています。
どのウェアラブル製品セグメントがリードしていますか?
スマートウォッチが2026年に60.51%のシェアでリードしています。スマートリングおよびジュエリーは2027年~2032年にCAGR 16.6%で最も速く成長すると予測されています。
接続ウェアラブルにはどの企業が参入していますか?
Apple Inc.、Samsung Electronics Co. Ltd.、Garmin Ltd.、Alphabet Inc.(Fitbit、Google Pixel)が活動中のサプライヤーです。
ウェアラブル産業の見通しを制約する可能性があるものは何ですか?
データ転送義務とバッテリー安全上のトレードオフが商業的提供を制約する可能性があります。英国は2025年に、Fitbit SenseおよびVersa 3のバッテリーが通常使用中に過熱し、装着者の手首に火傷を引き起こす可能性があると報告しました。
どの地域が接続ウェアラブルをリードしていますか?
アジア太平洋が2026年の収益の35.29%でリードし、2027年~2032年にCAGR 16.9%で最も速く成長すると予測されています。