
スマートパッケージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
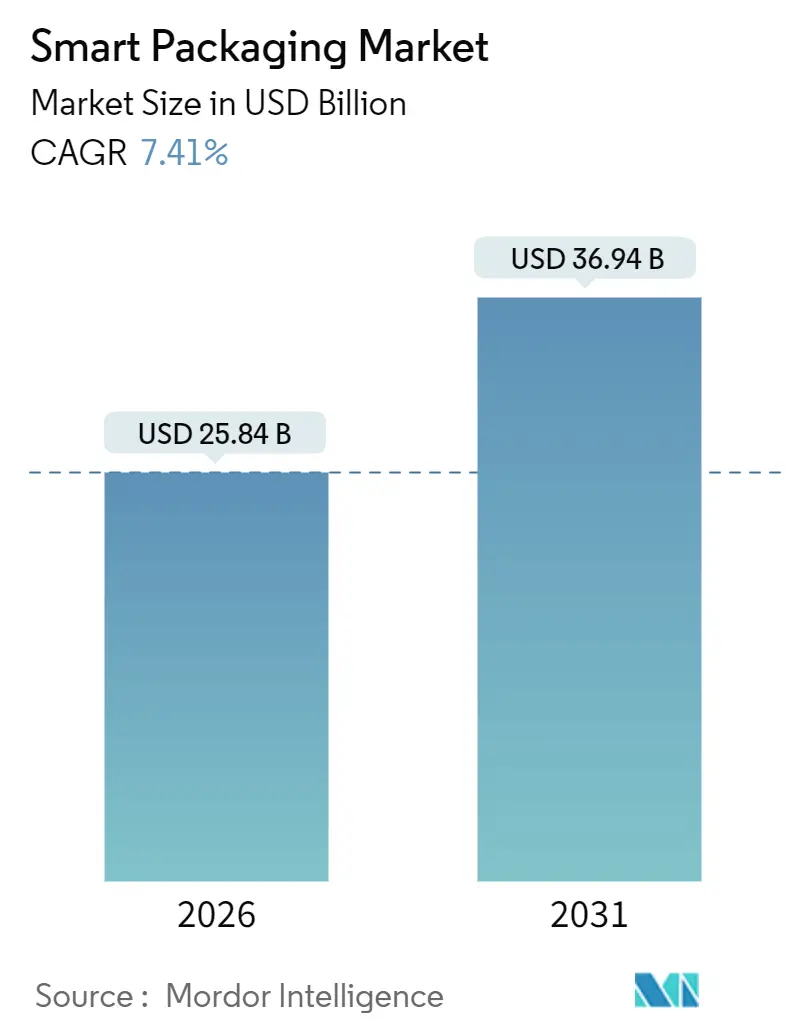
| 市場規模 (2026) | 25.84 十億米ドル |
| 市場規模 (2031) | 36.94 十億米ドル |
| 成長率 (2026 - 2031) | 7.41 % |
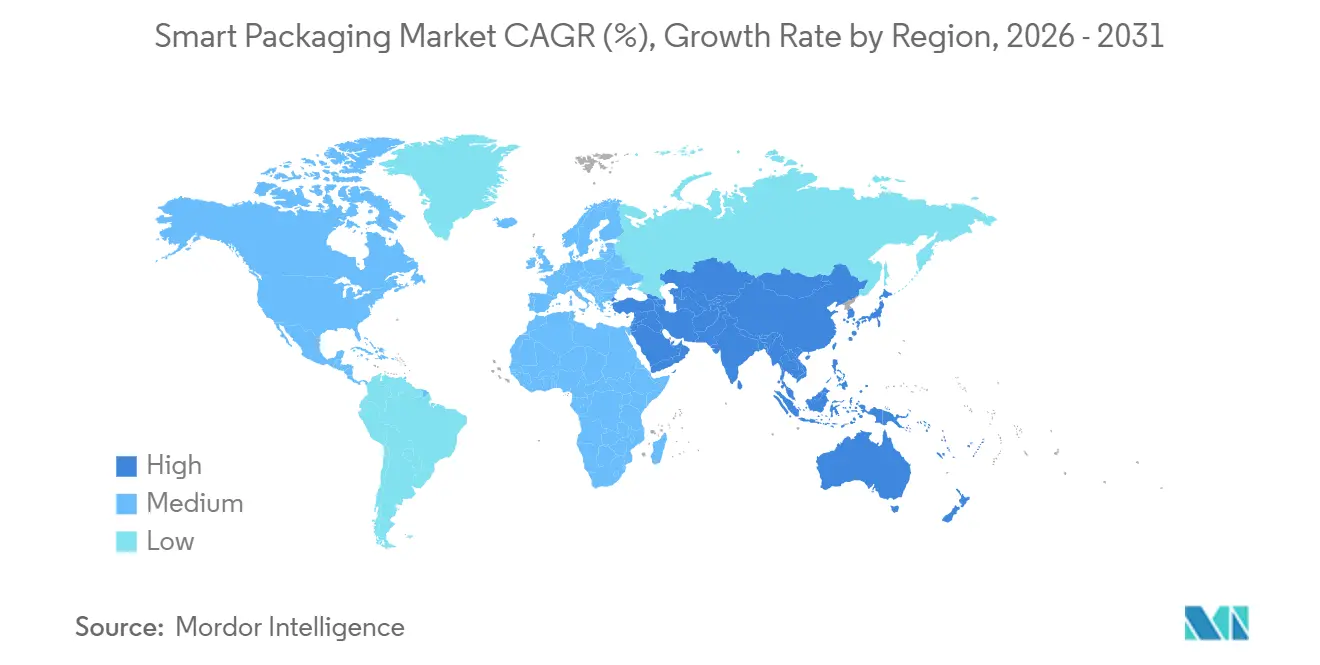
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
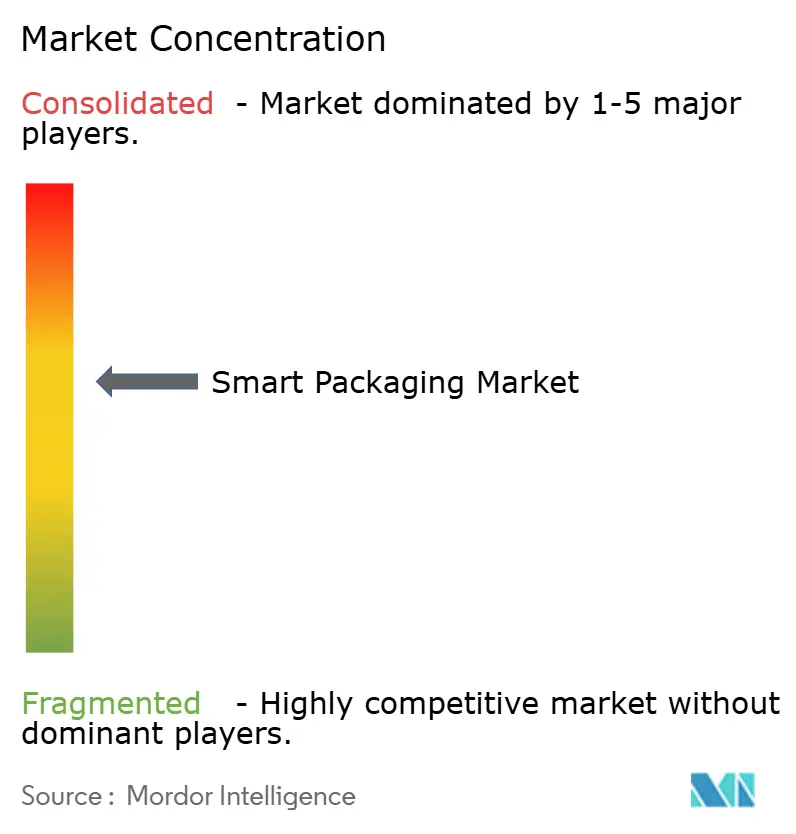
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるスマートパッケージング市場分析
スマートパッケージング市場規模は2026年に250億8,400万米ドルに達し、予測期間中に7.41%のCAGRを反映して2031年までに369億4,000万米ドルに達する見込みです。現在のスマートパッケージング市場規模は、印刷エレクトロニクス、抗菌コーティング、IoT接続が、デジタル化されたサプライチェーン全体においてパッケージをアクティブなデータポイントとして再定義しつつある様子を示しています。オンライン食料品における賞味期限延長フィルムへの安定した需要、RFIDタグコストの低下、および医薬品における序列化規制が相まって成長の勢いを強めています。並行して、欧州の循環経済規制、中国の低温流通近代化、および北米小売におけるアイテムレベルの在庫戦略が、テクノロジーベンダーの対応可能なベースを拡大しています。ブランド各社はまた、ファーストパーティの消費者インサイトへの入口として接続パックを位置付けており、ブラウザクッキーが廃止される中でその優位性はますます重要になっています。
レポートの主要ポイント
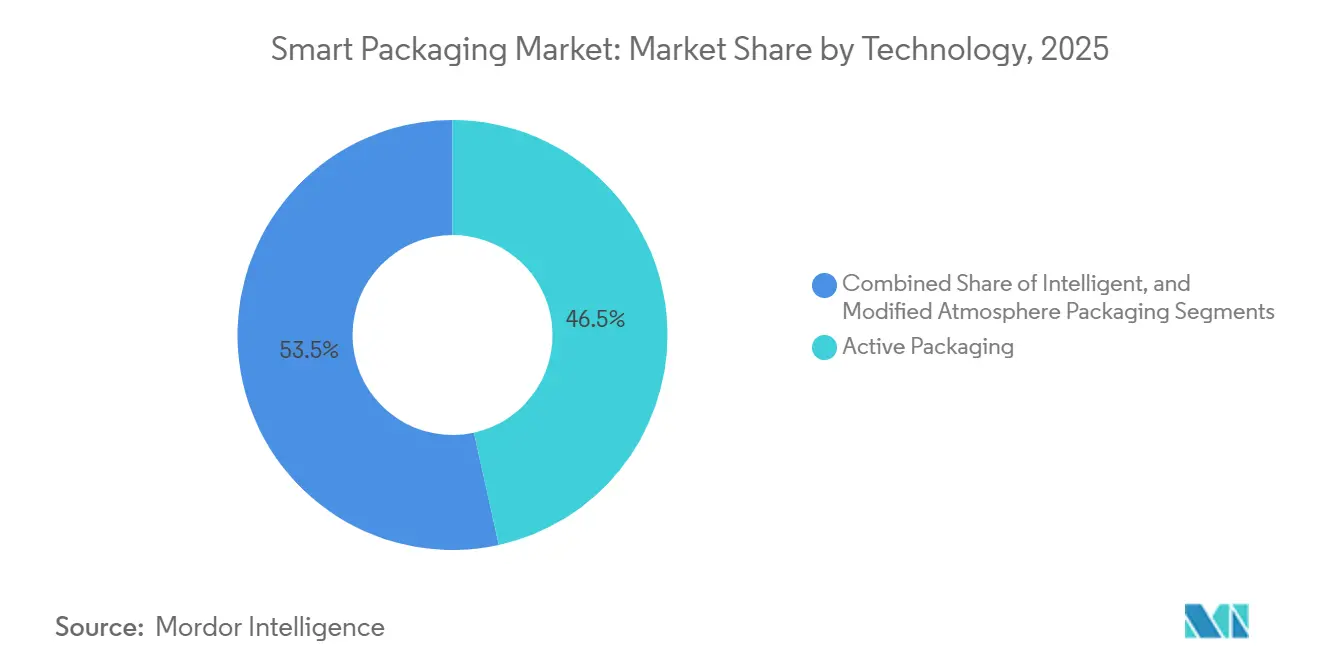
- 技術別では、アクティブフォーマットが2025年にスマートパッケージング市場シェアの46.54%をリードし、インテリジェントフォーマットは2031年にかけて最速の9.23%CAGRで成長する軌道にあります。
- 材料別では、プラスチックが2025年にスマートパッケージング市場規模の42.43%のシェアを占め、生分解性ポリマーが2026年から2031年にかけて最も高い8.43%CAGRを記録すると予測されています。
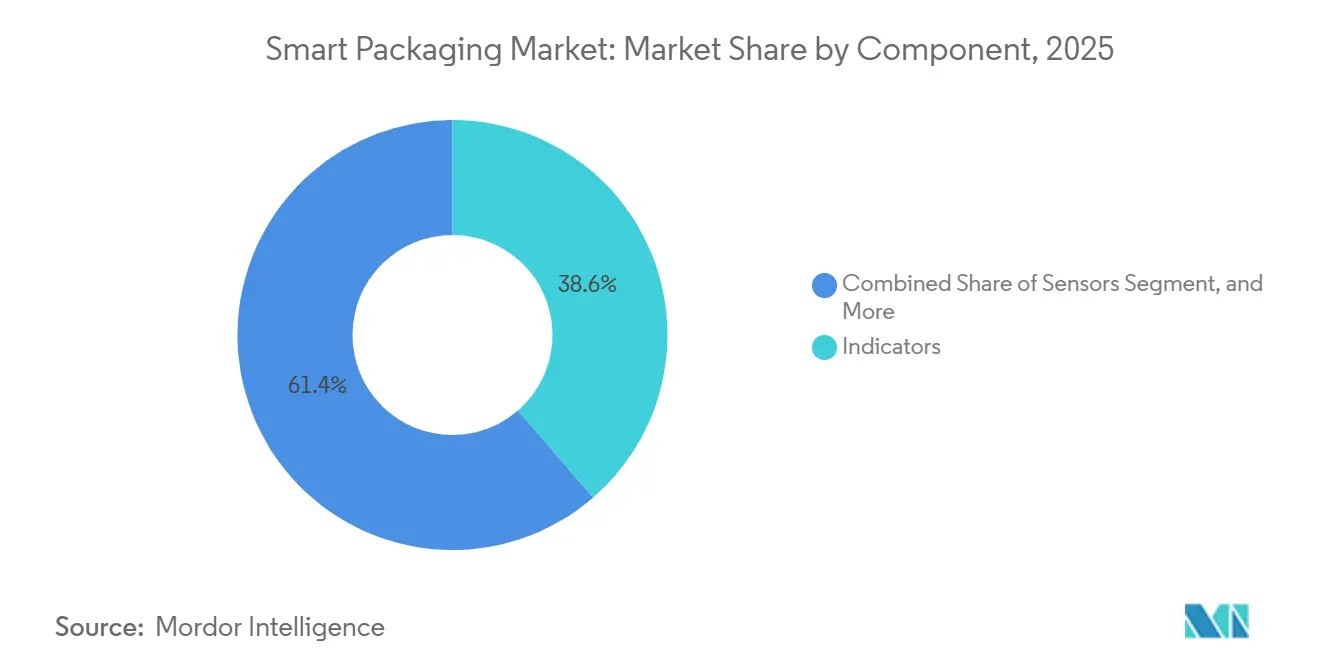
- コンポーネント別では、インジケーターが2025年に38.64%の収益を占め、センサーは2031年にかけて8.83%CAGRを追跡しています。
- エンドユーザー別では、食品が2025年の需要の28.76%を占め、医薬品は2031年までに8.76%CAGRで拡大する見込みです。
- 地域別では、北米が2025年に39.74%の収益シェアで最大の地域貢献者であり続け、アジア太平洋地域は2031年にかけて最速の9.76%CAGRが見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 印刷エレクトロニクスの進歩による費用対効果の高いRFIDおよびNFCタグの実現 | +1.2% | 北米およびアジア太平洋地域での早期普及を伴うグローバル | 中期(2〜4年) |
| Eコマース低温サプライチェーンにおけるリアルタイム食品品質モニタリングへの需要増加 | +1.5% | 北米、欧州、および都市部アジア太平洋地域 | 短期(2年以内) |
| 医薬品サプライチェーンにおける厳格な偽造防止規制 | +1.3% | 北米、欧州(南米および中東への波及あり) | 長期(4年以上) |
| 鮮度インジケーターを統合したサステナブルパッケージングに対する消費者の志向 | +0.9% | 欧州、北米、およびオーストラリア | 中期(2〜4年) |
| CPGブランドによるIoT対応パッケージングの採用(消費者直接エンゲージメント向け) | +1.0% | 北米、西欧、および日本 | 中期(2〜4年) |
| 組み込み型インテリジェントパッケージングを必要とするスマートリテールシェルフの急速な普及 | +0.8% | 北米、欧州、およびアジア太平洋地域の一部主要都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
印刷エレクトロニクスの進歩による費用対効果の高いRFIDおよびNFCタグの実現
フレキシブルプラスチック上への導電性インクのロールツーロール印刷により、2024年以降タグ1枚あたりのコストが約60%削減され、パッシブRFIDのコストが小売業者がアイテムレベルのトラッキングに実用的と判断する0.05 米ドルの閾値を下回り、スマートパッケージング市場の成長を後押ししています。[1]Pragmatic Semiconductor, "FlexICプラットフォーム," pragmaticsemi.com この結果として生まれたコスト構造により、アパレル、化粧品、さらには中価格帯の日用消費財にも、リルタイムの在庫ダッシュボードに接続するユニーク識別子を付与することが可能となっています。印刷回路は現在、標準的なフレキソ印刷温度に耐えられるようになっており、コンバーターはグラフィックスを施す同一の印刷工程でアンテナを追加できるため、二次組立工程が不要となっています。スマートフォンから電力を取得するNFCタグは、医薬品ブリスターパックへの統合が進んでおり、原産地の認証や服薬リマインダーアプリの起動に活用されています。このアプローチは2025年にEUの複数の市場で拡大展開される予定です。[2]Avery Dennison Corporation, "インテリジェントラベルソリューション," averydennison.com 高級スピリッツメーカーもNFCチップに暗号化されたバッチデータを埋め込み、消費者に直接の真正性確認経路を提供することで、横流しを抑止しブランドエンゲージメントを高めています。
Eコマース低温サプライチェーンにおけるリアルタイム食品品質モニタリングへの需要増加
玄関先への料品配達により、ラストマイルの温度管理における課題が明らかになりました。2025年の調査では、冷蔵輸送品の12%が30分以上にわたって4℃を超えており、腐敗リスクが加速していることが示されました。[3]米国農務省, "食品安全とコールドチェーン," usda.gov 色変化型タイム・テンパラチャーラベルにより、消費者は品質が損なわれた商品を拒否できるようになり、小売業者の責任リスクを軽減するとともに廃棄物を削減し、スマートパッケージング市場の成長を支えています。一部のソリューションでは、ガス置換トレイにCO₂センサーを埋め込み、倉庫システムへアラートを送信することで、オペレーターがリスクのある在庫を近隣店舗へ振り替えることを可能にしています。コールドチェーンプロバイダーは、これらのセンサーにブロックチェーン台帳を組み合わせることを積極的に採用しており、規制当局や保険会社を支援する改ざん不可能な温度記録を作成しています。このアプローチは生物製剤の流通で実証済みであり、高付加価値タンパク質食品や有機農産物へと展開が進んでいます。
医薬品サプライチェーンにおける厳格な偽造防止規制
米国医薬品サプライチェーン安全保障法の完全施行により、すべての処方薬パッケージに、各受け渡し時点で検証されるユニークなシリアルコードの付与が義務付けられています。欧州の偽造医薬品指令は並行した枠組みを確立しており、2025年末までに90 ビリオン パックを超える製品が集中管理ハブを通じて認証されました。[4]欧州医薬品庁, "偽造医薬品指令," ema.europa.eu インドは医薬品・化粧品規則を改正し、スケジュールH医薬品のトラック・アンド・トレースを義務化したことで、国内メーカーはRFID対応カートンの導入を迫られています。コンプライアンス要件は、同一ライン上で2次元バーコードの印刷、RFIDの埋め込み、改ざん防止クロージャーの追加を行えるコンバーターへの安定した需要を生み出しており、スマートパッケージング市場を支えています。リーダーおよびクラウドプラットフォームを提供するテクノロジーベンダーは、ライフサイエンス顧客からの収益増加を報告しています。
鮮度インジケーターを統合したサステナブルパッケージングに対する消費者の志向
2025年の調査では、欧州の消費者が生分解性と視覚的な鮮度表示を組み合わせたパッケージに対して7%のプレミアムを支払う意向があることが明らかになりました。ソリューションとしては、pH感応性染料を配合したポリ乳酸フィルムや、EN 13432堆肥化基準を満たす水性鮮度インクを施した板紙トレイなどが挙げられます。多層ラミネートを排除することで、これらのパッケージは手作業による分別なしに産業用堆肥化ラインを通過でき、循環経済目標の達成に貢献しています。ブランド各社は炭素フットプリントダッシュボードにリンクするQRコードを追加しており、この透明性機能は2025年にアイスクリーム製品でパイロット展開されました。2026年の採択が予定されているEU包装・包装廃棄物規則により、2030年までにリサイクル可能性または堆肥化可能性が義務化される見通しであり、単一基材のインテリジェントラベルへの投資を強化し、スマートパッケージング市場を支えることになります。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートパッケージング生産ラインの高い初期設備投資 | -0.7% | 新興アジア太平洋地域および南米に特に深刻な影響を与えるグローバル | 短期(2年以内) |
| 多材料アクティブパッケージングのリサイクルインフラの不足 | -0.5% | 北米および発展途上アジアに特に深刻なグローバル | 中期(2〜4年) |
| 接続型パッケージングを通じた消費者データ収集に関するプライバシーへの懸念 | -0.3% | 欧州、北米、およびオーストラリア | 中期(2〜4年) |
| センサーベースパッケージングにおけるグローバルな相互運用性標準の不在 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートパッケージング生産ラインの高い初期設備投資
押し出しラインへのセンサー堆積およびチップ配置ステーションの後付けは、1サイトあたり1,500万米ドルを超えることが多く、中小規模のコンバーターにとっては参入障壁となっています。受注量が季節的に変動する場合、投資回収期間が延び、一部の新興市場では損益分岐点が6年を超えることもあります。急速な技術革新は技術陳腐化リスクも引き起こし、2024年に導入した設備は次世代フレキシブル回路が主流になる前に償却されきれない可能性があります。機械メーカーによるエクイップメント・アズ・ア・サービス契約は初期費用を軽減しますが、商業融資エコシステムが未整備で為替変動リスクが高い地域では普及が限られています。
多材料アクティブパッケージングのリサイクルインフラの不足
バリアフィルム、センサー層、紙を接合したハイブリッド構造は、光学式選別機を混乱させることが多く、残留廃棄物流に流入してフランスやドイツの拡大生産者責任費用を悪化させています。酵素的層間剥離のパイロットプロジェクトは有望であり、あるプロセスではRFIDタグを付けたPETフィルムの接着層を溶解することに成功しましたが、地方自治体と産業界のパートナーシップが整うまでは、ごく一部の都市を除いて商業展開が遅れています。アジア太平洋地域はインフラ格差がより深刻であり、インフォーマルなピッカーネットワークはインテリジェント層を分別できず、埋め立て地への漏出につながっています。一部のブランドは現在、印刷センサーを備えた単一材料ポリエチレンポーチを採用し、バリア性能をリサイクル可能性と引き換えにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
アクティブフォーマットがリード、インテリジェントの勢いが増すアクティブフォーマットは2025年にスマートパッケージング市場シェアの46.54%を占め、食肉およびベーカリーチャネルで腐敗を抑制する酸素吸収剤および抗菌フィルムが牽引しました。インテリジェントソリューションは低コストRFIDとリアルタイム在庫インサイトへの需要に支えられ、9.23%のCAGRを記録する見込みです。改変雰囲気包装は両カテゴリーの橋渡しをし、データ取得なしで賞味期限延長を実現し、設備刷新に慎重な中堅プロセッサーに引き続き人気があります。2025年に発売された、酸素吸収と色変化型熟度インジケーターを融合したデュアルファンクションフィルムは、コンバーターが複層機能をアップセルできる融合の実例を示しています。
技術の組み合わせはエンドユーザーの優先事項を反映しています。医薬品の輸送業者はコンプライアンスを文書化する乾燥剤と温度ラベルを好む一方、消費財メーカーはレシピやロイヤルティプログラムを解放するNFCタグを追求しています。規制上のハードルも異なり、抗菌剤は米国FDA食品接触許可が必要で製品発売サイクルに6〜12ヶ月を追加しますが、RFIDにはそのような審査がありません。その結果、規制対象外カテゴリーではRFIDの普及が抗菌剤の展開を上回っています。
注記: 個々のセグメントのシェアはレポート購入後にご確認いただけます


材料別:
プラスチックの優位性がバイオポリマーの台頭に直面プラスチックは、柔軟な加工ウィンドウとセンサーラミネーションとの高い親和性により、2025年に材料収益の42.43%を占めました。バイオポリマーは、単一使用規制によりコンバーターがポリ乳酸およびポリヒドロキシアルカノエート基材に誘導される欧州の政策に後押しされ、8.43%のCAGRで拡大する見込みです。これらの樹脂は現在、ポリエチレンと同等の水分バリア性を持つものの、メルトインデックスが高いため、1ユニットあたり200〜400万米ドルのコストがかかる押し出しラインのアップグレードが必要です。紙は確立されたリサイクルループに支えられ、乾物パッケージングで依然として主流であり、ある大手繊維企業は2025年に段ボールフォーマットの回収率87%を報告しました。
ガラスと金属はニッチな位置付けですが、可能性を示しています。サーモクロミックインクを施したパイロットアルミ缶が金属スクラップの価値化を損なわずに最適な飲み頃温度を知らせる例が挙げられます。材料戦略はサプライチェーンの強靭性とも連動しています。2024年の樹脂供給混乱により、コンバーターはフィードストックを多様化し、20〜30%のコストプレミアムにもかかわらず発酵由来ポリマーへの投資を進めました。
コンポーネント別:
インジケーターのリードに迫るセンサーの急増インジケーターは既存の印刷ラインに最小限のコストで追加できる時間温度ラベルの特性から、2025年に38.64%の収益を獲得しました。センサーは小型化されたガス検出器とpHプローブがユニットレベルの展開に受け入れられるコスト閾値に達しつつあり、8.83%のCAGRが見込まれます。RFIDおよびNFCなどのデータキャリアはシリアル化法とオムニチャネル在庫モデルの恩恵を受け、テクノロジーサプライヤーへの安定した二桁の出荷成長をもたらしています。抗菌剤は農産物や調理済み食品にとって重要ですが、ナノシルバー移行制限が欧州連合内での新規承認を遅らせています。
地域によって嗜好が異なります。北米はサプライチェーンの可視化のためにRFIDに大きく依存し、欧州は循環目標に沿った堆肥化可能なインジケーターを好み、アジア太平洋地域は温暖な気候による腐敗に対抗するために抗菌フィルムを重視しています。統一された校正標準の欠如は依然としてグローバルなセンサー展開の妨げとなっており、この問題はISOの技術委員会122が取り組んでいます。
注記: 個々のセグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
食品がリード、医薬品が加速食品は2025年に需要の28.76%を占め、食肉およびベーカリーカテゴリーの賞味期限を2倍にする改変雰囲気トレイが牽引しました。医薬品はシリアル化、低温サプライチェーン、改ざん防止規制に引っ張られ、2031年にかけて8.76%のCAGRを記録する見込みです。飲料ブランドはアルミニウムおよびガラスにサーモクロミックインクを採用して冷却ポイントを知らせ、棚での存在感を高めています。化粧品は偽造防止とインタラクティブチュートリアルを組み合わせるためにNFC対応ボトルを使用しており、2025年のファンデーション発売では個人化されたシェードのヒントをユーザーのスマートフォンに送信した例があります。
これらの主要分野以外では、電子機器パッケージングが保証追跡のために高価値チップにRFIDを追加し、小ロットのオーガニック食品がプレミアムSKUに鮮度インジケーターを試験導入しています。採用状況はマージン構造と相関しており、医薬品および化粧品は1ユニットあたり0.10〜0.20米ドルのコストを吸収できる一方、価格に敏感な食品ブランドはプレミアムラインにのみインテリジェント層を展開しています。
地域分析
北米スマートパッケージング市場
北米は2025年に39.74%の収益シェアを占め、大型小売業者によるRFID義務化の早期導入とDSCSAの完全施行が下支えとなり、すべての処方箋パックがシリアル化された。カナダの「安全食品カナダ規制」は、生鮮食品のトレーサビリティを義務付けることで、時間・温度追跡の採用をさらに促進した。メキシコはニアショアリングの拠点として、多国籍FMCG企業が米国の流通ルートに対応するスマートラベルラインを設置したことで、現地のラベル生産能力の拡大を加速させた。
アジア太平洋スマートパッケージング市場
アジア太平洋地域は2031年までに最速となる9.76%のCAGRを達成すると予測されている。中国の第14次五カ年計画は冷蔵物流に5,000億人民元を充当し、ワクチンのリアルタイム温度モニタリングを義務付けた。世界のジェネリック医薬品生産量の40%を担うインドの製薬セクターは、新たな国内規制への準拠のため、輸出用カートンにRFIDおよび2Dコードを活用している。日本はNFC連携アドヒアランスパックのパイロット事業を実施し、服薬漏れを介護者に通知する仕組みを構築している。韓国は健康補助食品へのトラック・アンド・トレースを拡大している。オーストラリアとニュージーランドはリサイクル可能性を前提条件とし、選別工程で分離しやすいモノ基材インテリジェントラベルを優先している。
EMEAスマートパッケージング市場
欧州はサステナビリティ義務と厳格な偽造防止対策を組み合わせている。近く施行される包装・包装廃棄物規制は2030年までに全面的なリサイクル可能性または堆肥化可能性を目指しており、水溶性接着剤を用いた紙ベースのRFIDラベルの普及をしている。ドイツのVerpackGは素材の複雑さに応じてライセンス料を段階的に設定し、ブランドを単一基材フォーマットへと誘導している。英国のプラスチック包装税は再生樹脂含有率が30%未満の製品に課税し、印刷センサーを搭載した機械的リサイクルフィルムへの需要を加速させている。中東・アフリカは依然として市場規模は小さいものの、成長の可能性を示している。アラブ首長国連邦のスマートシティパイロット事業とサウジアラビアのビジョン2030多角化計画はいずれも、輸入バイオ医薬品向けのコールドチェーンスマートパックを含んでいる。南アフリカは抗レトロウイルス薬へのシリアル化を義務付け、スマートラベルの足がかりを築いている。

規制環境
規制によって推進されるトレーサビリティおよびサーキュラーエコノミーへのコンプライアンス対応は、スマートパッケージングの設計選択や部材選定に依然として影響を及ぼしている。欧州連合では、包装・包装廃棄物規則(EU)2025/40が2025年2月に発効し、2026年8月12日から適用され、包装設計とラベリングに関する要件が強化されており、デジタルラベリングに対応可能な規定を含む統一ラベルへの動きが進んでいる。欧州委員会も2026年3月に実施指針を発表し、PFAS関連の考慮事項を含む在庫の取り扱いなど実務上の論点を明確化した。これはEU向けに販売されるアクティブ型・インテリジェント型フォーマットの材料・コーティング選定に影響を与える。
米国では、FSMA 204(食品トレーサビリティ規則、21 CFR Part 1 Subpart S)が食品トレーサビリティリストに掲載された食品の記録保管要件を定め、主要なトラッキングイベントにおけるデータキャリアおよびコネクテッドパッケージングワークフローへの需要を強化している。FDAは2026年2月にトレーサビリティ記録要件の解釈を支援するためのドラフトQ&Aガイダンスを発行した。2026年度の連邦歳出法の文言により、2028年7月20日以前に同規則を管理または施行するための資金使用が制限されており、センサー、インジケーター、およびシリアライゼーション対応ラベリングシステムを導入するパッケージングコンバーターおよびブランドオーナーにとって計画期間が延長されることとなった。
競合状況
上位10社が2025年の収益の約45%を占めており、適度な集中度を示しています。AmcorやSealed Airのような大規模コンバーターは、酸素吸収技術と世界規模の工場網を連携させ、食品・医薬品ブランドとの複数年契約を獲得しています。
Pragmatic SemiconductorやThin Film Electronicsなどの技術専門企業は印刷IC(集積回路)コストを0.05米ドル以下に押し下げ、マスリテールにおけるアイテムレベルタグ付けを可能にしています。特許データは注目領域を示しており、Avery Dennisonが剥がすと自己破壊する改ざん防止NFCストリップの特許を申請して医薬品安全を標的にする一方、大手化学品サプライヤーは酸素を吸収しながらpH変化を知らせるデュアルファンクションフィルムの特許を取得しました。
生分解性インテリジェントパックは激しく争われるニッチ市場を形成しています。Stora EnsoとHuhtamakiはEN 13432堆肥化規格を満たす回路を組み込んだ板紙基材を試験導入しています。ISOが統一された校正プロトコルに向けて取り組んでいる中、相互運用性は依然として障壁であり、データプライバシーおよび廃棄物処理の優先事項における地域差がコンセンサス形成を遅らせています。職人食品や新興市場の医薬品チャネルには未開拓の余地が残っており、ランの長さが短く資本が限られるこれらの分野では、モジュール式リース型設備プロバイダーにとっての機会が存在します。
スマートパッケージング産業リーダー
-
Sealed Air Corporation
-
Amcor PLC
-
Ball Corporation
-
BASF SE
-
Huhtamaki Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
スマートパッケージング市場
- Sealed Air Corporation
- Amcor PLC
- Ball Corporation
- BASF SE
- Huhtamaki Oyj
- Stora Enso
- Avery Dennison Corporation
- Zebra Technologies Corporation
- 3M Company
- International Paper Company
- Smurfit WestRock
- Tetra Pak International SA
- R.R. Donnelley and Sons Company
- Mondi Group
- Coveris Holdings S.A.
- Pragmatic Semiconductor
- Thin Film Electronics ASA
- Emerson Electric Co.

市場機会と将来展望
トレーサビリティ義務化と低コストのコネクテッドラベル用ハードウェアが重なる領域で、短期的な機会が生まれている。特に、高価なトラッカーを使わずにアイテムレベルの識別と状態監視が必要な用途において顕著である。IdentivがIFCOと2026年3月に発表した独占製造契約は、4億個を超える再利用可能コンテナのグローバルプールに向けたBLEスマートラベルの開発・供給を目的としており、スマートパッケージングが使い捨てパックから返却可能な輸送用パッケージングやプール資産へと拡大していることを示している。これにより、複数回輸送のライフサイクルにわたる耐久性の高いラベル、取付方法、クラウドデータ連携への継続的な需要が支えられている。
サーキュラーエコノミーに関するデータ要件は、リサイクルや初期のデジタルプロダクトパスポート運用を支援するインテリジェントラベリングの新たな余地も生み出しており、これは特に欧州において顕著である。Securikettは2026年6月にデジタルプロダクトパスポート向けのセキュリティラベルを発売し、PolytagとMulti-Color Corporation(MCC)は2026年7月に提携し、トレーサビリティのためにインモールドラベル包装に不可視UVタグ技術を組み込んだ。両社が最初に冷凍食品と乳製品を対象としたことは、包装性能とライフサイクル終了時の可視性の両方が重要となるセグメントに焦点を当てていることを反映している。また別件では、ReelablesがHubble Networkと2026年7月に提携し、Bluetooth対応スマートラベルを大規模なグローバルゲートウェイ網に接続することで、専用のセルラーインフラを用いずに継続的な出荷可視性を実現する運用上の道筋を示しており、断片化された物流ルート全体でのアクティブ型追跡ラベルの普及拡大を後押ししている。
Recent Industry Developments in スマートパッケージング市場
- 2026年7月:Polytagは、Multi-Color Corporation(MCC)と提携し、不可視UVタグ技術をインモールドラベル(IML)包装に統合し、冷凍食品や乳製品などの用途から開始した。この協業は、包装の装飾と機械読み取り可能なトレーサビリティを結び付け、ラベルレベルの識別がボトルネックとなっている分野での高精度な分別・リサイクルワークフローを支援する。
- 2026年3月:Identivは、IFCOと独占契約を締結し、IFCOの4億個を超える再利用可能包装コンテナのグローバルプールへの展開に向けたBLEスマートラベルの開発・供給を行うことになった。この契約は、アクティブスマートラベル機能を大規模な返却可能資産ネットワークに結び付け、単位パックを超えて標準化された耐久性のある識別子を必要とするプール型物流システムへと対応需要を拡大するものである。
- 2024年10月:Crane NXTは、TruTag Technologiesのスマートパッケージング資産を取得し、セキュアマーキングおよびスマートフォンベースの認証機能をOpSec製品セキュリティポートフォリオに追加した。この取引は、偽造防止とコネクテッド認証という2つの需要分野における競争の激化をもたらし、医薬品、蒸留酒、プレミアムCPGにおけるインテリジェントパッケージングの導入を支えている。


スマートパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるスマートパッケージングとは、識別、追跡、状態感知、または消費者インタラクションなど、収容およびラベリングを超えた測定可能な機能を付加するパッケージング形態、ならびにそれらの機能を実現するために必要な関連材料およびコンポネントを指す。
スコープの除外事項:スマート機能、追跡可能機能、またはセンサー駆動機能を持たない標準的な印刷または従来のバーコードのみを使用する一般的なパッケージングは除外する。
セグメンテーション概要
-
技術別
- アクティブパッケージング
- インテリジェントパッケージング
- 改変雰囲気包装
-
材料別
- 紙および板紙
- プラスチック
- ガラス
- 金属
- 生分解性ポリマー
-
コンポーネント別
- センサー
- インジケーター
- データキャリア
- 抗菌剤
-
エンドユーザー産業別
- 食品
- 飲料
- 医薬品
- 化粧品・パーソナルケア
- 電子機器
- その他エンドユーザー産業
-
地域別
-
北米
- 米国
- カナダ
- メキシコ
-
南米
- ブラジル
- アルゼンチン
- その他の南米
-
欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
-
アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
-
中東・アフリカ
-
中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
-
アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
-
中東
-
北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、事実基盤を確立し、スマートパッケージング収益として計上すべきものと隣接するパッケージング支出を区別するために使用される。米国国勢調査局の製造・貿易統計、Eurostatの生産・対外貿易データ、UN Comtradeの出荷統計、ならびにシリアライゼーションおよびトレーサビリティ要件に関する食品・医薬品安全規制当局などの公開情報を参照している。
市場を実際の導入シグナルと結びつけるため、RFID、NFC、プリンテッドエレクトロニクス、およびセンシング機能に関連する特許データベースの出願状況を調査し、性能限界と典型的なユースケースを論じた査読済み学術誌も参照している。次に、企業の開示資料、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高いプレスリリースをいて、設備拡張、パートナーシップ、および製品ミックスの変化を把握し、企業財務に特化した有料サブスクリプションおよびニュース・財務情報フィードを活用してタイムラインと報告されたビジネスエクスポージャーをクロスチェックしている。これらはあくまで例示であり、調査中のデータポイントの収集、検証、および明確化には他にも多数のソースが使用されている。
一次インタビューおよびサーベイ
一次調査は、特にスマート機能がより広範なパッケージング契約に組み込まれている場合など、デスクリサーチでは明確に解決できない前提条件を検証するために使用される。パッケージングコンバーター、コンポーネントおよび材料サプライヤー、ブランドオーナー、ならびに物流・小売ステークホルダーへのヒアリングを行い、APAC、EMEA、およびアメリカ大陸全体で需要の実態を検証することで、特定の地域がモデルに過度な影響を与えないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:19% | APAC:44% |
| 中位層:47% | 部門・ユニットリーダー:25% | EMEA:35% |
| 中小規模プレイヤー:21% | マネージャー:56% | アメリカ大陸:21% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、エンドユーザーの消費量と貿易フローによってパッケージング需要プールを再構築し、トラック&トレース、センシング、またはインタラクティブ機能を採用する形態のシェアでフィルタリングする。需要の境界が明確になった後、サンプリングされたサプライヤー収益、チャネルとの対話、および一般的に導入されているコンポーネントの平均販売単価×数量のロジックを用いた選択的なボトムアップ検証によって合計値を裏付ける。
スマートパッケージングにおいて繰り返し重要となるインプットとして、RFIDおびNFCタグの導入ペース、規制対象製品におけるラベリングおよびシリアライゼーションのコンプライアンスタイムライン、コールドチェーン品目における温度・鮮度インジケーターの普及率、ならびにプレミアム消費財におけるコネクテッドパックへの製品ミックスシフトが挙げられる。スマートパッケージングではコンポーネントコストが急速に低下することが多いため、価格推移は慎重に取り扱われる。タグ、センサー、およびプリンテッドエレクトロニクスの平均販売単価の動向を個別に追跡した後、パッケージングソリューション全体の価格に統合している。予測にあたっては、専門家の見解に裏付けられたシナリオ分析を活用し、導入率、規制の強度、およびエンゲージメントに対するブランド支出を変動させ、現実的なパッケージング数量とコンバージョン能力に照らして確認した上で最終的な経路を選択している。
ボトムアップ検証においてデータのギャップが生じた場合、無理に全体を積み上げることはしない。代わりに、公開されている出荷量、設備増強、および再現可能なユニットエコミクスに紐付けた有界範囲を使用することで、最終的な市場合計値が説明可能な状態を維持する。
データ検証と更新サイクル
検証は複数の層で実施され、単一の前提条件が全体の結果を静かに左右しないようにしている。モデルのアウトプットは、パッケージング生産動向、主要コンポーネントの輸出入パターン、規制対象サプライチェーンにおける観察された導入状況などの独立したシグナルと比較され、承認前に異常値がレビューされる。
大きな乖離が生じた場合は、スコープの境界を再検討し、コンバージョン率を再確認し、変化が実際の導入を反映しているのか定義の違いによるものかを確認するために関連するインタビュー対象者に再連絡する。レポートは年次で更新され、規制変更、大規模な設備増強の発表、または持続的な価格変動などの重要なイベントが発生した場合には中間更新が実施される。納品直前には最終レビューが完了し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのスマートパッケージング市場規模と他の公表推計値の比較
スマートパッケージングの公表市場規模がしばしば異なるのは、同じ用語が異なる対象を指すために使用されること、および価格と導入の前提条件が合計値を大きく動かす可能性があるためである。その差異は通常、スコープがアクティブパッケージングにどこまで及ぶか、バリューチェーン上でコンポーネント売上が二重計上されているか、および各調査が規制主導の導入タイミングをどのように扱うかに起因する。
この市場における主要なギャップ要因は、トラック&トレースとより広範なパッケージングアップグレードの取り扱い、タグおよびセンサーの平均販売単価低下のモデル化方法、ならびに消費財全体のコネクテッドパックプログラムにおいて予測が保守的または積極的な立ち上がりを想定しているかどうかである。コンポーネントレベルの平均販売単価の動向と、シリアライゼーションおよびコールドチェーンのユースケースに紐付いた導入トリガーを追跡することで、Mordor Intelligenceは2026年の値を、より広範なパッケージングイノベーション支出ではなく、定義されたスマート機能収益プールに整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.84 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 28.27 ビリオン 米ドル(2024年) | より古いベースイヤーを使用しており、より広い収益境界に依存しているようで、インタラクティブパッケージングおよび一般的なスマートラベル活動が、完成品パッケージング収益から実現コンポーネントを厳密に分離することなく計上される可能性がある。 |
| インダストリーコンサルタンシーB | 25.70 ビリオン 米ドル(2023年) | より古い時点を起点としており、アクティブ、インテリジェント、およびスマートパッケージングの定義を混在させている可能性があり、合計値の構築時に含まれる内容が変わるほか、通貨タイミングや導入ランプの前提条件の違いによって結果が変動する可能性がある。 |
3つの推計値を比較すると、主な示唆は、単一のデータポイントではなく、年度の選択とスコープの境界設定が差異の大部分を生み出しているということである。スコープをスマート機能収益に限定し、価格を現実的なコンポーネントコストカーブに照らして確認することで、市場合計値は追跡しやすくなり、導入シグナルの変化に応じて更新しやすくなる。


レポートで回答される主要な質問
2026年のスマートパッケージング市場の規模と今後の成長見通しは?
スマートパッケージング市場規模は2026年に250億8,400万米ドルに達し、2031年までに369億4,000万米ドルに達する見込みであり、7.41%のCAGRを実現します。
最も急速に拡大している技術セグメントはどれですか?
低コストRFIDとリアルタイムデータニーズに牽引されるインテリジェントフォーマットは、2031年にかけて9.23%のCAGRで成長すると予測されています。
医薬品分野でのスマートパッケージング需要を促進しているものは何ですか?
米国、欧州連合、およびインドにおけるユニットレベルのシリアル化義務が、コンバーターにRFIDまたは2Dコードおよび温度インジケーターの組み込みを促し、医薬品用途の2031年までの8.76%CAGRを支えています。
生分解性スマートパックが普及しつつある理由は何ですか?
EU規制が2030年までにすべての包装をリサイクル可能または堆肥化可能にすることを義務付けており、ブランドは堆肥化可能な鮮度インジケーターを組み合わせることができるポリ乳酸および板紙基材への移行を進めています。
最も急速に成長する地域はどこですか?
アジア太平洋地域は、中国の低温流通投資およびインドのシリアル化推進により、地域別で最高の9.76%CAGRを記録すると予測されています。
新規参入者にとっての主な障壁は何ですか?
センサー統合とチップ配置のためのラインあたり1,500万米ドルを超えることが多い高い設備投資が投資回収期間を延ばし、小規模コンバーターの参入を制限しています。
最終更新日:



