
北米段ボールおよび折りたたみカートン包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
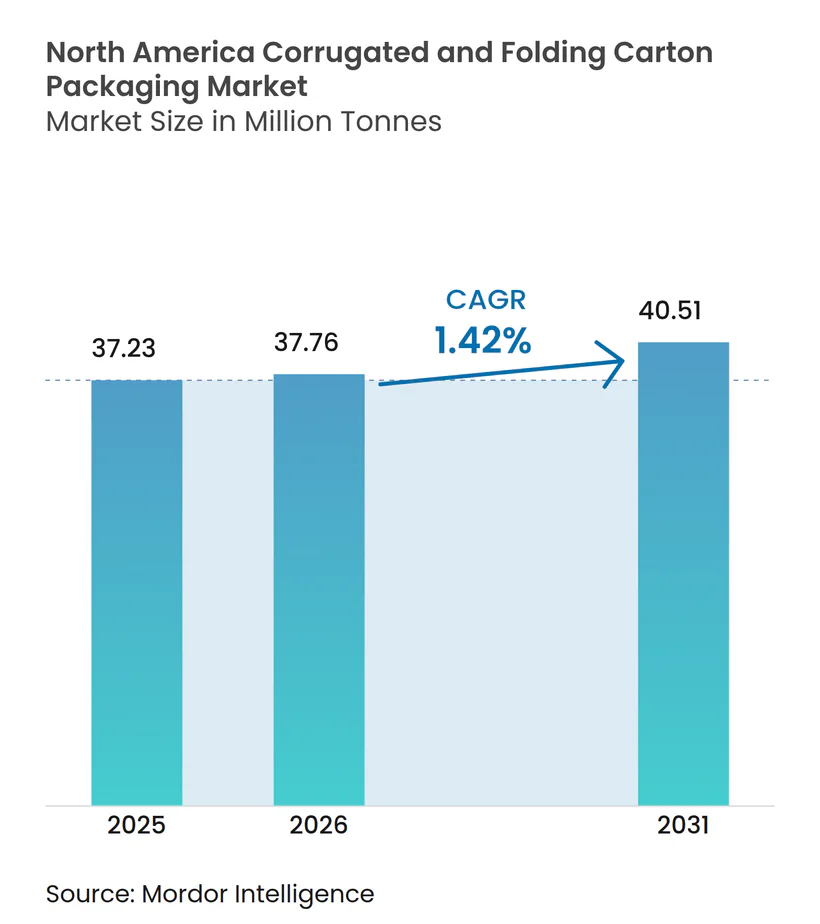
| 基準年の市場規模 (2025) | 37.23 百万トン |
| 市場取引高 (2026) | 37.76 百万トン |
| 市場取引高 (2031) | 40.51 百万トン |
| 成長率 (2026 - 2031) | 1.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米段ボールおよび折りたたみカートン包装市場分析
2026年における北米段ボールおよび折りたたみカートン包装市場規模は3,776万トンと推定されており、2025年の3,723万トンから成長し、2031年には4,051万トンへの拡大が見込まれ、2026年〜2031年の期間においてCAGR 1.42%で推移します。法規制への準拠、製造の近隣調達化(ニアショアリング)、およびeコマース向けフルフィルメント基準が、純粋な消費増加に代わって数量の主要な牽引力となっており、北米段ボールおよび折りたたみカートン包装市場は着実かつ緩やかな拡大に向けて位置付けられています。ブランドが森林管理協議会(FSC)認証を求める中、リサイクルファイバーが主要原料の地位を維持しており、竹および農業残渣混合素材は変動しやすい木材系供給の代替として信頼性の高い選択肢として特許面での注目を集めています。[1] 医薬品カートンに関するFDAの厳格なガイダンスと小売業者のシェルフレディ(棚出荷対応)要件が、より高度なグラフィックスおよびバリア要件を伴う折りたたみカートンの高度化を促進しています。AI活用による段階的なボックスサイズ最適化がボード設計を再構築しており、2025年までの25億米ドルを超える設備投資は、ロット長を短縮し外観をパーソナライズする自動化およびデジタル印刷へのシフトを裏付けています。
主要レポートのポイント
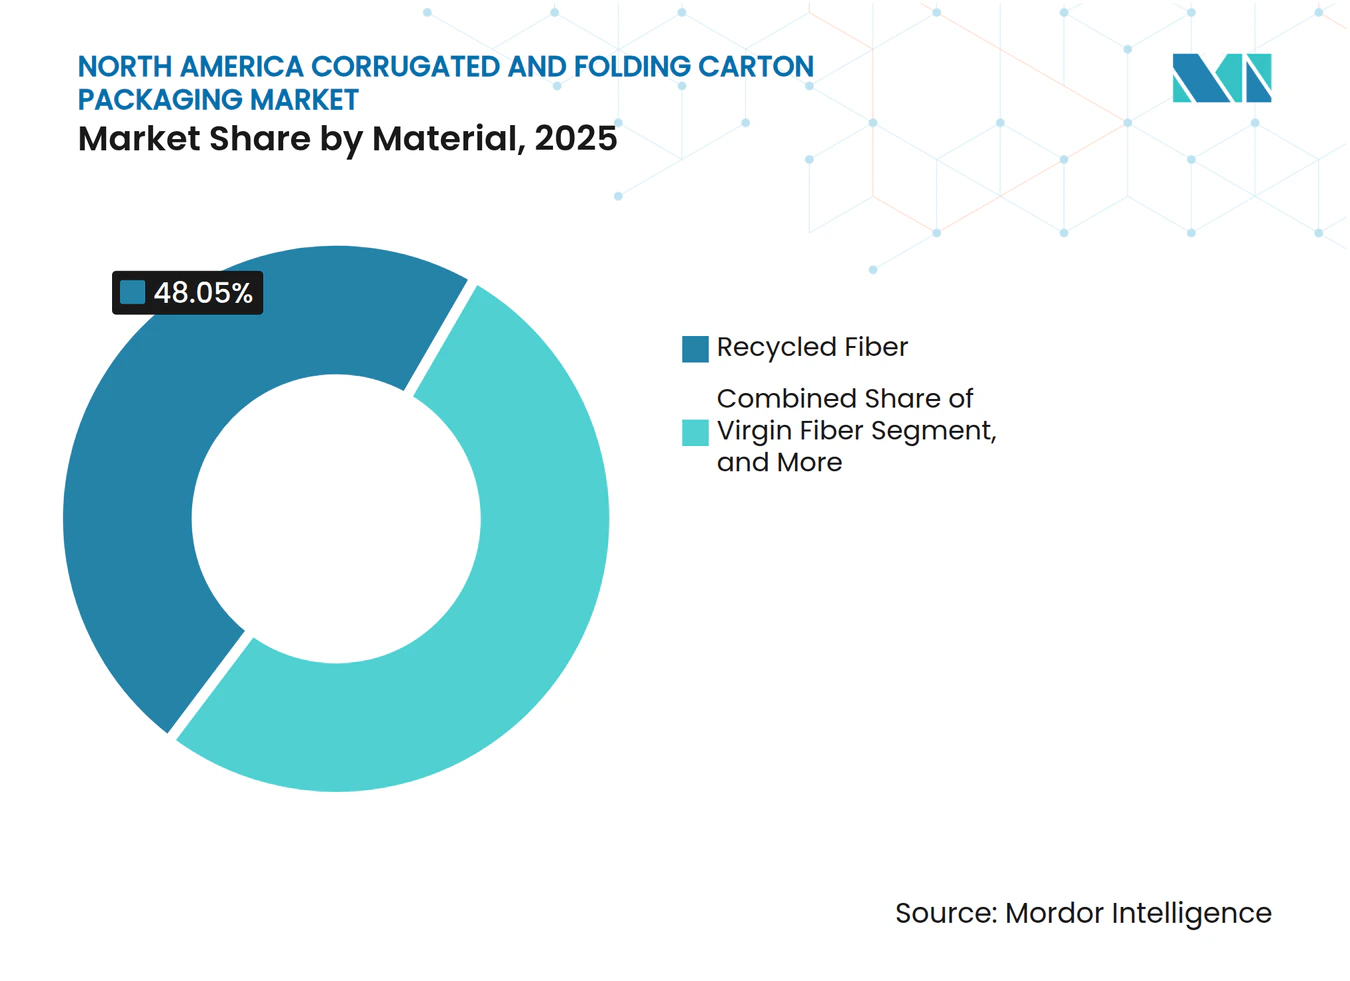
- 素材別では、リサイクルファイバーが2025年における北米段ボールおよび折りたたみカートン包装市場シェアの48.05%を占め、一方、竹および農業残渣混合素材は2031年までのCAGR 3.16%での拡大が見込まれています。
- 包装タイプ別では、段ボール箱が2025年における北米段ボールおよび折りたたみカートン包装市場規模の54.55%を占め、折りたたみカートンはヘルスケア需要を背景にCAGR 2.15%で拡大しています。
- ボードタイプ別では、シングルウォール設計が2025年における北米段ボールおよび折りたたみカートン包装市場シェアの38.05%をリードし、トリプルウォールの用途は自動車物流を背景にCAGR 2.78%で成長すると予測されています。
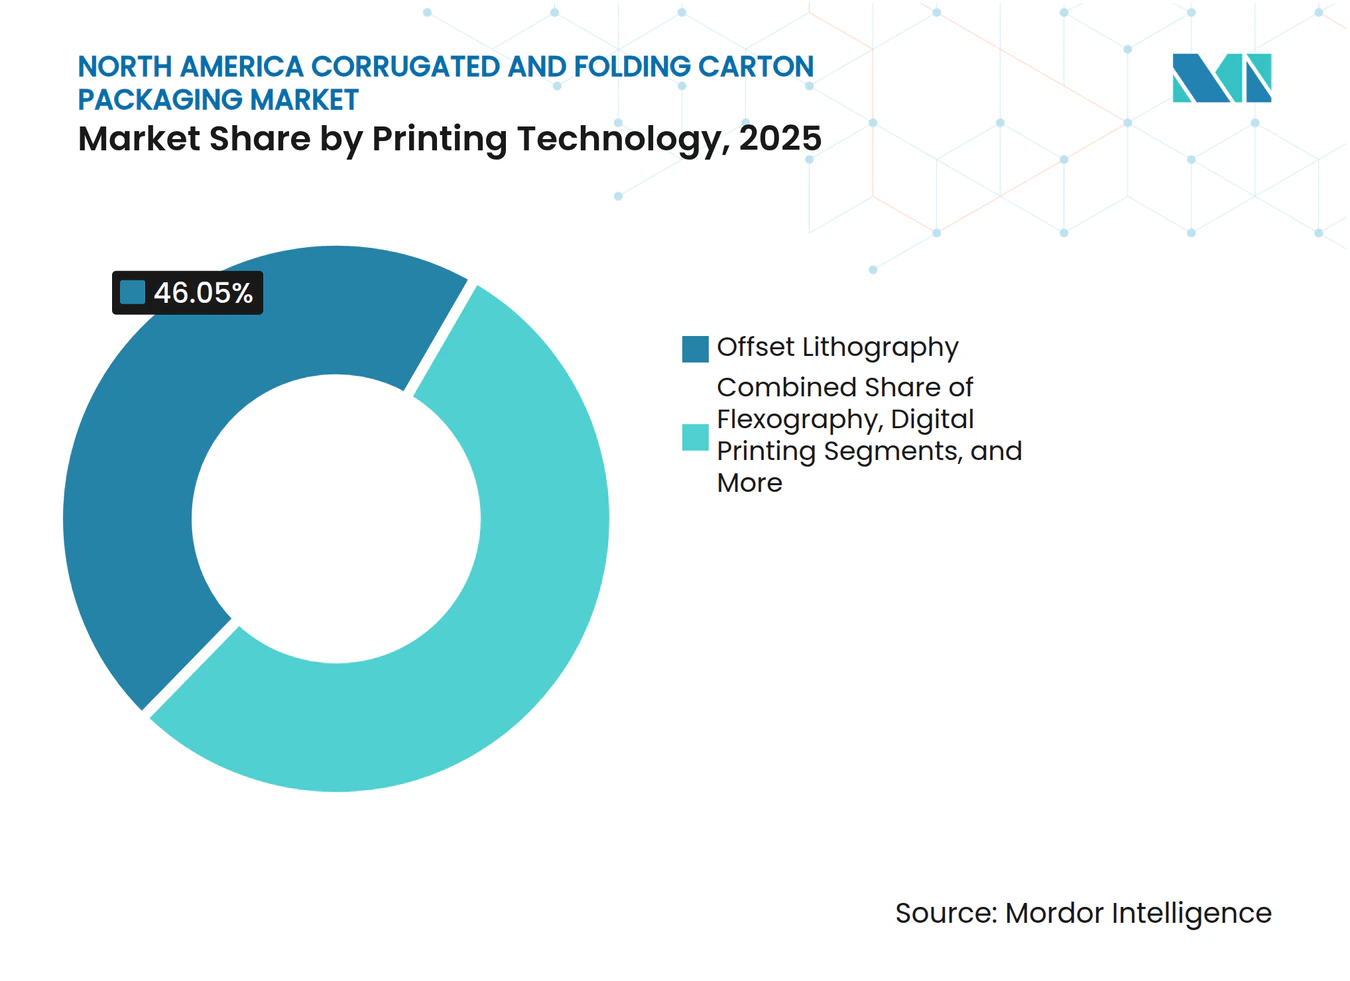
- 印刷技術別では、オフセット印刷が2025年における北米段ボールおよび折りたたみカートン包装市場規模の46.05%のシェアを維持しているものの、デジタル印刷はコンバーターがパーソナライゼーションを追求する中でCAGR 3.72%で上昇しています。
- エンドユーザー産業別では、食品・飲料が2025年における北米段ボールおよび折りたたみカートン包装市場規模の32.10%のシェアを獲得し、パーソナルケアおよび化粧品は2031年までのCAGR 2.58%での上昇が予測されています。
- 地域別では、米国が2025年における北米段ボールおよび折りたたみカートン包装市場シェアの73.00%を占め、メキシコが2031年までのCAGR 3.54%で最も成長の速い地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマース向け包装数量の急増 | +0.4% | 米国のハブからカナダおよびメキシコへ拡大 | 短期(2年以内) |
| 軽量化および材料効率化 | +0.2% | 米国のEPA地域、カナダの連邦地域、メキシコの新興地域 | 中期(2〜4年) |
| 企業の持続可能性調達目標 | +0.3% | 米国小売チェーン、カナダの事業所、メキシコの製造拠点 | 中期(2〜4年) |
| 小売シェルフレディ包装の採用 | +0.2% | 米国およびカナダの食料品チェーン、拡大するメキシコの小売 | 短期(2年以内) |
| AI活用によるボックスサイズ最適化プラットフォーム | +0.1% | 米国およびカナダのフルフィルメントセンター | 短期(2年以内) |
| マイクロフルフィルメントセンターの台頭 | +0.1% | 米国の都市部市場とカナダの都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
eコマース向け包装数量の急増
フルフィルメントにおける自動化により、カートンに対するより厳格な許容精度が求められ、消費者直送(DTC)配送に伴う負荷に耐えられるシングルウォールボードの性能向上が促進されています。2024年に公表されたFDAガイダンスは、処方薬の配送をeコマース配送として扱うこととなり、折りたたみカートンに対して小包仕分けシステムに対応した改ざん防止・チャイルドレジスタント機能の実装を義務付けています。[2] コンバーティングラインに組み込まれたAIアルゴリズムにより、工場は1時間あたり1,200種類以上の異なるボックスサイズを生産でき、空隙充填材の使用量を35%削減し、段ボール中芯材を節約することが可能です。この機能は、自らがシッパーとして機能する構造的な段ボールフォーマットとプレミアム印刷の折りたたみカートンの両方に対する需要を高めます。結果として、北米段ボールおよび折りたたみカートン包装市場はトンあたりの平均収益が高い多様な数量を獲得し、成熟した需要曲線を緩和します。
軽量化および材料効率化の義務
2024年に公表されたEPAの廃棄物削減目標が、先進的なフルートデザインにより圧縮強度を維持しながらも基本重量を低減した低坪量コンテナボードへの投資を促進し、ボード重量を18〜22%削減しつつ自動ハンドリング仕様を満たしています。FSCの監査データによると、北米における段ボール生産量の89%がチェーン・オブ・カストディ認証を取得しており、前年の76%から大幅に上昇しています。こうした勢いにより、コンバーターは精密段ボール機および閉ループ品質管理システムを採用し、紙のキャリパー(厚み)が縮小する中でも厳格な許容精度を維持しています。材料重量が低下するにつれ、認証された持続可能性の進捗に対して顧客が対価を支払うため単価は上昇し、北米段ボールおよび折りたたみカートン包装市場に段階的な価値成長をもたらしています。
企業の持続可能性調達目標
小売業者および消費財企業はリサイクル可能性の閾値とライフサイクル指標を調達契約に組み込み、入札において箱メーカーにリサイクル含有量またはカーボンスコアを証明することを求めています。Cascadesは、明示的な環境要件に基づく取引がすでに折りたたみカートン収益の67%を占めており、認証が確認された場合に8〜12%の価格プレミアムを生み出していると報告しています。FSC、ライフサイクル分析、およびカーボン開示は、大型量販店チェーンおよび急成長消費財ブランドにおける取引の前提条件として機能しています。監査能力を持たない中小コンバーターは対応可能需要の縮小に直面し、競争の二極化が進んでいる一方で、北米段ボールおよび折りたたみカートン包装市場を通じて流通する認証済みトン数の総量は拡大しています。
小売シェルフレディ包装の採用
食料品店およびクラブストア業態は、荷解きなしでパレットから棚へ移行できるカートンを求めており、労働時間を削減し、プラノグラム(棚割り)の一貫性を確保しています。Graphic PackagingによるUSD 7,500万規模の精密ダイカット設備投資はこのニーズに対応しており、ティアストリップと高精細フレキソ印刷を統合し、サプライチェーンの傷みに耐えながら棚での商品訴求力を維持しています。シェルフレディソリューションは段ボールの剛性と折りたたみカートンのグラフィックスを融合させることが多く、コンバーターネットワーク内で垂直横断的なシナジーを生み出しています。採用は包装食品、化粧品、および小型家電において最も速く進み、高仕様ボードグレードの増分トン数を促進し、北米段ボールおよび折りたたみカートン包装市場の機能的範囲を拡大しています。
制約要因のインパクト分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| OCC価格の変動性 | −0.3% | 北米全域のリサイクル依存地域 | 短期(2年以内) |
| コンバーターの設備投資インフレ | −0.2% | 米国の製造拠点およびメキシコの拡張地域 | 中期(2〜4年) |
| 箱工場における労働力不足 | −0.2% | 米国およびカナダの産業回廊 | 短期(2年以内) |
| 森林破壊懸念とNGOの圧力 | −0.1% | 米国およびカナダの木材産地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OCC価格の変動性
米国労働統計局(BLS)の生産者物価データは、リサイクルファイバーの取引に依存する製紙工場の利益率を侵食する2024年を通じたコンテナボードの28〜35%の価格変動を示しています。Georgia-Pacificは、仕入れOCCを安定させるための垂直統合に5億5,000万米ドルを投じましたが、これは中小の独立系企業には手の届かない選択肢です。価格高騰時には、コンバーターがトマトの茎や小麦ワラのファイバーのテストを加速しますが、商業規模はいまだ黎明期にあり価格もプレミアム水準にとどまっています。州のリサイクル義務はリカバードコンテント(回収素材含有量)割当を引き上げ、OCC供給がひっ迫する局面でまさに調達コストのプレッシャーを高めます。その結果生じるひっ迫は、代替ファイバーが成熟するまで北米段ボールおよび折りたたみカートン包装市場の数量成長ポテンシャルを抑制します。
コンバーターの設備投資インフレ
設備ベンダーは鉄鋼および電子部品の不足を背景に表示価格を引き上げ、2023年から2025年にかけてターンキー段ボール機の導入コストが15〜20%上昇しました。借入コストが上昇し、短ロット対応に不可欠なデジタルプリンターおよびサーボ駆動ダイカッターへの投資回収期間が長期化しています。企業は投資を先送りまたは段階的に縮小し、生産性を制約する老朽化資産の更新が遅れています。メキシコのグリーンフィールドプロジェクトは土木工事費の上昇に直面し、ニアショアリング需要がピークを迎えるまさにその時期にタイムラインが延長されています。したがって、設備投資インフレは北米段ボールおよび折りたたみカートン包装市場における近代化ペースを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
リサイクルファイバーが代替ファイバーの勢いの中で規模を維持リサイクルファイバーは2025年における北米段ボールおよび折りたたみカートン包装市場シェアの48.05%を占め、消費者使用後コンテンツを優先する自治体の回収システムおよび小売業者の調達義務が支持していることを実証しています。市場参加者はその規模の経済を活用していますが、OCCの変動価格によりCascadesは2024年初頭に原材料費で4,500万ユーロ(4,860万米ドル)の追加支出を余儀なくされました。その結果、トマトの茎や小麦ワラなどの農業残渣への戦略的投資が流入しており、このコホートはCAGR 3.16%で拡大し、2024年だけで23件の特許出願に支えられています。
代替ファイバーのパイロットは、コンバーターがコスト安定性とマーケティング差別化を追求する中で、実験室から製造ラインへと移行しつつあります。機械的特性は木材パルプに近づきつつありますが、供給の安定性と食品接触適合性が大規模な切り替えの障壁となっています。北米段ボールおよび折りたたみカートン包装市場は、コストリスクを持ちながらも包括的なネットワークを有するリサイクルファイバーと、商業的な広がりに向けて急成長している特定用途ファイバーという二つの軌道のバランスを取っています。


注記: 個別セグメントの全シェアはレポート購入後にご利用いただけます
包装タイプ別:
段ボールの数量支配と折りたたみカートンの価値向上段ボール箱は2025年における北米段ボールおよび折りたたみカートン包装市場シェアの54.55%を占め、耐久性の高いシッパーを必要とするeコマース物流がその背景にあります。数量は小包数の増加に連動して伸びていますが、マージンの向上はスマートボックスアルゴリズムと強度を維持しながらライナーボード重量を低減する取り組みから生まれています。折りたたみカートンは規模こそ小さいものの、FDA規制への対応が製薬ブランドを高い単価を生む多層バリアおよび改ざん防止ロック機構へと向かわせることから、CAGR 2.15%で成長しています。
コンバーターは段ボールの剛性とカートングラフィックスを融合させたハイブリッド設計で両形態をまたぎ、シェルフレディ要件を満たしながら層数を削減しています。デジタル印刷への投資はさらにその境界を曖昧にし、段ボール機がマイクロフルート上でオフセット品質の画像を提供できるようにし、カートンが二次包装の役割を担うことを可能にしています。この収束は北米段ボールおよび折りたたみカートン包装市場の総対応可能機会を拡大しています。
ボードタイプ別:
シングルウォールの効率性とトリプルウォールの強度シングルウォール基材は2025年における北米段ボールおよび折りたたみカートン包装市場規模の38.05%を占め、容積重量(ディメンショナルウェイト)運賃が課される軽量eコマース小包に活用されています。高精度段ボール機が次世代フルートを追加し、坪量を削減しながらエッジクラッシュ強度を向上させ、コストリーダーシップを維持しています。メキシコの自動車輸出が密度が高く振動に強いクレートを必要とすることから、トリプルウォールボードはCAGR 2.78%で上昇しており、重工業向け需要においてメキシコの突出した影響力を強化しています。
サプライヤーはシングルウォールのコスト効率に近づきながらダブルウォールに近い強度を追求するハイブリッドフルートを開発しており、2024年には15件の特許が出願されています。エンドユーザーがSKU固有のクッション材仕様を洗練させるにつれ、ボード選定は経験則ではなく予測分析に基づくようになり、北米段ボールおよび折りたたみカートン包装市場全体でコンサルティングサービス収益が拡大しています。
印刷技術別:
オフセット印刷がシェアを維持しデジタル印刷が急成長オフセットリソグラフィーは2025年における北米段ボールおよび折りたたみカートン包装市場シェアの46.05%を確保しており、正確なブランドカラーの忠実度を必要とする大ロットの食品・飲料カートンにサービスを提供しています。デジタル印刷は、シリアル番号付き医薬品パックおよびパーソナライズされた化粧品スリーブを可能にすることでCAGR 3.72%を牽引し、経済的な最小ロット長を数千部から数十部にまで短縮しています。
インクジェット段ボール機およびトナー系枚葉プレスへの設備投資移行が、コンバーターがSKU増殖を追求する中で加速しています。セットアップなしの段替えが廃棄物を削減し、グラフィックスバリエーションに対するマイクロフルフィルメントの需要を支援しています。この技術の組み合わせにより、収益モデルがトンあたり価格からインプレッションあたり価格へと進化し、北米段ボールおよび折りたたみカートン包装市場に弾力性をもたらしています。

注記: 個別セグメントの全シェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
食品の規模がヘルスケアのイノベーションと均衡食品・飲料は2025年における北米段ボールおよび折りたたみカートン包装市場規模の32.10%のシェアを占め、日常的な消費需要とプラスチックからリサイクル可能なファイバーへの代替が支えています。パーソナルケアおよび化粧品は、棚での存在感を高めるホログラフィックインクおよびソフトタッチニスを用いたプレミアム折りたたみカートンを活用してCAGR 2.58%で上昇しています。
ヘルスケア分野の厳格なシリアライゼーション規制により、改ざん防止・チャイルドレジスタントカートンが安定したマージン創出の源泉となっており、電子機器ブランドはニアショアリングに伴うマイクロチップの保護のため帯電防止ライナー素材を採用しています。産業用セグメントはメキシコの組立製造の成長に乗り、より重いフルートおよびトリプルウォールラップを引き付けています。多様なエンドユーザー基盤が景気循環的なショックを緩和し、北米段ボールおよび折りたたみカートン包装市場内の複数セグメントにわたる奥行きを維持しています。
地域別分析
米国段ボールおよび折りたたみカートン包装市場
米国の数量面での優位性は、軽量シングルウォルボードを指定しながらも高いグラフィック品質を求める全国規模のeコマース物流センターに起因しており、コンバーターにとって高マージンの製品ミックスを維持している。アイオワ州、ジョージア州、イリノイ州における設備投資では、AI統合を備えた自動化コルゲーターが導入されており、ニアショアリングの流れが続く中でも国内生産能力への継続的なコミットメントを示している。
カナダ段ボールおよび折りたたみカートン包装市場
カナダの包装需要は食料品および資源輸出と連動しているが、持続可能性政策により大陸平均を上回るペースでFSC認証の採用が加速している。トロントおよびバンクーバー周辺における都市型マイクロフルフィルメントの成長は、デジタル印刷の機動性を必要とする小型の出荷対応カートンへの需要を喚起している。その結果、北米段ボールおよび折りたたみカートン包装市場では、コンバーターが米国のワークフローを複製する形で技術移転が北方へと進んでいる。
メキシコ段ボールおよび折りたたみカートン包装市場
メキシコは輸入存型の消費から自給型の生産能力へと移行しており、バヒオおよび北部諸州の自動車・電子機器・家電クラスターがその基盤となっている。労働力の高度化とUSMCAに基づく関税上の優位性が相まって、地元の起業家および多国籍企業によるコルゲーターおよび折りたたみカートンラインの設置を促進している。トリプルウォールボードは国境を越えた部品輸送において普及が進んでおり、棚陳列対応の化粧品およびパーソナルケア包材に対するメキシコの若年消費者需要とのバランスを取っている。国内繊維調達は依然として未発達であり、北米段ボールおよび折りたたみカートン包装市場全体のサプライミックスを多様化し得るリサイクルミディアムおよび農業残渣パルプ化への投資を促している。
規制環境
北米における規制は、包装・紙製品に関する州レベルの拡大生産者責任(EPR)要件によってますます形作られており、これにより持続可能性目標が正式な登録、報告、手数料負担へと具体化されている。米国では、カリフォルニア州SB 54法や他の州プログラムにより、段ボールおよび折りたたみカートンの生産者やブランドオーナーに対するコンプライアンス要件が高まっており、Circular Action Alliance(CAA)が複数州にまたがる生産者責任組織(PRO)として生産者の参加を調整している。並行して、カリフォルニア州SB 343法によるリサイクル可能性表示の制限を含むラベリング規制の強化も、繊維系包装のマーケティング方法や、コンバーターがリサイクル含有率およびリサイクル可能性を裏付ける方法に影響を与えている。
2026年には規制スケジュールがさらに厳格化し、メリーランド州が2026年5月5日に初の包装・紙製品EPR規制(COMAR 26.04.14)を採択し、2026年5月25日に発効した。これにより、既存の州プログラムに加えて新たな生産者登録・報告業務が追加された。医療・製薬分野の最終需要家向けに供給するコンバーターにとっては、FDAの包装ガイダンス(処方薬の流通・トレーサビリティに関連する要件など)が引き続き折りたたみカートンの仕様に影響を与えており、二次包装における改ざん防止機能やトレース・アンド・トラック対応機能を備えた、より高い品質保証を持つカートンへのコンプライアンス志向の需要を促進している。
バリューチェーン分析
バリューチェーンは繊維調達(バージンパルプおよびリサイクルOCC)から始まり、コンテナボードおよび板紙の生産を経て、印刷、ダイカット、コーティング、仕上げを含む段ボール箱および折りたたみカートンを製造する加工工程へと進む。International Paper、Smurfit WestRock、Georgia-Pacific、Packaging Corporation of America、Cascadesといった大手統合企業が主要な上流投入資材と下流の加工能力を掌握しており、OCC価格の変動やeコマース仕様の厳格化に伴う供給の安定に寄与している。認証・コンプライアンスサービス(FSCチェーン・オブ・カストディ、リサイクル可能性の裏付け、EPR報告支援など)も調達プロセスに組み込まれるようになり、バリューチェーンは主に物流中心のものから、文書管理と監査対応を重視するシステムへと変化している。
下流では、ブランドオーナー、小売業者、およびeコマースのフルフィルメントネットワークが、適正サイズの包装、店頭陳列対応機能、より高い印刷品質をますます要求しており、これによりデジタル化・自動化された加工、小ロット対応能力、設計から生産までのより迅速なサイクルへと価値がシフトしている。チャネル動向についても、標準的な箱の卸売流通から、大口購入者との直接的な契約ベースの調達へと移行が進んでおり、コンバーターは構造設計、コンプライアンス文書、サービスレベルの約束を一括して提供している。2024年7月に結成されたSmurfit WestRockや、2025年1月31日にDS Smithの買収を完了したInternational Paperを含む業界再編とポートフォリオの再構築は、製紙工場、加工工場、物流ネットワーク全体の規模集中をさらに進め、米国、カナダ、メキシコ全域のリードタイムと地域サービス網に影響を与えている。
競合情勢
市場集中度
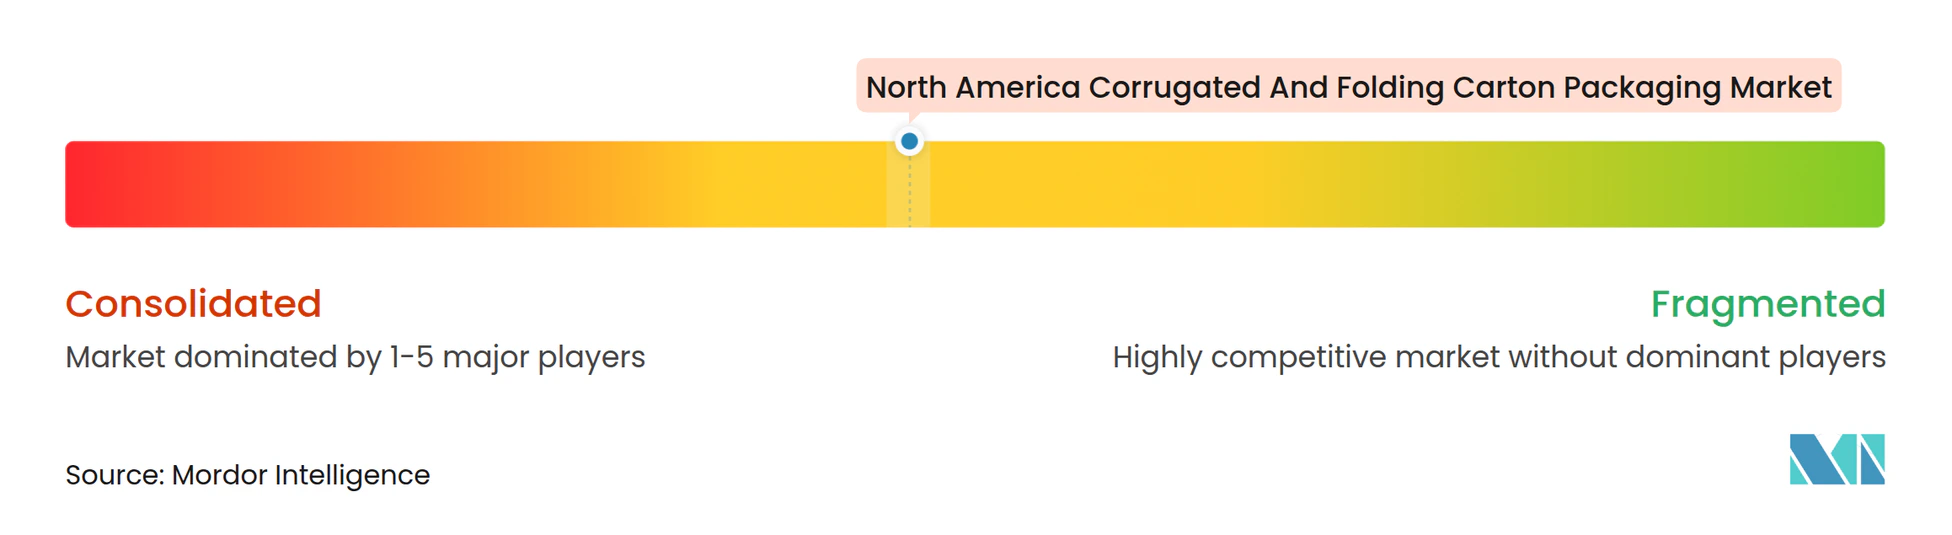
市場は緩やかな集約度を示しており、上位5社のコンバーターが地域生産量の約65%を占める一方、多数の中堅独立系企業がニッチな機動性を活かして繁栄しています。International Paperは2024年にeコマースのSKU複雑性に対応するためデジタルコンバーティングおよびAI活用ボックスラインの拡張に2億6,000万米ドルを投じました。Packaging Corporation of Americaは医薬品のシリアライゼーション需要に対応するデジタルカッターの導入に4,500万米ドルを支出し、トレース・アンド・トラック機能を備えた短ロット生産へのシフトを反映しています。
Georgia-Pacificによるウィスコンシン州グリーンベイの5億5,000万米ドル拡張とアラバマ州製紙工場プロジェクトの並行推進が、OCC変動の中での垂直統合を前進させ、ライナーボードの原料と処理能力を確保しています。Graphic PackagingによるUSD 7,500万規模の精密ダイカット導入は、食料品店およびクラブストア向けのシェルフレディ製品を強化し、カートングラフィックスと配送対応剛性の融合を示しています。Sonocoの大手製薬企業とのパートナーシップは折りたたみカートンにシリアライゼーション技術を組み込んでおり、法規制対応が収益上の参入障壁となり得ることを示しています。
中小独立系企業は地域サービスとカスタムジョブの迅速対応を通じて競争しているものの、増大する設備投資コストと労働力不足がマージンを圧迫しています。共有デジタル印刷資産とFSC共同認定を通じたアライアンスが、入札要件を満たすために形成されています。M&A(合併・買収)への関心は、特殊コーティングまたは自動化知的財産を持つボルトオン案件を求めるプライベートエクイティ投資家が活発なままであることで高水準を維持しています。全体として、技術採用、ファイバーセキュリティ、および持続可能性に関する資格情報が北米段ボールおよび折りたたみカートン包装市場の競争テンポを決定しています。
北米段ボールおよび折りたたみカートン包装産業のリーディングカンパニー
-
International Paper Company
-
Smurfit WestRock
-
Packaging Corporation of America
-
Georgia-Pacific LLC
-
Cascades Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米段ボールおよび折りたたみカートン包装市場 このレポートでカバーされる企業
- International Paper Company
- Smurfit WestRock
- Packaging Corporation of America
- Georgia-Pacific LLC
- Cascades Inc.
- Graphic Packaging Holding Company
- Sonoco Products Company
- Pratt Industries, Inc.
- KapStone Paper and Packaging Corporation
- Norampac (Division of Cascades Canada ULC)
- Domtar Corporation
- Mondi plc
- Klabin S.A.
- Stora Enso Oyj
- Clearwater Paper Corporation
- Rengo Co., Ltd.
- Visy Industries Holdings Pty Ltd
- Oji Holdings Corporation
市場機会と将来展望
EPRの導入は、コンプライアンスに対応し監査可能な繊維系包装を規模を持って供給できるコンバーターや製紙工場にとって、顧客の登録、報告、環境調整型手数料構造の管理を支援しながら、具体的な機会を生み出している。カリフォルニア州では、Circular Action Alliance(CAA)に関連するSB 54法の要件に、2026年半ばのマイルストーン(生産者登録や基準報告の期限など)が含まれており、一方メリーランド州ではCOMAR 26.04.14が2026年5月25日に発効し、追加のコンプライアンス層が加わった。これらのプログラムは、文書化されたリサイクル含有率、検証済みの調達(購入者が求める場合のFSCチェーン・オブ・カストディを含む)、および裏付けのあるリサイクル可能性表示を持つ包装形態への需要を支えており、特にカリフォルニア州SB 343法が誤解を招くリサイクル可能性表示や循環矢印マークの使用を制限する中でその傾向が顕著である。
運用面では、市場はまた、より厳格なフルフィルメント許容範囲や小売店頭陳列要件により適合する加工設備のアップグレードにおいて余白を示しており、軽量化と適正サイズ化を通じて出荷あたりの資材使用量を削減している。主要事業者に見られる投資サイクル(例えば、International Paperが買収や新規建設を通じて能力とネットワークの柔軟性を強化していること、また生産者が2026年に複数回のコンテナボード価格改定を実施していること)は、規模、繊維供給の安定性、自動化が単なる付加的要素ではなく競争上の差別化要因として扱われていることを示している。中小規模のコンバーターにとっては、機会はより特化したサービス、例えばマイクロフルフィルメント向けの迅速な構造設計、コンプライアンス対応の文書化、SKU増加に対応する小ロットデジタル印刷などに集中しており、購入者は単なる商品としてのトン数だけでなく、性能、トレーサビリティ対応、持続可能性属性の証明に対価を支払っている。
最近の産業開発事情 北米段ボールおよび折りたたみカートン包装市場
- 2026年6月:International Paperは、システムの柔軟性と西海岸でのサービス能力を強化するため、North Pacific Paper Company(NORPAC)を3億6,000万米ドルで買収完了した。この統合により、東西沿岸をカバーする能力が拡大し、北米段ボール市場における西海岸物流でのIPの拠点が強化される。
- 2026年5月:International Paperは、ミシシッピ州ランキン郡において、2億2,500万米ドルを投じた46万8,000平方フィートの段ボール包装施設の建設を開始した。この新施設により、主要な北米市場での能力が拡大し、地域サービスの改善とeコマース向け包装需要の成長を支援する。
- 2026年5月:International Paper、Georgia-Pacific、Packaging Corporation of Americaは、2026年6月1日発効のコンテナボード価格引き上げを発表した。この動きは投入コストに対する継続的な規律を示すとともに、包装コンバーターに対する価格圧力を強める可能性がある。
北米段ボールおよび折りたたみカートン包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は北米全域の主要エンドユーズサプライチェーンにわたって製品の梱包・保護・輸送に使用される段ボール箱および折りたたみカートンを対象とし、物理的な出荷量(トン)で計測される。
対象外の範囲:非紙系包装形態(硬質プラスチック、フレキシブルパック、金属など)、および一次包装と輸送用包装の間の二重計上は除外される。
セグメンテーション概要
- 素材別
- バージンファイバー
- リサイクルファイバー
- 竹および農業残渣ファイバー混合素材
- 包装タイプ別
- 折りたたみカートン
- 段ボール箱
- ボードタイプ別
- シングルウォール
- ダブルウォール
- トリプルウォール
- 折りたたみボックスボード(FBB)
- その他ボードタイプ
- 印刷技術別
- オフセットリソグラフィー
- フレキソグラフィー
- デジタル印刷
- その他印刷技術
- エンドユーザー産業別
- 食品・飲料
- ヘルスケアおよび医薬品
- パーソナルケアおよび化粧品
- 電子機器・家電
- その他エンドユーザー産業
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場構造を確立し、年度間でクロスチェック可能な安定した時系列データを収集するために活用された。政府の貿易・製造データセット、税関の輸出入記録、鉱工業生産指標を含む北米の包装・紙統計の公開情報を参照し、数量の動向を把握した。
また、繊維・板紙の出荷データ、包装リサイクル指標、箱・カートンの仕様に影響を与える規格など、業界団体の刊行物や技術資料も精査した。企業の開示書類、投資家向けプレゼンテーション、信頼性の高い報道資料は、設備増強、製紙工場の転換、エンドユーザーによる主要な需要変化の確認に使用した。クロスチェックを補完するため、企業財務・インテリジェンスの有料サービス、および関連する出荷レベルの輸出入データベースも活用した。ここに記載されているソースはあくまで例示であり、収集検証・明確化のために他の多数の公開・有料資料も使用している。
一次インタビューおよびサーベイ
一次調査は、包装コンバーター、板紙・ライナーボード関係者、流通業者、大手エンドユーザーの調達・包装チームへのインタビューおよびサーベイを中心に実施した。これらの議論は、出荷量の範囲、段ボールと折りたたみカートン間のミックスシフト、および単位当たりの標準重量の検証に活用し、収益の説明が数量モデルを歪めないようにした。その後、前提条件は米国、カナダ、メキシコ全体で整合性を再検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:16% |
| 中位層:49% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:19% | マネージャー:44% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、紙・板紙の生産・貿易データを用いて現実的な需要プールを再構築し、北米における段ボールおよび折りたたみカートン用途に絞り込む。その後、コンバーターの設備能力と稼働率のチェック、カートン箱の重量前提のサンプリング、数量の増減を示すチャネルとの対話など、選択的なボトムアップ推計によって合計値を裏付ける。
モデルで使用する主要インプットには、ライナーボード・板紙の出荷指標、段ボール箱・折りたたみカートンの生産動向、主要カートン消費産業の製造活動、Eコマース配送の強度シグナル、トン数を制約しうる回収繊維・バージン繊維の供給可能量が含まれる。直接データが乏しい箇所では、エンドユーズの生産指標に連動した比率ベースの配分によってギャップを補い、インタビューで持続的なシフトが確認された場合にのみ調整を行った。
予測は主にシナリオ分析によって実施し、鉱工業生産と貿易フローに関する単純回帰チェックで補完することで、将来見通しの説明可能性と再現性を確保した。前提条件は実務的な水準に保ち、複数の独立したシグナルが同一方向を示した場合にのみ更新した。
データ検証と更新サイクル
検証は段階的に実施され、最終数値が公表される前に異常な変動が精査される。モデルのアウトプットを出荷動向、設備増強の発表、貿易動向などの独立したシグナルと照合し、通常の範囲を逸脱した差異を調査する。
承認前に内部アナリストによるレビューを経た後、主要な前提条件が大きく変動した場合(大規模な製紙工場の転換やエンドユーズ需要の持続的な変化など)には再確認のトリガーが設定される。レポートは年次で更新され、数量に大きな影響を与えるイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終納品前の最終確認も実施される。
Mordor Intelligenceの北米段ボールおよび折りたたみカートン包装市場規模と他の公表推計との比較
本市場の公表推計が大きく乖離して見える場合があるのは、一部のソースが金額ベースで計測する一方、他のソースが物理的な出荷量を追跡しており、紙原料が動くと価格レイヤーが急速に変化するためである。また、段ボールと折りたたみカートンの分離・統合の方法、およびメキシコとカナダが完全に捕捉されているか米国需要の延長として扱われているかによっても差異が生じる。
更新主導のアプローチでは、通貨タイミグ、平均販売価格の推移、需要正常化のタイミングが直近の四半期に合わせて更新されていない場合に最大の乖離が生じ、それが示唆されるトン数をシフトさせる。Mordor Intelligenceでは、出荷・生産シグナルを優先的に確認し、インタビューフィードバックと貿易動向でプレッシャーテストを行うというサイクルを最新の状態に維持している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3,723万トン(2025年) | |
| 業界出版社A | 36.73 ビリオン 米ドル(2024年) | 金額ベースで報告されており、混在する包装タイプ全体に平均価格レイヤーを適用しているようであり、紙原料コストが変動しミックスが変化した際に結果を過大または過小評価する可能性がある。 |
| 業界出版社B | 37.27 ビリオン 米ドル(2025年) | 低成長シナリオで長期的な視野を採用しているが、北米のカバレッジの扱い方や価格リセット後の数量から金額への換算の更新方法についての手法説明が乏しい。 |
この表が主に示しているのは、単位の選択と価格更新ルールが乖離の大部分を生み出しており、需要の方向だけが原因ではないということである。出荷トン数をアンカーとし、前提条件を定期的なスケジュールで再確認することで、アウトプットは可視的な市場シグナルに遡って追跡しやすくなり、計画上の議論においても説明しやすくなる。
レポートで回答している主要な質問
北米段ボールおよび折りたたみカートンの2026年数量はどのくらいですか?
同地域は2026年に3,776万トンを出荷しました。
2031年までに数量はどの程度成長しますか?
CAGR 1.42%での上昇が予測されており、4,051万トンに達する見込みです。
現在の原料ミックスをリードしている素材はどれですか?
リサイクルファイバーが48.05%のシェアを誇り、成熟した回収システムとFSCの義務が支えています。
地理的に成長が最も強い地域はどこですか?
メキシコはニアショアリングの加速により包装需要が高まる中、2031年までのCAGR 3.54%を記録すると予測されています。
最も勢いのある印刷技術はどれですか?
デジタル印刷はパーソナライゼーションと短ロット経済性に牽引されCAGR 3.72%で拡大しています。
より速い拡大を抑制しているものは何ですか?
OCC価格の変動性、労働力不足、および設備投資の上昇がコストを押し上げ、市場全体の成長を緩和しています。