
アクティブ・インテリジェントパッケージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
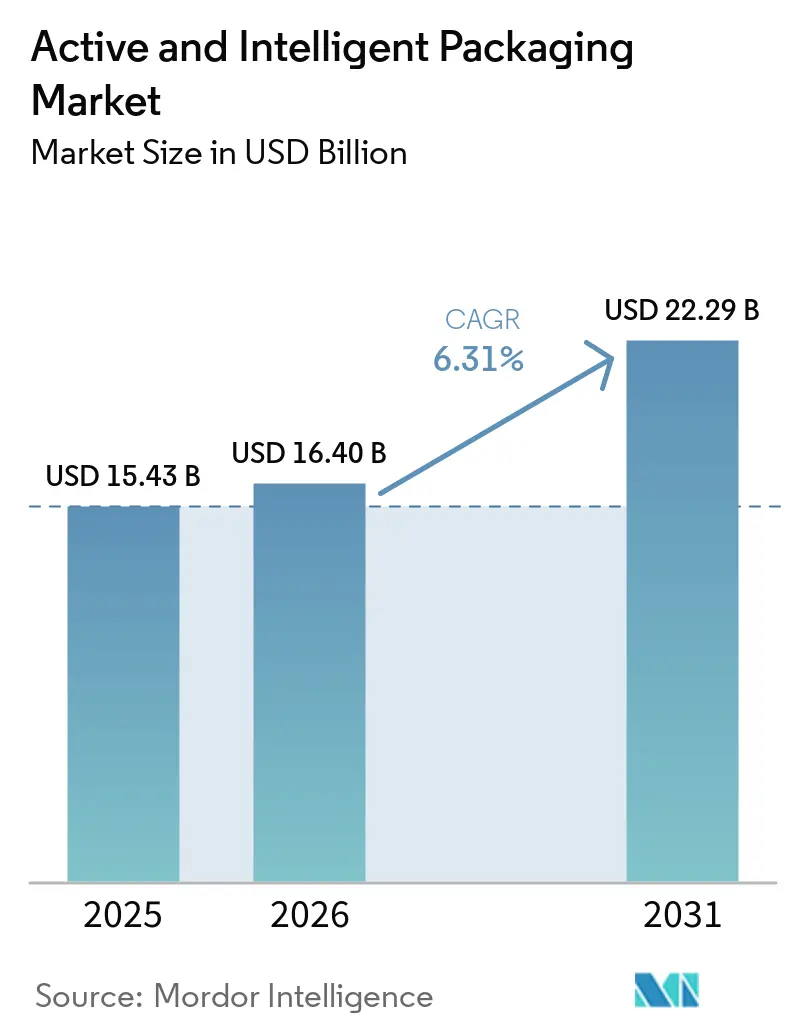
| 市場規模 (2026) | 16.40 十億米ドル |
| 市場規模 (2031) | 22.29 十億米ドル |
| 成長率 (2026 - 2031) | 6.31 % |
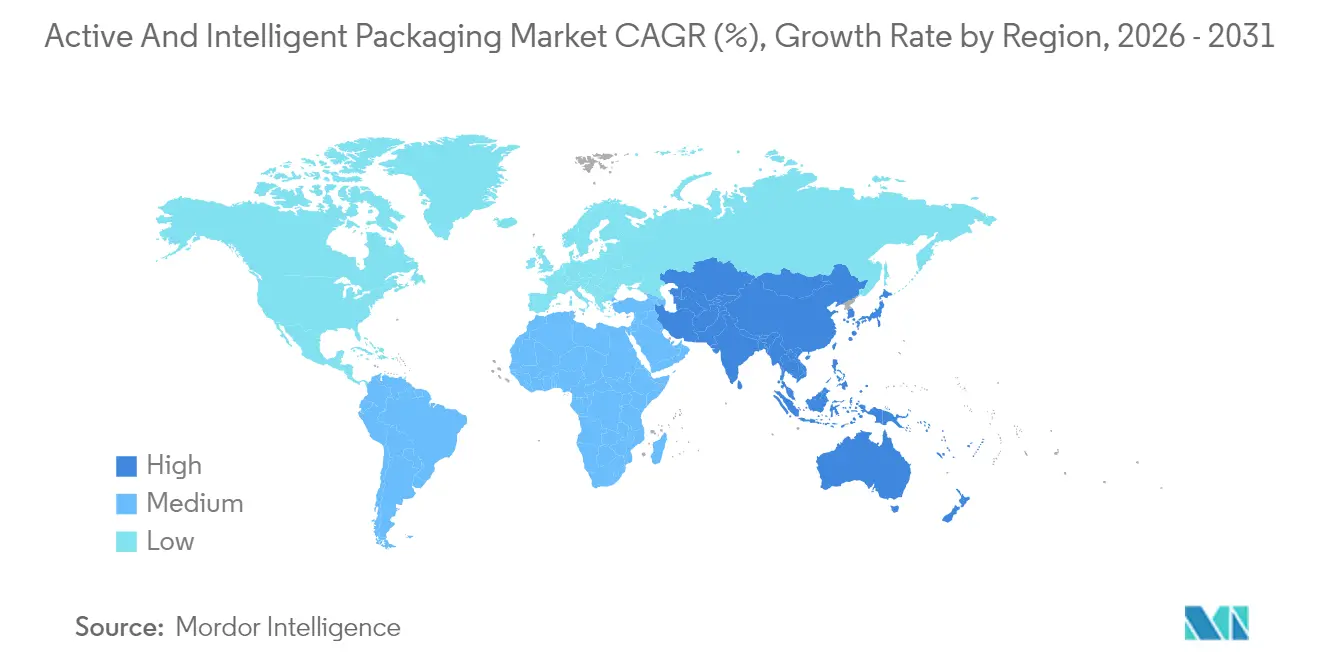
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
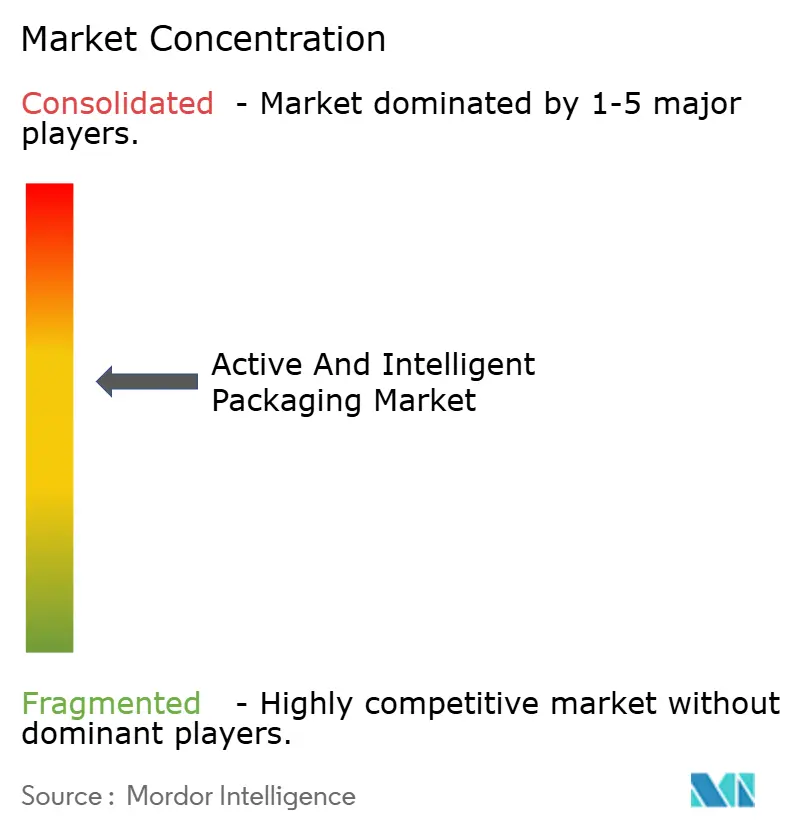
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクティブ・インテリジェントパッケージング市場分析
2026年のアクティブ・インテリジェントパッケージング市場規模は160億4,000万米ドルと推定され、2025年の154億3,000万米ドルから成長し、2031年予測値は222億9,000万米ドルで、2026年~2031年にかけてCAGR 6.31%で成長しています。食品・医薬品・産業用サプライチェーン全体での持続的な普及がこのモメンタムを支えており、メーカーは受動的なバリア構造から、環境を感知・応答するソリューションへと移行しています。スーパーマーケットチェーンは腐敗を抑制するために酸素スカベンジャーフィルムを展開し、製薬企業はシリアライゼーション2.0に準拠するためRFIDインレイを組み込み、eコマース食料品プラットフォームはリアルタイムで温度逸脱を検知するスマートラベルを採用しています。ブランドオーナーはこれらの機能を風評被害とリコールコストに対する保険と位置づけているため、樹脂価格が変動しても需要は継続しています。この転換は、使い捨てプラスチックを段階的に廃止する法規制とも連動しており、企業は同等以上の製品保護を実現するより薄いスマートラミネートの追求を促されています。
主要レポートのポイント
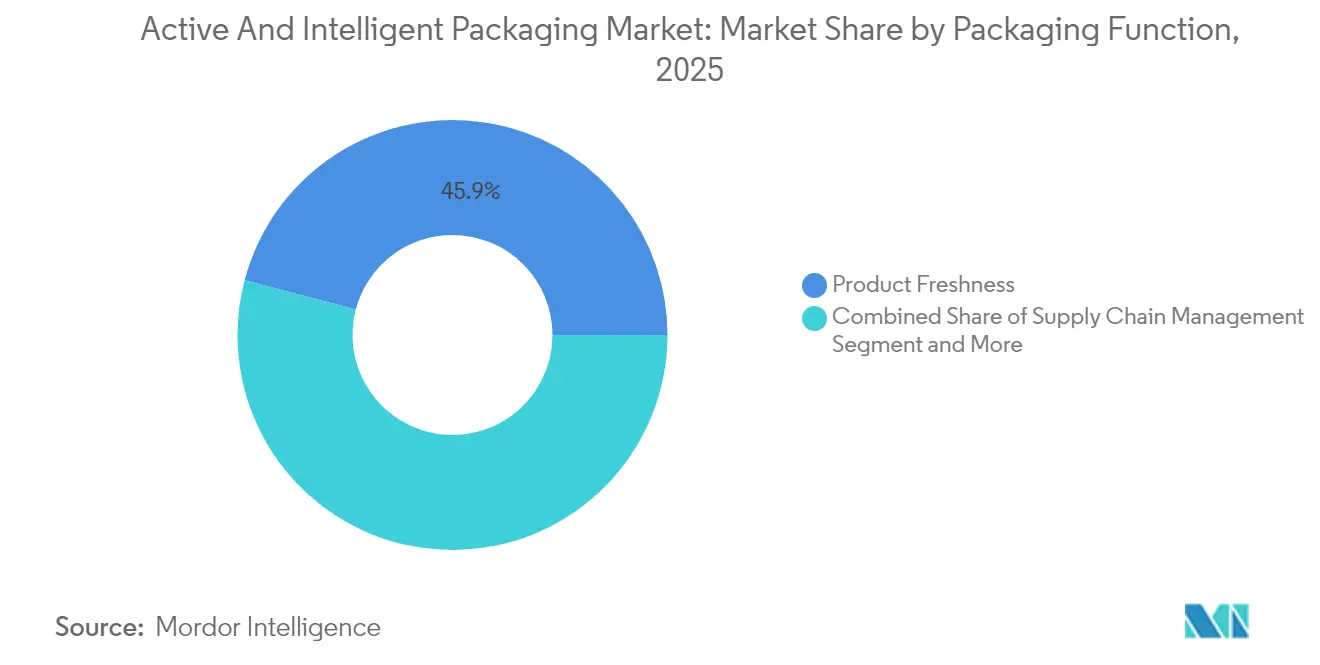
- 包装機能別では、製品鮮度が2025年のアクティブ・インテリジェントパッケージング市場シェアの45.90%を占め、一方でブランド保護セグメントは2026年~2031年にかけてCAGR 8.42%で成長すると予測されています。
- 包装技術別では、アクティブパッケージングセグメントが2025年のアクティブ・インテリジェントパッケージング市場シェアの62.70%を占め、一方でインテリジェントパッケージングセグメントは2026年~2031年にかけてCAGR 7.56%で成長すると予測されています。
- アクティブパッケージングタイプ別では、ガス・スカベンジャーが2025年のアクティブパッケージング市場規模の37.65%を占めました。水分スカベンジャーセグメントは2026年~2031年にかけてCAGR 7.98%で成長すると予測されています。
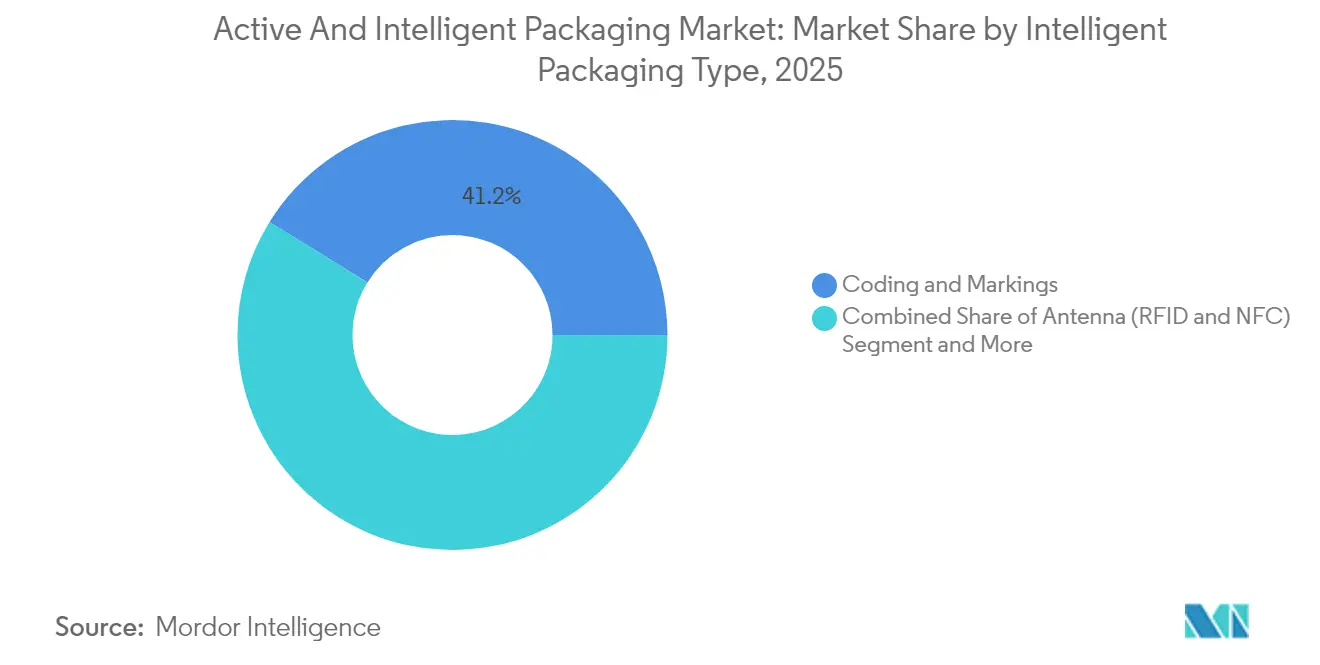
- インテリジェントパッケージングタイプ別では、コーディング・マーキングが2025年のインテリジェントパッケージング市場規模の41.20%を占めました。アンテナ(RFIDおよびNFC)セグメントは2026年~2031年にかけてCAGR 9.02%で成長すると予測されています。
- エンドユーザー産業別では、食品セグメントが2025年のインテリジェントパッケージング市場規模の35.20%を占め、一方で医薬品セグメントは2026年~2031年にかけてCAGR 7.23%で成長すると予測されています。
- 地域別では、北米が2025年のインテリジェントパッケージング市場規模の34.00%を占め、アジア太平洋地域は2026年~2031年にかけてCAGR 9.45%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への(~)%の影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鮮度の長い生鮮食品へのスーパーマーケットの需要 | +1.8% | 北米・欧州で初期優位性を持つグローバル市場 | 中期(2〜4年) |
| リアルタイムコールドチェーン可視化に向けたブランドオーナーの推進 | +1.5% | グローバル、新興市場への波及 | 短期(2年以内) |
| 使い捨てプラスチック削減に向けた規制転換 | +1.2% | 欧州、北米、アジア太平洋コア市場 | 長期(4年以上) |
| ラストマイルの鮮度課題を生み出すeコマースの急拡大 | +1.0% | グローバル、都市部に集中 | 短期(2年以内) |
| フレキシブルフィルムへの印刷エレクトロニクスの統合 | +0.7% | アジア太平洋コア市場、北米への波及 | 中期(2〜4年) |
| 医薬品シリアライゼーション2.0義務化 | +0.6% | グローバル、規制コンプライアンス主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鮮度の長い生鮮食品へのスーパーマーケットの需要
大手食料品チェーンは酸素・水分スカベンジャーを採用した後、腐敗率が15〜25%低減したと報告しており、マージン改善と品切れ削減につながっています。[1] 酵素系スカベンジャーは酸素が存在する場合にのみ活性化するため、流通全体を通じてパッケージのヘッドスペースが均衡に保たれます。複数の小売業者は、スカベンジャー容量が消耗すると色が変わるスマートインジケーターを統合しており、店舗スタッフに在庫ローテーションの視覚的な合図を提供しています。より新しい鉄・ポリマー複合体に対する米国食品医薬品局(FDA)および欧州食品安全機関(EFSA)の承認が商業的な上市スケジュールを加速させ、インライン式サシェ配置装置により高速ラインでの段取り替え時間が短縮されました。この効果は北米など流通距離が長い地域で最も顕著ですが、小売業者が廃棄物削減義務を目標とするにつれ、欧州および都市部のアジアでも普及が拡大しています。
リアルタイムコールドチェーン可視化に向けたブランドオーナーの推進
±0.5°Cの精度に対応したRFID対応温度ロガーは5分ごとにデータを記録し、ワクチンおよびバイオロジクスの詳細な熱履歴を提供します。[2] 製薬企業はこれらのログをクラウドプラットフォームと統合し、累積熱曝露が警告閾値に達すると自動アラートを送信します。食品ブランドは冷凍デザートや水産物においても同様の取り組みを進めており、予測分析を活用して品質が低下する前にリスクのあるパレットを迂回させています。タグコストが0.05米ドルを下回るにつれて資本支出が減少しており、高価値SKUのアイテムレベルの展開が実現可能になっています。このビジネスケースは純粋な物流最適化よりもリコール回避に依拠しているため、保守的な腐敗想定の下でも投資収益率(ROI)は魅力的であり続けています。
使い捨てプラスチック削減に向けた規制転換
カリフォルニア州のSB 54は2032年までに使い捨て包装を65%削減することを目標とし、ブランドは従来の剛性容器を鮮度インジケーターを備えたより薄いスマートフィルムへ置き換えるよう促されています。欧州連合(EU)の指令は、産業用コンポスターで180日以内に分解するセルロース基材上に製造された堆肥化可能なNFCタグの商業試験を促進しました。ISO 17088に基づく認証は、多国籍食料品チェーンの調達前提条件として台頭しています。同時に、日本などアジア太平洋諸国は接着ラベルを排除するレーザー刻印スマートコードをテストしており、全体的な材料使用量を削減しています。これらの政策シグナルは、研究開発(R&D)予算を高機能・低質量のラミネートへとシフトさせています。
ラストマイルの鮮度課題を生み出すeコマースの急拡大
ミールキットプロバイダーは複数の温度帯にわたってタンパク質を配送するようになったため、相変化ライナーと時間・温度インテグレーターを組み合わせることで、長引く配送窓口における腐敗を軽減しています。宅配ロッカーに組み込まれたIoTゲートウェイは状態データを消費者のスマートフォンに送信し、品質が損なわれた荷物の受け取り拒否を可能にしています。都市型マイクロフルフィルメントセンターは集積された逸脱データを分析してルート計画を最適化し、ドライアイス使用量を削減しています。中小のローカルブランドは、スマートラベルオプションを付加価値サービスとして提供する第三者物流プラットフォームを活用しています。即日食料品配達が中堅都市へと拡大するにつれ、手頃な鮮度モニタリングへの需要は急速に拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への(~)%の影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設備導入および改修の高い初期コスト | -1.4% | グローバル、特に新興市場 | 中期(2〜4年) |
| スカベンジャー化学物質に関するヒト毒性への懸念 | -0.9% | グローバル、規制監視が集中 | 長期(4年以上) |
| スマートラベルに関する断片的なリサイクルインフラ | -0.7% | 欧州、北米、アジア太平洋への波及 | 長期(4年以上) |
| RFIDインレイ向け半導体供給のボトルネック | -0.5% | グローバル、アジア太平洋製造ハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
設備導入および改修の高い初期コスト
中堅規模のコンバーターは、多列酸素スカベンジャー挿入システム、画像検査、およびRFIDエンコードステーションを追加するために200万〜800万米ドルを支出しています。[3] 出力量が控えめなままであれば回収期間は4年を超えるため、中小企業は投資を先延ばしにすることが多いです。商業金融機関がスマートパック資産をニッチな担保と見なす新興市場では、融資オプションが依然として限られています。技術者が包装機械と電子トラブルシューティングの両方を習得しなければならないため、研修費用がさらに資本支出を増加させています。OEMメーカーは、既存の縦型充填・シール・包装(フォームフィルシール)機械に取り付けるモジュール式改修品で対応しており、参入ハードルを下げているものの、依然として相当な資金面での障壁が残っています。
スカベンジャー化学物質に関するヒト毒性への懸念
欧州食品安全機関(EFSA)および米国食品医薬品局(FDA)は、新しいスカベンジャー製剤が市場に出回る前に徹底的な移行試験を要求しており、このプロセスには18〜24ヶ月を要し、100万米ドルを超えるコストがかかる場合があります。消費者団体は鉄ベースのシステムに対して金属溶出の可能性を精査しており、小売業者は単位コストが高いにもかかわらず酵素系代替品を好む傾向があります。分析機器の感度が高まるにつれ、許容曝露限度がさらに厳格化する可能性があり、文書準備期間が長引く恐れがあります。スタートアップ企業は、これらのハードルを回避するために直接食品接触用途から二次包装へと方向転換することがあります。化学的リスクの認識は、特に乳児食品や栄養補助食品のカテゴリーにおいて、革新的な活性物質の市場投入速度を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装機能別:
製品鮮度がイノベーションを牽引製品鮮度用途は2025年のアクティブ・インテリジェントパッケージング市場の45.90%のシェアを獲得し、小売業者が生鮮品の棚持ち延長に高いプレミアムを置いていることを示しています。この優位性は、電力を必要とせず既存ラインに容易に統合できる酸素スカベンジャー、水分吸収剤、およびエチレン阻害剤の幅広いユーティリティを反映しています。鮮度ソリューション向けのアクティブ・インテリジェントパッケージング市場規模は、北米および欧州における厳格な廃棄物削減目標に後押しされ、2031年までに102億3,000万米ドルに成長する見込みです。小売業者の廃棄率ベンチマークはコスト削減をアクティブ形式に直接帰属させており、優先サプライヤーとしての地位を求める青果パッカーからの追加投資を引き寄せています。消費者行動もこの優先順位と一致しており、調査では鮮度が冷蔵カテゴリー全体にわたるリピート購入の最大の促進要因であることが示されています。
最も成長の速い機能セグメントはブランド保護で、CAGR 8.42%を記録しており、医薬品および高級化粧品における偽造リスクに支えられています。改ざん防止シールの下に埋め込まれたNFCタグはワンタップでの認証を可能にし、一方でUV応答インクは隠しセキュリティレイヤーを追加します。世界当局は偽造医薬品を押収しており、正規メーカーにサプライチェーンを保護する圧力が高まっています。シリアライズされた識別子とクラウドダッシュボードを統合することで、企業はリアルタイムの転売アラートと並行市場フローに関するマーケットインテリジェンスを得られます。これらの複合的なダイナミクスは鮮度とセキュリティを機能需要の二本柱として位置づけ、ソリューションプロバイダーに多様化した収益源を確保します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装技術別:
アクティブソリューションが市場をリードアクティブ技術は2025年に62.70%のシェアを保持しており、その受動的な作用モードが大量生産商品に適しているためです。電池を必要とせず、サプライチェーンの変更も最小限で済むため、導入の摩擦が低減されます。鉄ベースのスカベンジャーはサシェ1個あたり0.02米ドル未満でコストリーダーとしての地位を維持しており、パンや菓子類などのバリュー志向セグメントでの採用が持続しています。アクティブ・インテリジェントパッケージング市場はハイブリッド化が進んでおり、アクティブフィルムには累積曝露閾値を超えると暗くなる印刷温度ストリップが組み込まれるようになっています。インテリジェント技術は比較的小さなベースながら、ユニットエコノミクスの改善と5G接続によるデータ伝送コストの低下に後押しされ、CAGR 7.56%で進展しています。
新興の印刷エレクトロニクスプラットフォームは両陣営の境界を曖昧にしています。ロールツーロールのグラビア印刷機は一回のパスでガス吸収化学物質と同時に導電性トレースを形成でき、発酵開始時にCO₂を放出する自己調節型パックを作り出します。ISO 15378などの標準化機関はこのような多機能構造をカバーするためのガイダンスを更新しており、先行参入者に規制の明確性を提供しています。この収束は化学と電子両方の専門知識を持つコンバーターの堀を広げ、アクティブ・インテリジェントパッケージング市場における統合プレーヤーの競争優位性を強化しています。
アクティブパッケージングタイプ別:
ガス・スカベンジャーが用途をリードガス・スカベンジャーは2025年のセグメント収益の37.65%を占め、これは主に食肉、菓子類、および医薬品にわたる多用途性によるものです。主力サブセットである酸素スカベンジャーは脂質酸化と微生物増殖を防ぎ、一部の乾燥菓子形式では常温での棚持ちを最大12ヶ月延長します。スカベンジャー向けのアクティブ・インテリジェントパッケージング市場シェアは、ヘッドスペース分析によってパフォーマンスを定量化でき、ROI計算が簡素化されるため、引き続き強固です。水分スカベンジャーは湿度が有効性を損なう電子機器や粉末栄養補助食品での需要の波に乗り、僅差で続いています。
マイクロ波サセプターはレディミール向けのニッチ市場に引き続き対応していますが、補助フィルムを不要にするオーブン対応バリアトレイへの代替が進んでいます。ポリマー統合型スカベンジャーのイノベーションにより、サシェが完全に排除され、清潔なパック外観を望むブランドマネージャーに歓迎されています。2024年には特許出願が18%急増し、高速ラインでの異物混入(FOD)リスクを低減する遊離部品を生成しないポリマーマトリックスソリューションが強調されています。
インテリジェントパッケージングタイプ別:
デジタル統合が加速コーディング・マーキングは世界中にバーコードおよびQRコードを読み取るインフラが存在するため、41.20%のシェアを支配しています。ブランドは再印刷なしに産地や販促コンテンツを更新するダイナミックQRリンクを採用し、上市後の俊敏性を最大化しています。アクティブ・インテリジェントパッケージング産業はこれらの低コストゲートウェイを活用して消費者をより高度なNFCベースのインタラクションへと移行させています。主にRFIDおよびNFCで構成されるアンテナ技術は、医薬品シリアライゼーションの期限とあらゆる場所での在庫可視化を求めるオムニチャネル小売モデルに支えられ、堅調なCAGR 9.02%を示しています。
温度、ガス、および微生物腐敗を検知する印刷センサーアレイは現在、最大500m/分のスピードでロールツーロール製造されており、単位コストを大幅に削減しています。一部の乳製品ブランドは、累積冷蔵曝露が安全閾値を超えると青から白に変色する比色鮮度ラベルを試験しており、消費者に対して目に見えるフィードバックループを提供しています。ブロックチェーンによる認証サービスがこれらのセンサーと統合し、規制当局が即座に監査できる改ざん不可能な記録を生成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
食品用途が普及をリード食品用途は2025年のアクティブ・インテリジェントパッケージング市場において35.20%のシェアを占めており、これは高い腐敗性と鮮度に対する消費者の敏感さを反映しています。食料品小売業者はサプライヤーに対し、アクティブ酸素吸収剤の採用を求め、冷蔵肉の賞味期限を12日から18日に延長することで補充スケジュールの効率化を図っています。乳製品加工業者は内側フィルムに抗菌ペプチドを重ねてカビの発生を遅らせ、農産物生産者はクラムシェル内にエチレン吸収剤を追加して熟成を遅らせています。
医薬品分野は、バイオ医薬品、ワクチン、個別化療法が極低温でのアイテムレベルモニタリングを必要とするため、最高の7.23% CAGRを記録しています。シリアライーション2.0により、すべての販売可能ユニットにデジタルIDを付与することが義務付けられ、インテリジェント機能は不可欠なものとなっています。飲料および産業ユーザーは、主に長距離海上フレートにおける偽造防止と状態監視のためにスマートパッケージングを活用し、物流企業はRFIDをパレットレベルの可視化に活用してハブルーティングを最適化しています。各セクターにわたる多様な普及は、ソリューションプロバイダーを特定の垂直市場における需要変動から守っています。
地域分析
北米アクティブ・インテリジェントパッケージング市場
北米は2025年にアクティブ・インテリジェントパッケージング市場において34.00%のシェアを獲得し首位に立った。これはFDAのシリアライゼーション規制と成熟したコールドチェーンが早期の推進力となたためである。小売業者はサプライヤーのパフォーマンスを検証するために埋め込み型鮮度インジケーターを活用しており、ベンチャーキャピタルはIoTとフレキシブルパッケージングを融合したスタートアップへの資金提供を継続している。スマートラベルの普及率は2025年末までに米国の冷蔵肉パックの18%を超え、ユーザーへの定着が確固たるものとなった。
欧州アクティブ・インテリジェントパッケージング市場
欧州は持続可能性に関する法規制が急速なイノベーションを促進する技術の坩堝であり続けている。使い捨てプラスチック指令は、堆肥化可能なNFCタグおよび溶剤不使用ラミネーションに関するR&Dを刺激した。ドイツは自動パック仕分けのためのデジタルウォーターマークを試験導入し、自治体試験において95%の検出精度を達成した。フランスのリサイクル可能性およびリサイクル含有量に応じて段階的に設定された拡大生産者責任賦課金は、コンバーターをモノマテリアルスマートフィルムへと間接的に誘導している。
アジア太平洋アクティブ・インテリジェントパッケージン市場
アジア太平洋地域は9.45%のCAGRで最も急速に成長しており、中国の食品表示法の改正およびインドの「メイク・イン・インディア」推進策(現在は地域のRFIDチップ生産を擁する)がその原動力となっている。アジア太平洋地域のアクティブ・インテリジェントパッケージング市場規模は、現在の設備投資計画が実現すれば2028年までに欧州を上回る可能性がある。日本のコンビニエンスストアチャネルはプレミアム弁当箱に温度時間インテグレーターを試験導入しており、韓国は特定のバイオロジクスに対してシリアライゼーションを義務付け、インテリジェントパッケージングのヘルスケア分野への普及をさらに深化させている。
規制環境
食品接触用途向けのアクティブ・インテリジェントパッケージングは、上市前の物質認可および文書化要件によって形作られており、これが材料選定と市場投入までの時間に影響を与える。欧州連合では、規則(EC)No 450/2009がアクティブ・インテリジェント材料に関する規則を定め、流通経路全体を通じて書面によるコンプライアンス宣言を要求している(より広範な食品接触フレームワークに沿ったもの)。一方、EFSAの評価はアクティブ成分に使用される物質の認可を支えている。
米国では、FDAが食品添加物となり得る包装物質を規制しており、通常は21 CFR Part 170に基づく食品接触物質(FCS)通知経路または他の関連ルートを通じた認可が必要となる。包装識別・マーキング慣行も世界的に標準化が進んでおり、ISO 6608-1:2024(アクティブパッケージングの機能要件および評価基準)や、2026年5月に発行された新しいISOラベリング・マーキング規格(ISO 22742:2026およびISO 28219:2026)が含まれる。これらはインテリジェントパッケージング導入におけるコーディング、トレーサビリティ、コンプライアンスのワークフローの相互運用性を支えている。
バリューチェーン分析
アクティブ・インテリジェントパッケージングのバリューチェーンは、(1)材料・部材の投入(ポリマー、紙/繊維基材、接着剤、インク、スカベンジャー化学物質、抗菌剤、RFID/NFCインレイおよびIC、センサー要素)、(2)アクティブ機能や印刷・デジタル機能をフィルム、ラベル、硬質フォーマットに統合する包装メーカーおよびコンバーター、(3)挿入、エンコード、検査、データ取得を可能にする機械・ライン統合プロバイダー、(4)性能とコンプライアンス要件(鮮度延長、認証、コールドチェーンの可視性)を指定する包装業者/受託包装業者およびブランドオーナー、(5)在庫の完全性と減耗削減のためにデータを利用する小売業者および物流プロバイダー、(6)多層構造やスマートラベルの複雑さの増大に対応する回収、選別、リサイクル業者を含むライフサイクル終了時の関係者、をカバーしている。
主なボトルネックは、規模拡大時の複数関係者間の調整と技術統合、特に化学的アクティブ機能と電子的識別・センシングを組み合わせる場合に生じる。標準規格とコンプライアンス要件は、チェーン全体の受け渡しを規定しており、例えばISO 6608-1:2024はアクティブパッケージングの共通の性能言語を提供し、規則(EC)No 450/2009に基づくEU要件は、流通時にアクティブ・インテリジェント材料に対する適合宣言を義務付けている。AIPIAなどの業界団体も、パイロットから規模拡大への移行を支援しており、コンバーター、技術サプライヤー、ブランドオーナー間の協力の役割を強化している。
競合環境
アクティブ・インテリジェントパッケージング市場は中程度の集中度で定義され、上位プレーヤーが市場収益シェアの相当部分を合計で保持しています。Amcor plc、Sealed Air Corporation、およびAvery Dennison Corporationは毎年数百万ドルをスマートパック研究開発に配分し、RFID チップアクセスを確保するために半導体メーカーと提携していることが多いです。
Avery Dennisonは2025年4月にインドのプネに初のARC認定RFIDインレイおよびラベル工場を開設し、サプライレジリエンスを強化して地域需要を取り込んでいます。中堅企業は抗菌フィルムや堆肥化可能なスマートラベルなどのニッチ市場を標的とし、俊敏性と専門的な専門知識で牽引力を獲得しています。周囲のRF信号から電力を引き出すエネルギーハーベスティングインクを巡る特許競争が激化しており、この突破口は薄膜電池を完全に排除できる可能性があります。競争上のプレッシャーは今やマテリアルイノベーションと同様にソフトウェアエコシステムに依存しており、包装コンバーターとクラウドサービスプロバイダーの間の戦略的提携を誘導しています。
新興のディスラプターはサービスとしてのソフトウェア(SaaS)バンドル型パッケージングを試験し、物理的なラベルのみではなく鮮度データのサブスクリプションを販売しています。投資家はAI主導の需要予測とスマートパック信号を統合する企業を支援し、川下ノード全体の在庫削減を約束しています。その結果、既存企業はデータサイエンスとメカトロニクスに向けた人材の再育成を進めており、テクノロジー中心のビジネスモデルへの長期的なピボットを示しています。
アクティブ・インテリジェントパッケージング業界リーダー
-
Avery Dennison Corporation
-
Multisorb Technologies Inc.
-
Amcor plc
-
Sealed Air Corporation
-
Coveris Holding SA
- 注:主要企業の掲載順は順位を示すものではありません。
アクティブ・インテリジェントパッケージング市場
- Amcor plc
- Sealed Air Corporation
- Avery Dennison Corporation
- Crown Holdings Inc.
- Ball Corporation
- Coveris Holding SA
- Smurfit WestRock plc
- Honeywell International Inc.
- Graphic Packaging International LLC
- Desiccare Inc.
- Timestrip UK Ltd.
- Multisorb Technologies Inc.
- Tetra Pak International SA
- Thinfilm Electronics ASA
- PakSense Inc.
- Insignia Technologies Ltd.
- Printpack Inc.
市場機会と将来展望
規制主導のデジタル化と統一されたラベリング要件は、運用ユースケースを支えながらコンプライアンスデータを担うインテリジェントパッケージング形態にとっての空白地帯を生み出している。EU包装・包装廃棄物規則(規則(EU)2025/40)は2026年8月12日から適用され、包装に対する生産者識別および適合義務を追加するもので、これによりパック上のスペースを拡大せずに構造化情報を保持できる機械可読ラベリング戦略の価値が高まっている。この状況は、GS1 Digital LinkのようなQRベースシステムが、複数のEU市場にわたって物理的パックと新たなデジタル製品情報ニーズとの間の実用的な橋渡しとなることを後押ししている。
技術面では、リサイクル制約や低負荷型電子機器と整合可能なスマートアーキテクチャに機会が集中している。生分解性、印刷可能、チップレスのRFIDセンサーに関する開発努力は、リサイクル要件と拡大生産者責任の圧力に結びついており、一方で酸素スカベンジャーや抗菌フィルムなどのアクティブソリューションは、小売およびeコマース流通における食品廃棄削減を引き続き目指している。北米がすでにチルド食品においてスマートラベルの浸透を深め、アジア太平洋地域が産業政策プログラムの下でRFID生産能力を構築する中、相互運用可能な識別(RFID/NFC/QR)と展開可能なデータワークフローとともにアクティブ機能をパッケージ化するサプライヤーは、単一の最終用途カテゴリーに依存することなく、複数地域での展開への明確な道筋を持つことになる。
Recent Industry Developments in アクティブ・インテリジェントパッケージング市場
- 2026年5月:Amcorは、Metsa GroupおよびG. Mondiniと共に繊維ベースの食品包装開発を推進し、成形繊維および紙ベースのフォーマットを、バリア性やパック完全性などの性能特性を依然として必要とする用途向けの実行可能な代替手段として位置付けた。この協業は、小売の食肉や調理済み食品におけるガス置換包装のようなアクティブ機能と共存できる、リサイクル対応型構造への移行を浮き彫りにしている。
- 2026年2月:Avery Dennisonは、ベーカリー、食肉、デリ、青果を含む生鮮食品カテゴリーを対象としたAD IdentiFresh RFIDインレイシリーズを発売し、アイテムレベルの可視性と鮮度主導の在庫管理を支援した。この発売は、小売業者やブランドがより速い販売回転、減耗管理、より厳格なコールドチェーン監視を必要とする分野におけるインテリジェントパッケージング導入のインフラを強化するものである。
- 2024年11月:VarieT Technologyは、缶詰食品や飲料のオンデマンド加温向けに設計された自己発熱インサートであるSmart Heat Batteryを発表した。このタイプの付加的アクティブ部材は、消費者利便性のユースケースの範囲を拡大し、安全性、パック適合性、ユーザー起動をめぐってコンバーターおよびブランドオーナーに新たな統合作業を生み出している。
アクティブ・インテリジェントパッケージング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、アクティブ・インテリジェントパッケージング市場は、アクティブ機能によって賞味期限を延長するか、またはインテリジェント機能によって状態・識別・トレーサビリティ情報を提供するパッケージング形式およびコンポーネントとして定義され、収益ベースで測定されます。
調査範囲の除外事項:本市場規模の算定には、アクティブまたはインテリジェント機能を持たない従来型パッケージグ、およびパッケージング形式の外部で販売されるスタンドアロンの追跡デバイスは含まれません。
セグメンテーション概要
- 包装機能別
- サプライチェーン管理
- 製品鮮度
- 消費者利便性
- ブランド保護
- 製品情報
- 包装技術別
- アクティブパッケージング
- インテリジェントパッケージング
- アクティブパッケージングタイプ別
- ガス・スカベンジャー/エミッター
- 水分スカベンジャー
- マイクロ波サセプター
- その他のアクティブパッケージング技術
- インテリジェントパッケージングタイプ別
- コーディング・マーキング
- アンテナ(RFIDおよびNFC)
- センサーおよび出力デバイス
- その他のインテリジェントパッケージング技術
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品
- 産業
- 物流
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、最も一般的なアクティブ・インテリジェントパッケージング機能を特定し、エンドユースごとの価格設定と採用状況の初期範囲を確立するために使用されました。米国FDA、欧州委員会、その他の国内食品安全規制当局の公的・公式資料を参照し、採用タイムラインを形成する傾向にあるパッケージング接触規則および表示要件に焦点を当てました。
需要シグナルを定量化するため、国連コムトレード、世界銀行、各国統計局などのソースからの統計および出版物を参照し、包装食品の生産、貿易フロー、消費指標を調査しました。次に、これらの指標をモデル内のパッケージングスループットに結び付けました。また、設備増強や技術ローンチについては、企業の年次報告書、投資家向けプレゼンテーション、業界団体ウェブサイト、信頼性の高いビジネス誌を活用し、企業財務・ニュースデータベースおよび特許データベースを通じてこれらの動向の方向性を検証しました。
これらのデスクソースは網羅的なものではありません。市場定義と価格帯が精緻化されるにつれ、データポイントの収集・相互確認・明確化のために追加の公的参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、採用率、アクティブ層またはスマートラベルに対する典型的な部品表コストの上昇、および地域・エンドユース別の現実的な価格動向を検証するために実施されました。主要需要地域のパッケージングコンバーター、素材・コンポーネントサプライヤー、ブランドオーナー、物流・コールドチェーン関係者と対話し、公開データによって残されたギャップを埋め、価格ラダーおよび普及ステップで使用された前提条件を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:20% | アジア太平洋:45% |
| 中位層:52% | 機能・ユニットリーダー:38% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:21% | マネージャー:42% | アメリカ大陸:18% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの構造を用いて構築されました。包装食品、飲料、医薬品の生産指標を使用してアドレサブルなパッケージングスループットを再構築し、アクティブ・インテリジェント機能の普及率でフィルタリングしました。需要プールが定義された後、酸素・水分管理、抗菌活性、RFIDまたはNFC対応、センシングまたはコーディング機能などの一般的な機能に対する価格ラダーを用いて収益を算出し、地域・エンドユースミックスで正規化しました。
合計値を現実的に保つため、高普及率フォーマットのサンプル平均販売価格範囲に推定ボリュームを乗じたものや、コンバーターおよびコンポーネントサプライヤーとのチャネルチェックを含む選択的なボトムアップ近似値でモデルを裏付けました。最も重要なインプットには、包装食品の貿易量、コールドチェーン拡大シグナル、規制主導の表示・トレーサビリティ要件、典型的な賞味期限延長ユースケース、および従来型パッケージングとのコスト差が含まます。企業レベルのデータが入手できない場合は、プロキシ設備シグナルとインタビューによる採用範囲を使用してギャップを処理し、反復的な相互確認によって精緻化しました。
予測は主にシナリオ分析に依存しました。採用はコンプライアンスタイムライン、タグおよびセンサーのコスト低下曲線、ブランドレベルのサステナビリティおよび廃棄物削減優先事項に依存するためです。シナリオはエンドユース別の普及変化に関する専門家コンセンサスに基づいて設定され、更新された価格前提と地域ウェイトを用いて年次収益に変換されました。
データ検証と更新サイクル
モデルアウトプットは、貿易・生産トレンド、報告されたパッケージング活動、採用・価格設定に関するインタビューフィードバックなど、独立したシグナルによるトライアングレーションを通じて確認されました。差異が見られた場合は、まず単位・通貨換算・タイミングの整合性を確認し、次に価値の最大シェアを左右する主要前提条件を再検証するという複数ステップで検討しました。
大きな不一致が生じた合、例えばスマートラベルの急激な価格変動や食品接触材料に影響する規制変更などが発生した場合、チームはソースに再連絡し、承認前にセンシティビティケースを再実行しました。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われます。納品前には最終更新パスが完了し、最新の動向が反映されます。
Mordor Intelligenceのアクティブ・インテリジェントパッケージング市場規模と他の公表推計値との比較
アクティブ・インテリジェントパッケージングの公表市場規模が大きく異なって見えることがありますが、これはスコープが必ずしも一致していないこと、基準年が同一でないこと、価格・普及前提条件の更新タイミングが異なることによるものです。一部のソースでは、より広いスマートパッケージングカテゴリー内に隣接する概念を含めており、境界が明確に管理されていない場合は合計値が膨らむ可能性があります。
主なギャップは通常、インテリジェントパッケージング収益として何がカウントされるか、RFIDまたはセンサーの価格低下がどの程度の速さ想定されるか、食品・医薬品の採用がパッケージングスループットシグナルから推計されるか広範な支出比率から推計されるかによって生じます。包装品スループット指標を確認し、専門家との対話を通じて普及率と平均販売価格の前提条件を更新することで、Mordor Intelligenceはパッケージング形式に組み込まれたアクティブ機能とインテリジェントコンポーネントに紐付いた推計値を維持しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.4 ビリオン 米ドル(2026年) | |
| 業界出版社A | 15.69 ビリオン 米ドル(2024年) | 異なる基準年と長期ホライズンを使用しており、タグおよびセンサーのコスト低下の適用速度と2024年水準からの普及率の段階的引き上げ方法によって値が変動する可能性があります。 |
| 業界出版社B | 15.50 ビリオン 米ドル(2024年) | 2024年を基準年としてモデルを構築しており、フォーマット全体に広範な平均価格を適用している可能性があり、アクティブ層とスマートラベルがエンドユース別に個別に価格設定されていない場合、高付加価値アプケーションを過小評価する恐れがあります。 |
3つの推計値の差異の大部分は、年次の整合性と収益境界がどれだけ厳密に組み込まれたアクティブ・インテリジェント機能に紐付けられているかによって説明されます。明示的なスループット・普及率・価格ステップを使用することで市場合計値の監査が容易になり、前提条件が変化した際の更新も簡素化されます。
レポートで回答される主要な設問
2026年のアクティブ・インテリジェントパッケージング市場規模はどれくらいですか?
CAGR 6.31%で2031年までに222億9,000万米ドルへの上昇が予測される160億4,000万米ドルと評価されています。
現在最も高い収益をもたらしているアプリケーションはどれですか?
製品鮮度は小売および加工業者レベルでの酸素・水分スカベンジャーの幅広い採用により、45.90%のシェアを占めています。
インテリジェントパッケージングの普及をリードしている地域はどこですか?
北米はFDAのシリアライゼーション規制と成熟したコールドチェーンネットワークにより34.00%のシェアを保持しています。
最も成長が速い技術セグメントはどれですか?
RFIDおよびNFCインレイなどのアンテナベースのインテリジェントパッケージングは、2031年までにCAGR 9.02%で成長する見込みです。
中小コンバーターにとっての主要な抑制要因は何ですか?
施設あたり200万〜800万米ドルの初期設備および改修コストにより、回収期間が4年を超えます。