
米国化粧品市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 22.55 十億米ドル |
| 市場規模 (2026) | 23.73 十億米ドル |
| 市場規模 (2031) | 30.88 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
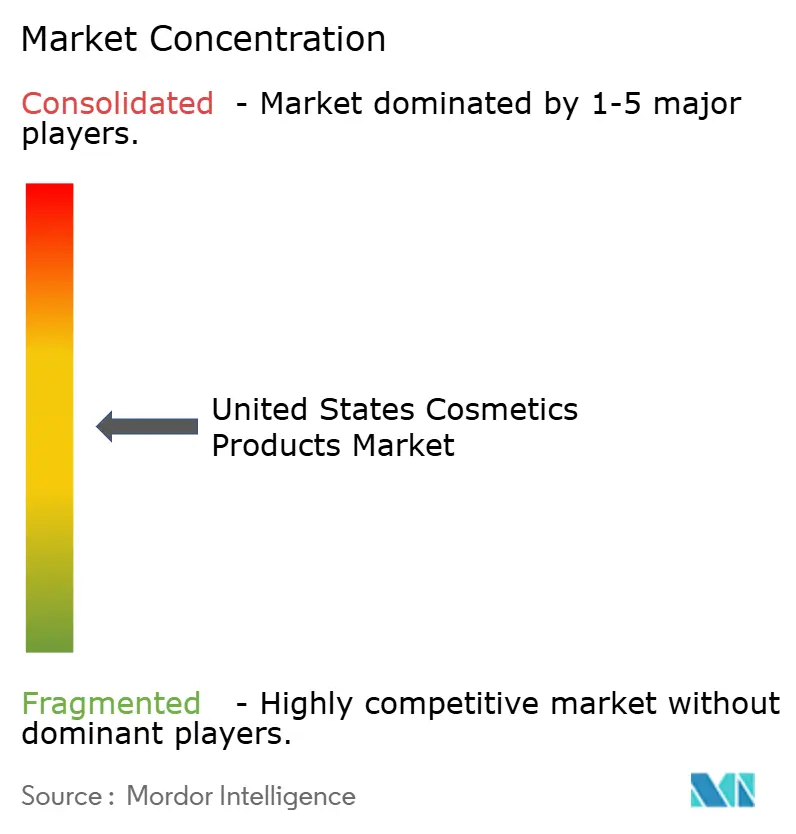
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる米国化粧品市場分析
米国化粧品市場の規模は、2025年の220.55億米ドルから2026年には237.3億米ドルへと成長し、2026年から2031年にかけて5.41%のCAGRで2031年までに308.8億米ドルに達すると予測されています。裁量的支出の引き締めが続く中でも、消費者はビューティー製品をますます必需品と見なすようになっています。このトレンドに加え、マスマーケット製品からプレミアム、「クリーン」、そしてデジタルに特化したオファリングへのシフトが、競争環境を変革しています。特にミレニアル世代とZ世代は、クリーン、ナチュラル、オーガニックのビューティー製品への需要を牽引しています。彼らは有害な化学物質を含まない化粧品を好み、クリーン、ヴィーガン、またはクルエルティーフリーとラベル付けされた製品を選ぶ傾向があります。この嗜好により、ブランドはエコフレンドリーな処方とサステナブルなパッケージングの革新を迫られています。マスマーケットチャネルは引き続き収益の主流を占めていますが、マージン圧力にさらされています。スーパーマーケットやハイパーマーケットは、Amazon、TikTok Shop、ブランド専用ウェブサイトなどのプラットフォームにオンライン市場シェアを奪われています。これに対応するため、既存の大手プレイヤーはAIと垂直統合を活用して市場ポジションを強化しています。一方、トレーサビリティとコミュニティ主導のマーケティングに注力するアジャイルな新規参入者が、大きな文化的影響力を獲得しています。
レポートの主要ポイント
- 製品タイプ別では、フェイシャル化粧品が2025年の米国化粧品市場シェアの41.32%をリードし、一方でリップ・ネイルメイクアップ製品が2031年にかけて最速の6.38% CAGRで拡大しています。
- カテゴリー別では、マス製品が2025年の米国化粧品市場規模の55.84%のシェアを占め、プレミアム製品が2031年にかけて最高の6.89% CAGRを記録しています。
- 成分タイプ別では、従来の合成処方が2025年の数量の76.12%を占めていますが、ナチュラル・オーガニック代替品が2031年にかけて7.62% CAGRで拡大しています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の収益の41.65%を占めていますが、オンライン小売店が全チャネルの中で最速となる6.76% CAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソーシャルメディアの影響による市場需要の拡大 | +0.8% | 全国規模、都市部および沿岸州に集中 | 短期(2年以内) |
| ミレニアル世代とZ世代におけるクリーン・オーガニック美容需要 | +1.1% | 全国規模、カリフォルニア州、ニューヨーク州、太平洋岸北西部で最も強い | 中期(2〜4年) |
| 製品処方における技術的進歩 | +0.7% | 全国規模 | 中期(2〜4年) |
| 化粧品のプレミアム化が成長を支援 | +0.9% | 全国規模、高所得都市圏で顕著 | 中期(2〜4年) |
| AI活用のパーソナライゼーションによる需要拡大 | +0.6% | 全国規模、テクノロジー先進市場での早期採用 | 長期(4年以上) |
| 可処分所得の増加による市場拡大 | +0.5% | 全国規模、雇用動向に連動した地域差あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ミレニアル世代とZ世代におけるクリーン・オーガニック美容需要
ミレニアル世代とZ世代は美容支出を大幅に押し上げており、成分の透明性への重視が業界の処方戦略に変化をもたらしています。2025年1月より施行されるカリフォルニア州の「知る権利法」は、ブランドに対して香料成分の開示を義務付け、大手ブランドが数十年にわたって依拠してきた「企業秘密」保護を撤廃します。この規制変更は消費者の懐疑心を高めており、例えばZ世代は成分リストをサードパーティのデータベースと照合し、品質保証のためにクラウドソーシングプラットフォームに依存することが多くなっています。米国国勢調査局の2024年データによると、ミレニアル世代は7,419万人、Z世代は米国内で7,079万人に上ります[1]。マイカやパーム誘導体のサプライチェーン詳細など、成分の原産地を自主的に開示するブランドは、この消費者層のより大きなシェアを獲得しています。しかし、「クリーン」の連邦定義が存在しないため市場は断片化しており、カリフォルニア州の基準がプレミアムブランディングの全国的なベンチマークとして事実上機能しています。
AI活用のパーソナライゼーションによる需要拡大
AI活用のパーソナライゼーションは、製品カスタマイズの高度化、ショッピング体験の向上、製品イノベーションの推進により、米国化粧品市場に革命をもたらしています。エスティ ローダーが2024年にマイクロソフトおよびOpenAIと提携してAIイノベーションラボを設立したことは、マスカスタマイズから大規模なハイパーパーソナライゼーションへの移行を示しています。同ラボでは240以上のカスタマイズされたGPTモデルが実装されており、デジタルインタラクションを通じて嗅覚的嗜好を解釈するAI対応の香料開発から、数ヶ月ではなく数週間で有効性マーカーを特定する加速された臨床試験設計まで、多様な用途をカバーしています。この進歩により、高級製品の市場投入までの時間が短縮され、リアルタイムの需要に基づくダイナミックプライシングが可能になります。同時に、中小ブランドはサードパーティのAIプラットフォームを活用して、バーチャル試着やシェードマッチングツールを導入しています。これらのソリューションはオンライン販売における返品率を低下させており、以前は実店舗の専門店が優位性を持っていた課題に対処しています。戦略的な示唆は明確です。パーソナライゼーションはプレミアム機能から標準的な期待へと移行しています。高度なアルゴリズムインフラを持たないブランドは、消費者がAI主導の競合他社との体験を比較するにつれて、プレミアム価格を正当化することが困難になる可能性があります。
化粧品のプレミアム化が成長を支援
プレミアム化は米国化粧品市場における重要な成長促進要因であり、優れた品質、独自の特徴、贅沢な体験、信頼できる有効性を通じて製品価値を高めています。このトレンドは、単に高い価格帯を超えて、高いパフォーマンス、感覚的な卓越性、憧れのブランディングを提供する差別化された製品により多くを支出する消費者の意欲の高まりを示しています。可処分所得の増加に伴い、米国の消費者はプレミアムを支払う意欲をますます高めています。2024年、米国経済分析局は一人当たり可処分個人所得を64,423米ドルと報告しました[2]。手頃な価格でプレミアムな属性を提供するプレミアム製品とマスティージ製品は、マス市場の製品と融合しつつあり、高級な美容体験をより身近なものにしながら独自性を維持しています。この統合は、スキンケア、ヘアケア、メイクアップカテゴリー全体にわたる広範な成長を促進しています。プレミアム化はまた、化粧品フレグランスの力強い成長を促進しており、デジタルマーケティング、限定版、職人的なパッケージング、革新的な製品フォーマットが、より高い価格を正当化し消費者との感情的なエンゲージメントを育む体験的価値を付加しています。高品質で効果的かつ倫理的に意識された美容ソリューションへの消費者需要に応えることで、プレミアム化は米国化粧品市場を変革しています。革新的で体験的な製品を通じて、ブランドはブランドエクイティを強化し、平均販売価格を引き上げ、製品ラインと消費者層全体にわたって市場規模を拡大しています。
ソーシャルメディアの影響による市場拡大
ソーシャルメディアは、ブランドの発見を促進し、消費者を教育し、購買を可能にすることで、特にデジタルネイティブの若い世代の間で、米国化粧品市場において重要な役割を果たしています。TikTok、Instagram、YouTubeなどのプラットフォームは、美容情報の信頼できる情報源となっており、広告やインフルエンサーコンテンツを通じて18〜29歳の米国女性の約50%に影響を与えています。これらのプラットフォームはブランド発見、コミュニティレビュー、アプリ内購入を統合し、衝動買いを促進してコンバージョンを高めています。製品トレンドを形成し、インクルーシビティを促進することで、市場成長に貢献しています。ソーシャルメディアはKビューティやクリーンビューティなどのトレンドを加速させ、製品のテクスチャー、成分、パフォーマンスについて消費者に迅速に情報を提供します。ブランドはソーシャルメディアのフィードバックに応えて、インクルーシビティの要求を満たすためにより多様なファンデーションシェードを提供するなど、製品ラインを拡大しています。インフルエンサーマーケティング、本物のコンテンツ、ライブコマースなどのインタラクティブな機能を活用することで、ブランドは消費者との関係を強化し、ロイヤルティを高め、リピート購入を促進しています。世界銀行が報告するように、米国人口の93%がインターネットを利用しており、高いインターネット普及率がソーシャルメディアの影響をさらに増幅させています[3]。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 成分・パッケージングのサプライチェーンの不安定性 | -0.6% | 全国規模、輸入原材料に依存するブランドで深刻 | 短期(2年以内) |
| 化学成分に関する消費者の懸念 | -0.4% | 全国規模、カリフォルニア州および北東部回廊で増幅 | 中期(2〜4年) |
| 市場における偽造品に関する懸念の高まり | -0.3% | 全国規模、オンラインマーケットプレイスおよびディスカウントチャネルに集中 | 短期(2年以内) |
| 製品発売に影響を与える厳格な規制の枠組み | -0.5% | 全国規模、カリフォルニア州が州レベルの規制の先例を設定 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化学成分に関する消費者の懸念
2024年、FDAはMoCRAを導入し、化粧品に対する有害事象の義務的報告を要求しました。これは以前は医薬品にのみ適用されていた規制です。この透明性の変化により、ブランドがこれまで慎重に管理してきた成分リスクが明るみに出ています。しかし、より重大な課題は消費者の認識にあります。ソーシャルメディアは成分に関する論争を増幅させる力を持っており、ほぼ一夜にして売上が急激に落ち込む事態を引き起こすことがあります。例えば、パラベンや硫酸塩は、その安全性に関する科学的証拠が依然として不確定であるにもかかわらず、広範な批判と拒絶に直面しました。このようなリスクを軽減するため、ブランドはますます「フリーフロム」表示を保護措置として採用しています。興味深いことに、これらの代替成分の多くは、同様またはそれ以上のリスクプロファイルを持つことが多いです。このトレンドは、規制遵守と消費者行動を駆動する心理的要因との間の乖離を浮き彫りにしています。
成分・パッケージングのサプライチェーンの不安定性
2024年、インドにおける児童労働撲滅を目的とした倫理的調達義務によりマイカ不足が生じました。これにより、アイシャドウメーカーは生産中に合成代替品への切り替えを余儀なくされ、テクスチャーの不均一性とその後のリコールにつながりました。パッケージングの課題も同様に混乱をもたらしました。欧州のサプライヤーが製薬クライアントを優先したため、ガラス瓶のリードタイムが8週間から22週間に延長され、高級フレグランスブランドは代替品の確保に苦慮しました。これらの混乱は、優先配分のための購買力や在庫の積み増しのための資本が不足することが多い中小ブランドに不均衡な影響を与えました。これに対応して、大手企業は垂直統合を採用しており、L'Oréalの2024年のニュージャージー州拠点の特殊パッケージングメーカー買収がその好例です。他の企業は、集中リスクを軽減するために様々な地域にわたってサプライヤーネットワークを拡大しています。この進化は重要な変化を示しています。かつてはバックオフィス機能と見なされていたサプライチェーンの強靭性が、今や製品発売スケジュールと市場シェアの結果に直接影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
リップ・ネイル化粧品がフェイシャルの優位性を上回るリップ・ネイルメイクアップ製品は、フェイシャル化粧品が2025年の収益の41.32%を維持する中でも、製品カテゴリーの中で最速のペースとなる6.38% CAGRで2031年にかけて拡大しています。このシフトは、ミレニアル世代がフルカバレッジファンデーションとコントゥアリングパレットに注力するのとは対照的に、Z世代がボールドなカラー化粧品を好む傾向を浮き彫りにしています。TikTokの「リップコンボ」トレンド(ユーザーが製品を重ね塗りしてカスタムシェードを作るもの)がこの成長を牽引しています。同様に、パンデミック後のセルフマニキュアの持続な人気に支えられ、ネイルポリッシュの売上も上昇しています。アイ化粧品は最も成長の速いセグメントではありませんが、まつ毛ケアセラムのような化粧品とトリートメントの効果を兼ね備えた革新的なマスカラにより、注目を集めています。
フェイシャル化粧品は、首位の地位にあるにもかかわらず、スキンケアをメイクアップより優先する「スキンファースト、メイクアップセカンド」トレンドによる圧力を受けており、ファンデーションやコンシーラーの使用頻度が低下しています。これに対応するため、ブランドはSPF30以上配合のティンテッドモイスチャライザーやヒアルロン酸配合のクッションコンパクトなど、スキンケアと化粧品の効果を融合したハイブリッド製品を展開しています。このセグメントにおける規制上の監視は限定的であり、カラー添加物はスキンケア活性成分と比較して精査が少ない一方、カリフォルニア州のフレグランス開示規則は全カテゴリーに適用されます。主要な機会は、単一のSKU内で多機能製品を開発することにあり、試用へのハードルを下げ、化粧品とスキンケアの両方の予算においてより大きなシェアを獲得することにあります。

注記: 全個別セグメントのシェアはレポート購入後に入手可能
カテゴリー別:
マスが多数を占める中でプレミアムが成長プレミアム製品は2031年にかけて6.89% CAGRで成長しており、2025年の収益の55.84%を占めたマス製品との差を縮めています。このプレミアム化の継続的なトレンドは、単に可処分所得の増加によるものではありません。むしろ、消費者が量より質を優先するという消費者嗜好の大きなシフトを反映しています。消費者は、マスマーケットの代替品を大量に集めるのではなく、少数の高品質なアイテムを選ぶようになっています。プレステージブランドは、詰め替え可能なコンパクトやサブスクリプションモデルなどの革新的なソリューションを導入することで、この行動変容を活用しています。これらのアプローチは、初回購入のプレミアム価格を維持しながら、消費者の1回あたりのコストを効果的に引き下げます。注目すべき例として、e.l.f. Beautyが「マスティージ」カテゴリーで成功を収めており、プレステージの美学とマスマーケッの価格設定の間のギャップを埋めています。この成功は、製品カテゴリー間の境界がますます曖昧になっていることを示しています。
しかし、マス製品はマスカラやリップバームなどの高回転カテゴリーで引き続き優位を保っています。これらのセグメントでは、製品間の機能的な類似性が消費者のプレミアム支払い意欲を低下させています。さらに、家計予算が制約されている価格意識の高い地域では、消費者はブランドの威信を求めるよりも大容量の購入を優先する傾向があります。小売業者はこうした市場の動向に対応するため、プライベートラベルのプレステージ製品ラインを拡充しています。プレミアムとマスの両セグメントを包括するポートフォリオ戦略を採用するブランドは、さまざまな所得水準と購買機会にわたる多様な消費者層を取り込む好位置にあります。ただし、この二重セグメントアプローチには固有のリスクが伴い、特に消費者がプレミアムとマスのオファリングを機能的に区別できないと感じた場合のブランド希薄化の可能性があります。
成分タイプ別:
バイオテクノロジーが合成の優位性を縮小ナチュラル・オーガニック分は2031年にかけて7.62% CAGRで成長すると予測されており、これは市場全体の成長率のほぼ2倍です。しかし2025年においても、従来の合成処方が依然として優位を保ち、市場数量の76.12%を占めています。この持続的な優位性は、クリーン代替品が歴史的に埋めることに苦労してきたパフォーマンスのギャップを浮き彫りにしています。合成ポリマーはファンデーションの持続性を高め、シリコーンはプライマーの滑らかな使用感を確保し、実験室で製造された防腐剤は植物由来システムの能力を超えた保存期間の延長を実現します。潜在的なゲームチェンジャーとなるのが発酵技術であり、微生物を活用して化粧品活性成分を生産します。これらの活性成分は植物エキスを模倣しながら、純度と一貫性が向上しています。
カリフォルニア州のより安全な消費者製品プログラムの下、従来の成分は厳しい精査にさらされています。2024年には、同プログラムがいくつかのUVフィルターとフレグランス化合物を候補化学物質リストに追加しました。この追加により、カリフォルニア州で販売するブランドは代替品分析実施が義務付けられます。カリフォルニア州の4,000万人の消費者を考えると、同州の市場は無視できない規模です。この現実が全国的な処方変更を促しており、多くの場合、天然成分のサプライヤーに恩恵をもたらしています。しかし、戦略的な緊張が生じています。天然活性成分は合成品の2倍から5倍の価格プレミアムを獲得できる一方で、マスブランドがクリーン処方を採用するにつれ、「ナチュラル」のポジショニングがコモディティ化するリスクが迫っています。これに対抗するため、ブランドは産地のストーリーテリングを織り込み、シングルオリジンの植物素材や再生農業におけるパートナーシップなどの要素を強調することで、プレミアム価格の正当性を維持しようとしています。

流通チャネル別:
オンライン小売が棚の経済性を再構築オンライン小売店は2031年にかけて6.76% CAGRで成長すると予測されており、最も成長の速いチャネルとなっています。この成長により、2025年にスーパーマーケットおよびハイパーマーケットが保有していた41.65%の市場シェアが縮小しています。重要な動向として、Amazonのビューティーカテゴリーが2024年にユニット販売数でWalmartを上回り、増加する消費者が店舗での試用よりも利便性と品揃えを優先するシフトを強調しています。2024年のTikTok Shopの米国ローンチにより、単一プラットフォーム上での商品発見から購入までのプロセスが簡素化されました。同時に、SephoraやUltaなどの専門小売業者は、店内ビューティーサービス、パーソナライズされたコンサルテーション、限定商品ローンチを含む体験型小売に注力することで市場シェアを維持しています。これらのユニークなオファリングにより、両チェーンはeコマース空間での課題にもかかわらず、2024年に米国内での展開を拡大することができました。
スーパーマーケットおよびハイパーマーケットは、ビューティー製品が食料品の買い物中の二次的な購入から、専門的な品揃えと専門知識を必要とする主要カテゴリーへとシフトするという大きな課題に直面しています。これに対応するため、小売業者は専門家を配置した専用プレステージビューティーセクションを導入し、専門店フォーマットを再現するミニストアを実質的に創出しています。ダイレクト・トゥ・コンシューマーのブランドウェブサイトやサブスクリプションボックスなどのチャネルは中一桁台の市場シェアしか持ちませんが、顧客生涯価値において優れた成果を上げています。これらのサービスの購読者は、一度限りの購入者と比較して40%高い継続率を示しています。これは重要な戦略的洞察を示しています。すなわち、流通はソーシャルコマースによる発見、サブスクリプションによる補充、専門店での試用など、異なる購買目的のために設計された専門チャネルへと分散しています。したがって、ブランドはすべてのタッチポイントを同一視するのではなく、これらの多様な消費者行動を考慮したオムニチャネル戦略を構築する必要があります。
地理的分析
米国化粧品市場では、地域差が単純な沿岸部対内陸部という図式に疑問を投げかけています。全国の美容販売における主要プレーヤーであるカリフォルニア州は、規制のハブとトレンドセッターの両方として機能しています。カリフォルニア州のプロポジション65の成分規制と化粧品フレグランス・フレーバー成分知る権利法により、ブランドは米国全体向けに処方を変更することが求められています。これにより、カリフォルニア州専用のSKUが不要となり、カリフォルニア州の厳格な基準が事実上全国に広まっています。一方、シアトルやポートランドなどの都市を含む太平洋岸北西部は、天然・オーガニック製品を強く支持しています。環境意識とアウトドアレクリエーション中心の文化に牽引されたこの「クリーンビューティ」トレンドは、高級品に注力するニューヨークとは対照的です。ニューヨークでは、マンハッタンの郵便番号が高級フレグランスとスキンケアの売上を独占しています。しかし、ニューヨーク州の今後のクリーンビューティ法がカリフォルニア州のものと一致する可能性があり、全国の処方基準に影響を与える両沿岸規制ブロックが形成される可能性があります。
南東部と中西部ではダイナミクスが異なります。フロリダ州の活況を呈する観光産業は、空港やリゾートでの衝動的な化粧品購入を促進しています。対照的に、テキサス州の人口増加はマスブランドと高級ブランドの両方の市場を拡大しています。中西部の消費者は成分の物語よりも実用性を優先しており、この地域はマスブランドとプライベートラベルの牙城となっています。専門店はサンベルト都市で勢いを増しており、ウルタは2024年に33の新店舗を開設し、沿岸部からの高所得居住者の流入がプレステージ製品への需要を高めることに賭けています。
規制の断片化は戦略的な課題となっています。カリフォルニア州を超えて、メリーランド州とニューヨーク州は特定の成分を禁止したりサプライチェーンの透明性を要求する法律を検討しており、規制のパッチワークを生み出しています。これにより、ブランドは州固有の処方を維持するか、最も厳格な基準を全国的なベースラインとして採用するかを迫られる可能性があります。FDAのMoCRAは連邦レベルの監視を提供していますが、州が追加要件を課すことを明示的に認めており、全国的な効率性と地域の嗜好との間に潜在的な対立を生み出しています。柔軟なサプライチェーンとモジュール式処方プラットフォームを持つブランドは、地域の嗜好に合わせて製品をカスタマイズすることでこの断片化を活用できますが、集中型製造に依存するブランドはマージンを圧迫する複雑性コストの増大に直面する可能性があります。
競争環境
米国化粧品市場は中程度に集中しており、L'Oréal、エスティ ローダー、Procter and Gamble Company、ユニリーバ、コティなどの主要プレーヤーが大きな収益シェアを保持しています。しかし、デジタルネイティブブランドが従来の小売チャネルを迂回するにつれて、市場はますます断片化しています。明確な戦略的分断が生じています。既存企業はAIとバイオテクノロジーを活用してプレミアムポジショニングを維持しているのに対し、新規参入者はソーシャルメディアのバイラル性とダイレクト・トゥ・コンシューマーモデルに依存して、多大な研究開発投資なしに市場シェアを獲得しています。マイクロソフトおよびOpenAIとの協力で開発されたエスティ ローダーのAIイノベーションラボがこのアプローチの好例です。
伝統的な美容大手は、進化する市場環境を乗り切るためにデュアル戦略を採用しています。製品ポートフォリオを強化し、先進的なバイオテクノロジーを取り入れるために研究開発に多大な投資を行っています。これらの取り組みは、革新的でサステナブルかつパーソナライズされた美容ソリューションへの消費者需要の高まりに対応することを目的としています。同時に、これらの企業は新興ブランドを積極的に買収して製品ラインを多様化し、新たな消費者セグメントにリーチしています。これらの買収はまた、現在の市場環境においてますます重要になっているeコマースやソーシャルコマースプラットフォームなどの代替流通チャネルでのプレゼンスを強化するのに役立っています。
未開拓の分野に機会が生まれています。男性用化粧品は依然として小さなセグメントですが、グルーミング規範の進化に伴い市場全体の2倍の速度で成長しています。ディスラプターは既存企業のイノベーションの遅さを活用しています。例えば、Fenty Beautyは、長年にわたって深みのある肌色を無視してきた業界に対して、シェードレンジの拡大を迫りました。テクノロジーが主要な競争優位性となっており、AIによるシェードマッチング、ARバーチャル試着、予測的補充ツールを統合するブランドは返品率を低下させ、顧客生涯価値を高めています。一方、時代遅れのeコマース体験に依存する企業は、製品発見と購入を単一のインターフェースに統合するTikTok Shopなどのプラットフォームに市場シェアを奪われています。2024年12月までに、MoCRAの施設登録と有害事象報告要件への準拠は、規制インフラを持たない中小ブランドに課題をもたらし、資本不足のプレーヤーが市場から撤退するか買収を求めるにつれて業界再編を促進する可能性があります。
米国化粧品産業のリーダー企業
-
L'Oréal S.A.
-
The Estee Lauder Companies Inc.
-
Unilever PLC
-
Coty Inc.
-
Procter and Gamble Company
- 注:主要企業の掲載順は順位を示すものではありません。
米国化粧品市場 このレポートでカバーされる企業
- L'Oreal SA
- Estee Lauder Companies
- Procter and Gamble Company
- Unilever
- Coty Inc.
- Johnson and Johnson Consumer Health
- Shiseido Americas
- Beiersdorf USA
- Kao USA
- Colgate-Palmolive Co.
- e.l.f. Beauty
- Revlon
- The Clorox Company
- Henkel North America
- Natura and Co USA (Aesop)
- LVMH Perfumes and Cosmetics
- Amway (Artistry)
- Church and Dwight
- Edgewell Personal Care
- Fenty Beauty
最近の産業開発事情 米国化粧品市場
- 2025年10月:MAC コスメティクスが初めてセフォラの米国店舗に展開しました。このイニシアチブは、MACおよびより広範なビジネス運営の両方において低迷する売上を活性化するELCの取り組みと一致しています。
- 2025年8月:マリアム コスメティクスがハラール認証の高級リップスティックコレクションの発売とともに米国市場に参入しました。デビューレンジは、ハラール認証基準を満たすよう丁寧に設計された10本のプレミアムリップスティックの限定版セレクションを特徴としています。
- 2025年2月:L'Oréal S.A.はニュージャージー州クラークに北米研究・イノベーションセンターを設立するために1億6,000万米ドルを投資しました。25万平方フィートを占める同施設は、フランス国外でL'Oréal最大の研究開発センターとなりました。モジュール式実験室、消費者テスト施設、製品スケーリング用のミニ工場を備えています。同センターは600人以上の科学者を雇用し、パーソナライズされた美容ソリューションの開発とサステナビリティイニシアチブに注力しています。
- 2025年2月:エスティ ローダー カンパニーズはサーピン ファーマとパートナーシップを締結し、化粧品における抗炎症応用の研究を行いました。この協力はサーピンのバイオテクノロジーを活用しており、長寿志向のスキンケア成分における炎症の軽減と細胞の回復力の向上に有効性が示されています。
米国化粧品市場レポートの範囲
美容・パーソナルケア製品は主に、皮膚、爪、髪、唇など身体の外部に塗布される製品を包含しています。これらの製品は口腔衛生にも及び、歯と口腔の粘膜を清潔に保ち、細菌から保護し、口臭を防ぎ、外観を改善するために使用されます。本レポートの範囲には、スキンケア、ヘアケア、入浴・シャワー、オーラルケア、化粧品・メイクアップ、デオドラント、香水などに関連する様々な種類の美容・パーソナルケア製品の分析が含まれます。米国の美容・パーソナルケア市場は、製品タイプ、カテゴリー、流通チャネルによってセグメント化されています。製品タイプ別では、市場はパーソナルケア製品と化粧品・メイクアップ製品にセグメント化されています。パーソナルケアは、ヘアケア、スキンケア、入浴・シャワー、オーラルケア、メンズグルーミング、デオドラント・制汗剤などのカテゴリーにセグメント化されています。ヘアケアはさらに、シャンプー、コンディショナー、ヘアオイル、ヘアスタイリング・カラーリング製品、その他のヘアケア製品にサブセグメント化されています。スキンケアはさらに、フェイシャルケア、ボディケア、リップケアにサブセグメント化されています。同様に、入浴・シャワーは石鹸、シャワージェル、バスソルト、入浴用品、その他の入浴・シャワー製品にサブセグメント化されています。オーラルケアは歯ブラシと交換品、歯磨き粉、マウスウォッシュとリンス、その他のオーラルケア製品にサブセグメント化されています。さらに、美容・メイクアップ・化粧品はフェイシャルメイクアップ製品、アイメイクアップ製品、リップ・ネイルメイクアップ製品にサブセグメント化されています。カテゴリー別では、市場はプレミアム製品とマス製品にセグメント化され、流通チャネル別では、専門小売店、スーパーマーケット・ハイパーマーケット、コンビニエンスストア、薬局・ドラッグストア、オンライン小売店、その他の流通チャネルにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(十億米ドル)で行われています。
セグメンテーション概要
| フェイシャル化粧品 |
| アイ化粧品 |
| リップ・ネイルメイクアップ製品 |
| プレミアム製品 |
| マス製品 |
| 天然・オーガニック |
| 従来型・合成 |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| オンライン小売店 |
| その他のチャネル |
| 製品タイプ別 | フェイシャル化粧品 |
| アイ化粧品 | |
| リップ・ネイルメイクアップ製品 | |
| カテゴリー別 | プレミアム製品 |
| マス製品 | |
| 成分タイプ別 | 天然・オーガニック |
| 従来型・合成 | |
| 流通チャネル別 | 専門店 |
| スーパーマーケット・ハイパーマーケット | |
| オンライン小売店 | |
| その他のチャネル |
レポートで回答される主要な質問
米国の化粧品市場の規模はどのくらいですか?
米国の化粧品市場は2025年に225.55億米ドル(22.55 ビリオン 米ドル)と評価され、2026年の237.3億米ドル(23.73 ビリオン 米ドル)から2031年には308.8億米ドル(30.88 ビリオン 米ドル)に成長すると予測されており、2026年から2031年にかけてのCAGRは5.41%です。
最も成長が速い製品セグメントはどれですか?
リップおよびネイルメイクアップ製品は、2031年までに6.38%のCAGRで成長しており、製品カテゴリーの中で最も高い成長率を示しています。
美容製品の販売においてeコマースはどのような役割を果たしていますか?
オンライン小売はCAGR 6.76%で最も急成長しているチャネルであり、スーパーマーケットおよびハイパーマーケットからシェアを獲得しています。
規制は化粧品の処方にどのような影響を与えていますか?
MoCRAおよびカリフォルニア州の透明性法は成分開示と副作用報告を義務付けており、全国的な処方の見直しを迫っています。