
オーガニックスキンケア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 49.74 十億米ドル |
| 市場規模 (2031) | 61.92 十億米ドル |
| 成長率 (2026 - 2031) | 4.48 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
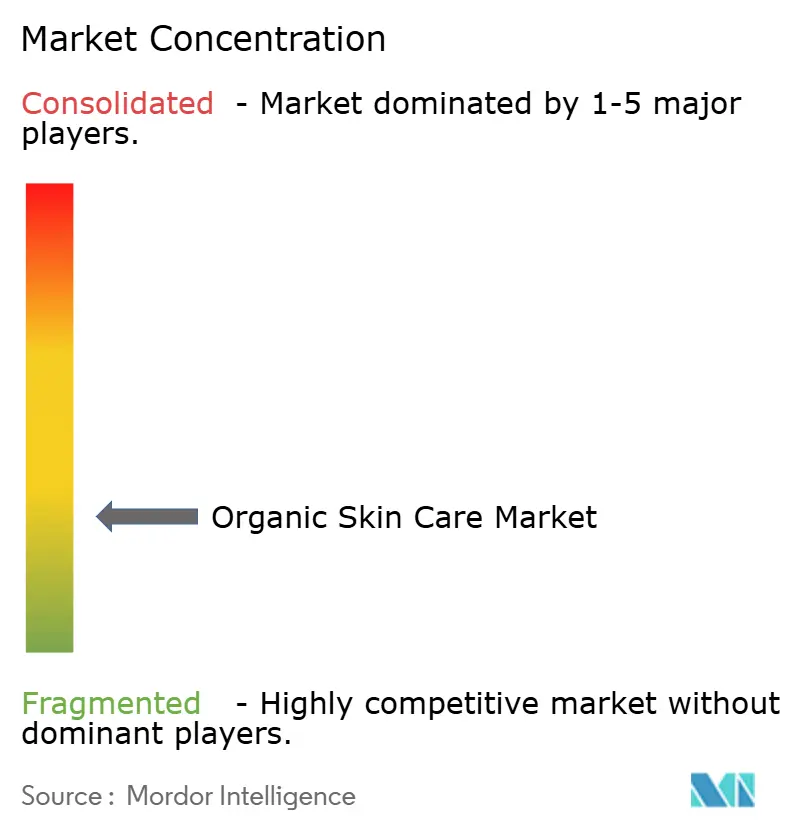
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニックスキンケア市場分析
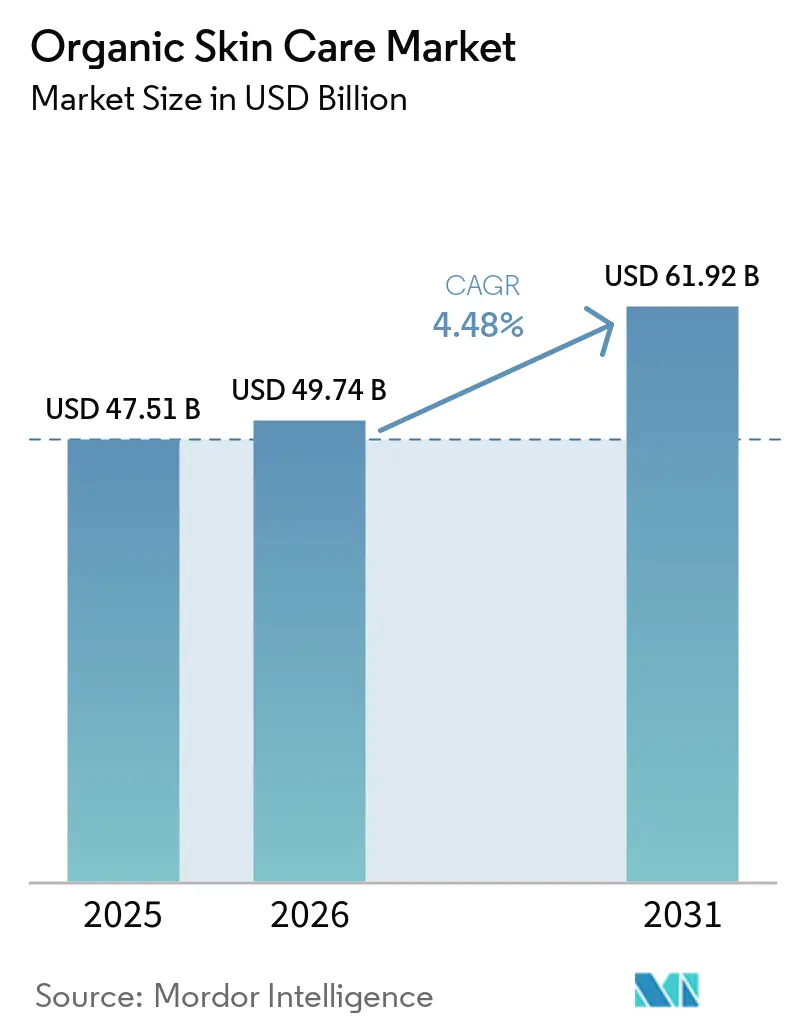
オーガニックスキンケア市場規模は、2025年の475億1,000万米ドルから2026年には497億4,000万米ドルへと成長し、最終的に2031年までに619億2,000万米ドルに達する見込みで、2026年から2031年にかけての年平均成長率は4.48%となっています。かつては合成化粧品の領域であったものが、現在ではエクソソームセラム送達システムやマイクロバイオームターゲット型活性成分などの革新技術を取り入れ、しわの軽減やバリア修復といった具体的な効果をもたらすクリニカルグレードのパフォーマンスが実現されています。2024年、L'Oréalはバイオベース原料が総原料の66%を占めるという大きな転換を強調し、多国籍企業がマージンを損なうことなく大規模な天然原料調達を実現できることを示しました。2025年の収益シェア40.43%を占めるアジア太平洋地域は、中国の厳格な成分透明性規制と日本における65歳以上の高齢者を中心とした抗老化植物成分への需要増加に牽引され、そのリードをさらに強固なものにしています。賞味期限の制約によりオンラインおよびヘルス&ビューティーチャネルへの流通がシフトしている一方、バイオテクノロジーの進歩は今後10年以内に安定性の延長が実現する可能性を示唆しています。
主要レポートのポイント
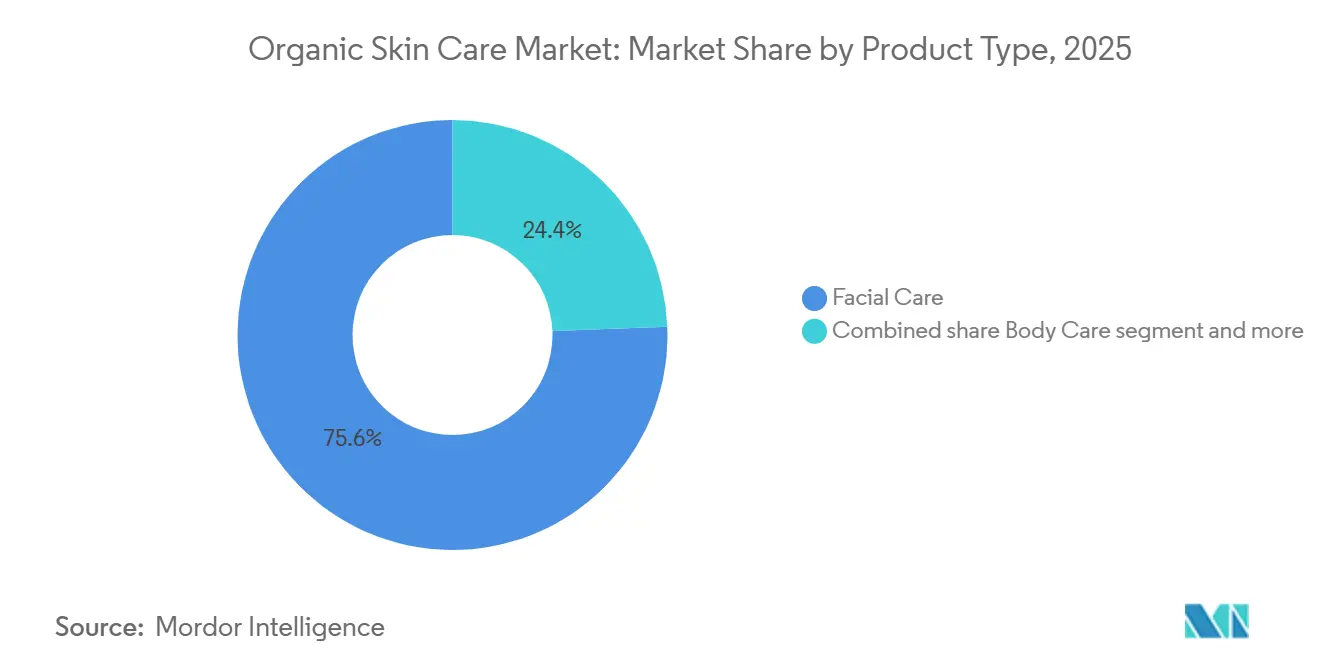
- 製品タイプ別では、フェイシャルケアが2025年の金額の75.62%を占め、ボディケアは2031年に向けて年平均成長率5.92%で拡大しています。
- カテゴリー別では、マスマーケットラインが2025年の売上の64.74%を占めていますが、プレミアム製品は同期間に年平均成長率6.11%で拡大しています。
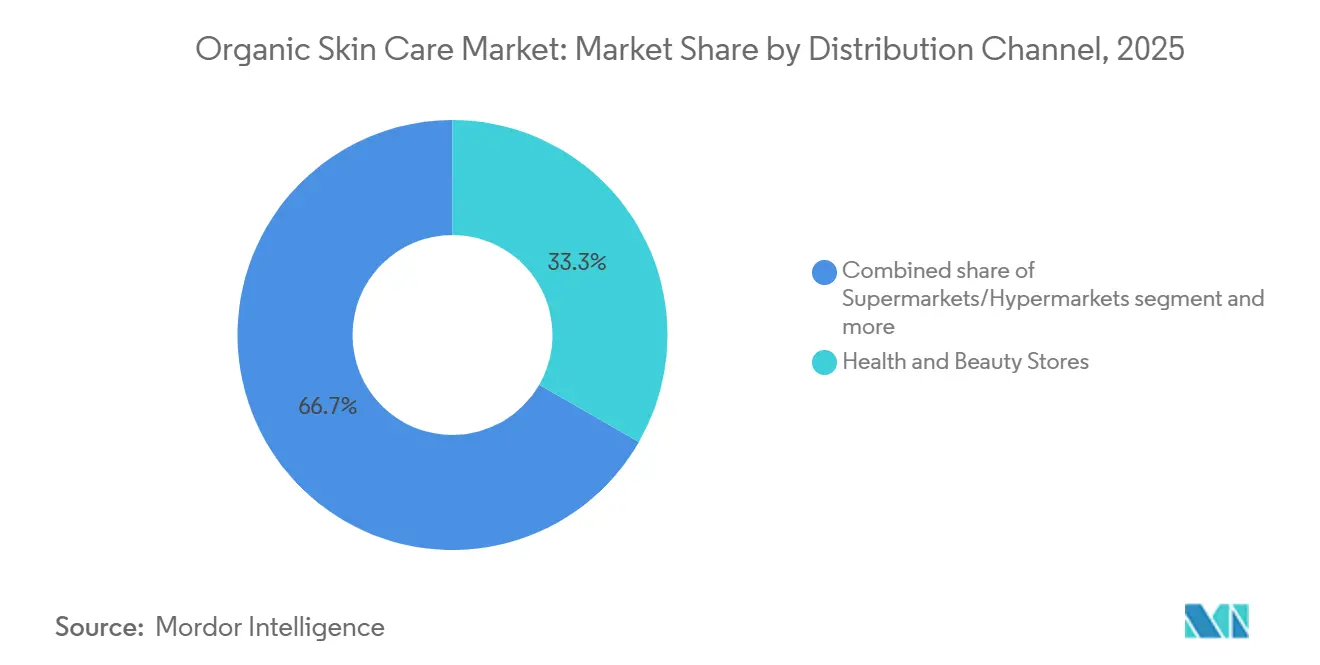
- 流通チャネル別では、ヘルス&ビューティーストアが2025年の流通の33.62%を占め、オンライン小売は2031年にかけて年平均成長率6.02%で成長する見込みです。
- 地域別では、アジア太平洋が2025年に40.43%のグローバルシェアでトップとなり、2031年に向けた地域別年平均成長率も6.22%と最速です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クリーンラベル製品への 傾向 | +0.8% | 北米と欧州で最も強い普及を示す グローバル | 中期 (2〜4年) |
| 製品処方における 技術革新 | +0.7% | アジア太平洋のイノベーションハブと北米の研究開発センターが 牽引するグローバル | 短期 (2年以内) |
| 合成製品が身体に与える影響への 懸念の高まり | +0.6% | 特に欧州と北米を中心とした グローバル | 中期 (2〜4年) |
| ビーガンおよびクルエルティフリービューティー製品への 認識 | +0.5% | 欧州と北米が中核で、アジア太平洋の都市部へ 拡大中 | 中期 (2〜4年) |
| 有機農業の拡大により 原材料コストが低下 | +0.4% | 南米と東南アジアで早期の恩恵を受ける グローバル | 長期 (4年以上) |
| 天然成分を使用した アンチエイジングソリューションへの関心の高まり | +0.5% | アジア太平洋 (高齢化人口)と北米 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
クリーンラベル製品への傾向
成分の透明性に対する消費者の需要は、ニッチな嗜好からメインストリームの期待へと高まり、ブランドは既存のSKUを再処方するか、時代遅れになるリスクを負うかの選択を迫られています。米国農務省の全国有機プログラム(NOP)は、2024年に認定有機パーソナルケア製品の登録件数が前年比12%増加したと報告しており、合成添加物に対する精査の高まりを反映しています[1]。クリーンラベルのポジショニングは成分の排除にとどまらず、サプライチェーンのトレーサビリティにまで及んでおり、L'Oréalは2024年末までに植物性原料の92%のトレーサビリティを達成し、この指標を年次サステナビリティレポートにおける消費者信頼スコアと直接結びつけています。Estee Lauderのニュートリアスラインは、92%の天然由来成分とEWG認証ステータスで発売され、老舗プレステージブランドがインディーズクリーンビューティーの新興企業と競争するためにサードパーティ認証を採用している様子を示しています。レチノイド、サリチル酸、フタル酸エステルを含まない妊娠中も安全なスキンケア処方は、高成長サブセグメントとして台頭しており、Pai SkincareやWeleda AGなどのブランドが、主流ラインが歴史的に見落としてきた母体の安全性への懸念に明示的に対応することでシェアを獲得しています。このドライバーはオンライン小売の年平均成長率6.02%を増幅させており、Eコマースプラットフォームが実店舗では大規模に再現できない詳細な成分フィルタリングを可能にしています。
製品処方における技術革新
バイオテクノロジーの融合により、オーガニックブランドは合成活性成分を使用せずにクリニカルグレードの有効性を提供できるようになり、パフォーマンスと純粋性のトレードオフが根本的に変わりつつあります。植物幹細胞またはバイオ発酵由来の細胞外小胞を利用したエクソソームセラム技術は、実験段階から商業段階へと進展しており、化粧品皮膚科学ジャーナルに掲載された査読済み研究では、処方箋レチノイドに匹敵するコラーゲン合成率が実証されています。生きた乳酸菌、プレバイオティクス、ポストバイオティクスを配合したマイクロバイオームスキンケア処方が注目を集めており、2024年にフロンティアーズ・イン・マイクロバイオロジーに掲載された研究では、局所的なラクトバチルス菌株が8週間で経皮水分蒸散量を23%低減させ、バリア修復のメカニズムが検証されました。資生堂は2024年度に精密発酵を用いて動物性または石油化学的投入物なしにペプチドとセラミドを生産することに焦点を当てたバイオテクノロジー研究開発に150億円(1億米ドル)を投資しました。超臨界CO₂抽出などのグリーンケミストリー手法がヘキサン系プロセスに取って代わり、CosmosおよびEcocertの溶剤制限を満たしながら高純度の植物エキスを生産しています。これらの革新がプレミアムセグメントの年平均成長率6.11%を牽引しており、消費者は天然成分に基づく実証済みの臨床効果に対して30〜50%の価格プレミアムを喜んで支払っています。
合成製品が身体に与える影響への懸念の高まり
化粧品に含まれる内分泌かく乱化学物質(EDC)に対する規制当局および学術界の精査が強化され、認定有機代替品への消費者移行が加速しています。欧州委員会の2024年化粧品規制附属書IIの改訂では、複数年コホート研究の生殖毒性データを根拠に、12種類の合成UV吸収剤と防腐剤が禁止物質リストに追加されました[2]。並行して、米国食品医薬品局の化粧品規制近代化法(MoCRA)フレームワークが副作用報告を義務付け、合成成分に関する安全上の懸念を増幅させる公開データベースを構築し、より清潔な安全プロファイルを主張できるオーガニックブランドに間接的な恩恵をもたらしています。2025年のGoogleトレンドデータによると、「妊娠中も安全なスキンケア」の検索数が前年比47%急増しており、妊婦が前臨床研究で発達リスクと関連付けられたパラベン、フタル酸エステル、合成香料を積極的に避けていることが示されています。日本の厚生労働省は2024年に「医薬部外品」(薬用化粧品)の表示要件を強化し、0.01%以上の濃度の全合成活性成分の開示を義務付けました。これはより単純な成分構成を持つ植物性処方に有利な動きです。この規制強化はフェイシャルケアの優位性を加速させており、2025年の売上の75.62%を占めています。これは顔の皮膚がボディへの適用と比較してより高い吸収率を示し、EDCへの暴露リスクが高いためです。
ビーガンおよびクルエルティフリービューティー製品への認識
倫理的消費主義は、価値観の表明から購買決定要因へと成熟しており、特に北米と欧州のオーガニックスキンケア購買者の大多数を占めるZ世代とミレニアル世代のコホートにおいて顕著です。クルエルティフリーインターナショナルが管理するリーピングバニー認証は、2024年に化粧品ブランドの申請件数が34%増加したと報告しており、動物福祉と天然ポジショニングの整合性からオーガニックブランドが不均衡に多く代表されています[3]。欧州連合の2024年の執行調査では、クルエルティフリーを虚偽申告していた18ブランドが特定され、420万ユーロの罰金が科され、未検証の主張に対する消費者の懐疑心が高まりました。さらに、中国の2024年規制改革により、輸入「一般」化粧品への動物実験義務が撤廃され、事実上の参入障壁に直面していた認定ビーガンブランドに80億米ドル市場が開放されました。例えば、L'Oréalの中国売上は2024年に11%成長しており、その一因はクルエルティフリーポートフォリオの拡大にあります。ビーガン処方は本質的にラノリン、蜜蝋、カルミンなどの一般的なアレルゲンを排除しており、自己申告で敏感肌を持つ消費者にも訴求します。このドライバーはプレミアムセグメント(年平均成長率6.11%)において特に強力であり、ブランドは倫理的認証と臨床有効性のナラティブを組み合わせることでより高いマージンを確保できます。
抑制要因の影響分析*
| 抑制要因 | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制の空白が未認定の有機・天然製品の 成長を促進 | -0.6% | 南米、中東・アフリカ、東南アジアで深刻な グローバル | 中期 (2〜4年) |
| 短い賞味期限が マス小売の品揃えを制限 | -0.5% | 北米と欧州のマス小売で最も制約が大きい グローバル | 短期 (2年以内) |
| 有機成分サプライヤーの供給不足が 潜在的なサプライボトルネックを生む | -0.4% | アジア太平洋と欧州で深刻な圧力がかかる グローバル | 中期 (2〜4年) |
| 製品安定性の低さと 処方のばらつき | -0.3% | 特にマスマーケットのスケーリングに影響する グローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
規制の空白が未認定の有機・天然製品の成長を促進
新興市場における断片化した認証フレームワークと緩い執行体制により、「グリーンウォッシング」が横行し、真に認証を受けたオーガニックブランドの価値提案が希薄化している。食品とは異なり、化粧品には統一されたグローバルオーガニック基準が存在しない。USDA NOP、Cosmos、Ecocert、NSF/ANSI 305はそれぞれオーガニック含有量に関して異なる閾値(70%から95%の範囲)を課しており、消費者の混乱を招くとともに、米国農務省によれば、日和見的なブランドがサードパーティによる検証なしに「ナチュラル」を自称することを可能にしている。2024年に欧州委員会が実施した監査では、オンラインマーケットプレイスでサンプリングされた「オーガニック」化粧品の22%がCosmos最低基準を満たしていなかったにもかかわらず、電子商取引監督における管轄上の空白により、いかなる罰則も科されなかった。同様に、インドでは専用のナチュラルコスメ規制が存在しないため、ブランドが「ナチュラル」と「オーガニック」を互換的に使用するとが可能となり、認証製品のプレミアム価格設定が損なわれている。例えば、2024年にNykaaがEarth Rhythmを買収した動機の一つは、信頼性の高い認証の傘の下に断片化したインディーブランドを統合する必要性にあった。この制約は、価格に敏感な消費者が認証済み製品と疑似オーガニック製品を区別する専門知識を持たないマスセグメントに不均衡な影響を与え、信頼を損ない、価格競争の激しいチャネルにおけるカテゴリー拡大を鈍化させている。
短い賞味期限がマス小売の品揃えを制限
トコフェロール、ローズマリーエキス、大根根発酵物などの天然防腐剤は、管理された条件下で12〜18ヶ月の安定性を提供するのに対し、合成パラベンやフェノキシエタノールは36ヶ月以上の安定性を持ち、薄いマージンで運営するマス小売業者に在庫リスクをもたらしています。歴史的に最大の流通チャネルであったスーパーマーケットおよびハイパーマーケットは、カテゴリー管理データによると有機SKU数を15〜20%削減しており、クリーンラベルの訴求を維持しながら賞味期限を延長するために最小限の合成防腐剤を配合したハイブリッド「ナチュラルプラス」処方を優先しています。このダイナミクスはオンライン小売の年平均成長率6.02%を加速させており、直接消費者向けモデルがジャストインタイム生産とコールドチェーン物流を可能にし、腐敗リスクを軽減しています。例えば、Hain Celestialが2024年度に個人ケア部門でSKUを62%削減し、回転の遅い有機ラインから撤退したことは、専業の天然製品企業でさえ賞味期限の経済性に対応してポートフォリオを合理化していることを示しています。さらに、バイオテクノロジーは潜在的な解決策を提供しており、精密発酵による抗菌ペプチドが商業試験に入りつつあり、合成防腐剤なしで24ヶ月以上の安定性が期待されていますが、規制承認のタイムラインは2027〜2028年まで延びています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フェイシャルケアの優位性がボディケアの成長速度を覆い隠す2025年、フェイシャルケア製品が市場を支配し、総価値の75.62%を占めました。このトレンドは、消費者が顔の肌の健康と製品のプレミアム価格設定に重点を置いていることを示しています。しかし、クリーンラベルの嗜好がフェイシャル以外の用途にも拡大するにつれ、ボディケアセグメントが最も速く成長しており、2031年に向けて年平均成長率5.92%を記録しています。フェイシャルセグメントのリードは、より高い活性成分濃度と厳格な臨床検証に起因しています。例えば、プレミアムエクソソームセラム処方は30mlで80〜150米ドルの価格設定であるのに対し、同様の有機認証を持つボディローションは20〜40米ドルです。Estee Lauderのニュートリアスラインは、EWG認証ステータスを持つ92%天然由来セラムを特徴とし、業界のグリーンケミストリーへのシフトを体現しています。ラクトバチルス菌やビフィドバクテリウム菌株を使用したマイクロバイオームスキンケアの革新は、顔の微生物多様性と消費者が目に見える肌で新技術を試す意欲から、主にフェイシャル用途をターゲットにしています。
ボディケアの年平均成長率5.92%の成長はフェイシャルケアを上回っており、3つの要因に牽引されています。マスマーケット消費者を引き付ける低価格帯(2025年売上の64.74%)、安定性の課題を軽減するシンプルな処方、そして妊娠中も安全なスキンケアサブセグメントの成長です。妊娠線クリームやベリーオイルなどの製品は、満たされていない母体のニーズに対応しています。ボディローションとボディウォッシュが収益を支配しており、肌バリアの問題と関連付けられた合成界面活性剤の硫酸塩フリー代替品を求める消費者の需要増加に伴い、有機ボディウォッシュの需要が高まっています。リップケアは最小のセグメントですが、フェイシャルセラムの年2〜3回に対して年4〜6回という高い再購入サイクルと規制変更の恩恵を受けています。米国食品医薬品局の2024年ガイダンスが治療的主張のあるリップ製品を「医薬品」に分類したことで、シアバターやホホバオイルなどの植物性活性成分を使用するオーガニックブランドが有利になり、すでに市販薬モノグラフに準拠しています。CosmosおよびEcocert認証はフェイシャルケアでより一般的ですが、ボディケアでの存在感が限られていることはオーガニック拡大の機会を示しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カテゴリー別:
プレミアムの加速がマスの優位性に挑戦2025年、マスマーケットのオーガニックスキンケアが市場シェアの64.74%を占め、プレミアムラインは2031年に向けて年平均成長率6.11%で成長する見込みです。このトレンドは、消費者が未認定の「天然」製品を選ぶか、臨床的に検証されたオーガニック製品にアップグレードするかのいずれかを選択していることを示しています。プレミアムブランドは、米国農務省オーガニック、Cosmos、リーピングバニーなどのサードパーティ認証と臨床試験を活用し、マスマーケット製品に対して40〜60%の価格プレミアムを正当化しています。例えば、WaledaのスキンフードはUSD 18(75ml)の価格設定で、95年以上の歴史とバイオダイナミック農業パートナーシップで際立っています。プレミアムセグメントの成長は、「天然だが効果なし」対「合成だが効果あり」という二項対立を超えた消費者価値観のシフトを反映しています。消費者は今や、査読済み研究で検証された植物性活性成分を使用して、しわの軽減やバリア修復などの測定可能な結果をもたらす製品を求めています。
マスマーケットブランドは、すでに薄いマージンを圧迫する賞味期限の経済性と認証コストという課題に直面しています。例えば、Hain Celestialの個人ケア収益は2024年度にSKUの合理化と低マージンの有機ラインからの撤退により20%減少し、構造的な問題を浮き彫りにしました。しかし、マスブランドは原材料調達と流通における規模の優位性から恩恵を受けており、小規模なプレミアムプレーヤーと比較して有機成分のサプライボトルネックによる年平均成長率0.4%の下押し圧力をより吸収しやすい立場にあります。規制の空白はマスセグメントに重くのしかかり、年平均成長率に-0.6%の影響を与えており、価格に敏感な消費者が認定有機品より30〜50%安い未認定「天然」代替品に流れることが多いためです。逆に、プレミアムブランドはビーガンおよびクルエルティフリー意識の高まりから年平均成長率0.5%のブーストを得ており、ターゲット層は調査によると倫理的認証に対して2.3倍の支払い意欲を示しています。
流通チャネル別:
賞味期限の制約を受けてオンラインが台頭2025年、ヘルス&ビューティーストアが流通価値の33.62%を占めました。しかし、オンライン小売チャネルは2031年に向けて年平均成長率6.02%で成長しており、マス小売の賞味期限制約を回避し、詳細な成分ストーリーテリングを可能にする直接消費者向けモデルに牽引されています。2024年、セフォラとウルタビューティーは140の有機スキンケアSKUを発売し、主流の「天然」製品との差別化のためにCosmosまたは米国農務省オーガニック認証ブランドに注力しました。しかし、18ヶ月の賞味期限要件が多くの小ロット有機生産者を排除しています。オンライン小売は3つの優位性から繁栄しています。棚スペースの制限がないこと、リアルタイムの在庫管理による腐敗リスクの低減、そして成分用語集や臨床研究リンクを通じた効果的な消費者教育です。例えば、L'OréalのEコマース売上は2024年に総収益の28.2%に達し、キールズやビオテルムなどの有機ブランドが35〜40%のオンライン浸透率を達成しました。
スーパーマーケットおよびハイパーマーケットは、天然防腐剤の12〜18ヶ月に対して合成品の36ヶ月以上という賞味期限の短さがマークダウンリスクを高め、マス小売に年平均成長率-0.5%の影響を与え、ヘルス&ビューティーストアとオンラインチャネルへのシフトを加速させながらシェアを失っています。薬局、直販、ホテル・スパ小売を含むその他のチャネルも相当のシェアを保持しています。薬局は欧州で存在感を高めており、オーガニックスキンケアが薬剤師の推薦を伴う「ダーマシューティカル」として販売されています。中国の2024年越境Eコマース改革により、Tmall GlobalおよびJD Worldwideの国際ブランドに30億米ドルのオーガニックスキンケア市場が開放され、アジア太平洋の地域別年平均成長率6.22%を牽引しています。エクソソームセラムやマイクロバイオーム処方などの技術革新が年平均成長率に0.7%のブーストをもたらし、アーリーアダプターに対応するオンラインおよびヘルス&ビューティーチャネルが恩恵を受けています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
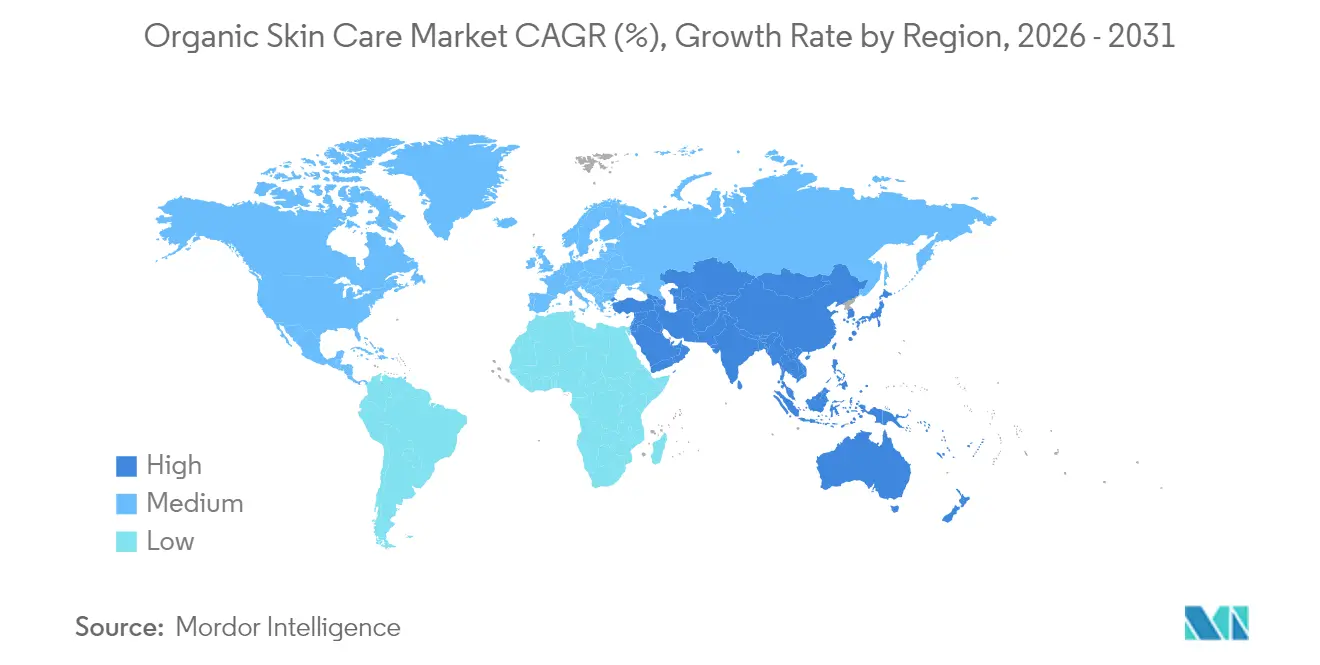
アジア太平洋オーガニックスキンケア市場
アジア太平洋地域は2025年のオーガニックスキンケア市場において40.43%のシェアを占め、2026年から2031年にかけて6.22%のCAGRで成長すると予測されています。同地域の市場優位性は、可処分所得の増加、健康意識の高まり、および日本・韓国・中国における伝統的なスキンケア慣行によって牽引されています。2024年5月にShiseidoが12のアジア諸国で展開した「ANESSAサンシャインプロジェクト」の立ち上げは、同地域の重要性を示しています。同社の「未来シフトNIPPON 2025」戦略は、テクノロジーおよび研究開発投資を通じた持続可能な成長、収益性、および人的資本の発展を重視しています。
北米オーガニックスキンケア市場
北米では、消費者が原材料の調達および持続可能性への取り組みにおける透明性を求める中、市場の成長が続いています。2024年3月19日に施行された米国農務省(USDA)の有機物執行強化(SOE)規則は、国家有機プログム(NOP)に大きな変更をもたらしました。これには、ブローカーおよびトレーダーに対する認証要件の拡大、有機輸入品に対するNOP輸入証明書の義務化、および不正防止のためのサプライチェーントレーサビリティ強化措置が含まれます。
EMEAおよび南米オーガニックスキンケア市場
欧州は、強固な規制の枠組みと持続可能性に対する消費者意識の高まりを通じて、市場での地位を強化しています。土壌協会の2023年報告書によると、英国における有機健康・美容製品の売上高は1億3,600万英ポンドに達し、環境意識の高まり、厳格な認証基準、および有機製品の小売チャネルの拡大が牽引しています。南米、中東、アフリカは成長の可能性を秘めており、中東では合成成分よりもオーガニック成分を好む傾向から、天然パーソナルケア製品への需要が高まっています。
規制環境
オーガニックスキンケアに関する規制は、化粧品安全規則と、統一されていないオーガニック・ナチュラル表示の枠組みが組み合わさって形成されており、ブランドにはより強力な証拠付けとトレーサビリティが求められている。欧州連合では、化粧品規則(EC)No 1223/2009が安全性と表示(誤解を招く製品表示の制限を含む第20条)を規定しており、一方でオーガニック生産の上流で使用される原料は、欧州委員会実施規則(EU)2021/1165およびその定期的な改正(実施規則(EU)2025/2501を含む)などの規則により規定され、これがオーガニックサプライチェーンにおける許可物質や加工選択に影響を与えている。
米国では、2022年化粧品規制近代化法(MoCRA)により、施設登録、製品リスト提出、重大な有害事象報告が義務化され、米国市場に販売するブランドおよびメーカーに対する法令遵守要件が強化された。2026年7月、FDAは化粧品の分散型製造に対応した登録・リスト提出制度の案を提示し、小規模バッチおよびマルチサイト製造と交差する新しい生産モデルに対する規制当局の注目を反映した。これとは別に、天然・オーガニック原料の定義に関する技術指針は、規格策定作業を通じて発展を続けており、ISO 16128-2の改訂作業(プロジェクト登録2026年2月10日)が活発に進められ、地域間で表示の整合性を管理するグローバルブランドにとって新たな検討事項となっている。
競合環境
オーガニックスキンケア市場は断片化した競争構造を示しており、多国籍企業、専門天然ブランド、新規参入企業が混在しています。競争環境は、L'Oréal S.A.、The Estée Lauder Companies Inc.、Shiseido Company, Limited、Natura & Co Holding SA、Weleda AGなどの確立された企業による戦略的取り組みによって特徴付けられており、これらの企業はオーガニックセグメントにおける継続的なポートフォリオ拡大を通じて市場ポジションを維持しています。
これらの業界リーダーは包括的な研究開発プログラムを実施し、その実質的な技術力と規模の経済を活用して天然製品における複雑な処方課題に対処しています。彼らの競争優位性は、確立された流通ネットワーク、ブランド認知度、製品革新と市場拡大への多大な投資能力から生まれています。
市場は特化セグメント、特に敏感肌向け製品、多文化ビューティー、年齢特化処方において相当の機会を提供しています。小規模および新興ブランドは、持続可能性の信頼性と成分の透明性を強調しながらこれらのニッチセグメントに注力することで市場シェアを獲得しています。競合環境は、直接消費者向けビジネスモデルの採用増加とともに進化し続けており、新興ブランドがデジタルチャネルを通じて消費者と直接関係を構築し、従来の小売流通ネットワークを迂回することを可能にしています。
オーガニックスキンケア業界リーダー
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Shiseido Company, Limited
-
Weleda AG
-
Natura & Co Holding SA
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニックスキンケア市場 このレポートでカバーされる企業
- L'Oreal S.A.
- The Estee Lauder Companies Inc.
- Shiseido Company, Limited
- Natura & Co Holding SA
- Weleda AG
- Hain Celestial Group
- Botanic Organic LLC
- Pai Skincare
- Green People
- Dr. Bronner's
- Laboratoires Expanscience
- Eminence Organic Skincare Inc.
- Good Glamm Group
- Vedicare Ayurveda Private Limited (Soul Tree)
- Starflower Essential Organic Skin Care
- Jerodia Group
- Eco Lips, Inc.
- The Amorepacific Group
- Kora Organics
- The Lea Nature Group (SO BiO etic)
市場機会と将来展望
規制主導のトレーサビリティおよび森林破壊デューデリジェンスは、オーガニックスキンケア、特に保湿剤、バーム、ボディケアで使用される森林由来オイルやバターにおいて、検証済みの調達、管理の連鎖に関する文書化、原料原産地の透明性のための余地を生み出している。2026年6月、英国政府は森林リスク商品に対するデューデリジェンス要件を伴う英国森林破壊規則(GBDR)を発表し、2027年までの施行を予定している。また、自然再生規則の下で2026年9月までに国家再生計画の提出が求められるなど、生態系再生に関するEU政策の勢いも実行段階に入っている。これらの節目は、サプライヤーの文書化、検証済みの調達、デジタルトレーサビリティ能力を、単なるマーケティング上の差別化要素から、調達および市場アクセスを実現する要素へと高めている。技術を活用した分散型原料生産は、コミュニティ基盤の産地証明を維持しながらオーガニック表示を拡大するための、もう一つの短期的な機会分野である。Naturaとシーメンスは2026年6月、アマゾンにおけるMoiruプロジェクトを拡大し、デジタルツインを用いてコミュニティ運営のアグロインダストリーの抽出工程を最適化した。これは、分散型バイオベース原料から一定の品質と効率性を支える工業4.0ツールのモデルを示すものである。新しい調達モデルに紐づく原料イノベーションも表面化している。2026年6月、ParagonCorpはロンドンで開催されたForests向けパートナーシップ(P4F)会議において、西カリマンタン産のイリッペバターのプロトタイプを発表し、代替エモリエント剤とより充実した持続可能性文書と組み合わせられる多様な熱帯サプライ基盤への商業的関心を強調した。
最近の産業開発事情 オーガニックスキンケア市場
- 2026年7月:ロレアル パリは、Revitalift Melasyl Dark Spot Creamy-Serumを発売し、シミ対策に特化した提案でフェイシャルケアのポートフォリオを拡充した。この発売は、マス市場およびマステージのスキンケアにおいて、臨床的根拠に基づく効能訴求へのシフトを一段と強めるものであり、オーガニックおよびナチュラル志向のラインが効能に関する訴求で競争する分野である。
- 2026年3月:The Estee Lauder Companies Inc.は、インドのForest Essentialsの残存持分を取得する契約を発表し、当該取引は2026年後半に完了する予定である。この動きにより、エスティローダーは伝統・植物由来のポジショニングへの関与を強化し、そのグローバルな流通・マーケティング能力を通じてプレミアムなナチュラル訴求を拡大するためのより大きなプラットフォームを得た。
- 2024年9月:Dr. Squatchは、コールドプロセス製法のバーソープの特性を活かし、98%以上の天然成分を含むナチュラルボディウォッシュを発表した。この発売は、ボディケアにおけるナチュラル志向製品の展開を広げるもので、リピート購買と価格の手頃さがクリーンラベル製品の試用をフェイシャルケア以外の分野で加速させうるカテゴリーである。
オーガニックスキンケア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、オーガニックスキンケア市場とは、オーガニックとして位置付けられたスキンケア製品の市場価値を指し、主要成分はオーガニック農業から調達され、製品は小売チャネルおよびプロフェッショナルチャネルを通じて販売されるものとする。
対象除外範囲:カラーコスメ、ヘアケア、オーラルケア、フレグランス、およびオーガニックを謳う場合であっても、摂取型ビューティーサプリメントは除外する。
セグメンテーション概要
- 製品タイプ
- フェイシャルケア
- クレンザー
- 保湿剤およびオイル・セラム
- その他のフェイシャルケア製品
- ボディケア
- ボディローション
- ボディウォッシュ
- その他のボディケア製品
- リップケア
- フェイシャルケア
- カテゴリー
- マス
- プレミアム
- 流通チャネル
- スーパーマーケット・ハイパーマーケット
- ヘルス&ビューティーストア
- オンライン小売店
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、需要と価格に関する最初のシグナルを提供する。米国FDAの化粧品ガイダンス、欧州委員会の化粧品フレームワーク、およびUN Comtradeの国際貿易統計などの公開資料を起点として、成分および完成品の流通を把握する。また、スキンケア価格に影響を与えるCPI動向にいては米国労働統計局の資料を参照し、消費者の安全性への志向の変化を追跡するために皮膚科学ジャーナルの論文も精査する。
業界側については、企業の開示資料、投資家向けプレゼンテーション、小売業者のカテゴリーページ、およびオーガニック基準とラベリング慣行を論じる業界団体のウェブサイトを活用する。有料データベースは、企業財務情報、ニュース追跡、および特許データベースへのアクセスに限定的に使用し、製品動向の確認と地域間のタイミングの整合性確保に役立てる。ここに列挙したソースは網羅的なものではなく、データ収集、クロスチェック、および確認のために追加の公開・有料資料も参照している。
一次インタビューおよびサーベイ
一次調査は、特にオーガニックの主張とプレミアム価格設定が国やチャネルによって異なる場合に、デスクリサーチの前提を検証するために活用される。ブランドおよびチャネルのステークホルダー、成分・処方の専門家、ならびにディストリビューターおよび小売業者と対話し、実務上オーガニックスキンケアとして計上されるものと、価格体系が時間とともにどのように変化するかを確認する。グローバル市場においては、地域ミックスと為替効果が最終的な市場価値を歪めないよう、APAC、EMEA、およびアメリカ大陸にわたってインプットを検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:14% | APAC:43% |
| 中位層:46% | 部門・ユニットリーダー:42% | EMEA:31% |
| 中小規模プレイヤー:20% | マネージャー:44% | アメリカ大陸:26% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップのアプローチを組み合わせて構築される。グローバルスキンケア需要プールを全体像として捉え、地域別のオーガニック主張の浸透率とチャネルミックスを用いて絞り込む。トップダウンの構築においては、家計支出とビューティーカテゴリーの市場価値をアドレサブルなスキンケアベースに換算し、チャネル別オーガニックシェア、プレミアム対マスのミックス、および認証済みまたはオーガニックを謳う製品の典型的な価格プレミアムなどのシグナル用いて調整する。
推計の現実性を担保するため、サンプリングされたブランドおよび小売業者の価格帯と観察されたアソートメントの深さを用いた選択的なボトムアップ検証によって合計値を裏付け、地域レベルの数量プロキシを用いてスケールアップする。最も重要なインプットには、製品タイプ別の平均販売価格の動向、オンライン小売シェア対店舗ベースシェア、オーガニックを謳う新製品発売のペース、および地域固有のインフレと為替変動が含まれる。予測はシナリオ分析を用いて実施され、オーガニック浸透率、チャネルシフト、および価格インフレが一次調査での議論を通じて確認された範囲内で変動させられ、単一の期待ケースに統合される。
データ検証と更新サイクル
検証は段階的に実施され、単一のデータ系列が全体の結果を左右しないようにする。モデルのアウトプットを、地域別スキンケア成長率、店頭価格に影響するインフレ指数、主要成分グループの貿易・出荷動向などの独立したシグナルと比較し、大きな乖離が生じた場合は調査する。不一致が解消されない場合は前提を再確認し、問題が対象範囲、価格設定、またはミックスのいずれに起因するかを確認するためのフォローアップ連絡を実施する。
レポートは年次で更新され、価格、需要、またはラベリング規則に重大な変化をもたらす主要イベントが発生した場合には中間更新を行う。納品前に、アナリストが最終確認を実施し、通貨換算のタイミング、最新のインフレ実績、および直近のチャネルシフトが反映されていることを確認することで、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceのオーガニックスキンケア市場規模と他の公表推計との比較
オーガニックスキンケアの公表市場価値は、テーマ名が同一に聞こえる場合でも、大きく乖離して見えることがある。多くの場合、その差異はオーガニックの解釈の仕方、スキンケアの境界内に含まれるもの、および価格が店頭価格に基づくか生産者価格に基づくかによって生じる。
差異のもう一つの要因は、タイミングと地域間での価格更新の方法にある。スキンケアのインフレと為替レートは、単一年内でも最終的なUSD算値を顕著に変動させる可能性があるためである。通貨換算の時間軸を再確認し、チャネル別の価格体系を検証し、リリース直前にプレミアム対マスのミックス前提を更新することで、Mordor Intelligenceは古い平均販売価格のスナップショットを引き継ぐ際に生じうるドリフトを低減している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 472.51 ビリオン 米ドル(2025年) | |
| 業界出版社A | 498.86 ビリオン 米ドル(2025年) | この推計は、防腐剤不使用やナチュラル志向の製品をオーガニックとして扱うことができる、より広義のオーガニック定義を適用しているとみられ、計上数量を拡大させ、プレミアム重視のチャネルにおける市場価値を押し上げる可能性がある。 |
| 業界出版社B | 141.10 ビリオン 米ドル(2025年) | この数値は、有機農業由来の原料に焦点を当てたより狭い包含ルールを使用している可能性が高く、マス小売およびオンラインのアソートメントを過小評価している可能性があり、アドレサブルな数量と混合平均販売価格の双方を圧縮する傾向がある。 |
情報間の乖離は、主にオーガニックとして認定されるものの境界設定とチャネル価格の扱い方に起因する。対象範囲のルールが明確であり、価格と通貨の前提が最新の状態に保たれていれば、最終的な市場価値は年々追跡、説明、および再現が容易になる。
レポートで回答される主要な質問
2031年のオーガニックスキンケア市場の予測値は?
予測では2031年までに619億2,000万米ドルに達し、2026年の497億4,000万米ドルから成長します。
現在の売上をリードしている地域はどこですか?
アジア太平洋が2025年のグローバル収益の40.43%を占め、最も速い成長も記録しています。
最も多くの収益をもたらしている製品タイプはどれですか?
フェイシャルケアが2025年の価値の75.62%を占めており、消費者が目に見える肌を優先しているためです。
プレミアムオーガニックブランドがマスラベルより速く成長している理由は何ですか?
臨床的検証とサードパーティ認証により、プレミアム製品は高価格を正当化でき、2031年に向けて年平均成長率6.11%を達成しています。