
状況認識システム市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 30.31 十億米ドル |
| 市場規模 (2031) | 42.49 十億米ドル |
| Growth Rate (2026 - 2031) | 6.99 % |
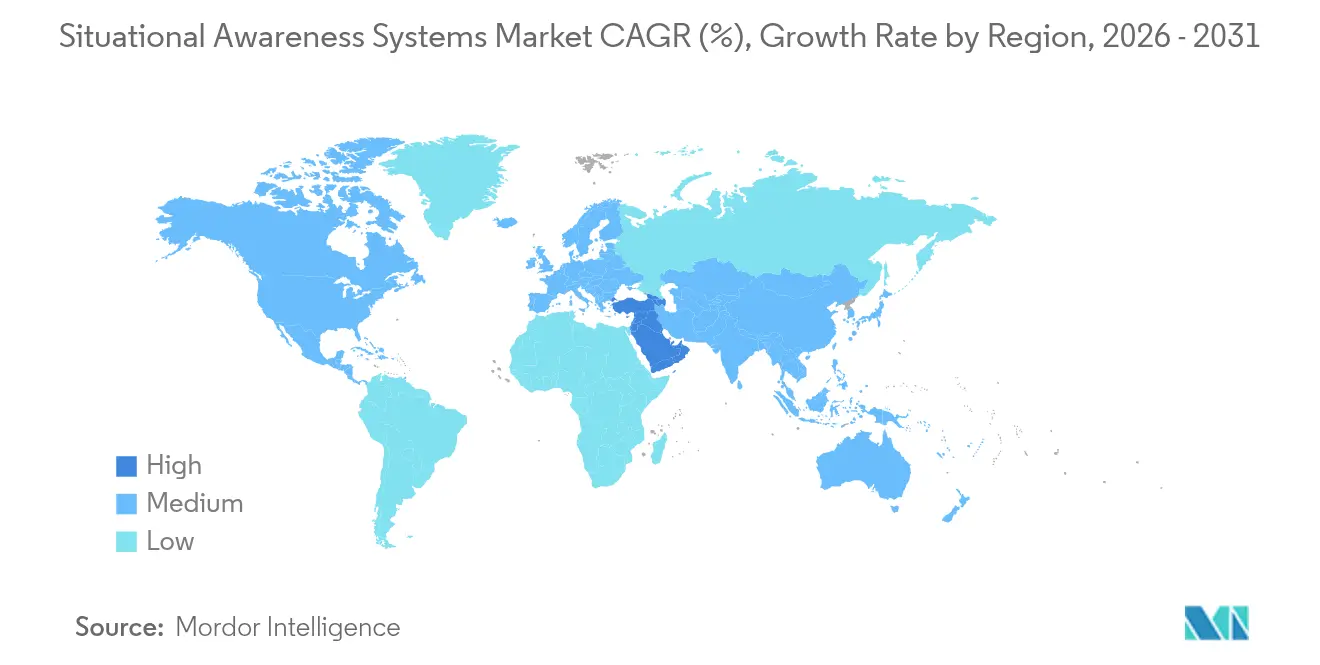
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
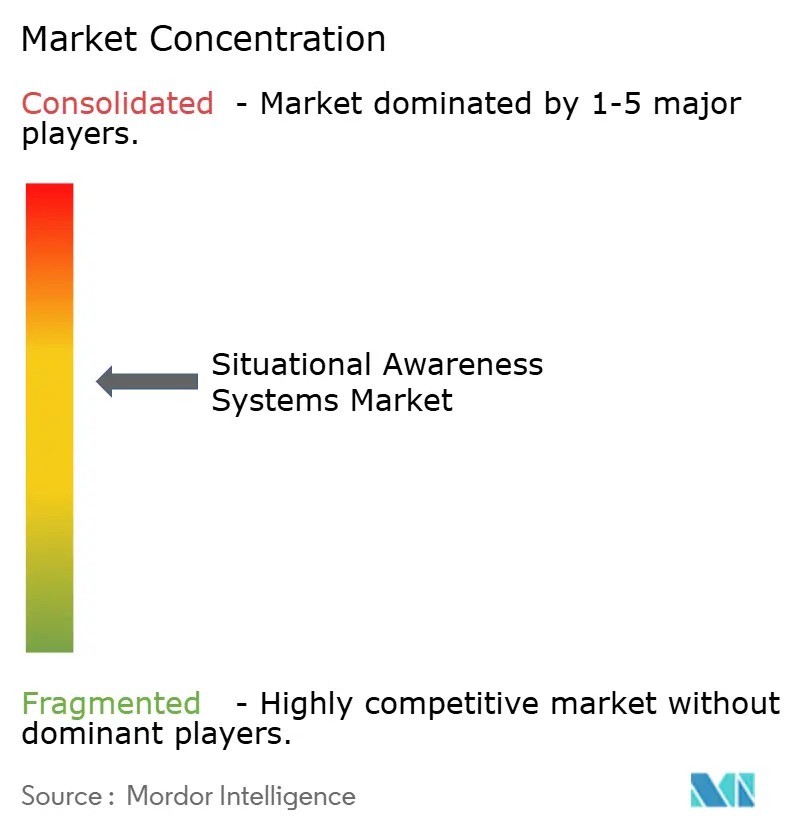
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
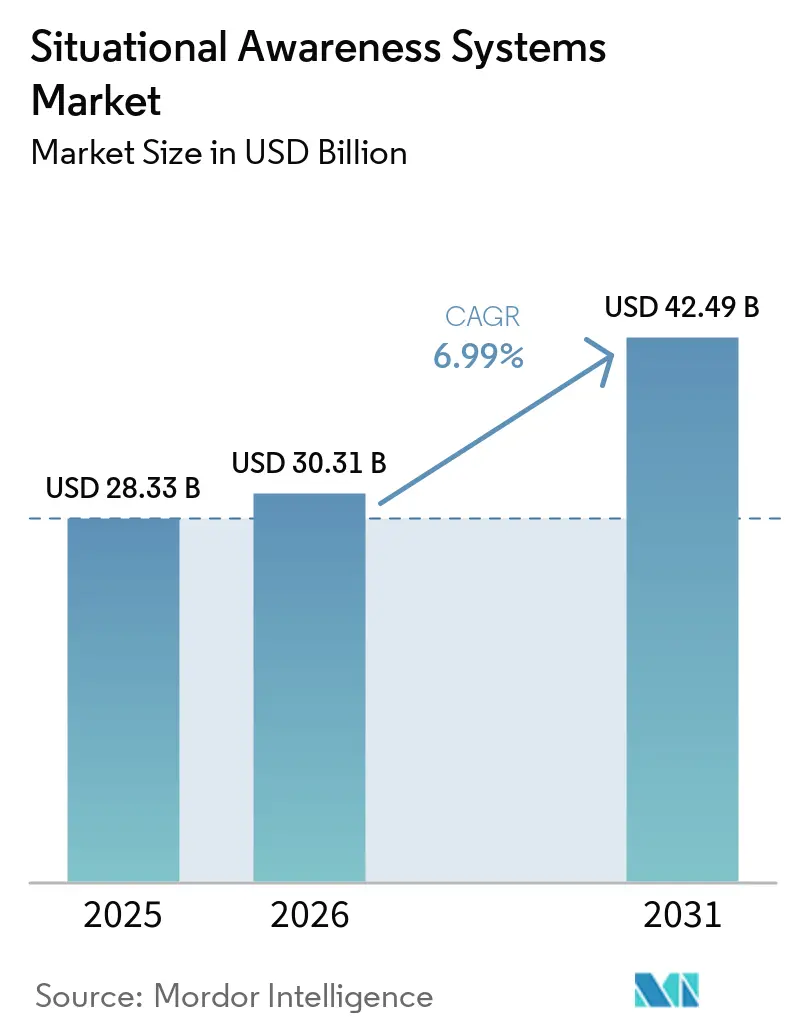
Mordor Intelligenceによる状況認識システム市場分析
状況認識システム市場規模は2025年に282.33億米ドルと評価され、2026年の300.31億米ドルから2031年には424.9億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.99%です。防衛省がAI対応センサーフュージョン、CubeSat衛星コンステレーション、マルチドメイン作戦を支援するオープンアーキテクチャ指揮プラットフォームへの投資を拡大するにつれ、需要は加速しています。NATOの相互運用性義務、QUAD安全保障協力、スマートシティセキュリティプログラムの台頭により、軍事分野を超えてユーザー基盤が拡大しています。アジア太平洋地域が現在の収益を主導しており、湾岸諸国は地域の脅威に対抗するため過去最高の予算を割り当てています。プラットフォームレベルでは、陸上システムが最大の収益源となっていますが、航空・宇宙セグメントでは二桁成長のパイプラインが形成されつつあります。コンポーネントサプライヤーはソフトウェア定義型アップグレードへのシフトを進めており、オペレーターはコストのかかるハードウェア交換を行わずに能力を更新できるようになっています。大手インテグレーターがAIスペシャリストとのパートナーシップを模索し、ソフトウェア中心の新規参入者に対して市場シェアを守ろうとする中、競争は激化しています。
主要レポートのポイント
- プラットフォーム別では、陸上システムが2025年の状況認識システム市場シェアの39.02%をリードし、航空プラットフォームは2031年までに8.05%という最も高い成長率を記録すると予測されています。
- タイプ別では、指揮統制ソリューションが2025年の収益の29.05%を占め、オプトロニクスおよびEO/IR技術は2031年までにCAGR 7.86%で拡大すると予想されています。
- コンポーネント別では、処理・演算ユニットが2025年の状況認識システム市場規模の33.74%のシェアを保持し、ソフトウェアは2026年~2031年にかけてCAGR 7.62%で成長すると予測されています。
- エンドユーザー別では、防衛セグメントが2025年に46.18%のシェアを維持し、航空・宇宙アプリケーションはCAGR 7.98%で拡大しています。
- アプリケーション別では、C4ISRと戦闘管理が2025年収益の40.66%を占め、セキュリティ・監視ユースケースはCAGR 9.05%で成長すると見込まれています。
- 地域別では、アジア太平洋が2025年に世界収益の38.12%を獲得し、中東はCAGR 10.18%という最も高い成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の状況認識システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 防衛近代化予算の拡大 | +1.8% | 世界(アジア太平洋と北米で最も顕著) | 中期(2〜4年) |
| 自律型および遠隔操縦プラットフォームの急増 | +1.5% | 世界(北米と欧州が主導) | 短期(2年以内) |
| 重要インフラおよびスマートシティセキュリティからのデュアルユース需要 | +1.2% | 北米とEU;アジア太平洋都市へ拡大中 | 長期(4年以上) |
| NATOおよびQUAD相互運用性義務 | +0.9% | 北米、欧州、アジア太平洋の同盟国 | 中期(2〜4年) |
| CubeSat宇宙ベースセンシングコンステレーションの普及 | +0.8% | 世界(北米での早期展開) | 長期(4年以上) |
| AIによるセンサーフュージョンによるオペレーターの認知負荷軽減 | +0.7% | 世界(技術先進市場が先行) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
防衛近代化予算の拡大
世界の調達サイクルは、航空、陸上、海上、宇宙のデータを単一プラットフォームで統合できるシステムへとシフトしています。米国国防総省の2025年度予算要求は、AI対応指揮ノードへの資金を増強し、アジア太平洋諸国政府は対外依存度を低減する国産ソリューションに増加する予算を振り向けています。Lockheed Martinは2025年第1四半期に180億米ドルの売上を報告しており、これはミサイルおよび火器管制プログラムに組み込まれた統合センサーパッケージに支えられています。支出の増加は主権能力目標と合致しており、モジュール式でアップグレード可能な状況認識アーキテクチャへの安定した需要を生み出しています。
自律型および遠隔操縦プラットフォームの急増
陸・海・空三軍による無人航空機、地上車両、海洋ドローンの採用が進む中、継続的な人間の監視なしに脅威を分類・優先付けできる搭載処理に対する新たな要件が生まれています。BoeingのNext Generation Air Dominance(次世代航空優勢)プログラムへの関与は、AIによる自律性と適応型エンジンを中心とした第6世代戦闘機のロードマップの開発を強調しています。[1]Boeing、「次世代航空優勢プログラム最新情報」、boeing.com RTXは機械学習レーダー警戒受信機のフライトテストに成功しており、認知的脅威優先付けにより既存の戦闘機をレトロフィットします。[2]RTX、「機械学習レーダー警戒受信機実証」、rtx.com 同じ論理は、EO/IRセンサーとRF検出器を統合してドローンスウォームを無効化するHoneywellのモジュール式RevealおよびInterceptパッケージのような対UASソリューションにも応用されています。
重要インフラおよびスマートシティセキュリティからのデュアルユース需要
重要インフラオペレーターは防衛グレードのセンサーフュージョンを活用してパイプライン、港湾、電力網を監視し、自治体は指揮センター技術を交通・公共安全プラットフォームに統合しています。米国海軍情報戦センターがインドに向けて実施した1億2,500万米ドルのSeaVision展開は、海洋監視ツールが民間の船舶追跡用途に移行していることを示しています。欧州のMARSUR IIIプログラムは20カ国が防衛と沿岸警備隊のユーザー間で海洋データを共有できるようにし、マルチミッションの価値提案を強調しています。[3]欧州防衛庁、「MARSUR IIIプロジェクト概要」、eda.europa.eu
NATOおよびQUAD相互運用性義務
同盟ドクトリンは異種混合艦隊間でのシームレスなデータ共有を規定しています。英国、日本、イタリアを結ぶGlobal Combat Air Programme(グローバル戦闘航空プログラム)は、共通の航空電子工学標準と同期した生産ワークフローを必要とします。ThalesはEISNETコンソーシアム(23のパートナーで構成)をコーディネートし、欧州全体で統一された統合防空・ミサイル防衛インターフェースを確立しています。これらのオープン標準に対して製品を認証できるベンダーは、長期的な輸出経路を確保します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 高い取得コストとライフサイクルコスト | –1.3% | 世界(特に防衛予算が小規模な国) | 中期(2〜4年) |
| ネットワーク中心作戦におけるサイバーセキュリティの脆弱性 | –0.8% | 世界(NATO諸国で特に懸念が高まっている) | 短期(2年以内) |
| センサー干渉を引き起こすRFスペクトル混雑 | –0.6% | 世界(密集した都市部および競合地域で深刻) | 中期(2〜4年) |
| 先進撮像センサーに対する輸出規制の強化 | –0.5% | 世界(国際貿易に顕著な影響) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得コストとライフサイクルコスト
総所有コストは初期調達をはるかに超え、オペレーター訓練、主権暗号モジュール、ソフトウェア維持管理、中間センサー更新を含みます。防衛予算が小規模な国は購入を延期または共同で行うことが多く、NATOサポート・調達機関協定のような共同フレームワークの開発を促しています。ソフトウェア集約型アーキテクチャは、20年間のライフサイクルにわたってハードウェアコストを超える可能性のある定期的なサイバーコンプライアンス費用を発生させます。
ネットワーク中心作戦におけるサイバーセキュリティの脆弱性
リアルタイムのドメイン認識を可能にする同一の接続性が、魅力的な攻撃面を生み出しています。敵対者は保護されていないデータリンクやパッチが当たっていないミッションコンピューターを標的とし、意思決定プロセスを妨害します。政府は現在、新しい状況認識スイートを配備する前にゼロトラストアーキテクチャ、ポスト量子暗号、セキュアなサプライチェーン認証を要求しています。暗号の俊敏性とサイバーレジリエンスをプラットフォームに事前組み込みするインテグレーターは調達上の優位性を得ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォーム別:陸上優位性がマルチドメイン統合を推進
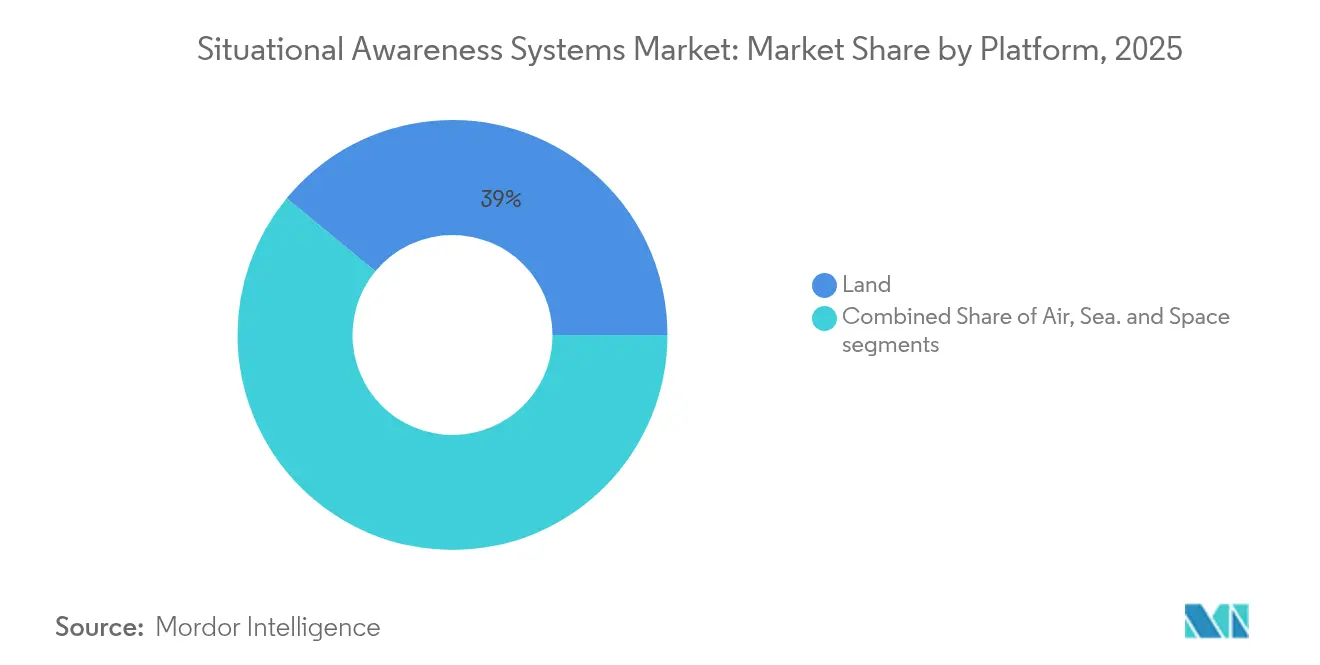
陸上プラットフォームは2025年の状況認識システム市場収益の39.02%を占め、機動指揮センターおよび装甲車両電子機器によって支えられています。地上ベースの監視・探知・脅威監視能力に対する需要の高まりは、特に軍用車両、指揮センター、および徒歩兵士向け用途において、陸上ベースの状況認識システム市場の発展を支援しています。統合戦闘管理ネットワークは、地上レーダー、音響センサー、および徒歩兵士システムからのフィードを共通作戦状況図に融合させます。一方、航空プラットフォームは次世代戦闘機およびグループ5ドローンがパノラマセンサースイートを標準化するにつれ、8.05%のCAGRで将来の成長を牽引しています。航空プラットフォーム向け状況認識システムの市場規模は、GPSが劣化した争奪空域内での運用ニーズに牽引され、急速に拡大すると予測されていす。キューブサットは地上部隊の視野を拡大し、旧来の見通し線無線機に取って代わったハンドヘルド端末と連携しています。
宇宙アセットは最も新しいが最も破壊的なレイヤーを形成しています。持続的な低軌道コンステレーションは戦術データをエッジプロセッサに直接送信し、観察・判断・決定のループを数分から数秒に短縮しています。海上プラットフォームは水上艦の防空センサーへの投資を継続し、港湾セキュリティプロジェクトは自律哨戒のための無人水上艦艇を採用しています。全体として、マルチドメイン統合は、コアコードの書き直しを必要とせずに作戦区域をまたいでセンサーを再構成できるオープンミドルウェアを優位にしています。独自のサイロ型システムは、連合計画立案者が求めるモジュール式プラグアンドプレイフレームワークに地位を奪われつつあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


タイプ別:指揮システムがリードしオプトロニクスが加速
指揮統制ハブは2025年の収益の29.05%を生み出し、あらゆるセンサーノードの調整神経中枢としての地位を確立しています。これらのシステムは、レーダートラック、AIS船舶データ、電子支援手段などの多様な入力を実行可能なタスクに変換します。今後5年以内にエッジで高度なアルゴリズムを実行することで、指揮統制スイートの状況認識システム市場規模に占めるシェアが向上するでしょう。
オプトロニクスおよびEO/IR技術は現時点では規模が小さいものの、解像度、夜間視認範囲、熱感度が向上するにつれ、CAGR 7.86%で拡大しています。RTXのRAIVENファミリーは、ハイパースペクトル、ライダー、AIフィルタリングを1つのジンバルに組み合わせることで、5倍の探知範囲向上を達成しています。レーダーは全天候型探知に不可欠なままですが、ソフトウェアが手がかりを組み合わせるにつれ、無線周波数と光学センシングの差は縮まっています。SONARは潜水艦追跡においてその地位を維持し、一方で車両ADASキットは軍事の技術を借用して視界が悪い環境での隊列自律走行を支援しています。状況認識システム市場は現在、単一モダリティの優位性よりもセンサーの多様性を優先しています。
コンポーネント別:処理能力がソフトウェアイノベーションを推進
処理・演算ユニットは2025年の収益の33.74%を占め、マルチスペクトルフィードを処理できるGPUとリアルタイム信号プロセッサーに対する飽くなき需要を反映しています。エッジコンピューティングは衛星遅延を排除し、データリンクが途絶えても指揮官が一貫したトラックを受信できるようにします。一方、ソフトウェアはCAGR 7.62%という最速の成長部門であり、コンテナ化されたマイクロサービスにより、ユーザーはデポへの搬入ではなくクラウド方式のアップデートでAIアップグレードを追加できます。
センサーとアンテナは小型化し続けており、ISRデータをトラック搭載型射撃指揮センターに中継するグループ1ドローンの小型フォームファクターの恩恵を受けています。ディスプレイは固定型多機能ユニットからヘルメット搭載型拡張現実オーバーレイへと進化しています。Boom Supersonicに採用されたUniversal AvionicsのClearVisionシステムは、視界が悪い離陸時にパイロットの視野にシンボロジーをオーバーレイします。ネットワーキングハードウェアにはモバイルアドホック波形が組み込まれ、電波妨害環境内で自動的にセキュアなメッシュを形成します。
エンドユーザー産業別:防衛がリードし航空が加速
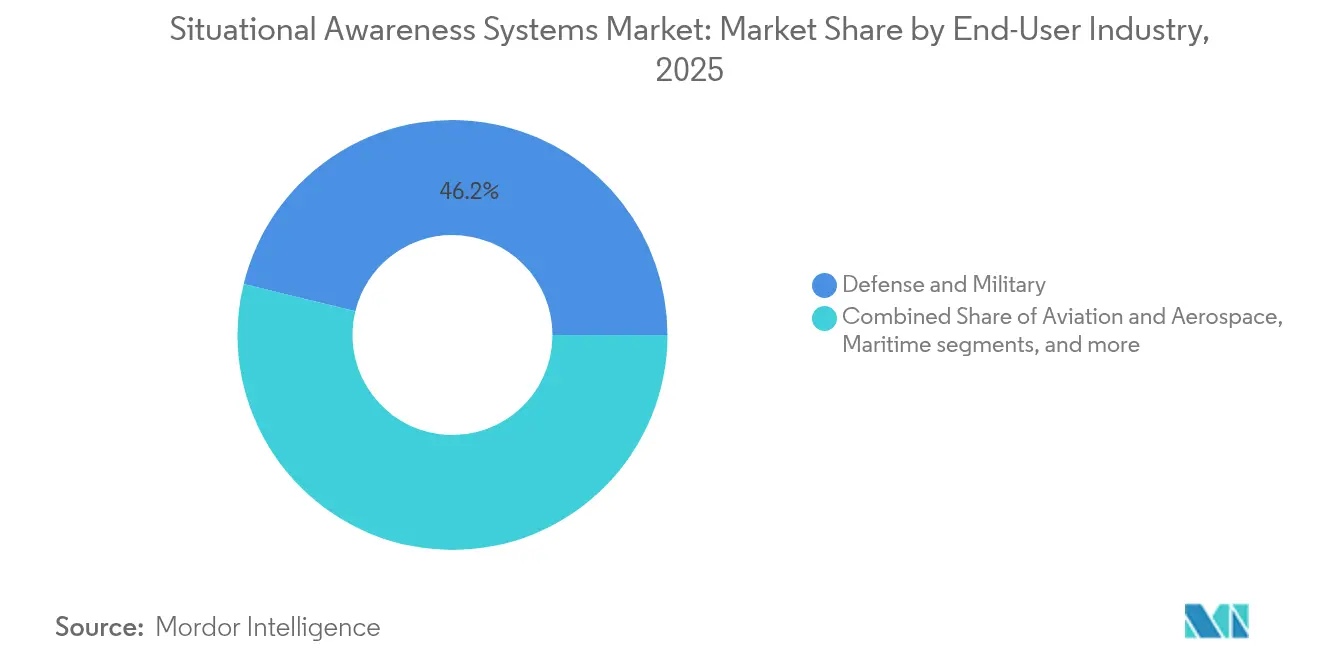
防衛省は2025年支出の46.18%を構成し、状況認識システム市場の基盤を引き続き支えています。ライブ・シミュレーション訓練と競合宇宙域への備えにより、予算の精査が続く中でも調達は堅調に推移しています。しかし、規制当局が混雑した都市エアモビリティ回廊向けに軍事グレードの交通衝突アルゴリズムを採用するにつれ、民間航空および宇宙飛行はCAGR 7.98%という最速の成長が見込まれています。
国土安全保障機関は国境監視タワー、沿岸レーダー、AIによる映像解析を統合して重要インフラを守ります。海洋オペレーターはISRマストを搭載した無人水上艦艇を採用し、沖合エネルギー施設の哨戒に当たっています。緊急管理機関は、かつては戦域司令官向けに限定されていた意思決定ツールを搭載した耐久性の高い指揮タブレットを展開しています。状況認識システム産業は、デュアルユースシステムの採用を促進するDO-178Cなどの認証の恩恵を受けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:C4ISRの優位性と監視の成長
C4ISRと戦闘管理は2025年支出の40.66%を占め、現代の統合部隊のデジタルバックボーンとしての役割を固めています。指揮官が融合されたセンサーモザイクと自動化された行動方針推奨を優先するため、C4ISRプラットフォームの状況認識システム市場シェアは高水準を維持しています。
セキュリティ・監視はCAGR 9.05%という突出した成長エンジンです。欧州と北米の都市当局は、交通カメラ、ナンバープレート読み取り装置、化学センサーアラートを組み合わせた統合ダッシュボードを展開しています。一方、災害対応チームはAI分類器を通じた衛星画像を活用し、サイクロン後数分以内に救援物資を配分しています。航法・交通管制アプリケーションは、GNSSジャミング時の航路維持のためにGNSS非依存型慣性センサーを組み込んでいます。シミュレーションソフトウェアは正確なセンサー動作を再現することで訓練サイクルを効率化し、乗員が展開前に新たな脅威シナリオの演習を行えるようにしています。
地域分析
アジア太平洋地域は2025年に世界収益の38.12%を保持しており、中国、インド、日本、韓国、オーストラリアが重複する近代化ロードマップを実行しています。国産センサー製造プログラムは優遇融資を受ける一方、外国サプライヤーはオフセットおよび技術移転条項を通じて契約を獲得しています。インドの防衛調達手続きは、国内組み立て指揮モジュールに供給される輸入RF(無線周波数)チップの承認を合理化しています。日本のGlobal Combat Air Programme(グローバル戦闘航空プログラム)への参加は、次世代戦闘機のコックピットを欧州のヒューマンマシンインターフェース標準に合わせ、共有サプライチェーンの構築を可能にします。
中東は2031年までCAGR 10.18%を達成すると予測されています。サウジアラビアのビジョン2030は新たな状況認識スイートに50%の国内調達比率を要求しており、Thalesのようなインテグレーターを地元合弁事業へと誘導しています。UAE空軍はCubeSatダウンリンクをパイロットヘルメットに組み込み、ホルムズ海峡上空のリアルタイム海洋状況認識画像を取得しています。イスラエルはソフトウェア中心のセンサーフュージョンの輸出を続けており、熱クラッターの影響を受けやすい砂漠環境向けに特別に調整されたアクティブサイバー防衛レイヤーとセットで提供されることが多いです。
北米は米国国防総省の継続的な支出を通じて技術的リーダーシップを維持しています。米国国防総省のJADC2(統合全ドメイン指揮統制)イニシアチブは、米国の輸出競争力を高めるオープン標準ミドルウェアに資金を提供しています。カナダは極超音速滑空体を追跡するために北極監視レーダーをアップグレードしています。欧州は相互運用性を重視しており、EISNETコンソーシアムはドイツ、フランス、イタリアのミサイル防衛オペレーターが同一のセンサー手がかりを解釈できるよう脅威ライブラリーを分類しています。アフリカと南米は新興採用地域にとどまっており、コロンビアの沿岸レーダー整備とナイジェリアのパイプライン監視ドローンプログラムは、市民セキュリティミッションが本格的な防衛採用に先行することが多いことを示しています。

規制環境
状況認識システムの調達は、防衛取得プログラムに関連するオープンアーキテクチャおよびサイバーセキュリティ準拠要件によって、ますます形作られている。米国では、国防省が主要な防衛取得プログラム全体でモジュラーオープンシステムアプローチ(MOSA)の採用を推進し続けており、そのコンプライアンスはマイルストーンおよびシステムエンジニアリング技術審査ゲートを通じて評価され、C2、ISR、およびセンサーフュージョンスタックにおけるプラグアンドプレイ統合を強化している。2026年1月、国防省はデジタル標準戦略を発表し、複数領域の指揮プラットフォーム全体にわたるソフトウェア、データモデル、および相互運用性に影響を与えるデジタルネイティブ要件を示した。
政策の注目は、特にカウンターUASおよび連合データ共有など、状況認識に依存する隣接ミッションセットにも及んでいる。2026年7月、連邦官報において最終規則が公布され、SAFER SKIES法の枠組みに基づく暫定規則がカウンターUASの認証および緩和策として施行され、公共安全および重要インフラ運用者が使用する検知、識別、および指揮ワークフローの要件が強化された。欧州では、規則(EU)2025/2643(EDIP)が2025年から2027年にかけて防衛産業基盤の強化を支援しており、EU機関は防衛調達手続きの簡素化と枠組み契約期間の延長に関する提案を進め、長期サイクルのC4ISRおよび戦闘管理プログラムの計画安定性を改善している。
バリューチェーン分析
バリューチェーンは、上流の半導体、RF、EO/IR、およびセンシングコンポーネント、中流のコンピュートおよびネットワーキングハードウェア、そしてプライムインテグレーターと専門ベンダーによって提供される下流のソフトウェア集約型の指揮統制、センサーフュージョン、可視化レイヤーにまで及んでいる。防衛調達および認証チャネルは、ミッションクリティカルな展開における市場参入を支配している一方で、港湾、海洋領域認識、スマートシティ指揮センターにおけるデュアルユースプログラムが、商業および政府・民間の経路を拡大している。システム統合と相互運用性試験は主要な付加価値ステップを構成しており、プラットフォームは異種のフィード(レーダー、AIS、EO/IR、EW、および宇宙ベースデータ)を、ミッショングレードのサイバーセキュリティを備えた共通運用画面に融合させる必要があるためである。
最近の提携は、価値の獲得がオープン統合、データフュージョン、および既存艦隊に後付け可能なドメイン特化型ソフトウェアへと移行していることを示している。BAEシステムズとコングスバーグ・ディフェンス・アンド・エアロスペースは、2024年10月にチーミング契約を締結し、プラットフォーム状況認識のための統合戦闘ソリューションを米国の戦闘車両に統合することとした。これは、車両統合と認証の重要性を反映している。L3ハリスとパランティアは2024年10月、統合全領域状況認識のためにセンサーとソフトウェア定義システムをパランティアAIPと組み合わせる戦略的提携を発表し、下流分析におけるAIプラットフォームの役割を強調した。宇宙からエッジまでのレイヤーでは、ICEYEとアシェロン・テクノロジーが2024年11月に提携し、SAR衛星データをリアルタイム3Dセンサーフュージョンおよび機械学習と組み合わせた。また、米国国防事業委員会によるサプライチェーン可視化の取り組みなどのサプライチェーン強靭化の努力は、Tier 1を超える可視性を重視しており、鋳造品、鍛造品、専門電子機器がボトルネックとなり得る点を示している。
競争環境
状況認識システム市場では、少数の主要プレーヤーが支配的地位を占める一方、ニッチなスペシャリストも存在感を示しています。Lockheed Martin Corporation、RTX Corporation、BAE Systems plcのような企業は単に製品を販売するだけでなく、自社の提供物を強化しています。例えば、Lockheed MartinのF-35テックリフレッシュ3はプロセッサーをアップグレードするだけでなく、将来のAI能力への道を開きます。一方、RTXは現行のレーダーポッドに認知的電子支援手段を統合することで、既存インストールベースの高い収益性を示しながら自社の戦略を示しています。
L3Harris、Saab、Leonardoのような中堅の挑戦者は、老朽化した艦隊をレトロフィットするオープンアーキテクチャキットによって差別化を図っています。SaabのGiraffe 1XレーダーはNATO準拠データモデルを通じてサードパーティの指揮ソフトウェアと統合し、小規模国の展開タイムラインを短縮します。一方、テクノロジー破壊者はハンドヘルドデバイス上で異種センサーフィードを組み合わせるAI推論エンジンに注力しています。カリフォルニア州拠点のPalantirと英国拠点のAdargaは、商業的な更新サイクルを好む防衛省に機械学習アルゴリズムをライセンス供与しています。
ハードウェアとソフトウェアのスペシャリスト間のパートナーシップが増殖しています。HoneywellはShield AIと協力して周辺セキュリティドローンに自律性を組み込み、AirbusはHelsingと組んで有人・無人ティーミングコンセプトにAI航空戦マニューバーライブラリーを注入しています。オープン標準を活用してサイバーハードニングおよび輸出コンプライアンス認証を取得できるベンダーは、政府がベンダーロックインを回避しようとする中で入札上の優位性を獲得しています。
状況認識システム業界リーダー
Lockheed Martin Corporation
RTX Corporation
Northrop Grumman Corporation
Honeywell International Inc.
BAE Systems plc
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大規模な既存プログラムと共通データレイヤーの取り組みは、MOSAに準拠した、サイバー強化されたソフトウェアスタックを提供でき、多領域センサーを運用ワークフローに融合できるベンダーにとってのホワイトスペースを生み出している。米国では、陸軍が2026年6月に3dB Labsに対して3.5億米ドルのIDIQ契約を授与し、スペクトル状況認識システム(S2AS)の調達と実戦配備を進めることとした。これにより、電磁スペクトル状況認識が、より広範なC2および戦闘管理アーキテクチャに統合された独立能力としての需要が強化された。同時に、陸軍は2026年6月、次世代指揮統制の取り組みにおける共通データレイヤーの基盤を主導するベンダーとしてAnduril Industriesを選定し、クロスプラットフォームのセンサーフュージョンを支援するために使用されるデータ管理、エッジ処理、統合ツールの対象市場を拡大した。
予算措置とクラウドベースの指揮統制の取り組みも、防衛およびデュアルユースの利用者全体にわたる機会を拡大している。国防省は、Maven Smart Systemの拡張のために2027会計年度に20億米ドルを超える予算を提案し、バーチャル統合作戦センターなどの取り組みへの資金を含めた。これは、状況認識およびC2に関連するAI対応意思決定支援ツールに対する調達路線が活発であることを示している。2026会計年度のC5ISRプログラムに対する427億米ドルの国防省要求(2025年比11.4%増)は、処理・コンピューティング、ソフトウェア定義ネットワーキング、および安全なデータ共有サービスのサプライヤーにとっての需要背景を提供している。実装面では、米空軍のクラウドベース指揮統制の取り組みなどのプログラムが、SciTec(Firefly Aerospace)によって提供される運用データフュージョンシステムのための初期契約2,400万米ドルを含み、サイバーセキュリティおよび相互運用性の制約を満たしつつ、異種のフィードを統一された戦闘空間画面に統合するクラウド・トゥ・エッジフュージョンソリューションへの近い将来の需要を示している。
最近の業界動向
- 2026年7月:ロッキード・マーティンは、次世代指揮統制(NGC2)アーキテクチャをLightning Surge 4に展開し、師団規模の作戦のためにエッジコンピューティング、AI意思決定支援、統一状況認識画面を組み合わせた。この展開は、プラットフォーム固有のツールから、争われた通信環境下で多領域センサーを融合できるソフトウェア定義C2スタックへの移行を強化している。
- 2026年5月:RTX BBNテクノロジーズは、空軍研究研究所の支援を受けて実証された、自動切替・自己修復型通信アプローチであるPACE4ACEを発表し、ネットワーク障害時でも重要データの流れを維持することとした。強靭なデータ伝送と継続性は、劣化したリンクが共通運用画面を損なう可能性があるセンサーフュージョンおよび戦闘管理アプリケーションを直接支援する。
- 2026年4月:ノースロップ・グラマンは、相互運用可能なC4iサービス能力をノルウェーのスタバンゲルにあるNATO統合戦闘センターに提供し、レガシーの海上指揮統制情報システムを置き換えることで、認識海洋画面および領域認識を強化した。この更新は、連合データ共有要件に合致する相互運用可能でアップグレード可能なソフトウェアサービスに対するNATO主導の近代化需要を強調している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおける状況認識システム市場は、防衛および安全保障ミッションにおけるリアルタイムの意思決定を支援するために、作戦状況データを感知・融合・表示・共有するハードウェアおよびソフトウェアを対象とし、固定および移動展開を含みます。
対象外の範囲:純粋なサービスのみの契約、分析機能や統合レイヤーを持たない基本的なCCTV、および状況認識ソリューションの一部として販売されていない汎用ITインフラは除外されます。
セグメンテーション概要
- プラットフォーム別
- 航空
- 陸上
- 海上
- 宇宙
- タイプ別
- 指揮統制システム
- RADAR
- SONAR
- オプトロニクスおよびEO/IR
- 車両SAS/ADAS
- コンポーネント別
- センサーおよびアンテナ
- ディスプレイおよびHUD
- 処理・演算ユニット
- 通信・ネットワーキングハードウェア
- ソフトウェア
- エンドユーザー産業別
- 防衛・軍事
- 国土安全保障および公共安全
- 航空・宇宙
- 海洋
- アプリケーション別
- C4ISRと戦闘管理
- セキュリティ・監視
- 災害対応および緊急管理
- 航法・交通管制
- 環境・気象モニタリング
- 訓練・シミュレーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要ドライバーと調達シグナルのファクトベースを構築し、それらのシグナルを本市場で使用されるシステムカテゴリにマッピングすることから始まりました。レビューした公開ソースには、防衛予算文書およびプログラムノート、国家調達ポータル、ならびに防衛・安全保障に特化した機関の年次刊行物が含まれます。
また、通信準備状況のコンテキストとして国際電気通信連合、運用上の制約に関する米国連邦通信委員会のスペクトル参照、センサーおよび無線機の動向を示す貿易フローに関する国連コムトレード、ならびにセンサーフュージョンおよび指揮統制の採用パターン関する査読済み学術誌を活用しました。企業の提出書類、投資家向けプレゼンテーション、および信頼性の高い報道は、販売されている製品ファミリーとアップグレードのペースを確認するために使用しました。有料サブスクリプションは、企業財務・インテリジェンス、契約・入札追跡、ならびにタイムラインと技術的焦点を相互確認するための特許データベースに対して選択的に使用しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化を支援するために追加のソースが参照されました。
一次インタビューおよびサーベイ
一次調査は、実際の調達において何が状況認識システムとして計上されるかを確認すること、およびプラットフォーム構成、センサー密度、ソフトウェアコンテンツによって標準的な価格がどのように変化するかを把握することに重点を置きました。南北アメリカ、EMEA、およびAPACにわたるOEM側、インテグレーター側、ユーザー側の専門家と対話し、地域の調達パターンとアップグレードサイクルをデスクシグナルと照合できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:17% | APAC:44% |
| 中位層:51% | 機能・ユニットリーダー:35% | EMEA:35% |
| 中小規模プレイヤー:22% | マネージャー:48% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、防衛・安全保障支出シグナルを状況認識の需要プールにフィルタリングし、観察可能な調達・近代化パターンを用いてプラットフォームおよびシステムタイプ別に分割するトップダウン構築から始まります。結果は、サンプリングされたプログラム価値、標準的なシステム構成に関するチャネルチェック、ならびにレーダー、光電子機器、ソナー、および指揮統制レイヤーの単価仮定などの選択的なボトムアップ検証によって裏付けられます。
モデルで使用される主要インプットには、プラットフォームフリートの活動と近代化サイクル、センサーおよびC2アップグレードの調達強度、航空・陸上・海上・宇宙ユースケース全体のミックスシフト、展開ごとの標準的な統合コンテンツ、ならびに非米ドル建て契約価値通貨タイミングが含まれます。小規模プログラムでエビデンスが不完全な場合、ギャップは比較可能なプログラムアナログと保守的な採用レンジをインタビューで合意した上で処理し、全体的な支出エンベロープと照合してレビューしました。
予測については、調達テンポとアップグレードタイミングに関するシナリオ分析を使用し、その後、防衛支出、プラットフォーム納入、および技術更新サイクルに成長を関連付ける回帰スタイルのチェックを実施しました。同じ公開指標とインタビュー更新を使用してモデルを再現できるよう、前提条件は透明性を保って維持されました。
データ検証と更新サイクル
アウトプットは、独立した予算・調達シグナルとの合計値の相互検証、前年比の急変のレビュー、およびプラットフォームとタイプのシェアが現実的な範囲内に収まっているかのテストを含む複数のチェックを通じて検証されます。外れ値が発生した場合、ドライバーは特定のインプットまで遡って追跡され、変化がプログラムの遅延、スコープ変更、または価格シフトに起因する場合は専門家に再確認を求めます。
承認前に、モデルとナレーティブはステップバイステップのアナリストレビューを経て、前提条件と計算がセクション全体で一貫していることを確認します。レポートは年次で更新され、主要な契約受注、政策変更、または近代化優先事項の顕著なシフトなどの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認が完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの状況認識システム市場推計と他の公表推計との比較
状況認識システムの公表市場規模が常に一致しないのは、各出版社が計上対象、基準年の設定、プラットフォーム構成とソフトウェアコンテンツの扱い方について異なる選択をしているためです。また、通貨換算のタイミングや、一時的なプログラムの急増を平滑化するかどうかによっても差異が生じます。
Mordor Intelligenceの2026年推計をセンサーと指揮統制・統合レイヤーを明示的にバンドルした調達に紐付けるために、予算から受注へのリンケージとプラットフォームアップグレードシグナルが使用されています。他のソースが高くまたは低く見える場合、それはより広範なセキュリティソフトウェア、サービスのみの契約、または部分的なセンサー市場などの隣接カテゴリが含まれているか、基準年が2025年に設定されて異なるシナリオスタンスで予測されているためであることが多いです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 30.31 ビリオン 米ドル(2026年) | |
| 産業出版社A | 32.10 ビリオン 米ドル(2025年) | 異なる基準年と、厳密に定義されたシステム調達を超えた追加のソフトウェアおよびエンドユーザーカバレッジを取り込む可能性のある、より広範な状況認識フレーミングを使用しており、そのページには調整が困難な内部的な数値の不整合が見られます。 |
| 地域コンサルタントB | 44.44 ビリオン 米ドル(2032年) | 遠い将来の終点のみが示されており、開始値とスコープフィルターの可視性が限られているため、想定CAGRおよびサービスと隣接する監視カテゴリが計上されているかどうかに対して数値が敏感になっています。 |
体として、公表値のばらつきは主に基準年の選択、カテゴリの境界、および予測が新規調達を想定するか、より緩やかなアップグレード主導の需要を想定するかによって説明されます。インプットを調達・アップグレード指標に追跡可能な状態に保ち、実用的なボトムアップチェックで合計値を検証することで、市場規模は計画議論において監査・再利用がより容易になっています。


レポートで回答される主要な質問
状況認識システム市場の現在の価値はいくらですか?
市場は2026年に300.31億米ドルと評価されており、CAGR 6.99%で成長し、2031年までに424.9億米ドルに達すると予測されています。
最高収益を生み出している地域はどこですか?
アジア太平洋は中国、インド、日本、韓国にわたる継続的な近代化イニシアチブのおかげで世界収益の38.12%を占めています。
最も速く成長しているプラットフォームカテゴリーはどれですか?
次世代戦闘機と無人航空システムが高度なセンサーフュージョンを求めるため、航空プラットフォームはCAGR 8.05%で拡大すると予測されています。
主要なアプリケーションセグメントはどれですか?
C4ISRと戦闘管理システムは統合作戦における中心的役割を反映して収益の40.66%を保持しています。
ソフトウェアソリューションは市場にどのような影響を与えていますか?
ソフトウェアはCAGR 7.62%で最も速く成長しているコンポーネントであり、コンテナ化されたアップデートによりオペレーターはハードウェア交換なしにAI機能を追加できるためです。
より広い採用に対する主な抑制要因は何ですか?
高い取得コストとライフサイクルコストは引き続き規模の小さい防衛予算の普及を制限しており、継続的なサイバーセキュリティとソフトウェア維持管理費用が総所有コストを押し上げています。
最終更新日:



