
シンガポール決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
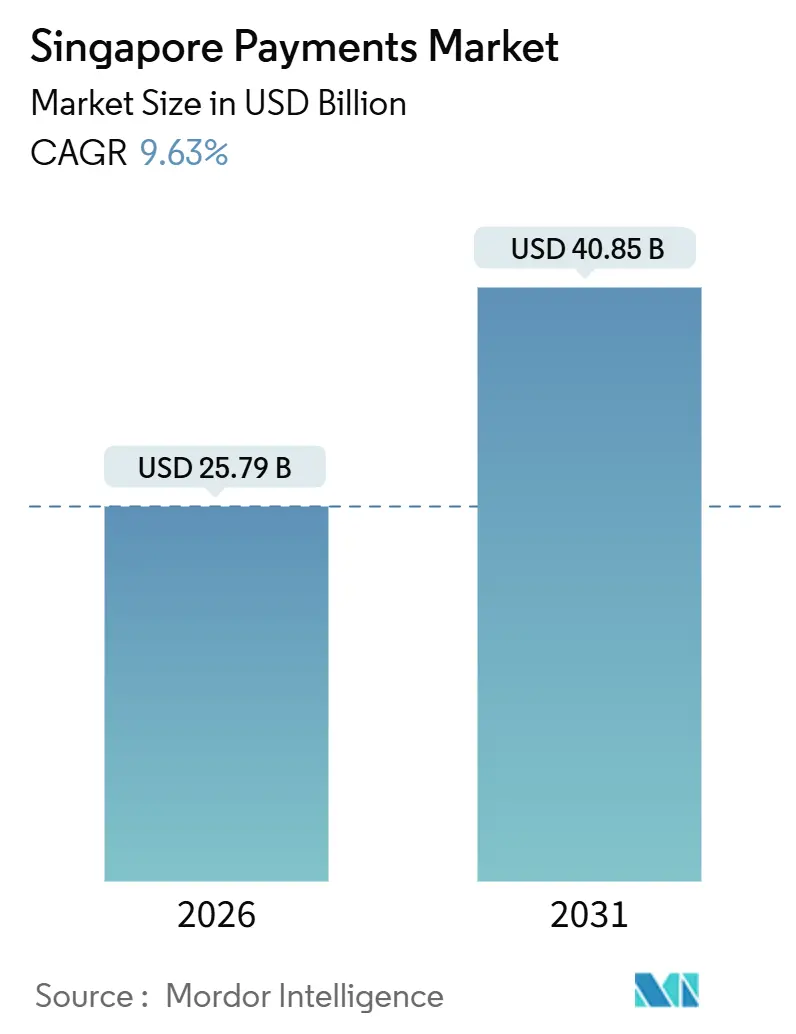
| 市場規模 (2026) | 25.79 十億米ドル |
| 市場規模 (2031) | 40.85 十億米ドル |
| 成長率 (2026 - 2031) | 9.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール決済市場分析
シンガポール決済市場規模は2026年に257億9,000万米ドルと評価されており、2031年には408億5,000万米ドルに達すると予測され、年平均成長率9.63%を反映しています。継続的な政府の義務付け、PayNowレールの急速な拡大、および積極的なスーパーアプリの展開により、シンガポール決済市場はリアルタイムかつ低コストの取引に向けた生きた実験室として位置づけられています。リアルタイムの口座間送金オプションはeコマースにおけるシェアを吸収しており、一方で実店舗小売はターミナルの普及度の高さからカード決済に依然として依存しています。PayNowをインド、マレーシア、タイと接続するクロスボーダー回廊は、決済サイクルを数日から数秒へと短縮し、インバウンド観光および海外送金を支援しています。競争上の圧力は、取引量が増加する中でもプロセッサを圧迫する加盟店割引率の上限から生じており、融資、外国為替換算、およびロイヤルティのオーケストレーションへの軸足転換を余儀なくされています。
レポートの主要ポイント
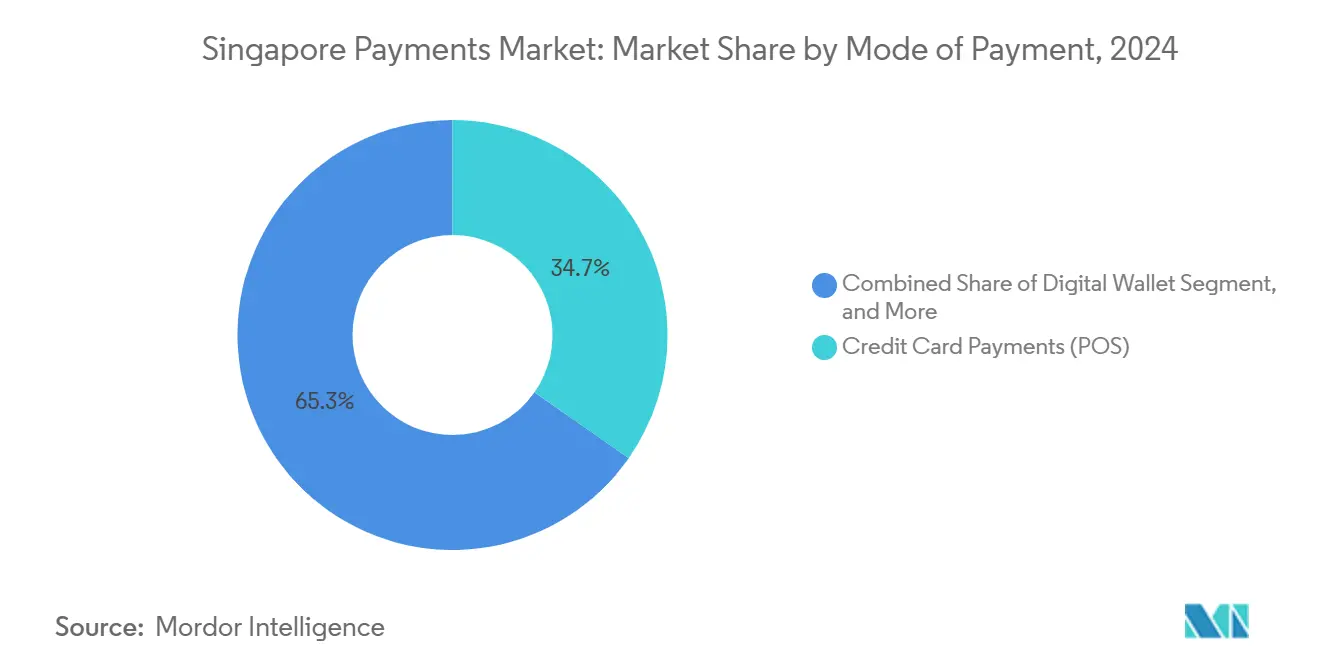
- 決済手段別では、クレジットカードが2025年の店頭販売取引額の34.72%を占めており、オンライン口座間送金は2031年にかけて10.62%の年平均成長率を記録すると予測されています。
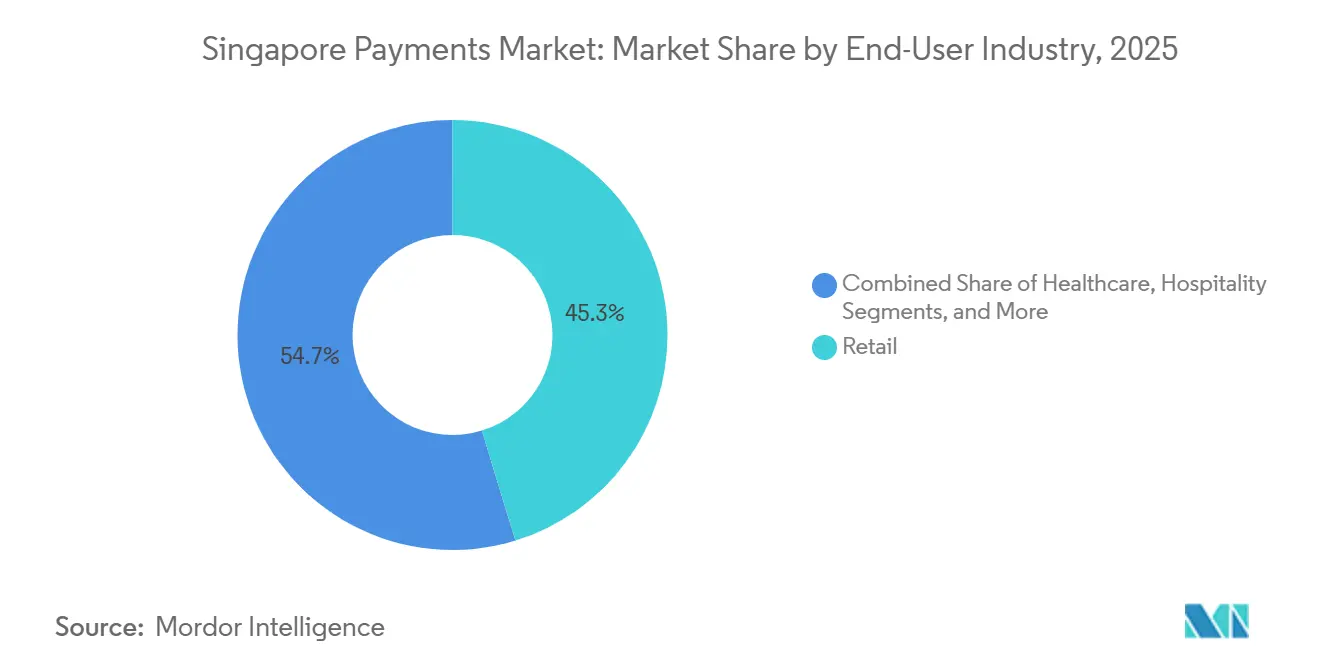
- エンドユーザー産業別では、小売が2025年の取引額の45.72%を占め、ヘルスケアは2031年にかけて10.73%の年平均成長率で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール決済市場の動向とインサイト
推進要因の影響分析*
| 抑制要因 | (〜)% 年平均成長率予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースの急成長とクロスボーダー小売支出 | +2.3% | 国内、ASEAN圏への波及 | 中期(2〜4年) |
| 政府主導のデジタルバウチャーおよびSGQRイニシアチブ | +2.1% | 国内、ホーカーセンター・ヘルスケア・公共交通機関に集中 | 短期(2年以内) |
| 中小企業向けほぼリアルタイムのPayNow・FASTレールの拡大 | +1.9% | 国内、インド・マレーシア・タイへのクロスボーダー拡張 | 中期(2〜4年) |
| 決済とサービスを束ねるスーパーアプリのエコシステム | +1.7% | 国内、東南アジアへのリーチ | 長期(4年以上) |
| B2B決済向けプロジェクト・オーキッドCBDCパイロット | +0.8% | 国内、パイロット段階 | 長期(4年以上) |
| 低炭素取引向けESG連動インセンティブ | +0.5% | 国内、法人銀行への初期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマースの急成長とクロスボーダー小売支出
2024年のビザなし入国の回復、2025年2月のPayNow・UPI連携、ならびにPromptPayおよびDuitNowとの既存連携により、決済は数秒で完了し、外国為替スプレッドを40〜60ベーシスポイント削減しています。[1]シンガポール金融管理局、「PayNowおよびFAST決済サービス」、MAS.gov.sg 中国人観光客はオーチャードロードやチャンギの店舗でAlipay+およびWeChat Payを利用する傾向が強まっており、北京のQRコード推進がカードスキームを上回っていることを反映しています。ShopeeやLazadaなどの大手eコマース企業はシンガポールドル収益をSGQR経由で処理し、海外の出店者がローカル銀行口座を迂回できるようにしており、ファッション、家電、美容分野での競争が激化しています。
政府主導のデジタルバウチャーおよびSGQRイニシアチブ
RedeemSGスキームは2024年に市民に300シンガポールドル(222米ドル)のデジタルバウチャーを支給し、164,000のPayNow対応加盟店にSGQR決済の受け入れを義務付けました。[2]情報通信メディア開発庁、「ホーカーズ・ゴー・デジタル・プログラム」、IMDA.gov.sg ホーカーズ・ゴー・デジタルは2025年12月まで0.5%の加盟店割引率を免除し、小規模飲食店のコスト上の懸念を払拭しました。SGQRは2025年5月に27の公立病院およびポリクリニックへの導入を完了し、外来患者の待ち時間を30%削減しました。[3]シングヘルス、「公立医療施設へのSGQR展開」、SingHealth.com.sg 高額かつ反復性の高いヘルスケア取引は、小売やエンターテインメントにも波及する習慣的なウォレット利用を強化しています。
中小企業向けほぼリアルタイムのPayNow・FASTレールの拡大
PayNow登録者数は2024年末までに500万人を突破し、累計取引額は500億シンガポールドル(370億米ドル)を超えました。内国歳入庁の2025年11月のInvoiceNow義務化により、PeppolインボイスにPayNow番号が組み込まれ、売掛金サイクルが30日から48時間未満に短縮されます。フリーランサーやギグワーカーはゼロの限界費用でQRコードを生成できるようになり、中小企業は機械可読データを欠くカード決済を不利にする自動照合機能を獲得しています。
決済とサービスを束ねるスーパーアプリのエコシステム
Grabの月間ユーザー4,390万人は2024年に2億5,300万米ドルの金融サービス収益を生み出し、12億米ドルの預金および5億3,600万米ドルのローン残高に支えられています。GrabPayの35.3%のウォレットシェアとロイヤルティプログラムは、ユーザーをライドヘイリング、デリバリー、およびコマースに囲い込んでいます。2025年11月のStraitsXとの協定では、ステーブルコインによる支払いのパイロットが開始されており、コレスポンデント手数料を迂回できる可能性がありますが、準備金に関する規制上の明確化は保留中です。
抑制要因の影響分析*
| 推進要因 | (〜)% 年平均成長率予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマース詐欺・ソーシャルエンジニアリング詐欺の増加 | -1.4% | 国内、消費者信頼への影響 | 短期(2年以内) |
| 加盟店MDR上限による決済サービスプロバイダーの収益性への圧力 | -1.2% | 国内、ホーカーおよび小規模加盟店に集中 | 中期(2〜4年) |
| インバウンド外国人観光客向けのウォレット間の格差 | -0.6% | 観光地および空港小売 | 短期(2年以内) |
| カードインターチェンジを侵食するリアルタイムレール | -0.9% | 国内、カードネットワーク収益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマース詐欺・ソーシャルエンジニアリング詐欺の増加
詐欺被害額は2024年に10億1,000万シンガポールドル(7億5,000万米ドル)に達し、前年比53%増となりました。リアルタイムの取消不能性により、資金の国境を越えた分散が加速します。銀行は12時間の出金クーリングオフを課すマネーロック・サブアカウントで対応し、シンガポール金融管理局の共同責任提案では、規準に準拠した被害者に最大10万シンガポールドル(74,000米ドル)が払い戻される予定です。決済サービスプロバイダーはビヘイビアラル分析とデバイスフィンガープリントへの投資を余儀なくされており、オンボーディングコストが上昇しています。
加盟店MDR上限による決済サービスプロバイダーの収益性への圧力
ホーカーズ・ゴー・デジタル補助金は2025年12月まで0.5%のMDRを免除し、アクワイアラーはオフセット収益なしでインターチェンジおよびネットワーク手数料を吸収することを余儀なくされました。ゼロコスト受け入れへの期待が長期化し、手数料の再設定は政治的に難しい状況です。プロセッサは運転資本融資および在庫ファイナンスに利益の源泉を求めていますが、多くが欠くクレジットリスク能力が必要です。StripeやAdyenなどの国際参入企業は、ライドヘイリングおよび銀行業の利益で受け入れをクロスサブシディできるローカルスーパーアプリと対峙しており、対抗困難なコスト構造を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:リアルタイムレールがチャネル経済を再構築
クレジットカードは2025年の店頭販売取引額の34.72%を維持しており、定着したターミナルネットワークとリワードの優位性を裏付けています。一方、オンライン口座間送金はすべてのチャネル中で最も速い10.62%の年平均成長率で成長すると予測されており、即時かつ低手数料の決済に対する消費者の好みを反映しています。デジタルウォレットは2024年のeコマース取引額の39%を獲得しましたが、カード発行会社がキャッシュバック強化と分割払いオプションで対抗したため、前年の47%から低下しました。デビットカードは支出管理ユーザーにとって引き続き重要ですが、成長はロイヤルティとワンクリックチェックアウトを束ねるウォレットに後れを取っています。代金引換は高級品には残存していますが、縮小を続けています。
AppleのiPhoneでのタップ・トゥ・ペイは2025年12月に開始され、加盟店が電話機のみで非接触決済を受け入れられるようにしており、小規模加盟店へのカードおよびウォレットの普及を加速させる可能性があります。NETSフラッシュペイなどのレガシー残高型カードは交通機関のニッチ市場では生き残っていますが、モバイルウォレットがNFCおよびQR形式を統合するにつれて段階的に置き換えられつつあります。これらのシフトは、リアルタイムレールがデジタルコマースにおけるカードインターチェンジを侵食する中でシンガポール決済市場が経済モデルを再調整する一方、ハードウェアコストが低下するまで実店舗小売がカードに依存し続けている状況を示しています。
注記: 各セグメントのセグメントシェアはレポート購入後にご利用いただけます


エンドユーザー産業別:ヘルスケアのデジタル化が小売を上回る
小売は2025年の取引額の45.72%を占め、高頻度のスーパーマーケットおよびeコマース支出に牽引されました。しかしヘルスケアは、SGQRが2025年5月に27の公立病院およびポリクリニックへの導入を完了した後、産業中で最も速い10.73%の年平均成長率を2031年にかけて記録すると予測されています。したがって、ヘルスケアに帰属するシンガポール決済市場規模は、高齢化人口動態が反復的な医療支出を押し上げる中で、レガシー小売よりも急峻な成長曲線にあります。
デジタル受け入れは現在、PayNow番号が請求書に直接組み込まれることで照合コストを削減している遠隔医療および薬局チェーンにも及んでいます。エンターテインメントおよびホスピタリティは観光の回復による恩恵を受けており、セントーサ、マリーナベイサンズ、チャンギ空港でのAlipay+およびWeChat Payの受け入れが中国人観光客の支出を取り込んでいます。教育、交通、政府サービスはデジタルチャネルを統合しつつありますが、依然として小規模な貢献にとどまっています。InvoiceNow義務化により大企業はインボイスにPayNow IDを組み込むことが求められ、売掛金サイクルが短縮され、口座間送金の普及が強化されています。
注記: 各セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
コンパクトな都市国家に590万人のデジタル接続された住民が集中しており、規制当局が政策措置によってシンガポール決済市場全体を方向転換させることを可能にしています。2016年に誕生した規制サンドボックスは、PayNowおよびFASTへと成熟したフィンテックのパイロットを育成し、これらは現在ASEANのテンプレートとして機能しています。インドのUPI、タイのPromptPay、マレーシアのDuitNowとのクロスボーダー連携はコレスポンデント銀行を排除し、移民労働者の送金コストを削減し、加盟店決済を簡素化しています。
2025年6月のシンガポール決済ネットワーク設立により、NETS、SGQR、およびリアルタイムスキームの統一的な監督体制が整備され、観光客を困惑させていたウォレットの断片化に対処しています。プロジェクト・オーキッドの2025年11月のBLOOMトライアルでは、瞬時のクロスボーダーB2B決済のためにホールセール預金をトークン化し、流動性コストの20〜30%削減が示唆されています。
リテールCBDCは依然として遠い将来の話ですが、ホールセールの知見が将来のアーキテクチャを形成しています。決済サービス法はすべての提供者にライセンスを付与し、マネーロンダリング対策(AML)、テロ資金供与対策(CTF)、サイバーセキュリティ規則をFATF基準に整合させており、共同責任の詐欺対策フレームワークは金融機関にリスクをシフトさせ、不正管理への重点投資を促しています。地域の同業国はシンガポールのモデルを参考に自国の規制設計を行っており、東南アジアの決済標準における都市国家の影響力を確固たるものにしています。
規制環境
シンガポール金融管理局(MAS)は、主に2019年決済サービス法(PS法)に基づき決済サービスを規制しており、口座発行、電子マネー発行、加盟店契約、国内および国境を越えた資金移動、デジタル決済トークン(DPT)サービスにわたって、決済サービス提供者に対するライセンス、保全、AML/CFT、技術リスクに関する要件を定めている。2024年4月4日に施行された改正では、規制対象となる決済サービスの範囲が拡大され、DPTサービス提供者に対する追加的な利用者保護要件が導入され、リテール決済とトークン関連の利用ケースの両方に対するMASの監督が強化された。
業界のガバナンスも変化している。MASとシンガポール銀行協会(ABS)は、国内決済スキームの管理・統治を統合するため、2025年にSingapore Payments Network(SPaN)を設立した。MASとABSはまた、顧客体験、事業者向け決済、ネットワークカバレッジ、スキームレベルの支援機能にわたる強化策を評価するため、2026年6月にPayNow Generation 2(PayNow Gen2)調査を開始した。これは、システム全体の相互運用性と回復力に対する規制当局および業界の継続的な関心を反映している。
バリューチェーン分析
シンガポールの決済バリューチェーンは、エンドユーザー(消費者、中小企業、大企業、公共部門の請求発行者)と加盟店から始まり、PSP/決済ゲートウェイ、加盟店契約会社、ウォレット提供者などの受け入れ・実現層を経て展開される。取引は、国内の口座間およびQR決済向けのFAST、PayNow、Inter-bank GIRO、SGQRを含む国内・国際的な決済網を通じて行われ、カードおよび送金フロー向けの国際カードネットワークおよび国境を越えた資金移動ネットワークも併用される。スキームおよびインフラのガバナンスは、2025年にMASとABSによって設立されたSingapore Payments Network(SPaN)のもとで統合が進み、国内決済スキーム全体にわたる基準、アクセス規則、製品ロードマップの整合が図られている。
上流の依存関係には、銀行の中核システム、本人確認/AMLスクリーニング、不正監視、紛争処理が含まれ、下流サービスでは決済に付随して照合、請求書発行、資金繰り支援機能を組み合わせる傾向が強まっている。2025年半ばから銀行を通じて導入された小切手から電子延期支払い(EDP)方式への移行も、企業の決済業務を、請求書発行や財務システムとより直接的に連携するデジタルワークフローへと押し進めている。ライセンスの執行は、チェーンの一部セグメントへの参加を左右する要因のままであり、PS法に基づくMASの措置により、規制対象サービスの提供から非準拠事業者を排除することが可能である。
競争環境
競争はグローバルなカードネットワーク、スーパーアプリ、および専門プロセッサにわたっています。VisaおよびMastercardは依然として店頭販売フローのインターチェンジを獲得していますが、PayNowレールがデジタルコマース取引量を吸収するにつれてマージン圧縮に直面しています。Grabはクローズドエコシステム、4,390万人のユーザー、および12億米ドルの預金を活用してローン、保険、資産管理商品をクロスセルし、純粋プレイプロセッサの競争力を削いでいます。Stripe、Adyen、およびCheckout.comは開発者フレンドリーなAPIで加盟店を引き付けていますが、ローカルスーパーアプリが付随事業の利益でサブシディできるMDR上限の枠内で事業を行わなければなりません。
ホワイトスペースはクロスボーダーB2B決済にあり、BLOOM CBDCトライアルがトークン化決済による流動性コストの大幅削減を証明し、銀行および事業会社を引き付けています。StraitsXなどの新興プレイヤーはGrabとともにステーブルコインによる支払いのパイロットを行い、送金のほぼゼロの外国為替コストを目指していますが、資本規制は依然として不確定です。テクノロジーの差別化は現在、組み込みファイナンスへと傾いており、決済はスタンドアロンの統合ではなく垂直型ソフトウェアの機能となっています。
シンガポール決済産業のリーダー企業
PayPal Holdings, Inc.
Grab Holdings Ltd.
Network for Electronic Transfers (Singapore) Pte Ltd.
Visa Inc.
Apple Inc. (Apple Pay)
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
複数のQRスキームや決済方法が依然として業務上の摩擦を生んでいるため、加盟店側の相互運用性とPOSでのルーティング簡素化が主要なホワイトスペースとなっている。MASとABSは、PayNowとNETS QRの相互運用性を実現するため、2026年末のパイロット実施を計画しており、これにより消費者はスキームに関わらず参加加盟店でスキャンして支払うことが可能になる。これはアグリゲーター、POSプラットフォーム、加盟店契約会社が、決済網全体でチェックアウト、照合、決済を標準化する余地を生み出す。
国境を越えたリアルタイム決済回廊は、測定可能な拡大と制度的支援に結びついたもう一つの機会群を提供する。NPCI International Payments Limitedは、2025年7月にUPI-PayNowリンクを拡大し、13の銀行を追加、インドとシンガポール間の送金参加銀行数を19行とした。一方でMASは、自らのイニシアチブを通じて、PayNowをさらなる国境を越えた連携のためのプラットフォームとして位置付け続けている。別に、2026年6月のPayNow Gen2調査は、事業者向け決済とスキームレベルの支援機能を優先しており、より豊富なデータ、より強固なカバレッジ、InvoiceNow型のワークフローや自動照合を支える、より企業向けに整備された決済網への需要を示している。特に中小企業や高頻度サービス業種において顕著である。
最近の業界動向
- 2026年7月:Grabがデジタル投資プラットフォームStash Financial, Inc.の買収を完了し、決済領域を超えて自社エコシステム内で資産運用・資金管理機能へと事業を拡大した。この取引により、ウォレットおよび加盟店受け入れから投資体験へのクロスセルの可能性が強化され、シンガポールにおけるスーパーアプリ主導の金融サービスバンドルの水準が高まった。
- 2026年6月:MASとABSがPayNow Generation 2(PayNow Gen2)調査を開始し、顧客体験、事業者向け決済、ネットワークカバレッジ、スキームレベルの支援機能をカバーする4つの強化テーマを提示した。本プログラムは、国内即時決済の次期アップグレードサイクルを正式化し、企業およびソフトウェア組込型決済フローにおけるPayNowの一層の普及を支える。
- 2025年12月:Appleがシンガポールで「Tap to Pay on iPhone」を開始し、加盟店がiPhoneのみで、StripeやAdyenなどの対応パートナーを通じて非接触決済を受け付けられるようにした。これにより、小規模加盟店のハードウェア導入障壁が下がり、マイクロリテールおよびサービス業全体でのカード・ウォレット受け入れ密度が加速する可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、シンガポールの決済市場を、店舗内およびオンライン受け入れの両方にわたり、シンガポール国内で消費者が加盟店に対して行う非現金決済取引の価値として定義する。日常的な購買活動を支える主要な決済手段および決済網を対象とし、米ドルで測定する。
対象範囲外:自動車および不動産の購入、公共料金またはローンの支払い、資本市場取引、および現金の使用は市場価値から除外される。
セグメンテーション概要
- 決済手段別
- 店頭販売
- デビットカード決済
- クレジットカード決済
- 口座間(A2A)送金
- デジタルウォレット
- 現金
- その他の店頭販売決済手段
- オンライン販売
- デビットカード決済
- クレジットカード決済
- 口座間(A2A)送金
- デジタルウォレット
- 代金引換
- その他のオンライン販売決済手段
- 店頭販売
- エンドユーザー産業別
- 小売
- エンターテインメント
- ホスピタリティ
- ヘルスケア
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチにより、明確な市場境界を設定し、シンガポールの決済に関する安定した参照データを収集した。シンガポール金融管理局、シンガポール統計局、情報通信メディア開発庁、シンガポール銀行協会などの発信情報や統計データを確認し、決済利用の変化、デジタル対応度、システムレベルの普及動向を把握した。
前提をさらに裏付けるため、国際決済銀行(BIS)や世界銀行の非有料公開資料やデータノートを参照し、比較可能な決済システム指標を確認したうえで、上場企業の年次報告書、監査済み財務諸表、投資家向け説明資料を用いて決済活動および加盟店受け入れに関する方向性の検証を行った。相互確認が必要な場合には、企業財務・インテリジェンス、ニュースおよび財務データの有料サブスクリプション、出荷単位の輸出入データベースも用いて、決済受け入れに影響を与える一部の国境を越えた商取引の指標を検証した。ここに挙げたデスクリサーチの情報源は例示に過ぎず、調査全体を通じてデータ収集、検証、明確化のために他の公開情報源も使用された。
一次インタビューおよび調査
一次調査は、カード、ウォレット、口座間決済間の構成比の変化や、主要な加盟店カテゴリー全体における普及ペースなど、公開データだけでは十分に把握できない前提を検証するために活用された。発行会社、加盟店契約会社、ゲートウェイ、大手加盟店、サービス提供者にわたる決済エコシステムの関係者にヒアリングを行い、その回答をシンガポール特有の利用パターンと照合し、最終的な数値が一貫性を持ち、説明可能な状態に保たれるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):15% |
| ミッドティア:50% | 機能/部門リーダー:33% |
| 小規模プレイヤー:19% | マネージャー:52% |
市場規模算定と予測
市場規模の算定は、消費者の購買活動を出発点とし、実店舗および国内Eコマース(旅行プラットフォームを含む)で使用される決済手段全体に配分するトップダウン型の再構築によって行われた。需要プールを設定した後、報告されたカードおよび電子マネーの取引価値の傾向、オンライン小売支出の成長、用途別のPayNow普及、加盟店受け入れの変化、連携リアルタイム決済回廊の立ち上げペースなど、実際に決済価値を左右する指標を用いて調整を行った。
その後、総額の妥当性を保つため、選択的なボトムアップ検証を実施し、抽出した加盟店カテゴリー別の取引量、適切な場合には単純な取引量×平均単価の近似、カード、ウォレット、口座間決済網の間で価値がどのように分配されるかに関するチャネル検証を用いた。開示が乏しい領域については、保守的な普及ペースの想定と専門家によるフォローアップ検証を通じてギャップを処理し、その後全体の合計に統合した。
予測はシナリオ分析を用いて行われ、マクロ経済状況や消費者支出の変化があっても見通しが有用であるようにした。将来展望は、消費支出見通し、Eコマース浸透率、リアルタイム決済利用の拡大、国境を越えた連携の立ち上げ、および現金代替の予想ペースといった少数の主要要因に基づいており、各要因は一次調査からのフィードバックを用いて検証・精緻化された。
データ検証と更新サイクル
検証は、モデルの出力結果を、公開されている取引価値データ、規制上の節目、主要な加盟店カテゴリー全体で見られる受け入れの明確な変化などの独立した指標と比較することによって行われた。差異が確認された場合は、年次一貫性の確認および決済手段レベルの分解を通じて調査し、承認前に社内アナリストによる再確認を行った。
本レポートは年次で更新され、新たな決済網の連携、主要な規則変更、普及の段階的変化など重要な事象が発生した場合には、随時中間更新が行われる。提供に先立ち、最新のレビューを実施し、クライアントが公開時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceによるシンガポール決済市場規模と他の公開推計との比較
シンガポールにおける決済の公開市場規模は、各発表元が取引の対象範囲を異なる方法で定義し、フローの異なる区間を集計し、時には取引価値の視点と収益型の視点を切り替えているため、しばしば異なる値となる。差異は、国境を越えたフローの取り扱い方、SGD価値の米ドルへの換算方法、基準年および更新タイミングが主要な決済網の変化と一致しているかどうかにも起因する。
公共料金やローンの支払いは、本レポートにおけるMordor Intelligenceの対象範囲外であり、これは、定期的な料金支払いの取引量を日常的な加盟店決済に含める推計値から総額を引き離す要因となり得る。また、一部の情報源が個人間送金と加盟店決済を重複排除せずに混在させている場合や、カードのみの視点が、シンガポールにおいてウォレットや口座間決済の活動が重要であるにもかかわらず、決済市場全体として解釈されている場合にもギャップが見られる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 25.79億米ドル(2026年) | |
| 業界誌A | 113.70億米ドル(2030年) | より広範なデジタル決済のバスケットを使用しており、消費者対加盟店の購買活動に限定されていないため、隣接する送金や非加盟店フローが含まれる可能性があり、また基準年よりも後の予測年を反映している。 |
| 業界団体B | 158.20億米ドル(2025年) | カード決済価値のみを表しており、決済市場全体の数値として読まれた場合には過大評価につながり得るほか、総購買決済に貢献するウォレットおよび口座間決済フローは含まれていない。 |
3つの数値間の差異は、主に何が集計対象とされているか、および各数値がどの年を表しているかに起因する。モデルを消費者対加盟店の購買価値に紐づけ、インタビューおよび公開情報の確認を通じて構成比や普及の指標を検証することにより、最終的な市場規模算定は明確な入力データと再現可能な手順にまで追跡可能な状態を保っている。


レポートで回答される主要な質問
シンガポール決済市場は2031年にかけてどの程度成長すると予測されていますか?
市場規模は2026年の257億9,000万米ドルから2031年の408億5,000万米ドルへと拡大し、年平均成長率9.63%を記録すると予測されています。
最も急成長している決済チャネルはどれですか?
オンライン口座間送金は全手段中で最速の10.62%の年平均成長率で成長すると予測されています。
ヘルスケアが高成長の垂直市場となっている理由は何ですか?
2025年の27の公立病院およびポリクリニックへのSGQR展開により請求が合理化され、ヘルスケア取引額の年平均成長率は10.73%と予測されています。
クロスボーダー決済の成長を牽引しているものは何ですか?
インド、マレーシア、タイへのPayNow連携により決済時間が数秒に短縮され、外国為替コストが低下し、観光客および送金フローが増加しています。
プロバイダーはMDR上限にどのように対応していますか?
プロセッサは薄い受け入れマージンを補うために、融資、外国為替換算、データ分析に多角化しています。
最終更新日:


