
サウナ・スパ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 155.63 十億米ドル |
| 市場規模 (2031) | 194.90 十億米ドル |
| 成長率 (2026 - 2031) | 4.60 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
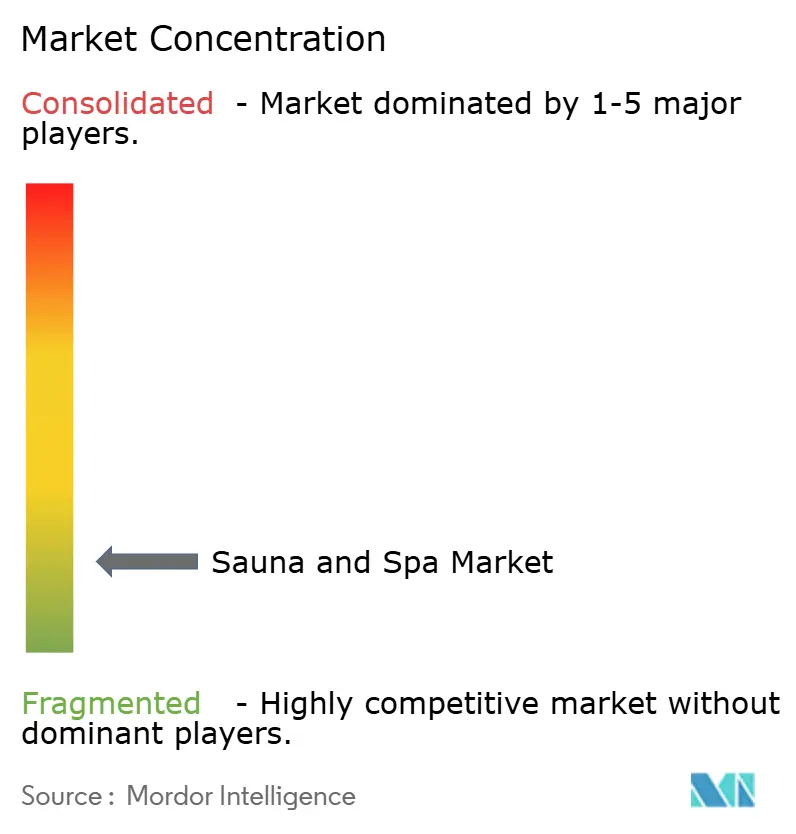
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウナ・スパ市場分析
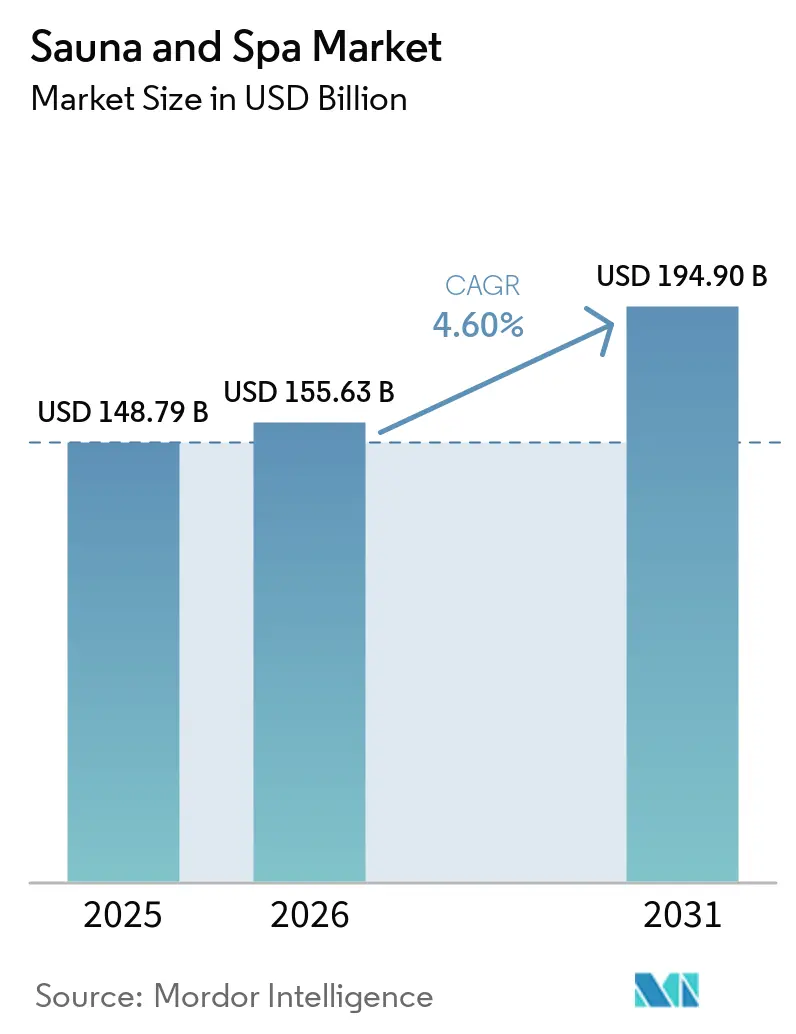
サウナ・スパ市場規模は2026年に1,556億3,000万米ドルと推定され、2025年の1,487億9,000万米ドルから成長し、2031年には1,949億米ドルに達する見通しで、2026年〜2031年にかけて4.6%のCAGRで成長します。パンデミック後の予防的健康習慣への需要増加、ウェルネスツーリズム支出の急増、および継続的な企業ウェルネス投資が、この安定した拡大を牽引しています。事業者はサーマルスイートを、高収益のホスピタリティ収益を生み出しつつ、治療的健康インフラとしての役割も担う耐久性のある多目的資産として捉えるようになっています。エネルギー効率の高い赤外線キャビン、モバイルポップアップ、スマート接続型コントロールがアクセス性を拡大しており、施設オーナーが厳しくなる持続可能性基準を満たすために既存のルームを改修する動きが加速する中、改修活動も活発化しています。競争の激しい市場構造が、製品革新、地域特化、価格差別化をさらに促進しています。
レポートの主要ポイント
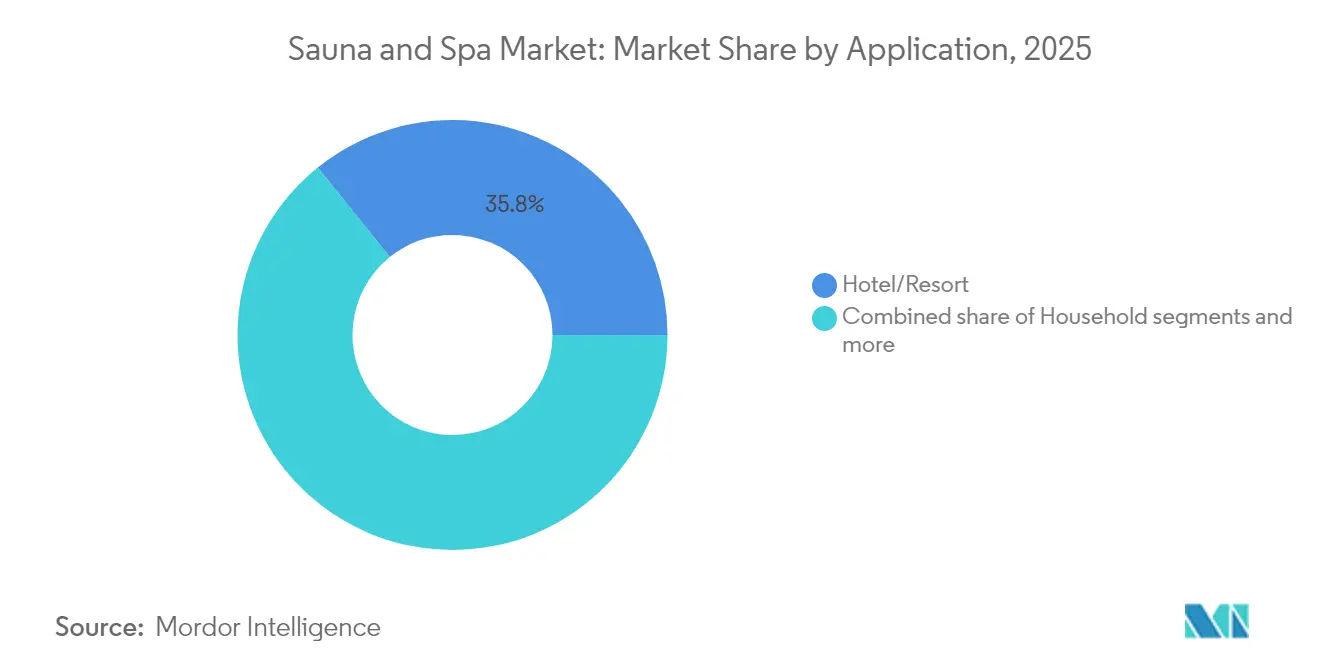
- 用途別では、ホテル・リゾート施設が2025年のサウナ・スパ市場シェアの35.78%を占めトップとなりました。家庭用設置は2031年まで8.61%のCAGRで拡大する見込みです。
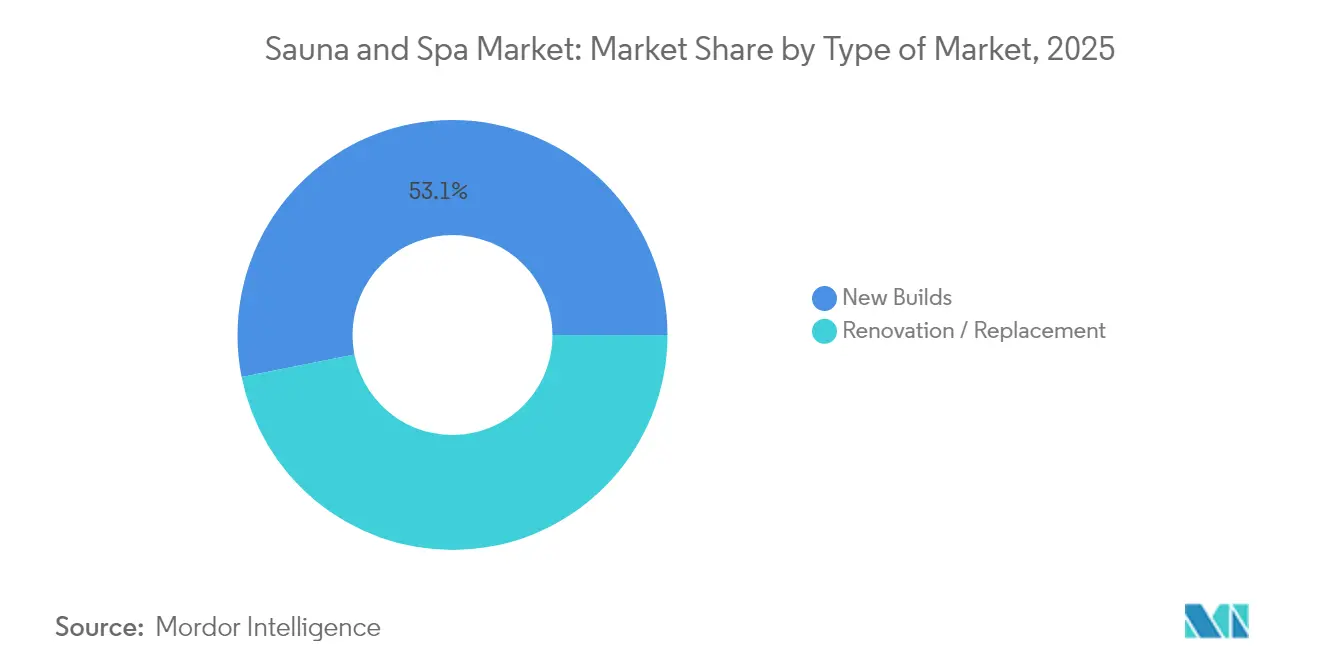
- 市場タイプ別では、新規建設が2025年のサウナ・スパ市場規模の53.12%を占め首位となりました。改修・交換設置は2031年まで7.12%のCAGRで成長する見通しです。
- 製品タイプ別では、従来型フィンランド式ユニットが2025年のサウナ・スパ市場規模の41.72%を占めました。赤外線キャビンは2031年まで9.98%のCAGRで進展しています。
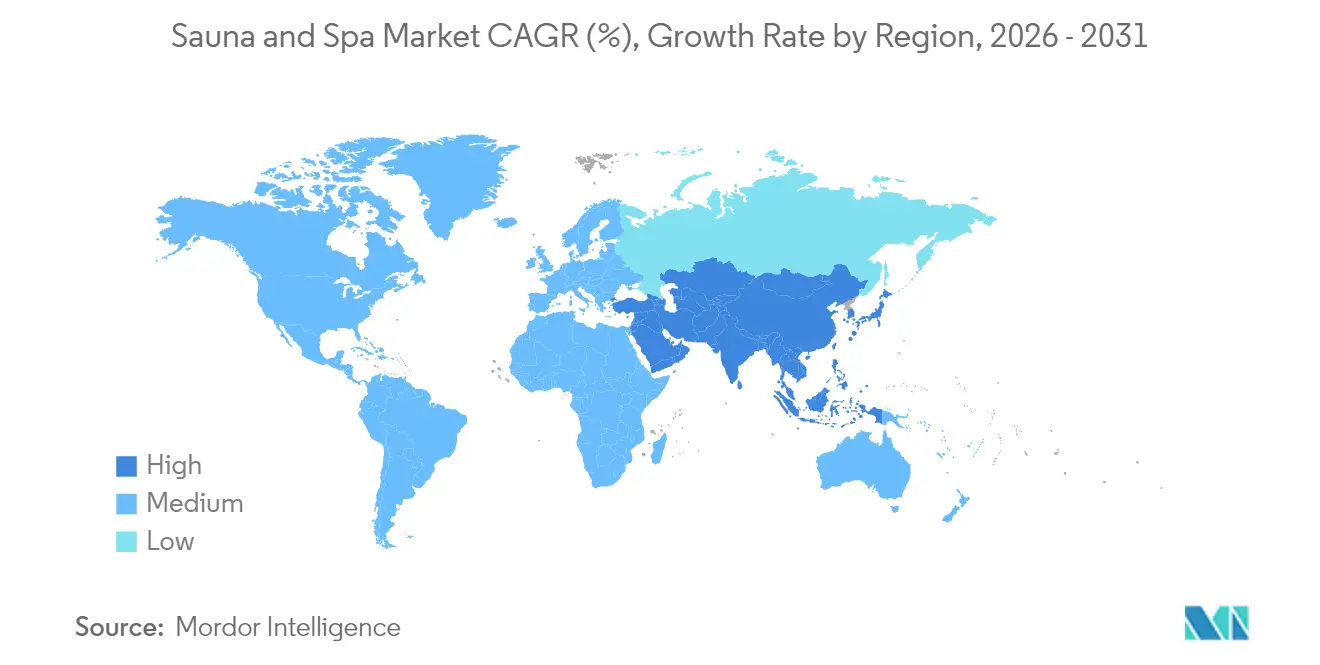
- 地域別では、欧州が2025年のサウナ・スパ市場シェアの31.88%を占めました。アジア太平洋は2026年〜2031年の間に最も高い9.05%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因のインパクト分析*
| 推進要因 | CAGR予測への(〜)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| ウェルネスツーリズムの成長およびホテル主導のスパ投資 | +1.2% | 世界全体、欧州およびアジア太平洋で最も強い | 中期(2〜4年) |
| 長寿・睡眠・免疫効果への消費者の関心の高まり | +0.9% | 北米・欧州が中核、アジア太平洋へ拡大中 | 長期(4年以上) |
| 高級不動産ウェルネス施設の拡大 | +0.8% | 北米・欧州、アジア太平洋都市部で新興 | 中期(2〜4年) |
| テクノロジー対応型赤外線・スマートサウナの普及 | +0.7% | 世界全体、北米のテクノロジー統合が主導 | 短期(2年以内) |
| 企業ウェルネスプログラムによるオンサイトサーマルスイートへの資金投入 | +0.5% | 北米および北欧諸国、世界的に拡大中 | 中期(2〜4年) |
| 都市型ポップアップ・モバイルサウナによる体験的需要の創出 | +0.3% | 欧州および北米の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ウェルネスツーリズムの成長およびホテル主導のスパ投資
ウェルネスツーリズム支出は世界全体で6,510億米ドルに達し、サーマル体験は標準的な宿泊料金を53%上回るプレミアム価格を実現しています[1]。ホテルはスパおよびサウナ施設をアメニティコストではなく収益センターとして位置づけるケースが増加しており、直接的な施術収入を生み出すとともに、1回の訪問につき平均ゲスト滞在期間を1.2泊延長しています。サーマルサーキットと食事・イベントプログラムとの統合により、特にスパサービスが40〜60%の利益率を達成するデスティネーションリゾートにおいて、複合的な収益機会が生まれています。欧州の事業者は確立されたサーマルの伝統を活かして国際的なウェルネス観光客を誘致し、アジア市場では伝統的な入浴儀式と近代的なサウナ技術を組み合わせたハイブリッドコンセプトが発展しています。このトレンドは、ホスピタリティグループが競争市場における主要な差別化要素としてサーマルウェルネスを認識するにつれて加速し、施設のアップグレードおよびスタッフ研修プログラムへの体系的な投資を促進しています。
長寿・睡眠・免疫効果への消費者の関心の高まり
サウナ療法が心血管の健康、睡眠の質、免疫機能に与える影響を示す臨床研究が、従来のリラクゼーション効果を超えた主流の普及を促進しています。定期的なサウナ利用は心血管疾患リスクの27%低減および睡眠効率スコアの改善と相関しており、消費者の投資判断を支える医学的裏付けを提供しています[2]。医療機関は慢性疾患の補助治療としてサーマル療法を推奨するケースが増加しており、サウナ購入を健康貯蓄口座の払い戻し対象となる医療費として正当化しています。世界全体で27兆米ドルと評価されるロンジェビティ(長寿)経済は、サーマルウェルネスを高級アメニティではなく予防的医療インフラとして位置づけています。消費者行動は、ウェアラブル技術による生理的反応の追跡とセッションパラメータの最適化に支えられ、散発的なスパ訪問から日常的な家庭用サーマル療法へとシフトしています。このサーマルウェルネスの医療化により、これまでサウナを治療的というよりも贅沢なものと見なしていた健康意識の高い消費者を含む、対応可能市場が拡大しています。
高級不動産ウェルネス施設の拡大
ウェルネス不動産は2019年の2,252億米ドルから2023年には4,382億米ドルへと成長し、サーマル設備は高級住宅開発の標準的な機能となっています[3]。富裕層は商業施設への依存を排除する家庭用ウェルネスインフラを優先しており、特にパンデミックによるプライベートな健康設備への選好が高まっています。不動産開発業者はサウナ設置を付加価値機能として組み込み、競争市場において8〜12%の価格プレミアムを実現し、売却までの期間を15〜20%短縮しています。このトレンドは個人住宅を超えて集合住宅、企業キャンパス、サーマルウェルネスをライフスタイルの差別化要素として位置づける高齢者向け住宅コミュニティへと拡大しています。スマートホームとの統合によりリモートモニタリングとエネルギー最適化が可能となり、これまで住宅への普及を制限していた運用上の懸念に対処しています。この住宅向け拡大は、住宅建築基準や住宅所有者組合の要件を満たしながら業務用グレードのパフォーマンス基準を維持する、コンパクトでエネルギー効率の高いユニットへの持続的な需要を生み出しています。
テクノロジー対応型赤外線・スマートサウナの普及
スマートサウナのテクノロジー統合は新規設置の35%に達しており、従来のシステムと比較して運用コストを20〜30%削減するエネルギー管理機能が普及を牽引しています。IoT接続により予測保全、リモート診断、使用状況の最適化が可能となり、複数の施設を管理する商業事業者や利便性機能を求める家庭用ユーザーに支持されています。赤外線技術はより短い加熱時間と低いエネルギー消費を実現し、組織への標的加熱による治療効果を維持しながら持続可能性への懸念に対応しています。モバイルアプリケーションはセッションのカスタマイズ、健康追跡との統合、ソーシャルシェア機能を提供し、ユーザーエンゲージメントを高め、定期的な使用パターンをサポートしています。サーマル療法とデジタルヘルスプラットフォームの融合により、プレミアム価格設定を正当化し、サブスクリプション型サービスモデルを支えるデータ駆動型ウェルネス体験が生まれています。メーカーは、サウナを受動的なアメニティではなく接続された健康デバイスとして位置づける独自の加熱技術、先進素材、シームレスなスマートホームエコシステム統合によって差別化を図っています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの(〜)%インパクト予測 | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 商業施設の高い初期設備投資と運用費用 | -0.8% | 世界全体、新興市場で深刻 | 短期(2年以内) |
| エネルギーコストの変動と持続可能性への監視強化 | -0.6% | 欧州および北米、世界的に拡大中 | 中期(2〜4年) |
| 改修時のコンプライアンス課題(HVAC・防火・換気基準) | -0.5% | 北米および欧州、アジア太平洋では規制強化中 | 中期(2〜4年) |
| 熟練したサーマルスパ技術者の不足 | -0.4% | 世界全体、リゾート地域で特に深刻 | 短〜中期(1〜3年) |
| 情報源: Mordor Intelligence | |||
商業施設の高い初期設備投資と運用費用
商業用サウナの設置には初期投資として1万5,000〜5万米ドルが必要であり、年間平均2,000〜8,000米ドルの継続的なエネルギーコストが加わるため、中小規模の事業者や独立施設にとって障壁となっています。改修案件では、HVACの改修、電気設備のアップグレード、構造補強が必要となり、基本設備コストに30〜50%が加算されるため、設置の複雑さが増します[4]。運用費用にはエネルギー消費、保守契約、専門技術者サービスが含まれ、稼働率の低い施設では利益率を圧迫します。保険および賠償責任への対応が継続的なコストを加え、特にさまざまな健康状態を持つ多様な顧客層を対象とする商業事業者にとって負担となっています。中小スパ事業者はリース・トゥ・オウン方式の融資と保守パッケージを提供する設備メーカーとのパートナーシップを強化し、運用サポートを確保しながら初期障壁を低減しています。この資本集約的な性質は商業融資へのアクセスを持つ確立された事業者に有利に働き、規模の経済を持たない独立施設間での統合圧力を生み出しています。
エネルギーコストの変動と持続可能性への監視強化
エネルギーコストの上昇と環境規制が施設設計と運用上の意思決定に与える影響が増大しており、従来のサウナは1セッションあたり4.5〜6キロワットのエネルギーを消費するのに対し、赤外線の代替品では1.5〜2キロワットにとどまります。持続可能性を重視する消費者や企業ウェルネスプログラムは、測定可能な環境負荷低減を実証できるエネルギー効率の高いソリューションを優先しています。欧州およびカリフォルニア州の規制枠組みは商業用サーマル施設にエネルギー効率基準を義務付けており、事業者はシステムのアップグレードに投資するか、コンプライアンス上のペナルティに直面するかの選択を迫られています。カーボンフットプリントへの懸念が、使用パターンに基づいてエネルギー消費を最適化する再生可能エネルギーの統合、熱回収システム、スマートコントロールへの需要を促進しています。事業者はサービス品質を維持しながらピーク時のエネルギーコストを削減するため、太陽熱システム、蓄熱ソリューション、デマンドレスポンスプログラムを導入しています。この移行は統合型エネルギー管理ソリューションを提供するテクノロジーベンダーに機会をもたらす一方、従来のメーカーにはより効率的な加熱システムの開発を迫っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ホテルが安定した収益を維持する一方、家庭用が成長を加速ホテルセグメントは2025年にサウナ・スパ市場シェアの35.78%を獲得し、プレミアム客室料金の引き上げとバンドル型ウェルネスプランによる滞在期間の延長を促進しています。リゾートはサーマルサーキット、コールドプランジ、アロマセラピーラウンジを活用して客室稼働あたりの付帯収益を向上させ、スパ市場全体の需要を強化しています。一、家庭用設備は8.61%のCAGRを記録すると予測されており、Eコマースの普及、スマートホームとの互換性、および一部の国における税制優遇措置がその背景にあります。企業キャンパスおよび医療センターは中規模のニッチ市場を形成しており、治療プロトコルおよび従業員ウェルネスKPIが設備投資を正当化しています。
企業のウェルネスプログラムは、従業員の定着ツールとしてオンサイトのサーマル施設への投資を増加させており、定期的なサウナ利用者の医療費が15〜20%削減されたと報告する企業も出ています。国際水泳プール・スパ規格は、商業施設の設置を促進しつつ、用途全体にわたって一貫した運営基準を確保するための標準化された安全要件を提供しています。家庭用設備は許可取得プロセスの簡素化とエネルギー効率の高い設計により運営上の障壁が低減される一方、商業用途では専用換気システムやバリアフリー対応が求められ、複雑性とコストが増加します。
注記: すべての個別セグメントのシェアはレポート購入時にご確認いただけます


市場タイプ別:
新規建設に対する改修の勢いが増す新規建設プロジェクトは2025年に53.12%の市場シェアを占め、プロジェクト開始当初からスペース活用とエネルギーシステムを最適化する統合設計の機会から恩恵を受けています。改修・交換設置は施設の近代化ニーズとエネルギー効率向上への要請を背景に7.12%のCAGRで加速しており、ユーザー体験を向上させながら運用コストを削減しています。改修セグメントは、既存施設が現代的なパフォーマンスおよび持続可能性基準を満たすべく老朽化した設備をアップグレードする市場の成熟を反映しています。新規建設は許認可・設置プロセスの合理化から恩恵を受けている一方、改修プロジェクトは建築基準へのコンプライアンスと構造改修の複雑さに直面しています。
スマートテクノロジーの統合は、事業者が施設全体の再建を行うことなく従来のシステムにIoT接続とエネルギー管理機能を追加する改修プロジェクトに有利に働いています。建築基準はエネルギー効率基準をますます義務付けるようになっており、更新された規制への準拠を迫られた事業者による改修活動を促進しています。改修トレンドは、既存構造物への設置を簡素化しながら業務用グレードのパフォーマンス基準を維持するモジュール式システムやプレハブ部品に機会をもたらしています。
注記: すべての個別セグメントのシェアはレポート購入時にご確認いただけます
製品タイプ別:
赤外線イノベーションが従来型の優位性に挑戦従来型フィンランド式サウナは2025年に41.72%の市場シェアを維持しており、高温乾燥熱体験に関連する確立された消費者の選好と実証済みの治療効果に支えられています。赤外線技術はエネルギー効率の優位性、より短い加熱時間、低い設置複雑性を背景に9.98%のCAGRで急拡大しており、住宅用・商業用事業者の双方に支持されています。スチームおよびハイブリッドシステムは、湿度管理とアロマセラピーの統合が差別化された体験を生み出すニッチな用途に対応しています。従来型サウナは4.5キロワットの加熱システムと30〜40分の予熱時間を要するのに対し、赤外線の代替品は1.5〜2キロワットのシステムで即時使用が可能です。
製品タイプの競合は、従来型サウナの実用性を制限するスペースおよびエネルギー上の制約がある住宅用途に適したコンパクトな設置を可能にする赤外線技術により、運用上の障壁を低減するエネルギー効率と利便性機能を重視する広範な市場トレンドを反映しています。従来型と赤外線加熱方式を組み合わせたハイブリッドシステムは、本格的なサウナ体験を維持しながら温度の柔軟性を提供する折衷的なソリューションとして台頭しています。スマートコントロールとモバイル接続は製品タイプ全体で標準機能となっており、メーカーは独自の加熱技術と統合型健康モニタリング機能によって差別化を図っています。
地域分析
ヨーロッパ サウナ・スパ市場
ヨーロッパは2025年に31.88%の市場シェアを占め、数世紀にわたる温熱ウェルネスの伝統と、商業サウナ運営を促進する支援的な規制枠組みを活用しています。北欧諸国は、確立されたサウナ文化と政府のウェルネス推進施策によって地域のリーダーシップを牽引しており、スウェーデンの従業員温熱療法費用を補助するウェルネス手当プログラムもその一例です。ヨーロッパ市場は、標準化された建築基準および安全規制の恩恵を受けており、加盟国全体で一貫した運営基準を確保しながら設置プロセスを効率化しています。ドイツとフィンランドは地域の製造能力を支える中核であり、KLAFSやHarviaなどの企業が技術革新と高品質なエンジニアリングを通じてグローバル市場での地位を維持しています。
アジア太平洋 サウナ・スパ市場
アジア太平洋地域は、2031年までのCAGR 9.05%で最も急成長する地域として台頭しており、可処分所得の増加とホスピタリティおよび住宅開発における温熱ウェルネス習慣の文化的統合が成長を牽引しています。日本は伝統的な温泉文化を通じて地域の普及をリードしており、それが現代のサウナ受容へと転換されています。一方、中国の拡大する中間層は高級ウェルネス設備への相当な需要を生み出しています。この地域の成長は都市化トレンドを反映しており、スペースが限られた環境では、より広い設置面積を必要とする従来型設備よりもコンパクトな赤外線システムが好まれています。韓国とシンガポールは、温熱設備を競争上の差別化要因として位置づける企業向けウェルネスプログラムおよび高級ホテル開発を通じて、商業的普及を推進しています。
南北アメリカおよびMEA サウナ・スパ市場
北米は、温熱設備を標準的な設備として統合する企業向けウェルネス投資および高級住宅開発を通じて、安定した成長を維持しています。同地域のエネルギー効率およびスマートホーム技術への注力が、高度なモニタリングおよび制御機能を備えたコネクテッドサウナシステムへの需要を促進しています。中東・アフリカは新興の機会を示しており、高級ホスピタリティ開発およびウェルネスツーリズム推進施策が高級温熱設備への需要を生み出しています。南米は、主にブラジルのスパツーリズムセクターおよびアルゼンチンの温泉リゾート開発に集中した緩やかな成長ポテンシャルを示していますが、経済的不安定さが大規模な商業投資を制限しています。

規制環境
サウナおよびスパに関する規制は、建築、健康、安全に関する要件が入り混じったものであり、設計者、保険会社、管轄当局が参照する規格を通じて、より一層の制度化が進んでいる。欧州では、欧州標準化委員会(CEN)が公共ウェルネス施設の温熱室に関するEN 18164:2026(2026年2月)を発行し、公共利用施設における換気・空気交換方式やヒーター保護機能などの基準を厳格化した。
隣接する水泳・ウェルネス施設の規格も、複合用途のスパプロジェクトに影響を与えている。CENは公共水泳プールの設計安全に関するEN 15288-1:2018+A1:2024改訂版(2024年8月)を発行し、一方でISO 17679:2016はウェルネススパサービス要件に関する国境を越えた参照規格として引き続き利用されている。北米では、サウナレベルの要件が一貫して法制化されていないことが多く、地域の建築、防火、HVAC規制や事業者のリスク管理への依存度が高まっており、特に改修が多い商業施設ではその傾向が強い。
バリューチェーン分析
バリューチェーンは原材料・部品(木材、断熱材、ガラス、ヒーター、コントローラー、スチームジェネレーター、ストーン、換気・HVACインターフェース)から始まり、設計・仕様策定、製造・組立(キャビン・ルーム、ヒーター、スチームシステム、スマートコントロール)へと進む。流通はディーラー、電子商取引、プロジェクトチャネルを経て、施工・引き渡し、そしてより長期的なサービスへと続く。ホテル、リゾート、ジム、デスティネーションスパなどの商業バイヤーにとっては、建築家やMEPコンサルタント、専門施工業者が機器選定に大きな影響を及ぼす。これは、換気、電気負荷、防火、アクセシビリティの要件が性能と総設置コストの両方に影響するためである。
Harviaの最近の開示は、サプライヤーが上流の能力と下流の供給可能性をどのように管理しているかを示している。Luviaのストーン工場の近代化、および米国における物流・製造能力への投資(ウェストバージニア州ルイスバーグ近郊の物流センターや2025年の工場拡張策を含む)は、北米向けのリードタイム短縮と地域供給を支えている。貿易政策の不安定さも重要な調達変数となっており、2025年の米国関税措置がスパ業界の業界報道により、コスト上昇やサプライチェーン戦略の変更に寄与していると報じられている。これにより、複数調達、現地化、モジュール式改修アプローチがプロジェクトリスク低減のために強化されている。
競争環境
サウナ・スパ市場は高い断片化が特徴であり、上位5社が市場全体のごく一部のシェアしか占めていません。これは参入障壁が低い競争的な市場構造を示しており、地域専門企業やテクノロジー主導の新興企業に大きな機会をもたらしています。価格帯、用途、地域にわたる消費者の多様な選好が、大規模な統合を困難にしています。個別化されたウェルネス体験からエコ意識の高いデザイン、スマート機能に至る差別化されたオファリングが主要な成長ドライバーとなっています。HarviaやKLAFSなどの市場リーダーは垂直統合、ブランド認知度、製造効率によって優位性を維持する一方、中小企業はニッチな用途とイノベーションに注力することで成功を収めています。
市場における戦略的トレンドは、現代の消費者の期待に応えるテクノロジー導入、エネルギー効率、カスタマイズ可能なソリューションに重心を移しています。顧客はウェルネス体験においてより持続可能な運用とスマート接続を求めており、サプライヤーはインテリジェントシステムとデジタルプラットフォームへの投資を促されています。モジュール式改修ソリューション、AI活用型サーマルサーキット、従来型サーマル療法と健康モニタリングを組み合わせた包括的なウェルネスプラットフォームなどの分野でホワイトスペースの機会が存在します。新興のビジネスモデルは、アクセシビリティの向上を可能にするダイレクト・トゥ・コンシューマーチャネル、柔軟なサブスクリプションサービス、モバイルスパコンセプトへとシフトしています。これらのトレンドは市場のダイナミクスを再定義し、従来のスパ設置を超えて顧客基盤を拡大しています。
国際スイミングプール・スパコードのような規制枠組みは競争環境の均一化を支援しており、中小メーカーが安全性と品質において大手企業と競争できる環境を整えています。これらの標準化されたガイドラインは世界市場の調和も促進し、消費者と商業バイヤーの双方の信頼を醸成しています。同時に、ウェルネスが贅沢品ではなくライフスタイルの選択として進化していることが、ホスピタリティ、住宅、企業ウェルネスセクターに新たな道を開いています。地域の専門知識と機動的な生産プロセスを活用する中小企業はこの需要に対応するための好位置にあります。市場が進化し続ける中、成功は運用上の卓越性とイノベーション・消費者中心型設計のバランスにかかっています。
サウナ・スパ業界リーダー
-
Harvia Plc
-
KLAFS GmbH
-
Sauna360 Group Oy(TyloHelo)
-
Sunlighten Inc.
-
ThermaSol Steam Bath LLC
- 注:主要企業の掲載順は順位を示すものではありません。
サウナ・スパ市場
- Harvia Plc
- KLAFS GmbH
- Sauna360 Group Oy
- Sunlighten Inc.
- Almost Heaven Saunas
- Salus Saunas
- Health Mate Sauna
- Bsaunas Inc.
- Superior Sauna & Steam
- ThermaSol Steam Bath LLC
- Cedarbrook Sauna & Steam
- Golden Design (Dynamic Saunas)
- Rocky Mountain Saunas
- Great Bay Spa & Sauna
- Amerec (TyloHelo brand)
- Marriott International (Spa Division)
- Hyatt Hotels Corp. (Spa)
- Hilton Worldwide (Eforea & Waldorf Astoria Spa)
- Six Senses Hotels Resorts Spas
- Massage Envy Franchising LLC

市場機会と将来展望
ホスピタリティグループやデスティネーションは、ウェルネスを単なる一般的なアメニティとして扱うのではなく、パッケージ化された予約可能なプログラムへと転換している。これにより、既存ホテルに比較的容易に改修導入できる標準化された温熱スイートの余地が生まれている。例として、Oberoi Groupがリゾートポートフォリオ全体でAsmi by Oberoiウェルネスプログラムを開始したこと(2025年10月)、Hyatt Hotels Corp.がSecrets St. Lucia Resort and Spaを発表したこと(2025年6月)が挙げられ、いずれもブランドポジショニングと資本支出計画の中心に統合されたスパおよび温熱体験を据えている。
第二の機会は、デスティネーション主導の温熱ツーリズムの活性化と、ウェルネス体験のデジタル流通である。タイ国政府観光庁(TAT)は北タイでのウェルネス遺産キャンペーンでTravelokaと提携し(2026年4月)、鉱泉やオンセン浴を取り上げたが、これは旅行プラットフォーム全体で販売できる標準化された水熱提供に対する需要を示している。供給面では、エネルギー管理、スマート連携コントロール、コンパクトな赤外線フォーマットが改修需要やスペース制約のある施設に適合しており、進化する規格が参照するより厳格な換気・安全仕様を満たしながらダウンタイムを削減するモジュール式製品提供やサービスモデル(設計、施工、保守)を支えている。
Recent Industry Developments in サウナ・スパ市場
- 2026年3月:KLAFSが米国でS1格納式サウナを発売し、デザイン主導の住宅プロジェクトや都市型ホスピタリティスイート向けに位置付けられた省スペース型フォーマットでプレミアムポートフォリオを拡充した。この発売は、設置面積と施工の柔軟性が主要な購買要因となる断片化市場における差別化を強化する。
- 2025年2月:KLAFSはTARASアウトドアサウナの発売により米国での提供を拡大し、裏庭やアウトドアライフスタイル向け設置への製品展開を広げた。アウトドアラインの拡充はチャネル拡大を支え、付帯アクセサリーや施工サービスの需要を喚起する。
- 2024年7月:HarviaはThermaSol Steam Bath LLCの買収を3,040万米ドルで完了し、米国拠点のスチームソリューションプラットフォームをポートフォリオに追加した。この取引により、Harviaは北米のホスピタリティおよび住宅バイヤーに対して、サウナとスチームを組み合わせた完全な水熱サーキットを供給する能力を高めるとともに、現地での供給可能性とサポートを改善する。


サウナ・スパ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、サウナ・スパ市場はサウナ設備および関連設置工事から生み出される価値、ならびにホスピタリティ、フィットネス、専用スパ施設、および家庭環境を通じて提供されるスパサービス活動として定義され、主要地域にわたって米ドルで追跡されます。
調査範囲の除外事項:スパ環境を通じて提供されない隣接する庭用ウェルネス機器および一般的な美容サービスは除外します。
セグメンテーション概要
- 用途別
- ホテル・ホスピタリティ
- ジム・フィットネス&スパ
- 家庭用
- その他用途
- 市場タイプ別
- 新規
- 改修・交換
- 製品タイプ別
- 従来型(フィンランド式)
- 赤外線
- スチーム・ハイブリッド
- 地域別
- 北米
- カナダ
- アメリカ合衆国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開統計およびセクター参考資料を用いて需要と供給の明確な全体像を構築し、本レポートで使用する市場境界に整合させることから始まりました。主に、旅行・ホスピタリティ活動、消費者支出パターン、健康・ウェルネスへの参加状況、レジャー施設に関連する建設・改修指標など、前年比で確認可能なシグナルを探索しました。
レビューした公開情報源の例としては、政府の観光・サービス統計(各国統計局など)、UNWTO観光指標、所得・インフレに関する世界銀行のマクロシリーズ、関連設備カテゴリーのフローを示す貿易データポータルが挙げられます。また、入手可能な場合は有価証券報告書および投資家向けプレゼンテーション、業界団体のページ、設備増強・新規開業・価格動向に関する信頼性の高い報道も活用しました。一部では、非公開企業のデータギャップを補完し、技術採用シグナルを裏付けるために、企業財務・ニュース・許データベースの有料サブスクリプションを参照しました。このデスクソースリストは網羅的なものではなく、データ収集・検証・調査の明確化のために他の参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、新規建設と改修のどちらから需要が生じているか、実際の価格と稼働状況はどのようなものか、ホテル・フィットネス・家庭用途にわたって需要がどのように変化するかを確認することに重点を置きました。デスクリサーチの前提を修正し、ギャップを埋め、最終的な規模算定ロジックを承認前にストレステストできるよう、主要地域のオペレーター、ディストリビューター、設置業者、業界専門家と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:22% | アジア太平洋:43% |
| 中位層:50% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:35% |
| 中小規模プレーヤー:22% | マネージャー:48% | 南北アメリカ:22% |
市場規模算定・予測
規模算定は、単一の前提だけに依存せ、観察可能な活動に総計が紐付くよう、トップダウンとボトムアップの両方の検証を用いて構築されました。トップダウン側では、ホスピタリティおよびウェルネス参加指標を対応可能な需要プールに変換し、施設タイプ別のサウナ・スパ提供の採用状況、典型的なサービスミックス、価格水準でフィルタリングしました。これらの合計値を得た後、設備の平均販売価格のサンプリング、新規・代替需要の設置強度、ディストリビューターおよびサービスオペレーターからのチャネルチェックを用いた選択的なボトムアップ推計で裏付けを取りました。
モデルで使用した主要インプット(例示)には、主要地域別の稼働施設数、スパサービスの平均訪問・稼働トレンド、設備の更新サイクル、レジャー施設における改修活動のシェア、エネルギーおよび人件費に連動した価格変動が含まれます。ボトムアップの部分でカバレッジが不足している場合は、国・用途別に保守的な補完率を使用し、インタビューのフィードバックで再確認しました。
予測はシナリオ分析を用いて策定され、旅行回復、消費者の量支出、施設拡大などの基本ドライバーを現実的な範囲内で変動させました。最終的な成長経路は、価格・稼働状況・新規開業ペースに関する一次調査のコンセンサス見解に整合させました。
データ検証・更新サイクル
検証は一連のクロスチェックを通じて実施され、用途・地域・新規対改修の分割にわたる内部整合性テストから始まりました。アウトプットを観光量、ウェルネスサービスの価格動向、報告された拡張活動などの独立したシグナルと比較し、大きな乖離があれば確定前に調査しました。
公表前に、モデルと前提は複数のアナリストレビューを経て、主要変数が想定範囲を超えて変動した場合は再コンタクトが実施されます。レポートは年次で更新され、需要や価格に影響を与える重要なイベントについては中間更新が行われ、クライアントが最新の見解を受け取れるよう最終納品前レビューが完了します。
Mordor Intelligenceのサウナ・スパ市場規模と他の公表推計との比較
サウナ・スパの公表市場規模は、タイトルが同一に見えても境界が必ずしも同じではないため、きく異なる場合があります。最大の差異は通常、スパサービスと設備販売を混在させているかどうか、家庭用需要の扱い方、および地域が完全にモデル化されているか軽微にモデル化されているかによって生じます。
稼働状況と施設数を追跡し、インタビューを通じて価格・更新サイクルの前提を更新することで、Mordor Intelligenceは2026年の値を明確な需要プールに紐付け、より広範な美容サービスや一般的なウェルネス支出を混入させないようにしています。また、積極的な価格拡大を見込む楽観的な見通しを採用しているソース、または通貨換算のタイミングやインフレの扱いが説明されていないソースでも差異が生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,556.3億米ドル(2026年) | |
| 業界出版社A | 39.7億米ドル(2024年) | より狭い設備主導の定義を使用しており、スパサービス収益を除外する傾向があるため、サウナ・スパ複合バリューモデルと比較して合計値が圧縮されています。 |
| 市場レポートB | 43.0億米ドル(2024年) | 製品販売と限定的なチャネカバレッジおよび不明確な地理的ウェイト付けを混在させており、施設ベースの需要と更新・改修サイクルを明確に調整していません。 |
表の数値の乖離は主に何がカウントされているか、およびインプットが測定可能な活動にどれだけ厳密に紐付けられているかを反映しています。設備価値とサービス価値の間でスコープを明確に分離し、前提を施設数・稼働状況・価格の実態に照らして検証することで、結果として得られる市場規模は年度ごとに追跡・再現しやすくなります。


レポートで回答される主な質問
サウナ・スパの世界市場規模は2026年にどれくらいですか?
1,556億3,000万米ドルであり、2031年までに1,949億米ドルに達する見込みです。
2031年までのセクターのCAGR予測はどれくらいですか?
市場は2026年〜2031年の期間にわたり安定した4.60%のCAGRで拡大する見込みです。
最も高い収益を獲得している用途はどれですか?
ホテル・リゾート施設がトップの位置を占め、2025年収益の35.78%を占めています。
2031年までに最も速い成長を遂げる地域はどこですか?
アジア太平洋が可処分所得の増加とホテル建設の活況に支えられ、最も高い9.05%のCAGRを記録する見込みです。
赤外線キャビンが普及している理由は何ですか?
エネルギー使用量を3分の2削減し、加熱が速く、スマートホームエコシステムへの統合が容易です。
中小規模の商業スパオーナーにとっての主な障壁は何ですか?
高額な初期設備費用と継続的なエネルギー代金が投資回収期間を5年以上に延長することが多いです。


 お客様のデータは安全であり、販売や共有は一切行われません。

