
サウジアラビア エンターテインメント・アミューズメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.65 十億米ドル |
| 市場規模 (2026) | 2.98 十億米ドル |
| 市場規模 (2031) | 5.36 十億米ドル |
| 成長率 (2026 - 2031) | 12.40 % |
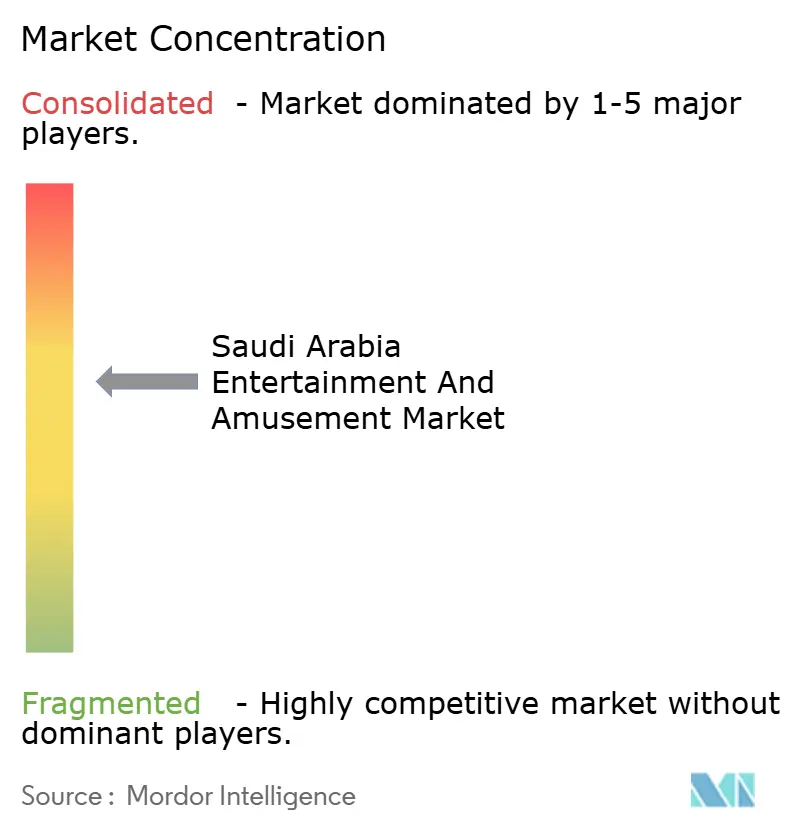
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア エンターテインメント・アミューズメント市場分析
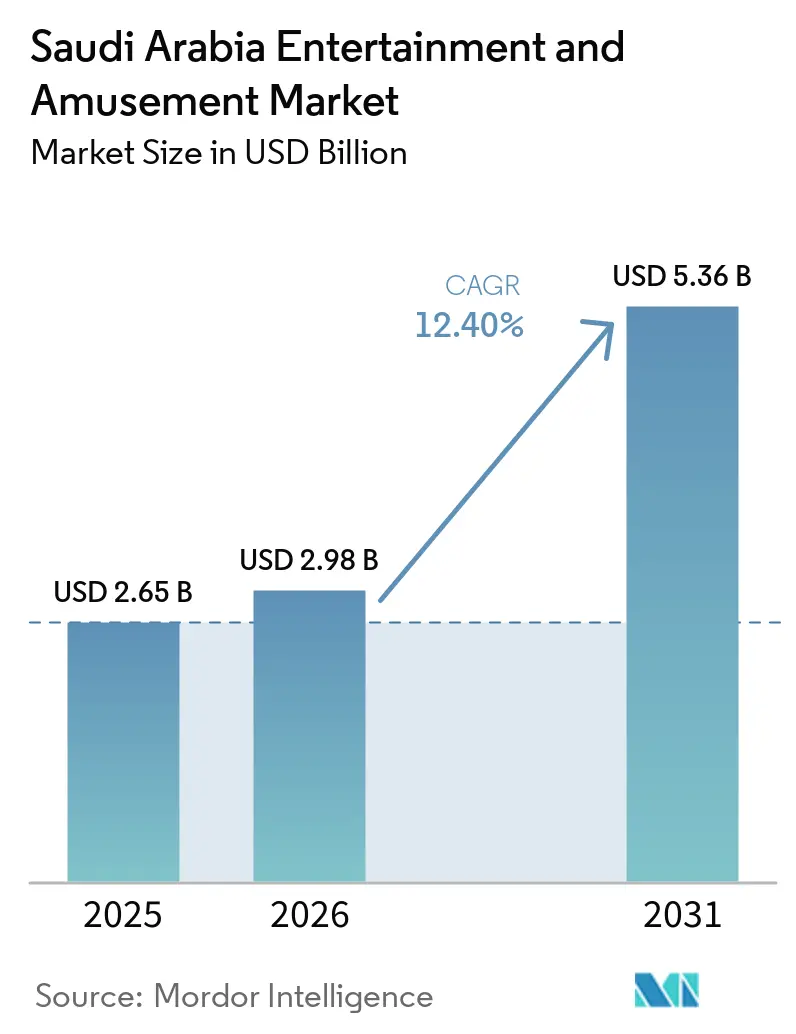
2026年のサウジアラビア娯楽・アミューズメント市場規模は29億8,000万USDと推定され、2025年の26億5,000万USDから成長しており、2026〜2031年にかけて12.4%のCAGRで成長し2031年には53億6,000万USDに達する見通しです。
この加速は、公共部門の資本支出の増大、複合用途不動産プロジェクトにおけるレジャー要素への明確な転換、そして家族向け屋外レジャー支出の着実な正常化を反映しています。PIF(パブリック・インベストメント・ファンド)主導のギガプロジェクトへの資金投入の強化、モール内ファミリーエンターテインメントセンターの急速な展開、そして男女混合訪問を拡大する社会規範の緩和が、チケット販売数と一人当たり支出の増加を後押しし続けています。「サウジ・サマー」を掲げた国内観光キャンペーンは、国内旅行者の平均滞在期間を延ばし、週末の来場者を目的特化型のレジャーハブへと誘導しています。一方、国際的な巡礼者が文化見学と文化遺産観光スポットを組み合わせるケースが増加しており、閑散期の季節収益をさらに押し上げています。新世代オペレーターによる競争力ある価格設定と、飲食と体験活動を組み合わせたバンドルパスも、高マージンのプレミアム体験に向けた収益構造の変革を推進しています。
主なレポートの注目点
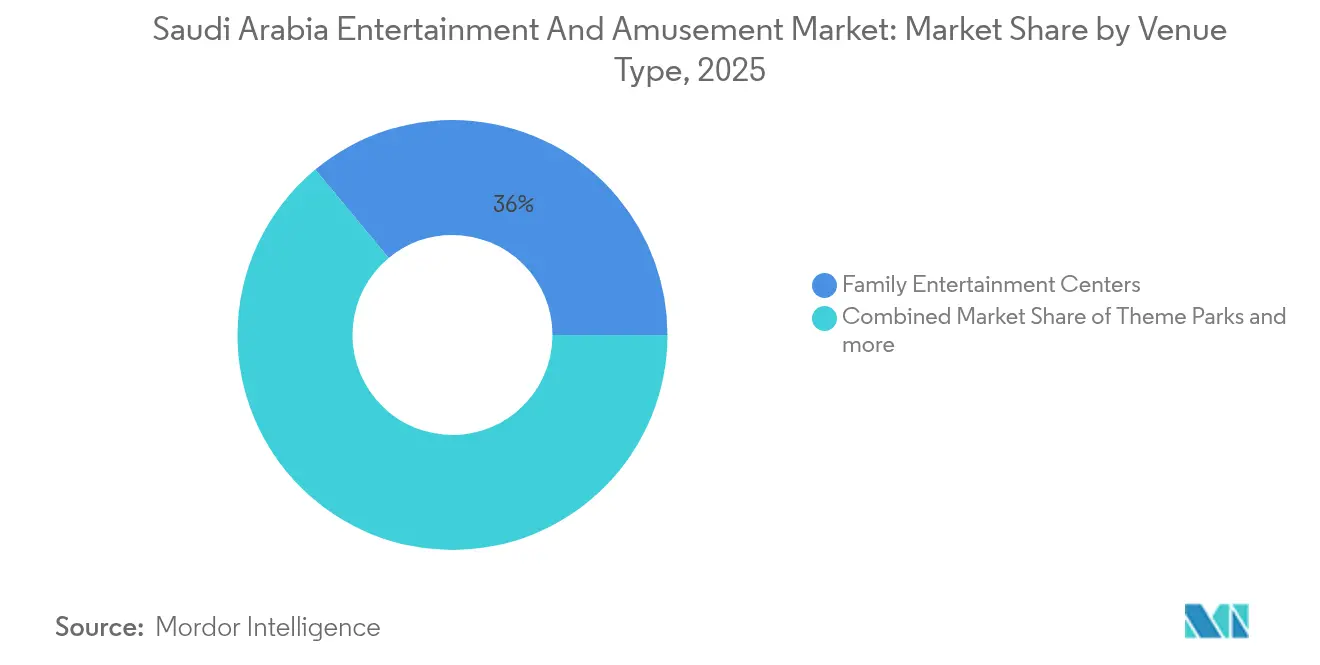
- 会場タイプ別では、ファミリーエンターテインメントセンターが2025年のサウジアラビア エンターテインメント・アミューズメント市場シェアの36.02%を占めてトップとなり、複合現実・VRアーケードは2031年にかけて18.5%のCAGRで拡大する見込みです。
- 収益源別では、チケット販売が2025年のサウジアラビア エンターテインメント・アミューズメント市場シェアの50.10%を占め、プレミアム体験は2031年にかけて20.1%のCAGRで成長すると予測されています。
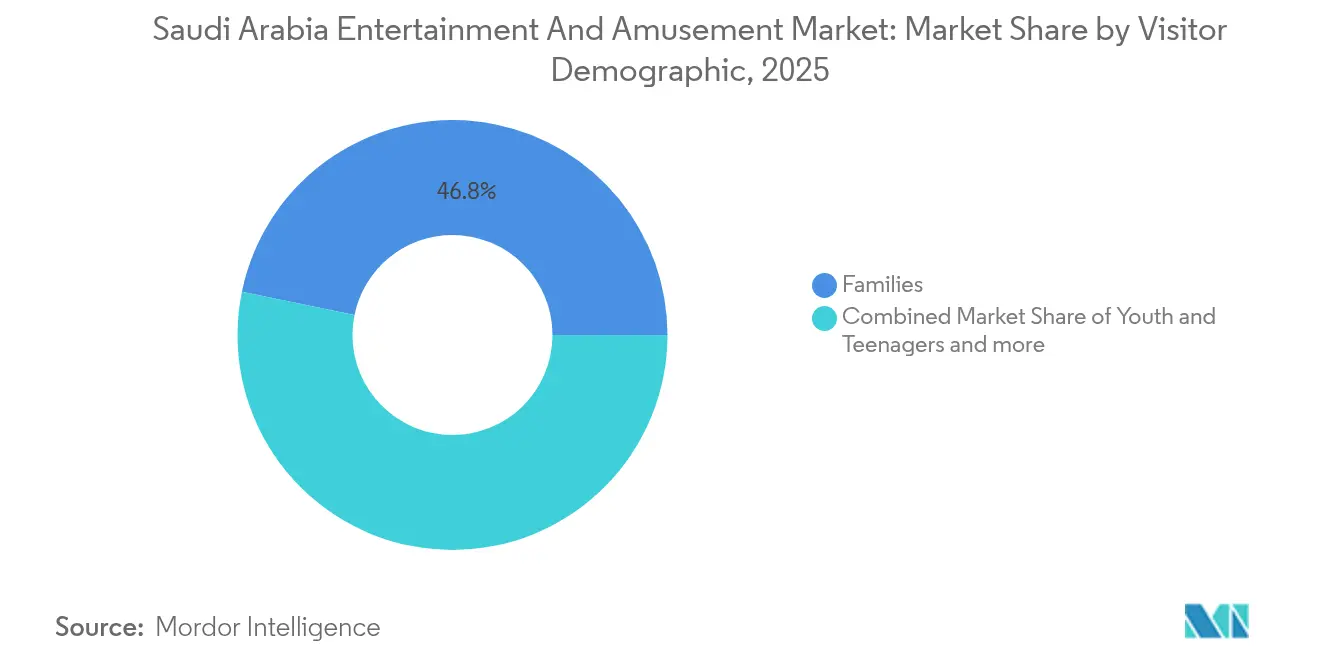
- 来場者層別では、ファミリーが2025年のサウジアラビア エンターテインメント・アミューズメント市場シェアの46.78%を占め、ユース・ティーンエイジャーは予測期間中に13.3%のCAGRで成長する軌道にありす。
- 地域別では、リヤドが2025年のサウジアラビア エンターテインメント・アミューズメント市場シェアの52.10%を占め、東部州は予測期間中に6.8%のCAGRで成長する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ビジョン2030資本支出の強化 | +1.4% | 王国全土、特にリヤドおよびタブークで最大 | 長期(4年以上) |
| 国内観光の成長(「サウジ・サマー」) | +1.1% | 全州、特に沿岸アシール地方で最大 | 中期(2〜4年) |
| モール内FEC展開 | +0.9% | リヤド、ジッダ、ダンマームの主要小売回廊 | 短期(2年以内) |
| 社会規範の緩和(女性および家族の来訪) | +0.8% | 王国全土 | 短期(2年以内) |
| ゲーミングおよびeスポーツインフラの開発 | +0.7% | 王国全土、特にリヤド、NEOM、東部州に集中 | 中期(2〜4年) |
| ゲーミフィケーションを取り入れた巡礼パッケージ | +0.4% | マッカおよびマディーナ回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030資本支出の強化
政府機関は2024年から2025年にかけて500億SAR超(133億3,000万USD)をレジャーインフラに投入し、Saudi Entertainment Ventures (SEVEN)の21拠点、キディーヤ・メガテーマパーク・クラスター、NEOMの複合現実ゾーンを整備しました。安定した資金パイプラインは開発業者のリスク認識を低減し、投資回収期間を短縮するとともに、ライド技術のライセンス供与を目的とするグローバルIPパートナーを誘致しています。高品質な供給は、国内ステイケーションの定着率を高め、国外へのレジャー流出を抑制します。ビジョン2030の観光指標との明確な政策整合性により、優先回廊における地方自治体の許認可承認も加速しています。段階的開業が本格化するにつれて、チケットシステムにダイナミック・プライシングが統合され、平日の稼働率とオフピーク時の収益が拡大しています[1]。
「サウジ・サマー」キャンペーンによる国内観光の成長
サウジアラビア観光省は、2025年夏季期間における国内レジャー旅行が前年比17%増加したと報告しており、ホテル宿泊券とアトラクションパスを組み合わせたバンドルパッケージがその推進力となっています。地域航空会社およびライドヘイリング・プラットフォームとの提携により平均交通費が低下し、中間所得層世帯にとって週末旅行が現実的な選択肢となっています。イベントカレンダーには、共同ブランドのコンサートや食のフェスティバルが組み込まれており、訪問者の滞在時間を延長しています。キャンペーン期間中、小売不動産オーナーは来場者数が11%増加したことを確認しており、エンターテインメントのアンカーテナントと裁量的消費購買との相乗効果が実証されています。追加需要は、かつて宗教的な繁忙期に依存していたオペレーターのキャッシュフローを安定させます[2]。
地場大企業によるモール内FEC展開
不動産投資信託(REIT)とハイパーマーケットチェーンは、新築モール内の主要な集客装置としてファミリーエンターテインメントセンターを積極的に位置付けています。中規模の屋内ライド、リデンプション・アーケード、子ども向け教育娯楽ゾーンは、大規模テーマパークと比較して必要面積が小さく、より迅速な投資回収を実現します。Abdul Mohsen Al Hokair GroupやAl Othaim Leisure & Tourismなどのオペレーターは、FECをフードコート隣接エリアに開設した際に二桁台の収益増加を報告しています。レジャー、シネマ、専門飲食の集積は滞在時間の延長と回遊購買の促進をもたらします。特筆すべきは、モジュール設計により定期的なリテーマが可能となる点であり、目新しさを求めるサウジの青少年層の嗜好に応えています。
社会規範の緩和による女性および家族来訪の促進
後見要件を緩和し、女性に対して許容される公共活動の範囲を拡大した規制改革により、来場パターンが顕著に変化しています。混合性別の待機列とファミリー専用レーンが、屋内遊園地における週末の来場者数を主導しています。オペレーターは、リピートプレイセッションに報酬を与えるロイヤルティアプリに支えられ、母親主導のオンライン予約が22%増加したと報告しています。女性の労働参加率の向上により可処分所得が拡大し、食事と遊びをセットにしたパッケージへの一人当たり支出が増加しています。包括的で文化的に配慮された環境を強調するーケティングのメッセージは、ソーシャルメディアチャネルで強く共鳴し、余暇の外出をさらに一般化させています[3]。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い季節性(ハッジおよびウムラのピーク) | −0.7% | マッカ、マディーナ | 短期(2年以内) |
| 地方自治体ライセンスの分断 | −0.6% | 地方中堅都市 | 中期(2〜4年) |
| テーマエンターテインメント・エンジニアリングにおける人材不足 | −0.5% | 王国全土 | 長期(4年以上) |
| 周辺ギガプロジェクトにおける電力不足 | −0.4% | NEOM、AMAALA | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハッジおよびウムラのピーク時における高い季節性
巡礼シーズンには来場者数が急増する一方、猛暑が続く真夏には急減します。ズー・ル・ヒッジャの月にはモスク周辺の文化観光スポットがほぼ満員稼働となる一方、ジッダの沿岸ウォーターパークは同時期に稼働率が35%を下回ると報告しています。オペレーターは閑散期に合わせて新規ライドのデビューを分散させ、割引価格の肩シーズン・コンボパスの導入を開始しています。それでも、空調管理施設の固定運営コストはピーク期外の利益率を圧迫しています。この季節性の問題は、ダイナミックな人員配置とエネルギー管理システムの重要性を改めて示しています。
地方自治体間のライセンス制度の分断
エンターテインメント開発業者は、着工スケジュールを3〜6カ月延長する都市・州をまたがる重複した許認可制度に対応することを求められることが多々あります。管轄区域間における安全基準の解釈の不一致は、設計変更コストを増加させ、輸入ライド設備の設置を遅延させます。国内の中小投資家は、キャッシュフローに対するコンプライアンス費用の負担が大きく、独自コンセプトの構築よりもフランチャイズに傾倒する傾向にあります。統一デジタル承認ポータルの整備に向けた最近の動きはいまだ試験段階にあり、地方中堅都市のFEC計画に暫定的な不確実性をもたらしています[4]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
会場タイプ別:
家族向けコンセプトが数量を牽引し、複合現実フォーマットが価値成長を加速ファミリーエンターテインメントセンターは2025年のサウジアラビア娯楽・アミューズメント市場規模の36.02%を占め、新世代モールにおけるデフォルトのアンカーテナントとしての地位を確立しています。中程度の強度のライド、リデンプション・アーケード、バースデーパーティールームを組み合わせたパッケージは多世代グループを集客し、平日の学校遠足需要を安定的に生み出します。チケットバンドルは通常、2時間パスがSAR 89(23.7USD)から始まり、オペレーターはブランドフードコンボのアップセルによってバスケット価値を高めています。SEVENだけで一級・二級都市に21のブランド拠点を展開し、多くが長期運営保証付きの契約を結んでいることから、空室リスクに関するオーナーの懸念を払拭しており、競争環境は急速に激化しています。
複合現実・VRアーケードは現在5%未満のシェアにとどまるものの、2031年にかけて18.5%のCAGRという最速の成長軌道を示しています。高精細ヘッドセット、モーションプラットフォーム、eスポーツクラスターは、年間の可処分ゲーミング予算が前年比14%増加したデジタルネイティブの若年層に強く響いています。アラビア語のストーリーラインや地域をテーマにしたゾンビシューターなどのコンテンツのローカライゼーションにより、より深いエンゲージメントが実現しています。1時間SAR 150(40USD)で提供されるプレミアム個室ポッドのレンタルは、物理的なフットプリントを拡大することなく収益性をさらに高めます。このフォーマットのモジュール性は、リヤドの季節限定「ブールバール」イベントにおけるポップアップ展開に適しており、固定拠点の展開前に全国規模の露出を確保しています。
注記: 全セグメントのシェアはレポート購入時に提供
収益源別:
チケット販売が引き続き優位を保ちながら、プレミアムアドオンが収益性を変革チケット販売は2025年のサウジアラビア エンターテインメント・アミューズメント市場収益の50.10%を占め、ほとんどの屋内会場における入場料バンドルモデルを反映しています。稼働率に基づいて料金を調整するダイナミックプライシングツールにより、平日の損益分岐点が改善されています。キオスクとモバイルアプリにより、場者は複数のカードに分割して支払いができ、待機列のボトルネックを解消し、1回の来場あたりの平均取引件数を増加させています。ウォーターパークでは、RFIDリストバンドがロッカーレンタルや飲食スタンドでのマイクロ取引を効率化し、チケット連動型の収益をさらに拡大しています。
VIPの待機列スキップパス、プライベートカバナ、バックステージツアー、キャラクターダイニングなどのプレミアム体験は、2026年から2031年にかけて20.1%のCAGRを記録する見込みです。オペレーターは希少性を活用し、VIPナイトパレードを1人当たり400サウジアラビアリヤル(107米ドル)で価格設定し、限定版マーチャンダイズバンドルにより一人当たりの総支出は600サウジアラビアリヤル(160米ドル)を超えています。このアップセルは、文化遺産に焦点を当てた拡張現実オーバーレイが富裕層の国内観光客のストーリーテリングを豊かにする文化的アトラクションにおいて特に効果的です。プレミアムパスとベース入場料の利益率の差は25パーセントポイントを超え、比例した資本再投資なしに純営業利益を押し上げいます。
訪問者層別:
家族層が来場者数を主導し、若年層セグメントが成長の基盤を形成家族層は2025年のサウジアラビア娯楽・アミューズメント市場シェアの46.78%を占めており、ベビーカー対応のレイアウト、礼拝室の設置、多世代の好みに合わせたバンドル飲食アップグレードの組み合わせが功を奏しています。ソフトプレイエリアと穏やかなライドを組み合わせた複数枚入場パックは、1人当たりコストを低減し、利用の間口を広げています。オペレーターは教育機関と提携してSTEM(科学・技術・工学・数学)をテーマとした教育娯楽ゾーンを整備し、学校グループの再来訪を促進しています。
13.3%のCAGRで成長すると予測される青少年・ティーンエイジャーは、ゲーミフィケーション体験、eスポーツトーナメント、ソーシャルメディアでシェアできるライドの瞬間に引き付けられます。季節限定アニメキャラクターとのコラボレーションなどのスナック型コンテンツ投入が関心を持続させ、TikTokおよびSnapchatへのユーザー生成コンテンツを通じてマーケティングリーチを拡大しています。ロイヤルティスキームはアプリ内ポイントを付与してバーチャルアイテムへの交換を可能にし、リアルの来場とオンラインエンゲージメントを緊密に結びつけています。
注記: 全セグメントのシェアはレポート購入時に提供
地域分析
サウジアラビア娯楽・アミューズメント市場は、供給密度と支出プロファイルの両面において明確な地域的分化を示しています。新規開業したブールバールゾーンとハイエンドの複合商業施設が集積するリヤドは、2025年のサウジアラビア娯楽・アミューズメント市場シェアの52.10%を占める最高シェアを維持しており、FECにおける平日の平均稼働率は68%を記録しています。マッカ州は巡礼サイクルに合わせたアトラクション構成を整備し、信仰を原動力とする観光客に響く文化遺産テーマのショーを通じて国際来訪者数を増加させています。東部州は沿岸性気候を活かし、内陸の暑さからの解放を求める若年層を取り込むウォーターパークを基盤に、予測期間中のサウジアラビア娯楽・アミューズメント市場シェアで6.8%のCAGRを達成する軌道にあります。
上位3拠点の外では、アシール州とカシーム州が屋内トランポリンパークや小規模文化センターを試験的に展開しており、保守的な社会規範を尊重しながら家族の日帰りレジャー需要に応えています。タブークのNEOM回廊は地理的な発展の軸を西方向にシフトさせ、ネットゼロのライド技術や没入型ホログラフィックシアターのコンセプトを試験する場として注目されています。地方中堅都市の供給パイプラインはモール建設のタイムラインに連動して進捗しており、新たな小売スペースが開業するにつれて開発業者はブランドマネジメントのレジャーアンカーと長期リース契約を締結し、1平方メートル当たりのチケット収益の希薄化を最小限に抑えています。
王国内における労働力の流動性は各地域での人員増強を支援していますが、リヤドとジッダへの人材集中が施設レベルの生産性格差を引き続き拡大させています。エネルギー補助金改革により、沿岸部のオペレーターはソーラーパーキングキャノピーを設置しており、日中ピーク時の電力コストを最大19%削減しています。複数ブランドにわたって有効な州をまたいだ年間パスは、リピート来訪を促進し、地域固有の季節変動の影響を緩和しています。リヤド〜ジッダ間の高速鉄道リンクなどの道路・鉄道への戦略的投資は、移動時間の短縮と主要パークの商圏の拡大をもたらすことが期待されています。
規制環境
サウジアラビアのエンターテインメントおよびアミューズメント活動は主に一般エンターテインメント庁(GEA)が監督しており、同庁はエンターテインメントおよび関連活動のライセンスを発行し、施設の安全性、運営管理、サービス基準に関するコンプライアンス要件を定めている。2026年6月、閣僚評議会はエンターテインメント活動および関連活動規則を承認し、ライセンス供与、監督、品質要件に関するより包括的な法的枠組みを正式化した。2026年7月、エンターテインメントおよび関連活動に対するGEAライセンスを義務付ける規定が施行され、主催者、施設所有者、サービス提供者に対する運営上の制約が強化された。
実施はますますデジタル化が進んでいる。GEAエンターテインメントポータルは投資家や事業者にとって一元化された窓口として機能し、他の政府機関とのワークフローを統合するとともに、自治体ごとの手続きに比べて行政上の摩擦を軽減し得る幅広いサービスメニューを提供している。訪問者体験の関連部分は他の規制当局の管轄にも及んでおり、特に観光法およびツーリズム宿泊施設規則の下で宿泊施設を所管する観光省が挙げられ、これは滞在、チケット、施設内宿泊を組み合わせたデスティネーション主導型プロジェクトを展開するアミューズメント事業者に影響を与え得る。
バリューチェーン分析
バリューチェーンは、コンセプト開発とIPライセンシングに始まり、マスタープランニングと不動産開発(多くの場合PIF出資のギガプロジェクトプラットフォームを通じて)、ライドおよびアトラクションの設計・製造、内装工事および建設、システム統合(チケッティング、CRM、来場者フロー)へと進む。その後、人員配置、安全性、飲食、物販を含む運営段階に移行し、観光プラットフォームやバンドルキャンペーンを通じた流通へと至る。サウジアラビアでは、Qiddiya、NEOMといった大規模デスティネーション開発事業者や、Saudi Entertainment Ventures(SEVEN)などPIF出資の運営会社が、エンターテインメントをより広範な小売、宿泊、交通のマスタープランに組み込むことで調達基準やテナント構成に影響を与え、それが内装施工業者、専門インテグレーター、コンテンツプロバイダーへの需要を牽引している。
輸入機材、専門技術人材、テーマ型環境向けの現地クリエイティブ制作にとって、時間的制約の厳しい物流は依然としてボトルネックとなっている。こうしたリスクの軽減を目的とした提携がより顕在化しており、緊急性の高いイベント・制作関連貨物の物流における取り決めや、エンターテインメント施設向けのクリエイティブ制作能力を現地化する取り組みが含まれる。需要獲得の面では、事業者はFEC、テーマパーク、季節限定エリア全体でチケッティングと施設内消費を連動させるデジタル来場者管理・データツールへの依存を強めており、これによりバンドル価格設定やプレミアムアドオンが可能となる一方、処理能力や待ち時間の経済性に対する管理も向上している。
競合状況
競合状況は政府支援型の寡占傾向を示しており、Saudi Entertainment Ventures、Qiddiya Investment Company、Abdul Mohsen Al Hokair Group、Al Othaim Leisure & Tourism、Selaなどの主要プレーヤーが2024年の市場収益を支配しています。SEVENはポートフォリオアプローチを展開し、供給が少ない都市をターゲットとして、グローバルブランドとの複数のIPライセンス契約を締結することでライドの更新サイクルを多様化しています。QiddiyaはフェーズI「シックス・フラッグス」アンカーを活用してホスピタリティ共同投資家を誘致し、ギガパーク・クラスターとして位置付けています。Hokairは90拠点に及ぶSparkyのブランドFECのレガシーネットワークを活用し、運営ノウハウを武器に有利な家賃再交渉を進めています。
Fakieh Leisure & Entertainmentなどの民間オペレーターはジッダ沿岸部に集中し、水族館の展示と屋外ライドゾーンを組み合わせて気象リスクを分散させています。Majid Al Futtaim Entertainmentは屋内スキー場などの実績あるコンセプトを導入し、リヤドの気候特性に合わせて温度管理システムを適応させています。Merlin Entertainmentsなどのグローバルチェーンは、地元不動産リスクをサウジのパートナーに委ねながらブランドIPと運営基準を提供するJV(合弁事業)スキームを通じて参入しています。
2025年の戦略的動向は垂直統合とデータ分析を中心に展開しています。SEVENが統合CRMプラットフォームを展開してパーク横断の行動データを収集し、変動型ライドごとの収益化モデルを実現しています。Qiddiyaは高度なライド試験施設を急ピッチで整備して保守管理の専門知識をローカライズし、外国人エンジニアへの依存を低減しています。Muvi Cinemasはeスポーツアリーナ開発に進出し、既存の映画来場者を基盤にイベントのクロス告知を展開しています。Selaは季節フェスティバルの音楽テーマゾーンを拡充し、商品化マージンを高める複数年にわたるアーティスト専属契約を交渉しています。市場の中程度の集中度スコア「6」は、上位層のクラスター化を反映しつつ、VRおよびライブパフォーマンスセグメントにおける特化型ニッチ参入の余地が残されていることを示しています。
サウジアラビア エンターテインメント・アミューズメント業界リーダー
-
Qiddiya Investment Company
-
Abdul Mohsen Al Hokair Group
-
Al Othaim Leisure & Tourism
-
Sela
-
Saudi Entertainment Ventures (SEVEN)
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア エンターテインメント・アミューズメント市場 このレポートでカバーされる企業
- Saudi Entertainment Ventures (SEVEN)
- Qiddiya Investment Company
- Abdul Mohsen Al Hokair Group
- Al Othaim Leisure & Tourism
- Sela
- Fakieh Leisure & Entertainment
- Tarfeeh Fakieh
- Al Hokair Funland
- Majid Al Futtaim Entertainment (KSA operations)
- Al-Tayer Group Entertainment (KSA operations)
- Vox Cinemas (KSA)
- AMC Cinemas KSA
- Muvi Cinemas
- Snow City Riyadh
- Jeddah Season Committee
- Riyadh Season Committee
- Saraya Aqaba Waterpark (KSA JV)
- Six Flags Qiddiya (future)
- Merlin Entertainments (LEGOLAND KSA)
- NEOM Entertainment & Culture division
市場機会と将来展望
短期的な機会は、旗艦フェスティバルや単一拠点アンカーを超えてエンターテインメント供給が広がる中で、反復可能な屋内フォーマットの規模拡大と運営生産性の向上に集中している。2026年の規制正式化、すなわち閣僚評議会によるエンターテインメント活動および関連活動規則の承認とGEAのライセンス義務化は、これまで断片化した自治体手続きが開業を遅らせてきた二次・三次都市において、ファミリーエンターテインメントセンターやミックスドリアリティ形式の複数拠点展開に対するより明確な道筋を生み出す。GEAエンターテインメントポータルの統合サービスモデルはまた、VRライブラリー、季節限定企画、プレミアム体験のオーバーレイなど、コンテンツを頻繁に更新する事業者が施設全体を再構築することなくより迅速に反復展開できるよう支援する。
デスティネーション主導の投資プログラムは、エンターテインメント、宿泊、イベントが一体的に計画される商業化の道筋を追加する。10万室のホテル客室と70の観光体験を目標とするPIFの2026年から2030年までの戦略は、滞在に紐づくバンドルアトラクションパス、夜間プログラム、プレミアム体験の対象基盤を拡大する一方、観光を経済インフラと位置付ける観光省の取り組みは、標準化され輸出可能な運営モデルへの需要を強化する。テクノロジーを活用した運営もまた実践的な機会の一つであり、観光省の2026年AI観光ビジョンおよびTourismXプラットフォームは、ホテルやツアーオペレーターとパッケージ体験を販売する事業者の生産性向上を支援し、大規模パークやモール併設施設における在庫管理、価格設定、顧客エンゲージメントを改善し得る。
最近の産業開発事情 サウジアラビア エンターテインメント・アミューズメント市場
- 2026年7月:Saudi Entertainment Ventures(SEVEN)は、約64,000平方メートルの敷地に8つのエンターテインメントゾーンを配した、アブハにおける最初のエンターテインメントデスティネーションを2026年8月5日に開業予定であると発表した。この節目は、リヤド以外の拠点でSEVENのパイプラインを運営能力へと転換し、ファミリー向けアウトオブホームレジャー需要の地理的多様化を後押しするものである。
- 2026年6月:Qiddiya Investment Companyは、ATP、WTA、ITF基準に準拠した30面のコートを備え、収容人数15,000人のセンターコートを含む、Qiddiya Cityにおけるナショナルテニスセンターを発表した。エリートスポーツインフラをライドやアトラクションに加えることで、Qiddiyaの通年での来場動機が広がり、宿泊施設や施設内エンターテインメント向けの新たなイベント連動型収益源が生まれる。
- 2024年7月:IMAXはMuvi Cinemasと提携し、リヤド、ジェッダ、ホフーフ、ダンマームにわたって4つの新たなIMAXシアターを追加し、王国内の既存のIMAX拠点を補完した。この拡大は主要都市におけるプレミアムスクリーンの供給を強化し、来場一回あたりの支出増加を後押しするとともに、映画館が複合型レジャーデスティネーション内の補完的アンカーとしての役割を強めている。
サウジアラビア エンターテインメント・アミューズメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、消費者がレジャー体験や施設内アクティビティのために訪れる、サウジアラビアの有料エンターテインメント・アミューズメント会場から生み出される収益として定義されます。これらの目的地に直接関連する入場料および施設内支出を対象としています。
対象外:自宅でのエンターテインメントサブスクリプションおよびデバイス、ならびにエンターテインメント・アミューズメント会場内の来場者活動に紐づかない一般的なホスピタリティ収益は除外されます。
セグメンテーション概要
- 会場タイプ別
- テーマパーク
- アミューズメントパーク
- ファミリーエンターテインメントセンター(FEC)
- ウォーターパーク
- 文化・文化遺産観光スポット
- ライブパフォーマンス会場
- 複合現実・VRアーケード
- 収益源別
- チケット販売
- 飲食・飲料
- 商品・小売
- スポンサーシップ・広告
- プレミアム体験
- 付帯サービス(駐車場、レンタル)
- 訪問者層別
- 家族層
- 青少年・ティーンエイジャー
- 観光客(国際)
- 法人・イベント
- 子ども(12歳未満)
- 地域別
- リヤド州
- マッカ州
- 東部州
- マディーナ州
- アシール州
- カシーム州
- タブーク州
- サウジアラビアその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリング開始前にサウジアラビアのレジャー需要と会場経済学の基本的な事実基盤を構築するために使用されました。統計総局(家計支出および人口)、サウジアラビア中央銀行(消費者動向とインフレ)、観光省の発表(来訪者数と観光目標)、一般エンターテインメントの更新情報(ライセンス活動とイベントパイプライン)などの公開情報を参照しています。業界の文脈は、査読済みの観光・レジャー研究の一部と、信頼性の高い報道機関が取り上げた会場発表からも取得しています。
供給側の検証のため、入手可能な場合は企業の開示資料や投資家向けプレゼンテーションも確認し、主要なプロジェクトのマイルストーンや開業情報を見逃さないよう、企業財務情報とニュースのスクリーニングに有料サブスクリプションを活用しました。大規模な会場については、乗り物・設備・内装工事のタイミングを把握するため、輸入・通関指標を方向性レベルで確認しました。上記のソースはあくまで例示であり、データ収集、検証、および明確化のために他の公開文書やデータセットも使用しています。
一次インタビューおよびサーベイ
会場オペレーター、モールおよびデスティネーションマネージャー、イベントオーガナイザー、ならびに設備プロバイダーやサービスパートナーなどのエコシステム参加者と一次討議を実施しました。また、地域の来場者数パタンや価格の実態を確認するため、リヤド、ジェッダ、マッカ、ダンマームおよびその他の地域の都市レベルのステークホルダーとも対話しました。これらのインプットは、公開情報だけでは推測が難しい稼働率、季節性(休日のピークを含む)、および収益ミックスに関する前提を精緻化するのに役立っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO):15% |
| 中位層:43% | 機能・ユニットリーダー:31% |
| 小規模プレイヤー:20% | マネージャー:54% |
市場規模算定と予測
規模算定は、人口、可処分所得シグナル、観光客到着数、および主要都市における外出型エンターテインメント支出の予想シェアから対応可能なレジャー支出プールを再構築するトップダウンアプローチから始まります。需要プールが設定されると、実際の運営ドライバーを用いて会場収益に変換し、集計後に最終的な市場価値が算出されます。
モデルで使用される主要インプットには、会場タイプ別の推定年間来場者数、平均チケット価格帯、来場者一人当たりの施設内支出(飲食、マーチャンダイズ、アドオン)、会場キャパシティと典型的な稼働率、および地元住民と観光客の比率が含まれます。季節性は学校の休暇や主要フェスティバルなどのピーク期間を用いて反映し、新しいデスティネーションの立ち上がりの速さについては専門家のフィードバックを用いてピークを調整しました。
予測は、人口増加、観光客数、インフレ調整後の価格設定など、一貫した履歴を持つ変数に対して軽量な多変量回帰の視点で支援されたシナリオ分析に依拠しています。都市別のサンプル会場数、サイトあたりの典型的なスループット、価格帯を含む選択的なボトムアップ近似値がクロスチェックとして使用されました。データのギャップが存在する場合は、比較可能な会場からの保守的なプロキシを使用し、確定前にインタビューで前提を再確認しました。
データ検証と更新サイクル
数値が実際のシグナルと整合した状態を維持するよう、複数のチェックを通じてアウトプットが検証されます。アナリストは、発表された開業情報、観察された価格定、都市レベルの来場者活動などの独立した指標とモデルの合計値を比較し、大きな乖離については更新された前提で再検討します。数値に疑問がある場合は、タイミングの問題、スコープの不一致、または価格設定や稼働率の変化であるかを確認するため、関連する専門家への再コンタクトが実施されます。
数式ロジック、単位、および通貨のタイミングが年度間で一貫していることを確認するため、承認前に第二のアナリストによるレビューが完了されます。レポートは年次で更新され、主要なプロジェクトの遅延、新たなライセンスステップ、または急激な需要ショックなど、重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認を行い、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceのサウジアラビア エンターテインメント・アミューズメント市場規模算定と他の公表推計との比較
この市場の公表推計は、各出版社が会場カバレッジ、収益コンポーネント、および特定の年として何をカウントするかのタイミングを独自に選択するため、異なって見える場合があります。一部の調査が消費者支出と政府・デベロッパー支出を混在させている場合や、新しいデスティネーションの立ち上がりを即時として扱っている場合にも差異が生じます。
ベンチマーク表は20億米ドル台中盤を中心とした密集したクラスターを示しており、Mordor Intelligenceのモデルでは、会場レベルの捕捉外にある広範なレジャーカテゴリーではなく、飲食、マーチャンダイズ、広告などのオンサイトストリームを含む、エンターテインメント・アミューズメントデスティネーションで獲得された収益を反映しています。予測がインフレ下でのチケット価格の推移をどのように扱うか、通貨換算のタイミング、およびリヤドとジェッダを超えた都市拡大が段階的に組み込まれるか、あるいはフロントローデッドと仮定されるかによっても差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 29.8 ビリオン 米ドル(2026年) | |
| 業界アドバイザリーA | 26.0 ビリオン 米ドル(2024年) | より早い基準年を使用しており、より広範なエターテインメント支出の視点を適用しているようで、近期の会場開業を過小評価する一方で、デスティネーション内で獲得されないカテゴリーを混在させている可能性があります。 |
| アナリティクスファームB | 20.8 ビリオン 米ドル(2024年) | より狭い捕捉収益セットと、新しいパークや大型デスティネーションに対するより保守的な立ち上がり前提を反映している可能性が高く、より広いオンサイト収益ストリームを含むモデルと比較して開始値が低くなっています。 |
3つの数値を比較すると、差異は主に年度の選択と、会場収益として計上されるものと広範なレジャー活動との違いによって説明されます。モデルをオペレーターと検証可能な来場者数、チケット価格設定、施設内支出ドライバーに紐づけることで、算出された数値は計画上の意思決定において追跡可能かつ再現可能な状態を維持しています。
レポートで回答している主要な質問
2026年のサウジアラビア娯楽・アミューズメント市場の規模はどのくらいですか?
本セクターは2026年に29億8,000万USDと評価されており、2031年にかけて12.4%のCAGR見通しがあります。
現在主流の会場フォーマットはどれですか?
ファミリーエンターテインメントセンターがトップであり、2025年支出の36.02%を占めています。
最も成長の速い収益源はどれですか?
プレミアム体験は2026年から2031年にかけて20.1%のCAGRで拡大する見込みです。
最も高い成長余地を持つ州はどこですか?
タブーク州のNEOMゾーンは2031年にかけて15.5%のCAGRが見込まれています。
競合状況の集中度はどの程度ですか?
上位5社のオペレーターの合算シェアは中程度の集中を示しています。
将来のチケット成長を牽引する人口統計セグメントはどれですか?
青少年・ティーンエイジャーが13.3%のCAGRで最も急速な成長を記録する見込みです。