
米国アミューズメント・テーマパーク業界の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
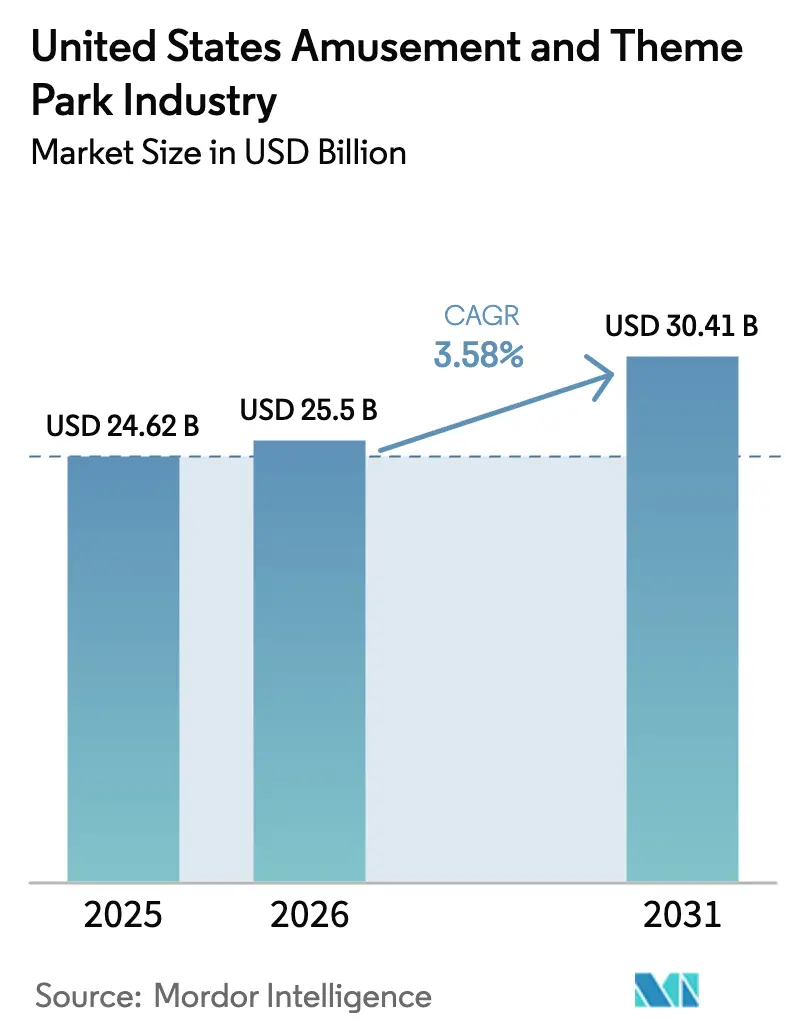
| 基準年の市場規模 (2025) | 24.62 十億米ドル |
| 市場規模 (2026) | 25.5 十億米ドル |
| 市場規模 (2031) | 30.41 十億米ドル |
| Growth Rate (2026 - 2031) | 3.58 % |
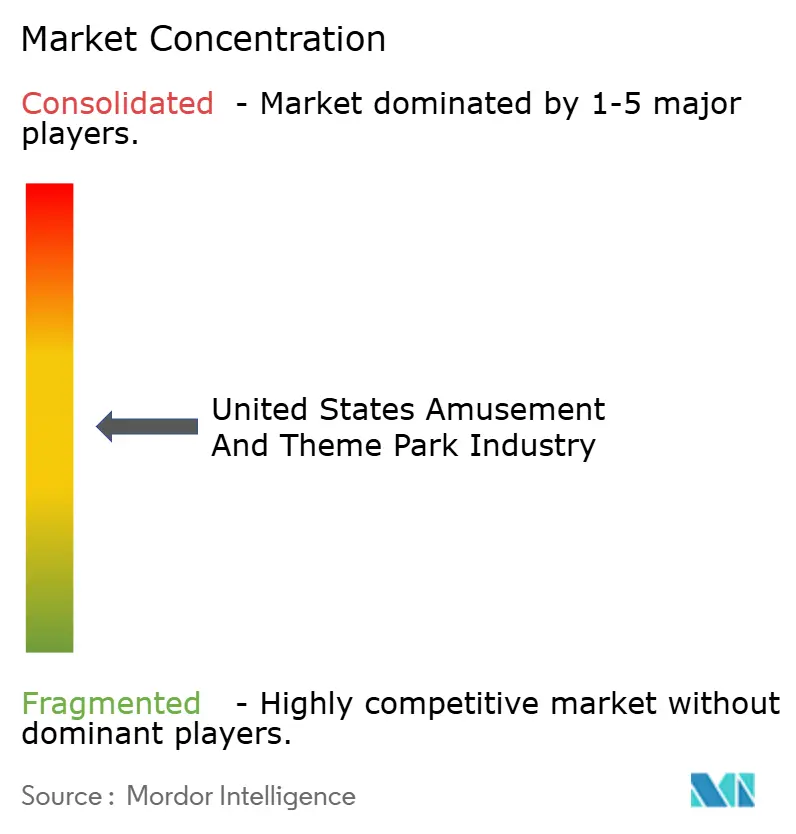
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国アミューズメント・テーマパーク業界分析
米国アミューズメント・テーマパーク業界の規模は2025年に246億2,000万米ドルと評価され、2026年の250億5,000万米ドルから2031年には304億1,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率は3.58%です。
事業者は、労働力および安全コンプライアンスに起因する持続的なコスト圧力と、ブランド体験および目的地型旅行に対する堅調な需要とのバランスを取っています。新たな知的財産(IP)およびプレミアム体験への投資は明確な上昇余地を示しており、オーランドにオープンした主要な新ゲートが最初のピーク夏季にセグメント収益を押し上げたことがその証拠です。業界再編は競争力学を再構築し、価格設定、調達、テクノロジー展開における規模のメリットを可能にしています。事業者は引き続き、待ち時間を短縮し取引を簡素化するフリクションレス技術を導入しており、これがダイナミックな商品パッケージングとともにゲスト一人当たりの支出を支えています。
主要レポートのポイント
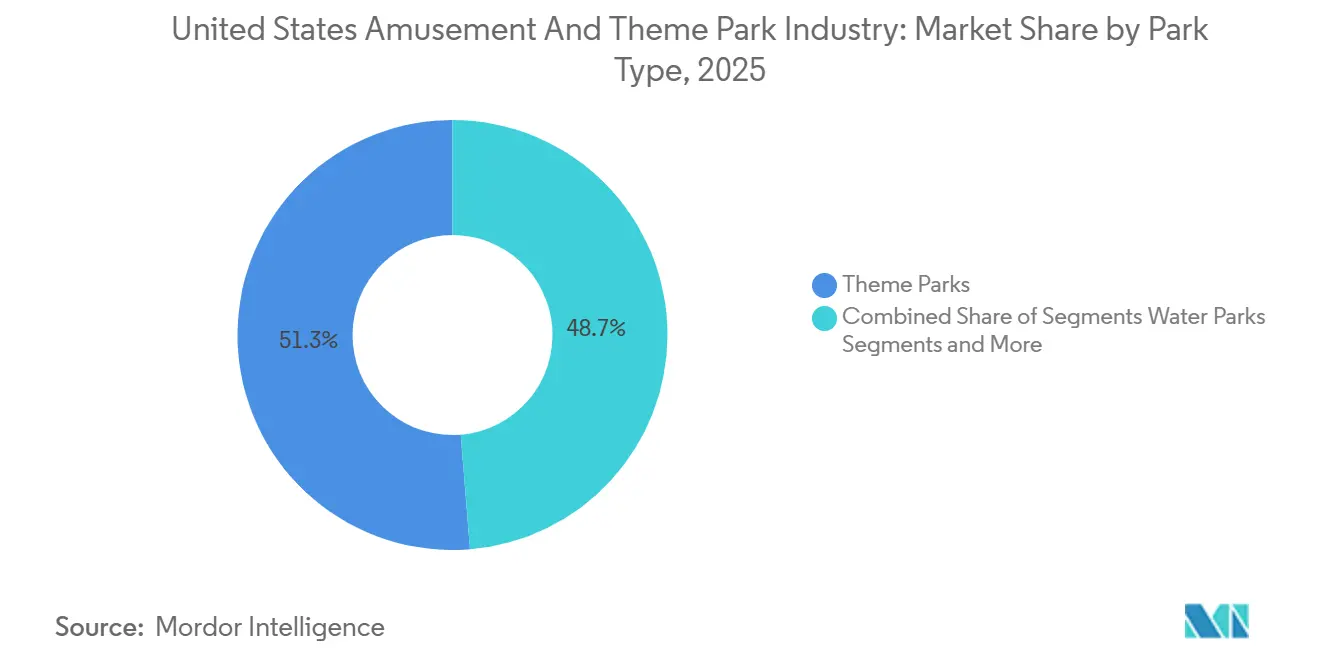
- パークタイプ別では、テーマパークが2025年の米国アミューズメント・テーマパーク市場シェアの51.24%を占め、屋内エンターテインメントセンターは2031年までに年平均成長率6.36%で拡大する見込みです。
- ライドタイプ別では、ランドライドが2025年の米国アミューズメント・テーマパーク市場シェアの58.74%を占め、ハイブリッド・ダークライドは2031年までに年平均成長率5.84%で成長すると予測されています。
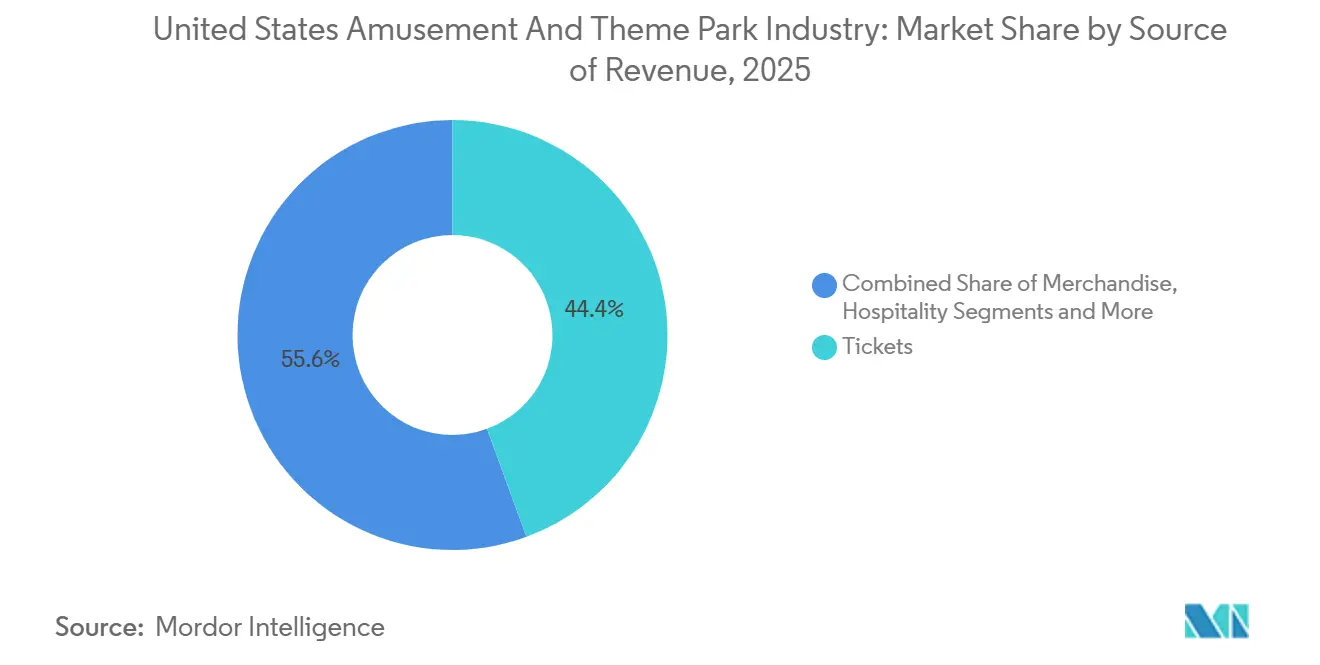
- 収益源別では、チケットが2025年の米国アミューズメント・テーマパーク市場シェアの44.36%を占め、マーチャンダイズは2031年までに年平均成長率6.24%で拡大する見込みです。
- 地域別では、南東部が2025年の米国アミューズメント・テーマパーク市場シェアの27.24%を占め、西部は2031年までに年平均成長率7.65%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国アミューズメント・テーマパーク業界のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 消費者支出と可処分所得の増加 | +0.8% | 全国的、特に南東部および西部の都市圏で顕著 | 中期(2〜4年) |
| シーズンパスおよびサブスクリプションプログラムの採用急増による 年間を通じたゲート来場者数の安定化 | +0.6% | 全国的、中西部および 北東部の地域チェーンで最も普及 | 短期(2年以内) |
| 主力IPの統合による人口統計的訴求力の拡大と 一人当たり支出の増加 | +0.9% | 南東部、西部 | 中期(2〜4年) |
| 新型高スリルコースター設置の記録的なパイプライン | +0.7% | 全国的、南東部、南西部、中西部に集中 | 短期(2年以内) |
| リゾート型パーク拡張による複数日にわたるゲスト 支出の獲得 | +0.5% | 南東部、一部の西部市場 | 長期(4年以上) |
| 国内外観光の増加 | +0.9% | 全国的、特に南東部のゲートウェイ目的地 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
消費者支出と可処分所得の増加
セントラルフロリダは2024年に直接訪問者支出として599億米ドルを記録し、7,530万人の訪問者が同地域を米国のテーマパーク・リゾート滞在の中核目的地として支える役割を果たしました。ウォルト・ディズニー・カンパニーは、価格設定と製品ミックスが横ばいからわずかに低下した入場者数を補い、2024年度に国内パークでのゲスト一人当たり支出が増加したと報告しました [1]ウォルト・ディズニー・カンパニー、「2024年度年次財務報告書」、thewaltdisneycompany.com 。United Parks & Resortsはパーク内一人当たり支出として記録的な36.46米ドルを達成し、ピーク期間中の天候障害にもかかわらず価格決定力を維持し続けました。一方、Six Flagsの統合後の事業体は、2025年第2四半期において前年同期の統合ベースラインと比較して入場者数が9%減少し、これはバリュー志向の日帰りゲストの間での天候および価格感応度を反映しています。海外からの訪問者による国際インバウンド旅行は追加的な上昇余地をもたらしており、米国への到着者数は2026年に2020年以前の水準を超えると予測され、遊園地は海外訪問者の旅程において相当なシェアを獲得しています。
シーズンパスおよびサブスクリプションプログラムの採用急増による年間を通じたゲート来場者数の安定化
Six Flags Entertainment Corporationの統合後の事業体は、2025年半ば時点でアクティブパスベースが670万件に達したと報告しており、これが米国アミューズメント・テーマパーク市場における経常収益を支え、入場者数の変動を平準化するのに役立っています。2024年の合併後のポートフォリオ統合はクロスパークのメリットをもたらし、米国アミューズメント・テーマパーク市場においてパスホルダー一人当たりの支出を長期的に引き上げる標準化されたプレミアムアドオンの展開を支援しています。United Parks & Resortsは、Discovery Coveおよびグループ販売について2026年に向けた強い先行予約トレンドを指摘しており、天候やマクロ条件の変化を通じて事前購入型商品への持続的なコミットメントを示しています [2]United Parks & Resorts Inc.、「United Parks & Resorts Inc.、2024年第4四半期および通期業績を発表」、unitedparksinvestors.com 。シーズンパスホルダーは一般チケット購入者よりも頻繁に来場し、飲食や列スキッププログラムとバンドルされた場合に予測可能なキャッシュフローと高いライフタイムバリューを支えており、事業者はこれをより大規模なネットワーク全体に展開しています。戦略的リスクは、消費者を低い閾値に慣れさせる過度な値引きであり、これは天候不順や家計の引き締まりの時期に現れる動態であり、データ駆動型の収益最適化によって厳密に管理されています。
主力IPの統合による人口統計的訴求力の拡大とゲスト一人当たり支出の増加
Universal Destinations & Experiencesの新しいオーランドゲートは2025年5月にオープンし、2025年第3四半期にテーマパークセグメントの収益を19%増加させ、単一の高知名度ローンチが米国アミューズメント・テーマパーク市場において目的地ポートフォリオ全体の支出を押し上げる方法を実証しました [3]コムキャスト・コーポレーション、「2025年第3四半期業績」、cmcsa.com 。同事業者はまた、プロジェクトのサステナビリティ資格と目的地規模の経済的フットプリントを強調し、長期的なIP投資の価値を裏付けました。ディズニーのエクスペリエンスセグメントは、2025年度に新たなアトラクションコンテンツと製品最適化に支えられ、国内パークでのゲスト一人当たり支出を向上させながら、収益が6%増加して362億米ドルに達したと報告しました。テーマドエンターテインメント協会の2024年グローバルエクスペリエンスインデックスは、市場が安定する中でディズニーパークのグローバル入場者数が増加していることを示し、米国アミューズメント・テーマパーク市場においてブランドの世界観とプレミアム体験に対する持続的な需要を反映しています。高インパクトなIPの展開ペースは、メディアとの連携なしにはマージン拡大が制約される、ハードウェアのみでより激しく競争する地域チェーンと目的地型リゾートを差別化します。
新型高スリルコースター設置の記録的なパイプライン(2024年〜2026年)による初回および再訪の促進
事業者は、米国アミューズメント・テーマパーク市場においてコア物件を差別化し、地元の顧客基盤を再活性化するため、2025年前後に新型コースターハードウェアへの資本投下を増加させました [4]Six Flags Entertainment Corporation、「2025年6月29日終了の四半期期間に関するフォーム10-Q」、sec.gov 。この戦略は、短期的な需要急増とソーシャルリーチを生み出し、新しいライドがプレミアムアクセスやメディアナラティブと組み合わされた場合に長期的なパスホルダー価値を構築することを目的としています。しかし、一部の輸入システムへの関税上乗せを含む機器・部品コストの上昇は、入場者数の増加が複数シーズンにわたって持続しない限り、投資回収期間を圧縮します。United Parks & Resortsは2024年の総設備投資を2億4,840万米ドルに抑制し、チェーンが需要の強い物件を優先しながら目玉投資と規律ある維持管理・投資収益率スクリーニングのバランスを取っていることを示しました。強力なドライブタイム人口と年間を通じた運営を持つ市場は、プロジェクトコストをより長い運営カレンダーに分散させ、リゾートパッケージに関連する複数日支出を獲得できるため、より迅速に適応できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 賃金インフレの上昇と最前線の労働力不足の継続による 運営コストの増大 | -0.6% | 全国的、カリフォルニアおよびニューヨーク都市圏で深刻、 南東部では中程度 | 短期(2年以内) |
| ライドの改修およびASTMまたはOSHA安全コンプライアンスに 対する設備投資要件の増大 | -0.4% | 米国西部および北東部 | 長期(4年以上) |
| チケット価格の上昇が消費者物価指数(CPI)を上回り、 中間所得層の家族のアクセシビリティを制限 | -0.3% | 全国的、高入場料の西海岸目的地で顕著 | 中期(2〜4年) |
| 天候関連の閉鎖頻度の増加による ピークシーズン運営の混乱 | -0.5% | 南東部のハリケーン、中西部の極端な熱波と嵐 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
賃金インフレの上昇と最前線の労働力不足の継続による運営コストの増大
国内パークは、新アトラクション周辺のインフレと人員配置ニーズにより、2025年度に運営労働費が増加し、収益が拡大する中でもセグメント利益を圧迫しました。United Parks & Resortsは、米国アミューズメント・テーマパーク市場の主要市場全体にわたるコスト圧力の持続性を強調し、賃金インフレと福利厚生コストを将来見通しのリスク要因として挙げました。地域パークはリゾート宿泊施設による収益多様化の余地がなく、需要を抑制せずにゲート価格でより高いコストを常に転嫁できるわけではないため、これらの増加をより深刻に感じています。事業者は、セルフサービス注文、モバイルピックアップ、ピーク時間帯を対象とした人員配置のテストを継続し、取引あたりの時間を削減しながらサービスレベルを維持しています。その結果、米国アミューズメント・テーマパーク市場においてゲスト満足度を維持しながらスループットを向上させる自動化の模索が続いています。
ライドの改修およびASTMまたはOSHA安全コンプライアンスに対する設備投資要件の増大
ASTM F24委員会は、2024年および2025年の会議サイクルにおいて設計、製造、監査、品質の各分野にわたる複数の標準更新を推進し、新規および改修アトラクションに対する着実なコンプライアンスの流れを示しました。IAAPAのガイダンスは、米国の各法域全体でASTMライド安全基準の広範な採用を強化しており、米国アミューズメント・テーマパーク市場において改修と検査のための経常的な資本ニーズを組み込んでいます。強固な安全記録を維持するには、予防保全、トレーニング、文書化への一貫した投資が必要であり、これらはすべてライドの在庫と運営の複雑さに応じて拡大します。United Parks & Resortsは2024年にコア設備投資として1億7,770万米ドルを配分し、拡張プロジェクトを別途資金調達しており、コンプライアンスとゲストの安全を維持するために必要なベースライン投資を浮き彫りにしています。関税と部品価格の動態は輸入サブシステムおよび部品に追加的な不確実性をもたらしており、事業者はベンダー関係と複数年計画を通じてこれを管理しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パークタイプ別:屋内エンターテインメントセンターが郊外複合用途の核として急成長
テーマパークは2025年に51.24%を占め、米国アミューズメント・テーマパーク市場のフォーマットミックスにおける最大のシェアを反映しています。目的地型パークはホテル、プレミアムダイニング、独自のIPを組み合わせて複数日の訪問を正当化し、安定した資本更新のリズムを維持しています。同期間において、屋内エンターテインメントセンターは最も速い成長軌道を示し、2031年までの予測年平均成長率は6.36%であり、これは郊外の複合用途ノードを中心とした短時間の外出へのシフトと一致しています。米国アミューズメント・テーマパーク市場は、コンパクトな屋内施設が地元の家族を2〜3時間引き付け、隣接する小売店への人流を生み出す場合に恩恵を受けます。天候の影響を受けない環境と小規模な設置面積の経済性は開発者にとって屋内施設を魅力的にし、デジタルファーストの運営は価格設定、特典交換、ロイヤルティを簡素化します。
屋内の成長は、米国アミューズメント・テーマパーク市場における目的地型パークの役割を損なうものではありません。インバウンド訪問者の流れと幅広いオンサイト商品スタックは、目的地型パークを家族旅行計画の中心に据え続けています。ウォーターパークや動物・海洋パークは多様性を加えますが、地元の再訪を維持するためにはイベントや休日のプログラミングを慎重に行う必要があります。テーマドエンターテインメント協会は主要物件全体の変化を記録し、アトラクションのミックスとストーリーテリングが生の乗り物規模と同様に再訪意向を促進することを確認しました。米国アミューズメント・テーマパーク市場の規模は、家庭が年間を通じて予算、時間、新鮮さのニーズのバランスを取る中で、目的地型と近隣型の両フォーマットにまたがっています。


ライドタイプ別:ハイブリッド・ダークライドがアトラクション経済を再定義
ランドライドは2025年収益の58.74%を占め、米国アミューズメント・テーマパーク市場のほとんどの物件における運営スループットの基盤を反映しています。スチールコースターと大容量フラットライドは、季節キャンペーンを支えるヘッドライン訴求力とソーシャルバズを生み出します。最も速い成長はハイブリッド・ダークライドにあり、2031年までの予測年平均成長率は5.84%で、プログラム可能なコンテンツとトラックレスシステムが効率的な更新サイクルを可能にします。このライドファミリーは、大規模なコースター建設よりも速くリテーマできるため、広大な土地利用なしに定期的な新鮮さを求めるポートフォリオ事業者に適しています。事業者はこれらのライドをプレミアムアクセスや体験型追加料金オプションと組み合わせ、米国アミューズメント・テーマパーク市場においてゲスト一人当たりの収益を向上させています。
プログラム的なコンテンツはまた、年齢層を超えた訴求力を多様化し、旅行ごとにスコアベースまたはナラティブのバリエーションによる複数回訪問行動を支援します。メンテナンスプロファイルと気候耐性も重要であり、屋内ハイブリッドライドは天候リスクを軽減し、暑い日や嵐の日でも事業者がベースラインのスループットを維持するのに役立ちます。標準化機関はライドの設計と監査慣行の更新を継続し、新しいフォーマットと改修全体にわたる安全性と文書化を強化しています。コンプライアンスは新技術への信頼を強化し、米国アミューズメント・テーマパーク市場のチェーン全体でより広範な採用を支援します。米国アミューズメント・テーマパーク市場の規模は、事業者がランド計画全体を中断することなくコンテンツ更新を通じて目玉体験を刷新できる場合に恩恵を受けます。
収益源別:マーチャンダイズがチケットを成長速度で上回る
チケットは2025年に44.36%のシェアを維持し、米国アミューズメント・テーマパーク市場における主要な入場商品であり続けています。事業者は増加する労働費と設備投資を賄うためにパーク内収益化に焦点を移しており、プレミアムアクセス、マーチャンダイジング、飲食の重要性が高まっています。マーチャンダイズは独占コラボレーションとモバイル注文が滞在時間を取引に変換することで、2031年までの予測年平均成長率6.24%で成長をリードしています。ディズニーは、製品最適化が不均一な入場者数の中でも国内パークでの収益を向上させ、2024年および2025年にゲスト一人当たり支出が増加したと報告しました。United Parks & Resortsは2024年にパーク内一人当たり支出の記録を達成し、製品のキュレーションと利便性がゲストの期待に応える際の価格決定力を浮き彫りにしました。
飲食はこの米国アミューズメント・テーマパーク市場におけるゲート外戦略の柱です。プレミアムライン優先アクセスは、ピーク日にゲストが時間をお金と交換するため、重要な高マージン層であり続けています。価格は価値認識を追跡する必要があり、家族は旅行全体の予算を考慮し、価格が賃金よりも速く上昇する場合には滞在を短縮したり追加オプションを減らしたりする可能性があります。米国アミューズメント・テーマパーク市場の規模は、事業者がカテゴリー間でバランスの取れた支出を促すマーチャンダイジングおよびダイニングプランとチケット構造を整合させる場合に成長します。フリクションレス決済とモバイルフルフィルメントを統合したチェーンは、天候や入場者数が変動する条件下でマージンを保護するより明確な道筋を持っています。
地域分析
南東部は2025年に27.24%のシェアを占め、オーランドの年間を通じたカレンダーと米国アミューズメント・テーマパーク市場における目的地型パークの最大集積に支えられています。2025年5月に変革的な新ゲートがオープンし、2025年第3四半期にコムキャストのテーマパークセグメント収益を19%押し上げ、目的地全体のマルチパーク業績を牽引しました。セントラルフロリダは2024年に7,530万人の訪問者と総経済効果945億米ドルを記録し、同地域の観光基盤の耐久性を強化しました。TEAの2024年インデックスは、目的地リーダーが米国アミューズメント・テーマパーク市場においてコンテンツ更新と製品最適化を活用する中で、マジックキングダムがグローバル入場者数ランキングのトップを維持したことを確認しました。天候リスクは南東部において引き続き要因であり、ハリケーンが2024年および2025年初頭に複数の事業者の入場者数と財務結果に影響を与えました。
西部は2031年までの予測年平均成長率7.65%で最も速く成長する地域であり、南カリフォルニアの二大アンカーリゾートと米国アミューズメント・テーマパーク市場における継続的な強化によって牽引されています。TEAは、パンデミック期の長期的な混乱後に市場が安定する中、ディズニーランドパークとディズニー・カリフォルニア・アドベンチャーが2024年に合計2,700万件以上の訪問を記録したと報告しました。ユニバーサル・スタジオ・ハリウッドは、オンサイトの制約と競争の激化がロサンゼルス大都市圏の回復曲線を形成する中、2024年に入場者数が減少しました。カリフォルニアの事業者は賃金とコストのインフレに直面しており、米国アミューズメント・テーマパーク市場においてモバイル注文と待ち時間管理のための技術採用加速を促しています。同地域の大規模なドライブタイム人口は、ピーク夏季カレンダーを超えた収益日を追加する肩シーズンプログラムと特別イベントを支えています。
南西部、中西部、北東部は米国アミューズメント・テーマパーク市場の地域フットプリントの残りを構成しています。南西部はテキサスとアリゾナの人口増加から恩恵を受けていますが、入場者数を抑制し運営コストを引き上げるピーク夏季の極端な暑さを管理する必要があります。中西部と北東部の物件は収益の大部分を晩春から初秋に集中させており、週末や祝日の悪天候に対する感応度が高まっています。パスプログラムとフェスティバルは、米国アミューズメント・テーマパーク市場において短い運営シーズンでも地元の需要を獲得するハロウィンや冬のオーバーレイでカレンダーを拡張します。モバイル事前注文やバーチャルキューイングなどの技術改善は、変動する条件下でのスループットを支援し、高温や雨天時のゲスト支出を保護します。米国アミューズメント・テーマパーク市場の規模は、企業が目的地コンテンツと柔軟な価格設定および天候リスクを軽減する屋内キャパシティを組み合わせる場所で最も速く成長します。
規制環境
米国における遊具の安全監督は分断されており、主に州レベル、通常は州の農業局または類似の検査機関を通じて管理されている。連邦レベルでは、米国消費者製品安全委員会(CPSC)が任意基準を支援し、州の遊具安全担当者の名簿を提供しているが、固定式遊園地の来場者安全は、恒久的な遊園地の遊具に対する長年の法定除外規定により、CPSCの検査権限の範囲外にほぼ置かれている。CPSCの管轄権は、移動式または可搬式の遊具、および一部のアドベンチャーアトラクションに対して最も直接的に及ぶ。
各管轄区域において、事業者は設計、運営、保守プログラムをASTMインターナショナルF24規格に整合させており、これはASTM F2291(設計)やASTM F770(運営・保守)を含め、州の規則に参照として頻繁に組み込まれている。労働者保護に関しては、OSHAが一般産業要件(29 CFR)を施行しており、ロックアウト・タグアウト(1910.147)や墜落防止(1910.28)などの管理措置を含め、遊園地にも適用される。取り締まり活動は、コンプライアンス上のリスクが継続していることを示している。2024年10月から2025年9月にかけて、OSHAはNAICS 7131(遊園地・アーケード)に対して11件の基準違反を摘発し、罰金総額は66,578米ドルに達した。
バリューチェーン分析
バリューチェーンは、コンセプトおよびIP選定(テーマ区域や体験向け)から始まり、マスタープランニングと設計、次に遊具・ショーシステムの調達(遊具OEM、制御システム、安全部品)、土木建設と統合、試運転と検査、そして最終的な日々の運営へと続く。収益の獲得は、チケット、飲食、物販、プレミアムアクセス、イベントにおけるスループット、稼働率、サービスレベルに依存する。運営モデルは物流システムのように機能し、デジタルチケット、予約・待ち行列プラットフォーム、パーク内フルフィルメントが来場者の流れを調整し、1分当たりの収益を最大化する一方、ダウンタイムは付帯収益を急速に減少させる。
主要な投入依存要素には、軌道・遊具構造用の特殊材料および加工部品、さらに制御・ショーシステム用の電子機器や半導体が含まれる。マージンへの圧力は技術的な保守・改修に集中しており、遊具OEMのエコシステムがスペアパーツやサービスにおいてベンダーロックインを生み出す可能性があるため、ライフサイクルコストが上昇し、ピーク時の修理リードタイムが延びる。事業者はまた、季節的な人手不足や複数管轄区域にわたるコンプライアンスの複雑さから生じる運営上の摩擦にも対応しており、検査や文書化のサイクルは州ごとに異なるため、新規または改修アトラクションの稼働開始の速さや、高利用資産を目標容量で運転し続ける能力に影響を与える。
競争環境
業界再編は米国アミューズメント・テーマパーク市場のランドスケープを再構築しています。Six FlagsとCedar Fairの合併は北米全体に42パークのプラットフォームを創出し、調達、分析、製品の調和を拡大するとともに、飲食の実行改善とパスホルダー頻度向上による収益増加に焦点を当てたシナジーロードマップを持っています。目的地リーダーは高インパクトなIPとリゾートキャパシティを展開してプレミアム価格設定と長い滞在期間を支援し、入場料からパーク内カテゴリーへのミックスシフトを促進しています。地域事業者は、米国アミューズメント・テーマパーク市場において価格感応度の高い回廊でシェアを守るためにパスボリュームとターゲットを絞ったアップセルを重視しています。労働力と天候の変動が最も持続する場所では、統合型リゾートと日帰り型パークの差は拡大するでしょう。
2025年の戦略的動向は、米国アミューズメント・テーマパーク市場における異なる戦略の方向性を浮き彫りにしています。コムキャストのオーランドローンチは第3四半期に収益を19%増加させ、同市をマルチパークハブとして強化する複数年のリゾート戦略を推進しました。ディズニーは2026年度に設備投資を90億米ドルに向けて引き上げ、パークとクルーズ全体の体験エコシステムを強化する艦隊拡張と新アトラクションへの投資を継続しました。Six Flagsの統合後の組織は、新しいネットワーク全体にテクノロジープラットフォームを統合しながら、天候の影響と入場者数の変動に対応してコスト削減策を追求し、ポートフォリオの動向を評価しました。これらの戦略は、季節的な変動を通じてスループットと収益を安定させるより広範な取り組みを反映しています。
安全性、標準、および公開報告は、米国アミューズメント・テーマパーク市場における規模の大きい事業者の競争上の堀を強化しています。IAAPAの安全調査は、深刻な負傷の発生率が非常に低いこと、およびその記録を維持するための検査、トレーニング、改修への継続的な投資の重要性を強調しています。消費者製品安全委員会(CPSC)によるASTM F24活動の文書化は、資本計画と監査慣行に影響を与える複数の安全基準にわたる積極的な更新を示しています。United Parks & Resortsはバランスシートの柔軟性を高め、イベント主導の入場者数圧力に耐えながらプレミアム商品の先行予約を強調しました。コムキャストは、都市型エンターテインメントへのリーチを広げる年間を通じたホラー体験のラスベガスオープンにより、ゲートベースのパークを超えてブランドを拡張しました。統合型リゾートがアトラクションを拡大し、地域プラットフォームがポートフォリオと価格設定を最適化する中、米国アミューズメント・テーマパーク市場において競争の激しさは高い水準を維持するでしょう。
米国アミューズメント・テーマパーク市場のリーダー企業
Disney Parks, Experiences and Products
Universal Destinations & Experiences
Six Flags Entertainment Corporation
Cedar Fair L.P.
SeaWorld Parks & Entertainment, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
目に見える機会として、従来のデスティネーション型ゲートモデルを超えて、小規模フォーマットで人口層を絞ったパークや、天候リスクに強い施設容量を通じて対応可能需要を拡大することが挙げられる。ユニバーサル・デスティネーションズ・アンド・エクスペリエンスズが2025年5月にオーランドで新たな大規模ゲートを開業したことは、単一の注目度の高い追加がデスティネーション・ポートフォリオの業績を押し上げ得ることを示しており、その後のユニバーサル・キッズ・リゾート(幼い子供向けに設計されたフォーマット)の開業は、大規模リゾートを補完する家族向け地域コンセプトの余地を示している。屋内エンターテインメントセンターは、本レポートの対象範囲において既に最も成長が速いパークタイプであり、この動きと合致する。それは、より短時間の来場、より安定した営業カレンダー、複合開発事業者との提携を支えるためである。
事業者は、自動化、分析、コンテンツリフレッシュモデルを通じたマージン保護においても、実行可能な余地を有しており、これにより労働力や大規模建設サイクルへの依存を減らすことができる。ディズニーは、国内テーマパーク全体でAI主導の労働需要予測を導入していることを公表しており(特に2026年の報道で強調されている)、サービスレベルを犠牲にせずに人員配置効率を高める運営手法を強化している。並行して、ハイブリッド型およびダークライドは再現可能な成長経路を提供する。プログラム制御可能でトラックレスのシステムは、大規模なハードウェア建設よりも頻繁にテーマ変更が可能であり、大規模ポートフォリオで既に拡大されている物販、プレミアムアクセス、モバイル優先の注文・フルフィルメント戦略と連動した、より速いリフレッシュサイクルを支えている。
最近の業界動向
- 2026年7月:ユニバーサル・デスティネーションズ・アンド・エクスペリエンスズが、テキサス州フリスコにユニバーサル・キッズ・リゾートを正式開業した。これは3歳から8歳の子供向けに設計された同社初のテーマパークコンセプトである。この開業により、ユニバーサルはデスティネーション規模のゲートを超えて、地域密着型の家族向けフォーマットへと拡大し、来場パターンや収益構成を多様化できる再現可能なテンプレートを生み出した。
- 2025年5月:ユニバーサル・デスティネーションズ・アンド・エクスペリエンスズが、フロリダ州オーランドにユニバーサル・エピック・ユニバースを開業し、米国デスティネーション市場に主要な新ゲートを追加した。この開業により中央フロリダにおける複数パーク型リゾートの提案が強化され、他の大手事業者に対して新たなIP主導の容量やプレミアム体験レイヤーで対応するよう競争圧力が高まった。
- 2024年7月:シダー・フェア・L.P.と旧シックス・フラッグス・エンターテインメント・コーポレーションが対等合併を完了し、統合されたシックス・フラッグス・エンターテインメント・コーポレーションとして、NYSEにおいてティッカーシンボルFUNで取引を開始した。この取引により、技術、調達、パス製品をより広範な事業基盤全体で標準化できる規模拡大された北米プラットフォームが誕生し、地域パークの競争力学を再構築した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、米国内で運営される固定式遊園地およびテーマパークによって生成される収益として定義され、来場者の支出はパーク敷地内、またはパーク管理下のデジタルチャネルを通じて得られるものである。
対象範囲外:移動式カーニバル、単一アトラクション施設、独立系ファミリー・エンターテインメントセンター、およびパーク所有権外で計上されるホテル収益は除外される。
セグメンテーション概要
- パークタイプ別
- テーマパーク
- ウォーターパーク
- アドベンチャーパーク/スリルパーク
- 動物・海洋パーク
- 屋内エンターテインメントセンター
- ライドタイプ別
- ランドライド
- ウォーターライド
- ハイブリッド/ダークライド
- その他のライド
- 収益源別
- チケット
- 飲食
- マーチャンダイズ
- ホスピタリティ(宿泊・イベント)
- 付帯サービス(駐車場、写真、ファストパス等)
- 地域別
- 北東部
- 南東部
- 南西部
- 西部
- 中西部
データソース、市場規模算定、および検証
デスクリサーチ
業界の全体像を把握し、モデルの入力データを公開かつ再現可能なデータに基づかせるため、デスクリサーチを実施した。米国商務省センサス局、労働統計局、経済分析局(BEA)の旅行・レクリエーション統計、および来場者数や宿泊指標を公表している州観光局などの情報源を検討した。パーク事業者の資料、SEC提出書類、年次報告書、決算説明会の議事録、投資家向け資料も収益構成や価格戦略を理解するために活用した。
推測を減らすため、IAAPAなどの業界団体のウェブサイトから運営動向に関する二次的な確認を追加し、レジャー経済学や観光需要を扱う査読付き学術誌も参照した。有用な場合には、有料会員制の企業財務情報やニュースを参照して期間の標準化を行い、特許データベースを用いてアトラクションのパイプライン動向を追跡した。このリストは例示に過ぎず、データ収集、相互確認、および明確化のために他の公開情報源も参照した。
一次インタビューおよび調査
一次調査では、事業者収益のうちどの部分をパーク収益として計上すべきか、また価格がチケット、パス、パーク内支出にわたってどのように変動したかを検証することに重点を置いた。米国主要地域全体のパーク事業者、アトラクション供給業者、観光エコシステムの関係者、および地域の専門家に取材を行い、来場者数、来場者構成、営業日数に関する仮定を検証した上で、必要に応じてモデルを調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:35% | 経営幹部(CXO):19% |
| 中位層:43% | 部門・事業リーダー:29% |
| 小規模企業:22% | マネージャー:52% |
市場規模算定と予測
市場規模算定は、全国的なレクリエーションおよび観光関連の指標を、ゲート式固定パークの需要プールに変換するトップダウン方式から始まり、その後、営業の季節性と地域ごとのパーク密度によってフィルタリングされた。続いて、サンプル抽出したパーク収益、来場者数の代替指標、およびチケットとパーク内支出(飲食、物販)に対するASP×ボリュームのロジックを用いた選択的なボトムアップ推計を行い、これにより公開情報の開示不足を補正した。
これらの入力変数を選定した理由は、単純なモデルで年次ごとに追跡可能であり、また、パークが収益を得る仕組みにも対応しているためである。主な変数には、来場者数の動向、平均チケット・パス価格、来場者一人当たりのパーク内支出、営業日数と天候による休業、および新しい遊具やイベントに関連する発表済みの容量拡大が含まれる。予測にあたっては、価格決定力と来場者数の回復に関するシナリオ分析を行い、その上で、インフレ、旅行予算、主要アトラクションの開業に関する専門家の見解に基づいて年次の推移を固定した。パークレベルのデータが入手できない場合には、地域レベルの平均値を用い、開示情報に基づく整合性確認を用いて合計を再調整した。
データ検証および更新サイクル
最終的な数値が観測可能な業界動向と整合するよう、複数の確認を通じて検証を行った。雇用状況(遊興施設)、上場事業者が開示した収益動向、観光指標といった独立した指標と結果を比較し、大きな差異があった場合には承認前に調査を行った。大幅な価格変更や容量の変化など、主要な入力データが予想外に変動した場合には、追加の聞き取りを行い、何が変化したか、モデルに反映すべきかを確認した。
各草稿は段階的なアナリストレビューを経て、前提条件、通貨のタイミング、年次の整合性が再確認され、その後計算が再実行される。本レポートは年次で更新され、大規模なパークの開業、閉鎖、需要の急変など重要な事象が発生した場合には随時更新が行われる。提供前には最終的なアナリストによる確認が行われ、顧客には最新の情報が提供される。
Mordor Intelligenceの米国遊園地・テーマパーク市場規模と他の公表推計との比較
この業界に関して公表されている市場数値は、同じものを測定しているように見えても、大きく異なることがある。この差異は通常、各発行元がパークとして何を数えるか、どの収益源を含めるか、そして予測期間における来場者数や価格をどのように投影するかによって生じる。
主な差異は、パーク外の関連収益が総額に組み込まれているかどうかから生じる。Mordor Intelligenceは、ゲート内で得られる固定式パークおよびテーマパークの収益(直接管理されるデジタルチャネルを含む)のみを計上し、パーク所有権外で計上されるホテル収益は除外している。また、情報源がより広範なレクリエーションセンターを混在させたり、最新の価格変動を反映していない古い基準年を使用したり、営業日数、容量拡大、地域ごとの来場パターンとの整合性を確認せずに積極的な成長率を適用している場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 24.62 B (2025) | |
| グローバル・コンサルティング会社A | USD 29.07 B (2025) | この推計値が高くなっているのは、主に、より広範な収益プールを捉えることができる遊園地全体としての視点で位置付けられているためであり、ゲート内パーク敷地外にある施設内支出カテゴリーが暗黙的に含まれている可能性がある。 |
| 業界パブリッシャーB | USD 23.40 B (2024) | この数値は2024年を基準年としており、より広範なレクリエーションセンターや収益項目を含んでいるように見える。これは、何をパークとして数えるか、また接客業やその他の付加サービスをどのように扱うかによって総額が変動しうる。 |
両者を合わせて見ると、この差異は主に対象範囲の管理とタイミングの問題であり、単なる計算の違いではない。計上する収益をパークの運営に紐付け、現地からの入力データを用いて来場者数や価格の前提を相互確認することで、市場の変動に応じて追跡・再現しやすいモデルを維持している。


レポートで回答される主要な質問
米国アミューズメント・テーマパーク市場の2031年までの規模と成長見通しはどのようなものですか?
米国アミューズメント・テーマパーク市場の規模は2026年に255億米ドルであり、年平均成長率3.58%で2031年までに304億1,000万米ドルに達すると予測されています。
米国アミューズメント・テーマパーク市場において最も速く成長しているフォーマットはどれですか?
屋内エンターテインメントセンターが2031年までの予測年平均成長率6.36%でリードしており、ハイブリッド・ダークライドは2031年までの予測年平均成長率5.84%で最も速く成長するライドカテゴリーです。
米国アミューズメント・テーマパーク市場をリードする地域と最も速く成長する地域はどこですか?
南東部が2025年に27.24%のシェアでリードし、西部が2031年までの予測年平均成長率7.65%で最も速い成長を示しています。
米国アミューズメント・テーマパーク市場において、事業者はコスト圧力にどのように対応していますか?
事業者はモバイル注文、プレミアムアクセス、マーチャンダイジングエコシステムを拡大してゲスト一人当たりの支出を引き上げながら、労働費とメンテナンスコストを最適化しています。
米国アミューズメント・テーマパーク市場の成長においてIPはどのような役割を果たしていますか?
新しいIPゲートとアトラクションは需要とゲスト一人当たりの支出を高め、目的地型パークが複数日の滞在を支援するのに役立っており、2025年のオーランドの好調なパフォーマンスにそれが示されています。
天候と季節性は米国アミューズメント・テーマパーク市場の戦略をどのように形成していますか?
事業者はフェスティバルでカレンダーを多様化し、屋内キャパシティと耐性に投資し、極端な天候時のスループットを保護するためにダイナミックな商品を活用しています。
最終更新日:


