
光学イメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
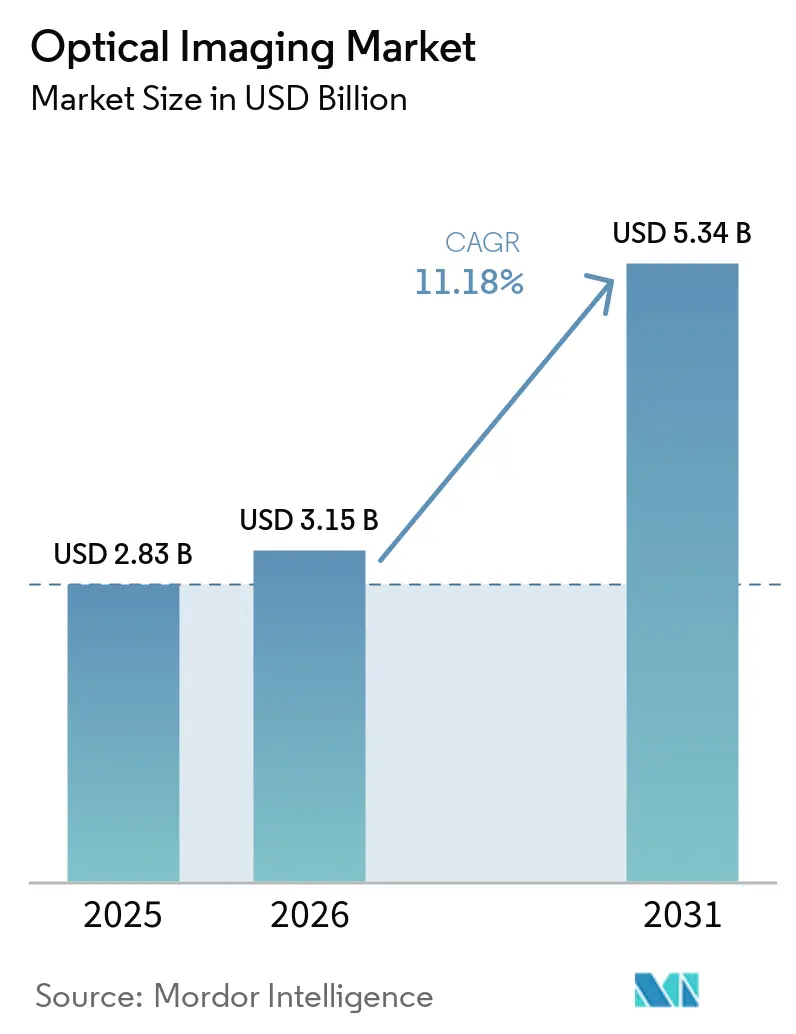
| 市場規模 (2026) | 3.15 十億米ドル |
| 市場規模 (2031) | 5.34 十億米ドル |
| 成長率 (2026 - 2031) | 11.18 % |
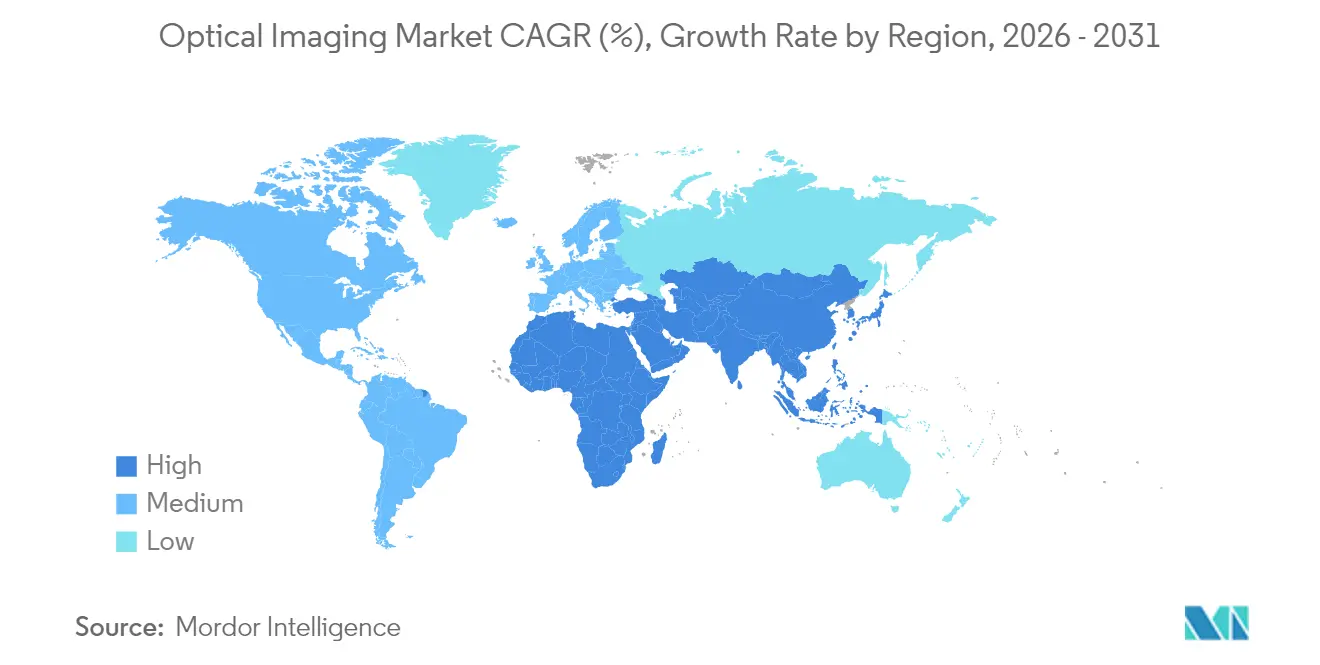
| 最も急速に成長している市場 | アジア |
| 最大市場 | 北米 |
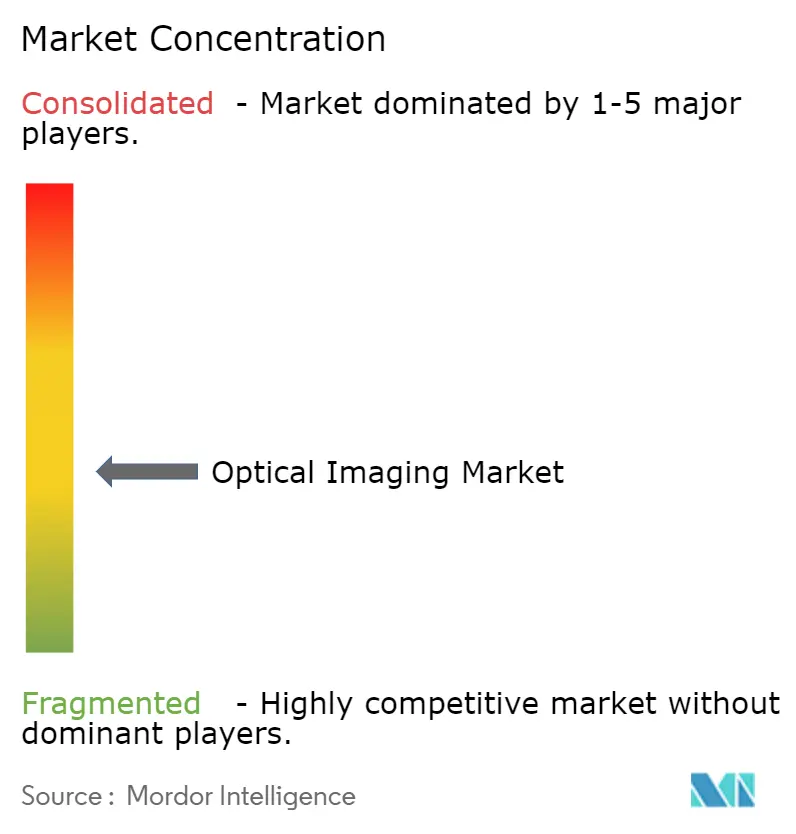
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光学イメージング市場分析
光学イメージング市場規模は、2025年の28億3,000万米ドルから2026年には31億5,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率11.18%で2031年までに53億4,000万米ドルに達すると予測されています。高解像度イメージングシステムにおける着実な技術革新、非侵襲的診断へのシフト、眼科・循環器科・腫瘍科・皮膚科・神経科における利用拡大が成長を牽引しています。人工知能との統合により検出精度とワークフロー速度が向上しており、光干渉断層撮影(OCT)と光音響またはハイパースペクトルツールを融合したマルチモーダルプラットフォームが臨床的価値を拡大しています。半導体不足はサプライヤーに検出器の再設計と垂直統合の追求を促していますが、光学イメージング市場は病院、外来手術センター、研究機関における堅調な調達予算の恩恵を受け続けています。糖尿病性眼疾患スクリーニング向けハンドヘルドOCTのアジア太平洋地域における急速な普及と、OCTガイド下冠動脈インターベンションに対する北米の有利な償還制度が、さらに拡大の道筋を強固なものにしています。
主要レポートのポイント
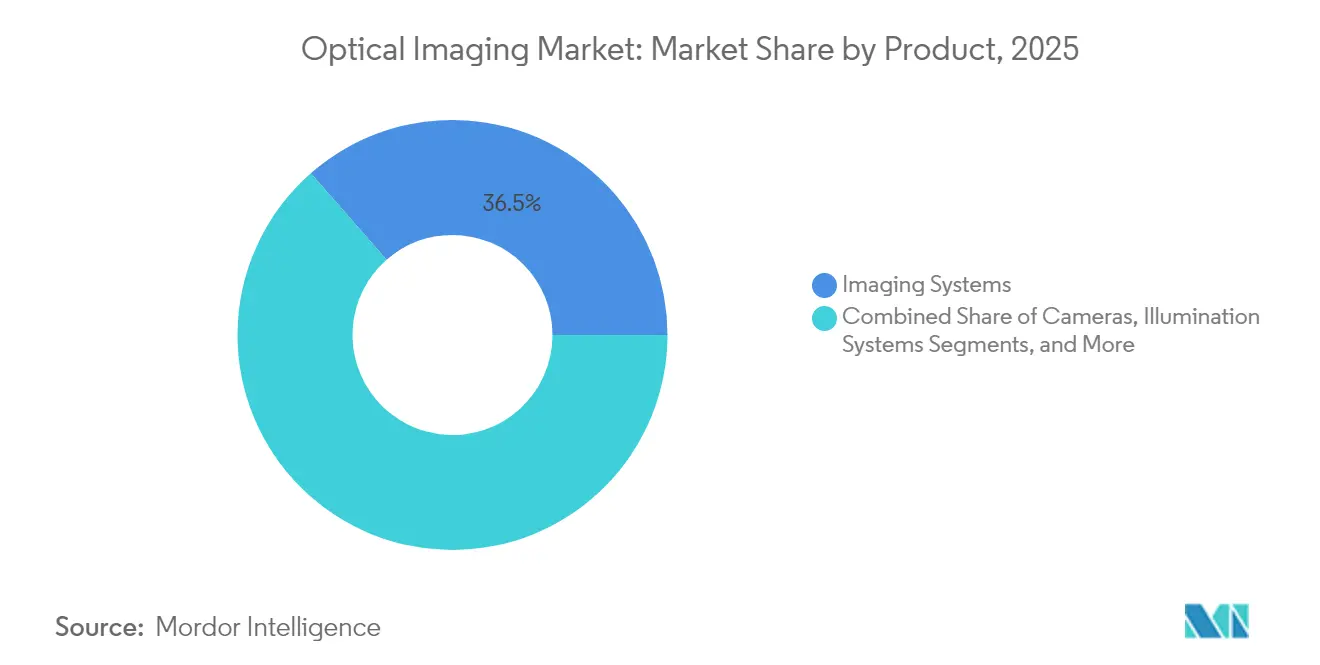
- 製品別では、イメージングシステムが2025年に36.45%の収益シェアをリードし、カメラは2031年にかけて最速の年平均成長率12.1%を記録すると予測されています。
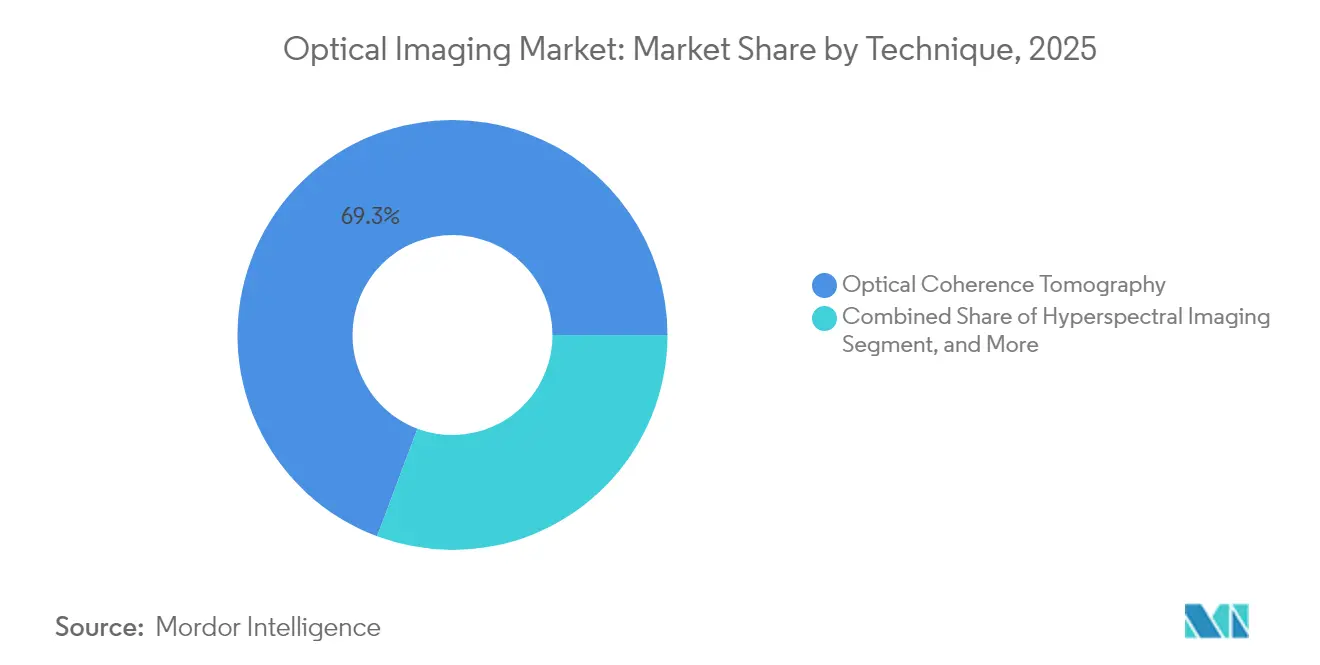
- 技術別では、光干渉断層撮影が2025年の光学イメージング市場シェアの69.30%を占め、光音響断層撮影は2031年にかけて年平均成長率13.12%で成長すると予測されています。
- 用途別では、眼科が2025年の光学イメージング市場規模の34.10%を占め、腫瘍科は2031年にかけて年平均成長率14.58%で拡大しています。
- エンドユーザー別では、病院・クリニックが2025年に44.25%のシェアを維持し、研究・診断検査機関は2026年から2031年にかけて年平均成長率12.36%が見込まれています。
- 地域別では、北米が2025年の収益の39.40%を占めていますが、アジア太平洋地域は全地域の中で最高となる年平均成長率12.02%を達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外来手術センターにおける術中光学イメージングシステムの加速的導入 | +2.8% | 北米・EU | 中期(2~4年) |
| 米国および日本におけるOCTガイド下経皮的冠動脈インターベンションの償還適用拡大 | +2.3% | 米国・日本 | 中期(2~4年) |
| プライマリケア環境における糖尿病性網膜症スクリーニング向けハンドヘルドOCTの急速な普及 | +2.0% | アジア、北米への波及 | 短期(2年以内) |
| 皮膚科診断ワークフローへのAIベーススペクトルアルゴリズムの統合 | +1.7% | EUクリニック、北米 | 中期(2~4年) |
| 腫瘍科創薬加速に向けたラベルフリー光学セクショニングに対する製薬需要の急増 | +1.4% | グローバル | 長期(4年以上) |
| 外傷トリアージにおける光音響断層撮影への軍事資金投入 | +1.1% | 中東、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外来手術センターにおける術中光学イメージングシステムの加速的導入
外来手術センター(ASC)は2024年に米国で2,300万件以上の処置を実施し、支払者が手術を外来環境に移行させるにつれて前年比15%増となりました。UCLAヘルスのダイナミック光学コントラストイメージング装置に代表されるコンパクトな術中光学プラットフォームは、腫瘍マージンをリアルタイムで描出し、処置時間を20%短縮してASCのスループットを向上させることから、普及が進んでいます。これらのシステムへの設備投資は、病院手術と比較して35~50%のコスト削減と、外来経路に対する保険会社の支持拡大によって正当化されています。償還のシフトにより、2030年までに全手術に占めるASCのシェアが68%に達すると予測されており、ポータブルでネットワーク対応の光学機器への需要が高まり、光学イメージング市場の基盤が拡大しています。[1]Kevin Hermosura、「ダイナミック光学コントラストイメージングが癌手術を強化」、UCLAヘルス、uclahealth.org
米国および日本におけるOCTガイド下経皮的冠動脈インターベンションの償還適用拡大
OCCUPI試験では、OCTガイド下経皮的冠動脈インターベンションの1年時点における複合イベント率が4.9%であったのに対し、血管造影単独では9.5%であったことが報告され、米国では償還が12%引き上げられ、日本では適用範囲が拡大される政策変更が促されました。医療提供者は再処置が22%減少するという恩恵を受け、処置ごとのコスト増加を相殺し、高リスク冠動脈病変全体での普及を促進しています。冠動脈インターベンションにおけるOCTの利用率は、2024年の15%から2028年には約35%に上昇すると予測されており、光学イメージングがインターベンショナル循環器科のワークフローにより深く組み込まれています。[2]Michael O'Riordan、「OCCUPI試験がOCTガイド下経皮的冠動脈インターベンションの有益性を示す」、TCTMD、tctmd.com
プライマリケア環境における糖尿病性網膜症スクリーニング向けハンドヘルドOCTの急速な普及
卓上型システムより約60%低価格の軽量OCTスキャナーがアジアのクリニックや薬局に導入され、糖尿病患者の同日検査が可能になっています。ランセット誌は、AIを活用したOCTをプライマリケアで提供した場合にスクリーニングコンプライアンスが43%向上し、診断時間が数週間から数分に短縮されたことを記録しています。インドと中国の国家プログラムは2024年に300万人以上の患者をスクリーニングし、このモデルを検証して他の公衆衛生機関の追随を促しています。米国糖尿病学会による年次OCTスクリーニングの呼びかけが、ハンドヘルド機器をプライマリケアの定番としてさらに定着させています。[3]Rebecca Voelker、「ハンドヘルドOCTが糖尿病性眼疾患スクリーニングコンプライアンスを向上」、ランセット誌、thelancet.com
皮膚科診断ワークフローへのAIベーススペクトルアルゴリズムの統合
深層学習分類器と組み合わせたマルチスペクトルカメラは、黒色腫検出において感度95%、特異度86%を達成し、平均的な皮膚科医の精度を上回っています。これらのシステムを導入したクリニックでは、不必要な生検が30%減少し、早期悪性病変の検出が25%増加したと報告されています。規制承認が加速し、クラウドベースのソフトウェアが参入コストを引き下げるにつれて、2027年までに先進国市場の皮膚科診療所の40%への普及が見込まれ、光学イメージング市場に勢いをもたらしています。[4]Youn-Hee Nahm、「黒色腫検出におけるAI支援スペクトルイメージング」、国際皮膚科学誌、onlinelibrary.wiley.com
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベンチトップから統合型手術室イメージングスイートへの資本集約的シフト | -1.7% | グローバル、新興市場でより高い影響 | 中期(2~4年) |
| 欧州における歯科光学イメージング処置の償還制限 | -1.4% | 欧州 | 短期(2年以内) |
| ハイパースペクトルイメージング専門家の不足がアジア新興国における臨床検証を遅延 | -1.1% | アジア太平洋地域、特にインドおよび東南アジア | 中期(2~4年) |
| 小児神経科における反復イメージングを制限する光毒性への懸念 | -0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンチトップから統合型手術室イメージングスイートへの資本集約的シフト
OCT、蛍光、ナビゲーションを統合した完全統合型光学スイートは手術室1室あたり150万~250万米ドルのコストがかかり、ベンチトップ設備の3~4倍であり、大規模なインフラ配線工事が必要です。病院はまた、サービス契約と専門家トレーニングのために5年間で15~20%の追加所有コストを負担します。その結果、2024年に完全統合を完了した対象病院はわずか23%にとどまり、多くの病院が複数の予算サイクルにわたってアップグレードを延期またはモジュール化しています。新興経済国はより厳しい制約に直面しており、明確な臨床的メリットにもかかわらず普及が遅れています。
欧州における歯科光学イメージング処置の償還制限
ドイツ、フランス、イタリア、スペイン、英国の保険制度は、高度な歯科OCTまたは光音響スキャンの15%未満しかカバーしておらず、プレミアムサービスとして位置付けています。普及率は欧州の歯科診療所の8%にとどまり、北米の27%と比較して、高級クリニックと放射線撮影に依存する標準的な診療所に二分された市場を生み出しています。業界と職能団体による償還コードの調和に向けた取り組みが進行中ですが、政策の整合が実現するまでは主流の歯科診療における普及が遅れ、光学イメージング市場全体の成長を抑制するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
カメラが従来のイメージングシステムを破壊イメージングシステムは、眼科、循環器科、研究環境全体で使用されるターンキーコンソールの強みにより、2025年に収益の36.45%を占めました。このセグメントの光学イメージング市場規模は、ベンダーがAIソフトウェアとマルチモーダルアドオンでコンソールを強化するにつれて着実に拡大すると予測されています。最小侵襲手術におけるリアルタイムガイダンスへの需要の高まりが病院の投資を維持しており、調達チームが検出器コストを押し上げる半導体不足に取り組んでいる中でも同様です。一方、高速カメラは性能の閾値を再定義しています。Phantom High-SpeedのS710カメラは、ホログラフィック網膜血流イメージングにおいて毎秒4,000フレームを達成し、血管診断を強化する精密なドップラー計算を可能にしています。この技術的飛躍は、製品スペクトルの中で最速となる2031年にかけての年平均成長率12.1%の予測と一致しています。
狭帯域LEDとスーパーコンティニュームレーザーを使用した次世代照明エンジンは、外科医が組織特異的コントラストを求める中で照明システムセグメントへの関心を維持しています。かつては周辺的であったソフトウェアソリューションは、AIアルゴリズムが自動セグメンテーション、血管定量化、異常フラグ付けを提供することで、現在では差別化の核心となっています。レンズは不可欠であり続けています。非球面および屈折率分布光学の進歩が深度透過を向上させ、色収差を低減し、画像の鮮明度を高めています。チップ不足を軽減するために、TDKのスピンフォトディテクターは磁気素子を活用して超高速で光を検出し、従来の半導体ボトルネックを回避してコンポーネントサプライチェーンを安定させる道を開いています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
腫瘍科が成長の触媒として台頭眼科は2025年に34.10%の最大シェアを維持しており、これは網膜疾患管理におけるOCTの定着した使用によるものです。アダプティブオプティクス技術は現在、光受容体モザイクおよび脈絡膜毛細血管板の血流を明らかにし、黄斑疾患の症状前検出を可能にしています。一方、腫瘍学は14.58%のCAGRで勢いを増しており、光学イメージングが腫瘍切除時の断端評価や治療中の血管反応追跡を支援しているためです。低酸素領域を標的とする光音響造影剤により、腫瘍微小環境のセンチメートル深度のリアルタイム可視化が可能になっています。20.03%のCAGRで進歩するオプトアコースティックメゾスコピーは、顕微鏡スケールと巨視的スケールを橋渡しし、臨床医が組織コンテキスト内の細胞詳細を可視化できるようにすることで、光音響イメージング市場を皮膚腫瘍学および関節リウマチ評価へと拡大しています。その結果、腫瘍学応用における光学イメージング市場シェアは、三次病院が術中光学ガイダンスを標準化するにつれて上昇する見込みです。
循環器科もこれに続いており、OCTガイド下経皮的冠動脈インターベンションは複雑病変管理において血管造影単独より優れていることが証明されています。循環器科における光学イメージング市場規模は、より多くの支払者が保険適用を承認するにつれて加速すると予測されています。皮膚科はAI対応スペクトルスキャナーの恩恵を受けており、生検を削減し疑わしい病変のトリアージを改善しています。神経学および歯科のニッチ分野は規模は小さいながらも革新的であり、術中脳OCTが組織力学を追跡し、歯科OCTは電離放射線を使用せずに初期う蝕検出を支援しています。製薬研究グループはラベルフリー切片化を用いて薬物と細胞の相互作用を可視化し、腫瘍学の創薬サイクルを短縮しています。
技術別:
光音響断層撮影が勢いを増す光干渉断層撮影は、マイクロメートルスケールの解像度と高速取得を組み合わせているため、2025年に69.30%のシェアで支配的でした。ダイナミックコントラストOCTは、外因性ラベルなしに生細胞活動をマッピングすることで新境地を開き、神経科と再生医療における魅力を広げています。同時に、光音響断層撮影は年平均成長率13.12%の軌道で急増しています。吸収された光エネルギーを超音波波に変換することで、光音響断層撮影(PAT)は純粋な光学的手法の届かない数センチメートルの深さで超音波解像度での光学コントラストを提供し、血管イメージングを促進しています。国際光音響標準化コンソーシアムのプロトコルとCPTコードの導入が臨床参入を円滑にしており、PAT処置に帰属する光学イメージング市場規模を拡大するはずです。
近赤外分光法は腫瘍科と新生児ケアにおけるベッドサイドの組織酸素化モニタリングを引き続き支援しており、ハイパースペクトルイメージングは灌流組織と虚血組織を区別することで手術ガイダンスに対応しています。ハイパースペクトルデータセットは計算集約的なままですが、クラウドベースの分析と軽量プッシュブルームカメラが手術室への展開を実現可能にしています。共同研究は取得時間を短縮する圧縮センシングアルゴリズムに焦点を当てており、手術スケジュールが過密な環境での普及を潜在的に高めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
研究機関がイノベーション採用を加速病院・クリニックは2025年の支出の44.25%を占め、手術室とカテーテル検査室にマルチモーダル光学イメージングタワーを組み込んでいます。多くのセンターが光学モダリティをロボットシステムと統合し、手術精度の向上と回復時間の短縮を目指しています。光学イメージング市場は、早期介入を可能にする診断に報いる価値に基づくケアへの病院のシフトから引き続き恩恵を受けています。しかし、研究・診断検査機関は年平均成長率12.36%で最も速い動きを見せています。製薬企業は生細胞における細胞力学と薬物取り込みを研究するためにラベルフリー光学セクショニングに依存し、リード最適化のタイムラインを短縮し、腫瘍科パイプラインにおける減耗を低減しています。
診断イメージングセンターは、眼科、冠動脈、皮膚科の光学スキャンを追加することでサービスメニューを拡大し、外来需要に対応して病院のバックログを解消しています。外来手術センターは、コンパクトな手術室のフットプリントと迅速なターンオーバーに対応したポータブルでネットワーク対応の光学スキャナーを求めています。皮膚科と歯科の専門クリニックはハンドヘルドまたはカートベースの機器を採用し、ポイントオブケアのコスト効率と高度なイメージング品質のギャップを埋めています。
地域分析
北米光学イメージング市場
北米は2025年に39.40%のシェアを占め、強固な償還制度と大学・スタートアップ・大型医療機器メーカーを結ぶイノベーションエコシステムに支えられている。2024年にFDAがAI支援型皮膚がん光学読取装置を承認したことで、複数の診療科にわたる採用が加速し、デューク大学が開発したハンドヘルド型OCTプロトタイプはポイントオブケアによる眼科検査の進歩を促している。同地域の光学イメージング市場規模は、保険会社がAI統合型診断への補償範囲を拡大し、資本予算がハイブッド手術室のアップグレードを標的とするにつれ、成長を続けるであろう。
アジア太平洋光学イメージング市場
アジア太平洋地域は最も高い成長を示すクラスターであり、CAGRは12.02%と予測されている。中国・インド・日本の政府は国内製造への資金を投入し、輸入依存度を低下させるとともに農村部クリニックのアップグレードを補助している。糖尿病性網膜症スクリーニングにおけるハンドヘルド型OCTの普及により、アクセス格差が縮小しつつある。しかしながら、ハイパースペクトルイメージングの専門家不足が、特にインドおよび東南アジアにおける臨床試験の進展を妨げている。国境を越えたトレーニングパートナーシップは、長期的な採用を持続させる人材パイプラインの構築を目指している。こうした障壁にもかかわらず、アジア太平洋地域の光学イメージング市場は、医療投資の拡大と網膜スクリーニング需要を押し上げる糖尿病の高い有病率から恩恵を受けている。
EMEA光学イメージング市場
欧州は、強固な研究助成金と学術病院ネットワークに支えられた相当規模の市場基盤を維持している。ドイツ・フランス・英国のセンターが皮膚科および神経科における臨床検証をリードしているが、歯科分野での応用は細分化された償還制度のもとで課題を抱えている。自費診療モデルが患者の利用を制限するため、光学イメージングを使用する歯科診療所はわずか8%にとどまっている。一方、東欧の医療システムは、未充足の腫瘍イメージングニーズに対応するため、より低コストのプラットフォームを求めている。中東およびアフリカは規模こそ小さいものの、政府主導のインフラ支出と外傷イメージングに対する軍の関心に後押しされ、UAEおよびサウジアラビアの専門病院における着実な普及が見られる。

規制環境
光学イメージングシステムおよびソフトウェアは、診断、治療計画、または手術中のガイダンスに使用される場合、主に医療機器として規制され、人工知能が画像解釈や臨床意思決定支援に組み込まれている場合はさらに厳しい審査が課される。米国では、FDAが2024年12月3日にAI対応機器向けの事前定義された変更管理計画(PCCP)に関する最終ガイダンスを発表し、市販後のモデル更新を、各修正を単独の申請として扱うのではなく、合意された変更プロトコル内で管理するアプローチを正式に定めた。
特定の光学診断およびソフトウェア支援皮膚病変分析ツールについても、規制上の分類が変化している。2026年3月25日、FDAはソフトウェア支援型の皮膚病変分析用補助診断機器(およびメラノーマ評価に使用される電気インピーダンス分光計などの関連技術)をクラスIIIからクラスIIへ、特別管理を付した上で再分類する最終命令を発出し、適合製品の障壁を下げつつ、定義された性能・リスク管理を維持した。欧州では、医療機器規則(MDR)が光学イメージングのハードウェアおよびソフトウェアに対する要件を引き続き形成しており、EU AI法(規則2024/1689)が高リスクAIに対する並行的なコンプライアンス層を追加し、主要な義務は2026年8月2日から段階的に導入される。これにより、サプライヤーはライフサイクル文書化、検証、追跡可能性の実践をより強化する方向に押し出される。基準開発も適合性作業の基盤となっており、眼科機器(OCT)向けのISO 16971-1:2024、内視鏡向けのISO 8600-1:2025、および内視鏡映像の医療情報学的側面を扱うISO/TR 24936:2026が含まれる。
競合環境
光学イメージング市場は適度に断片化しており、Carl Zeiss Meditec、Leica Microsystems、Olympusなどの既存企業がOptovueやDamae Medicalなどの機動力のある専門企業と競合しています。戦略的焦点はハードウェアの差別化からAIとクラウド接続を活用した統合ソフトウェアエコシステムへとシフトしています。消耗品と分析サブスクリプションからの経常収益は、2024年に主要ベンダーの売上高の47%を占め、サービス中心モデルへの移行を強調しています。
2023年1月以降のゲルマニウム価格の75%急騰によって引き起こされた半導体不足により、企業は検出器を再設計し、セカンドソースサプライヤーを認定し、場合によっては上流のコンポーネントメーカーを買収することを余儀なくされました。TDKのスピンフォトディテクターは、磁気ベースのフォトニクスが従来のサプライチェーンへの圧力を緩和し、次世代システム向けの超高速光検出を解放する可能性を示しています。一方、Carl Zeiss Meditecは2024年度に20億6,610万ユーロの収益を報告し、プレミアム眼内レンズと高度なイメージングがセグメント成長に貢献したとしています。
ホワイトスペースの機会はポイントオブケアのシナリオに生まれています。外来手術センターと野戦病院向けに調整されたポータブルOCTおよび光音響ユニットが三次センターを超えたリーチを広げています。AI強化皮膚科カメラは、皮膚がんの発生率の上昇と迅速なトリアージに対する消費者需要に牽引されて外来クリニックに浸透しています。多国籍イメージング企業が独自アルゴリズムを追加し規制承認を加速するためにニッチなAIスタートアップを買収するにつれて、競争の激しさは高まる見込みです。
光学イメージング産業のリーダー企業
Carl Zeiss AG
Leica Microsystems (Danaher Corporation)
Topcon Corporation
Canon Medical Systems Corporation (Canon Inc.)
Koninklijke Philips NV (Philips)
- 注:主要企業の掲載順は順位を示すものではありません。
光学イメージング市場
- Carl Zeiss AG
- Leica Microsystems (Danaher)
- Topcon Corporation
- Canon Medical Systems (Canon Inc.)
- Koninklijke Philips NV
- PerkinElmer Inc.
- Nikon Metrology NV (Nikon Corp.)
- Olympus Corporation
- Teledyne Princeton Instruments
- Prior Scientific
- Thorlabs Inc.
- Abbott Laboratories
- Headwall Photonics Inc.
- Optovue Inc.
- Cytoviva Inc.
- Michelson Diagnostics Ltd.
- Damae Medical
- Wasatch Photonics Inc.
- Santec Corporation
- BaySpec Inc.

市場機会と将来展望
光学イメージングを従来の三次医療施設以外で活用できる近い将来のホワイトスペースが、可搬性、ワークフローの自動化、償還制度に整合したユースケースに支えられて開かれつつある。プライマリケアにおける糖尿病性網膜症スクリーニング向けのハンドヘルドOCT採用は、インドと中国における大規模スクリーニング活動に支えられており、研究の文脈で参照された各国プログラムにおいて2024年に300万人以上の患者がスクリーニングされた。この活動は、リテールクリニックやコミュニティケアの経路に適合する低コストシステム、クラウド接続ソフトウェア、AIトリアージへの需要を支えている。循環器領域では、米国および日本におけるOCTガイド下PCIの償還範囲拡大がより広範な臨床標準化を後押ししており、これはイメージングコンソールを手術ワークフロー、自動解釈、ラボ統合と組み合わせて販売するベンダーに有利に働く傾向があり、ハードウェア単体の販売とは対照的である。
2026年の研究における技術ロードマップは、実世界サンプルにおける深度、スループット、堅牢性の向上を目指したマルチモーダルかつ計算処理を活用した光学イメージングの機会も示している。2026年の論文では、高スループットの体積顕微鏡コンセプト(例:Nature BiotechnologyにおけるRUSH3D-HR)や、HySILのようなハイブリッド光学アプローチ(Nature Biotechnology)が取り上げられ、高度な光学系とアルゴリズムによる補正、自動解析パイプライン、大容量データ処理を組み合わせたシステムへの市場シフトが強調されている。トランスレーショナルおよび臨床ワークフローでは、蛍光剤を用いた光音響・超音波の複合(Scientific Reports、2026年)や、二光子・光音響顕微鏡の統合(Nature Communications、2026年)といったマルチモーダル組み合わせが、構造・機能・分子コントラストを一回のセッションで統合するプラットフォームの製品設計余地を示しており、これは断端評価や組織特性評価が購買決定に影響する腫瘍学および術中ガイダンスと整合する。
Recent Industry Developments in 光学イメージング市場
- 2026年6月:Leica Microsystemsは、Viventis Deepデュアルビュー光シート顕微鏡の機能を拡張し、透明化サンプルのイメージングに対応させた。この更新により、単一プラットフォームがライブダイナミクスから構造的文脈のワークフローまでを幅広くカバーし、システムを切り替えずに高速3Dイメージングと深部組織可視化の両方を求める研究室を支援する。
- 2025年8月:Carl Zeiss MeditecがCIRRUS PathFinderのCEマーク承認を取得した。これはOCT解釈を支援するために設計されたAI統合型臨床支援ツールである。これにより、ZEISSはソフトウェア主導の差別化における地位を強化し、イメージングハードウェアと意思決定支援機能を組み合わせることで、眼科分野でより迅速な臨床ワークフローを支援する。
- 2024年6月:Carl Zeiss Meditecがポートフォリオ全体にわたるOCT技術の強化を発表した。これらの更新は、性能とユーザビリティの段階的な改善を強化するものであり、提供者がイメージングハードウェアの仕様だけでなく、ワークフロー統合や診断の一貫性で機器を比較する傾向が強まる中、既存導入基盤の競争力保護に寄与する。


光学イメージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、光学イメージング市場は、主要地域における臨床、診断、および研究用途に光(紫外線から近赤外線)を使用して画像を生成する光学イメージング技術および関連システムから生み出される収益として定義されます。
調査範囲の除外事項:医療、診断、産業検査、または科学的イメージングワークフローに使用されない汎用写真機器および民生用イメージングデバイスは除外します。
セグメンテーション概要
- 製品別
- イメージングシステム
- 光学イメージングシステム
- スペクトルイメージングシステム
- カメラ
- 照明システム
- レンズ
- ソフトウェア
- イメージングシステム
- 用途別
- 眼科
- 歯科
- 皮膚科
- 循環器科
- 神経科
- 腫瘍科
- バイオテクノロジーおよび研究
- その他の用途
- 技術別
- 光干渉断層撮影
- 近赤外分光法
- ハイパースペクトルイメージング
- 光音響断層撮影
- エンドユーザー別
- 病院・クリニック
- 診断イメージングセンター
- 研究・診断検査機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造の構築、一般的に使用される技術定義の確認、および毎年の需要を上下させる指標の収集に使用されました。米国食品医薬品局(FDA)のデバイスデータベース、米国国立衛生研究所(NIH)の出版物および助成金、世界保健機関(WHO)の健康統計、およびOECDの医療費シリーズなどの公開情報源を、イメージング使用に関連する採用シグナルを把握するために精査しました。
また、光学部品に関する税関・貿易統計ポータルを調査し、臨床採用パターンに関する査読済み学術誌(例:眼科におけるOCT使用)を確認し、製品発売および規制承認に関する業界団体ウェブサイトおよび信頼性の高いプレスリリースを確認しました。企業の提出書類、年次報告書、および投資家向け資料は、価格動向、製品ミックスの変化、および地域的な注力分野を確認するために使用されました。公開情報が限られている場合は、企業財務情報、インテリジェンスサブスクリプション、および特許データベースを選択的に使用してギャップを補完しました。ここに記載されているソースは例示的なものであり、分析中のデータ収集、検証、および明確化のために他の多くの公開情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは明確に確認できない市場モデルの前提条件、特に平均販売価格の動向、モダリティ採用速度、および導入済みシステムの更新サイクルに関する検証に使用されました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、販売代理店、臨床ユーザー、および研究機関と対話し、最終的なインプットが技術および最終用途別に一貫性を保つよう、外れ値の回答についてはフォローアップ質問で再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):16% | アジア太平洋地域:44% |
| 中位層:53% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:37% |
| 中小規模プレイヤー:21% | マネージャー:57% | 南北アメリカ地域:19% |
市場規模算定と予測
市場規模は、トップダウンとボトムアップを組み合わせた手法で算定されました。トップダウンのアプローチは、地域別の診断および研究イメージング需要プールから始まり、光学技術および製品カテゴリー全体に支出を配分します。需要プールを構築した後、モダリティ別のサンプルシステム出荷数および標準的な価格帯、続いてミックスおよび値引きに関するチャネルフィードバックなど、選択的なボトムアップ検証を用いて合計値を裏付けました。
主要なモデルインプットには、イメージング集約型専門科(特に眼)における処置・スクリーニング件数、病院および診断センターの機器更新ペース、OCTおよびその他の光学技術の普及トレンド、システムクラス別の平均販売価格の推移、ならびに地域の医療・研究資金調達シグナルが含まれました。すべての国が同レベルのデータを開示しているわけではないため、ギャップは一人当たり医療費、光学部品の輸入トレンド、および利用状況と調達タイミングに関する一次フィードバックなどの代理指標によって補完されました。
予測においては、新しいモダリティの採用速度の違いや地域間の予算環境の違いをモデルに反映できるよう、シナリオ分析を主要手法として使用しました。シナリオは一次専門家から収集したコンセンサス範囲に基づいて設定され、インプット変数および過去の動向と一貫性を保つ年間成長パスに変換されました。
データ検証と更新サイクル
モデルアウトプットは複数の検証を通じて確認されており、地域、技術、および最終用途別の推計値が、処置トレンド、規制承認、および上場企業の開示による報告収益動向などの独立したシグナルと比較されました。セグメントが基礎となるドライバーと一致しない急増を示した場合、インプットが再検討され、価格、ミックス、またはタイミングのいずれが差異を引き起こしたかを把握するためのフォローアップ確認が実施されました。
最終承認前に、まず前提条件レベル、次に最終合計値レベルという段階的なレビューをワークブック全体に対して実施し、計算、通貨換算、および年度の整合性が一貫して保たれるようにしています。レポートは年次で更新され、需要または価格に重大な影響を与える可能性のある重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終納品前の確認が実施されます。
Mordor Intelligenceの光学イメージング市場規模と他の公表推計値との比較
光学イメージングの市場規模が出版社によって異なることは一般的であり、これは出版社が必ずしも同じ製品範囲、最終用途設定、または収益認識のタイミングを計上しているわけではないためです。差異はまた、価格下落の想定速度、ソフトウェアの取り扱い方法、および予測が処置主導の需要シグナルから構築されているか、より広範な機器支出プールから構築されているかによっても生じます。
ここでの主な差異要因は、光学イメージングシステムと隣接するイメージングまたは光学カテゴリーに何が含まれるか、技術レベルの採用(OCTとハイパースペクトルなど)が地域別にどのように重み付けされているか、および新しいプラットフォームの採用曲線に積極的または保守的な見通しが使用されているかです。この表はこのばらつきを示しており、一部のソースは隣接する光学部品および非臨床イメージングを含めている場合がありますが、Mordor Intelligenceのアプローチでは定義された光学イメージング用途および製品ラインに紐付いている場合にのみ計上されます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.15 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.12 ビリオン 米ドル(2025年) | より早い基準年と、臨床ハードウェアに偏った狭い需要プールを使用しており、収益を引き続き牽引するソフトウェア、照明、および非病院研究購入を過小評価する可能性があります。 |
| 業界出版社B | 1.90 ビリン 米ドル(2024年) | より小さい2024年ベースから始まり、高成長曲線を適用していますが、範囲の説明が技術カバレッジとより広範な光学カテゴリーを混在させているように見受けられ、年度ごとに光学イメージング収益として計上されるものが変動する可能性があります。 |
全体として、差異は計算上の問題よりも、年度の整合性および範囲内収益として扱われるものによって大部分が説明されます。合計値を技術採用、エンドユーザー調達、および毎年繰り返し可能な価格確認に結び付けることで、推計値は追跡可能であり、購入者がソースを比較する際に照合しやすい状態を維持しています。


レポートで回答される主要な質問
光学イメージング市場の現在の価値はいくらですか?
光学イメージング市場は2026年に30億1,500万米ドルと評価されています。
光学イメージング市場はどのくらいの速さで成長すると予測されていますか?
年平均成長率11.18%で拡大し、2031年までに53億4,000万米ドルに達すると予測されています。
どの技術が最大の光学イメージング市場シェアを持っていますか?
光干渉断層撮影が収益の69.30%を占め、支配的な技術となっています。
なぜアジア太平洋地域が光学イメージングにおいて最も成長が速い地域なのですか?
糖尿病性眼疾患スクリーニング向けハンドヘルドOCTの急速な普及と医療投資の拡大が、年平均成長率12.02%の予測を牽引しています。
光学イメージングにおける腫瘍科用途を最も後押ししている要因は何ですか?
リアルタイム腫瘍マージン評価のための術中光学イメージングの急増が、腫瘍科用途を年平均成長率14.58%で推進しています。
半導体不足は光学イメージング機器の設計にどのような影響を与えていますか?
企業は希少材料への依存を低減しサプライを安定させるために、磁気ベースのスピンフォトディテクターなどの代替検出器技術への投資を行っています。
最終更新日:



