
仙骨神経刺激市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
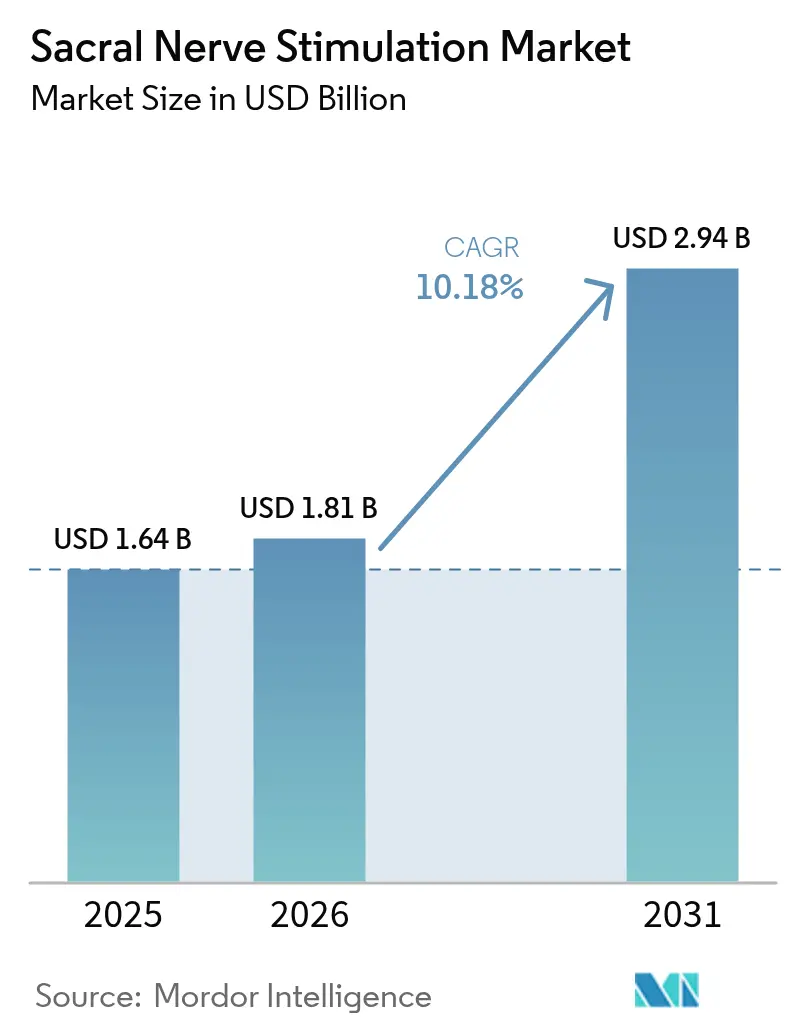
| 市場規模 (2026) | 1.81 十億米ドル |
| 市場規模 (2031) | 2.94 十億米ドル |
| Growth Rate (2026 - 2031) | 10.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる仙骨神経刺激市場分析
仙骨神経刺激市場規模は2025年に16億4,000万USDと評価され、2026年の18億1,000万USDから2031年には29億4,000万USDに達すると推定され、予測期間(2026年〜2031年)中のCAGRは10.18%となっています。デバイスの小型化、MRI対応回路、およびクローズドループソフトウェアが普及の歴史的障壁を取り除いており、好意的な支払者政策が主要法域における診断から永久埋込みまでの期間を短縮しています。Boston Scientific、Medtronic、およびベンチャー支援の新規参入企業群が、より長いバッテリー寿命、合理化された充電、および強化された生理的フィードバックを約束する第4・第5世代システムを展開するにつれて、競争強度は高まっています。手術を外来環境へ移行させる取り組みも戦略的な関心を高めており、この手法は施設コストを低下させ、北米および欧州における価値ベースのケアの要請と整合しています。同時に、アジア太平洋地域の各国保健省は迅速な承認と現地化された償還を通じて市場アクセスを拡大しており、今後5年間で地域需要が突出して拡大するための舞台が整いつつあります。
主要レポートの要点
- 製品タイプ別では、埋込み型システムが2025年の仙骨神経刺激市場シェアの85.92%を占め、2031年までのCAGR 10.05%で拡大する見通しです。
- 適用別では、切迫性尿失禁が2025年の仙骨神経刺激市場規模の46.88%を占め、慢性肛門裂傷療法は2031年までの最速CAGRである11.38%を記録すると予測されます。
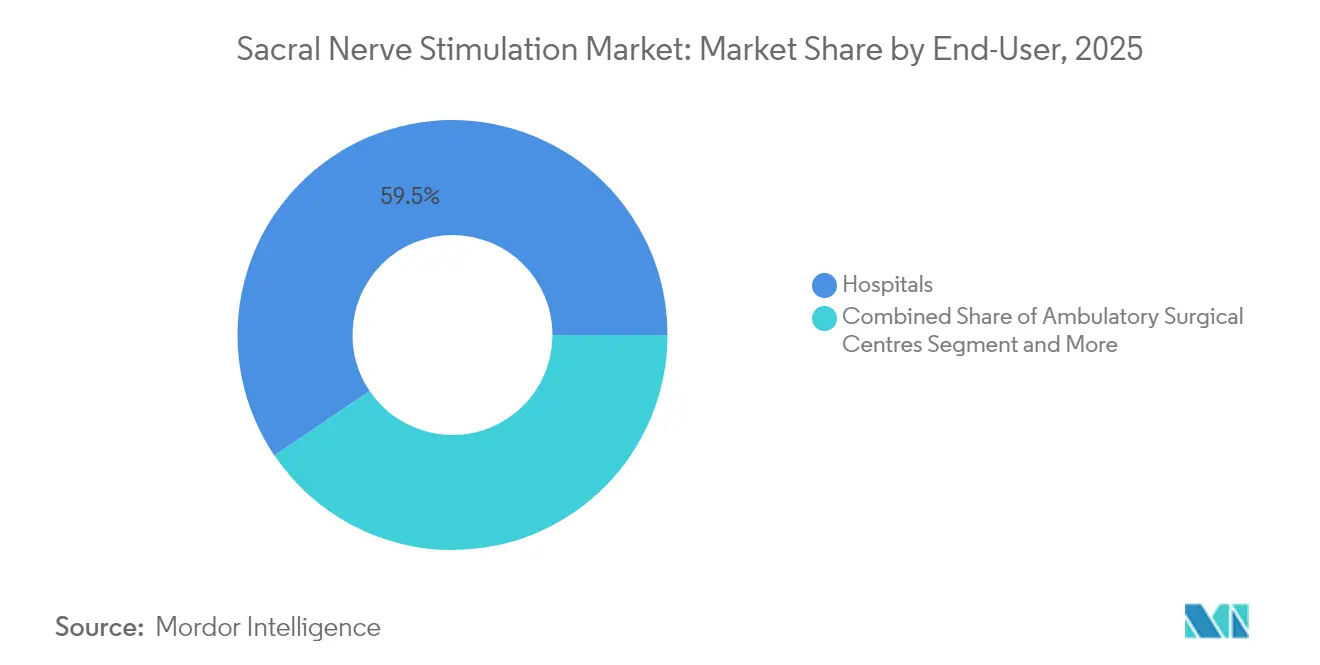
- エンドユーザー別では、病院が2025年収益の59.47%をリードし、外来患者数の増加に伴い外来手術センターが2031年までのCAGR 11.62%で成長する軌道にあります。
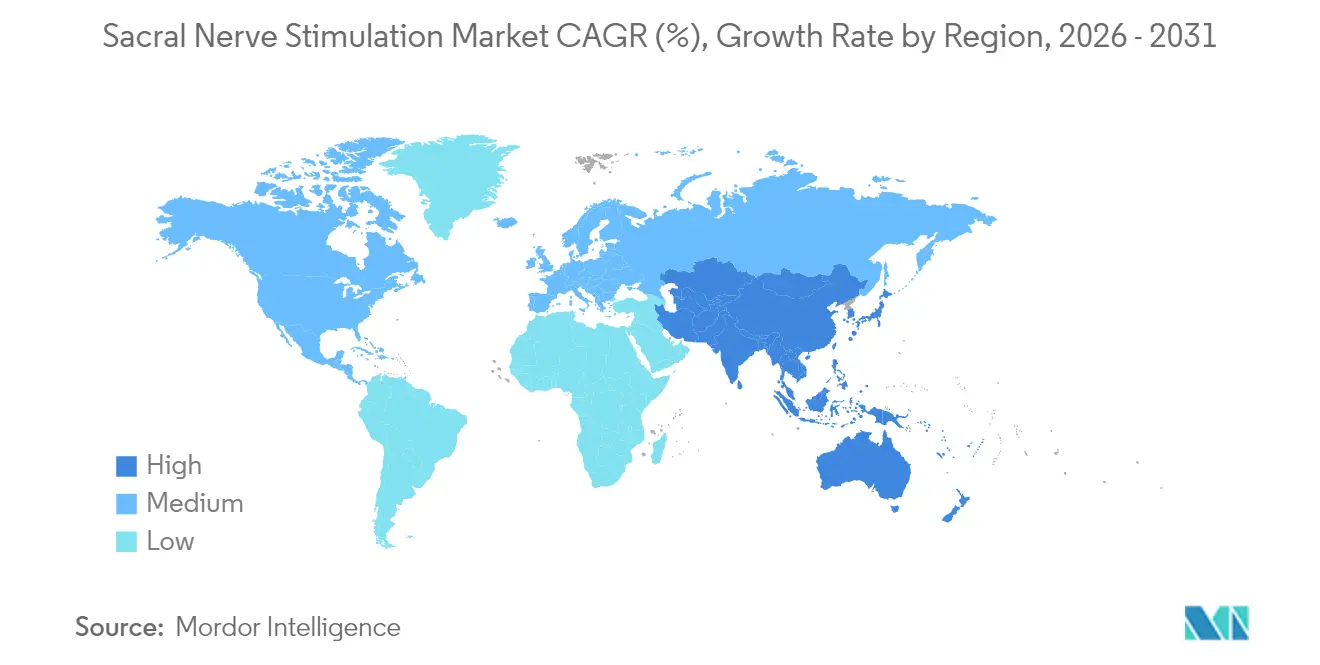
- 地域別では、北米が2025年売上高の45.58%を占めましたが、オーストラリアおよび日本における新規承認により、アジア太平洋地域が予測期間全体で最高のCAGR 12.29%を記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの(概算)影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 過活動膀胱および切迫性/便失禁の罹患率上昇 | +2.8% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 好意的な償還および補償範囲の拡大 | +2.1% | 北米、EU、アジア太平洋(拡大中) | 中期(2〜4年) |
| 小型化・MRI対応・充電式埋込みデザイン | +1.9% | グローバル、先進市場での早期採用 | 短期(2年以内) |
| AI対応クローズドループ神経変調アルゴリズム | +1.4% | 北米、欧州 | 中期(2〜4年) |
| 外来・外来手術センターベースの埋込み経路の成長 | +1.2% | 主に北米 | 短期(2年以内) |
| 隣接する脛骨/性器神経刺激による患者プールの拡大 | +0.9% | EUおよび北米でのグローバルリサーチ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
過活動膀胱および切迫性/便失禁の罹患率上昇
世界的な高齢化と肥満率の上昇は、行動療法や薬物療法に反応しない患者の臨床プールを引き続き拡大しています。国家健康・栄養調査(National Health and Nutrition Examination Survey)データは、女性の61.8%に尿失禁症状が認められることを示しており、過去の調査サイクルと比較して顕著な増加を示しています[1]Ushma J. Patel ら、「女性の尿失禁の最新罹患率」、Female Pelvic Medicine & Reconstructive Surgery(女性骨盤医学・再建外科)、lww.com。最近の横断的研究によると、過活動膀胱は混合性別コホートの27.4%に影響を及ぼし、夜間頻尿が日常生活への最も支障を来す症状として特定されています。症状負担が増大するにつれて、第一選択の抗ムスカリン薬またはβ3作動薬が無効な場合に神経変調が支持を得ています。臨床医は現在、特に抗コリン薬の副作用を抑えることを目指す患者に対し、ケアアルゴリズムの早期段階で仙骨神経刺激を位置づけています。こうした罹患率の増大は、長期的な処置件数に対して持続的な牽引力を発揮しています。
好意的な償還および補償範囲の拡大
米国の医療保険・メディケイドサービスセンター(U.S. Centers for Medicare & Medicaid Services)は、試験的埋込みおよび永久埋込みの両方に対して明示的なHCPCSコードを導入し、行政上の曖昧さを縮小し、医療提供サイト全体での支払いを均等化しました。2026年に提案された外来手術センター対象手術一覧(ASC Covered Procedures List)には数百のコードが追加され、外来低コストセンターへの処置移行をさらに促進する可能性があります。民間支払者も足並みをそろえ、試験中に症状が50%以上改善した後の永久埋込みを定期的に補償しています。米国外では、オーストラリアの補綴物一覧(Prostheses List)および日本の迅速審査チャネルが次世代充電式システムを償還対象としており、これにより患者の自己負担が削減され、病院での採用が加速しています。こうした政策は総合的に、先進国および新興国の両方においてアクセス可能な患者プールを拡大しています。
小型化・MRI対応・充電式埋込みデザイン
製造業者はデバイス重量を8g未満に抑えることに成功し、低侵襲なポケット形成と優れた整容的外観を実現しています。MedtronicのInterStim Microは7.3gの重量で、SureScanコイルアーキテクチャを組み込み、標準的なデューティサイクルのもとで15年間の耐用年数を実現しています[2]Medtronic、「InterStim Micro」、medtronic.com。AxonicsのF15は同等のサービス寿命を20%の体積削減で実現し、充電が不要であるため、患者のアドヒアランス障壁となっている問題を解消しています。全機種で3T MRI条件付き適合ラベルが付与されたことで、画像追跡検査における従来の除外基準が排除され、臨床適格性が拡大しました。これらの仕様は術者の選好に直接反映され、バッテリー枯渇に伴う抜去率を低下させ、仙骨神経刺激市場療法の全体的な価値提案を強化しています。
AI対応クローズドループ神経変調アルゴリズム
クローズドループプラットフォームはECAP(誘発複合活動電位)信号を感知してリアルタイムで振幅を自動調整し、早期使用コホートにおける過刺激の苦情を93%削減しました。2025年に発表された米国のガイドラインは患者選択およびプログラミングプロトコルを明確化し、より広範な普及のための臨床的足場を提供しています。欧州の実世界レジストリもこの成功を裏付けており、1年時点で92%の満足度と持続的な疼痛制御を報告しています。仙骨への適用が脊髄刺激装置からこれらのアルゴリズムを取り入れるにつれ、療法は個別化され、奏効率が向上し、試験的埋込みから永久埋込みへのコンバージョンタイムラインが短縮されます。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの(概算)影響率(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デバイス関連の有害事象および高い再手術率 | -1.8% | グローバル、新興市場でより大きな影響 | 短期(2年以内) |
| 高い埋込みコストおよびティア1センター以外での外科医トレーニングの不足 | -1.5% | グローバル、特に農村地域 | 長期(4年以上) |
| 低侵襲の脛骨神経刺激代替療法の採用増加 | -1.2% | 北米およびEU | 中期(2〜4年) |
| 特許訴訟の激化およびサプライチェーン混乱リスク | -0.9% | グローバル製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デバイス関連の有害事象および高い再手術率
155件の埋込みに関する単一施設の監査では、リード線の移動、疼痛、およびハードウェア故障を原因として、5年以内に38.2%の再手術が記録されました。多施設の結腸直腸コホートでは、有効性は保持されているにもかかわらず35.5%の再手術または抜去が認められており、治療失敗ではなく耐久性の問題を示唆しています。オーストラリアの規制当局によるサーベイランスでは、脊髄刺激装置10台につき年間約4台が抜去されており、候補者へのカウンセリングを行う臨床医の間に慎重さを生じさせています。次世代ハードウェアは機械的故障を削減するはずですが、高い再手術リスクに対する近期的な認識は持続しており、リスク回避的な市場への浸透を抑制しています。
高い埋込みコストおよびティア1センター以外での外科医トレーニングの不足
総エピソードコストは35,000〜70,000 USDの範囲であり、開発途上国の医療予算および中小規模の米国支払者にとって課題となっています。泌尿婦人科学および再建骨盤外科学のフェローシップのポストは主要な学術拠点に集中しており、農村部の患者は長距離移動を余儀なくされるか、アクセス手段がない状況に置かれています。デジタルおよびテレプロクタリングの取り組みは拡大しつつありますが、多くのセンターではこれらを実施するための設備投資やITインフラが依然として不足しており、人材格差が長期化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
埋込み型システムが市場支配を牽引埋込み型システムは、外部オプションに対する優れた有効性と利便性を背景に、2025年の仙骨神経刺激市場の85.92%を占めました。この製品クラスは10〜15年間の途切れない治療を提供し、外部試験において転帰を損なう可能性のあるコンプライアンスの欠如を排除します。充電式化学技術は現在、約60分の月次充電ルーティンを実現しており、バッテリー交換のための再手術と比較した際に大多数の患者が受け入れるトレードオフとなっています。病院の調達委員会は、延長されたライフサイクルにわたって資本コストを分散できる埋込み型プラットフォームを選好し、投資収益率を向上させています。
外部システムは、2025年収益の控えめな割合を占めるに留まりますが、CAGR 12.44%を記録しており、患者スクリーニングにおいて重要な役割を果たしています。スマートフォン連携コントローラーとクラウドダッシュボードにより、臨床医はリモートで症状ログを測定し、候補者選択を精緻化して永久埋込みの失敗を削減することが可能です。規制当局は専用の償還コードを設けることでこのワークフローを確固たるものとし、支払者に対して診断から試験、埋込みまでの監査可能な経路を提供しました。処置予算が逼迫する新興市場では、外部デバイスは完全な手術に費用を出すことができないまたは望まない患者の未充足ニーズも満たしています。

注記: 全個別セグメントのシェアはレポート購入時に取得可能


適用別:
切迫性尿失禁がリード、肛門裂傷も有望切迫性尿失禁は、ARTISAN-SNMピボタル試験で観察された93%の成功率など、強固な奏効率に支えられ、2025年の仙骨神経刺激市場シェアの46.88%を占めました。泌尿器科医はこれにより、薬物療法失敗直後の第三選択療法として神経変調を公式化しています。混合性の腸・膀胱のサブタイプも、臨床医が臓器間の利益を認識するにつれて量を拡大しています。一方、慢性肛門裂傷は大腸肛門外科医が有望な症例シリーズを発表し、難治性患者の埋込み確保に人道的使用経路を活用するにつれ、CAGR 11.38%で進展しています。
骨盤痛、間質性膀胱炎、および小児便秘におけるエビデンスとともに、治療の幅も広がっています。フィンランドの研究者は子宮内膜症症例において疼痛スコアが7.4から2.3に長期的に低下したと報告しており、将来の適応拡大の可能性を示唆しています。侵襲的プロトコルと非侵襲的プロトコルを比較する無作為化小児試験が進行中であり、臨床医が持続的な神経変調の利益に対する年齢下限を探っている証左です。個々の適応の拡大が仙骨神経刺激市場規模の上限を引き上げ、利用率の曲線を強化しています。
エンドユーザー別:
病院の優位性が外来手術センターの挑戦に直面病院は、院内画像診断、麻酔、および学際的クリニックにより複雑な症例の精査を簡素化できることから、2025年収益の59.47%を占めました。三次医療センターは仙骨埋込みを同時施行の骨盤底再建術または腸管手術と組み合わせることが多く、小規模施設では実現不可能なシナジーを享受しています。また、大半の再手術も担っており、この活動が技術的なノウハウを維持する一方でケースあたりのコストを高めています。
しかし外来手術センターは、低い間接費、迅速な退院、および支払者の誘導により、CAGR 11.62%で存在感を高めています。多くの主要泌尿器科医は現在、病院と外来手術センターの両サイトに手術時間を分けており、低リスクの埋込みを外来手術室に割り当てています。専門的失禁クリニックは、ナースプラクティショナー、理学療法士、およびテレヘルス相談を統合してフォローアップをリモートで処理するなど、さらなる多様性を加えています。このマルチサイトエコシステムは、デバイスベンダーに対して、さまざまな手術室ワークフローおよび資本予算に対応できるトレーニングカリキュラムの構築を求めており、商業的サポートパッケージを差別化する進化となっています。
注記: 全個別セグメントのシェアはレポート購入時に取得可能
地理的分析
北米仙骨神経刺激市場
北米は2025年の売上高の45.58%を占め、30年にわたる医師の習熟度と、試験段階および永久埋め込み段階の両方をカバーする成熟した償還基盤よって確固たる地位を築いている。米国における手術件数の成長は、未治療患者層の拡大ではなく、MRI対応・充電式・クローズドループ型プラットフォームへのアップグレードを行うクリニックを中心とした技術更新サイクルを軸に展開している。カナダも同様の成熟化の動向を示しているが、州ごとの資金調達の差異により、人口の少ない地域では待機リストが生じるという課題を抱えている。メキシコの民間病院チェーンは、インバウンド医療ツーリズムを取り込むべく仙骨神経刺激市場のサービス提供を試験的に導入しており、地域全体のミックスを豊かにしている。
欧州仙骨神経刺激市場
欧州は、広範な法定保険適用と、品質基準を引き上げる一方で申請期間を長期化させる厳格な医療機器規制(MDR)審査を組み合わせている。ドイツとフランスは、高密度の専門医療センターと失禁を起こしやすい高齢化人口が共存する主要な手術件数の拠点となっている。英国は、適応患者の早期発見を目的としたコミュニティ排尿ケアクリニックへの投資を進めており、ケアパスウェイにおける神経調節法の開始をより上流へとシフトさせる可能性がある。
アジア太平洋仙骨神経刺激市場
アジア太平洋地域は、オーストラリアにおける2024年のAxonics社第4世代システムの承認と、日本における画期的な神経調節デバイスに対する優先審査指定を追い風に、12.29%のCAGRで成長の先頭を走っている。両国は規制の機動性と償還制度を組み合わせることで、手術件数の急速な拡大を促進している。中国とインドでは、民間病院がまず体外式試験システムを選択するというコスト効率の高いアプローチを採用しており、これが将来的な埋め込み型デバイスの需要を醸成している。急速な都市化と拡大する中間層の医療費予算と相まって、こうした動きは仙骨神経刺激市場の長期的な上昇余地を支えている。
ラテンアメリカおよび中東仙骨神経刺激市場
ラテンアメリカや中東などの世界のその他の地域は、依然として黎明期にあるものの、機会に富んでいる。一部の湾岸諸国は海外渡航する自国民への埋め込み手術に資金を提供しており、ブラジルとサウジアラビアの主要な学術病院は、レガシー技術を飛び越えるべく多国籍クローズドループ試験に参加している。全体として、加速するグローバルな普及と各国・地域における償還制度の整備が、国際展開のナラティブを強固なものにしている。

競合状況
この分野は中程度の集中度を示しており、Boston ScientificによるAxonicsの37億USD規模の買収を経て、上位2社が相当な収益を占めています。Medtronicは、世界中で42万5,000人を超える患者の植込み実績を持つInterStimフランチャイズを通じて既存の地位を守っており、第5世代バッテリーとMRI適応の拡大により、その地位はさらに強化されています。この買収により、Boston Scientificは充電式および充電不要オプションの両方にわたるポートフォリオの幅を獲得し、これまでニューロモジュレーション領域の外にいた泌尿器科顧客へのアクセスを得ました。
訴訟は依然としてこの分野を定義する特徴であり、Medtronicは2024年にITC(米国国際貿易委員会)に申し立てを行い、MRIコイルの侵害申し立てに基づく輸入差し止めを求めた一方、Axonics(現在はBoston Scientific)は刺激装置の振幅アルゴリズムに対する異議申し立てで反訴しています。この知的財産をめぐる応酬は、輸入禁止に直面する可能性があるシステムを採用することを懸念する病院にとってのスイッチングコストを高めています。
イノベーションパイプラインは堅調です。Neusperaは2025年6月に外部誘導電力を使用するバッテリーレスプラットフォームのFDA承認を取得し、バッテリー枯渇に伴う再手術を潜在的に排除しました。Stimviaのようなスタートアップは、脛骨留置を目的とした超小型モジュールのMDR認証を取得しており、末梢神経と仙骨神経刺激療法の融合を示唆しています。既存大手は、リモートモニタリングポータル、AI駆動プログラミング、および外科医教育助成金をバンドルすることで対抗し、ケアの連続体にわたるブランドのスティッキネスを育んでいます。
最後に、Globus MedicalによるNevro買収合意に見られるように、隣接する疼痛・脊椎市場における水平的な取引活動が活発化しており、より広範な神経変調ツールキットの集積と製品リスクのヘッジを目指す動きが見られます。この統合の波は、仙骨神経刺激市場が次世代クローズドループ自律性に向けて進む中、規模と多様化されたIPがこれまで以上に重要であることを示しています。
仙骨神経刺激産業のリーダー企業
Medtronic plc
Axonics Inc.
Nevro Corp.
Boston Scientific Corp.
Nuvectra Corp.
- *免責事項:主要選手の並び順不同
仙骨神経刺激市場
- Medtronic
- Axonics Inc.
- Abbott Laboratories
- Boston Scientific
- Laborie Medical Technologies
- Nevro
- Johnson & Johnson
- LivaNova plc
- Neuspera Medical
- BlueWind Medical
- Valencia Technologies
- EBT Medical
- Synapse Biomedical
- Inspire Medical Systems
- Biomedical Life Systems
- Nuvectra Corp.
- NeuroPace

市場機会と将来展望
償還の明確化とケア提供場所の移行が、外来診療および新しいデバイス構造に関する短期的な空白領域を生み出している。米国では、CMSが仙骨神経刺激療法の手技およびデバイスに明確な支払い経路を割り当ててきており、2026年7月にCMSはNeuspera SNMシステムを提案されたCY2027 OPPS規則のAPC5464に組み込んだ(提案支払額22,150米ドル)。これは、統合型で外部電源方式のシステムが主流の病院外来支払い機構に組み込まれつつあることを示す具体的な兆候である。プロバイダー側では、主要メーカーによるコーディングおよび支払いガイドが、トライアルから永久植込みへの経路に関する請求業務の標準化に利用されており、主要な三次医療センターを超えた広範な参加を後押ししている。
技術主導の機会は、小型化されMRI適合性を備えたプラットフォーム、外部電力供給、およびセンシング機能を備えたプログラミングに集中しており、これらは再手術を減らし、トライアルの成功率を改善できる。Neuspera Medical社のiSNMシステムは、2025年6月に米国FDAにより尿意切迫性尿失禁の適応で承認され、外部ディスクから電力供給される小型植込み型デバイスを使用している。この承認により、既存の充電式および非充電式植込みシステムと並ぶ競争軸が新たに開かれた。Medtronic社のPEER 2試験(NCT05200923)のような継続中の臨床研究は、2026年3月時点で最新の更新が行われ、2026年12月に完了予定とされており、骨盤健康分野のセンシングおよび客観的フィードバック手法への投資が続いていることを示している。これは差別化されたプログラミング、遠隔フォローアップ、そして病院および外来手術センター全体でより再現性の高い治療成果につながる可能性がある。
Recent Industry Developments in 仙骨神経刺激市場
- 2026年7月:CMSは、提案されたCY2027 OPPS規則においてNeuspera SNMシステムをAPC5464に組み込み、当該技術に対する明確な病院外来支払い水準を示した。この提案は、統合型で外部電源方式の仙骨神経刺激システムの償還経路を支え、導入を検討する病院にとっての財務的な不確実性を低減する。
- 2026年5月:米国FDAは、Axonics仙骨神経刺激システム(P190006)に関する30日通知補足を承認し、生産における追加の代替コンデンサーの使用を認可した。この種の製造変更は、Boston Scientificへのブランド統合後における高需要の植込み型プラットフォームの供給継続性と部品の耐障害性を支える。
- 2025年6月:Neuspera Medical社は、尿意切迫性尿失禁を対象とした統合型仙骨神経刺激(iSNM)システムについて米国FDAの承認を取得した。同システムは、外部ディスクから電力供給される小型植込み型デバイスを使用している。この承認により、従来の電池式植込み型デバイスを超えた競争構図が広がり、電池交換に関連する長期的な外科的負担の低減に焦点を当てた設計方向性が浮き立った。


仙骨神経刺激市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、膀胱および腸のコントロール障害を管理するために使用される仙骨神経刺激療法システムから生じる収益を対象としており、世界の主要な医療環境で販売・使用される植込み型および外部システムを含む。
対象範囲の除外事項:一般的な骨盤底療法、薬剤、および仙骨神経刺激システムを伴わない無関係な神経刺激手技は除外する。
セグメンテーション概要
- 製品タイプ別
- 外部仙骨神経刺激システム
- 埋込み型仙骨神経刺激システム
- 適用別
- 切迫性尿失禁
- 尿失禁および便失禁(混合型)
- 慢性肛門裂傷
- その他の神経変調反応性疾患
- エンドユーザー別
- 病院
- 外来手術センター
- 専門失禁クリニック
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- GCC
- 南アフリカ
- 中東およびアフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、患者および手技の背景を構築することから始まり、それをデバイスの導入状況や価格設定に結びつける形で進められる。疾病負荷、診療経路、および臨床使用パターンを理解するために、CDCデータ、NIHおよびPubMedの論文、FDAのデバイスデータベース、CMSのカバレッジおよび支払い関連資料、OECDの医療統計などの公開資料を使用した。これらの入力情報は、対象患者数、植込み率、および新機能(例:MRI適合性)が導入速度をどの程度変化させ得るかについて、実用的な範囲を設定するのに役立つ。
また、企業の開示資料や投資家向け資料、学会発表要旨、病院システムの公開資料を確認し、治療件数の前提や交換サイクルを相互検証した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを利用し、製品更新のタイミングやポートフォリオの幅を確認した。ここに記載したデスクソースは例示的なものであり、データ収集、検証、明確化の過程で追加のソースも参照した。
一次インタビューおよび調査
一次情報は、植込み手技に関わる臨床医、病院およびASCの調達担当者、流通およびサービスを支える業界関係者との専門家インタビューおよび構造化調査を通じて収集した。この世界市場については、アメリカス、EMEA、APACをカバーし、地域ごとの償還アプローチ、紹診パターン、導入障壁がモデルの前提に反映され、地域全体で一律に扱われないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):19% | APAC:38% |
| ミドルティア:53% | 部門/事業責任者:24% | EMEA:37% |
| 小規模プレイヤー:19% | マネージャー:57% | アメリカス:25% |
市場規模算定と予測
当社の規模算定は、治療対象となるコホートと手技実施状況に基づくトップダウン型の需要プール構築から始まり、それを一般的な治療経路を用いてデバイス収益に変換する。このモデルは、診断からトライアル、そして永久植込みへの患者の移行を追跡する。また、既存導入分の効果を見逃さないよう、初回植込みと交換を別々にモデル化する。総額の妥当性を確保するため、システムタイプ別の平均販売価格(ASP)サンプルに推定台数を乗じた値、および治療構成に関するチャネルチェックを含む、選択的なボトムアップ検証で裏付けを行う。
主要な入力情報には、手技実施場所の構成比(病院対ASC)、トライアルから植込みへの転換率、交換タイミング、植込み型システムと外部システムのシェア、および技術更新や償還制度の変化に連動したASPの変動が含まれる。予測では、MRI適合システム、小型化、フォローアップワークフロー改善の採用速度、および支払者の方針が紹診を促進または遅延させるかどうかに関する専門家の見解に基づくシナリオ分析を用いる。小規模な国々でボトムアップの見方が不完全な場合は、比較可能な医療システムへのアクセスおよび泌尿器科・大腸外科手技の実施密度に基づく代替導入率を用いてギャップを補完する。
データ検証と更新サイクル
検証は、モデルの出力結果を、地域レベルの手技動向、償還に関する指標、および交換収益を支えるために必要とされる推定導入済み基盤といった独立した情報と比較することで行われる。異常値はフラグ付けされ、総額を確定する前に前提条件が見直され、その後、計算とロジックを再確認する社内の多段階レビューが行われる。
レポートは毎年更新され、主要な承認、償還制度の変更、または重要な価格変動などの重大な出来事が発生した場合には中間更新も行われる。提供前には最終レビューを実施し、クライアントが最新の入手可能な情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceによる仙骨神経刺激市場規模と他の公表推計値との比較
この市場に関する公表推計値は、各社が集計対象の境界を異なる方法で設定しているため異なることがあり、また記載された市場価値に使用される基準年が常に一致しているわけではない。差異は、あるモデルが新しい植込みシステムのより速い導入を仮定している場合や、ASPが製品・償還制度の変化に結びつけられず単純な成長率で予測されている場合にも現れる。
Mordor Intelligenceは、手技経路の割合を追跡し、植込み構成および交換タイミングのチェックを用いてASPの前提を更新することで、総額を仙骨神経刺激システムからの治療収益に結びつけたまま維持し、より広範な神経刺激デバイス群を混在させることを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.64 B (2025) | |
| 業界誌A | USD 1.78 B (2024) | より早い基準年を使用しており、より広範な収益捕捉の前提により対象範囲を拡張しているように見受けられ、手技転換率や交換サイクルが明示的にモデル化されていない場合、総額が上振れする可能性がある。 |
| 地域コンサルティング会社B | USD 2.20 B (2025) | 地域全体でより高い浸透率およびASP成長の見通しを適用している可能性が高く、仙骨神経刺激システムに限定されない隣接する神経刺激関連の収益やサービスを含んでいる可能性がある。 |
値の幅は主に、対象範囲の境界、基準年の整合性、および導入と価格設定の予測方法によって説明される。手技の流れ、植込み構成、および交換動向との明確な関連付けにより、規模算定の各段階は追跡可能であり、新たな臨床的・償還上の兆候が現れるたびに再現可能である。


レポートで回答される主要な質問
仙骨神経刺激市場の2031年における予測値はいくらですか?
処置件数の拡大および新たな適応症の臨床展開に伴い、2031年までに29億4,000万USDに達すると予測されています。
現在の収益をリードする製品カテゴリーはどれですか?
埋込み型システムは、実証済みの耐久性と持続的な刺激を背景に、2025年収益の85.92%を占めています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋地域はCAGR 12.29%でリードしており、オーストラリアおよび日本における新規承認と医療投資の増加が背景にあります。
外来手術センターは採用にどのような影響を与えていますか?
外来手術センターの経路は施設コストを最大30%削減し、CAGR 11.62%を記録しており、従来の病院環境から処置量を引き寄せています。
次世代デバイスを最も差別化する技術的進歩は何ですか?
EACPフィードバックを使用して刺激を自動調整するクローズドループアルゴリズムが、過刺激の苦情を90%以上削減しています。
バッテリーレスシステムを携えて最近市場に参入した企業はどこですか?
Neuspera Medicalは2025年6月に誘導電力方式のiSNMプラットフォームのFDA認可を取得しました。
最終更新日:



