
介入的神経学市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
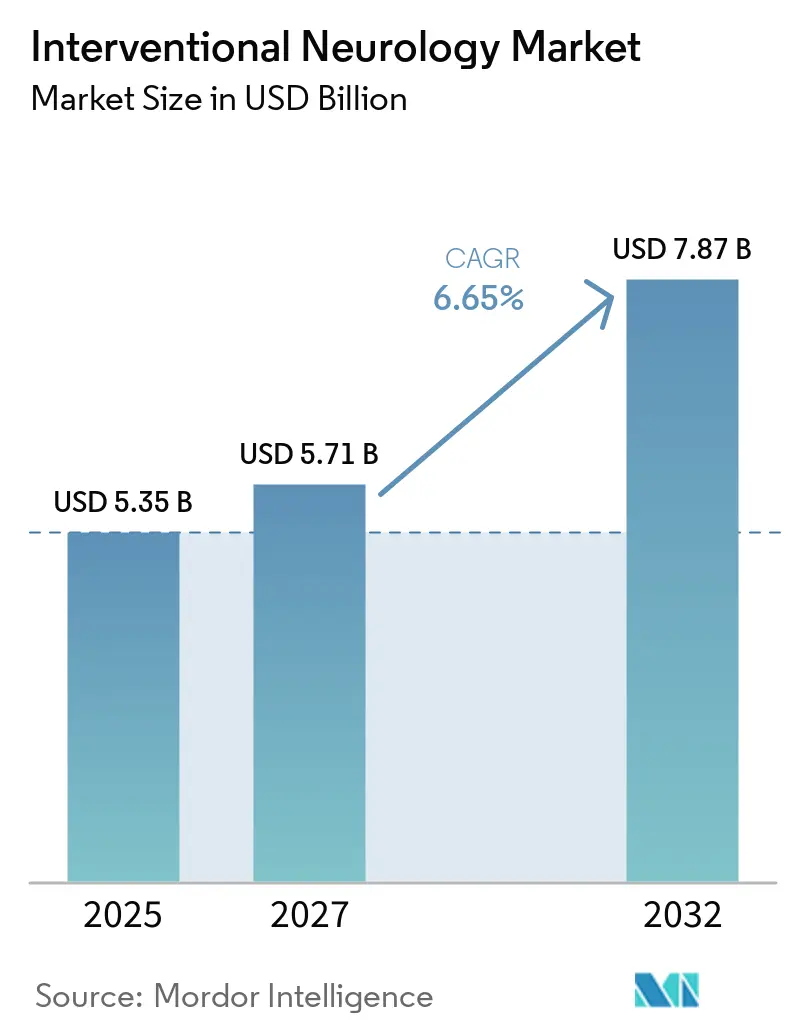
| 市場規模 (2027) | 5.71 十億米ドル |
| 市場規模 (2032) | 7.87 十億米ドル |
| 成長率 (2027 - 2032) | 6.65 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる介入的神経学市場分析
インターベンショナル・ニューロロジー市場規模は、2026年の53.5 ビリオン 米ドルから2027年には57.1 ビリオン 米ドルに拡大し、CAGR 6.65%(2027年~2032年)で成長して2032年には78.7 ビリオン 米ドルに達する見込みです。
すべての主要地域における高齢化人口の増加、機械的血栓除去術の急速な普及、および病院ネットワークの統合が相まって、特に認定包括的脳卒中センターにおけるデバイス使用率を押し上げている。AIガイドトリアージソフトウェアは来院から穿刺までの時間を短縮し、処置件数を増加させ、画像プラットフォームの強固な見通しを支えている。一方、北米および西欧における医療システムの合併は資本予算を集中させ、高度なバイプレーン血管造影装置およびロボットナビゲーションシステムを更新サイクルの最優先事項に押し上げている。治療デバイスとクラウドベースの意思決定支援モジュールを組み合わせたサプライヤーは、エンタープライズレベルの契約を獲得し、継続的なソフトウェア収益を確保するうえで最も有利な立場にある。
主要レポートの要点
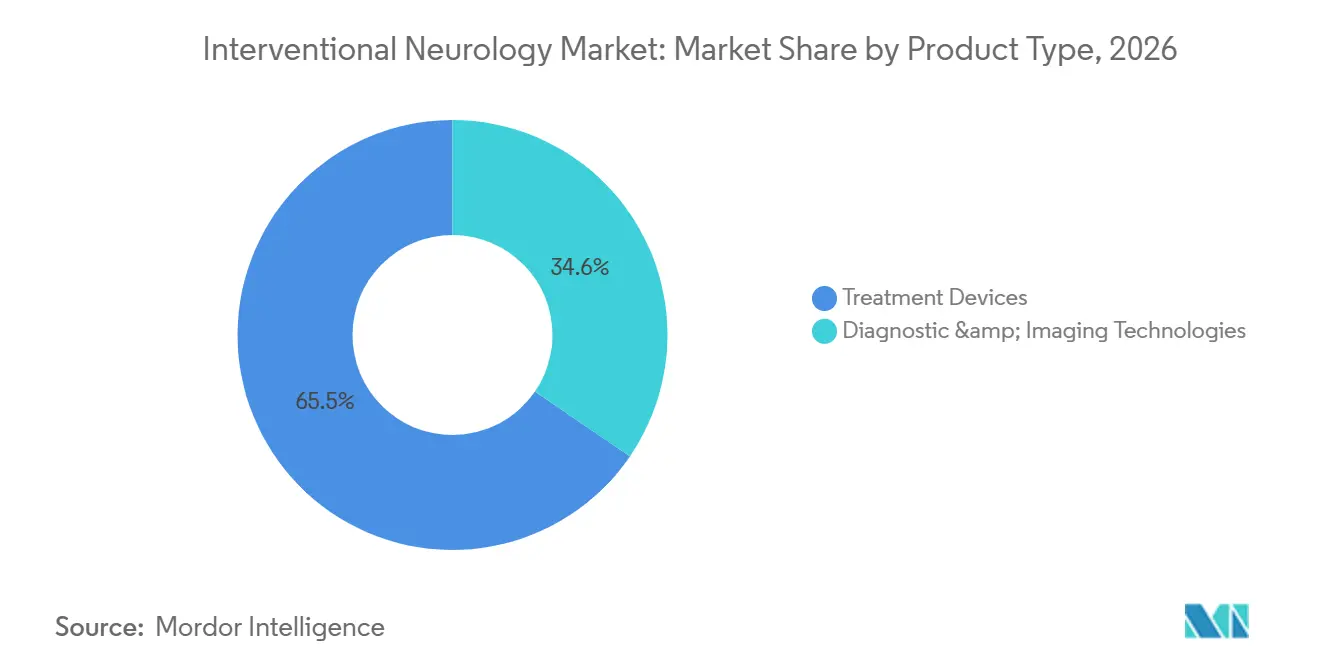
- 製品タイプ別では、治療機器が2026年のインターベンショナル・ニューロロジー診断・治療市場シェアの65.45%をリードし、イメージングプラットフォームは2032年にかけてCAGR 7.56%で成長する見込みです。
- 治療適応別では、虚血性脳卒中が2026年のインターベンショナル・ニューロロジー診断・治療市場規模の42.12%を占めて首位となり、出血性脳卒中インターベンションは2032年まで年率7.60%で拡大する見通しです。
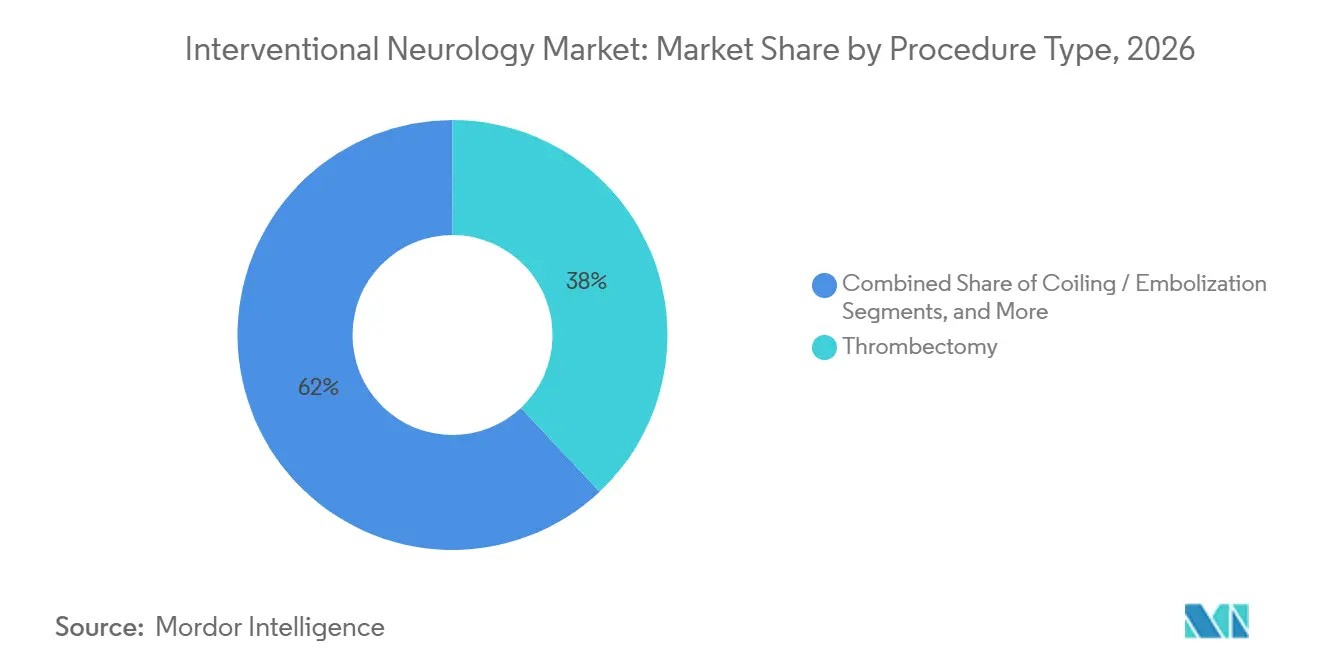
- 処置タイプ別では、血栓除去術が2026年の売上高の38.00%を占め、2032年にかけてCAGR 7.90%を記録する見込みす。
- エンドユーザー別では、病院および大学附属医療センターが2026年の売上の65.45%を占めましたが、専門脳卒中センターが2032年にかけて8.20%という最も高い成長軌道を示しています。
- 地域別では、北米が2026年の需要の41.25%を維持しましたが、アジア太平洋地域はCAGR 8.50%で成長する見込みであり、中国の5,000センター脳卒中プログラムおよびインドの民間病院スイート整備が牽引しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
インターベンショナル・ニューロロジー市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高齢化人口と脳卒中発生率の急増 | +1.8% | 世界全体、アジア太平洋および欧州で最も高い圧力 | 長期(4年以上) |
| 機械的血栓除去術の急速な普及 | +1.5% | 北米およびEUのコア、都市部アジア太平洋へ拡大 | 中期(2〜4年) |
| 病院統合による設備投資の増加 | +1.2% | 北米、西欧 | 中期(2〜4年) |
| AIガイド画像によるトリアージの迅速化 | +1.0% | 北米、EU、アジア太平洋の主要都市圏 | 短期(2年以内) |
| デバイス設計における技術的進歩 | +0.9% | 世界全体、米国およびドイツが主導 | 中期(2〜4年) |
| 神経ICUテレ介入プログラム | +0.7% | 米国、オーストラリア、一部のEUネットワーク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
脳卒中発生率が介入能力を上回る
脳卒中の発生率が上昇するにつれ、この急増と介入能力との間のギャップが拡大し、診断ソフトウェアおよび血栓除去キットの両方に対する一貫した需要を生み出している。2021年には、世界のデータで763万件の新規虚血性脳卒中が報告され、現在のリスクトレンドが続けば2050年までに50%増加する可能性があると予測されている。予測によれば、2030年までに中国では3億人以上の市民が65歳以上となり、インドの脳卒中死亡率は1990年から2019年にかけて2倍以上に増加している。[1] これに対応して、各国政府は脳卒中センターを認定し、血管内治療のトレーニングへの補助金を提供している。特に、日本は血栓除去術対応施設を2020年の800施設から2024年には1,100施設に拡大する見込みである。専門家の需要が増大する症例数に追いつかない中、病院はAIトリアージモジュールへの依存を強めている。
機械的血栓除去術の普及が進む
24時間後のアウトカムデータがその有効性を検証した後、機械的血栓除去術はニッチな処置から標準的なケア実践へと移行した。2024年の試験では、血栓除去術を24時間以内に実施した場合、90日時点で49.2%の患者が機能的自立を達成したのに対し、最適な内科的治療では33.3%にとどまるという顕著な差が示された。このトレンドを反映して、ドイツのデータでは血栓除去術の使用率が2015年の虚血性脳卒中入院の8.2%から2021年には22.7%に急増し、アナリストは2026年までに普及率が30%を超えると予測している。しかし、アクセスは依然として不均一であり、多くの米国の小規模コミュニティ病院や新興市場の施設では、バイプレーン血管造影装置や24時間365日対応の専門家などの必須リソースが不足しており、二層構造のシステムが生じている。[2] これに対応して、メーカーはコンパクトな吸引カテーテルおよびシングルプレーンCアームスイートを導入し、初期コストを25%削減した。
病院合併が設備投資を押し上げる
米国および欧州では、病院合併により神経血管症例数がより大規模なシステムに集約され、デバイスの一括割引交渉が可能となっている。データによれば、2020年から2024年にかけて独立した脳卒中ユニットが12%減少した一方、認定包括的センターは18%増加している。2024年には、Kaiser Permanente、Geisinger、RWJBarnabasなどの主要プレーヤーがそれぞれ5,000万米ドル以上を投じて、コーンビームCTや3Dロータリー血管造影などの先進技術を備えたハイブリッド手術室を建設した。[3] これらの大規模システムは、バイプレーンシステムへの200万米ドルの投資を年間200件以上の血栓除去術にわたって償却でき、競争上の優位性を高めている。
AI画像がトリアージ効率を向上させる
2024年から2025年にかけて、RapidAIのRapid LVOやMethinks社のStroke Suiteを含む複数のAIアルゴリズムが、CTスキャン後数分以内に大血管閉塞を検出する能力について承認を受けた。2024年の多施設研究では、AIの統合により来院から鼠径部穿刺までの中央値時間が23分短縮され、90日時点の機能的自立率が15%改善されたことが明らかになった。注目すべき成果として、ワシントン州のテレストロークネットワークはAIを統合した後、不要なヘリコプター搬送を18%削減し、年間700万米ドルの節約を実現した。今後を見据えると、中国は2025年までにすべての第2層病院でAIトリアージソフトウェアの使用を義務付け、2億米ドルの国内ソフトウェア市場の舞台を整えている。アルゴリズム承認の増加を受け、画像ベンダーは将来のシステム入札の必須要件として、シームレスなクラウド接続と堅牢なサイバーセキュリティ対策を優先している。
インターベンショナル・ニューロロジー市場の抑制要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高いデバイスコストと償還の障壁 | -1.3% | 世界全体、新興市場および米国のコミュニティ病院で深刻 | 中期(2〜4年) |
| 訓練を受けた神経介入専門医の不足 | -1.1% | 世界全体、アジア太平洋、中東・北アフリカ、北米農村部で深刻 | 長期(4年以上) |
| 第1層の一次脳卒中センターの飽和 | -0.6% | 北米、西欧 | 短期(2年以内) |
| 希土類金属のボラティリティへのサプライチェーンのエクスポージャー | -0.4% | 世界全体、アジア太平洋の製造拠点で最も高いリスク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いデバイスコストと償還の課題
病院は、200万〜300万米ドルの範囲に及ぶバイプレーン血管造影スイートの高コストにより、重大な財務的障壁に直面している。さらに、単一の血栓除去術処置の消耗品は12,000米ドルを超える場合がある。メディケアの料金体系の改定は、米国における病院マージンをさらに圧迫している。インドでは、国民健康ミッションが処置あたり1,200米ドルしか償還せず、多くの公立病院がサービスを廃止している。ラテンアメリカでは、血栓除去術は一般的に標準給付パッケージから除外されており、ブラジルやアルゼンチンなどの国では主に民間保険会社に限定されている。メーカーはフラッグシップシステムより30%低価格のカテーテルラインを導入しているが、コスト格差は低所得地域にとって依然として重大な課題である。持続可能な支払いモデルが開発されなければ、二次都市への普及は限定的にとどまり、全体的な処置成長を制約することになる。
資格を持つ神経介入専門医の不足
認定神経介入専門医の世界的な供給は需要に追いつけず、年間不足率は8%と予測されている。中東・北アフリカ地域では、現在の能力は必要需要の19.1%しか満たしておらず、一部の国では認定専門家が5人未満である。米国では、2024年に介入プログラムにマッチングされたフェローはわずか52人であり、労働力のギャップが浮き彫りになっている。中国は、主要都市の専門家が第2層病院での処置を監督できるライブストリームメンタープログラムを試験的に導入しているが、インフラおよび資格認定の課題によりスケーラビリティが妨げられている。インドでは、Apollo Hospitalsが外国人専門家を誘致するために30万米ドルの競争力のある給与を提供しているが、ビザ関連の問題が人材流入を制限している。自律型ロボティクスが完全な規制承認を受けるまで、労働力不足は主要センター以外での夜間シフトのカバレッジに影響を与え続けるだろう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
インターベンショナル・ニューロロジー市場セグメント分析
製品タイプ別:
画像プラットフォームが治療デバイスを上回る勢いで急成長2026年には治療機器が売上高をリードしましたが、病院が包括的な脳卒中パスウェイを採用するにつれ、診断技術が急速に存在感を高めています。Penumbraのライトニング・フラッシュおよびVesalioのNeVaシステムを中核とする機械的血栓除去キットは、より高い初回通過率を実現し、インターベンショナル・ニューロロジー市場における地位を確固たるものにしています。Strykerのサーパス・エボルブのようなフロー・ダイバーターは動脈瘤の治癒を促進し、オニックスなどの液体塞栓材は動静脈奇形症例において78%という顕著な完全閉塞率を達成しています。病院はCTおよびバイプレーン・ラボを含むAI統合技術への予算配分を増やしており、診断ベンダーはバンドル型ソフトウェアライセンスを通じて付加価値を高めています。その結果、イメージングシステムは2032年までにCAGR 7.56%の成長が見込まれ、粗利益率は約45%を維持する見通しです。
治療用途別:
出血性脳卒中が増加傾向2026年には、虚血性脳卒中が支出の42.12%を占め、血栓回収における優位性を示しました。虚血性ケアがインターベンショナル・ニューロロジー市場の大きなシェアを維持する一方、出血性適応が注目を集めています。改良されたコイル技術や低プロファイル・マイクロカテーテルなどの進歩が成功率を向上させ、再治療を減少させています。2024年のCURES試験では低侵襲修復の有益性が示され、支払者がこれを支持するに至りました。早期介入と認知機能低下抑制を結びつける新たなエビデンスがガイドラインの改訂を促し、症例獲得数の増加につながる可能性があります。
出血性処置は2032年にかけてCAGR 7.60%で成長する見込みであり、インターベンショナル・ニューロロジー市場への貢献度は高まる見通しです。特に50歳以上の成人の70%以上が動脈瘤スクリーニングを受ける日本および韓国においてその傾向が顕著です。離脱式コイルおよびフロー・ディスラプターに注力するベンダーはこのトレンドから恩恵を受け、血栓除去術における価格下落圧力に対する緩衝材となり得ます。
処置タイプ別:
血栓除去術が先頭を走る血栓除去術は2026年の売上高の38.00%を占め、2027年から2032年にかけて最も急速な成長が見込まれています。インターベンショナル・ニューロロジー市場は血栓除去術をその中核的処置として位置づけており、治療時間窓を最大24時間まで延長することを支持するデータによって裏付けられています。機器メーカーは吸引力と信頼性を優先しており、ライトニング・フラッシュが新たな基準を打ち立てています。ドイのレジストリによる予測では、2026年までに虚血性入院の30%超で血栓除去術が実施されるとされています。コイリングおよびフロー・ダイバージョンは着実な成長を見せるものの、血栓除去術の成長軌道には及ばず、補完的な位置づけとなります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
専門脳卒中センターが急成長2026年には、病院および大学附属医療センターが売上高の65.45%を占め、バイプレーン・ラボと専任スタッフを活用して緊急神経血管ケアを提供しています。統合化の取り組みにより、包括的脳卒中センターの認定数は2020年から2024年にかけて18%増加しました。これらのセンターは症例数を活用して、機器・ソフトウェア・サービスを包括する有利な5年間契約を交渉しています。また、ロボティクスの先駆者でもあり、SiemensのCorindusプラットフォームが現在、神経血管への適応試験を実施中です。
心臓カテーテル室に隣接することが多い専門脳卒中センターは、CAGR 8.20%が見込まれる最も急成長するセグメントです。インドおよび東南アジアでは、プライベートエクイティが支援するオペレーターが脳卒中・心臓・集中治療サービスを統合し、共有イメージングリソースの最適化を図っています。
地域分析
北米インターベンショナル・ニューロロジー市場
2026年には、北米が売上高の41.25%を占め、血栓除去術の普及と包括的脳卒中センターの確立されたネットワークが牽引しました。2016年から2021年にかけて、米国の症例数は60%増加しました。しかし、メディケアの支払い削減が利益率への圧力を生み出し、複数州にまたがるシステムが購買力を集約し、ライフサイクルサービスおよびAI主導型ソリューションを提供するベンダーを優先するようになりました。2024年には、カナダがオンタリオ州およびブリティッシュコロンビア州に12の新たな脳卒中センターを開設しました。一方、メキシコでは血栓除去術のパイロットプログラムが導入されましたが、償還は依然として限定的です。
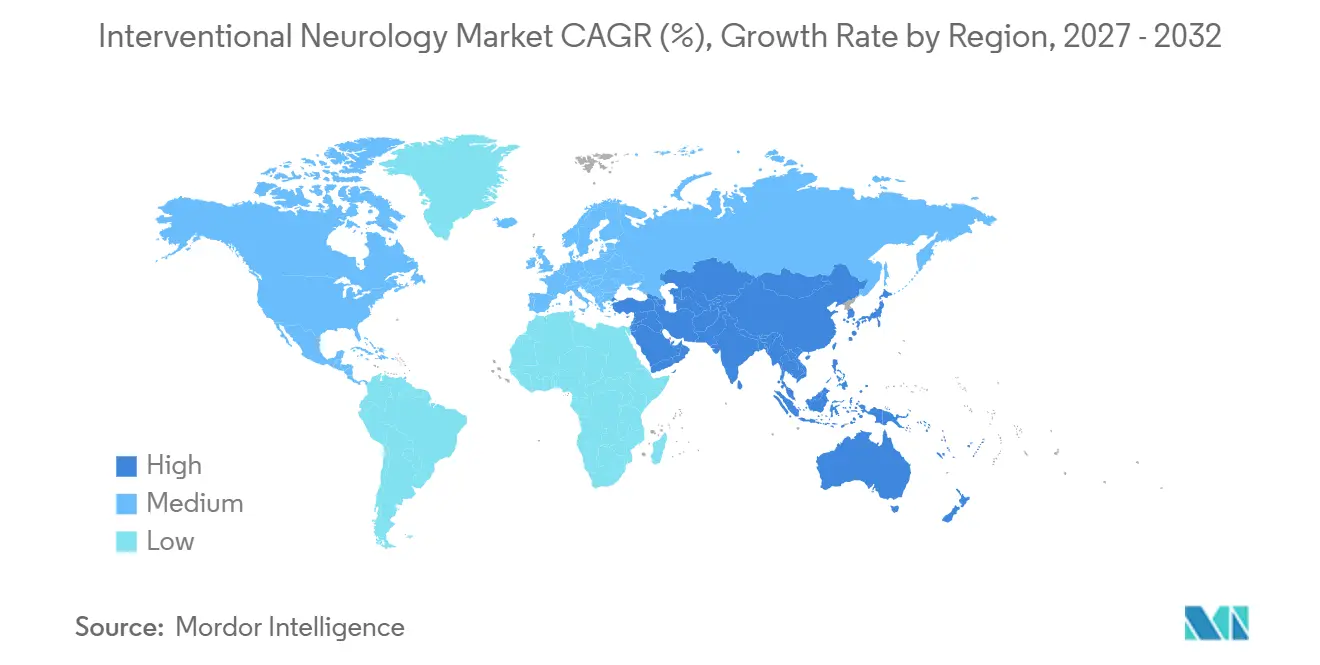
アジア太平洋インターベンショナル・ニューロロジー市場
アジア太平洋地域は2032年にかけてCAGR 8.50%という最も急速な成長が見込まれる地域です。中国は2030年までに5,000の認定脳卒中センターを設立する計画を掲げ、2025年までに第2層病院へのAIトリアージ導入を義務付けています。インドでは、民間医療プロバイダーが大都市圏における血管内治療スイートへの投資を進めています。日本は、熟練オペレーター不足という課題を抱えながらも、2024年時点で血栓除去術対応病院を1,100施設に増加させています。
欧州インターベンショナル・ニューロロジー市場
欧州は引き続き、国家レベルで調整された戦略の恩恵を受けている。ドイツは340の脳卒中ユニットと急速に増加する血栓除去術実施率を有し、体系的な展開の成功を示している。2024年までにフランスは人口カバー率を75%に拡大する見込みであり、英国は24の血栓除去術ハブを運営している。しかし、スコットランドおよびウェールズの農村部では依然として24時間365日対応が整っていない。
ラテンアメリカ、GCCおよびアフリカのインターベンショナル・ニューロロジー市場
ラテンアメリカおよび中東では進捗にばらつきが見られる。ブラジルでは、国民医療制度が血栓溶解療法をカバーしているものの血栓除去術はカバーしておらず、実施件数が制限されている。アルゼンチンの民間保険会社はカバレッジのパイロット導入を進めており、将来的な成長の可能性を示している。湾岸諸国では、労働力不足に対応するためテレインターベンションを通じた専門知識の導入が進められている。アフリカは開発の初期段階にあり、限られた診療報酬の枠組みと専門家不足によって制約を受けている。
競合環境
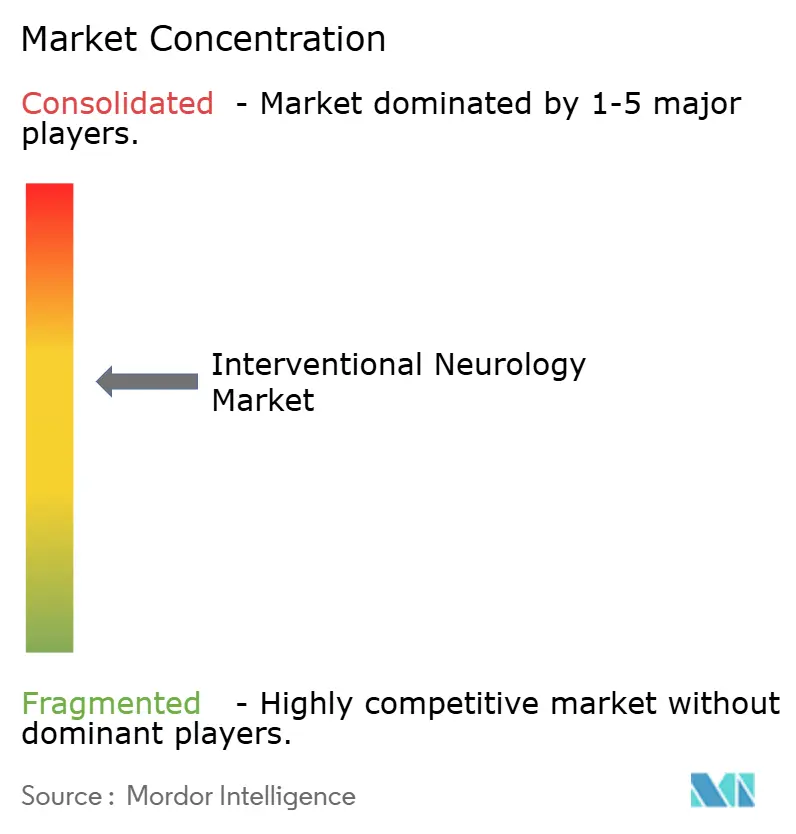
介入的神経学市場は依然として中程度の集中度を維持しており、Medtronic、Stryker、Penumbraが2025年の収益の大部分を占めた。MedtronicはPipelineダイバーターのブランドエクイティとグローバルサービス体制を活用し、Strykerはバイプレーンイメージングのインストールベースとバンドル消耗品を活用して顧客ロックインを延長している。Penumbraは、価格面で競合他社を下回り、複雑な解剖学的構造に適したフレキシブルシャフトプロファイルを提供する吸引カテーテルで差別化を図っている。Siemens Healthineersはカテーテルサプライヤーではないが、複数のデバイスブランドと統合するCorPath GXロボティクスを通じて購買決定に影響を与え、ハードウェアマージンを超えたエコシステムパワーを拡大している。
ベンチャー支援の挑戦者が複雑さを加えている。2025年に4,000万米ドルのシリーズBで資金調達したVesalioは、吸引なしで浮遊血栓を捕捉する自己拡張型メッシュ血栓除去システムを推進しており、シンプルさを求めるオペレーターに訴求している。Rapid MedicalのComaneci は、コイル処置のための一時的なブリッジングメッシュとして勢いを獲得した後、Medtronicに買収され、既存企業が仲介排除を先取りするボルトオン買収への意欲を示している。StrykerのSynchro-2やJohnson & JohnsonのCereglideなどのナノコーティングガイドワイヤーの革新は、欧州医薬品庁のリコール後に共鳴する安全性の物語でポートフォリオを深化させ、ISO接着試験が厳格化するにつれて漸進的ながら粘着性のある優位性を提供している。
介入的神経学業界リーダー
-
Boston Scientific Corporation
-
Medtronic PLC
-
Stryker Corporation
-
Johnson & Johnson (Cerenovus)
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
本レポート取り上げるインターベンショナル・ニューロロジー市場の企業
- Abbott Laboratories
- Acandis
- Balt USA
- Cerus Endovascular
- InspireMD
- Johnson & Johnson (Cerenovus)
- Kaneka Medix
- Medtronic
- MicroPort
- MicroVention Inc.
- Penumbra
- Phenomenex Neuro
- Phenox
- Rapid Medical
- Silk Road Medical
- Stryker
- Terumo
- VESALIO
- Wallaby Medical
インターベンショナル・ニューロロジー市場における最近の業界動向
- 2026年4月:Sonorous Neurovascularが次世代脳カテーテルBosCathのFDA 510(k)認可を取得し、米国での商業化が可能となった。
- 2026年4月:AIIMS ニューデリーがHyperfineのポータブルMRIの臨床展開を開始した。これはインド初のベッドサイドMRIであり、ポイントオブケア神経画像への転換を示している。
- 2025年2月:Johnson & Johnson MedTechが、繊細な神経血管経路内でのデバイスの配置とガイダンスを簡素化するために、次世代0.092インチプラットフォームとINNERGLIDE 9デリバリーエイドを組み合わせたCEREGLIDE 92カテーテルシステムを発表した。
インターベンショナル神経学市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ範囲
本調査では、インターベンショナル・ニューロロジー市場を、頭蓋内動脈瘤、動静脈奇形、急性虚血性または出血性脳卒中の診断または治療に使用される、低侵襲・画像ガイド下の機器、コイル、ステント、吸引システム、フロー・ダイバーター、カテーテル、ガイドワイヤー、およびサポートアクセサリーの総体として定義しています。17の主要国にわたるハイブリッド手術室、神経血管造影スイート、および外来カテーテル室で実施される処置をメーカー販売価格で計上しており、資本的イメージングシステムは含みません。
スコープ除外:神経刺激インプラント、開頭手術用クリップ、および診断専用消耗品は対象外です。
セグメンテーション概要
- 製品タイプ別
- 治療デバイス
- 機械的血栓除去デバイス
- 神経血管ステントシステム
- 塞栓コイルおよび嚢内インプラント
- フローダイバーターデバイス
- 液体塞栓剤
- バルーンガイドおよび吸引カテーテル
- 神経血管マイクロカテーテルおよびガイドワイヤー
- 診断・画像技術
- バイプレーン脳血管造影システム
- 3Dロータリー血管造影
- 術中CT・コーンビームCT
- 神経介入計画のためのMRI・機能的MRI
- 経頭蓋・頸動脈ドップラー超音波
- 神経ナビゲーションおよびロボティクスプラットフォーム
- AIベースの脳卒中画像・トリアージソフトウェア
- 治療デバイス
- 治療用途別
- 虚血性脳卒中
- 出血性脳卒中
- くも膜下出血
- 脳動脈瘤
- 動静脈奇形
- 処置タイプ別
- 血栓除去術
- コイリング・塞栓術
- ステント留置・フローダイバージョン
- クリッピング
- 血管形成術
- エンドユーザー別
- 病院
- 外来手術センター
- 専門脳卒中センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法とデータ検証
一次調査
北米、欧州、中国、インドの神経外科医、インターベンショナル・ラジオロジスト、サプライチェーンマネージャーへのインタビューを通じて、症例ミックスの変化、平均販売価格、機器交換サイクルについて分析担当者が詳細な情報を収集し、デスクリサーチで発見されたギャップを補完するとともに、主要な前提条件を検証しました。
デスクリサーチ
まず、WHO世界保健観測所の脳卒中発生率ファイル、CDCのFAST統計、OECDの病院退院記録、Eurostatの処置件数など、公開されている第1層データセットを精査し、疫学および医療利用のベースラインを確立しました。欧州脳卒中機構の業界団体ノート、FDAの510(k)サマリー、JNISの査読済み学術誌により、技術採用曲線および不具合率を明確化しました。
商業的基礎データは、D&Bフーバーズの企業申告書、マイクロカテーテルに関するVolzaの輸送船荷証券、Questelを通じた特許トレンド、Dow Jones Factivaからのターゲットニュース収集によってさらに精緻化しました。これらの情報源は例示的なものであり、網羅的ではなく、データ検証とコンテキスト構築には他にも多数の文書が活用されています。
市場規模推計と予測
有病率から治療患者数へのトップダウン構築と、サンプリングされた平均販売価格×数量のボトムアップ積み上げを組み合わせたコアモデルを採用し、二重計上を排除するためにトップダウンとボトムアップの単一チェックポイントで照合しています。インプット要素には、年間機械的血栓除去術件数、頭蓋内動脈瘤スクリーニング率、待機的処置と緊急処置の比率、離脱式コイルの交換間隔、医療保険の償還動向、および貴金属コストの変動が含まれます。これらの変数を投入した多変量回帰分析を専門家コンセンサスで検証し、2030年までの需要を予測するとともに、規制や価格ショックに対するシナリオ分析を実施しています。
データ検証と更新サイクル
Mordorのアナリストは四半期ごとにモデルアウトプットを独立した指標と照合し、5%以上の乖離をシニアレビューのためにフラグ立てし、修正後の数値をライブダッシュボードに反映しています。レポートは年次で更新され、重大なリコールやガイドライン変更が生じた場合は最終納品前にアドホック更新を実施します。
Mordorのインターベンショナルニューロロジーデバイスベースラインがなぜ信頼性を持つのか
公表されている推計値は、企業が異なる機器バスケット、患者プール、更新頻度を選択するため、ばらつきが生じます。
Mordorの厳格なスコープ整合と年次専門家再検証により、Mordorベースラインは観察可能な処置件数に緊密に連動しています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 一次的なギャップ要因 |
|---|---|---|
| 34.4 ビリオン 米ドル | Mordor Intelligence | - |
| 28.7 ビリオン 米ドル | 地域コンサルタントA | フロー・ダイバーターおよび緊急血栓除去キットを除外 |
| 31.2 ビリオン 米ドル | グローバルコンサルタントB | 金属価格インフレ調整なしの2023年平均販売価格を使用 |
| 24.5 ビリオン 米ドル | 業界誌C | 病院購入のみをモデル化し、外来カテーテル室を除外 |
この比較は、スコープの省略、時代遅れの価格設定、または狭いチャネルカバレッジにより、合計値が約10億ドル近く変動し得ることを示しています。Mordorの慎重に画定された機器リスト、リアルタイムの平均販売価格追跡、および複数の医療現場にわたる需要把握により、意思決定者に最もバランスが取れた透明性の高い出発点を提供しています。
レポートで回答される主要な質問
2027年のインターベンショナル・ニューロロジー診断・治療市場規模はいくらですか?
市場は2027年に57.1 ビリオン 米ドルと評価され、2032年までに78.7 ビリオン 米ドルに達する見込みです。
この分野における血栓除去術の成長速度はどのくらいか?
血栓除去術の売上高は2027年から2032年にかけてCAGR 7.90%で拡大する見込みであり、全処置タイプの中で最も高い成長率です。
先進的な神経血管処置の普及が最も速い地域はどこか?
アジア太平洋が8.50%の予測CAGRでリードしており、中国の脳卒中センター整備とインドの民間病院投資に牽引されている。
AIレディ画像プラットフォームが注目を集めている理由は何か?
AIトリアージは来院から穿刺までの時間を約23分短縮し、90日後のアウトカムを改善し、画像プラットフォームの投資対効果を高めている。
新興市場における広範な普及の主な障壁は何か?
高い資本コストと限られた償還が主要な障壁であり、潜在的な需要にもかかわらず予測CAGRを1.3%押し下げている。
この分野におけるサプライヤーの集中度はどの程度か?
上位5社が世界収益の約60%を占めており、市場の集中スコアは6であるが、ニッチなイノベーターの参入余地は依然として残っている。