
自動車用自動駐車システムの市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 3.36 十億米ドル |
| 市場規模 (2031) | 6.88 十億米ドル |
| 成長率 (2026 - 2031) | 15.41 % |
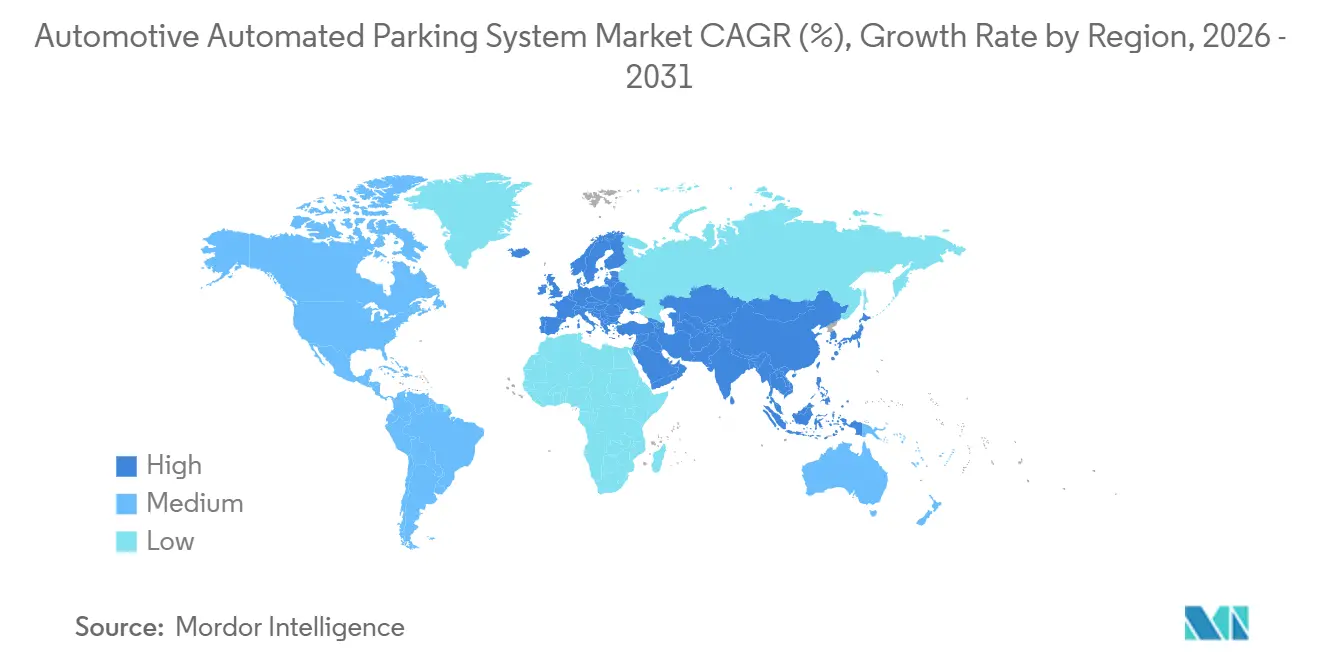
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
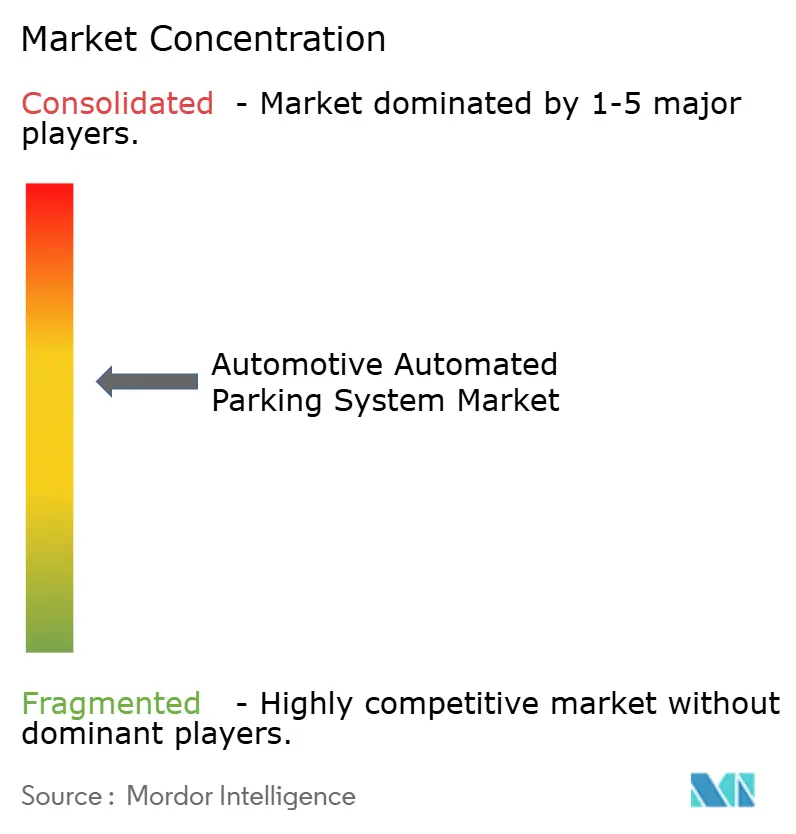
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用自動駐車システム市場分析
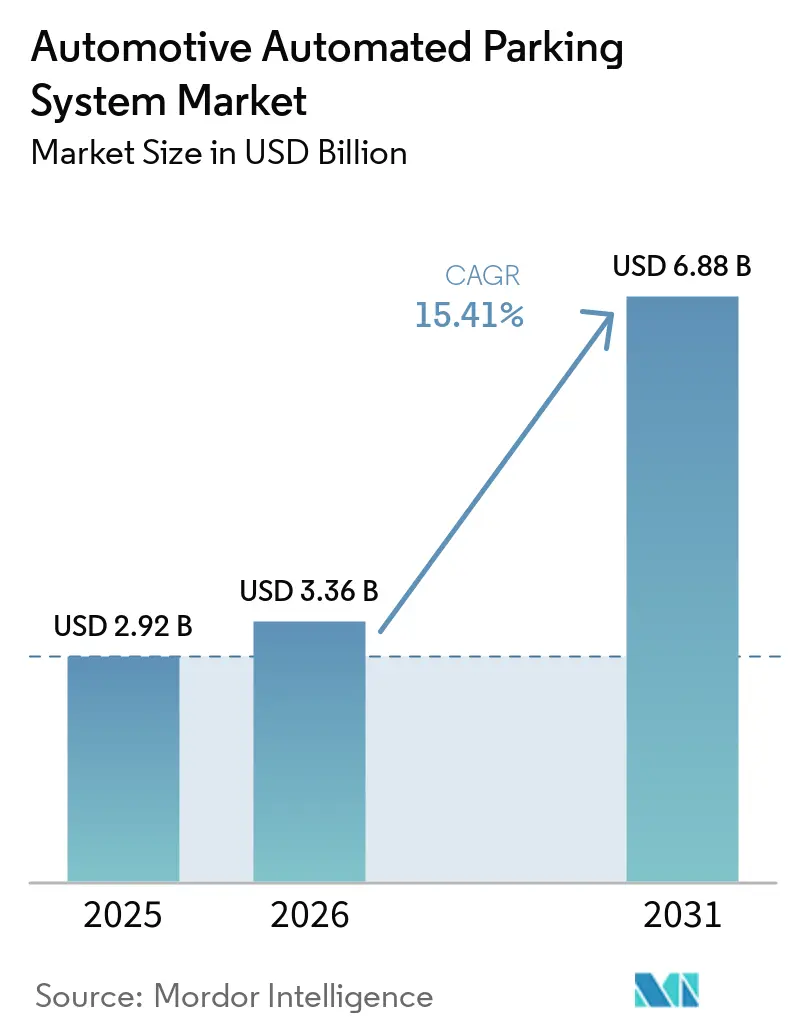
自動車用自動駐車システムの市場規模は2025年に2.92 ビリオン 米ドルと評価され、2026年には3.36 ビリオン 米ドルと推定されており、2026年から2031年にかけて15.41%のCAGRで2031年までに6.88 ビリオン 米ドルに達すると予測されています。密集した都心部における地価の急騰、フットプリント削減に報いるゾーニングインセンティブ、および車両フリートの着実な電動化が、開発業者をスペース節約型のロボットガレージへと向かわせています。オペレーターはハードウェアの上にソフトウェアサブスクリプションを重ね、一度限りの建設プロジェクトを継続的な収益源へと転換しています。自動バレーパーキングに関するISOベースの規格が完全自動システムの導入を加速させており、ESGスコアリングフレームワークはヒートアイランド効果を抑制する密閉型・省エネ構造物に具体的な価値を付与するようになっています。これらの力が相まって、高い資本支出とサイバーセキュリティリスクが一部地域での普及を抑制しているにもかかわらず、堅調な成長を支えています。
レポートの主要ポイント
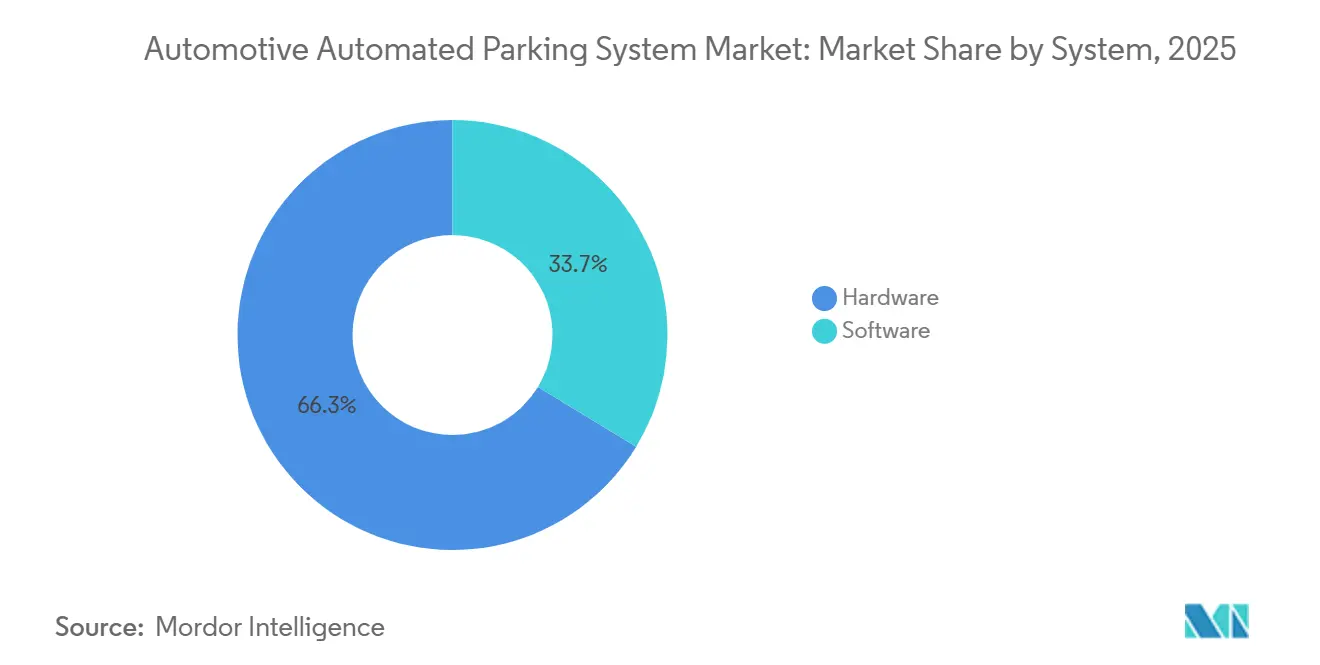
- システム別では、ハードウェアが2025年の収益の66.25%を占め、ソフトウェアは2031年にかけて18.65%のCAGRで拡大する最も成長の速いセグメントである。
- 自動化レベル別では、完全自動化設計が2025年の収益の55.03%を占め、2031年にかけて23.01%のCAGRで進展しており、半自動化の代替手段を大幅に上回っている。
- プラットフォームタイプ別では、パレット式システムが2025年の収益の58.12%でトップとなり、非パレット式ソリューションは2031年にかけて16.05%のCAGRで増加している。
- 駆動技術別では、油圧リフトが2025年の設置台数の49.33%を維持しているが、ロボット式AGVおよびシャトルプラットフォームが2031年にかけて18.12%のCAGRでペースセッターとなっている。
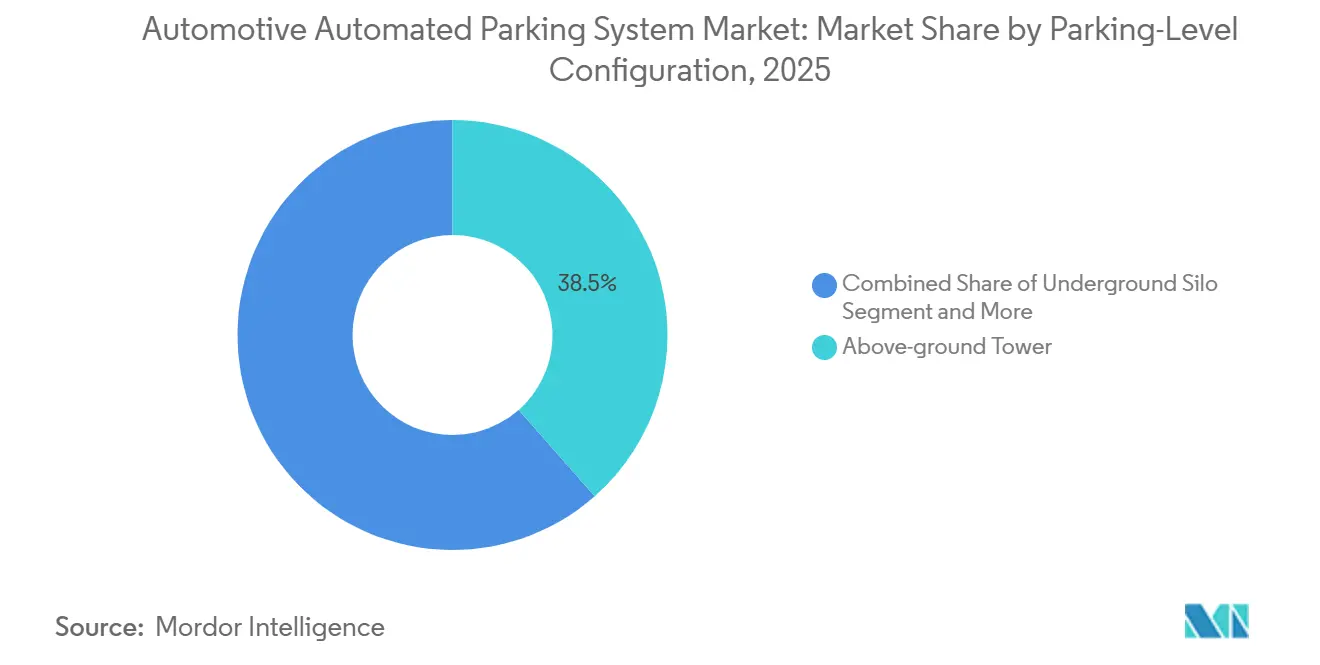
- 駐車レベル構成別では、地上タワーが2025年の収益の38.46%を占め、シャトルおよびAGVベースのセグメントは2031年にかけて17.02%のCAGRで成長すると予測されている。
- エンドユーザー別では、商業施設が2025年の導入件数の60.13%を占め、住宅プロジェクトが2031年にかけて17.54%のCAGRで最も速い成長を記録した。
- 販売モード別では、新規設置が2025年の収益の73.44%を占め、改修チャネルは2031年にかけて16.74%のCAGRで拡大する見込みである。
- 地域別では、欧州が2025年の収益の40.18%を占め、アジア太平洋地域が2031年にかけて16.35%のCAGRで最も強い地域的成長軌道を示した。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 土地不足と不動産インフレ | +3.2% | 世界全体、北米およびアジア太平洋地域の大都市で最も高い | 長期(4年以上) |
| コネクテッド駐車に関する義務規定 | +2.8% | 欧州、北米、アラブ首長国連邦、サウジアラビア | 中期(2~4年) |
| 大都市における車両保有 | +2.5% | 中国、インド、ラテンアメリカの首都 | 長期(4年以上) |
| 自動バレー駐車 | +2.1% | ドイツ、日本、米国のパイロット回廊 | 中期(2~4年) |
| サービスとしての駐車モデル | +1.6% | 北米および欧州での早期採用 | 短期(2年以内) |
| ESGおよびグリーンビルディングインセンティブ | +1.4% | 欧州、北米、新興中東 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
都市部の土地不足と不動産インフレ
マンハッタンでは、コンドミニアムの駐車スペースは非常に高い価値を持っています。一方、東京、シンガポール、シドニーなどの都市では、2020年から2025年にかけて建設コストが大幅に上昇しました。自動駐車システムは1台あたりに必要なスペースを削減し、賃貸可能面積を解放してプロジェクトの内部収益率を向上させます。例えば、アムステルダムのフェイゼルフラハトタワーは、従来のランプ式ガレージと比較して必要な土地が大幅に少なく、長期サービス契約のもとで運営されています。同様に、マイアミのブリッケルの開発業者もこれらのメリットを活用し、より高いコンドミニアム価格を通じて数年以内に自動駐車への投資を回収しています。
コネクテッド駐車インフラに関するスマートシティ義務規定
2027年までに、ワシントンD.C.は新しい商業ビルに対して、電気自動車(EV)充電のために一定割合の駐車スペースへの事前配線を義務付ける予定です。一方、カリフォルニア州のCalGreenコードは、自動化ソリューションを使用して駐車基準を満たした場合に容積率ボーナスを提供しています。欧州の空港も適応を進めており、2025年にはフランクフルト空港が超音波センサーを設置し、モバイルアプリが利用可能な駐車スペースへドライバーを誘導できるようにしました。これらの取り組みは、V2Xリンクを通じてリアルタイムで占有データを中継できるクラウド接続システムへの需要を高めています。
大都市における車両保有台数の増加と渋滞
2025年、デリーでは車両台数が大幅に急増し、ベンガルールでも車両フリートが著しく増加し、すでに限られた駐車スペースへの圧力が高まりました。この急速な車両数の増加は、都市部における革新的な駐車ソリューションの緊急の必要性を浮き彫りにしました。一方、中国は多数のロボットガレージを導入するという積極的な措置を講じており、上海では複数の場所で地下駐車スペースの試験運用を実施しています。バスケットボールコートよりも小さいフットプリントの中に多数の車両を収容できるよう設計されたこれらの自動タワーは、土地制約と車両密度の上昇に直面する都市部に実用的かつ効率的なソリューションを提供します。スペース利用を最適化し、従来の駐車方法への依存を減らすことで、こうした技術は都市化と車両保有台数の増加がもたらす課題への対応においてますます重要性を増しています。
レベル4自律走行車フリート向け自動バレー駐車(AVP)の展開
ISO 23374-1:2023は、ロボットガレージで運行するレベル4車両のプロトコルを確立し、シームレスで効率的なナビゲーションを確保します。これらの規格は、制御された環境における車両の安全かつ自律的な移動を促進するために設計されています。ドイツでは、BoschとAPCOAがシュトゥットガルト空港を含む複数の場所を承認しており、車両は指定された降車ゾーンから駐車スペースへ自律的に移動することができます。このプロセスは、インフラが提供する占有マップによって促進され、車両を精度高く利用可能な駐車スペースへと誘導します。こうした進歩は、自動駐車ソリューションの採用が拡大していることを示しています。同時に、BMWとValeoは、これらの高度なレベル4バレー機能を今後の車両モデルに統合する取り組みを進めており、ユーザーの利便性、安全性、自動化の向上を目指しています。これらの動向は、自律走行車技術の進化における重要な前進を示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設備投資と投資収益率の不確実性 | -2.2% | 世界全体、新興市場で最も深刻 | 長期(4年以上) |
| 運用信頼性と安全性 | -1.8% | 世界全体、特に住宅環境 | 中期(2~4年) |
| サイバーセキュリティリスク | -1.6% | 北米および欧州は高い接続性を持つ | 短期(2年以内) |
| 建築基準法の遅れ | -1.3% | 北米および多くのアジア太平洋諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資と投資収益率の不確実性
都市部では、1スペースあたりの資本支出が長い回収期間につながる可能性があり、郊外地域では人口密度の低さと需要の減少により、さらに長い回収期間が生じます。ブリッケルハウスでは、初期世代のシステムが数日間にわたる停止を経験し、運営が混乱し、2024年には多額の法的判決に至りました。この事例は、特に一貫したシステムパフォーマンスに依存する不動産オーナーにとって、運営停止の重大な財務リスクを浮き彫りにしています。サービスとしての駐車(Parking-as-a-Service)は初期資本要件を削減することで初期財務負担を軽減しますが、サービスプロバイダーの収益分配は長期的な利益を低下させ、こうした投資の全体的な財務的実行可能性に影響を与える可能性があります。
運用信頼性と安全性への懸念
2024年、Klaus Multiparkingは予測分析を効果的に活用してオイル漏れや油圧リフトポンプの故障などの重大な問題に対処し、計画外のダウンタイムを大幅に削減しました。このプロアクティブなアプローチは、運営効率を高めるとともにサービス中断を最小化しました。しかし、リフト動作中の歩行者進入を防止するインターロックを義務付けるEN 14010:2003などのグローバル安全規格が存在するにもかかわらず、多くの地域でコンプライアンスレベルは依然として憂慮すべき低水準にとどまっています。この遵守の欠如はリスクを高め、ひいてはこのセクターで事業を営む企業の保険コストの上昇につながっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システム別:
ソフトウェアの収益化がハードウェア販売を上回るハードウェアは2025年の収益の66.25%を占めましたが、ソフトウェアは2031年にかけて18.65%のCAGRで拡大しており、ハードウェアが記録した顕著な増加です。ソフトウェアプラットフォームの自動車用自動駐車システム市場規模は、オペレーターがデータ、ライセンス、モバイル決済を収益化するにつれて、2026年から2031年の間に大幅な収益を追加すると予測されています。Smart Parking LimitedのFY 2024の業績はこのモデルを示しており、クラウド手数料、ANPR(自動ナンバープレート認識)ペナルティ、アナリティクスが大幅な粗利益率を支えています [1]「FY 2024 投資家向けプレゼンテーション」、Smart Parking Limited、smartparking.com。
改修需要は旺盛です。オーランド国際空港は2025年に1,390万 米ドル超を投じて、既存の4つのガレージにカメラベースの誘導システムを導入し、ドライバーの駐車スペース探索時間を40%削減しました。ベンダーは業界全体のトレンドに沿っています。ソフトウェアはハードウェアよりも大幅に高い利益率を達成します。この格差が長期バンドルサービス契約の採用につながり、稼働率と安定したキャッシュフローの両方を確保しています。


自動化レベル別:
完全自動化システムが優位完全自動設計は2025年の販売の55.03%を占め、2031年にかけて23.01%のCAGRで上昇しています。リヨン空港では、複数のスタンAGVが2分以内に車両を駐車または取り出しており、これはドライバーがパレットに位置合わせする必要がある半自動リフトでは不可能な指標です。マイアミでは、住宅タワーが数分での車両取り出し時間を実現し、プレミアム料金を設定しています。
半自動プラットフォームは資本支出が低いため低回転率のオフィスビルで好まれていますが、ISO 23374-1への準拠がフリートオーナーをハンズフリー降車を提供するシステムへと誘導しています。2031年までに、完全自動駐車システムの市場シェアは拡大し、現在のリードをさらに広げると予測されています。
プラットフォームタイプ別:
パレットシステムが優勢だがAGVが台頭パレット式アーキテクチャは2025年の収益の58.12%を占めた。これは既存の駐車場への後付けが容易であり、故障したパレットを数日ではなく数時間で交換できるためである。デュッセルドルフのMIZALなど欧州の複合用途開発では、EV充電接点を備えたパレットを組み込み、電動化の加速に対応したスタールの将来性を確保している。
非パレット式AGVソリューションは急速に拡大しており、2031年にかけて16.05%のCAGRを記録している。新築物件では設計者がフロアごとに約20センチメートルの天井高を削減できるためである。AGVはホイールを直接把持することで、パレットの重量ペナルティなしに重量のある電動SUVにも対応できる。Stanley Roboticsの3ンロボットは立方メートルあたりの収容密度を最大50%向上させ、用地が希少な空港において決定的なコスト削減をもたらす。
駆動技術別:
ロボットAGVがエネルギーを削減油圧式は設置スタンドの49.33%を依然として占め、特に地震帯の深い地下サイロで人気を維持しています。しかし、1サイクルあたりわずか1.5~3kWhしか消費しないロボットAGVおよびシャトルシステムがCAGR 18.12%で最も急速に成長しています。Hyundai WIAとHyundai ElevatorのMOUなどのアライアンス契約は、ペイロード容量を3.4トンに引き上げ、より重い商用EVに対応することを目指しています。
電気機械式チェーン駆動リフトはコストとエネルギー使用量の中間点を提供し、回生ブレーキが降下エネルギーの最大20%を回収できるようになりました。電力料金の上昇とESGスコアリングの強化に伴い、事業者はますます総所有コストをモデル化するようになり、ステッカー価格が高くても低エネルギー形式への調達を傾けています。
駐車レベル構成別:
水平シャトルがタワーに挑戦地上タワーは2025年に38.46%のシェアを占め、シャトルおよびAGVベースのセグメントはCAGR 17.02%で拡大する見込みです。LödigeのDOKK1などの象徴的な地上タワーはエンジニアリングの卓越性を示しますが、オーナーを固定容量に縛り付けます。シャトルおよびAGVレイアウトは水平方向に拡張でき、新たなコンクリートではなく追加ロボットを導入することで、拡張リードタイムを12ヶ月短縮できます。地下サイロは地価が高い場所で依然として人気があり、ロンドンの9層フィッツジョンプロジェクトにその例が見られます。
パズルおよびスタッカーリフトは小規模な住宅案件で主流であり、タワーソリューションの1スペースあたりの設備投資のほぼ半分のコストで10~50台の車両を収容します。サイロとシャトルを組み合わせたハイブリッドスキームは、単一のジオメトリが実用的でない傾斜地や歴史的建造物のある敷地に登場しており、欧州とアジア全体で設計・建設の専門家を多忙にさせています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
住宅セグメントが加速商業施設、空港、ショッピングモール、オフィスが2025年の収益の60.13%を占めましたが、集合住宅複合施設は2031年にかけて17.54%のCAGRで最も急激な上昇を記録しています。2027年までに新築アパートのEV対応スペースの相当割合を義務付ける米国の規制により、負荷分散ソフトウェアがピーク電力需要を抑制するため、自動化オプションが魅力的になっています。マイアミとドバイの高級タワーでは、ロボット駐車をペントハウスのアメニティとして組み込み、かつての費用を収益センターへと転換しています。
アムステルダムとコペンハーゲンの政府パイロットプログラムは歩行者のために路肩スペースを取り戻すことを目指しており、物流キャンパスはシフト変更に柔軟に対応する自動駐車ベイを追加しています。一戸建て住宅での普及はニッチにとどまっていますが、カーコレクションの展示から地下の「趣味の部屋」まで、技術的な可能性を示しています。
販売モード別:
改修シェアが拡大2025年、新築物件が収益の73.44%を占め、香港の1,800スペースのロボット式パーク・アンド・フライがこのトレンドの顕著な例として挙げられます。新築物件の優位性にもかかわらず、改修工事は勢いを増しており、2031年にかけて堅調な16.74%のCAGRを記録しています。この成長は、特にスペースとリソースが限られた市場において、新施設の建設に代わるコスト効率の高い代替手段としての改修の魅力が高まっていることを示しています。
オーランドとミネアポリスの空港は改修の力を示しました。センサーオーバーレイとソフトウェアダッシュボードを統合することで、コンクリートの改修なしに駐車スペースあたりの収益を大幅に向上させました。改修は通常数年以内にコストを回収しますが、新築はかなり長い期間を要します。この迅速な回収と既存インフラのアップグレードという利点が相まって、自動駐車システム市場における改修の存在感の高まりを後押ししています。
地域分析
欧州自動車用自動駐車システム市場
欧州は2025年の収益の40.18%を占め、自動駐車システム市場をリードしており、2031年にかけて注目すべきCAGRを記録する見込みです。EN 14010規格およびTÜV認証に基づく明確な基準により、わずか9ヶ月という短期間での認証取得が可能であり、Klaus Multiparking などのドイツサプライヤーにホームフィールドの優位性をもたらしています [2]「2024年次報告書」、Klaus Multiparking、klaus-multiparking.com 。スカンジナビアの都市では、自転車レーン用の水辺の土地を確保するためにロボットガレージを導入しており、英国では築100年以上の地下室にシステムを組み込む改修工事が主流となっています。
アジア太平洋および北米自動車用自動駐車システム市場
アジア太平洋地域は16.35%のCAGRという最も急峻な成長を示しています。中国はスマートシティ構想に沿って複数の自動化施設を展開しており、上海だけでも地下駐車ベイのパイロット事業を推進しています。登録車両数が著しく多いインドでは、主要都市圏において地上駐車スペースの供給が需要に追いつかず、省スペース型タワー駐車場への需要が急増しています。地震が多い日本では油圧ダンパー式サイロが好まれており、韓国は2026年までにAGVプラットフォームの輸出拡大を目指しています。北米は2025年の市場において注目すべきシェアを維持しました。オースティン・バーグストロームおよびオーランドを含む米国の空港では、2025年から2026年にかけてスマートガレージへの大規模投資が行われ、収益向上と旅客利便性の向上への注力が浮き彫りとなっています。マイアミおよびトロントでは、コンドミニアムデベロッパーが厳格なゾーニング規制に対応するためロボット駐車を採用しており、カリフォルニア州のCalGreenコードがライトレール駅周辺における自動駐車の普及を促進しています。
中東・アフリカおよび南米自動車用自動駐車システム市場
中東・アフリカ地域はグローバル収益に貢献しています。ドバイでは、UAEの野心的な2050年ネットゼロ目標に沿って、LEEDプラチナ認証の超高層ビルに自動駐車ベイが統合されています。一方、リヤドのビジョン2030では、大規模プロジェクト内に複数の多層ロボットガレージが計画されています。しかしサブサハラアフリカでは、不安定な電力網とプロジェクト資金調達の制約が普及の妨げとなっており、パズルリフト式が主流の選択肢となっています。南米は小さなシェアにとどまり、経済変動に苦しんでいます。サンパウロのショッピングモールではAGVパイロット実験が行われているものの、通貨の不安定さにより正式な発注が先送りされています。ブエノスアイレスでは、商業ビルのオーナーが新規施設の建設よりも既存の稼働率向上を目的としたレトロフィットセンサーの導入を選択しています。

競合環境
主要サプライヤーであるKlaus Multiparking、Wöhr、Lödige、Westfalia Parking、Hyundai Elevator Co., Ltd.が市場の相当部分を支配しており、適度に集中した分野であることを示しています。長期サービス契約が保護障壁として機能しており、Lödigeはアムステルダムとデュッセルドルフで長期のパフォーマンス保証付き契約を確保し、バンドルメンテナンスとソフトウェアアップグレードを通じて顧客ロイヤルティを確保しています。戦略的な動きとして、Klaus Multiparkingは2024年に米国ディストリビューターのHarding Steelを買収し、ドイツのエンジニアリングと現地製造を統合して関税を回避しました。
AGVスペシャリストが市場を揺るがしています。2024年にHL Roboticsに買収されたStanley Roboticsはリヨン空港で広範に運営しており、ガトウィック空港でも候補に挙がっており、2028年までに大幅な事業拡大を目指しています [3]「HL Robotics買収プレスリリース」、Stanley Robotics、stanley-robotics.com 。一方、Hyundai Elevator Co., Ltd.はHyundai WIAと提携し、レベル4自動運転車フリートをターゲットとして、ISO 23374準拠と迅速な取り出しを武器に交通ハブでの入札獲得を目指しています。
ソフトウェア能力が今差別化要因となっています。ダイナミックプライシングがスペースあたりの収益を向上させ、予測分析がダウンタイムを削減し、ISO 27001サイバー監査がプレミアムを獲得しています。2025年に注目すべきCVE(共通脆弱性識別子)が発生した後、自治体の購買担当者はペネトレーションテストの結果と機械的稼働率に基づいてベンダーを優先するようになっています。
自動車用自動駐車システム産業のリーダー企業
Westfalia Parking
Wohr Parking
Klaus Multiparking
Lodige Industries
Hyundai Elevator Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用自動駐車システム市場
- Westfalia Parking
- Wohr Parking
- Klaus Multiparking
- Lodige Industries
- CityLift Parking
- Parkmatic
- Unitronics Corporation
- ShinMaywa Industries
- Robotic Parking Systems Inc.
- ParkPlus Inc.
- Boomerang Systems
- Stanley Robotics (HL Robotics)
- Hyundai Elevator Co., Ltd.
- Valeo (Park4U)
- TreviPark

Recent Industry Developments in 自動車用自動駐車システム市場
- 2026年7月:ロンドン・ガトウィック空港(LGW)は、Stanley Roboticsとの提携により開発されたロボット駐車サービスを導入した英国初の空港となりました。乗客はサウスターミナル近くの降車キャビンに車を乗り入れ、車両から降りると、自律ロボットが鍵を必要とせずに車を安全な駐車スペースへ移動させます。
- 2026年1月:インド初の完全自動多層駐車(MLP)複合施設がナンパリーロードで稼働を開始しました。15階建ての複合施設は10階分の駐車レベルを有し、250台の自動車と150〜200台の二輪車を収容できます。財務的な実行可能性を支えるため、5フロアが商業活動に充てられています。
- 2026年2月:フォートスミス地域空港とRepublic Parkingが自動チケット・ゲートソリューションを稼働させ、1月より完全運用を開始しました。
- 2025年8月:ハイデラバード・メトロ・レール社が、NovumおよびPalis技術を用いたPPPモデルにより、ナンパリーにインド初のパレットレス完全自動公共ガレージの完成に近づきました。
- 2025年11月:コーチン・スマート・ミッション社が、30ゾーンにわたる2,000の市内駐車ベイを管理するAI搭載プラットフォーム「ParKochi」を開始しました。


世界の自動車用自動駐車システム市場レポートの調査範囲
自動車用自動駐車システムレポートは、システム(ハードウェアおよびソフトウェア)、自動化レベル(半自動および完全自動)、プラットフォームタイプ(パレット式および非パレット式)、駆動技術(油圧式、電気機械式、ロボット式(AGV/シャトル))、駐車レベル構成(地上タワー、パズル/スタッカー、シャトルおよびAGVベース、ハイブリッド構造)、エンドユーザー(住宅用(一戸建て住宅および集合住宅複合施設)、商業用(オフィスビル、ショッピングモールおよび小売センター、ホテルおよびホスピタリティ、空港および交通ハブ、病院および医療施設、大学および教育機関)、政府・自治体、産業・物流施設)、販売モード(新規設置および改修)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| 半自動 |
| 完全自動 |
| パレット式 |
| 非パレット式 |
| 油圧式 |
| 電気機械式 |
| ロボット式(AGV/シャトル) |
| 地上タワー |
| 地下サイロ |
| パズル/スタッカー |
| シャトルおよびAGVベース |
| ハイブリッド構造 |
| 住宅用 | 一戸建て住宅 |
| 集合住宅複合施設 | |
| 商業用 | オフィスビル |
| ショッピングモールおよび小売センター | |
| ホテルおよびホスピタリティ | |
| 空港および交通ハブ | |
| 病院および医療施設 | |
| 大学および教育機関 | |
| 政府・自治体 | |
| 産業・物流施設 |
| 新規設置 |
| 改修 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| システム別 | ハードウェア | |
| ソフトウェア | ||
| 自動化レベル別 | 半自動 | |
| 完全自動 | ||
| プラットフォームタイプ別 | パレット式 | |
| 非パレット式 | ||
| 駆動技術別 | 油圧式 | |
| 電気機械式 | ||
| ロボット式(AGV/シャトル) | ||
| 駐車レベル構成別 | 地上タワー | |
| 地下サイロ | ||
| パズル/スタッカー | ||
| シャトルおよびAGVベース | ||
| ハイブリッド構造 | ||
| エンドユーザー別 | 住宅用 | 一戸建て住宅 |
| 集合住宅複合施設 | ||
| 商業用 | オフィスビル | |
| ショッピングモールおよび小売センター | ||
| ホテルおよびホスピタリティ | ||
| 空港および交通ハブ | ||
| 病院および医療施設 | ||
| 大学および教育機関 | ||
| 政府・自治体 | ||
| 産業・物流施設 | ||
| 販売モード別 | 新規設置 | |
| 改修 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
自動駐車システム市場は2031年にかけてどの程度の速さで成長すると予測されていますか?
2026年から2031年にかけてCAGR 15.41%で成長し、期間末までに約68億8,000万米ドルに達すると予測されています。
自動ガレージのどのコンポーネントが最も急速に拡大していますか?
クラウドサブスクリプションとデータサービスにより、ソフトウェアプラットフォームがCAGR 18.65%で成長しています。
完全自動化構成がシェアを拡大している理由は何ですか?
レベル4自律走行車の規格を満たし、4分以内に車両を取り出すことができ、現在世界の収益の半分以上を占めています。
どの地域が最も強い将来需要を示していますか?
アジア太平洋地域は、中国とインドにおける車両保有台数の急増とスマートシティ義務規定により、CAGR 16.35%でリードしています。
最終更新日:



