
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 33.41 百万米ドル |
| 市場規模 (2026) | 45.90 百万米ドル |
| 市場規模 (2031) | 224.60 百万米ドル |
| 成長率 (2026 - 2031) | 37.38 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ワイヤレス電気自動車充電市場分析
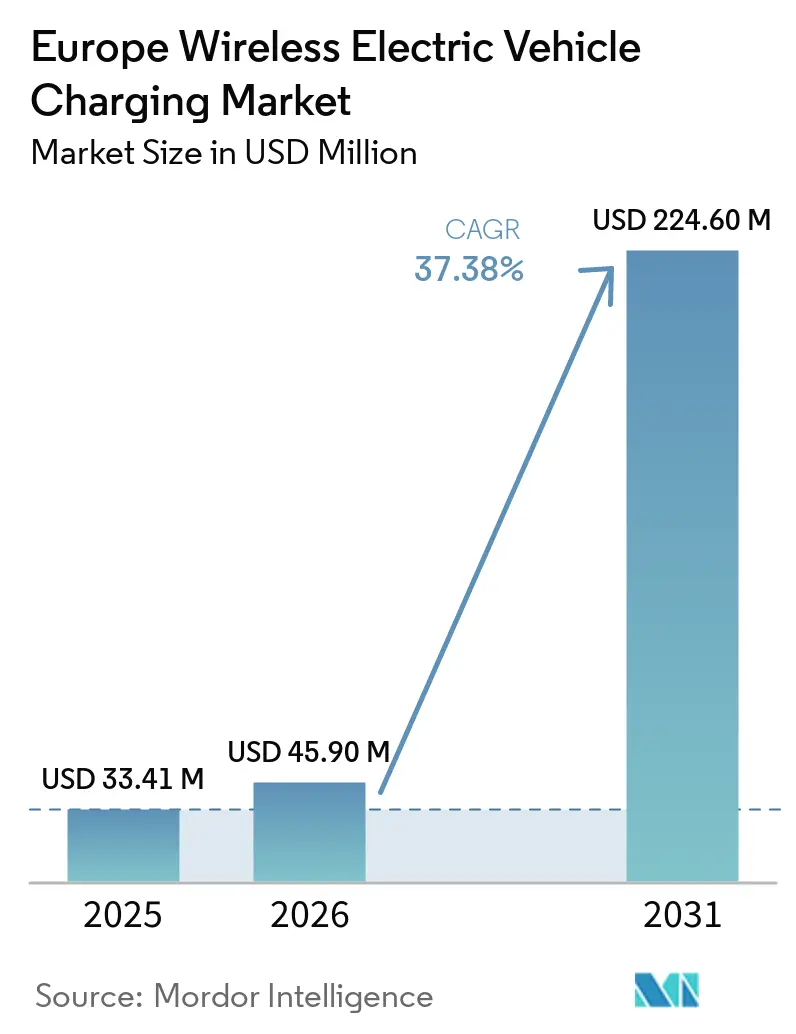
ヨーロッパ ワイヤレス電気自動車充電市場規模は2025年に33.41 ミリオン 米ドルと評価され、2026年には45.90 ミリオン 米ドルと推定され、2031年までに224.60 ミリオン 米ドルに達すると予測されており、2026年から2031年の間にCAGR 37.38%を記録する見込みです。ヨーロッパ ワイヤレス電気自動車充電市場は、資金援助による実証段階から、交通機関フリートおよびプレミアム乗用車における初期商業展開へと移行しつつあります。この移行には異なるインフラ要件、購買プロセス、および運用パターンが伴いますが、いずれのユースケースも、繰り返しの手動ケーブル接続を必要としない信頼性の高いエネルギー転送を重視しています。両ユースケースともプラグイン充電に必要なドライバーの操作を排除し、車両が定期的なスケジュールに従って既知の場所に戻る際の充電活動の一貫性を向上させることを目的としています。EUの相互運用性規則、OEMの設計上の決定、およびデポ自動化に対するフリートの関心が、同期間中の需要を形成しています。ヨーロッパ ワイヤレス電気自動車充電市場は、公共パッドが利用率を生み出すためには対応車両が必要であることから、インフラ投資と同様に受信機の普及にも依存することになります。したがってベンダーは、技術性能、認証、システム統合、およびヨーロッパの公共・民間充電場所にわたる異なる調達モデルへの対応能力において競争しています。
主要レポートのポイント
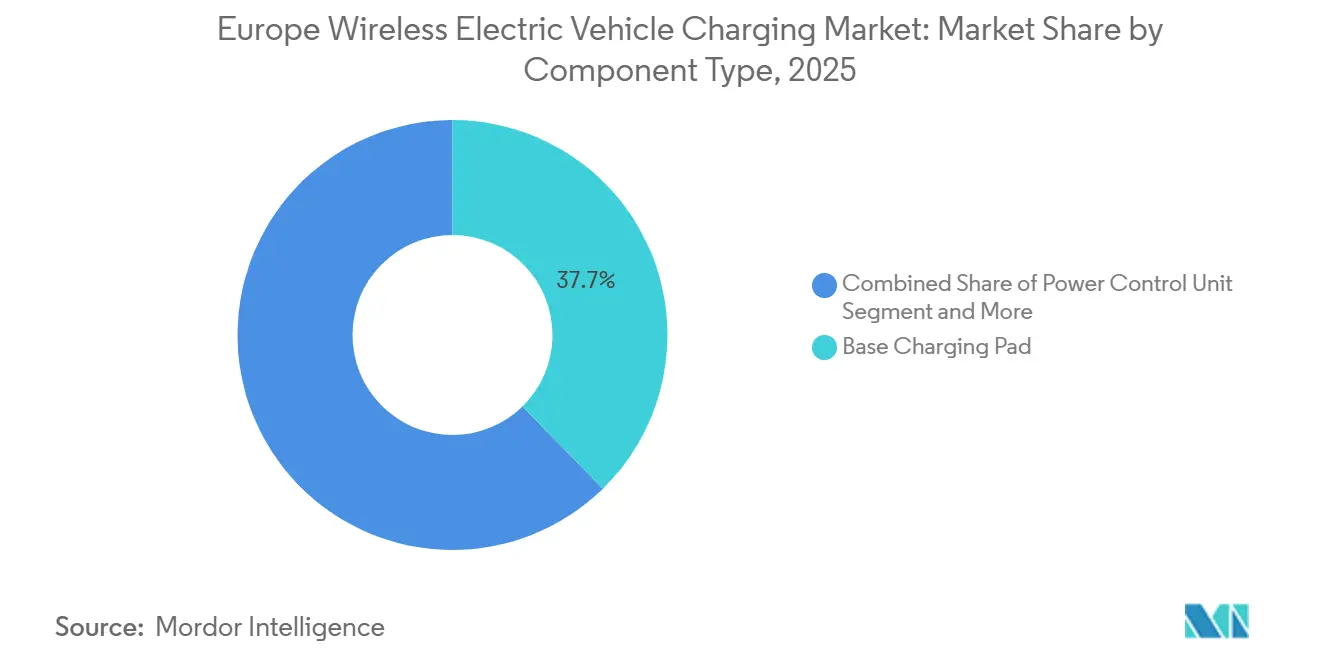
- コンポーネントタイプ別では、ベース充電パッドが2025年のヨーロッパ ワイヤレス電気自動車充電市場シェアの37.67%を占め、バッテリー管理システムは2031年までにCAGR 40.39%で成長すると予測されています。
- 充電タイプ別では、静的ワイヤレス充電が2025年の収益の78.43%を占め、動的ワイヤレス充電は2031年までにCAGR 53.29%で拡大すると予測されています。
- 車両タイプ別では、乗用車が2025年の収益の63.17%を占め、商用車は2031年までにCAGR 41.76%で成長する見込みです。
- 出力別では、10kW以下の構成が2025年の収益の51.29%を占め、150kW超の構成は2031年までにCAGR 61.42%で成長する見込みです。
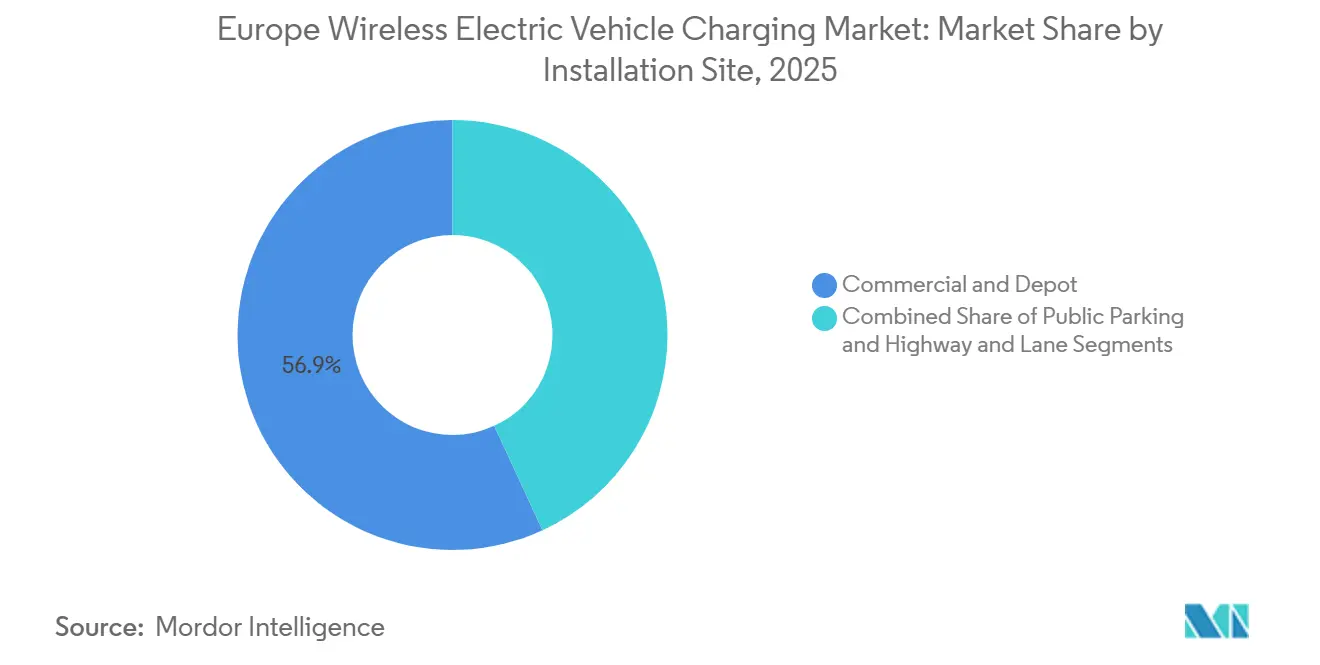
- 設置場所別では、商業施設・デポへの設置が2025年の収益の56.87%を占め、高速道路・車線への設置は2031年までにCAGR 49.91%を記録する見込みです。
- テクノロジープラットフォーム別では、誘導共振結合が2025年の収益の71.61%を占め、マルチコイルアライメントプラットフォームは2031年までにCAGR 58.27%で拡大すると予測されています。
- 国別では、ドイツが2025年の収益の28.35%を占め、イギリスは2031年までにCAGR 52.67%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 欧州排出規制と電動化義務 | +9.2% | EU全域、特にドイ、フランス、オランダで最も顕著 | 短期(2年以内) |
| 公共交通機関および自治体フリートの電動化 | +7.1% | ドイツ、イギリス、ノルウェー、フィンランド、オランダ | 短期(2年以内) |
| デポ自動化とフリート稼働率の経済性 | +5.8% | ドイツ、イギリス、フランス、ベネルクス | 中期(2〜4年) |
| OEM統合とプレミアムEV普及 | +5.4% | ドイツ、イギリス、フランス、北欧諸国 | 中期(2〜4年) |
| 商業輸送向け動的ワイヤレス充電コリドー | +4.6% | フランス、ドイツ、イギリス、ノルウェー | 長期(4年以上) |
| 機会充電による電池容量の縮小 | +3.2% | ドイツ、フランス、EU全域のコリドー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州排出規制と電動化義務
EU委任規則2025/656は2025年4月2日に採択され、2026年1月8日に発効しました。同規則は、軽量電気自動車向けの誘導式静的ワイヤレス充電ポイントに対して、EN IEC 61980-1、EN IEC 61980-2、およびEN IEC 61980-3を要求しています。共通要件により、自治体の購買担当者は入札仕様にワイヤレス機器を含めるための明確な根拠を得ることができます。これは、公共調達者が代替インフラアプローチを比較す前に文書化されたコンプライアンス基準を必要とする場合に重要です。また、複数のEU諸国にサービスを提供する際に、ベンダーが各国の個別解釈に対応する必要性を低減します。したがって、ヨーロッパ ワイヤレス電気自動車充電市場は、静的システムに対するより一貫した認証ルートの恩恵を受けることができます。これは、複数の国で同一のコア機器を提供したいサプライヤー、比較可能な入札要件を必要とする公共購買者、および充電オプションが欧州の各拠点で異なる技術的経路を必要としないことを望む車両メーカーにとって重要です。また、プロジェクトの議論を、各国解釈の未解決の相違点ではなく、サイト設計、系統接続、車両互換性、および運用上の使用に集中させることができます。AFIRはまた、2027年からTEN-Tコア充電ステーションにおいて最低600kWのプール電力を要求しており、これにより事業者は後に自動化機能をサポートできる大容量有線基盤を計画することが促進されます [1]。
公共交通機関および自治体フリートの電動化
公共交通機関当局は、フリートの更新に際してワイヤレス充電を検討しており、特に運行サイクルが頻繁で予測可能なバス路線において顕著です。自動化されたデポ充電は、追加のドライバー作業を排除し、夜間運行中の車両稼働率を支援することができます。オスロ、ヘルシンキ、アムステルダムは、路線ごとにエネルギー使用量を計画できる密度の高いバスネットワークを有しています。この環境は商業的なケースを改善します。なぜなら、パッドの使用量を各設置コストと照らし合わせて測定でき、事業者は充電パターンを既知の路線、計画された停車時間、およびサイトを使用する車両台数と関連付けることができるからです。フリートの調達サイクルは通常5〜8年であるため、2026年に仕様化されたシステムは2030年代初頭まで設置済みベースに影響を与えることができます。ヨーロッパ ワイヤレス電気自動車充電市場は、より広範なフリート普及の前に、交通機関の展開を通じて実績を構築する機会を有しています。
デポ自動化とフリート稼働率の経済性
デポにおけるワイヤレス充電は、各充電イベント中にドライバーがケーブルを接続する必要性を排除します。これにより商用車のターンアラウンドタイムを短縮でき、パッド設置コストと照らし合わせて評価することができ、フリート事業者は手動作業の削減と充電漏れの減少が日常業務の経済性を改善するかどうかを検討できます。ストックホルム南西部のプロジェクトでは、電動小型トラックが荷物取り扱い中に積み込みドックで充電し、さらにAhlsell ABのデポで夜間に充電することが示されました。このアプローチは、充電を別途の停車として追加するのではなく、通常の物流プロセスに統合します。これは、充電イベントが積み降ろしや夜間帰庫のために車両がすでに停車している間に発生できる場合に関連性があり、事業者はエネルギーを得るためだけに別の手順を設ける必要がありません。機会充電はまた、より小型の電池パックをサポートでき、車両重量を削減し、軽用事業者のペイロード容量を維持する可能性があります。したがって、ヨーロッパ ワイヤレス電気自動車充電市場は、デポ効率と総所有コストの両方に関連しています。
OEM統合とプレミアムEV普及
ポルシェは2026年にヨーロッパでカイエン エレクトリック向けの11kWワイヤレス充電システムを発売しました [2]。同システムは工場統合型で、EUおよび米国の規格に認証されており、最大18cmのエアギャップにわたって90%以上の転送効率を達成しています。この発売により、ワイヤレス充電はパイロットまたは後付けオプションから、顧客が量産バッテリー電気自動車とともに購入できる機能へと変わりました。住宅用および半公共充電の使用から運用データが生成されるはずであり、顧客行動、位置決め性能、エネルギー転送、および後続の車両・インフラプログラムが対処する必要のある実際の条件に関する情報が含まれます。サプライヤーは、他のOEMとの後続モデル固有の承認を追求する際に、この経験を活用することができます。量産プラットフォームへのより広範な搭載は、依然として受信機コストの低下と複数の車両メーカーからの需要コミットメントに依存します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 有線DC充電と比較した高い資本支出 | -4.8% | EU全域;スペイン、イタリア、フィンランドで最も深刻 | 短〜中期(3年以内) |
| 量産車における工場装着受信機の普及不足 | -3.6% | EU全域;ドイツおよびイギリスのOEMパイロットによる部分的緩和 | 中期(2〜4年) |
| 路上システムの許認可および土木工事の複雑さ | -2.1% | フランス、ドイツ、ノルウェー;イタリア、スペインへの波及 | 中〜長期(2〜5年) |
| アライメント、効率、および電磁適合性の検証 | -1.8% | EU全域;ドイツ(KBA)およびオランダで最も刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
有線DC充電と比較した高い資本支出
動的ワイヤレスシステムは、掘削、コイルの埋め込み、および路面の復旧を必要とし、有線充電インフラと比較して路線の資本コストを引き上げます。道路閉鎖は、稼働中の物流コリドーに間接的なコストを加える可能性があります。静的パッドは大規模な土木工事を必要としませんが、床下設置を必要としない代替手段よりもコストが高くなる場合があります。ヨーロッパ ワイヤレス電気自動車充電市場は、より高い初期投資を支持するために、運用上の節約と電池関連のメリットを示す必要があります。商業的なケースは、充電自動化がフリート稼働率または労働力活用において明確な価値を提供する場合に最も強力です。事業者は、より信頼性の高い充電プロセスから得られる測定可能なメリットにプロジェクトの高いコストを結びつけることができなければなりません。コスト削減は、計画された道路維持管理と並行してコイルを設置し、ハードウェアの生産量を増加させることに依存します。
量産車における工場装着受信機の普及不足
公共パッドおよび充電車線は、車両に対応する受信機ハードウェアがなければ収益を生み出すことができません。交通機関パイロットおよびポルシェ カイエン エレクトリックの発売を除き、ヨーロッパにおける受信機の普及は依然として限定的です。後付けプログラムは部分的な代替手段を提供できますが、その量は車両ベースを迅速に変えるには不十分です。これにより、工場装着オプションが一般的になる前に公共ワイヤレスインフラを検討する事業者の利用率が制限され、資産が公共または半公共の場所に設置されているだけで多くの車両がそれを使用できると想定することができなくなります。この制約は、プレミアム設置が需要を実証し、車両メーカーが提供を拡大するにつれて緩和されるはずです。それまでの間、インフラ事業者はヨーロッパ ワイヤレス電気自動車充電市場における受信機の普及に対して長期的なコミットメントを行っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:
ベース充電パッドが現在の収益をリードし、バッテリー管理システムが最速で成長ース充電パッドは2025年のコンポーネント収益の37.67%を占め、地上側機器を現在最大のハードウェア要素としています。各設置には送信機パッドが必要であり、プライベート駐車スペース、デポ、または道路システムのいずれに対応する場合でも、地上側資産は提供されるシステム価値と設置計画の中心であり続けます。バッテリー管理システムは2026年から2031年にかけてCAGR 40.39%で成長すると予測されています。ワイヤレスBMS設計は、電池セル間の低電圧ワイヤリングハーネスを排除し、電池パックのアーキテクチャを変更し、車両開発者に充電と電池システムの決定を調整する別の理由を与えることができます。これにより、パック重量を削減し、電池組み立てを簡素化することができます。また、無線診断および予知保全機能をサポートすることもできます。
コンポーネントのヨーロッパ ワイヤレス電気自動車充電市場規模は、地上側と車両側の両方の機器の必要性を引き続き反映します。電力制御ユニットは、さまざまなエアギャップと車両位置にわたる電力転送を管理します。車両充電パッドは送されたエネルギーを受信し、車両の電池システムと連携する必要があります。EN IEC 61980-2:2023は、2026年1月から適用されるEU要件の下で、パッドと車両受信機間の通信を定義しています。この規格は、充電パッド、受信機、および車両システムが、各国または車両固有の展開ごとに異なるアプローチではなく、共通の通信期待値に基づいて設計できるよう、サプライヤーに統合のための共有インターフェースを提供します。サプライヤーにとって、その一貫性は、コンポーネント開発が複数のOEMプログラムとインフラプロジェクトに同時に対応する必要がある場合に特に重要です。複数のOEMプログラム向けにワイヤレスBMSアーキテクチャを適応させるコストを削減する可能性があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
充電タイプ別:
静的システムが収益を支え、動的コリドーが急速に拡大静的ワイヤレス充電は2025年の収益の78.43%を占め、デポおよび駐車場における早期の商業的準備状態を反映しています。これらの環境では車両の位置が予測可能であり、土木工事は定義されたサイト内で計画することができます。事業者はまた、既知のフリートまたは駐車場の使用に基づいてリターンを見積もることができます。動的ワイヤレス充電は2026年から2031年にかけてCAGR 53.29%で成長し、より小さな設置済みベースから構築されます。その進展は、コリドーパイロットが正式な道路当局の調達に移行することに依存しており、スポンサーは技術が通常の道路管理慣行の中で設置、維持、および運用できることを実証する必要があります。評価は充電機器を超えて拡張されす。なぜなら、当局は交通の混乱、建設の順序付け、路面品質、および対応する商用車による予想使用量を考慮する必要があるからです。パリ近郊のA10プロジェクトは、この移行のための運用テストケースを提供しています。
A10の展開は1.5kmの稼働中の高速道路をカバーし、900本の銅製誘導コイルを使用しています。VINCI Autoroutesが主導するコンソーシアムは、試験中にピーク電力が300kWを超え、平均電力が200kWを超えたと報告しました。ギュスターヴ・エッフェル大学の独立した研究機関が結果を評価しました。静的および動的アプリケーションは異なる顧客グループにサービスを提供し、異なる契約構造を使用します。サイトオーナーは集中た機器の決定を行い、道路当局はより長期的な公共インフラのコミットメントを評価します。静的システムは通常、特定のサイト向けに販売されますが、動的システムは道路当局またはコンセッション保有者との長期契約を必要とします。ヨーロッパ ワイヤレス電気自動車充電市場は、ベンダーがこれらの運用モデルを慎重に選択することを求めます。デポにサービスを提供するベンダーは、定義されたフリートオーナー、既知のサイト、および限定された建設スケジュールと協力することができます。公道にサービスを提供するベンダーは、道路機関、コンセッション保有者、建設請負業者、電力プロバイダー、地方当局、および商用車事業者を含む可能性のある、より広いステークホルダーグループに直面します。したがって、両者が誘導エネルギー転送を使用する場合でも、これらの機会のスキル、タイミング、および財務構造は実質的に異なります。
車両タイプ別:
乗用車がリードし、商用車が最速で成長乗用車は2025年の車両タイプ別収益の63.17%を占め、主にプレミアム住宅用および半共充電によって牽引されました。ポルシェの2026年カイエン エレクトリックは、工場装着乗用車統合の現在の例です。商用車は2031年までにCAGR 41.76%で成長する見込みです。バスおよびコーチは、自治体フリートが密度の高い路線と定期的なデポスケジュールを持つため、近期の主要なユースケースを代表しています。高速道路パイロットが実行可能な貨物モデルを確立した場合、特に車両の航続距離、ペイロード、および路線タイミングが従来の停車・充電アプローチを適さなくする場合、大型商用車が重要性を増す可能性があります。価値のケースは、走行中または計画された停車中に、貨物スケジュールを乱すことなく確実にエネルギーを供給できるかどうかに依存します。軽商用車もまた、デポ自動化計画の一環としてパッドベース充電の評価が行われています。
ドイツは2025年に4,000台以上の電動トラックを登録し、商業電動化が孤立した実証を超えて進んでいることを示しました。充電の選択は現在、車両を運行サイクル全体にわたってサービス中に維持することに集中しています。なぜなら、デポまたは荷物取り扱い中の時間損失が、路線完了、車両使用、およびフリート電動化の実際的な価値に影響を与える可能性があるからです。ストックホルムの展開では、トラックが積み込みドックでエネルギーを受け取り、さらにデポで夜間に受け取ることが示されました。このマルチタッチポイントアプローチは、専用の高速道路車線なしに機会充電を関連性のあるものにすることができます。また、充電の決定を配送活動および荷物取り扱いの停車時間に結びつけます。これらの運用ニーズは、商業フリートにおけるヨーロッパ ワイヤレス電気自動車充電市場の拡大を支持します。
出力別:
10kW未満のシステムがリードし、150kW超のシステムが加速10kW未満は2025年の出力別収益の51.29%を占めました。これらは、系統容量と車両ニーズが実際の出力を制限する乗用車の住宅および半公共サイトに適しています。11kWから150kWの中間範囲の構成は、複数の車両が定義された夜間または交代間の時間枠内にエネルギーを必要とする可能性があるバスおよびバン向けのデポ充電をサポートします。関連する要は、1つのパッドの出力だけでなく、サイトがフリート全体で利用可能な系統容量をどのように調整するかです。150kW超の構成は2031年までにCAGR 61.42%で拡大する見込みです。これらのシステムは、有線DC充電に匹敵する性能を必要とする動的道路および高スループット商業デポを対象としています。
ElectreonとInfineonは、A10システムにCoolSiC 2000V EasyPACK 3Bシリコンカーバイドモジュールを使用しました。両社は平均電力200kWおよびピーク値300kW超を報告しました。シリコンカーバイドは、道路埋め込み用のコンパクトなコイルに必要なスイッチングおよび熱性能をサポートします。したがって、コンポーネントサプライヤーは、高出力システムがパイロット量を超えて移行できるかどうかに直接的な役割を果たします。なぜなら、電気設計、熱性能、機器の可用性、およびコストポジションはすべて、要求の厳しい運用条件での信頼性の高いサービスをサポートする必要があるからです。彼らの製造能力と価格設定は、より広範な展開のタイミングに影響を与えます。ヨーロッパ ワイヤレス電気自動車充電市場は、も要求の厳しいアプリケーションのために信頼性の高い高出力エレクトロニクスを必要とします。
設置場所別:
デポがリードし、高速道路サイトが商業展開に向けて前進商業施設・デポへの設置は2025年の収益の56.87%を占め、既知の車両位置と管理された系統接続を持つ管理されたサイトによって支えられています。これらの条件はまた、道路プロジェクトで見られる公共許認可の課題を軽減します。公共駐車場は、都市および企業の場所でプレミアム乗用車アプリケーションにサービスを提供します。その経済性は、より多くの受信機の普及に依存し続けます。なぜなら、公共駐車場資産は、機器とサイトコストを正当化するために十分な対応車両にサービスを提供する必要があるからです。これは、事業者が同じ運用上の決定の一部として車両と充電機器を購入できるフリートデポとは異なります。高速道路・車線への設置は2026年から2031年にかけてCAGR 49.91%で成長する見込みです。その成長はコリドーパイロットから始まり、輸送機関が承認を調達プログラムに転換することに依存します。こプロセスは、機器性能、建設方法、安全コンプライアンス、および各路線の運用ケースへの信頼を必要とします。
高速道路の展開は、デポの展開とは異なる建設アプローチを必要とします。計画された舗装再舗装と並行した設置は、別途の掘削プロジェクトを回避でき、道路工事と充電工事を同じコリドーに2つの異なる建設プログラムを課すのではなく、一緒に検討することができます。このアプローチは混乱を軽減し、路上システムの長期的な経済性を改善する可能性があります。また、プロジェクトのタイミングを車両購入スケジュールではなく、道路維持管理サイクルに結びつけます。事業者と道路当局は、建設、交通管理、および機器性能要件のバランスを取る必要があります。これらの要因が、高速道路サイトにおけるヨーロッパ ワイヤレス電気自動車充電市場の次のフェーズを形成します。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジープラットフォーム別:
誘導共振結合が確立され、マルチコイルプラットフォームが最速で成長誘導共振結合は2025年のテクノロジープラットフォーム収益の71.61%を占めました。その地位は、技術的成熟度、確立されたOEM認証経路、およびEN IEC 61980の要件との整合性を反映しています。これらの要因は、車両メーカーとインフラプロバイダーが定義された通信、運用パラメータ、およびコンプライアンスプロセスを通じたより明確な経路を持つ技術ベースのアプローチを使用できるため重要です。ポルシェはカイエン エレクトリックシステムでこのアプローチを85kHzで使用しています。同システムはまた、最大10cmの横方向のずれを許容します。誘導共振結合は、低出静的アプリケーションで引き続き重要であると予想されます。その効率と規格との整合性は、事業者に展開のための十分に理解された経路を提供します。
マルチコイルアライメントプラットフォームは2031年までにCAGR 58.27%で拡大する見込みです。標準的なシングルコイルシステムは車両の正確な位置決めを必要とし、混雑したデポでのスループットを低下させる可能性があります。マルチコイルシステムは、重複する送信機アレイと適応型エレクトロニクスを使用して、定義された駐車ゾーン全体で車両にサービスを提供します。機械的な再構成なしに、異なる受信機位置を持つ混合フリートをサポートでき、バス、バン、またはその他のフリート車両が同じ車体下部ジオメトリを共有しない場合でも、事業者が一貫した充電プロセスを維持するのに役立ちます。これは、複数の車両モデルを運用するバスデポにとって有用であり、異なる位置にわたって機能する充電ゾーンは、運用の複雑さを軽減し、繰り返しの手動接続タスクを排除するというコアメリットを維持することができます。容量結合や密結フェライトコア設計を含む他のプラットフォームは、困難な環境条件を持つ特殊な産業用アプリケーションに引き続き関連性があります。これらのアプリケーションには、通常の共振結合構成が車両または運用場所に最適でない水中、地下、または高振動環境が含まれる場合があります。
地理的分析
ドイツ ワイヤレス 電気自動車充電市場
ドイツは2025年のヨーロッパ ワイヤレス 電気自動車充電市場シェアの28.35%を占めた。同国はOEMおよびティア1サプライヤーの研究活動と、拡大する商用電気自動車ベースを組み合わせており、機器プロバイダーに対して車両開発関係と、実際の運用条件下で充電システムをテストできるフリートへのアクセスを提供している。連邦プログラムは、充電コリドーやフリートサイトを含む商業目的のインフラ整備を支援している。ドイツはまた、後の自動化レイヤーを支援できる有線急速充電基盤も拡大している。同国のプロジェクトは、高速道路コリドー、交通機関デポ、物流ハブをカバーしている。
ドイツの規模は、そのパイプラインが車両統合、デポ利用、物流オペレーション、および道路ベースの充電要件を総合的にテストするさまざまな展開設定を含んでいるため、地域にとって重要な商業的参照点となっている。グリッド接続機器の型式認可は、ドイツの電磁適合性規則の下で18〜24ヶ月を要する場合がある。このプロセスは、インフラへの関心が強い場合でも、個々の展開を遅らせる可能性がある。フランスは補完的な役割を担っており、A10高速道路プロジェクトが初の実稼働高速道路動的充電システムとなった。このプロジェクトは電力供給、車両運行、埋め込みインフラ、および実道路条件の組み合わせに対応しているため、その性能は道路埋め込み技術を評価するコンセッション当局にとって重要である。その結果は、自国のネットワークで同等の取り組みを検討する前に実験室試験を超えた証拠を必要とする当局にとって、実践的な参照を提供する。ヨーロッパ ワイヤレス 電気自動車充電市場は、これら二つの国家的な取り組みがパイロットをいかに反復可能なプロジェクトへと転換するかを注視するだろう。なぜなら、反復可能性こそが、サプライヤーが一回限りの設置から、道路機関やフリートオペレーターがより高い信頼性をもって調達できるモデへと移行できるかどうかを決定するからである。
イギリス ワイヤレス 電気自動車充電市場
イギリスは2026年から2031年にかけてCAGR 52.67%で最も急成長する地域となる見込みである。英国政府はEV充電インフラへの資金提供を約束した。このパッケージには戦略的充電インフラスキームへの資金が含まれている。ノルウェー、フィンランド、およびオランダは、高い電気自動車普及率と有利な政策枠組みに支えられ、交通機関、住宅、およびセミパブリック充電展開に有利な条件を提供している。スペインとイタリアは充電密度の要件に直面しており、道路内充電コストが低下するにつれて重要性を増す可能性のある貨物コリドーを有している。ロシアはEUサプライチェーン、共通規格、およびOEMプラットフォームの取り決めからの分離により、依然として制約を受けている。
競争環境
市場集中度
ヨーロッパ ワイヤレス電気自動車充電市場は、インフラスペシャリスト、ティア1自動車サプライヤー、およびシステムインテグレーターの間で適度に集中しています。WiTricityの磁気共鳴ライセンスモデルは、ABT e-Lineなどのサプライヤーを含むOEMのエコシステムをサポートしています。Continental AG、Robert Bosch GmbH、およびZF Friedrichshafen AGは、コンポーネントおよび統合レイヤーで競争しています。彼らの既存のOEM関係は、パワーエレクトロニクス、車両ソフトウェア、および電動化システムにわたっています。これらの関係は、独立した技術スペシャリストが単一の調達サイクル内で複製することが困難な場合があります。なぜなら、車両プログラムは、オプションが顧客に利用可能になる前に、ハードウェア、ソフトウェア、安全検証、製造要件、およびサービスサポートを調整する必要があるからです。したがって、競争には知的財産、認証経験、および車両開発プログラムへのアクセスが含まれます。サプライヤーは、自社のシステムが車両プラットフォーム内で動作し、充電機器の正式な要件を満たすことができることを実証する必要があるからです。
Electreonは2026年3月のInductEV買収を通じて技術的範囲を拡大しました。この取引は、静的パッド、超高速定置型、および動的路上アプリケーションにわたる400件の付与済みおよび出願中の特許を組み合わせました。このポートフォリオは、統合された会社に乗用車、配送、交通機関、および大型車ユースケースにわたるカバレッジを提供し、著しく異なる充電電力、車両位置決め、停車時間、および設置要件を持つアプリケーションに対応できるようにします。また、製品開発と顧客エンゲージメントの基盤として単一の展開タイプに依存する必要性を低減します。Infineonは高出力システム向けに設計されたシリコンカーバイドモジュールでElectreonと協力しました。この関係は、半導体サプライヤーが単なるコンポーネントベンダーではなく開発パートナーになれることを示しています。高出力ワイヤレスプロジェクトでは、コンポーネントの選択が全体的な充電アーキテクチャ、機器の物理的サイズ、およびシステムがフィールド条件下で維持できる性能に影響を与えます。ヨーロッパ ワイヤレス電気自動車充電市場には、車両をパッドに割り当て、電力をスケジュールし、混合フリート全体でグリッド応答を管理するソフトウェアの余地もあります。充電資産は、車両ケジュール、デポ手順、電力制約、および変化する日々のエネルギー要件と連携して動作する必要があるからです。
Easelinkは、そのMatrix Charging導電性ピンシステムで自動化への代替アプローチを提供しています。SEG Automotiveは、工業化とOEM量産においてEaselinkと協力しています。同システムは高い転送効率を提供しますが、物理的な接触と地上設置パッドを使用します。Magmentの磁化コンクリート方法は、商業規模で実行可能であることが証明されれば、道路設置時間を短縮できる可能性があります。IEC 62233およびEU EMF指令2013/35/EUに基づく電磁界安全要件は認証作業を追加します。大規模なサプライヤーは、確立されたチームが複数の欧州管轄区域にわたって顧客との安全文書、技術検証、製品変更、および議論を調整できるため、この規制上の負担を管理するのに有利な立場にある可能性があります。
ヨーロッパ ワイヤレス電気自動車充電業界のリーダー
-
HEVO Power
-
WiTricity Corporation
-
Electreon Wireless Ltd.
-
ENRX Group AS
-
Plugless Power Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ワイヤレス 電気自動車充電市場 このレポートでカバーされる企業
- WiTricity Corporation
- Electreon Wireless Ltd.
- HEVO Power
- Plugless Power Inc. (Evatran Group)
- Continental AG
- Robert Bosch GmbH
- Toshiba Corporation
- Qualcomm Technologies, Inc.
- Siemens AG
- ABB Ltd.
- Wireless Advanced Vehicle Electrification, LLC.
- ENRX Group AS
- Momentum Dynamics Corporation
- ZF Friedrichshafen AG
- Valeo SE
- Denso Corporation
- Hitachi Astemo, Ltd.
最近の産業開発事情 ヨーロッパ ワイヤレス 電気自動車充電市場
- 2026年6月:ERTICO – ITS Europeは、電気自動車向けの次世代ワイヤレス双方向充電を推進するために、ヨーロッパ全土の16の組織を結集した新しいホライズン・ヨーロッパプロジェクト「WiBiCharge」を正式に立ち上げました。
- 2026年3月:IVECOは、ワイヤレス充電機能を備えた初の路上対応eDaily電動バンを発表しました。この車両は、走行中の動的ワイヤレス電力転送(DWPT)と駐車中の静的充電の両方をサポートします。この開発は、誘導充電技術の実用性の向上と、電動輸送への移行を支援する可能性を示しています。
ヨーロッパ ワイヤレ電気自動車充電市場レポートの範囲
ヨーロッパ ワイヤレス電気自動車充電市場は、コンポーネント(ベースパッド、電力制御ユニット、車両パッド、バッテリー管理システム)、充電(静的、動的)、車両タイプ(乗用車、商用)、出力(11kW未満、11〜150kW、150kW超)、設置(デポ、駐車場、高速道路)、テクノロジー(誘導型、マルチコイル型、その他)、および地域(ドイツ、フランス、イギリス、スペイン、イタリア、ノルウェー、フィンランド、オランダ、ロシア、その他のヨーロッパ)によってセグメント化されています。市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
コンポーネントタイプ別
| ベース充電パッド |
| 電力制御ユニット |
| 車両充電パッド |
| バッテリー管理システム |
充電タイプ別
| 静的ワイヤレス充電 |
| 動的ワイヤレス充電 |
車両タイプ別
| 乗用車 | |
| 商用車 | バスおよびコーチ |
| 軽商用車 | |
| 大型商用車 |
出力別
| 10kW未満 |
| 11〜50kW |
| 50〜150kW |
| 150kW超 |
設置場所別
| 商業施設・デポ |
| 公共駐車場 |
| 高速道路・車線 |
テクノロジープラットフォーム別
| 誘導共振結合 |
| マルチコイルアライメントプラットフォーム |
| その他のテクノロジープラットフォーム |
国別
| ドイツ |
| フランス |
| イギリス |
| スペイン |
| イタリア |
| ノルウェー |
| フィンランド |
| オランダ |
| ロシア |
| その他のヨーロッパ |
| コンポーネントタイプ別 | ベース充電パッド | |
| 電力制御ユニット | ||
| 車両充電パッド | ||
| バッテリー管理システム | ||
| 充電タイプ別 | 静的ワイヤレス充電 | |
| 動的ワイヤレス充電 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | バスおよびコーチ | |
| 軽商用車 | ||
| 大型商用車 | ||
| 出力別 | 10kW未満 | |
| 11〜50kW | ||
| 50〜150kW | ||
| 150kW超 | ||
| 設置場所別 | 商業施設・デポ | |
| 公共駐車場 | ||
| 高速道路・車線 | ||
| テクノロジープラットフォーム別 | 誘導共振結合 | |
| マルチコイルアライメントプラットフォーム | ||
| その他のテクノロジープラットフォーム | ||
| 国別 | ドイツ | |
| フランス | ||
| イギリス | ||
| スペイン | ||
| イタリア | ||
| ノルウェー | ||
| フィンランド | ||
| オランダ | ||
| ロシア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパにおけるワイヤレスEV充電の需要を牽引しているものは何ですか?
EUの相互運用性規則、フリートデポの自動化、および車両メーカーの統合が、2031年に向けた成長を支えています。
2031年までにヨーロッパのワイヤレスEV充電はどの程度の規模になりますか?
このカテゴリーは2031年までに224.60 ミリオン 米ドルに達すると予測されており、2026年からCAGR 37.38%で成長します。
ヨーロッパで現在の収益をリードしている充電アプローチはどれですか?
静的ワイヤレス充電は、デポおよび固定駐車場所に対応しているため、2025年の収益の78.43%をリードしました。
商業フリートがワイヤレス充電システムを採用している理由は何ですか?
自動化された充電はドライバーの手順を削減し、デポの稼働率を支援し、物流活動中の機会充電を可能にします。
電気自動車向けワイヤレス充電のより広範な普及を制限しているものは何ですか?
設置コストの高さと量産車における工場装着受信機の普及不足が主な障壁として残っています。