
前立腺健康市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
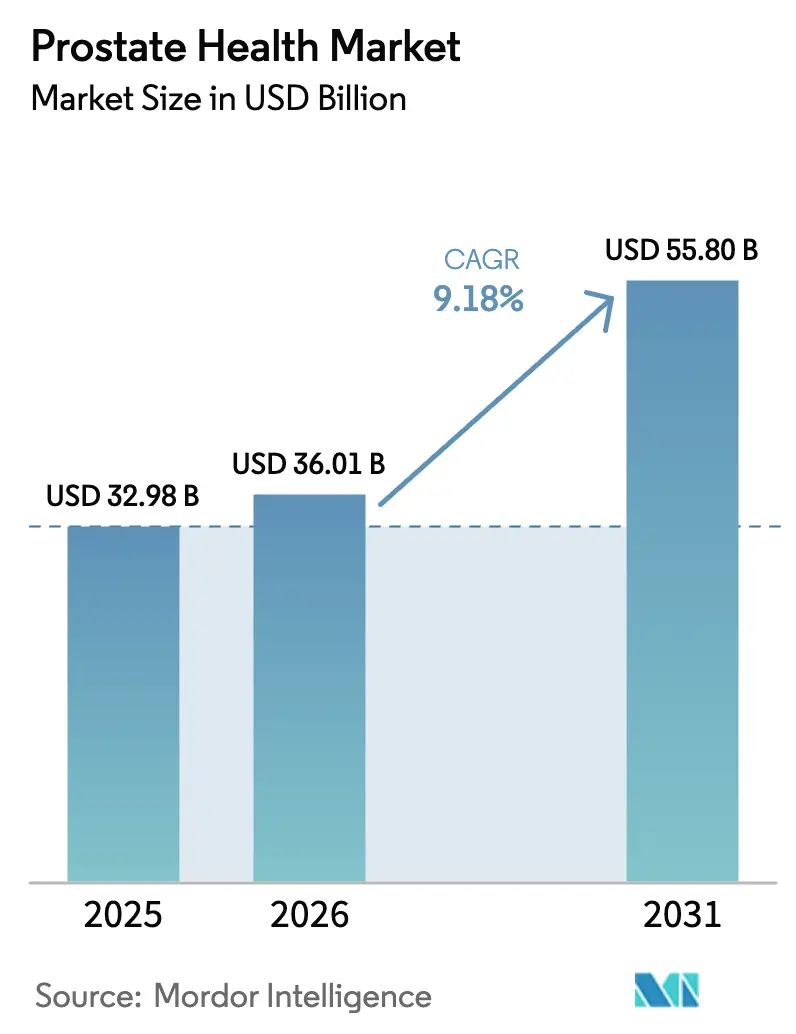
| 市場規模 (2026) | 36.01 十億米ドル |
| 市場規模 (2031) | 55.8 十億米ドル |
| Growth Rate (2026 - 2031) | 9.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる前立腺健康市場分析
2026年の前立腺健康市場規模は360.1億米ドルと推定され、2025年の329.8億米ドルから成長し、2031年の予測値は558億米ドルで、2026年〜2031年の年平均成長率は9.18%です。
成長を牽引するのは、急増する高齢男性コホート、精密診断の急速な普及、そして患者エンゲージメントを再形成しているデジタルファーストの提供モデルです。加齢とともに良性前立腺肥大症(BPH)の有病率が上昇する中、マルチ遺伝子検査コストの低下がより早期のリスク層別化介入を促進し、需要が加速しています。オンライン診察、検査パネル、処方調剤を組み合わせた消費者直接型テレウロロジープラットフォームが待機時間を短縮し、アウトリーチを拡大しています。一方、PSMAポジトロン放出断層撮影(PET)イメージングおよびラジオファーマシューティカルに対する米国の償還経路の明確化がパイプライン投資を促進しており、その事例としてBristol Myers SquibbによるRayzeBioのラジオリガンド資産への13億米ドルの出資が挙げられます。
レポートの主要ポイント
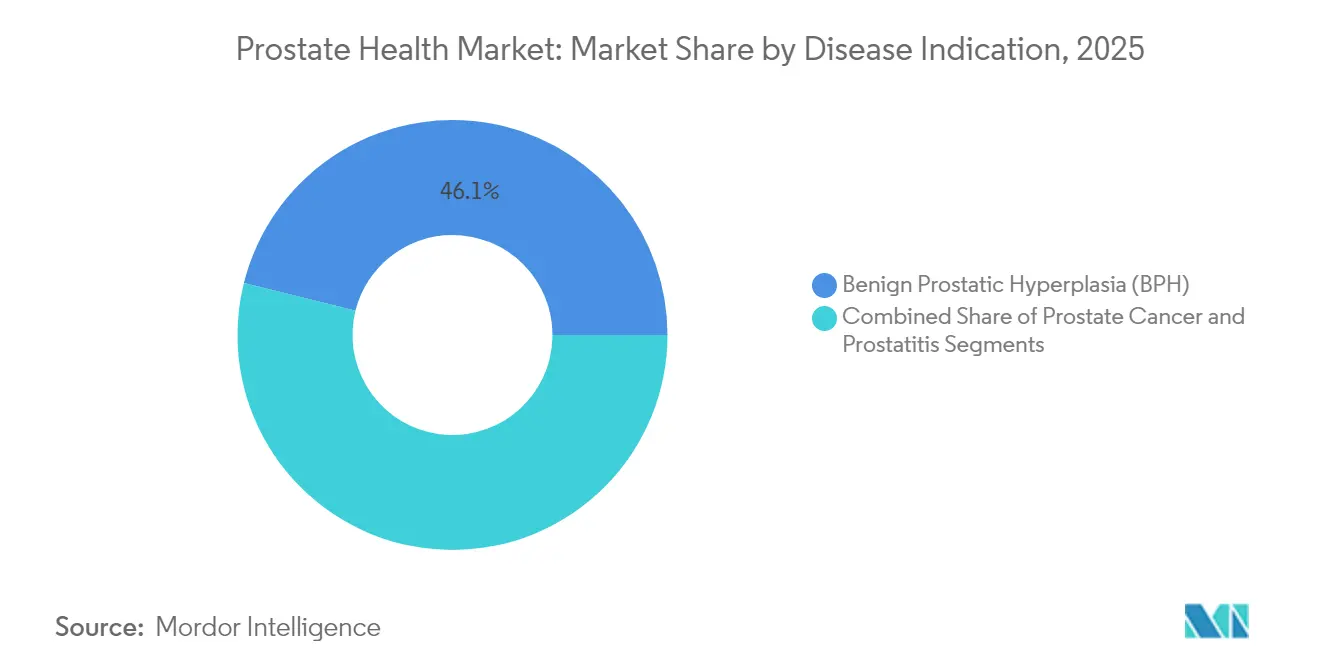
- • 疾患適応症別では、2025年にBPHが前立腺健康市場シェアの46.12%を占め、前立腺がんは2031年までに年平均成長率9.98%で成長すると予測されています。
- • 製品タイプ別では、2025年に処方薬が前立腺健康市場規模の56.48%を占め、ゲノム診断は2031年までに年平均成長率10.34%で拡大すると予測されています。
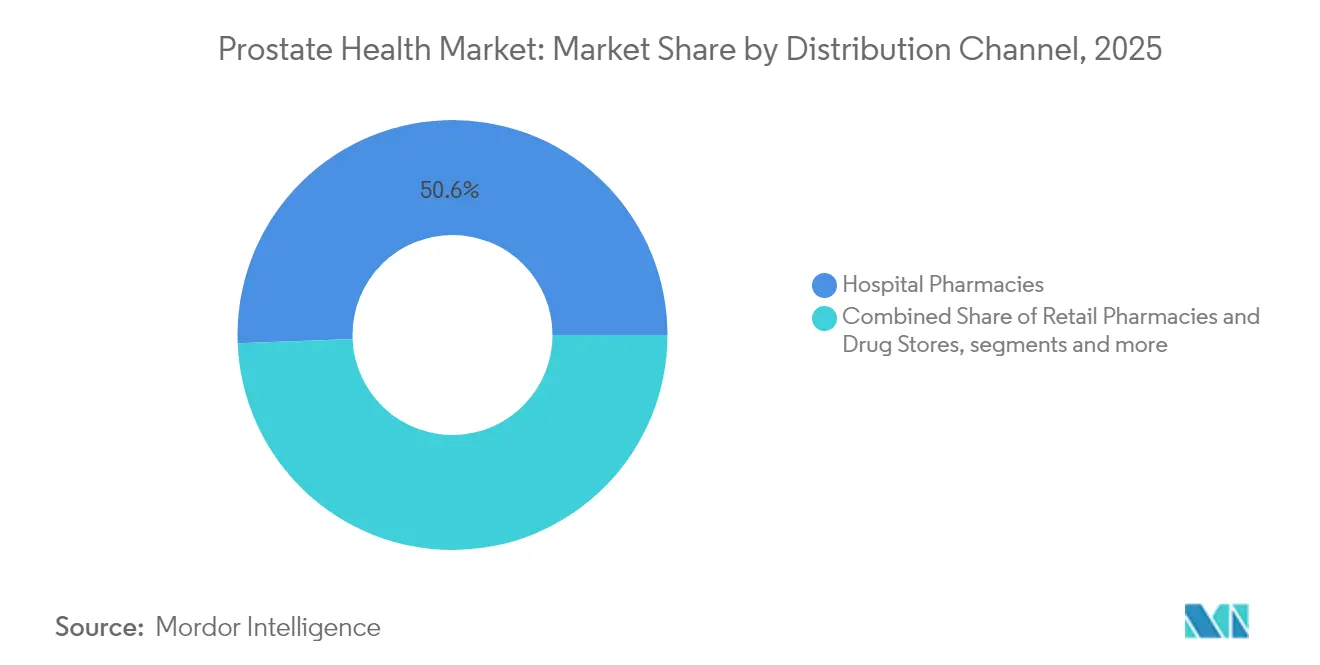
- • 流通チャネル別では、2025年に病院薬局が売上の50.62%を占め、オンラインおよびテレメディスンプラットフォームは2031年までに年平均成長率10.86%で拡大しています。
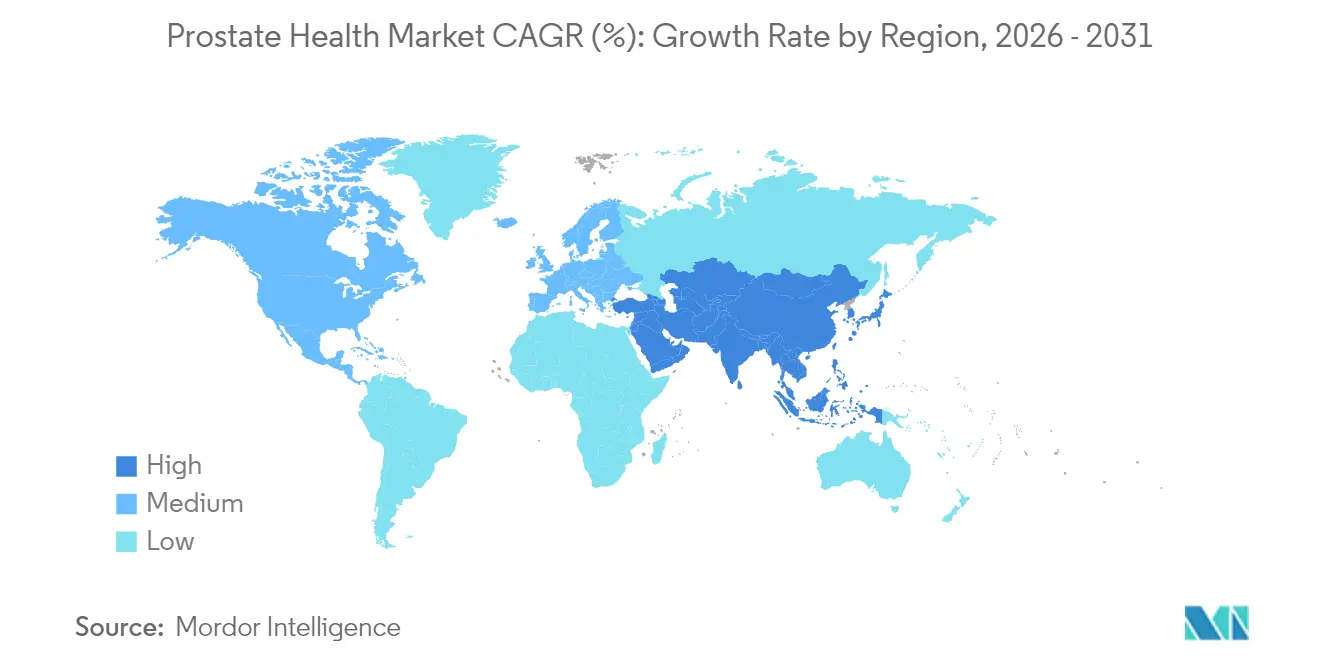
- • 地域別では、2025年に北米が前立腺健康市場シェアの38.05%を確保し、アジア太平洋は2026年から2031年にかけて年平均成長率11.18%で最も速い成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
牽引要因影響分析*
| 牽引要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢男性人口基盤の拡大による対象市場の拡大 | +2.8% | グローバル、特に北米および欧州 | 長期(4年以上) |
| 早期発見のためのPSAおよびmpMRI利用の増加 | +2.1% | 北米およびEUが中核、アジア太平洋へ拡大中 | 中期(2〜4年) |
| BPH症状緩和のための1日1回服用配合薬へのシフト | +1.4% | グローバル、先進市場主導 | 短期(2年以内) |
| ゲノム検査コストの大幅低下によるリスク層別化の実現 | +1.8% | 北米およびEU、アジア太平洋の選択的導入 | 中期(2〜4年) |
| 医薬品・検査を組み合わせたDTCテレウロロジープラットフォーム | +1.2% | 北米主導、グローバルへ拡大中 | 短期(2年以内) |
| 法人向け男性健康福利厚生によるスクリーニング受診の促進 | +0.9% | 北米および欧州の一部市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢男性人口基盤の拡大による対象市場の拡大
65歳以上の男性は世界で最も急速に成長している人口層であり、先進国では2050年までに2倍になると予測されています。BPHの有病率は60歳時点で50%から[1]Bryn M Launer、良性前立腺肥大症の世界的影響の拡大、
BJU International、pmc.ncbi.nlm.nih.gov90歳代の男性では約90%にまで上昇し、前立腺がんは65〜74歳コホートで10万人あたり102.8件とピークに達します。この人口動態の波は絶対的な患者数と一人当たりの医療利用を高め、前立腺健康市場に構造的な成長モメンタムをもたらします。
早期発見のためのPSAおよびmpMRI利用の増加
MRIファーストの診療経路により、陰性スキャン結果の男性の96%が高悪性度がんの検出を妥協することなく生検を回避できます[2]Charlie A. Hamm、前立腺がん疑い患者におけるMRI情報に基づく生検意思決定の腫瘍学的安全性、
JAMA Oncology、jamanetwork.com(3年間追跡)。PSAとmpMRIを組み合わせたスクリーニングは不要な生検を最大50%削減し、欧州のガイドライン診療への急速な統合が進んでいます。このような精密アプローチは患者の信頼を高め、医療資源を解放し、前立腺健康市場全体での採用を促進します。
ゲノム検査コストの大幅低下によるリスク層別化の実現
マルチ遺伝子パネルのコストは500米ドル未満まで急落し、集団レベルの遺伝子スクリーニングが実現可能となっています。MyProstateScore 2.0は、PSA単独基準と比較して11%に対し、不要な生検の41%を排除し、臨床的および経済的メリットを裏付けています。広範な支払者の受け入れが浸透を加速させ、前立腺健康産業の診断セグメントに深みをもたらすはずです。
医薬品・検査を組み合わせたDTCテレウロロジープラットフォーム
オンラインによる性的健康に関する受診の90%超が低リスクと判定され、テレ診察で安全に解決されています。サブスクリプションサービスはホルモンプロファイル、PSAキット、電子処方を組み合わせ、粘着性のある定期的な収益を生み出し、前立腺健康市場のエコシステムに新規ユーザーを取り込んでいます。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期的な5-アルファリダクターゼ阻害薬(5-ARI)使用に関する副作用への懸念 | -1.3% | グローバル、特に先進市場 | 長期(4年以上) |
| 米国・EU以外における精密診断の低償還率 | -2.1% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 泌尿器放射線科専門医不足によるmpMRI活用の制限 | -1.7% | グローバル、新興市場で顕著 | 中期(2〜4年) |
| 主要アジア市場における社会的スティグマによる早期受診抑制 | -1.9% | アジア太平洋、特に東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期的な5-ARIの使用に関する副作用への懸念
5-ARI療法を勃起不全および気分障害と結びつける報告が処方成長を抑制しています。医師はますますアルファ遮断薬の組み合わせやUroLiftなどのデバイスベースの治療法へとシフトしており、前立腺健康市場内でシェアを再配分しています。
米国・EU以外における精密診断の低償還率
メディケアがPSMA-PETスキャンおよび遺伝子パネルを償還する一方、大半の新興市場ではいまだにPSA単独に依存しており、高度診断の普及が停滞しています。このギャップはサプライヤーのグローバルな展開を制限しますが、制約のある環境に合わせた低コストアッセイに対する機会を開きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患適応症別:
BPHが優位を保ちながらがんセグメントが加速BPHは2025年に前立腺健康市場規模の46.12%を獲得し、生涯にわたる症状管理と幅広い治療選択肢によって牽引されました。製薬企業およびデバイスメーカーは安定した継続売上と処置収入から恩恵を受けています。一方、前立腺がんはゲノムスクリーニングの普及とPSMA標的ラジオリガンドの承認により、年平均成長率9.98%で最も急速な成長を記録しています。
前立腺炎は規模は小さいものの、依然としてアンメットニーズが高い状態です。新興のマイクロバイオータ調整戦略や局所薬物送達デバイスが慢性骨盤痛患者の治療選択肢を拡大し、前立腺健康市場のイノベーターに機会をもたらす可能性があります。


製品タイプ別:
処方薬が主導しゲノミクスが市場を変革2025年、処方治療は前立腺健康市場シェアの56.48%を維持しており、主にアルファ遮断薬、次世代アンドロゲン受容体阻害薬、およびPluvictoなどのラジオリガンドへの継続的な依存によるものです。ダロルタミドの複数の適応追加はロバストな臨床パイプラインの優位性を示しています。NubeqaおよびGemtesaの適応拡大は、セグメントの堅牢性を支える着実な臨床イノベーションの流れを示しています。
ゲノム診断は、支払者が不要な生検回避による実世界での節約効果を評価する中、年平均成長率10.34%で最も高い成長を示すと予測されています。UroLift 2やRezūmなどの低侵襲デバイスも、処置量の増加と地理的拡大を通じて高い一桁台の成長を加えています。
流通チャネル別:
病院の優位性がデジタルプラットフォームに挑戦される病院薬局は2025年に売上の50.62%を生み出しており、複雑なラジオファーマシューティカルが専門的な調製を必要とするためです。腫瘍カンファレンスや同一サイトでのイメージングもチャネルの中心的役割を強化しています。
オンラインポータルとテレメディスンは現在、年平均成長率10.86%で最も急速に成長するルートを形成しており、プライバシーを重視する消費者に便利なリフィル、在宅検査、迅速なエスカレーション経路を提供しています。小売チェーンは市販製品を通じて存在感を維持しつつ、デジタルヘルスアプリと共同マーケティングを行い、処方の積み上げを確保しています。
地域分析
北米前立腺健康市場
北米は2025年の前立腺健康市場において38.05%のシェアを占め、2031年まで中一桁台の成長を維持することが見込まれている。PSMA-PETイメージング、遺伝子パネル、および放射性リガンドに対するメディケアの適用範囲は、高価格帯の治療介入を支援する一方、企業の健康増進プランが定期的なスクリーニングを促進している。米国の消費者直接販売モデルはオンラインによるケア受診を一般化させ、アドヒアランスと早期発見を向上させている。カナダの単一支払者制度はコスト効率を重視しており、経口レルゴリクスの承認は、入院および注射通院を削減する医薬品への資金提供に対する意欲を示している。
アジア太平洋前立腺健康市場
アジア太平洋地域は最も成長が速い地域であり、2026年から2031年にかけて11.18%のCAGRを記録する見込みである。日本と韓国はmpMRIおよびガイドラインに基づくケアの採用において先行しているが、中国とインドは高ボリュームの成長を経験しつつも、還制度やスクリーニングに関する認知度においてギャップが存在する。各国政府は官民連携キャンペーンを展開し、病院ベースの「健診デー」と遠隔フォローアップを組み合わせることでアクセス格差の解消を図っており、多国籍企業および地元スタートアップを前立腺健康市場へと引き込んでいる。
欧州前立腺健康市場
欧州はエビデンス重視の路線を歩んでおり、普及速度を抑制しつつも持続可能性を確保している。医療技術評価機関は、実世界のコスト効用に基づいて償還を決定し、生存率または生活の質における効果が実証された検査および治療を優先している。ドイツとフランスは生検トリアージにおいてマルチパラメトリックMRIへの依存度を高めており、英国の国民保健サービスはリスク適応型スクリーニングの試験導入を進めている。
中東・アフリカ前立腺健康市場
中東およびアフリカは依然として黎明期にあるが、有望な市場である。平均寿命の上昇、民間セクターによる病院建設、および政府主導のスクリーニング推進が段階的な需要を創出している。泌尿器科医の密度低さや分断された支払者システムといった制約が存在するものの、湾岸協力会議諸国におけるPSMA-PETの導入は、能力の段階的な向上を示している。

規制環境
前立腺健康市場における規制監督は、医薬品、医療機器、およびIVD性能要件を結びつける組み合わせ製品およびコンパニオン診断薬の経路によって形作られている。米国では、FDA組み合わせ製品局が連邦食品・医薬品・化粧品法第503(g)条に基づく主作用機序(PMOA)に基づいて監督を割り当て、CDER、CDRH、またはCBERのいずれが審査を主導するかを決定する。このアプローチは、21 CFR Part 4に基づく組み合わせ製品に対するcGMP要件、および進化するFDAガイダンスと市販後安全性報告の期待(2025年6月の更新されたガイダンス活動を含む)によって補完されている。
欧州では、薬物・機器および診断コンポーネントは、医薬品規則と医療機器規則(EU)2017/745(MDR)および体外診断用医療機器規則(EU)2017/746(IVDR)にわたって規制されている。EMAの組み合わせ製品運用グループ(COMBO)は、統合された薬物・機器組み合わせのための部門間調整を支援している。標的前立腺がん治療のコンパニオン診断薬は重要なコンプライアンス上の圧力点であり、IVDR要件が証拠および適合性評価の負担を増大させている。2025年7月のマルチステークホルダーの焦点でも、IVDRの下でのCDxに関する医薬品と機器/IVD評価のより緊密な連携の必要性が強調され、この市場でゲノムアッセイ、画像連携治療薬、または固定用量配合薬を商業化する開発者にとって、早期の科学的助言と薬物、機器、診断のワークストリームにわたる並行計画の実践的価値が再確認された。
競争環境
前立腺健康市場は、確立した製薬大手、デバイス革新企業、デジタルディスラプターが混在しています。Bayer、Pfizer、Merckはアンドロゲン受容体阻害薬の複数適応症開発を活用しており、ダロルタミドの米国での3回目の承認がこの戦略を示しています。Bristol Myers SquibbによるRayzeBioの買収は後期ラジオファーマシューティカルへの即時参入を可能にし、標的モダリティに対する投資家の意欲を示しています。
Boston ScientificおよびTeleflexなどのデバイス企業は、性機能保全を優先した低侵襲BPHツールでポートフォリオを拡大しています。すべての前立腺解剖に対応するとして承認されたUroLift 2プラットフォームとRezūm水蒸気療法は、迅速な症状緩和と短い回復期間をもたらし、外来処置の拡大を可能にしています。
デジタルファーストのプラットフォームはクリニック受診への文化的な抵抗感に対処しています。サブスクリプションモデルはオンデマンド検査、テレ診察、宅配調剤を提供し、そうでなければ未治療のまま放置されていたユーザーを取り込んでいます。既存大手はバーチャルなタッチポイントを統合したり、電子薬局と提携してリーケージを回避したりしています。競争は実世界のアウトカムエビデンスと支払者との整合性にますます依存するようになっており、マーケットアクセスチームがQALY(質調整生存年)当たりコストの指標を評価しています。
前立腺健康産業リーダー
Teleflex
Novartis AG
Elekta
Siemens Healthcare GmbH
Bayer AG
- *免責事項:主要選手の並び順不同
前立腺健康市場
- GlaxoSmithKline
- Pfizer
- Eli Lilly and Company
- Merck
- Abbvie
- Astellas Pharma
- Ipsen
- Ferring Pharmaceuticals
- Boston Scientific
- Teleflex
- Olympus
- NxThera (Medtronic)
- PROCEPT BioRobotics
- Avadel Pharmaceuticals plc
- Urotronic Inc.
- Endo International
- Sanofi
- Bayer
- Nymox Pharmaceutical
- Veracyte (Genomic Health)

市場機会と将来展望
標的療法レジメンの拡大は、必須化された患者選択診断と相まって、前立腺がん治療全体で統合された治療と検査の提供のための余白を生み出している。最近の規制措置は、より早期の使用および分子的に定義された使用への方向性を示しており、FDAは2026年6月にPTEN欠損転移性疾患に対してカピバセルチブ(Truqap)をアビラテロンおよびプレドニゾンとの併用で承認し、コンパニオン診断薬としてVENTANA PTEN(SP218)RxDxアッセイを承認した。ジョンソン・エンド・ジョンソンも、2026年3月にBRCA1/2変異転移性ホルモン感受性前立腺がんに対するAkeega(ニラパリブとアビラテロン酢酸エステルの併用)について欧州委員会の承認を取得し、2026年7月には英国MHRAの認可を受けた。
これらの承認は、アクセス可能なバイオマーカー検査(組織および/または液体生検ワークフロー)の実用的重要性を高めている。また、検査、解釈、および薬剤提供を一体化する診断プロバイダー、ラボネットワーク、およびデジタル経路の機会を後押ししている。放射性リガンドおよび高度画像診断のワークフローは、主要市場で既に見られる償還範囲とラベル拡大に支えられて、さらなる商業化の余地を追加している。例えば、Pluvictoは2026年2月に英国MHRAの拡大認可を受け、米国では研究で説明されている北米市場の普及動向と一致して、PSMA-PET画像診断および放射性医薬品に対するより明確な償還経路が整備されている。用量物流、施設の準備、および画像診断から治療への連携などの運用上の摩擦を減らし、mpMRI、PSMA-PET、およびゲノムリスク階層化をより少ない患者接点に統合するプラットフォームは、特に放射性医薬品の取り扱いと専門経路が既に需要を集中させている病院システムにおいて、実行可能な拡大の道筋を持っている。
Recent Industry Developments in 前立腺健康市場
- 2026年2月:Pluvictoが追加適応症について英国MHRAの拡大認可を受け、英国におけるPSMA標的放射性リガンド治療へのアクセスを拡大した。この承認は、前立腺がん治療における放射性医薬品治療の普及の高まりを反映し、英国の医療システム内での治療経路を拡大している。
- 2025年9月:Elektaは、Elekta UnityによるMRI誘導型適応放射線治療が前立腺がん男性患者の患者報告による尿路症状を改善したという臨床試験結果を報告した。この結果は、高度な腫瘍学センターを差別化し、前立腺適応症をめぐる資本設備の利用を支援するMR誘導型放射線治療ワークフローの臨床的価値提案を支持している。
- 2024年12月:シーメンスヘルスケアとProfound Medicalは、MRI誘導型前立腺治療のための完全なソリューションを提供する契約を発表した。この協業は、画像診断と治療プラットフォームを統合されたワークフローに結びつけ、より広範な手順の標準化を支援し、MRI誘導型前立腺治療プログラムの導入を加速させている。


前立腺健康市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、前立腺健康市場は、主に良性前立腺肥大症、前立腺炎、および前立腺がんを予防、検出、および治療するために使用される製品およびサービスから得られる収益として、医療現場と薬局現場にわたって集計される。
対象範囲の除外:前立腺特有ではない一般的な泌尿器科用消耗品、および商業製品または請求可能なサービス取引を伴わない啓発活動やカウンセリングプログラムは除外する。
セグメンテーション概要
- 疾患適応症別(価値)
- 良性前立腺肥大症(BPH)
- 前立腺がん
- 前立腺炎
- 製品タイプ別(価値)
- 処方薬
- 市販サプリメント
- 診断(PSAキット、mpMRI、ゲノムアッセイ)
- 低侵襲デバイス(レーザー、高周波(RF)、前立腺尿道リフト)
- 流通チャネル別(価値)
- 病院薬局
- 小売薬局・ドラッグストア
- オンラインプラットフォームおよびテレウロロジー
- 地域別(価値)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず市場の境界を設定するために使用され、その後、診断済みおよび治療済みの需要シグナルを収益計算の前に市場インプットに変換する。米国CDC、NIHおよびNCI、WHO、OECDなどの公的資料は、診断済みおよび治療済みの人口動向、検診の普及、および医療利用パターンを把握するのに役立っている。
これらのシグナルを市場インプットに変換するために、FDAの機器および医薬品データベース、臨床ガイドラインおよび出版物(AUAガイドラインの更新および査読済み研究を含む)、および治療経路を示す保険者および公衆衛生の出版物も参照している。企業の年次報告書、投資家向け資料、および信頼できる報道は、その後製品の位置付けと価格の方向性を理解するために使用される。同時に、企業財務およびインテリジェンス、ニュースおよび財務、特許データベースの有料サブスクリプションも、製品発売、パイプラインのタイミング、および選択された収益開示に関するギャップを補うために選択的に使用される。これらの例は網羅的なものではなく、データ収集、仮定の検証、および未解決の疑問点の明確化のために、他の多くの公的資料および有料資料も検討された。
一次インタビューおよび調査
一次調査は、前立腺治療がガイドライン、医療提供者の選好、および患者の服薬遵守によって異なる可能性があるため、実際に使用されているものと償還されているものを確認するために使用される。主要地域の臨床医、診断関係者、流通業者、および製品担当の幹部と対話し、そのフィードバックは、導入率、価格帯、および薬物療法、検査、および手技駆動型機器支出の間の分割を検証するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):14% | APAC:47% |
| ミドルティア:54% | 機能/部門リーダー:27% | EMEA:33% |
| 中小企業:17% | マネージャー:59% | 南北アメリカ:20% |
市場規模算定および予測
コアモデルは、まずトップダウン方式で構築され、疫学データと治療済み患者プールをケアパスの分割と主要な治療および診断ステップの典型的な価格帯を適用することで支出に変換する。その後、合計は、一般的な検査のサンプル価格×量の確認、低侵襲BPH介入の手技件数、および公開開示からのサプライヤー収益シグナルなど、選択的なボトムアップ近似で裏付けられ、確認結果が一致しない場合は調整される。
男性人口の高齢化傾向、診断された有病率と検診の強度(PSA検査パターンを含む)、BPHにおける薬物療法クラスと手技ベースの管理の間のミックスシフト、高度な診断法および確認検査の普及、およびがん治療ラインにおける典型的な年間治療期間など、いくつかの実用的なインプットが規模算定の大部分を左右する。国の公的データが限られている場合、医師密度、償還の可否、輸入および登録活動などの代理指標を使用してギャップを埋め、インタビューで確認されるまで仮定は保守的に保たれる。
予測については、シナリオ分析が使用され、検診指針、償還、および治療ミックスの変化を反映したベースケースと範囲を通じて成長を表現できるようにしている。変数は一次インプットからの合意に基づいて前進させられ、単一の直線的傾向を仮定するのではなく、価格設定と利用率に対する感度をテストしている。
データ検証および更新サイクル
検証は複数の層で行われ、最終的な数値が承認される前に、手技件数、診断検査の強度、および公開されている価格動向などの独立したシグナルと出力が照合される。異常な差異が見られる場合、モデルは国レベルの仮定を確認するために再度開かれ、何が変化したかを確認するために関連する専門家へのフォローアップの電話が行われる。
内部レビューの手順も使用され、市場総額、成長ロジック、およびセグメント分割の整合性が検査され、異常値は文書化され修正される。報告書は毎年更新され、主要な承認、償還の変更、または価格の段階的な変動などの重要な事象が発生した場合には中間更新が行われる。提供直前には最終確認が完了し、クライアントが最新の公開情報に整合した現状の見解を受け取れるようにしている。
Mordor Intelligenceの前立腺健康市場推定値と他の公表推定値の比較
公表されている前立腺健康市場の値は、異なる調査が必ずしも同じ収益を計上しているわけではなく、計算の背後にある年次と通貨のルールが常に明示されていないため、大きく異なって見える場合がある。私たちの調査では、前立腺疾患に関連する有料製品と請求可能なサービスに境界を固定し、その結果を実際の医療活動シグナルと照らして検証している。
共通のギャップ要因は更新頻度であり、価格設定、治療ミックス、および機器手技の普及が1年以内に大きく変化する可能性があり、患者数が安定していても市場総額が変動する。もう一つの要因は通貨のタイミングとインフレの処理であり、一部の推定値は単一の年次為替レートを使用するか、名目価格と実質価格を混合しているため、グローバルな数値が上下に変動する可能性がある。更新時にASPロジックと換算のタイミングを再確認し、その後プロバイダーおよびチャネルからのフィードバックで再検証することにより、Mordor Intelligenceは一時的な価格変動のノイズが市場規模に組み込まれる可能性を減らしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 36.01 B (2026) | |
| 産業レポートA | USD 38.60 B (2023) | より早い基準年を使用し、通常は単一年の通貨見解を適用しているため、償還およびガイドラインの更新後に現れる最近の治療ミックスの変化や価格の再設定を過小評価する可能性がある。 |
| プレスリリースB | USD 34.07 B (2024) | しばしばより狭い取引セットと大まかな成長仮定を反映しており、診断法および機器手技がどのように計上されているか、およびASPが地域間でどのように推移しているかについての可視性が限られている。 |
全体として、この差異は、何が計上されるか、見出しの値に選ばれる年、および価格設定と通貨がどのように扱われるかによって説明される。治療済みプール、検査および手技の強度、および現実的な価格帯といった再現可能なインプットに計算を結びつけることで、明確なステップに追跡可能で、状況の変化に応じて再確認できる市場数値が得られる。


レポートで回答される主要な質問
現在のグローバル前立腺健康市場の規模はどのくらいですか?
前立腺健康市場規模は2026年に360.1億米ドルに達し、2031年までに558億米ドルに拡大する見込みです。
市場内で最大の収益を生み出す疾患はどれですか?
BPHが主導しており、高齢男性における高い有病率を背景に2025年の前立腺健康市場シェアの46.12%を獲得しています。
最も急速な成長が見込まれる地域はどこですか?
アジア太平洋は、人口の高齢化、所得の上昇、スクリーニングプログラムの拡大に牽引され、2026年〜2031年の間に年平均成長率11.18%で成長すると予測されています。
ゲノム診断はなぜ普及が進んでいるのですか?
マルチ遺伝子パネルのコストが500米ドル未満まで低下し、MyProstateScore 2.0などの検査は不要な生検の41%を排除し、ケアの効率を向上させています。
最終更新日:



