
膀胱がん治療薬・診断市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.22 十億米ドル |
| 市場規模 (2031) | 7.03 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる膀胱がん治療薬・診断市場分析
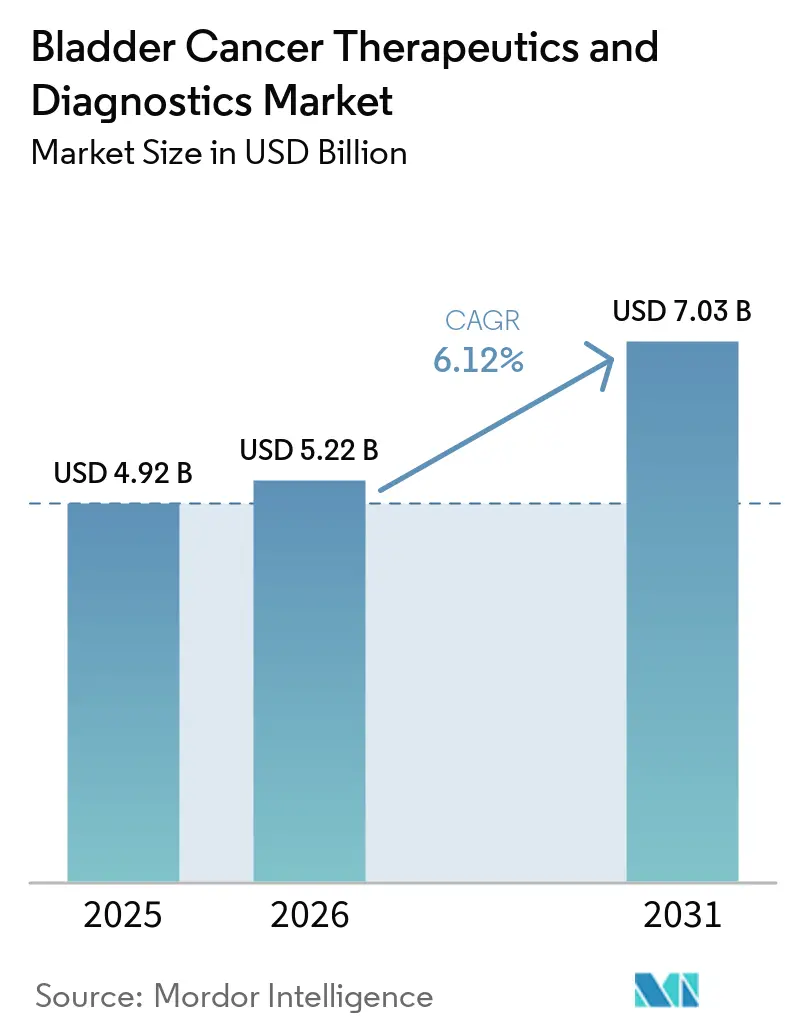
2026年の膀胱がん治療薬・診断薬市場規模は52億2,000万米ドルと推定され、2025年の49億2,000万米ドルから成長し、2031年には70億3,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 6.12%で成長します。
この進展は、免疫チェックポイント阻害薬および抗体薬物複合体に対するFDAの迅速承認によって推進され、従来の化学療法から精密免疫療法への構造的転換を反映しており、これらは現在、併用プロトコルの中核を担っています。世界的な罹患率の上昇、青色光膀胱鏡による早期発見、および新規生物学的製剤に対する償還支援が需要をさらに加速させています。新たな膀胱内薬物送達デバイスおよびAIベースの尿バイオマーカーアルゴリズムが臨床アウトカムを向上させ、フォローアップを効率化することで、入院・外来双方の処置件数を増大させています。製薬大手が集中型バイオテクノロジー企業と提携し、治療・診断イノベーションを価値に基づくケア指標に整合させる動きが加速するなか、競争の激しさが増しています。
主要レポートのポイント
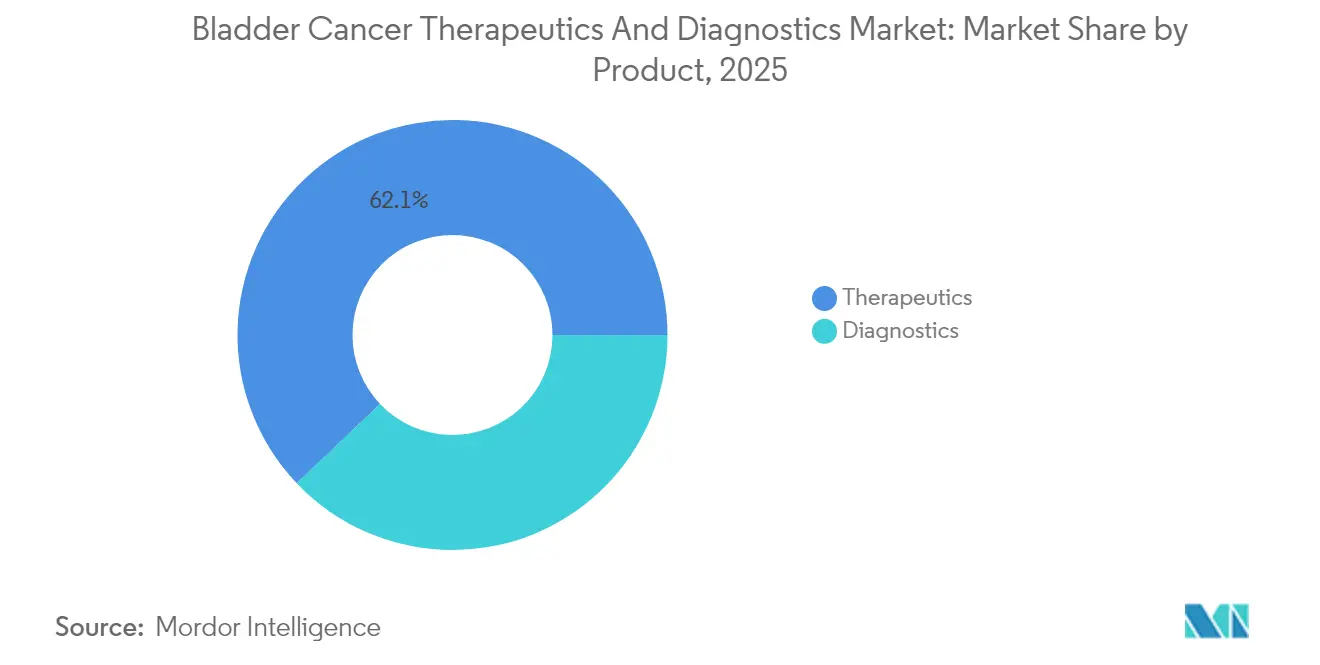
- 製品カテゴリー別では、治療薬が2025年の膀胱がん治療薬・診断薬市場において62.10%のシェアを占め、免疫療法は2031年にかけてCAGR 8.25%で最も高い成長率を記録すると予測されています。
- がん種別では、尿路上皮がんが2025年の膀胱がん治療薬・診断薬市場規模の84.10%を占め、2031年にかけてCAGR 9.00%で拡大する見込みです。
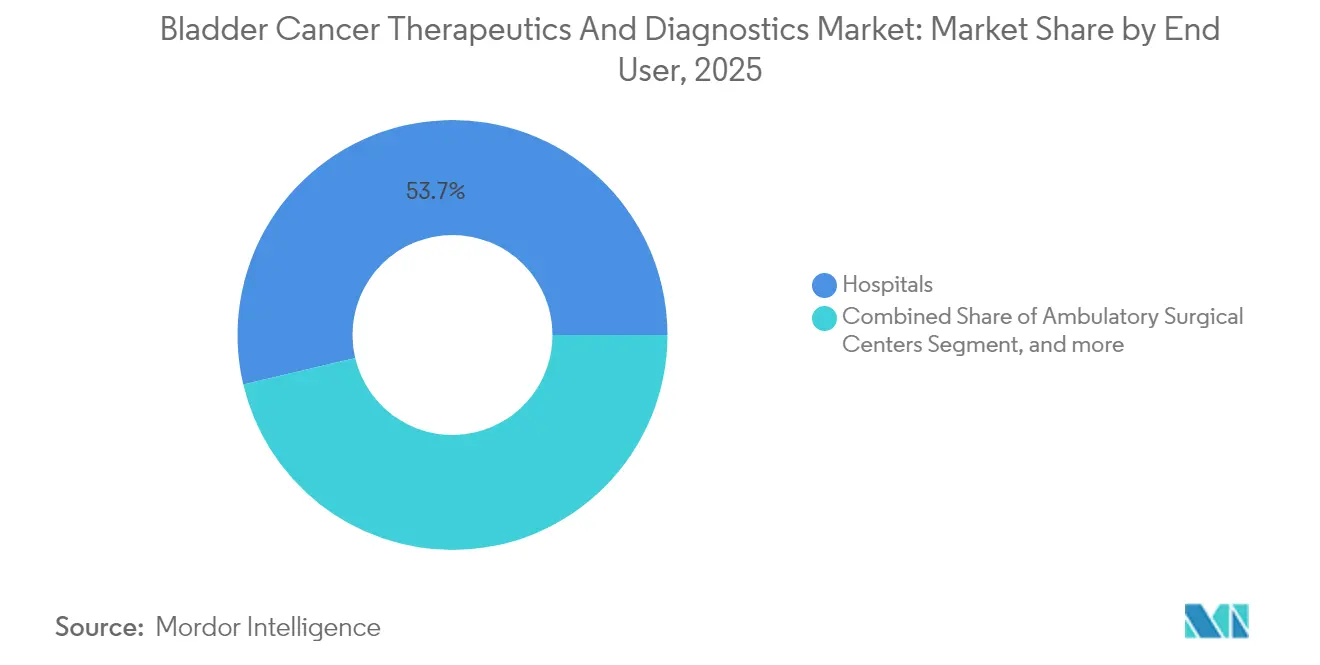
- エンドユーザー別では、病院が2025年の収益の53.70%を維持しており、外来手術センターは予測期間中にCAGR 7.65%で成長すると予測されています。
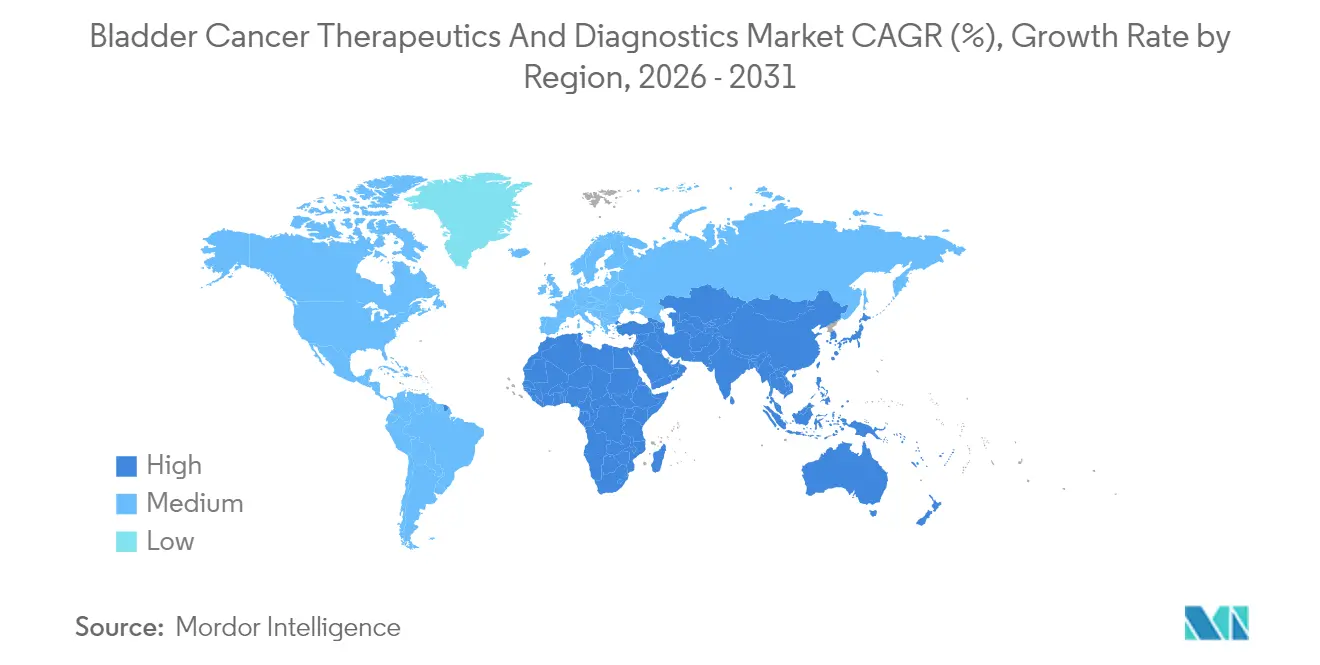
- 地域別では、北米が2025年の収益の44.20%をリードし、アジア太平洋は2031年にかけてCAGR 10.40%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界的な 膀胱がん罹患率の上昇 | +1.5% | 世界全体; 北米・欧州で最も高い | 長期(4年 以上) |
| 免疫チェックポイント阻害薬および ADCの迅速承認 | +1.8% | 北米・EU が先行;アジア太平洋が追随 | 中期 (2~4年) |
| 青色光および 4K膀胱鏡の普及拡大 | +1.2% | 北米・欧州; アジア太平洋へ拡大中 | 中期 (2~4年) |
| AIによる 尿バイオマーカーアルゴリズム | +0.9% | 世界全体; 先進国市場での早期導入 | 長期(4年 以上) |
| 外来手術センターベースの 膀胱鏡件数の増加 | +0.7% | 北米; 欧州へ拡大中 | 短期(2年 以内) |
| 再充填可能な 膀胱内薬物送達デバイス | +0.6% | 北米・ 欧州 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
世界的な膀胱がん罹患率の上昇
高齢化人口の拡大と職業性発がん物質への曝露が継続するなか、罹患率は上昇し続けています。疫学データは65歳以上の個人における着実な増加を示しており、診断的サーベイランスおよび多ライン治療への需要が高まっています。[1] 画像診断および尿ベースのアッセイによる早期発見が治療適格コホートを拡大させており、特に非筋層浸潤性疾患において顕著です。医療システムは高い再発率に関連する反復的介入に対応するため、専門泌尿器科センターの拡充と訓練された人材への投資を進めています。これらの再発エピソードが膀胱鏡機器、消耗品、および補助療法の収益創出を持続させています。経済モデルは現在、生涯モニタリングに関連する間接コストを組み込んでおり、再発リスクを低減する技術へのシフトを強化しています。
免疫チェックポイント阻害薬・ADCの迅速承認
加速された規制経路が開発サイクルを短縮し、新規生物学的製剤への患者アクセスを早めています。FDAはエンフォルツマブ ベドチンおよびデュルバルマブなどの薬剤にブレークスルー指定を付与し、重要試験から5年以内の商業的発売を可能にしました。[2] 生存利益は説得力があり、ペムブロリズマブとエンフォルツマブ ベドチンの併用は化学療法の15.9ヶ月に対して33.8ヶ月の全生存期間中央値をもたらします。強固なパイプラインを持つ市場参入者はファーストムーバーの優位性を確保し、プレミアム価格を維持します。従来の化学療法サプライヤーは、膀胱がん治療薬・診断薬市場における市場侵食のリスクを避けるため、生物学的製剤の共同開発を迫られています。
青色光・4K膀胱鏡の普及拡大
視覚化の向上により、白色光スコープでは見逃されることが多い平坦病変および多病巣性病変の検出精度が改善されます。2024年のメディケア償還決定がコスト障壁を取り除き、外来サービスの普及を促進しました。[3] 4Kイメージングとの統合により切除時の鮮明度が向上し、再発率および再手術率の低下をもたらします。外来手術センターは短いターンアラウンドタイムを活用して選択的膀胱鏡件数を吸収し、膀胱がん治療薬・診断薬市場を病院の枠を超えて拡大させています。機器メーカーは限られた手術室での使用を想定したコンパクトで携帯可能なスタックを開発しています。
AIによる尿バイオマーカーアルゴリズム
機械学習プラットフォームが細胞診、タンパク質マーカー、ゲノムシグネチャーを組み合わせ、検証研究において90%近い感度で悪性細胞を検出します。クラウドベースの分析が検査室間の解釈を標準化し、オペレーターの変動性を低減します。これらの検査はサーベイランスプロトコルにおける侵襲的膀胱鏡を部分的に代替し、患者のコンプライアンスを高め、処置関連の罹患率を低減する可能性があります。商業展開は、サーベイランスの症例負荷が医療システムに大きな負担をかける高罹患率地域に焦点を当てています。償還コーディングと臨床医の採用に関する課題は残っていますが、パイロットプログラムは良好なコスト効用比を報告しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 主要化学療法薬の 特許切れとジェネリック侵食 | -0.8% | 世界全体; 価格感応性の高い市場が最も打撃を受ける | 短期(2年 以内) |
| 新規生物学的製剤の 高コストと償還障壁 | -0.6% | 新興市場; 先進国地域では選択的影響 | 中期 (2~4年) |
| 治療パターンを 乱す世界的なBCG不足 | -0.5% | 世界全体; ラテンアメリカ・アジアで深刻 | 短期(2年 以内) |
| 新興環境における 青色光機器の入手可能性の制限 | -0.4% | 新興市場および 先進国の農村部 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
主要化学療法薬の特許切れとジェネリック侵食
マイトマイシンCおよびシスプラチンの特許失効がジェネリック競争を招き、治療マージンを圧縮しています。価格下落は支払者に有利ですが、R&D再投資に必要なメーカー収益を制約します。ジェネリックはアクセスを拡大するものの、複数のサプライヤー間で数量を分散させ、規模の効率性を希薄化します。ステークホルダーは低コストの細胞毒性薬とプレミアム生物学的製剤を組み合わせたハイブリッドレジメンを模索し、手頃な価格と有効性のバランスを取っています。しかし、バンドル価格をめぐる交渉は、すでに予算圧力下にある病院システムの調達プロセスに複雑さをもたらしています。
新規生物学的製剤の高コスト・償還障壁
チェックポイント阻害薬およびADCは複数の市場で1コースあたり10万米ドルを超える価格が設定されており、複数のがん治療優先事項のバランスを取る支払者の予算を圧迫しています。中所得国でのアクセスは依然として不均一であり、事前承認およびステップ療法要件が治療開始を遅らせています。持続的な奏効に対して支払いを連動させる価値に基づく契約が妥協策として浮上していますが、均一に利用可能ではないデータ収集インフラを必要とします。メーカーは段階的価格設定または現地生産パートナーシップを展開してアフォーダビリティのギャップを軽減していますが、低リソース環境での普及は期待される臨床的利益に遅れをとっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
治療薬がリーダーシップを維持しながら診断薬が急速に拡大治療薬は膀胱がん治療薬・診断薬市場において2025年の収益の62.10%を占め、全身性および膀胱内薬剤の反復投与と高い単価を反映しています。免疫療法単独でCAGR 8.25%の成長が予測されており、ペムブロリズマブ、デュルバルマブ、ニボルマブの適応拡大が後押ししています。エンフォルツマブ ベドチンなどの抗体薬物複合体は、特にプラチナ不適格コホートに対して新たなサルベージ経路を開きます。診断薬の膀胱がん治療薬・診断薬市場規模は、青色光スコープ、4Kイメージングタワー、AIを活用した尿アッセイが早期発見を総合的に向上させることで拡大しています。
TAR-200やUGN-102などの膀胱内送達プラットフォームは、生分解性リング内で化学療法を膀胱壁に直接放出することで全身曝露を低減しながら有効性を維持し、普及が進んでいます。診断企業は処置件数が外来環境に移行するにつれ、シングルユーススコープおよび蛍光色素の生産を拡大しています。DNAメチル化とタンパク質マーカーを組み合わせた分子パネルはガイドライン承認に近づいており、償還の整合が実現すればサーベイランスアルゴリズムを再定義する態勢が整っています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
がん種別:
尿路上皮がんが開発努力を主導尿路上皮がんは2025年の収益の84.10%を占め、9.00%のCAGRを達成すると予測されており、膀胱がん治療薬・診断市場における臨床イノベーションの焦点としての地位を確固たるものにしています。その分子的特性はPD-1阻害、FGFR阻害、ADC療法に対応しており、医薬品パイプラインに複数の商業化ルートを提供しています。並行して、尿路上皮がんに関連する膀胱がん治療薬・診断市場シェアは、追加の一次治療併用療法が承認を受けるにつれて拡大するでしょう。
扁平上皮がんと腺がんは依然として医療ニーズが満たされておらず、膀胱がん治療薬・診断市場規模のわずかな割合を合わせて占めています。分子層別化が日常的になるにつれて、バイオマーカーで定義されたサブグループに関連する尿路上皮がん治療薬市場規模は急拡大し、診断薬・製薬プレイヤー間での検査・治療バンドル戦略を促進することが期待されます。臨床試験への登録者数の限界と不均一な分子プロファイルが創薬を遅らせています。それでも、希少変異経路を標的とする開発者や、バスケット試験の枠組みを活用してエビデンス創出を加速する開発者にはニッチな機会が存在します。
エンドユーザー別:
病院がケアの中核を担いながら外来手術センターの参加が拡大病院は2025年の支出の53.70%を維持し、複雑な切除、全身療法の開始、および有害事象の管理のハブとして機能しています。病院は診断所見を個別化された治療計画に整合させる多職種委員会を主催し、膀胱がん治療薬・診断薬市場における中心的役割を強化しています。外来手術センターに帰属する市場規模は、償還が均等化し、多くの膀胱鏡ベースの介入で処置時間が2時間を下回るようになるにつれて急速に成長すると予想されています。
外来手術センターはスケジューリングを最適化し、入院ベッド需要を削減することで、施設費用の低減と回復時間の短縮を通じて支払者と患者の双方に利益をもたらします。専門センターは、並進研究のためにNIHおよびEU助成金を確保した学術機関を中心に発展し、臨床ケアとプロトコル開発を融合させています。これらの施設はAI駆動の意思決定支援ツールをパイロット導入することが多く、より広範な普及軌跡を形成する実世界のエビデンスを創出しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米膀胱がん治療薬・診断薬市場
北米は2025年の収益の44.20%を占め、FDAの加速承認プログラムの強化、全米総合がんネットワークのガイドライン更新、ならびにブルーライト膀胱鏡キットおよび尿中バイオマーカーアッセイを支援するメディケアの償還制度によって牽引されています。民間保険会社は連邦政府の決定との整合性を高めており、全国的なアクセスの円滑化が進んでいます。カナダは州横断的な購買グループを活用して生物学的製剤の価格交渉を有利に進め、メキシコはセグロ・ポプラルの改革を通じて公的腫瘍学カバレッジを拡大しています。国境を越えた患者の移動は現時点では限定的ですが、新規治療薬が米墨国境沿いの三次医療センターへ普及するにつれて増加する可能性があります。
アジア太平洋膀胱がん治療薬・診断薬市場
アジア太平洋地域は、中国・日本・インドが腫瘍学インフラの整備を推進する中、2031年までに最も高い地域別CAGRである10.40%を達成すると予測されています。中国では国内製造パートナーシップにより免疫チェックポイント阻害薬の単位コストが低減し、省レベルのがんセンターでの普及が加速しています。日本では、堅固な国民健康保険の適用を背景に、エンホルツマブ ベドチンおよびペムブロリズマブの採用率が高水準を維持しています。インドの民間医療チェーンは、保険普及が進むでの間、可処分所得が自己負担を支える大都市圏を優先しながら、ブルーライト膀胱鏡の導入を段階的に進めています。シンガポールやマレーシアなどのASEAN諸国は、バリューベースドケアのパイロットプログラム内でAI対応尿診断を試験導入しています。
欧州膀胱がん治療薬・診断薬市場
欧州では、欧州医薬品庁の協調審査プロセスおよびコスト・ベネフィットの明確化を重視した各国の医療技術評価によって、均衡のとれた成長が見られます。ドイツのDRGシステムは外来パッケージ内でブルーライト膀胱鏡の償還を認めており、入院ベースの膀胱鏡検査からの移行を促進しています。英国のがん治療薬基金は、新規抗体薬物複合体への条件付きアクセスを加速させる一方、NHS完全承認の判断に資するレジストリデータを収集しています。南欧市場は共同入札による調達を統一し、プールされた購買量を活用して生物学的製剤の割引交渉を行いながら、ガイドラインに基づく革新的治療へのオープンアクセスを維持しています。
規制環境
膀胱がん治療薬および診断薬における規制は、腫瘍学分野の迅速審査経路と、医薬品・医療機器および医薬品・診断薬の組み合わせに関する調整強化によって、ますます形作られている。米国では、FDAは21 CFR 3.2(e)に基づきコンビネーションプロダクトを分類し、コンビネーションプロダクト室(Office of Combination Products)を通じて審査調整を行っており、膀胱がんの補助治療エンドポイントおよび試験デザインに関する疾患特化型開発ガイダンスを維持している。2026年の実証例として、補助治療の判断を分子検査に結びつけるFDA承認があり、Genentech(Roche)は2026年5月に、ctDNA MRDで規定された筋層浸潤性膀胱がん患者集団を対象としたTecentriq(アテゾリズマブ)についてFDA承認を取得したほか、その用途向けのコンパニオン診断薬としてNateraのSignatera CDxもFDA承認を取得した。
欧州では、規則(EU)2017/745(MDR)が医療機器およびIVD監督の基準となっている。医薬品が主要な作用機序を提供する統合型医薬品・医療機器コンビネーションについては、EMAまたは各国の所管当局による科学的意見が必要とされる。医薬品・医療機器コンビネーションの品質要件に関するEMAのガイドライン活動および関連するQ&A文書は、医薬品要素と医療機器要素の双方にわたるライフサイクルエビデンス、品質文書、整合したリスクマネジメントへの期待を強化している。これらの枠組みは、膀胱内投与システム、青色光膀胱鏡用消耗品、そしてラベル記載の治療適応と結び付きを強めているコンパニオン診断薬に関連している。
競合環境
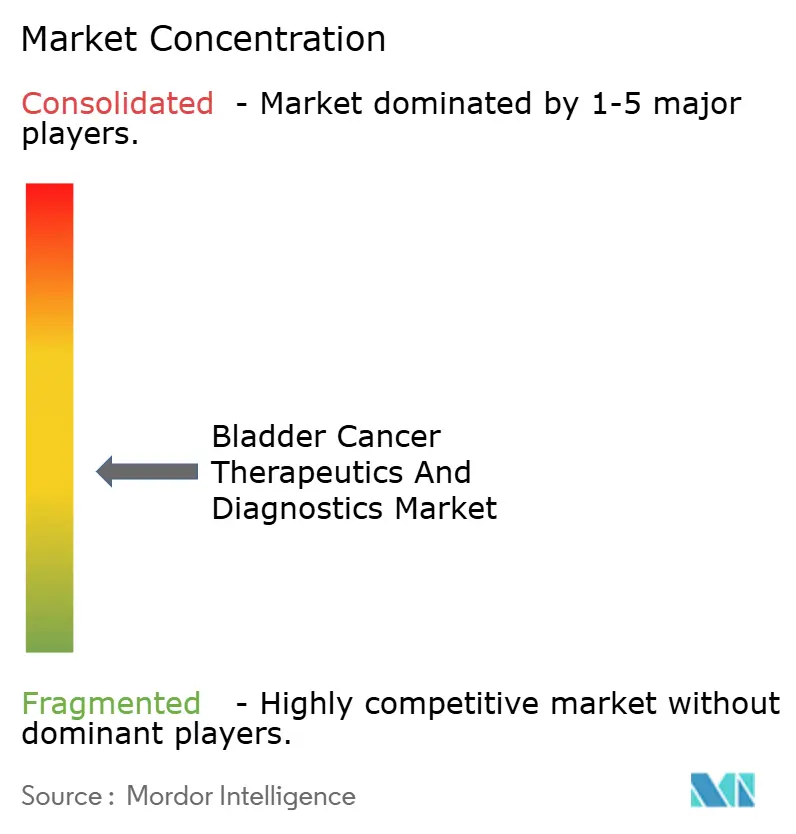
膀胱がん治療薬・診断薬市場は断片化しています。Roche、Merck、Bristol Myers Squibb、AstraZenecaが免疫腫瘍学の売上を支配していますが、それぞれが適応症のサブセットを保有しています。エンフォルツマブ ベドチンの成功により、SeagenとPfizerはネクチン-2およびネクチン-3を標的とするものを含む次世代ADCの開発を加速しました。戦略的提携が増殖しており、Merckの2024年のKelun-Biotechとの契約により7つのADC候補が尿路上皮パイプラインに追加されました。Johnson & JohnsonのTAR-200インサートは生分解性リング内で持続放出ゲムシタビンを供給し、カテーテル除去なしに21日間の滞留時間を可能にし、非筋層浸潤性疾患に対する優位性を持ちます。
診断イノベーションが新規参入者を呼び込んでいます。PhotocureのCysview色素は青色光イメージングにおけるファーストムーバーの地位を維持しており、Karl StorzとOlympusは蛍光フィルターと互換性のない4K技術で競合しています。AIスタートアップは尿バイオマーカー分類器を地域の検査室にライセンス供与し、スケーラブルでプラットフォームに依存しないオファリングを創出しています。競争の語り口は、検査結果を治療選択に結びつけるバンドルソリューションを強調し、意思決定サイクルを短縮して調達入札においてベンダーを差別化することに重点を置いています。知的財産ポートフォリオはデバイス・薬物の組み合わせとアルゴリズム的意思決定支援を重視しており、ソフトウェア、ハードウェア、生物学的製剤の収束を反映しています。
投資家心理は、治療薬と診断薬の双方の償還構造をナビゲートできる企業を支持しています。プライベートエクイティグループは青色光スイートを備えた外来手術センターチェーンを買収し、予測可能な収益成長と統合シナジーに賭けています。一方、大手製薬企業は早期段階のバイオテクノロジーパートナーとの買収オプション条項を確保することでパイプラインリスクをヘッジし、前払いの統合コストなしにブレークスルーサイエンスへのアクセスを確保しています。
膀胱がん治療薬・診断業界リーダー
-
Bristol-Myers Squibb Company
-
GlaxoSmithKline PLC
-
Merck & Co. Inc.
-
Johnson & Johnson (Janssen)
-
F. Hoffmann-La Roche Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
膀胱がん治療薬・診断市場 このレポートでカバーされる企業
- Roche
- Merck
- Bristol-Myers Squibb
- Pfizer
- Johnson & Johnson
- Novartis
- AstraZeneca
- GlaxoSmithKline
- Astellas Pharma
- Abbott Laboratories
- Olympus
- Pacific Edge Ltd (Cxbladder)
- UroGen Pharma Ltd
- CG Oncology
- ImmunityBio Inc.
- Teleflex
- Boston Scientific
- Coloplast
- Endo International
- Ameritech Diagnostic Reagent (Jiaxing) Co.
市場機会と将来展望
バイオマーカーで規定された周術期および補助療法ケアは、治療薬と診断薬が別々の項目としてではなく、連結された経路として購入される商業的な空白地帯を生み出している。2026年5月、FDAはctDNAによる分子残存病変で規定された筋層浸潤性膀胱がん患者を対象とした補助治療として、GenentechのTecentriqを承認するとともに、NateraのSignatera CDxコンパニオン診断薬も承認し、検査の導入と長期モニタリングが免疫療法利用における実質的なゲートキーパーとなった。これは、検査室や診断薬開発企業が、サンプル物流、レポート作成ワークフロー、エビデンス創出を泌尿器科・腫瘍科のプロバイダーと組み合わせる機会を支えるとともに、製薬パートナーが膀胱全摘術後の追跡管理でctDNA検査を運用化するラベルサポートプログラムを拡大する動きにつながっている。
より早期段階の併用療法レジメンも、対象となる患者群を拡大し、支出を術前補助療法および補助療法の領域へと移行させている。2026年7月、FDAはPADCEV(エンフォルツマブ ベドチン)とKEYTRUDA(ペムブロリズマブ)の併用(皮下投与製剤オプションのKEYTRUDA QLEXを含む)を、筋層浸潤性膀胱がんの周術期治療として承認した。欧州委員会は2026年6月、切除可能でシスプラチン適応外の筋層浸潤性膀胱がんに対するKEYTRUDAとPADCEVの併用を承認した。診断側では、非侵襲的手法が研究段階から臨床応用に向けたバリデーションへと移行しており、GALEAS Bladder DNAベースアッセイに関する英国NHS血尿クリニックの実臨床多施設データが2026年2月に報告され、新規膀胱がん診断において感度92.2%、特異度92.0%を示した。MITが報告したカテーテル型ナノセンサー(2026年5月)のような機器主導の検知コンセプトも、通常の泌尿器科ワークフローに検出機能を統合する道筋を示しており、サーベイランス検査、膀胱鏡トリアージ、早期の全身療法判断を組み合わせた統合ケアモデルへの投資を後押ししている。
最近の産業開発事情 膀胱がん治療薬・診断市場
- 2026年7月:Merckは、米国FDAがKEYTRUDA(ペムブロリズマブ)およびKEYTRUDA QLEX(ペムブロリズマブおよびベラヒアルロニダーゼアルファ-pmph)を、それぞれPADCEV(エンフォルツマブ ベドチン-ejfv)との併用で、筋層浸潤性膀胱がんの周術期治療として承認したことを発表した。この決定により、PD-1とADCの併用がより早期の病期にも適用範囲を拡大し、輸液センターの処理能力やケア経路を再構築しうる皮下投与オプションも追加された。
- 2025年7月:AstraZenecaは、局所進行性または転移性尿路上皮がんの一次治療として、デュルバルマブ(Imfinzi)とゲムシタビン・シスプラチンの併用について欧州委員会の承認を取得した。この適応承認により、一次治療における転移性がん治療でのチェックポイント阻害薬の役割が強化され、EU市場全体で病院の採用医薬品リストや治療プロトコルの標準化に影響を与えている。
- 2024年12月:CG Oncologyは、BCG不応性の非筋層浸潤性膀胱がんを対象にCG0070を評価する第3相BOND-003試験を開始した。承認申請段階のプログラムへの前進は、BCG不応性セグメントにおける競争圧力を高め、BCG供給制約の中で膀胱内免疫療法の代替手段への投資継続を支えている。
膀胱がん治療薬・診断市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、対象地域ごとにケア提供の時点で計上された、一般的に使用される検査方法と治療選択肢を用いた膀胱がんの診断と治療からの収益を対象としています。
対象外の範囲:一般的な腫瘍学的支持療法、膀胱がん診断に関連しない広範な泌尿器科処置、および非医療的ウェルネスサービスは除外します。
セグメンテーション概要
- 製品別
- 治療薬
- 化学療法
- 免疫療法
- 抗体薬物複合体
- 膀胱内薬物送達デバイス
- 診断薬
- 膀胱鏡検査
- 膀胱超音波・画像診断
- 尿検査・ディップスティック検査
- 尿・液体生検バイオマーカーパネル
- 治療薬
- がん種別
- 尿路上皮がん
- 扁平上皮がん
- 腺がん・その他希少型
- エンドユーザー別
- 病院
- 外来手術センター
- 専門センター
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、疾患とケアパスウェイのコンテキストを設定することから始まります。これにより、膀胱がんがどのように発見され、確認され、治療され、その後経過観察されるかに基づいてモデルが構築されます。このために、がん登録・サーベイランスプログラム(例:CDCおよびNCI)などの公的な臨床・疫学ソース、世界保健統計(例:WHO)、査読済み臨床ガイドラインおよびジャーナル、ならびに医薬品・検査の規制開示資料(例:FDAおよびEMAの資料)を活用しています。
その後、病院・支払者の公表資料、処置コーディング参照資料、検査普状況をまとめた学会ポスター、企業の公開資料および投資家向け資料などのソースを用いて、価格設定と利用状況のシグナルをマッピングします。一部では、企業財務・インテリジェンスをサポートする有料サブスクリプションおよび特許データベースを使用して、製品ポジショニングとおおよその収益規模を相互確認しています。ここに記載されているデスクソースはあくまで例示であり、収集、検証、および明確化のために他の多くの公開・有料ソースも使用されています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、患者タイプ、ケア環境、地域によって検査・治療の選択がどのように変化するかを確認し、実際の診療と比較して乖離が見られた仮定を修正するために使用されました。臨床医、検査・画像診断の関係者、病院調達チーム、および商業リーダーと幅広く対話し、主要地域における膀胱鏡検査、尿検査、および新しい治療アプローチの普及状況を検証しました。フィードバックは、診断薬と治療薬の収益の分割を妥当性確認し、予測期間における価格変動の仮定を検証するためにも使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:12% | アジア太平洋地域:46% |
| 中位層:47% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:16% | マネージャー:47% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、罹患率・有病率シグナル、診断率、および治療患者ファネルの仮定を主要な診断イベントと治療使用の予測ボリュームに変換し、地域・環境別の標準的な価格ポイントを用いて評価するトップダウン構築から始まります。合計値を現実的に保つために、公開企業報告からのサンプル収益集計、検査価格のチャネルチェック、高使用処置の数量×平均販売価格チェックなど、選択的なボトムアップ近似も実施されます。
モデルを動かす一般的な入力要素には、膀胱がんの症例負担と年齢構成、膀胱鏡検査と尿検査の利用パターン、化学療法・免疫療法・その他の治療モダリティ間の治療ミックスの変化、ケア環境シェア(病院対外来・専門センター)、および地域別の償還・アクセスの変化が含まれます。ボトムアップの可視性が部分的な場合、ギャップはインタビューフィードバックに基づいた保守的な普及率範囲を用いて処理され、トップダウンの需要プールに照合されます。
予測については、主に主要ドライバーのトレンドラインに支えられたシナリオ分析を使用しており、成長は単一のカーブフィットに基づくものではありません。普及率と価格設定の仮定は専門家とともにレビューされ、ガイドラインの変更、治療薬の上市、および予想されるスクリーニング・フォローアップ行動と最も整合性のある形にシナリオがブレンドされます。
データ検証と更新サイクル
アウトプットは、地域別の腫瘍学支出の方向性、処置ボリューム指標、主要公開企業からの報告収益トレンドなどの独立したシグナルと照合され、臨床診療と一致しない前年比の急変がないか確認されます。差異が検出された場合、入力値が再検討され、特に利用率と価格推移については対象を絞った再コンタクトが実施されます。
承認前に、モデルは仮定、計算式、換算が再確認される多段階のアナリストレビューを経て、地域とケア環境全体の内部整合性について最終確認が行われます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前確認が完了します。
Mordor Intelligenceの膀胱がん治療薬・診断市場規模と他の公表推計との比較
膀胱がん治療薬・診断の公表市場規模は、トピック名が類似していても大きく異なって見える場合があります。これは、調査によって計上されるケアステップや収益ポイントが異なる可能性があるためです。差異は通常、診断に含まれる内容、治療ラインの計上方法、選択された基準年、および価格・利用状況の予測方法から生じます。
表は現在年の値に大きな幅があることを示しています。Mordor Intelligenceのモデルでは、推計は治療薬・診断の統合パスウェイを中心に構築され、ケア環境の利用シグナル(フォローアップおよびモニタリングパターンを含む)に合わせて調整されていますが、他の一部の推計は収益ストリームのより小さなセットに範囲を絞っているか、異なる基準年と換算タイミングを使用しているように見えます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.22 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 5.68 ビリオン 米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、がんステージ別に明示的にセグメント化されているため、治療患者の重み付けが変わり、より高価値な治療ミックスの仮定が前倒しになる可能性があります。 |
| 業界データアグリゲーターB | 0.51 ビリオン 米ドル(2024年) | 限られた治療カテゴリーと環境のセットを重視した狭い収益捕捉を反映している可能性が高く、診断薬と広範な治療ラインを過小計上し、合計が小さくなる可能性があります。 |
3つの数値を比較すると、ギャップの大部分は対象範囲の広さとその背後にある需要ファネルの仮定によって説明でき、さらに基準年のタイミングと通貨処理によって強化されています。患者フロー、利用状況、および現実的な価格ポイントに対してステップを追跡可能に保つことで、新しい臨床または償還シグナルが現れた際に規模算定を繰り返し、ストレステストを行うことができます。
レポートで回答される主要な質問
膀胱がん治療薬・診断薬市場の現在の規模はどのくらいですか?
膀胱がん治療薬・診断薬市場規模は2026年に52億2,000万米ドルです。
最も成長が速い治療クラスはどれですか?
免疫療法はチェックポイント阻害薬および抗体薬物複合体の迅速な承認により、2031年にかけてCAGR 8.25%で進展しています。
外来手術センターが重要性を増している理由は何ですか?
償還の整合と青色光膀胱鏡の効率化により、多くの診断・サーベイランス処置が病院から外来手術センターへ移行し、CAGR 7.65%を牽引しています。
2031年にかけて最も急速に成長する地域はどこですか?
アジア太平洋がインフラ整備と人口動態トレンドに牽引され、予測CAGR 10.40%で地域成長をリードしています。
AI技術は膀胱がん治療にどのような影響を与えていますか?
AIによる尿バイオマーカーアルゴリズムは高感度の非侵襲的サーベイランスを提供し、膀胱鏡への依存を低減し患者のアドヒアランスを改善する可能性があります。
新興市場における新規生物学的製剤へのアクセスを制限する主な課題は何ですか?
高い取得コストと厳格な償還障壁が普及を遅らせていますが、段階的価格設定とアウトカムベースの契約がアフォーダビリティ障壁への対処を始めています。