
フットウェアアプリケーション向けポリウレタン市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
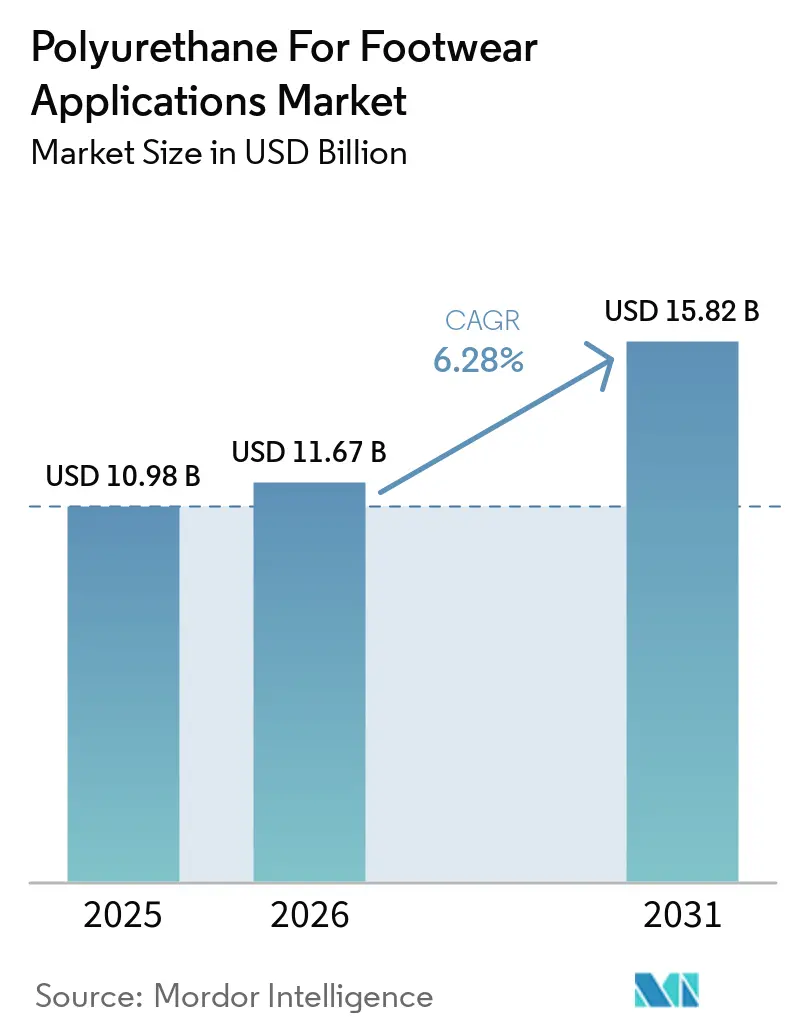
| 市場規模 (2026) | 11.67 十億米ドル |
| 市場規模 (2031) | 15.82 十億米ドル |
| 成長率 (2026 - 2031) | 6.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフットウェアアプリケーション向けポリウレタン市場分析
履物用途向けポリウレタン市場規模は、2025年の109億8,000万USDから2026年には116億7,000万USDへ成長し、2026年〜2031年のCAGR 6.28%で2031年までに158億2,000万USDに達すると予測されています。軽量かつ耐久性の高いソーリングソリューションへの堅調な需要、アスレジャーの主流化、および厳格なサステナビリティ目標が相まって、ポリウレタンソール履物市場は安定した上昇軌道を維持しています。新興国における可処分所得の増加と、製造自動化の急速な進展がリードタイムを短縮し、数量成長をさらに後押ししています。軽量クッション技術とサーキュラー対応化学技術を習得したメーカーは、より重く耐久性の低い素材を段階的に廃止するよう圧力を受けているグローバルブランドから受注を獲得しています。原料価格の変動は依然としてリスク要因となっていますが、サプライチェーンの統合と長期調達契約により、大手メーカーは安定した顧客納品を確保しながらマージンを維持しています。
レポートの主要ポイント
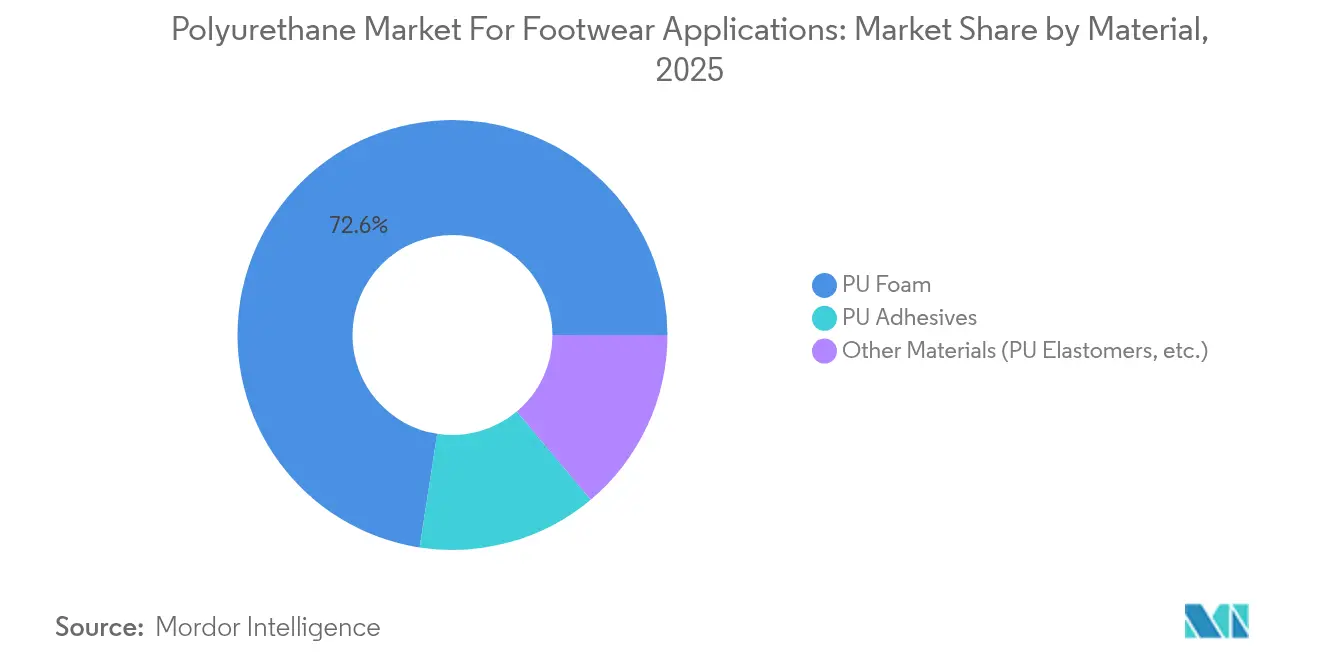
- 材料別では、PUフォームが2025年のポリウレタンソール履物市場において72.56%の収益シェアを占め、その他の材料は2031年までにCAGR 6.92%で拡大する見込みです。
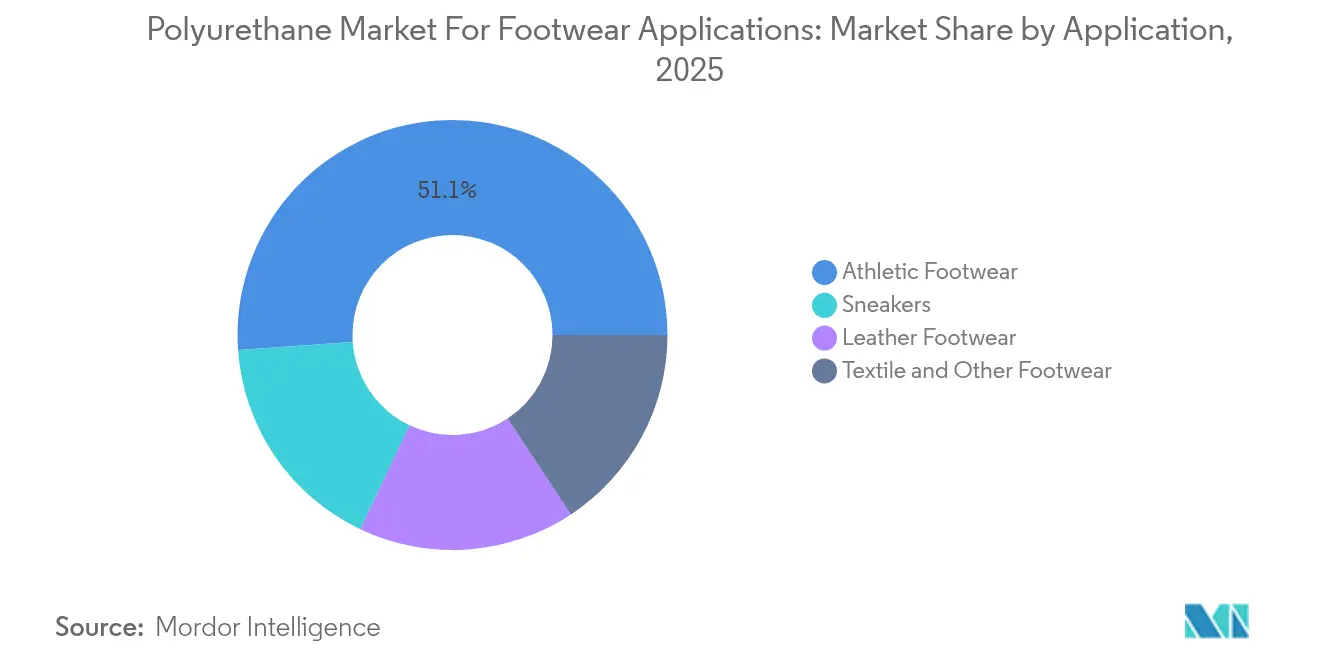
- 用途別では、アスレチックフットウェアが2025年のポリウレタンソール履物市場規模の51.12%を占め、スニーカーセグメントは2031年までにCAGR 7.18%で成長する見通しです。
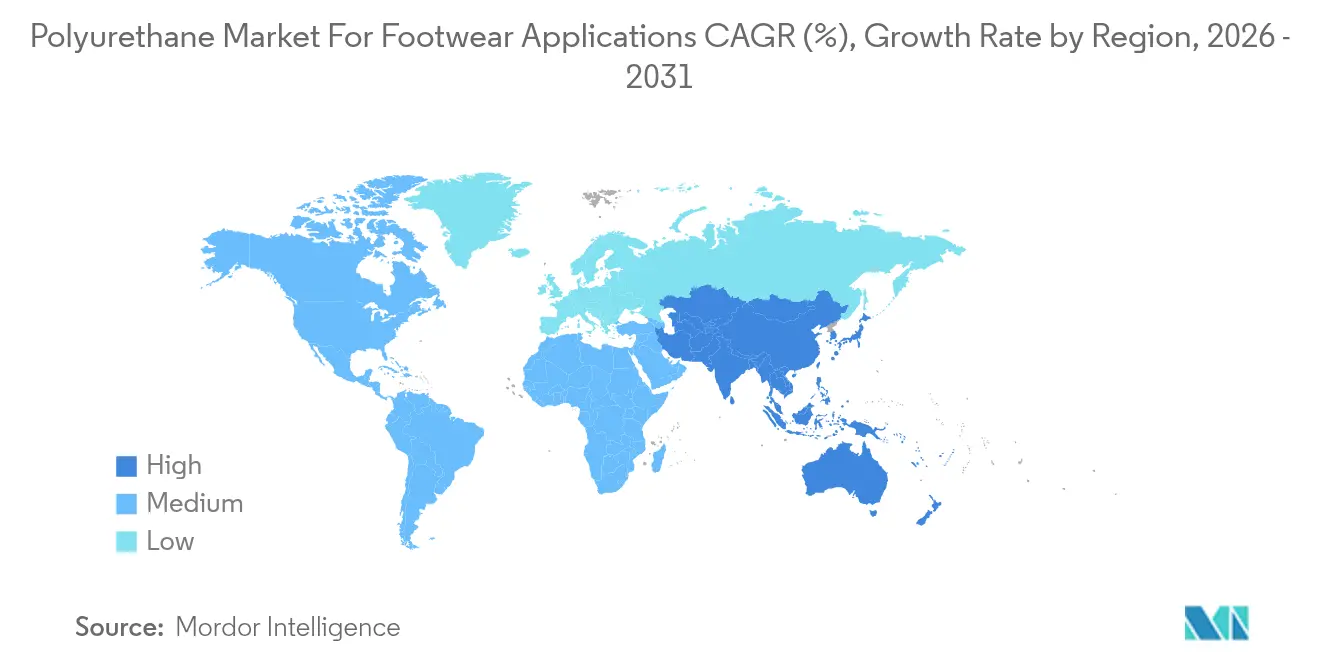
- 地域別では、アジア太平洋が2025年のポリウレタンソール履物市場シェアの48.62%を占め、2031年までに最速の地域CAGRである6.79%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
フットウェアアプリケーション向けポリウレタン市場の推進要因影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界の履物生産量の増加 | +1.80% | アジア太平洋拠点に集中するグローバル | 中期(2〜4年) |
| PUソールの優れた軽量クッション特性 | +1.50% | 北米・欧州プレミアムティア | 長期(4年以上) |
| 新興市場におけるアスレジャー・パフォーマンスフットウェアへのシフト | +1.20% | コアアジア太平洋、ラテンアメリカへの波及 | 短期(2年以内) |
| 低〜中位工場でのPUソール射出成形の自動化 | +0.90% | アジア太平洋、メキシコへ拡大 | 中期(2〜4年) |
| バイオベースポリオールの採用によるPUカーボンフットプリントの低減 | +0.70% | 欧州・北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の履物生産量の増加
ベトナム、インド、および中国沿岸部における工場生産の拡大は、ダイレクトインジェクションラインの設置基盤を広げることで、フットウェアアプリケーション向けポリウレタン市場を引き続き支えています。ZhongJie-KYなどのメーカは、複数国にわたる6,000万米ドルの設備投資プログラムを資金源として、年間8,000万足を目標とする生産能力の拡大を進めています。大量生産による固定費吸収の改善により、サプライヤーはMDIおよびTDIの価格変動をマージンを犠牲にすることなく緩衝できます。ベトナムの優遇税制や産業クラスター主導のインフラ整備は、ブランド各社が単一国調達モデルからの分散化を図る中で、同国の魅力をさらに高めています。
PUソールの優れた軽量クッション特性
ポリウレタンは圧縮後に効率よく反発し、1,100万回のフレックスにわたって構造的完全性を維持し、EVAよりも高いエネルギーリターンを実現します。Brooks Runningは、長期にわたる優れた反応性がシリアスランナーに支持されるとして、ラインナップの半数をDNA AMPポリウレタンミッドソールに切り替えました[1]。欧州のプレミアム市場では、消費者が耐久性と価値を同一視する傾向が強まっており、従来のフォームを長期的に上回るPUベースのクッションへの需要が強化されています。
新興市場におけるアスレジャー・パフォーマンスフットウェアへのシフト
アジアの中産階級の消費者は、カジュアルに見えながらトレーナーのようなパフォーマンスを発揮する靴を求めています。スニーカーは絶対的な収益規模では小さいものの、ポリウレタンソール履物市場内でクラシックなランニングシューズよりも速いペースで拡大しているのはこのトレンドによるものです。PUMAのEmergeモデルは、ジム使用に耐えるバウンス性能を維持しながら、35%のサトウキビ由来フォームを統合しています。このようなライフスタイル・パフォーマンスのハイブリッド製品は平均販売価格の向上を支え、密度、反発性、表面仕上げを精密に調整できるサプライヤーに報酬をもたらします。
バイオベースポリオールの採用によるPUカーボンフットプリントの低減
藻類油および農業残渣由来のポリオールは、ゆりかごからゲートまでの排出量を最大50%削減できます。カリフォルニア大学サンディエゴ校の研究チームは、ホスゲンを使用せず商業グレードの引張強度を維持する100%バイオベースのポリウレタンフォームを実証しました。HuntsmanとBLUMAKAの提携は、サーフライフスタイルブランドSanuk向けに75%リサイクルコンテンツを含むミッドソールを提供します[2]。早期採用は依然として欧州に集中していますが、ブランドレベルのネットゼロ目標が今後10年での世界規模の拡大を示しています。
フットウェアアプリケーション向けポリウレタン市場の抑制要因影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| MDIまたはTDI原料価格の変動によるマージン圧迫 | -1.10% | アジア太平洋で深刻なグローバル | 短期(2年以内) |
| ジイソシアネート暴露に関する欧州連合・米国の厳格な規制 | -0.80% | 欧州・北米 | 中期(2〜4年) |
| 使用済みPUソールの回収・リサイクルの課題 | -0.40% | 先進的サーキュラーエコノミー市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジイソシアネート暴露に関する欧州連合・米国の厳格な規制
2024年より施行された欧州連合における新たなトレーニングおよび職場ラベリング規則は、旧来の「遊離」モノマーラインを運用する企業にコンプライアンスコストを追加しています。LANXESSはすでに指令を満たす低遊離プレポリマーを市場に投入しており、ウレタン部門をUBEに移管した後も規制対応の準備を販売後の優位性として強調しています。米国労働安全衛生局(OSHA)も同様の暴露閾値を見直しており、換気・モニタリングシステムのアップグレードを先送りにするコンバーターにとって、より高い管理コストが見込まれます。
使用済みPUソールの回収・リサイクルの課題
ポリウレタンの架橋構造は、使用後の回収を複雑にしています。アディダスのFuturecraft Loopシューズのようなクローズドループの実証例は技術的実現可能性を証明していますが、廃棄物を回収・分別・処理するための商業ネットワークはいまだ黎明期にあります[3]。拡大生産者責任規制が強化されている地域では、リサイクル量の認証ができないことで、ブランドが需要を抑制するエコフィーにさらされる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
フットウェアアプリケーション向けポリウレタン市場セグメント分析
材料別:
PUフォームがリードを維持しながらも特殊代替材料が台頭PUフォームは2025年のフットウェアアプリケーション向けポリウレタン市場収益の72.56%を占め、フットウェア総生産量と連動して拡大すると予測されています。同セグメントは、大規模な設置済み生産能力、豊富なオペレーターのノウハウ、および不良率を低く抑える確立された射出パラメーターという優位性を持っています。
一方、その他の素材グループに含まれる熱可塑性ポリウレタンおよびバイオベース素材は、6.92%のCAGRで拡大しています。これらの素材は、ライフサイクル終了時のリサイクル可能性の透明性、溶剤不使用の接着、または湿潤条件下での耐滑性向上を求めるブランドを引き付けています。BASFのElastollan TPUはリサイクル可能性と湿潤時のグリップ性能の両方を提供しており、労働安全規制が強化されている分野において特殊グレードがシェアを獲得できるポジションにあります。ブランドのロードマップが素材選択を公開カーボン開示と結びつける傾向が強まる中、PUフォームが引き続き業界の主力素材であり続けながらも、特殊樹脂は高視認性製品ラインにおいて段階的な契約を獲得すると見込まれています。
注記: 各個別セグメントのセグメントシェアはレポート購入時にご覧いただけます
用途別:
スニーカーがアスレチック専用デザインを成長勢いで上回るアスレチックフットウェアは、2025年のフットウェアアプリケーション向けポリウレタン市場において51.12%を占め、弾力性の高いミッドソールフォームを必要とするランニング、バスケットボール、クロストレーニングモデルに支えられています。このセグメントの規模は、MDIベースシステムのフルトラックロード納品における安定した需要を確保し、多くのサプライヤの生産計画を支えています。
スニーカーは、より小さな収益基盤に留まるものの、ライフスタイルとパフォーマンスの融合により年率7.18%で成長する見込みです。消費者はカジュアルなシルエットにも同様のクッション性を求めるようになっており、ダイレクトインジェクションポリウレタンによってブランドは足元の快適性を損なうことなくスリムなプロファイルを維持できます。レザーフットウェアもポリウレタンのアップグレードを取り込んでおり、特にPUミッドソールとシームレスに接合し将来の解体処理を簡素化する完全リサイクル可能な合成レザーオーバーレイを通じて進化しています。
注記: 各個別セグメントのセグメントシェアはレポート購入時にご覧いただけます
地理的分析
アジア太平洋地域フットウェアアプリケーション向けポリウレタン市場
アジア太平洋地域は2025年に世界収益の48.62%を占め、2031年にかけて6.79%の成長が見込まれており、フットウェアアプリケーション向けポリウレタ市場は引き続き製造の中心地へと集約されていく見通しである。インドのタミル・ナードゥ州における政策支援型産業団地は、グローバルブランドの物流コスト削減とプロトタイプから市場投入までのリードタイム短縮を実現する統合クラスターを形成しつつある。中国は依然として最も広範な金型基盤を保有しているが、福建省および広東省の労働集約型工場は、賃金水準の上昇と電力供給の制約に対応するため自動化を進めている。
北米フットウェアアプリケーション向けポリウレタン市場
北米はイノベーションパイロットおよび限定生産リリースにおいて引き続き重要な役割を担っている。リーボックのリキッドファクトリーコンセプトは、多軸ロボットによってポリウレタンを成形し、アルミニウム金型を使用せずにミッドソールを製造するもので、金型コストを大幅に削減し、消費者が受け入れられる価格帯での国内生産を可能にしている。ブランド各社はこうしたプロジェクトを活用して超個別化フィットをテストし、需要が安定した段階で量産のために成熟したデザインをアジアへ移管ている。
欧州フットウェアアプリケーション向けポリウレタン市場
欧州は規制面でのリーダーシップを通じてグローバルに影響力を行使している。同地域における循環経済法制の推進は、サプライヤーに回収スキームおよびモノマテリアル構造の導入を促している。CovestroのINSQIN水性・部分バイオベースPUコーティングは、欧州のタンナリーがVOC規制に準拠しながら、通気性のあるクロムフリーラミネートを実現するのに貢献している。アジアと比較して操業コストは高いものの、ポルトガル、ドイツ、イタリアのブランド直営工場は、迅速なデザイン転換スピードと高い職人品質を示すために一部の生産を国内に維持している。
競合状況
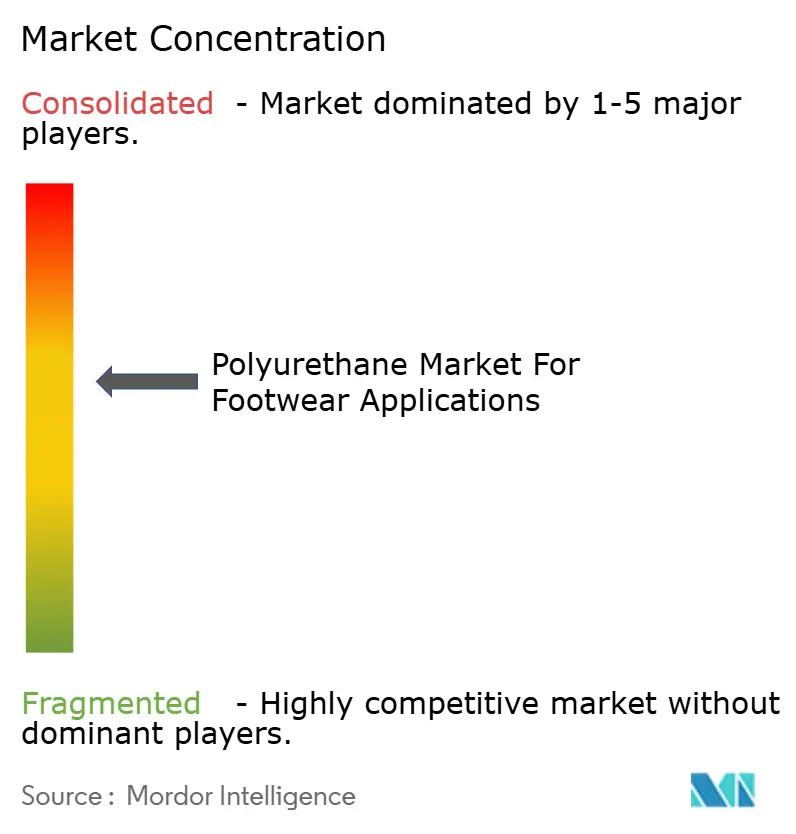
競争は適度に分散しており、化学品多国籍企業がプレポリマーシステムの大部分を供給し、サステナビリティ重視の専門メーカーが成長しています。LANXESSは2024年にウレタンシステム部門をUBEへ4億6,000万ユーロで売却し、戦略的フォーカスを鋭化しようとする多角化グループの継続的なポートフォリオ整理を示しました。この取引はUBEに履物接着剤とエラストマーにおける既存顧客基盤を提供する一方、LANXESSは高マージンセグメントへ資本を集中させることができます。
BASFは供給の幅でリードし、Elastopan PU、Elastollan TPU、Infinergy拡張TPUを提供することで、ブランド顧客はベンダーを切り替えることなく反発レベルを組み合わせることができます。CovestroはINSQINの溶剤不使用コーティングスイートを通じて競争圧力を高め、リサイクル素材に対応した耐変色性の仕上げを提供しています。Huntsmanはフィールドサービスエンジニアリングに投資し、顧客工場に計量機器を設置することで、小規模なコンバーターが手動混合から自動計量へ最小限のダウンタイムで移行できるよう支援しています。
Algenesisのようなディスラプターは、土中で完全に堆肥化するSoleicバイオポリウレタンミッドソールにより、大手企業にステップチェンジ型サステナビリティへの警戒を促しています。スケールのハードルがあるにもかかわらず、このようなイノベーションはエコ志向のブランドからパイロット契約を獲得し、主流サプライヤーに自社のバイオ原料プログラムの加速を促しています。全体として、単一企業が世界収益の15%以上を占めることはないものの、上位5社が合計約半分を占め、市場集中度は中水準にあります。
フットウェアアプリケーション向けポリウレタン業界リーダー
-
BASF SE
-
Covestro AG
-
Huntsman International LLC
-
Dow
-
Wanhua
- 注:主要企業の掲載順は順位を示すものではありません。
フットウェアアプリケーション向けポリウレタン市場 このレポートでカバーされる企業
- BASF SE
- Coim Group
- Covestro AG
- Dow
- Era Polymers Pty Ltd
- Huafeng Group
- Huntsman International LLC
- INOAC Corporation
- LANXESS
- Manali Petrochemicals Ltd
- NUI
- OrthoLite
- Rogers Corporation
- The Lubrizol Corporation
- Trelleborg
- Wanhua
フットウェアアプリケーション向けポリウレタン市場における最近の業界動向
- 2025年4月:安全靴産業の主要プレーヤーの一つであるKPR King Power(KPR)は、Elastopan Loopを使用した安全靴の生産においてBASFと提携しました。この先進素材は、リサイクルPUコンポーネントを組み込んだリサイクルポリウレタン(PU)ソリューションです。
- 2024年11月:Dowは履物市場向けに低カーボン素材ポートフォリオを発表し、バイオサーキュラー素材、使用後リサイクル樹脂、ポリオレフィンエラストマーを特徴としています。DowはPorto Indonesia Sejahteraと提携し、REVOLOOPリサイクル樹脂をプレミアムサンダルおよびフリップフロップに統合し、サーキュラー履物ソリューションを推進しました。
フットウェアアプリケーション向けポリウレタン市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、フットウェアアプリケーション向けポリウレタン市場を、世界中のアスレチック、カジュアル、労働安全、ファッションカテゴリーにわたる靴のアウトソール、ミッドソール、インソール、および接着アッパーの製造に向けて販売されるバージンPU樹脂、軟質フォーム、エラストマー、熱可塑性グレード、および関連プレポリマーの価値として定義しています。Mordor Intelligenceによれば、接触接着剤または表面コーティングとして使用される補助的なPUは、フットウェア製造工場内で直接消費される場合にのみ計上されます。
スコープの除外事項には、再加工スクラップ、消費後リサイクルPU、および完成品の靴の小売販売に含まれるPUが含まれ、これらはスコープ外となります。
セグメンテーション概要
- 材料別
- PUフォーム
- PU接着剤
- その他の材料(PUエラストマー等)
- 用途別
- アスレチックフットウェア
- レザーフットウェア
- スニーカー
- テキスタイルおよびその他のフットウェア
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
詳細な調査方法論とデータ検証
一次調査
原材料サプライヤー、アウトソール成形業者、契約靴メーカー、アジア・欧州・南北メリカの地域ブランドを含む複数のタッチポイントにより、需要の集中地点、平均販売価格の推移、バイオベース素材の採用状況が検証されました。インタビューはまた、モデルの前提条件を確定する前に、関税主導の貿易シフトと季節性のストレステストにも役立てられました。
デスクリサーチ
まず、UN Comtrade、Eurostat、および中国税関の貿易統計から着手しました。これらは消費プールを支えるMDI、TDI、および完成品PUソールの輸出入フローを明らかにするものです。Plastics Europe、米国フットウェア流通・小売業者協会、およびワールドフットウェアイヤーブックなどの業界団体は、生産量、コスト、および一人当たりペア数のトレンドを提供しました。企業の有価証券報告書、投資家向け資料、および環境開示資料により、平均販売価格と工場稼働率を導出しました。数量のクロスチェックのため、アナリストはVolzaの出荷トレースとQuestelの特許トレンドを参照しました。これらの情報源は市場のメカニズムを示すものですが、網羅的ではなく、デスクフェーズでは多数の追加的な公開・有料資料も参照しています。
市場規模推計と予測
トップダウンとボトムアップのブレンドアプローチを適用しました。グローバルなフットウェアペア生産量と地域別のPU使用量係数が需要プールを形成し、これを輸出調整済みPU樹脂出荷量および主要サプライヤーからのサンプリングされた平均販売価格×数量ロールアップと照合しました。アスレチックフットウェアの普及率、平均アウトソール重量、MDI価格指数、可処分所得の成長、およびジイソシアネート曝露に関する規制上限などのドライバーが多変量回帰予測に組み込まれています。工場レベルのデータが不足している場合は、類似施設の代理比率でギャップを補い、最終確定前に専門家のコンセンサスで再ベンチマークを行いました。
データ検証と更新サイクル
四半期ごとに、チームが貿易統計、PUフィードストックの動向、およびフットウェア生産調査をスキャンして差異を検出します。モデルはピアレビュー、異常値チェック、および経営陣の承認を経て、年次で全面更新が公開され、重要なイベントが発生した場合には中間サイクルの調整も行われます。
MordorのPUソールフットウェアポリウレタンベースラインが信頼を呼ぶ理由
公表されている推計値がしばしば乖離するのは、各社が異なる素材セットを選択し、異なる日付で通貨換算を行い、不均一なサイクルで更新するためです。
主なギャップ要因としては、他の調査会社が採用する原材料包含範囲の狭さ、アジアにおける一次調査の限定性、および単発のインフレ調整が挙げられますが、当社のアナリストはPU樹脂の動向を継続的に監視し、毎年係数を再調整しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次的なギャップ要因 |
|---|---|---|
| 10.98 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 5.90 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | PU接着剤を除外;古いベースイヤーおよび静的な為替レートを使用 |
| 6.37 ビリオン 米ドル(2024年) | トレードジャーナルB | 軟質フォームのみに焦点を当て;随時更新のデスクデータに依存 |
この比較は、スコープの広さ、タイムリーなフィールドインプット、および定期的な監査が収束することで、Mordor意思決定者が再現・信頼できるバランスの取れた透明性の高いベースラインを提供することを示しています。この規律あるアプローチにより、クライアントは急速に変化するフットウェアバリューチェーンにおいてより高い確実性をもって行動できると考えています。
レポートで回答されている主要な質問
ポリウレタン(履物用途)市場の現在の市場規模はいくらですか?
ポリウレタン(履物用途)市場規模は2026年に110.67億米ドル(110.67 ビリオン 米ドル)であり、2031年までに158.2億米ドル(158.2 ビリオン 米ドル)に達すると予測されています。
どの地域がグローバル需要を主導していますか?
アジア太平洋が2025年に48.62%の収益シェアでリードし、2031年まで最速の地域CAGR 6.79%を記録すると予測されています。
最も速く成長している材料カテゴリーはどれですか?
材料カテゴリーの中では、その他の材料が年率6.92%で成長し、従来のPUフォームを上回っています。
スニーカーがクラシックなアスレチックシューズよりも速く成長しているのはなぜですか?
消費者はカジュアルな美観とパフォーマンスクッションを融合させた多目的シルエットを好んでおり、成熟したアスレチックセグメントに対してスニーカーのCAGR 7.18%を牽引しています。
メーカーはポリウレタンのカーボンフットプリントをどのように低減していますか?
メーカーはバイオベースポリオール、リサイクルフォームグラニュール、溶剤不使用コーティングを取り込んでおり、早期採用企業はすでに最大75%のリサイクルコンテンツを含むミッドソールを提供しています。
原料価格変動はどのようなリスクをもたらしますか?
MDIおよびTDIの価格変動は、特に長期供給契約や自社上流設備を持たない工場において、コンバーターのマージンを1パーセントポイント以上圧迫する可能性があります。