
熱可塑性ポリウレタン(TPU)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
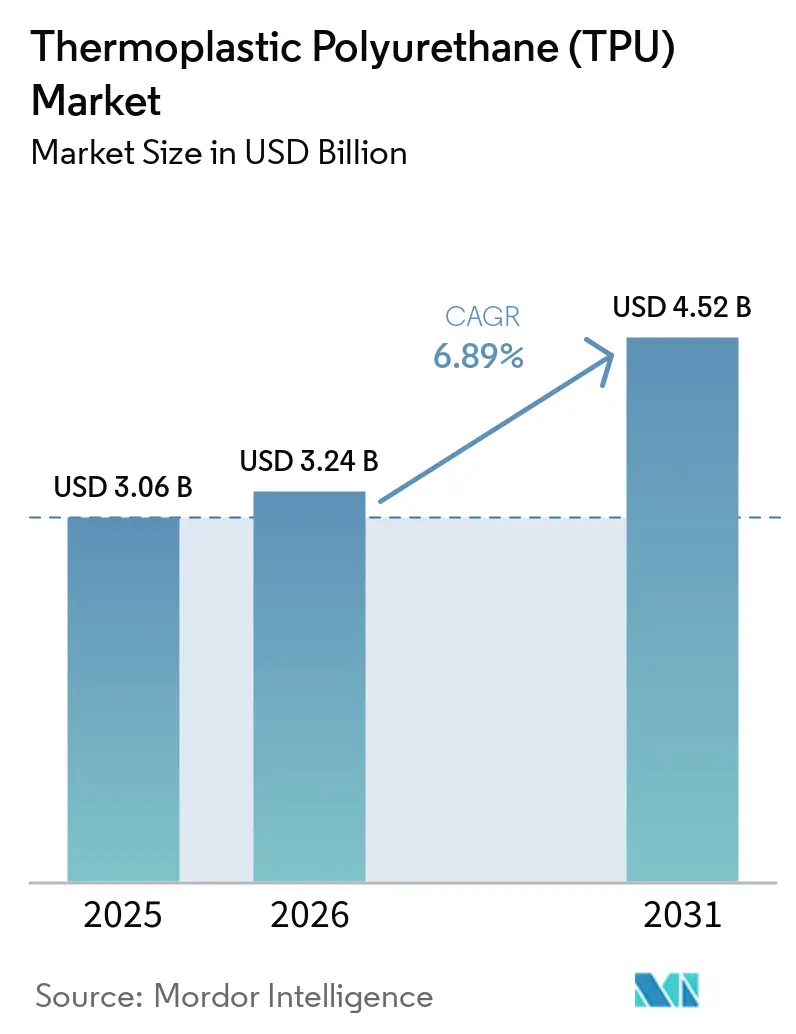
| 市場規模 (2026) | 3.24 十億米ドル |
| 市場規模 (2031) | 4.52 十億米ドル |
| 成長率 (2026 - 2031) | 6.89 % |
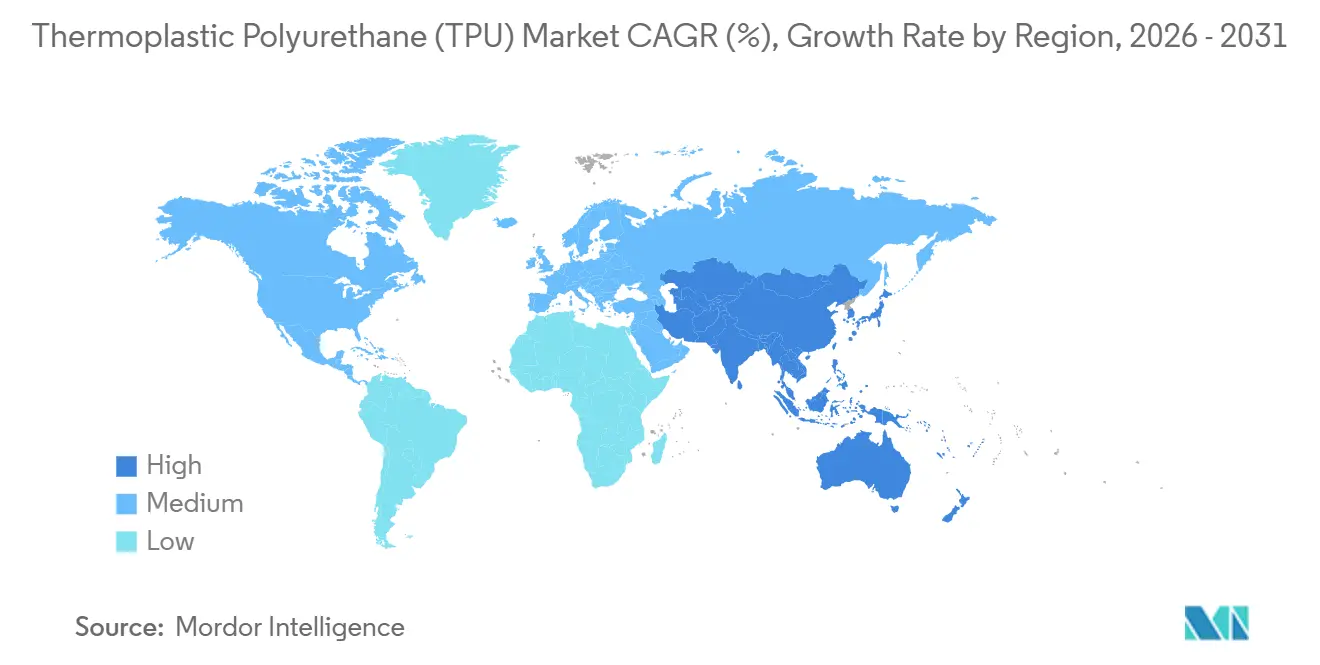
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
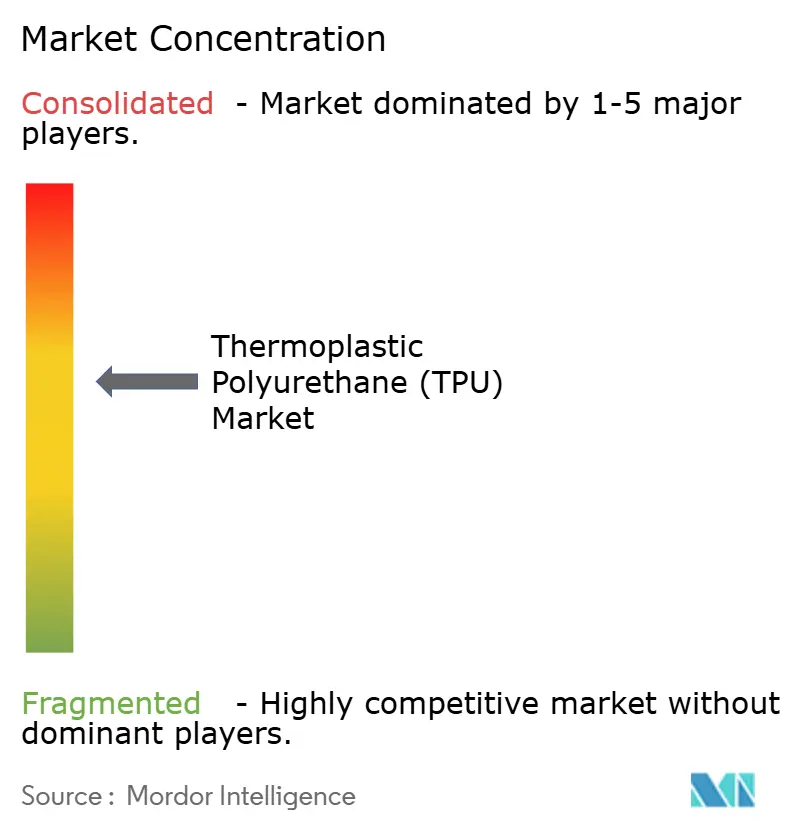
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱可塑性ポリウレタン(TPU)市場分析
熱可塑性ポリウレタン市場規模は、2025年の30億6,000万米ドルから2026年には32億4,000万米ドルに増加し、2031年までに45億2,000万米ドルに達する見込みで、2026年~2031年にかけてCAGR 6.89%で成長します。揮発性有機化合物排出に関する規制圧力、バイオベース原料へのシフト、循環設計義務の台頭がいずれも、汎用ポリエステルグレードから特殊配合品への移行を加速させています。医療グレードの需要は、ショアA硬度70未満およびISO 10993生体適合性の検証を必要とする装着型ウェアラブルデバイスによって恩恵を受けています。電気自動車では、完成車メーカーがインモールドデコレーション向けに溶剤フリー反応性グレードを指定し、塗装後工程を排除しています。フットウェアブランドは機械的リサイクルを可能にするモノマテリアル構造を追求しており、コンバーターはリサイクル含有量の閾値を30%超に引き上げることを余儀なくされています。原料統合および後方連携した1,4-BDO生産能力が、サプライヤーの利益率をますます左右しています。
主要レポートのポイント
- 製品タイプ別では、ポリエステルTPUが2025年に40.65%の収益シェアをリードし、2031年にかけてCAGR 7.92%で拡大する見込みです。
- 用途別では、押出成形品が2025年に熱可塑性ポリウレタン市場シェアの44.19%を占め、射出成形品は2031年にかけて最も高い予測CAGRである7.99%を記録する見込みです。
- 最終用途産業別では、フットウェアが2025年に熱可塑性ポリウレタン市場規模の30.68%を占め、自動車部品は2026年~2031年にかけてCAGR 8.07%で成長する見込みです。
- 地域別では、アジア太平洋が2025年に世界収益の58.72%を獲得し、2031年にかけてCAGR 7.75%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ウェアラブル医療機器が医療グレードTPU需要を牽引 | +1.2% | 北米と欧州が規制承認をリードする世界全体 | 中期(2~4年) |
| 3Dプリント用フィラメント・パウダーがプロトタイピング採用を加速 | +0.9% | 北米、欧州、アジア太平洋の製造拠点 | 短期(2年以内) |
| バイオベースのモノマテリアルフットウェアプログラムが消費を促進 | +1.4% | アジア太平洋の生産地に集中し、欧州・北米のブランド採用に波及する世界全体 | 長期(4年以上) |
| フレキシブル太陽光・建築用膜におけるPVCからTPUへのシフト | +0.8% | 欧州、北米、中東のインフラプロジェクト | 中期(2~4年) |
| 溶剤フリー反応性押出グレードがインモールドEV内装デコレーションを実現 | +1.3% | アジア太平洋中核(中国、韓国)、北米・欧州への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ウェアラブル医療機器が医療グレードTPU需要を牽引
連続血糖モニターおよびスマート心臓パッチは400億米ドル相当の導入実績に達しています。これらは30 MPa超の引張強度とISO 10993の完全検証を必要とします。ポリエーテルTPUは優れた耐加水分解性により主流となっています。AbbottのFreeStyle Libre 3は、屈曲サイクルに耐えるために伸び率500%超のカスタムポリエーテルグレードを採用しました[1]医療機器セクション、「FreeStyle Libre 3 FDA認可」、Abbott、abbott.com。デバイスメーカーは抗菌マスターバッチを2~5%添加しており、樹脂コストを約15%引き上げる一方で、クラスII製品のプレミアム価格設定を可能にしています。小規模コンバーターはクリーンルーム設備の資金調達に苦労しており、受託コンパウンドと規制文書を提供する垂直統合型樹脂サプライヤーにシェアが集中しています。
3Dプリント用フィラメントおよびパウダーがプロトタイピング採用を加速
付加製造は2025年にTPUを12,000トン消費し、フィラメントとパウダーに分かれています。自動車ティア1サプライヤーはプロトタイプのリードタイムを12週間から48時間に短縮し、衝突エネルギー吸収を調整するラティス構造を適用しています。BASFのUltrasint TPU 88Aは疎水性処理を導入し、パウダーの保存期間を12ヶ月に延長することで、吸湿による不具合を解決しました[2]付加製造チーム、「Ultrasint TPU 88A ホワイトペーパー」、BASF、basf.com。フットウェアブランドは約20%の軽量化と55%超の反発保持率を実現するミッドソールを印刷しています。吸湿性が主要な技術的課題として残っており、フィラメントは印刷前に水分率0.02%未満まで乾燥させる必要があり、そうしないと蒸気ボイドが発生します。
バイオベースのモノマテリアルフットウェアプログラムが消費を促進
ナイキとアディダスは2030年までに完全リサイクル可能な靴を目標としています。Desmopan 37385Aは再生可能炭素含有量69%に達し、ASTM D6866認証を取得しており、ブランドが気候報告において再生可能主張を割り当てることを可能にしています。LubrizolのEstane ETE 75DT3は引張強度を35 MPa超に維持しながら、ポストコンシューマー含有量を45%追加しています。回収システムがボトルネックとなっており、2025年にテイクバックプログラムに参加したスポーツシューズはわずか8%でした。2027年1月からのEUエコデザイン規則は、機械的リサイクルができないフットウェアにペナルティを課す予定です。
フレキシブル太陽光・建築用膜におけるPVCからTPUへのシフト
REACH附属書XVIIに基づくフタル酸エステル禁止により、太陽光発電バックシートがTPUへ移行し、モジュール寿命が10年延長され、均等化エネルギーコストが4%低下しています。CovestroのPlatilon U 4201 AUは、3,000時間の湿熱試験(IEC 61215)において剥離なしで合格しました。中東は世界の建築用膜需要の22%を占め、周囲温度が50℃を超えるプロジェクトが存在します。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 1,4-BDO原料の価格変動によるポリエステル・ポリエーテルTPU価格の上昇 | -1.1% | アジア太平洋のスポット市場で深刻な世界全体 | 短期(2年以内) |
| イソシアネート曝露規制の強化 | -0.7% | 欧州(REACH)、北米(OSHA)、アジア太平洋への波及 | 中期(2~4年) |
| 自動車用途における高耐熱TPEEおよびTPVによる代替リスク | -0.5% | 世界の自動車サプライチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
1,4-BDO原料の価格変動によるポリエステル・ポリエーテルTPU価格の上昇
アジアのスポット価格は2024年~2025年にかけてトン当たり1,800米ドルから2,400米ドルの間で変動し、非統合生産者の粗利益率を4~6パーセントポイント押し下げました。BASFとWanhuaは後方統合されたBDO生産能力の恩恵を受け、スポット価格変動から契約を保護しています。小規模プレーヤーはポリカプロラクトンTPUへの配合変更を行っていますが、引張強度の低下を受け入れています。生産能力は中国に集中しており、世界のBDO銘板能力の68%を占めています。電力制限により予告なしに工場が停止する可能性があります。
イソシアネート曝露規制の強化
2023年8月のREACH改正により、遊離ジイソシアネート0.1%超の配合品の取扱者に対して認定訓練が義務付けられ、コンプライアンスコストが労働者1人当たり800ユーロ増加しました。OSHAは2024年10月にMDIの上限値を5 ppbとする提案を行い、米国生産者に密閉システムの設置を促しています。Covestroは2025年にドルマーゲン工場をこれらの基準に適合させるために1,500万ユーロを投資しました。ポリエステルTPUはMDI依存度が高いため、ポリエーテルよりも影響を受けやすい状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ポリエステルの優位性がポリカプロラクトンのニッチな急成長を覆い隠すポリエステルTPUは2025年収益の40.65%を占め、バランスの取れた機械的強度とコスト優位性を背景に健全な成長軌道を維持する見込みです。ポリカプロラクトンTPUは量的には小規模ながら、ブランドが堆肥化可能な包装を採用するにつれて7.92%の速度で拡大しています。医療グレードのポリエーテルTPUはISO 10993承認を確保し、価格圧力から保護されています。ポストインダストリアル再生材を25%含むDesmopan 2590Aを含むリサイクル含有量ポリエステルグレードは、硬度に影響を与えることなく自主的なサステナビリティ目標を達成しています。アジピン酸原料は中国に集中しており、汎用ポリエステルの長期的なコスト優位性を侵食する可能性のある供給リスクプレミアムを生み出しています。
ポリカプロラクトンTPUは世界生産能力150kt未満のモノマーベースに依存しており、スケールを制約しています。しかし、一時的な整形外科用インプラントなどの用途では、生分解性が性能上のギャップを補っています。溶剤を排除した水系TPU分散液がコーティング分野で普及しています。これらの分散液はVOC含有量が50 g/L未満であり、CARB 1168に準拠しており、北米全域の建築用コーティングへの展開が期待されています。
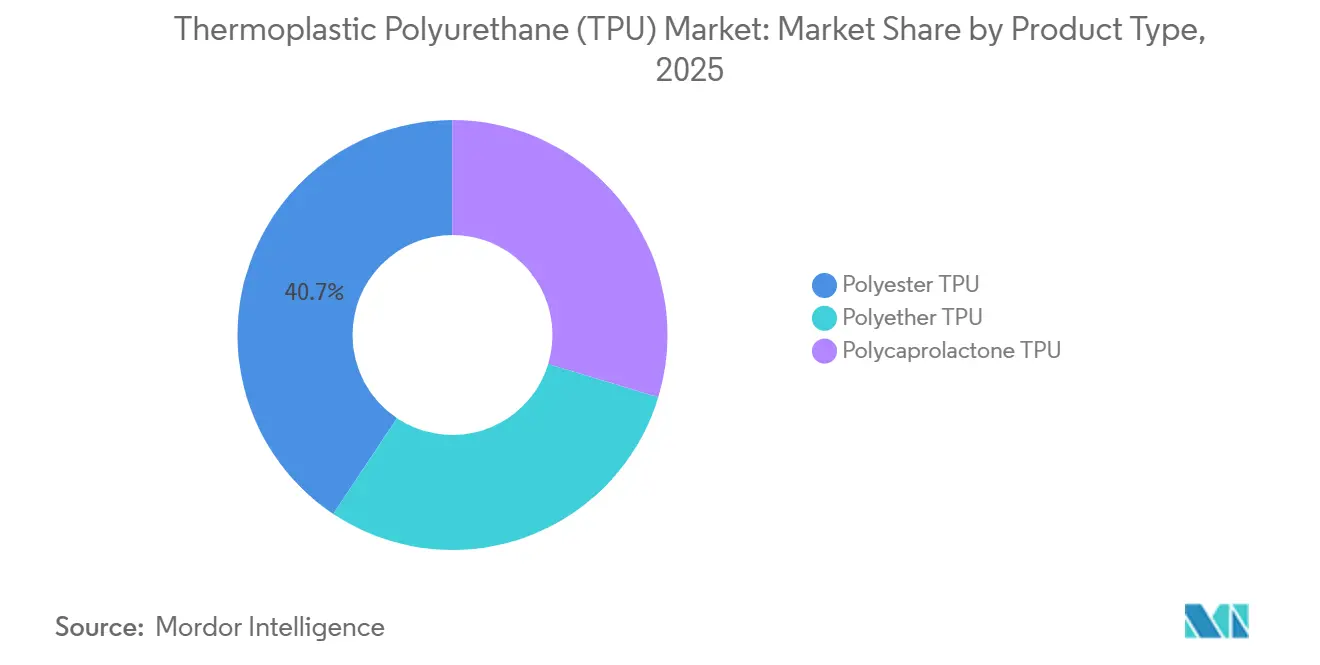
注記: 個別セグメントのシェアはレポート購入後に入手可能です


用途別:
押出成形が利益率圧力に直面する中、射出成形が台頭押出成形品は2025年の売上高の44.19%のシェアを維持した。アジアの大量生産コンバーターは高い稼働率で操業しており、グローバルの純利益率を8%未満に圧迫している。射出成形品は7.99%の成長が予測されており、エアバッグカバー、薄型コンシューマーエレクトロニクス筐体、および壁厚0.8mm未満でプレミアム表面仕上げを必要とする薄膜材料用途によって牽引されている。接着剤は売上高では小規模ながら、プライマーなしでポリカーボネートをアルミニウムに接合する湿気硬化型反応性ホットメルトの恩恵を受け、軽量化を支援している。
核剤の進歩により、2mm部品の離型時間が22秒に短縮され、金型の投資対効果が向上した。グラフェンを充填した導電性TPUは表面抵抗率10⁶Ω/sq未満を達成し、半導体工場における静電気散逸ケースを可能にしている。2027年までに取り外し可能なバッテリーを義務付けるEUバッテリー規制により、80°Cで軟化して修理とリサイクルを容易にする剥離型接着剤におけるTPU需要が増加する見込みである。
最終用途産業別:
自動車の電動化がフットウェアの量的基盤を上回るフットウェアは依然として売上高の30.68%を占めていますが、ブランドが発泡TPUと超臨界成形を採用するにつれて、ペア当たりの材料使用量は減少しています。自動車用途は、電気自動車の内装にハロゲンなしでUL 94 V-0を満たす軽量難燃スキンが必要とされることから、CAGR 8.07%で拡大しています。医療機器はISO 10993およびFDA 510(k)経路を満たすために生体適合性ポリエーテルグレードを使用しており、長い検証サイクルを通じてサプライヤーを固定しています。
エレクトロニクスは20 kV/mm超の絶縁破壊強度からケーブルジャケットおよびスマートフォンフレームにTPUを活用しています。建設分野では、凍結融解サイクルが激しい橋梁継手にTPU膜を使用しています。重工業セグメントは1,000サイクル当たり100mg未満の摩耗損失を重視しており、これは高分子量ポリエステルTPUでのみ達成可能です。自動車ブランドプログラムでは、PVCスキンをTPUに置き換えることで車両1台当たり1.2kgの内装質量削減が報告されており、バッテリー電気自動車の航続距離向上に貢献しています。
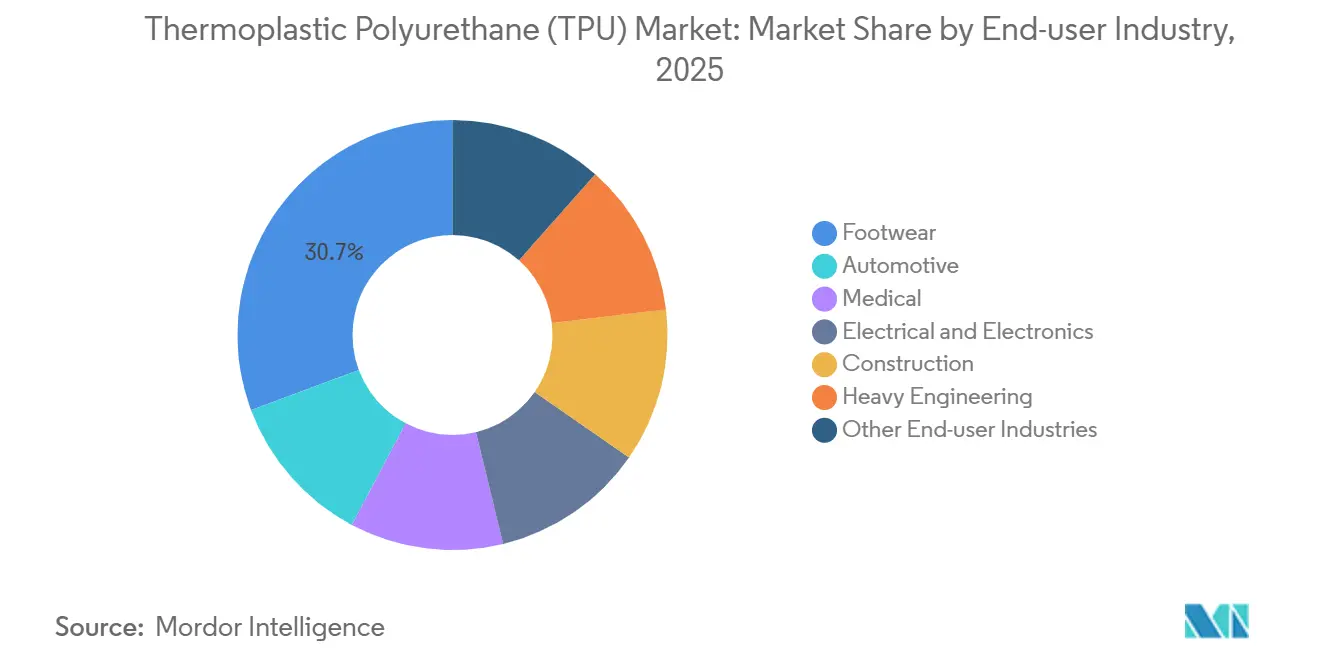
注記: 個別セグメントのシェアはレポート購入後に入手可能です
地域分析
アジア太平洋地域の熱可塑性ポリウレタン(TPU)市場
アジア太平洋地域は2025年の収益の58.72%を占め、2031年までに7.75%のCAGRを記録すると予測されている。中国は医療グレードの樹脂を国産化しており、Wanhua、山東INOV、Miracllが履物および自動車クラスター近傍に統合コンプレックスを運営している。インドの生産連動型インセンティブは履物用樹脂投資に対して15%の資本補助金を提供しているが、国内生産能力は依然として薄く、輸入に依存せざるを得ない状況が続いており、陸揚げコストが18%上昇している。日本と韓国はプレミアムインテリア向けの低VOC水性分散体に注力しており、ASEAN諸国は労働集約型の履物組立を供給しているが、大規模なコンパウンディング設備は不足している。
北米および欧州の熱可塑性ポリウレタン(TPU)市場
北米の市場シェアは、メキシコのTier-1自動車サプライヤーを後押しするUSMCAルールによって支えられている。2025年にTPUベースの医療機器14品目がFDA認可を取得したことで、ポリエーテルの需要が持続している。カナダの低勾配屋根用メンブレンは、-40°C以下の熱サイクルに対応するためにTPUを使用している。欧州では、REACHジイソシアネート訓練への準拠により、BASF、Covestro、Huntsman間での取引量が集約されている。ドイツはEVインテリア向けにバイオベースTPUを規定しており、北欧のアリーナでは50メートルの柱なしスパンに対応する半透明TPUメンブレンが採用されている。
中東・アフリカおよび南米の熱可塑性ポリウレタン(TPU)市場
南米ならびに中東・アフリカ地域において、ブラジルの履物輸出は成長しているが、国内樹脂生産量は不十分であり、アジアからの輸入が不可欠となっている。サウジアラビアの5,000億米ドル規模のインフラ整備計画は、日中の最高気温が50°Cを超えるスタジアム屋根向けTPUメンブレンの需要を牽引している。BASFのアブダビ工場は25キロトンの生産能力で2024年に地域供給を開始し、湾岸協力会議(GCC)の建設および自動車需要に対応している。

規制環境
TPUメーカーは、残留有害物質、作業者暴露、および下流製品のコンプライアンスに焦点を当てた、厳格化する化学物質・製品安全規制の下で事業を行っている。欧州では、2023年8月のジイソシアネートに関するREACH改正により、遊離ジイソシアネートが0.1%を超える配合物を扱う作業者に対して認定研修が義務付けられ、コンプライアンスコストが増加し、加工業者は密閉システムおよび低遊離モノマー配合へと移行している。米国では、EPAがTSCA新規化学物質手続きの改正を最終化し(2025年発効)、少量・低暴露免除の適用経路を厳格化し、TPU関連の新規物質・添加剤導入に係る文書化負担を増大させた。
食品接触規制およびマイクロプラスチック規制もまた、配合およびペレット取り扱い慣行を形作っている。欧州委員会は、プラスチック製食品接触材料に関する規則(EU)No 10/2011を改正する規則(EU)2026/245を公布し、認可物質および一部の使用条件を更新した。これはフィルム、チューブ、規制対象包装チェーンに販売されるコーティング製品に使用されるTPUグレードに影響を及ぼす。別途、意図的に添加されたマイクロプラスチックに関するEU REACH規制は、製造に使用される合成ポリマー微粒子にも義務を拡大し、2025年から2026年にかけてペレット、フレーク、粉末に関する情報提供および取り扱い対策を求めている。中国では、工業情報化部(MIIT)が熱可塑性ポリウレタン中の有害物質限度に関する強制的国家標準案(2026年7月)をパブリックコメントに付し、対象物質への強制的な限度設定、および国内OEMプログラム向けサプライヤー資格審査の厳格化への動きを示唆している。
バリューチェーン分析
TPUのバリューチェーンは、上流の石油化学系およびバイオベース原料、主にジイソシアネート(MDI系システム)、ポリオール(ポリエーテル、ポリエステル、ポリカプロラクトン系)、および1,4-BDOなどの鎖延長剤から始まり、重合、コンパウンディング(着色、難燃、抗菌、導電性、再生材配合)を経て、フィルム、繊維、成形部品、分散体への転換へと続く。原料統合は主要な利益率のレバーであり、特にアジアにおける1,4-BDOのスポット価格の変動は、ポリエステル系およびポリエーテル系TPU価格へ速やかに波及し得る。この価格変動は、コスト急騰時における中国主要TPUメーカー間の同調的な価格行動も引き起こしている。加工面では、水分管理、医療グレード向けクリーンルーム転換、および検証済み規制関連資料(ISO 10993および医療機器認証経路)が、技術サービスおよびアプリケーション開発を提供するサプライヤーを有利にする資格審査ステップを追加している。
中流・下流活動は、生産、アプリケーション開発、顧客近接性を併設する地域ハブを中心に組織化が進んでいる。Covestroは珠海TPU拠点(段階的増強の一環として初期能力年間30,000トン)で生産を開始し、BASFは上海拠点で難燃性TPUの商業生産を開始した。いずれも自動車、ケーブル、産業用途顧客向けのアジア拠点供給を強化するものである。流通および市場アクセスも、チャネルパートナーシップを通じて拡大されており、Omya Performance Polymer DistributionがBASFのElastollan TPUの特定市場における独占販売代理店となった(2026年7月1日発効)ことが含まれる。サステナビリティおよびサーキュラリティに関しては、循環型または認証済みコンテンツの規模拡大に向け、受託製造および協業モデルが登場しており、NovoloopとShanghai Huide Science and TechnologyがLifecycled TPUに関する複数年の受託製造契約を締結したこと、およびBASFがSan Fang Chemical IndustrialおよびNichetech Advanced Materialsと提携し、履物向けGRS認証TPUフィルムを開発していることが含まれる。
競合環境
熱可塑性ポリウレタン(TPU)市場は中程度に集中しています。BASFとCovestroは自社保有の1,4-BDOを活用しており、LubrizolとHuntsmanは集中的な規制サポートを伴う医療・自動車グレードに特化しています。WanhuaのYantai複合施設は、統合されたMDIとBDOをキャッシュコスト約2.80米ドル/kgでブレンドしています。ホワイトスペースの機会は、フレキシブルエレクトロニクス向け導電性グレードおよびパウダーベッド溶融原料にあります。酵素リサイクルに注力するスタートアップが複数存在しており、今後10年以内に閉ループTPUが実現する可能性があります。
熱可塑性ポリウレタン(TPU)産業リーダー
The Lubrizol Corporation
Covestro AG
Huntsman International LLC
Wanhua Chemical Group Co. Ltd
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
熱可塑性ポリウレタン(TPU)市場
- BASF
- Avient Corporation
- Coim Group
- Covestro AG
- Dongsung
- Epaflex Polyurethanes SpA
- Hexpol AB
- Huntsman International LLC
- Miracll Chemicals Co. Ltd
- Mitsui Chemicals Inc.
- Novotex Italiana SpA
- Sumei Chemical Co. Ltd
- Suzhou Austen New Mstar Technology Ltd
- Taiwan PU Corporation
- The Lubrizol Corporation
- Tosoh Corporation
- Trinseo
- Wanhua Chemical Group Co. Ltd

市場機会と将来展望
短期的な機会は、資格審査サイクルおよび性能要件がコモディティ化を制限する、差別化されたTPUグレード向けの、地域密着型でアプリケーション主導の生産能力に集中しており、特にEV関連ケーブルおよびインテリア、医療機器、高性能フィルムが対象となる。BASFは上海においてElastollan難燃性TPUの商業生産を開始し(2026年3月)、産業オートメーション、ロボティクス、EV充電ケーブルエコシステムにおける高い安全性能への需要に対応している。Covestroは新設の珠海TPUプラントで生産を開始し(2026年1月)、広州にアプリケーション開発センターを追設した(2026年5月)。これは、製造と地域のアプリケーションエンジニアリングを組み合わせることで、OEM向けの開発から上市までのサイクルを短縮するモデルを強化するものである。
サーキュラリティおよび規制対象製品のコンプライアンスもまた、リサイクルおよび文書化を簡素化するTPUグレードにとっての空白地帯を生み出している。単一素材コンセプトおよびより高い再生材含有率を推進する履物プログラムは、回収・選別システムのボトルネックに直面しており、認証済みコンテンツのフィルムおよびコンパウンドを提供し、ブランドの回収経路を支援できるサプライヤーに余地を残している。BASF、San Fang Chemical Industrial、Nichetech Advanced Materialsは、GRS認証TPUフィルムに関する取り組みを正式化した(覚書、2025年12月)。規制対象の最終用途では、医療グレードTPU需要は検証済みの生体適合性および管理された製造プロセスに依存しており、Lubrizolによる植込み型機器向けTolerathane TPUの発売(2026年2月)、およびインドのPolyhoseとの医療用チューブ生産能力の拡大(2026年6月)がこれを支えている。規制面では、EUの食品接触プラスチック規則の更新(規則(EU)2026/245)、およびEUマイクロプラスチック規制の下でのペレット取り扱い義務が、TPUペレットおよび粉末を扱う加工業者に対して、適合配合、移行試験文書、および運用ガイダンスを提供できるサプライヤーの価値を高めている。
Recent Industry Developments in 熱可塑性ポリウレタン(TPU)市場
- 2026年6月:The Lubrizol CorporationはPolyhoseと提携し、インド・チェンナイにISO 13485認証取得の医療用チューブ製造施設を開設した。TPUを含む材料からチューブを製造する。この動きは、資格審査、トレーサビリティ、管理された加工プロセスが決定的な購買基準となる医療グレードTPU用途向けに、域内転換能力を追加するものである。
- 2026年5月:Covestroは中国・広州にTPUアプリケーション開発センターを開設し、アプリケーションエンジニアリングと地域生産を結び付ける地域ネットワークを拡大した。この拠点拡大は、アジアの自動車、電子機器、産業用ユーザー向けに、顧客固有の配合およびプロセス開発の迅速化を支援する。
- 2024年5月:Lubrizol Engineered Polymersは、ホットメルトおよび押出成形用途向けにPearlbond ECO 590 HMS TPUを発売した。接着剤および関連加工経路向けに環境負荷の低い配合を対象とすることで、本製品はサステナビリティおよびVOC削減の取り組みに合致する高性能TPUソリューションを求める加工業者を支援する。


熱可塑性ポリウレタン(TPU)市場 レポートの範囲と調査方法論
市の定義と対象範囲
本市場は、主要エンドユース産業において柔軟かつ耐久性のある部品を製造するために使用される熱可塑性ポリウレタン(TPU)樹脂およびコンパウンドの販売から生じる収益として定義され、材料販売時点において米ドルで追跡される。
対象除外:熱硬化性ポリウレタンエラストマー、完成消費財(TPUが単なる原材料として使用される場合)、および下流の変換サービスは除外される。
セグメンテーション概要
- 製品タイプ別
- ポリエステルTPU
- ポリエーテルTPU
- ポリカプロラクトンTPU
- 用途別
- 押出成形品
- 射出成形品
- 接着剤
- その他の用途
- 最終用途産業別
- フットウェア
- 自動車
- 医療
- 電気・電子
- 建設
- 重工業
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、TPU需要プールと地域別の供給シグナルの明確な把握を構築することから始まった。TPU数量はいくつかの明確な産業指標と連動して動く傾向があるためである。国家統計機関(製造業生産高および生産者物価系列)、ポリマーおよびエラストマー関連フローに関するUN Comtrade貿易データ、プラスチックおよびポリウレタン加工を対象とする業界団体などの公開情報源を参照し、方向性として正確な成長パターンを確立した。
これらのシグナルを実用的な価値モデルに変換するため、能力増強、製品ミックス関するコメント、および地域別エクスポージャーについて企業の年次報告書および投資家向けプレゼンテーションを精査し、続いて履物、自動車部品、電線・ケーブル、医療機器における採用状況を示す技術誌および特許を調査した。企業財務に関する有料サブスクリプションおよび特許情報に関する別の有料サブスクリプションを選択的に使用して、工場レベルの発表および企業収益の内訳をクロスチェックし、合計値を一貫した米ドルベースに正規化した。これらのデスクリサーチソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開および有料情報源が参照された。
一次インタビューおよびサーベイ
一次調査は、TPUが実際にどこで採用されているか、およびグレードと用途別の価格水準がどのようなものかというデスク段階の前提を検証するために活用された。これらは原材料および変換経済の動向に伴い年々変化する傾向がある。APAC、EMEA、およびアメリカ大陸のTPUメーカー、コンパウンダー、コンバーター、ディストリビューター、および大手エンドユーーと幅広く対話し、用途別シェア、典型的な契約タイミング、および需要が履物サイクルに依存する割合と自動車・電子機器プログラムに依存する割合を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:14% | APAC:52% |
| 中位層:54% | 部門・ユニットリーダー:28% | EMEA:29% |
| 中小規模プレイヤー:18% | マネージャー:58% | アメリカ大陸:19% |
市場規模算定と予測
規模算定はまずトップダウンアプローチを用いて構築された。産業生産、貿易動向、および主要エンドユース別のTPU浸透率を用いて地域別の対応可能な需要プールを再構築し、次に用途別価格帯を用いて価値に換算した。ボトムアップによる検証は、サプライヤーの積み上げ、ディストリビューターとのチャネルチェック、およびサンプリングされた数量に平均販売価格(ASP)を乗じる方法を選択的に適用し、合計値が現実的な範囲内にあることを確認した。
モデルで使用した主要インプット(例示)には、地域別の履物製造活動、自動車生産台数および部品代替率、電子機器・電線ケーブルの生産動向、報告されたTPU能力増強および稼働率に関するコメント、ならびに樹脂およびコンパウンド価格に影響を与える原材料連動の価格変動が含まれる。予測にはシナリオ分析を用い、ベースケースの需要指標を予測した上で、近期の在庫調整または在庫積み増しサイクルおよび医療・電子機器用途における採用ペースに関する専門家の見解に基づいて調整した。ボトムアップシグナルにギャップがある場合、モデルは最も近い観測可能な指標に紐付けた保守的な補間を使用し、その後フォローアップコールで前提を再確認した。
データ検証と更新サイクル
アウトプットは、貿易の方向性、能力拡張のタイミング、エンドユース生産パターンなどの独立したシグナルと価値合計を比較することで三角測量され、既知の価格または需要変化と一致しない前年比の急変がないか確認された。差異は複数のアナリストによるパスでレビューされ、外れ値が発生した場合はインタビュー対象者に再連絡し、原因がスコープ、タイミング、または価格前提にあるかを確認した。
レポートは年次サイクルで更新され、需要または価格見通しを変える重要なイベントが発生した場合は中間更新が行われる。納品前に最終的な鮮度チェックを実施し、分析が最新の公開データおよび検証済みの業界フィードバックを反映していることを確認する。
Mordor Intelligenceの熱可塑性ポリウレタン市場規模と他の公表推計との比較
公表されているTPU市場規模は、同じテーマを扱っているように見えても、企業が常に同じ収益計上時点、同じ製品スコープ、または価格設定と通貨換算の同じタイミングを計上しているわけではないため、しばしば異なる。ある推計が能力増強の発表に大きく依存し、別の推計がエンドユース需要指標に依存している場合にも差異が生じ、特定の年においてこれらは逆方向に動くことがある。
主な差異は、TPU収益として何を計上するかに起因する。Mordor Intelligenceは市場を用途向けTPU材料販売として扱い、一部の推計がエンドユース価値の代理指標に実質的に組み込んでいる下流の変換製品価値の加算を避けている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.24 ビリオン 米ドル(2026年) | |
| 業界データパブリッシャA | 3.56 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広範なエンドユース成長とより高い暗示的ASP上昇を組み合わせているようであり、樹脂価格サイクルが強い時期には起点となる価値が高くなる可能性がある。 |
| グローバルコンサルタンシーB | 2.34 ビリオン 米ドル(2025年) | メーカー出荷量による実現収益の観点をより狭く適用し、より厳格な価格帯を設定している可能性があり、同年のコンパウンドおよび用途特化型プレミアムグレードを過小評価する場合がある。 |
全体として、この差異は主にスコープと価格処理の違いを反映しており、TPUが成長しているという点での見解の相違ではない。インプットをエンドユース需要シグナルに紐付け、合計値を供給および貿易の手がかりと照合することで、最終的な数値は明確な前提に基づいて追跡可能であり、繰り返し更新することができる。


レポートで回答される主要な質問
熱可塑性ポリウレタン(TPU)の2031年までの予測CAGRは?
2026年から2031年にかけてCAGR 6.89%が予測されており、収益は45億2,000万米ドルに達する見込みです。
現在TPU需要をリードしている地域はどこですか?
アジア太平洋は2025年収益の58.72%を占め、中国の統合サプライチェーンとインドのフットウェアインセンティブにより最も速く成長しています。
フットウェアよりも速く成長が見込まれる最終用途はどれですか?
自動車内装はCAGR 8.07%で拡大する予測であり、電気自動車メーカーが軽量難燃トリムへシフトするにつれてフットウェアを上回る見込みです。
1,4-BDOの価格変動が主要な抑制要因である理由は何ですか?
BDOの600米ドル/トンの変動は、ポリエステルTPU原材料コストの最大30%を占めるため、非統合生産者の利益率を圧迫します。
規制はTPUグレードをどのように形成していますか?
REACHジイソシアネート規制とキャビンVOC上限は、排出削減と労働安全規則を満たす溶剤フリー反応性およびバイオベース配合品へのサプライヤーシフトを促しています。
最終更新日:



