
ポリオレフィン(PO)収縮フィルム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
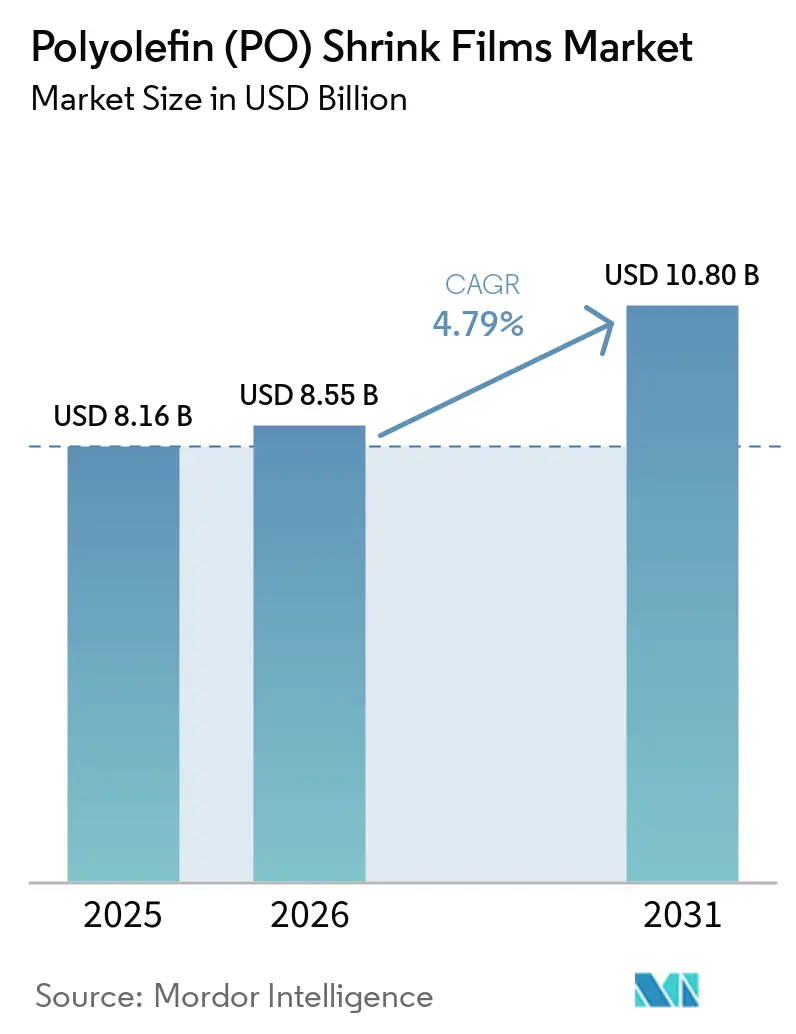
| 市場規模 (2026) | 8.55 十億米ドル |
| 市場規模 (2031) | 10.80 十億米ドル |
| 成長率 (2026 - 2031) | 4.79 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリオレフィン(PO)収縮フィルム市場分析
ポリオレフィン収縮フィルム市場規模は、2025年の81億6,000万米ドルから2026年には85億5,000万米ドルへと成長し、2026年~2031年のCAGR 4.79%で2031年までに108億米ドルに達すると予測されています。この成長は、素材の多用途性、リサイクル可能なソリューションへの需要増加、および食品接触用途におけるPVCからの着実な代替を反映しています。急増するeコマース取引量、360度グラフィックスに対するブランドの需要、および自動化対応の薄ゲージ架橋グレードの急速な普及が、ポリオレフィン収縮フィルム市場の適用用途を拡大しています。地域別では、アジアのメーカーが輸出志向の消費財向けに生産能力を拡大する一方、北米のコンバーターは消費者の信頼を高める改ざん防止ラップを重視しています。欧州では、政策的圧力がポストコンシューマーリサイクル(PCR)原料を含むフィルムの採用を加速させており、性能とリサイクル目標の両方を満たす独自ブレンドの開発が促進されています。
主要レポートのポイント
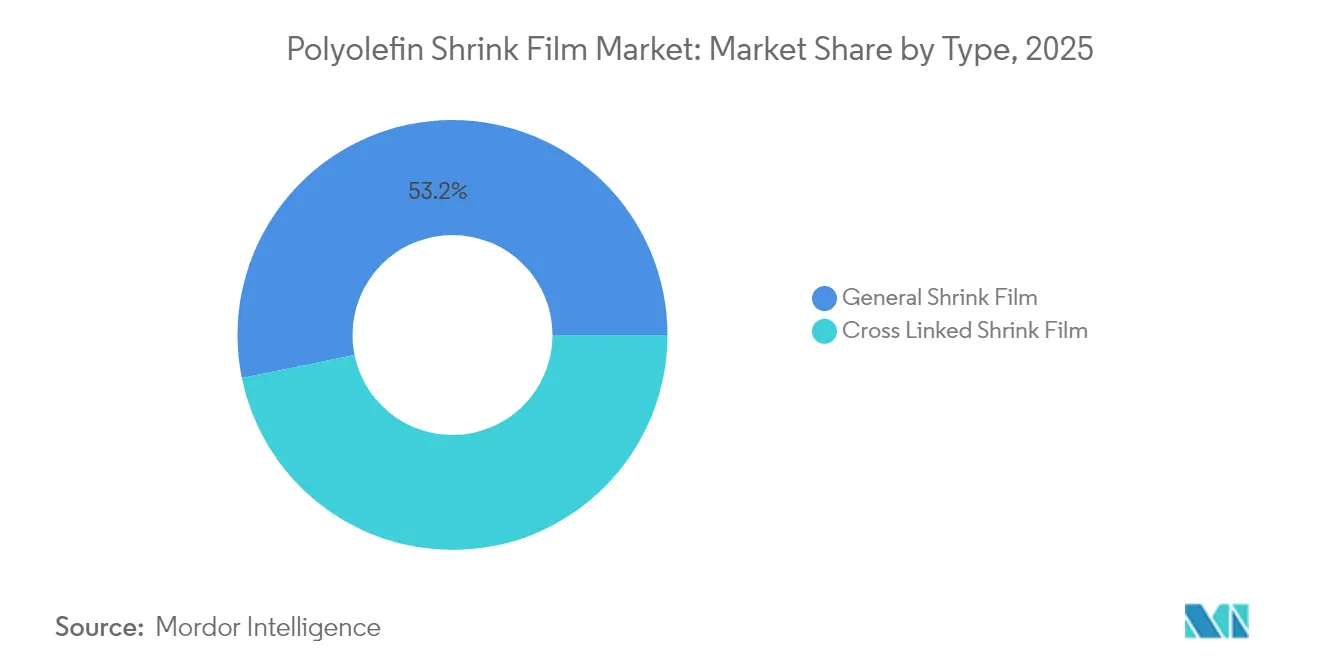
- タイプ別では、一般収縮フィルムが2025年のポリオレフィン収縮フィルム市場シェアの53.20%を占めてトップとなり、架橋グレードは2031年までCAGR 6.55%を記録すると予測されています。
- 素材タイプ別では、ポリエチレンが2025年のポリオレフィン収縮フィルム市場シェアの56.40%を占め、ポリプロピレンは2031年までCAGR 6.92%を記録する見込みです。
- 層構造別では、多層構造が2025年のポリオレフィン収縮フィルム市場規模の51.40%のシェアを獲得し、2031年までCAGR 6.62%で拡大すると予測されています。
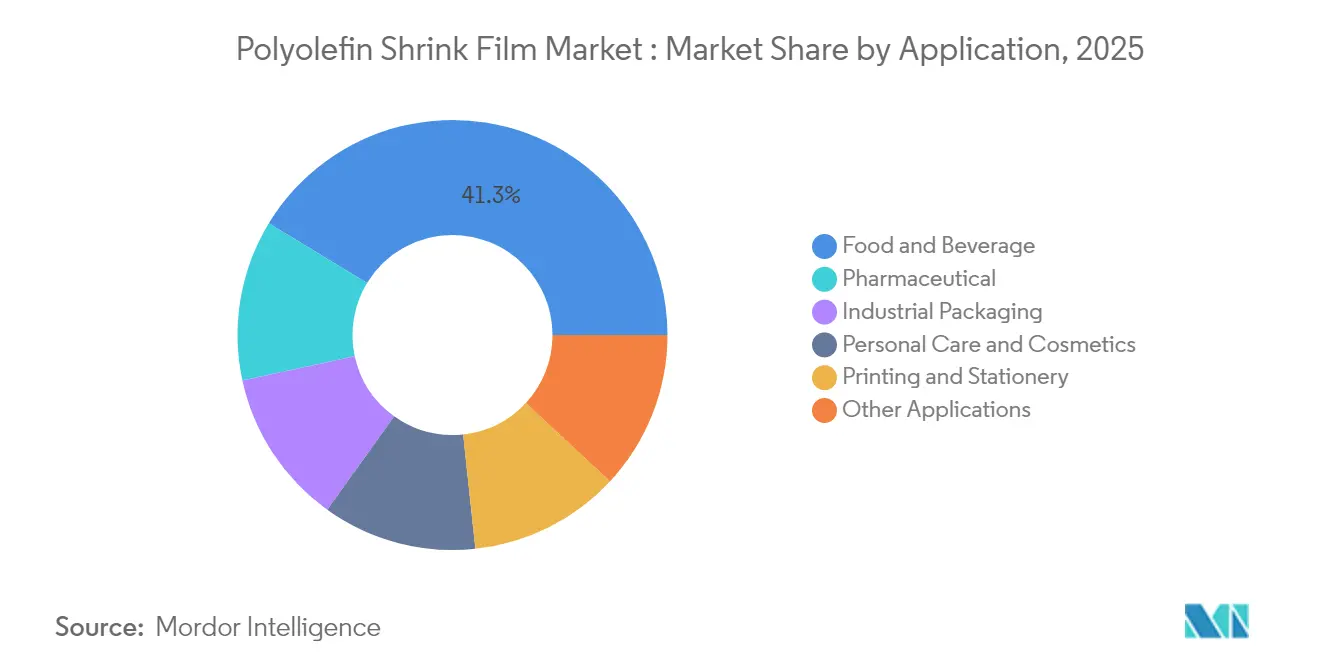
- 用途別では、食品・飲料が2025年のポリオレフィン収縮フィルム市場規模の41.30%のシェアを占め、医薬品は2026年から2031年にかけてCAGR 8.47%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のポリオレフィン収縮フィルム市場シェアの37.60%を占め、2031年までCAGR 6.82%の成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(%概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北米における小型パック需要を加速させるeコマースの改ざん防止ラップ需要 | +1.2% | 北米、欧州への波及あり | 中期(3〜4年) |
| 欧州の食品接触フィルムにおけるPVCからより環境に優しいPOFへの転換 | +0.9% | 欧州、その後グローバルに採用拡大 | 長期(5年以上) |
| 高品質印刷およびブランディングへの需要 | +0.7% | グローバル、特に北米および欧州で強い | 中期(3〜4年) |
| 代替品と比較したコスト競争力 | +0.6% | グローバル、特に新興市場で影響大 | 短期(2年以内) |
| アジアにおける高速ラインを牽引する自動化対応薄ゲージ架橋フィルム | +1.0% | アジア太平洋、特に中国、インド、日本 | 中期(3〜4年) |
| 情報源: Mordor Intelligence | |||
北米におけるeコマースの改ざん防止需要
eコマースの成長により、輸送中の製品を保護するための改ざん防止ポリオレフィン収縮フィルムへの需要が高まっています。北米の小売業者はこれらのフィルムを使用して商品を保護し消費者の信頼を構築しており、オンライン購入者の78%が目に見える改ざん防止機能を重視しています。Intertape Polymer GroupのExlfilmPlus PCRは、35%のリサイクル原料を含むポリオレフィン収縮フィルムであり、セキュリティとサステナビリティの両ニーズに対応しています[1]。このフィルムは高い透明性とポストコンシューマーリサイクル原料を組み合わせ、eコマース包装の課題に対応しています。
欧州の食品接触フィルムにおけるPVCからPOFへの転換
欧州の食品メーカーは、2030年までに廃棄物を5%削減することを目標とした2024年4月の包装法制を受け、リサイクル可能なポリオレフィンフィルムへの転換を進めています[2]。英国、スペイン、イタリアにおける並行したプラスチック税は、リサイクル原料が30%未満のフィルムに課税しています。ClystarのStore-Drop-Off認定EV-HPGは、コンバーターが食品安全性、透明性、リサイクル性を両立させる方法を示しています。
高精細印刷とブランディング
Anadolu Efesなどの飲料メーカーは2024年に77の新SKUを発売し、それぞれ鮮やかな360度グラフィックスで包装して棚での訴求力を最大化しました。デジタル印刷機は版の在庫なしに短期プロモーション対応を可能にし、段取り替えを迅速化しています。その結果、コンバーターはより広いウェブ幅、高不透明度の白インク、マット・グロスのコントラストに投資し、ポリオレフィン収縮フィルム市場においてブランドストーリーテリングを強化するという好循環が生まれています。
代替品に対するコスト優位性
Heinekenは2024年にフィルム最適化プロジェクトにより6億ユーロのコスト削減を達成し、樹脂使用量の削減と二次包装の簡素化を実現しました。新興地域のメーカーはさらに、UFlex社の年産18,000MTのCPPラインのような広幅ラインを導入することで規模の経済を改善し、コストを抑制しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(%概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PEおよびPP樹脂価格の変動 | -0.8% | グローバル、特に北米で深刻 | 短期(2年以内) |
| オーバーラップに対する使い捨てプラスチック課税 | -1.1% | 欧州、グローバルへの波及の可能性 | 長期(4年以上) |
| 薄ゲージ化と収縮力のトレードオフによる重工業用包装での採用制限 | -0.5% | グローバル、特に工業用途 | 中期(3〜4年) |
| 情報源: Mordor Intelligence | |||
PEおよびPP樹脂価格の変動
米国におけるシェール原料の供給混乱は、完成フィルムコストの最大70%を占める原材料価格の変動を増大させています。OECDは、プラスチック生産量が2040年までに7億3,600万トンに達し、原料競争が激化すると警告しています[3]。コンバーターは、複数調達先の確保、樹脂契約期間の短縮、バージン原料をPCRペレットで希釈するレシピの採用によりリスクをヘッジしています。
使い捨てプラスチックのオーバーラップへの課税
ドイツの2024年1月の課税制度は、企業に販売数量の報告とごみ清掃スキームへの資金拠出を義務付け、管理上および金銭的な負担を増大させています。EUの規則はまた、2029年までに使い捨て飲料容器の90%を個別回収することを求めています。これらの政策は、ポリオレフィン収縮フィルム市場においてStore-Drop-Off対応スリーブおよびモノマテリアルバンドルに向けた研究開発を加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
架橋フィルムが性能基準を再定義汎用シュリンクフィルムは2025年においてポリオレフィンシュリンクフィルム市場シェアの最大53.20%を占め、手頃な価格と広い加工ウィンドウに支えられています。このセグメントの透明性と印刷のしやすさにより、スーパーマーケットにおける食品マルチパックやプロモーションバンドルに根強く採用されています。しかし、コンバーターは耐穿刺性、耐擦傷性、および薄いプロファイルによってラインスピードを向上させながらストレッチおよびシュリンクフィルムの用途においてラップ不良を防ぐ架橋グレードへのアップセルを増やしています。
架橋フィルムの生産量は、医薬品ブリスターバンドル、箱入り化粧品、電子機器が熱に敏感な内容物を保護するより低いシール温度を求めるため、2026年から2031年にかけてCAGR 6.55%で成長すると予測されています。アジアおよび北米における生産能力の拡大により価格差が縮小し、従来のディスプレイを超えてポリオレフィンシュリンクフィルム市場を拡大する切り替えが促進されています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


素材タイプ別:
ポリプロピレンがプレミアム採用を加速ポリエチレンは、透明性とコスト競争力に牽引され、2025年のポリオレフィンシュリンクフィルム市場規模において56.40%という圧倒的なシェアを維持しました。多層PEブレンドは、低いオーブン滞留時間でも密閉性の高いシールを可能にし、飲料缶のデネストや青果物トレーの定番素材となっており、ポリエチレンテレフタレートシュリンクフィルムと並んで広く採用されています。加工業者は現在、光学特性を損なうことなくブランドの循環型経済への誓約に対応するため、PCRストリームを取り入れています。
ポリプロピレンは、レトルト食品や医療キットに求められる高い剛性、化学的不活性、および優れた熱変形温度に支えられ、2031年までに年率6.92%の成長が見込まれています。新しい5層共押出機は、PPとエラストマータイ層を共ブレンドし、光沢を維持しながら引き裂き強度を向上させます。このプレミアムな組み合わせにより、コンバーターはポリオレフィンシュリンクフィルム市場内でコモディティ化したPE製品との差別化を図ることができます。
層構造別:
多層エンジニアリングが機能性を倍増多層構造は2025年のポリオレフィン収縮フィルム市場規模の51.40%を占め、2031年までCAGR 6.62%の成長が見込まれています。カスタマイズされたバリア層が酸素や水分を遮断し、表面スキンがシール性と高精細インクの密着性を調整します。ブランドは独自のバリアカクテルを使用して、二次カートンなしにソースや乳製品スティックの常温保存期間を延長しています。
単層フィルムは低リスクの小包に対してコスト効率が高いものの、国際輸送で優れた強靭性が求められる場合には対応が難しくなります。共押出技術の進歩により、Woolworthsのリサイクル可能な飲料スリーブが示すように、ポリオレフィンファミリー内に収まる限り機械的リサイクルストリームに適合する7層フィルムが実現しています。このバランスにより、多層ソリューションはポリオレフィン収縮フィルム市場における次世代コンプライアンスの最有力選択肢として位置づけられています。
用途別:
医薬品が成長の主役に食品・飲料は2025年のポリオレフィン収縮フィルム市場規模の41.30%のシェアを維持し、マルチパック、青果物パネット、棚出し対応トレーの包装に使用されています。プロセッサーは樹脂使用量を削減しながら透明感を維持する防曇添加剤を加えるため、継続的にゲージを薄くしています。欧州におけるPVCクリングの規制禁止は、よりクリーンな燃焼特性を持つポリオレフィングレードへの代替を加速させています。
医薬品用途は、ブリスターカード、注射バイアル、診断キットが透明フィルムを通じた改ざん防止とバーコードの可読性を必要とするため、CAGR 8.47%で急増する見込みです。COVID-19ワクチンの展開により包装の精査が高まり、ポリオレフィンが単位投与量の安全かつ透明な封入材として定着しました。ブランドオーナーはまた、広い印刷可能エリアを活用して認証ホログラムを伝達し、ポリオレフィン収縮フィルム市場において無形の価値を付加しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ポリオレフィン(PO)シュリンクフィルム市場
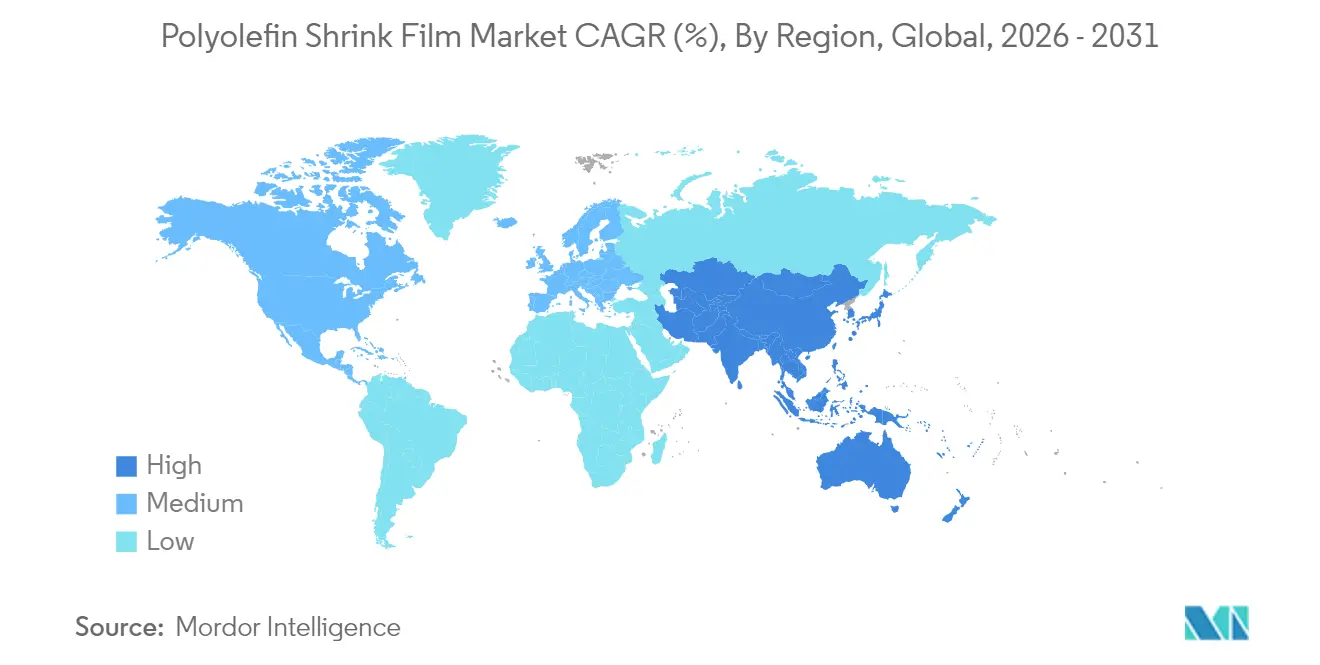
アジア太平洋地域は2025年に37.60%の収益貢献率でポリオレフィンシュリンクフィルム市場を支配しており、予測されるCAGR 6.82%は世界最速を維持しています。中国確固たる押出機基盤は多国籍FMCG包装業者と連携し、インドの硬質包装ブームは都市部の小売成長に対応しています。地域のコンバーターは社内プレートレスデジタル印刷機を育成し、国内eコマースの急増を取り込む迅速なプライベートラベルプロモーションキャンペーンを可能にしています。
日本・韓国ポリオレフィン(PO)シュリンクフィルム市場
日本と韓国は高バリア多層技術に注力し、輸出向け医薬品用のニッチな架橋ロールを供給しています。国内需要はコンパクトな工場スペースに適合する自動化対応の薄ゲージに傾いています。業界団体の助成金はR&Dの税額控除をエネルギー効率の高いシュリンクオーブンに向けて誘導し、ポリオレフィンシュリンクフィルム市場における採用を強化しています。
北米ポリオレフィン(PO)シュリンクフィルム市場
北米は、米国のオムニチャネル小売エコシステムによって牽引される、成熟しながらもイノベーション主導の市場を形成しています。カナダとメキシコは、樹脂生産への近接性と関税優遇貿易回廊を通じて地域供給を補完し、格変動に対するレジリエンスを支えています。
欧州ポリオレフィン(PO)シュリンクフィルム市場
欧州は厳格な規制監督と高い購買力のバランスを保っています。循環経済指令はコンバーターにリサイクル可能性の認証取得とPCRブレンドへの移行を2027年までに求めています。ドイツ、イタリア、英国は飲料、菓子、医薬品の旺盛な生産を背景に中核的な需要クラスターを形成しています。南欧および東欧の加盟国は、小売チェーンがブロック全体で包装仕様を統一するにつれて徐々に追いついています。
中東・アフリカおよび南米ポリオレフィン(PO)シュリンクフィルム市場
南米および中東・アフリカは、規模は小さいながらも魅力が高まりつつあるフロンティアを形成しています。ブラジルは強固な石油化学基盤を活用してメルコスール近隣諸国にサービスを提供し、サウジアラビアのビジョン2030は下流ポリマー投資を促進し、ポリオレフィンシュリンクフィルム市場の湾岸協力会議市場への展開を拡大しています。

バリューチェーン分析
バリューチェーンは、PEおよびPP樹脂(LDPEおよびメタロセン系特殊グレードを含む)を供給する上流のオレフィン・ポリオレフィンサプライヤーから始まり、PCR配合シュリンクフィルムの原料として再生原料の利用も増加している。添加剤、インキ、加工技術(高性能グレード向けの電子線架橋設備など)は樹脂供給と並行して存在し、共押出、延伸、印刷・積層におけるコンバーターの技術力が、高速ラインにおけるフィルムの透明性、収縮力、加工性を左右する。
中流部門には、マスターロール(一般タイプおよび架橋タイプ、単層および多層)を生産するフィルム押出業者と、ロール幅、厚み、印刷をブランドや小売業者の仕様に合わせて調整するスリッティング・コンバージョン拠点が含まれる。これらの原料は、食品、飲料、パーソナルケア、医薬品バンドル向けの地域ジャストインタイム網に供給される。コンバーターは、切り替えを遅らせる制約要因として、延伸・加工技術者向けの専門労働力の不足、二重コンプライアンス対応の長期検証サイクル(FDAおよびREACH適合要件で14~18か月に及ぶことが多い)、特定の架橋・加工設備におけるシングルソース依存を挙げている。その結果、サプライヤー選定における技術サービスと認定支援の重要性が高まっている。
競合環境
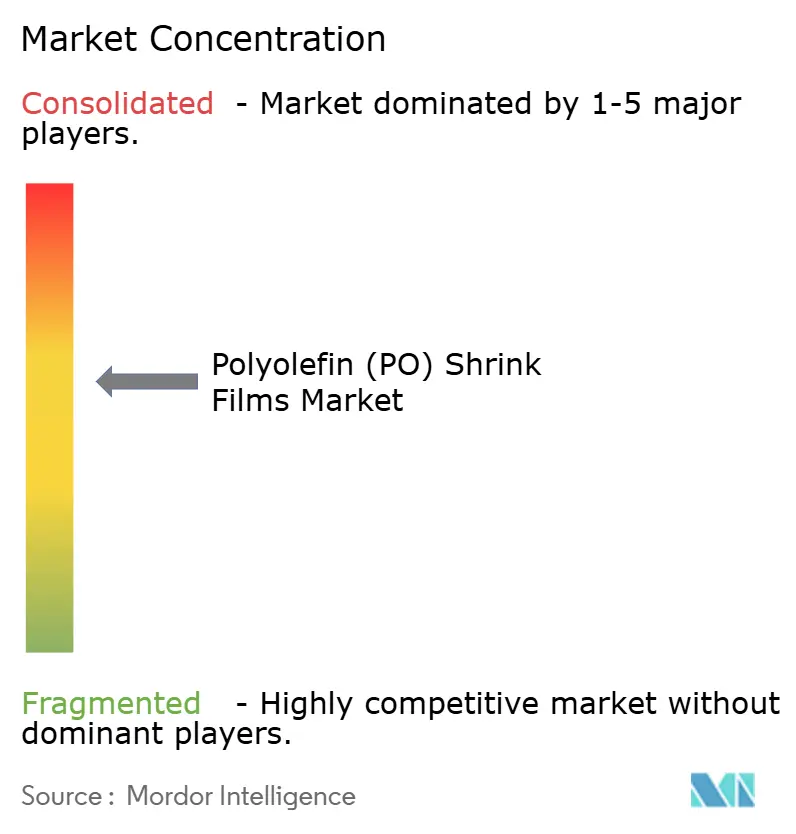
ポリオレフィン収縮フィルム市場は中程度に集約されており、上位5社の市場シェアは50%未満です。Berry Global、Sealed Air、Klockner Pentaplastなどの主要プレーヤーは押出と社内印刷を統合してターンキーソリューションを提供し、Berryのクローズドループパイロットなどのイニシアチブを通じてサステナビリティを強調しています。Intertape Polymer GroupはPCR含有量とサービスネットワークに注力し、UFlexはCPPおよび二軸延伸ポリオレフィンの生産能力を拡大しています。アジアの競合他社は地域の樹脂を活用していますが、認証面での課題に直面しています。リサイクル原料、共押出、デジタル印刷における戦略的提携が拡大しています。コンバーターは変動性を管理するために樹脂供給を確保し、OEMは薄ゲージ向けのオーブン設計を革新しています。成功はコスト効率とサステナビリティの実績のバランスにますます依存しています。
ポリオレフィン(PO)収縮フィルム業界リーダー
-
Berry Global Inc.
-
Sigma Plastics Group
-
SABIC
-
Bolloré Group
-
IPG
- 注:主要企業の掲載順は順位を示すものではありません。
ポリオレフィン(PO)シュリンクフィルム市場
- Allen Plastic Industries Co., Ltd.
- Berry Global Inc.
- Bolloré Group
- Bonset America Corporation
- Clysar, LLC
- Cosmo Films
- Coveris
- FlexiPack
- Innovia Films
- IPG
- Harwal Group of Companies
- Hubei HYF Packaging Co., Ltd.
- Kaneka Corporation
- Klockner Pentaplast
- Polyplex Corporation
- SABIC
- Sealed Air Corporation
- Sigma Plastics Group
- SYFAN USA
- Traco Packaging
- Winpak Ltd.

市場機会と将来展望
持続可能性を重視した再配合と認定作業により、光学的・機械的性能を維持しつつリサイクル性と測定可能なリサイクル含有率を兼ね備えたシュリンクフィルムに新たな余地が生まれている。最近の企業動向はこの流れを反映している。2026年1月、PAC MachineryはReviveWrapを発売し、最大30%の認証済みプレコンシューマーリサイクル樹脂を使用した。2026年2月、NOVA Chemicalsはインディアナ州コナーズビルの工場からシュリンクフィルムおよびその他のフレキシブルパッケージング用途向けにSYNDIGO rPE-IN3およびrPE-IN4リサイクルポリエチレングレードを商業化した。これらの動きは、改ざん防止、透明性、薄肉化に関する小売業者およびブランドの要件に対応するコンバーターの選択肢を拡大しつつ、循環性の資質を向上させている。
もう一つの機会分野は、フィルム・トゥ・フィルム用途向けの高品質リサイクルPEの供給量を増やす拡大経路と、PVCからポリオレフィンへの代替を後押しする政策圧力に材料プラットフォームを整合させることに関わる。2026年2月、OSTI.GOVは使用済みシュリンクラップを高品質ポリエチレンフィルムにリサイクルするSTRAPプロセスに関する研究を発表し、使用済みフレキシブルパッケージングにおける汚染管理と物性維持の課題に対応する高度リサイクル経路への継続的な投資を強調した。欧州における政策の勢いも塩素フリーの包装選択を後押ししており、これがオーバーラップやバンドリング用途に向けたコンバーターがリサイクル性とリサイクル含有率の性能を実証できるポリオレフィン系シュリンク構造を支えている。
Recent Industry Developments in ポリオレフィン(PO)シュリンクフィルム市場
- 2026年3月:NOVA Chemicalsは、ケンタッキー州シェルビービルのSigma Plastics GroupにSYNDIGO rPE-IN3リサイクルポリエチレンの初回注文分を出荷し、Sigmaの Sustain360 PCRストレッチフィルムラインに使用される。フィルム用途向けに設計されたリサイクルPEの認定と供給は、リサイクル含有原料へのアクセス拡大を支援し、シュリンクおよびストレッチフィルムポートフォリオ全体で配合を標準化するコンバーターを支えている。
- 2026年2月:AmcorはBerry Globalとの統合を発表し、統合された製造・印刷能力を備えたより広範な北米向けポリエチレンシュリンク・オーバーラップポートフォリオを形成した。この統合は規模を拡大し、複数拠点でシュリンクフィルム、印刷オーバーラップ、関連包装サービスを調達するブランド所有者にとって、サプライヤー認定と全国的アカウント対応を簡素化できる。
- 2024年8月:SABICはLamb WestonおよびOpackgroupと協力し、バイオ再生可能なSABICポリエチレンを使用した冷凍ポテト製品向け包装を発表し、包装ソリューションのカーボンフットプリントを30%削減したと報告した。商業用フレキシブルパッケージングプログラムへのバイオベースポリオレフィン原料の導入は、低炭素材料フットプリントを追求するシュリンクおよびオーバーラップ用途で利用可能な選択肢を強化している。


ポリオレフィン(PO)シュリンクフィルム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、主にポリエチレンおよびポリプロピレンから製造されたポリオレフィンシュリンクフィルムを対象しており、熱によって収縮し、輸送中および棚上での製品の包装、バンドル化、または保護に使用されます。この価値には、一般的な包装用途に使用されるロールおよびプリフォームフォーマットで販売されるフィルムが含まれます。
対象外の範囲:この市場の規模算定においては、ストレッチラッピングフィルム、PVCシュリンクスリーブ、バリアライナー、およびコレーションストレッチフードを除外しています。
セグメンテーション概要
- タイプ別
- 一般収縮フィルム
- 架橋収縮フィルム
- 素材タイプ別
- ポリエチレン(PE)
- ポリプロピレン(PP)
- 層構造別
- 単層
- 多層
- 用途別
- 食品・飲料
- 工業用包装
- パーソナルケアおよび化粧品
- 医薬品
- 印刷・文具
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、初期の需要と供給の全体像を構築し、シュリンクフィルムと隣接するフィルムタイプとの間に現実的な境界を設定するために使用されました。包装および高分子関連の指標については、UN Comtrade貿易統計、米国国際貿易委員会データポータル、Eurostat、および各国統計局などの公開ソースを活用しました。樹脂のコンテキストおよび上流との連携については、原料およびエネルギーコストの変動を反映するため、国際エネルギー機関および米国エネルギー情報局などのソースも適宜参照しました。
並行して、シュリンクフィルムがどこで採用されているか、またフィルム仕様がどのように変化しているかを把握するため、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、包装業界団体および業界誌からの最新情報を精査しました。また、公開情報が限られている企業の財務データや輸出入の方向性を確認するため、企業財務情報をカバーする有料サブスクリプションと、出荷レベルの輸出入シグナルに特化した有料データセットも活用しました。ここに記載されているソースは例示的なものであり、網羅的ではなく、データ収集、前提条件の検証、および未解決の疑問点の明確化のために追加の公開資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、汎用シュリンクフィルムと架橋シュリンクフィルムの分割、典型的な厚みと歩留まりの前提条件、および樹脂とエネルギーコストに伴う価格変動を検証するために使用されました。デスクリサーチの前提条件をストレステストするため、フィルムメーカー、コンバーター、ディストリビューター、および包装バヤーと幅広く対話し、地域ごとの包装ミックスの違いが早期に平均化されないよう、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全域をカバーしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:14% | アジア太平洋:41% |
| 中位層:45% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:35% |
| 中小規模プレーヤー:20% | マネージャー:57% | 南北アメリカ:24% |
市場規模算定と予測
市場規模は、トップダウンとボトムアップを組み合わせた手法で構築されています。まず、エンドユーザーの包装活動から包装フィルム需要を再構築し、次にポリオレフィンシュリンクフィルムを使用する部分に絞り込みます。実際には、加工食品・飲料の生産量、消費財の出荷活動、医薬品包装量、およびバンドル化や保護ラップの需要を促進する地域の製造・輸出活動などの指標に需要を連動させています。価格は、樹脂コストの変動、典型的な加工スプレッド、および標準フィルムと架橋フィルムの間のミックスシトを追跡するASPロジックを用いてモデル化し、推定される数量プールに適用されます。
合計値を現実的に保つため、サンプリングされたメーカーの生産能力と稼働率シグナル、ディストリビューターチャネルチェック、および消費量の多いいくつかの用途に対する数量×ASPの妥当性テストなど、選択的なボトムアップ検証によって結果を裏付けています。小規模市場で直接的な可視性が限られている場合は、一人当たりの包装生産量や貿易集中度などの地域プロキシ比率を通じてギャップを補完し、インタビューのフィードバックと照合して一人当たりのフィルム消費量の妥当性を再確認します。予測には、加工品の生産量の予想変化、軽量化トレンド、リサイクル可能なポリオレフィン包装構造の採用、および産業・eコマース物流活動のペースを基準としたシナリオ分析を使用します。シナリオは、最終的な曲線を確定する前に業界関係者とともにレビューされます。
データ検証と更新サイクル
モデルの出力は、樹脂価格の方向性とフィルムASPの変動、関連するフィルムカテゴリーの地域貿易ロー、および加工品生産成長のペースなどの独立したシグナルと比較されます。大きな乖離が生じた場合は、基礎となる前提条件を再確認し、外れ値を特定の入力にさかのぼり、構造的な変化が実際のものかそれとも短期的なショックに過ぎないかを確認するためのフォローアップ通話を実施します。
承認前に、計算、単位、および通貨換算のタイミングが地域および年度にわたって一貫しているよう、作業は段階的にレビューされます。レポートは年次で更新され、樹脂価格の急激な変動、包装に影響する政策変更、または重要な生産能力の追加など、重要なイベントが発生した場合には中間更新が行われます。納品直前には、クライアントが古いスナップショットではなく最新の更新されたビューを受け取れるよう、アナリストによる最終確認が実施されます。
Mordor Intelligenceのポリオレフィンシュリンクフィルム市場規模と他の公表推計との比較
ポリオレフィンシュリンクフィルムに対して異なる市場価値が見られることは通常のことであり、これは出版社が同一の年度、同一の製品境界、よび価格の経時的な扱い方において必ずしも一致しているわけではないためです。このギャップは通常、一方の推計が異なる需要プールから構築されている場合、または通貨換算とインフレの前提条件がモデルの異なる時点で適用されている場合に生じます。
樹脂サイクルが急速に変動する局面では、年間平均価格のタイミングと通貨のタイムスタンプが最終的な米ドル価値を変動させる可能性があり、特に架橋フィルムのミックスが同時に変化する場合はその影響が顕著です。包装生産量と貿易方向に対する照合を含むこれらの更新主導の確認作業が、Mordor Intelligenceが公表する2026年の数値が2024年を基準とした推計と完全には一致しない主な理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 85.5 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 87.7 ビリオン 米ドル(2024年) | 2023年を基準として2024年の推計と2030年の見通しを使用しており、後年の更新と比較して異なる樹脂価格デッキおよびエンドユーズウェイトセットが引き継がれる可能性があります。 |
| 業界データパブリッシャーB | 89.4 ビリオン 米ドル(2024年) | 2024年を基準として2025年〜2032年のウィンドウを適用しており、同一の名目年度に対して異なる用途カバレッジおよび異なる通貨換算タイムスタンプが組み込まれる可能性があります。 |
表全体を見渡すと、スプレッドの大部分は年度の選択と樹脂コスト変化からASPの変動をどのように引き継ぐかによって説明されており、シュリンクフィルムが成長しているという点での見解の相違ではありません。価値の構築を可視的な包装活動に結びつけ、業界フィードバックで推定数量を確認し、年度ごとに通貨タイミングを一貫させることで、最終的な数値は繰り返し可能な明確なステップにさかのぼることができます。


レポートで回答される主要な質問
ポリオレフィン収縮フィルム市場において最も急成長しているセグメントを牽引しているのは何ですか?
医薬品セグメントは、より厳格な改ざん防止規制とバーコード視認性への需要が高透明度・セキュリティグレードフィルムの採用を促進し、2031年までCAGR 8.47%でトップを走っています。
最も高い拡大機会を提供している地域はどこですか?
アジア太平洋は2025年に37.60%のシェアを占め、eコマース、工業化、中国とインドにおける生産能力増強に牽引されて2026年〜2031年にCAGR 6.82%でトップとなる見込みです。
コンバーターはサステナビリティへの圧力にどのように対応していますか?
主要企業はPCR樹脂を統合し、リサイクル可能なモノマテリアル多層フィルムを開発し、EU廃棄物削減目標に沿うために小売業者とStore-Drop-Offスキームで連携しています。
架橋ポリオレフィンフィルムが普及している理由は何ですか?
耐穿刺性を発揮し、より低温での高速シールを可能にすることでエネルギー消費を削減し、電子機器や医薬品などの業界における高速自動化ラインをサポートしています。
欧州のプラスチック税はフィルム需要にどのような影響を与えていますか?
使い捨てオーバーラップへの課税はPVCからリサイクル可能なポリオレフィングレードへの転換を加速させ、コンバーターにリサイクル原料含有率30%超の閾値を超えるフィルムの認証取得を促しています。
樹脂価格の変動はどのように緩和されていますか?
メーカーは原料調達先を多様化し、契約期間を短縮し、バージン原料の使用量を削減する配合を再設計することで、変動性に起因するCAGRへの-0.8%の影響を緩衝しています。
ポリオレフィン収縮フィルム市場の現在の市場規模はどのくらいですか?
ポリオレフィン収縮フィルム市場規模は2026年に85億5,000万米ドルと推定され、予測期間(2026年〜2031年)にCAGR 4.79%で2031年までに108億米ドルに達すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

