
ポリマーバインダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
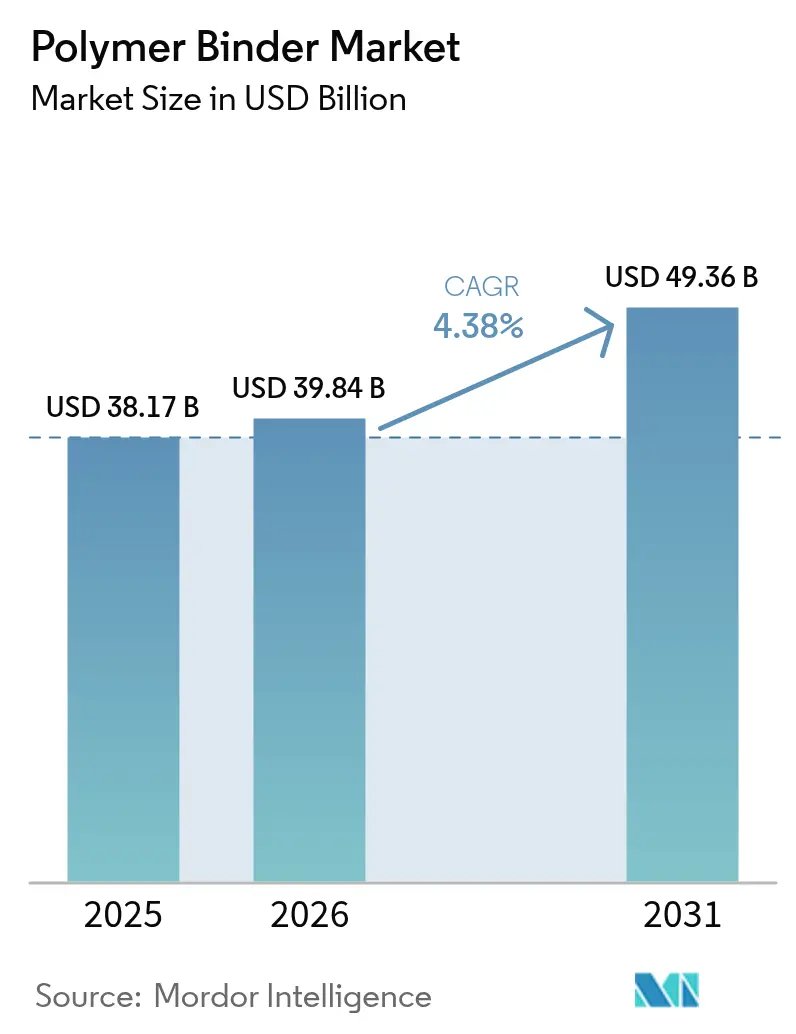
| 市場規模 (2026) | 39.84 十億米ドル |
| 市場規模 (2031) | 49.36 十億米ドル |
| 成長率 (2026 - 2031) | 4.38 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリマーバインダー市場分析
2026年のポリマーバインダー市場規模はUSD 398.4億と推定され、2025年の値USD 381.7億から成長し、2031年の予測はUSD 493.6億を示しており、2026年から2031年にかけて4.38%のCAGRで成長しています。建築用および工業用コーティングが引き続き消費の中核を担っていますが、電池電極、粉末床積層造形、サーキュラーエコノミー型包装が測定可能な新たな需要量を開拓しており、従来の紙およびカーペット用途の減少を補っています。液体の水性配合物は、北米、ヨーロッパ、およびアジアの一部地域での溶剤排出規制を受けてVOCを削減しながら接着性を維持する化学イノベーションを促進し、主流となっています。酢酸ビニルは、幅広い配合ウィンドウ、価格競争力、低VOCシステムとの適合性により競合する化学品を上回り続けており、現在パイロットスケールにあるバイオ由来グレードはより低いカーボンフットプリントを約束しています。競争圧力はサステナビリティの公約、地域的な生産能力の追加、および新興電池・3Dプリンティング用途における知的財産を保護する技術的提携を通じてますます表れています。
主要レポートのポイント
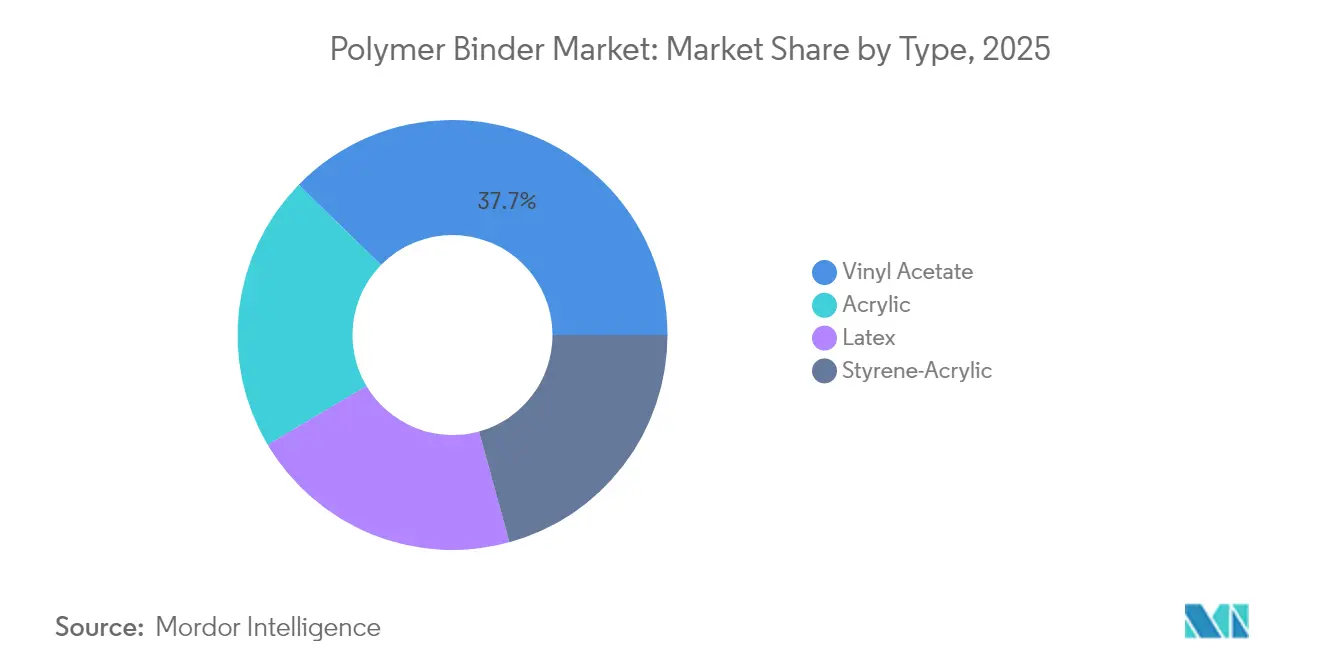
- タイプ別では、酢酸ビニルが2025年のポリマーバインダー市場で37.68%のシェアを獲得し、2031年まで5.83%のCAGRで拡大すると予測されています。
- 形態別では、液体グレードが2025年の収益の64.10%を占め、生産者が水性システムへのシフトをさらに進める中、5.14%のCAGRで伸長しています。
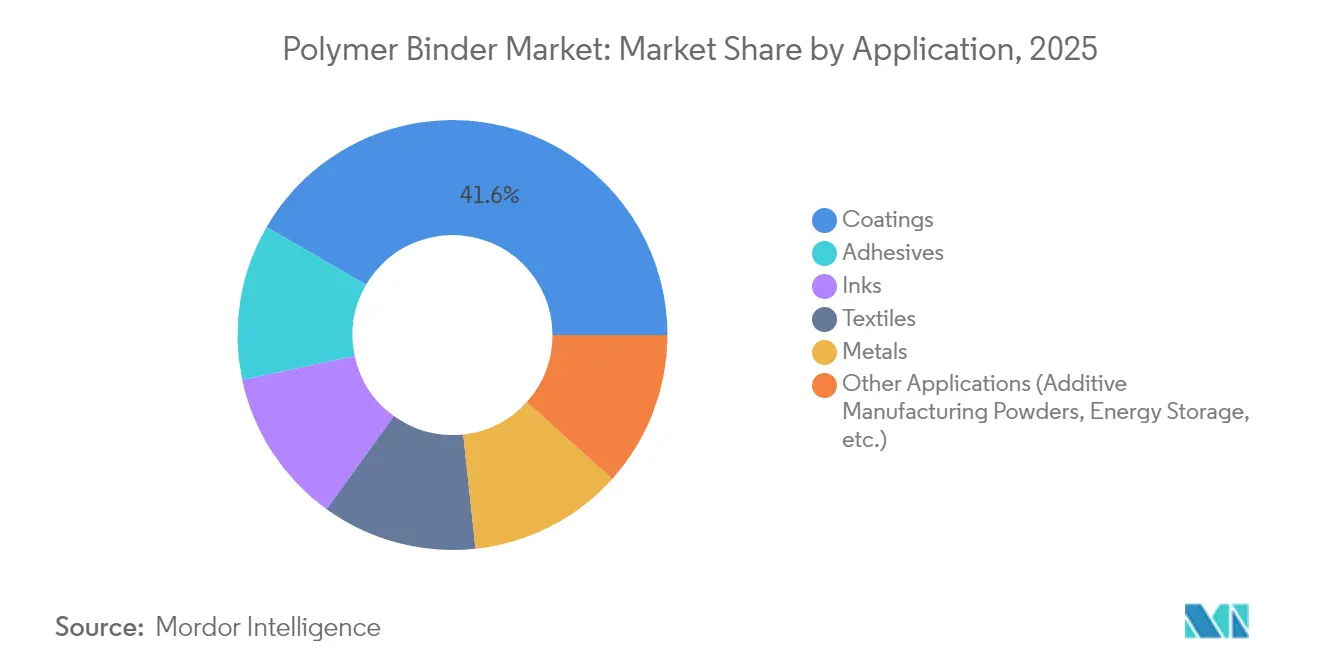
- 用途別では、コーティングが2025年のポリマーバインダー市場において収益シェアの41.62%を占めており、一方で「その他の用途」クラスターは2031年まで5.98%のCAGRで加速すると予測されています。
- 地域別では、アジア太平洋が2025年の需要の54.20%を占め、建設および電池製造の同時上昇を背景に最も速い5.19%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建築用および工業用コーティングからの需要急増 | +1.2% | アジア太平洋主導のグローバル | 中期(2〜4年) |
| 水性低VOC配合への急速なシフト | +0.8% | 北米とEUが先行導入、アジア太平洋が追随 | 短期(2年以内) |
| リチウムイオン電池電極へのポリマーバインダーの採用拡大 | +0.6% | アジア太平洋中核、北米への波及 | 長期(4年以上) |
| 粉末床積層造形プロセスへの用途拡大 | +0.4% | 北米とEUのイノベーションハブ | 長期(4年以上) |
| サーキュラーエコノミー適合のためのバイオベースバインダーの研究開発 | +0.3% | EU主導、北米が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築用および工業用コーティングからの需要急増
都市化、インフラ更新、および過酷な気候条件における高い性能要求により、コーティング配合者は、熱帯の湿度や厳しい冬の凍結融解サイクル下で耐久性、耐汚染性、および色保持性を発揮する高度なポリマーバインダーを指定するよう促されています。水性エマルジョンは2025年の新しい建築用コーティング配合のほぼ3分の2を占め、これは厳格な排出規制と低臭気製品に対するエンドユーザーの好みを反映したマイルストーンです。工業施設は橋梁、パイプライン、および車両のメンテナンス間隔を延長するために高固形分エポキシ-アクリルハイブリッドを採用しており、化学浸漬および熱衝撃に耐えるバインダー化学を活用しています。プレミアム外装塗料は自己架橋型酢酸ビニルシステムを統合し、造膜助剤の需要を削減して膜の完全性を損なうことなくVOC排出量を削減しています。このアップグレードトレンドは、大規模な住宅プログラムと可処分所得の上昇がファサードの耐久性への期待を高める中国、インド、インドネシアで特に顕著です。多国籍コーティンググループはサプライチェーンをローカライズし、信頼性の高いバインダー原材料に対する地域需要を確保しています。
水性低VOC配合への急速なシフト
規制当局は現在、建築用コーティングのVOC制限を50 g/L以下に大幅に引き下げており、カリフォルニア州および複数のEU加盟州において従来の溶剤系システムを2年以内にニッチ製品に変えています。バインダー生産者は、VOCを5 g/L以下に保ちながら室温で硬くて耐薬品性のある膜を形成できるアクリルおよびビニルアクリルエマルジョンで対応しました。例えば、DowのML-520アクリルバインダーは、長年使用されてきた溶剤系アルキドと同等の外装耐久性評価を達成しています[1]Dow、「マルチローブ ML-520 アクリルバインダー」、dow.com。建築家および健康意識の高い住宅所有者は、学校や病院向けにゼロ臭気塗料を指定することで導入を加速させ、規制地域を超えて広がるプル効果を生み出しています。設備サプライヤーも適応し、スプレーガンメーカーは低粘度水性塗料に最適化されたチップを発売し、オーバースプレーを削減してコントラクターの切り替えを容易にしました。アジアの建設市場は、輸出志向のコーティング企業がEUエコラベルに適合するよう配合を調整する中、急速に追随しています。水適合性バインダーに対する結果的な需要急増は受注サイクルを短縮させ、一部のサプライヤーはほぼ最大稼働でプラントを稼働させることを余儀なくされています。
リチウムイオン電池電極へのポリマーバインダーの採用拡大
モビリティの電動化は、5年前には見られなかった量で特殊グレードを消費するギガファクトリーを参入させることにより、バインダー生産者の顧客基盤を再形成しました。正極および負極コーティングには、高電圧に耐え、数百回の充電サイクルに耐え、電解質溶媒への暴露後にアルミニウムおよび銅箔への接着を維持するバインダーが必要です。中国および韓国のセルメーカーは、金属イオン純度を50 ppm以下、粒径を500 nm以下に文書化できるサプライヤーに報いる信頼性の高い品質を確保するために、複数年の調達契約を締結しています。Celaneseは、バッテリーパック内の熱管理層に特化した柔軟なポリアミドバインダーでポートフォリオを拡充しました。
粉末床積層造形プロセスへの用途拡大
航空宇宙、歯科、および高性能自動車部品向けの粉末床溶融プリンターは、室温で滑らかに流れながらレーザーまたは電子ビームを当てた際に素早く溶融するポリマーバインダーを必要とします。レオロジー、熱分解曲線、およびオフガスプロファイルは、反りや空洞を避けるためにマシンパラメーターと一致している必要があります。北米の大学の研究チームは、多官能性アクリル-ウレタンバインダーを使用して炭素繊維強化印刷物で75 MPaを超える引張強度に達することを示した研究を発表しました[2]MDPI、「積層造形における多官能性アクリル-ウレタンバインダーの性能」、mdpi.com 。化学企業は、湿潤な気候での保管中の凝集を最小限に抑える帯電防止コーティングを施した狭い分布の粉末バインダーを導入することで対応しました。早期採用者は、バインダー最適化後に15%速いビルドレートを報告しており、より高い原材料コストにもかかわらず価値提案を証明しています。米国およびドイツにおける政府資金の航空宇宙プロジェクトは、衛星部品に積層造形を指定することで需要をさらに刺激し、原料サプライヤーが今後10年にわたって拡大する技術的な足がかりを確立しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 紙およびカーペット製造における構造的な衰退 | -0.7% | 北米とEU | 中期(2〜4年) |
| 主要モノマー原料価格の変動性 | -0.5% | アジア太平洋への暴露を伴うグローバル | 短期(2年以内) |
| フルオロポリマーバインダーに関するPFAS関連規制の強化 | -0.3% | 北米とEU主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
紙およびカーペット製造における構造的な衰退
デジタル化によりグラフィック印刷用紙の需要が縮小し続け、表面サイジングに使用されるデンプン-酢酸ビニルコポリマーバインダーのかつて安定していた量が失われています。住宅リフォームにおけるカーペット需要も、異なる接着剤化学を使用するラグジュアリービニルタイルおよびラミネートフローリングへの移行により北米および西ヨーロッパでのラテックスバインダー販売が低迷しています。包装用紙およびティッシュセグメントはまだ成長していますが、異なる配合バランスを要求する高い湿潤強度添加剤およびバイオベースバインダーを必要としており、生産者にラインの再設計を余儀なくさせています。International PaperはDS Smithとの合併を発表し、電子商取引に対応する繊維ベースの包装ポジションを確立することで、新しい水性バインダーのための機会の場を生み出しています。ポリマーバインダー総量への純影響は、新興グレードの単位価値は高いものの湿潤ピックアップ率が低く、より少ないトン数をもたらすため、緩やかなマイナスです。2023年以降に操業を停止した地域の工場が再稼働する可能性は低く、構造的なシフトが固まっています。
主要モノマー原料価格の変動性
酢酸、ブチルアクリレート、およびスチレンの価格は、製油所の停止、海上輸送の混雑、および地政学的緊張が供給を混乱させた2024年以降、6か月の間隔で30%変動しています。後方統合を欠く小規模なバインダー生産者は、マージンを侵食しイノベーションへの資本を制限するコストの急騰を吸収しています。アジアの配合者は、スポット貨物がUSDで価格設定される場合に追加の通貨リスクに直面し、ヘッジや見積もり有効期限の短縮を余儀なくされています。一部の多国籍企業は、サトウキビエタノールやトール油留分に由来する原料を固定することでコスト曲線を安定させ、長期バイオルート契約を通じて多様化しました。このアプローチは、エコラベル監査人を満足させるためにISSC PLUSまたは同等のマスバランス制度に基づく認証を必要とし、管理上のオーバーヘッドを追加します。これらの取り組みにもかかわらず、持続的な価格変動は依然として顧客の価格表を遅延させ、塗料および接着剤メーカーの予算策定を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
酢酸ビニルが汎用性と規制適合性でリーダーシップを維持酢酸ビニルは2025年のポリマーバインダー市場の37.68%を占め、2031年まで5.83%のCAGRを記録すると予測されており、安定したコロイド分散を必要とする水性低VOC塗料および新興電池スラリーへの適応性を示しています。純アクリルなどの補完的な化学品はチョーキング耐性を必要とするプレミアムトップコート配合を支配し、スチレン-アクリルは経済的な内装塗料および一部の紙含浸に使用されています。最近のバイオ由来パイロットバッチは、酢酸ビニルがポリマー性能を変えることなく発酵酢酸を組み込むことができることを示しており、このマトリックスをスコープ3脱炭素化目標と整合させています。
自己架橋技術の継続的な研究は、外装塗料のブロック耐性と初期耐水性を高めることで酢酸ビニルの競争優位性を研ぎ澄まし、これらの機能はかつて純アクリル専用でした。反応性界面活性剤の組み込みは、遊離界面活性剤の移行を抑制しながらスクラブ耐久性を改善し、これは内装壁の耐汚染性を高める特性です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
水性シフトの加速に伴い液体グレードが優位性を維持液体分散液は2025年のポリマーバインダー市場規模の64.10%を占め、配合者が世界中で溶剤系システムを低粘度の水性代替品に置き換える中、2031年まで5.14%のCAGRを達成すると予測されています。既存の塗料ラインでのポンプ輸送、ブレンド、およびろ過の容易さは、高コストなプロセス変更を不要にし、中小規模のコーターが限られた予算内でVOC上限に準拠することを可能にしています。高固形分液体は工業用メンテナンスコーティングに浸透しており、従来の二液型エポキシと比較して低引火点と短縮された硬化時間を提供しています。粉末バインダーは、冷蔵なしでの長期保存が求められる積層造形および一部の繊維仕上げに依然として関連性を持っていますが、供給は厳格な粒子形態管理を持つ特殊プラントに制限されています。
用途別:
コーティングが収益の中核を担い、新興用途が増分成長を牽引コーティングは、家庭、インフラ管理者、およびOEM仕上げ業者が美観と保護を優先する中、2025年のポリマーバインダー市場の需要の41.62%を維持しました。このセグメントの量規模はフィーダープラントの経済性を支えていますが、その成長率は電池、3Dプリンティング、および特殊ろ過を包含する「その他の用途」に対して予測された5.98%のCAGRを下回っています。接着剤は、カートンシールおよびパーケットの設置において高いグリーンボンド強度を提供する酢酸ビニル-エチレンコポリマーを活用する安定した中成長ニッチに留まっています。繊維仕上げ用途はアジアへの移行を続け、機械的に接合された不織布との競争にもかかわらず、機能性アパレル輸出と組み合わせて相当な量を維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
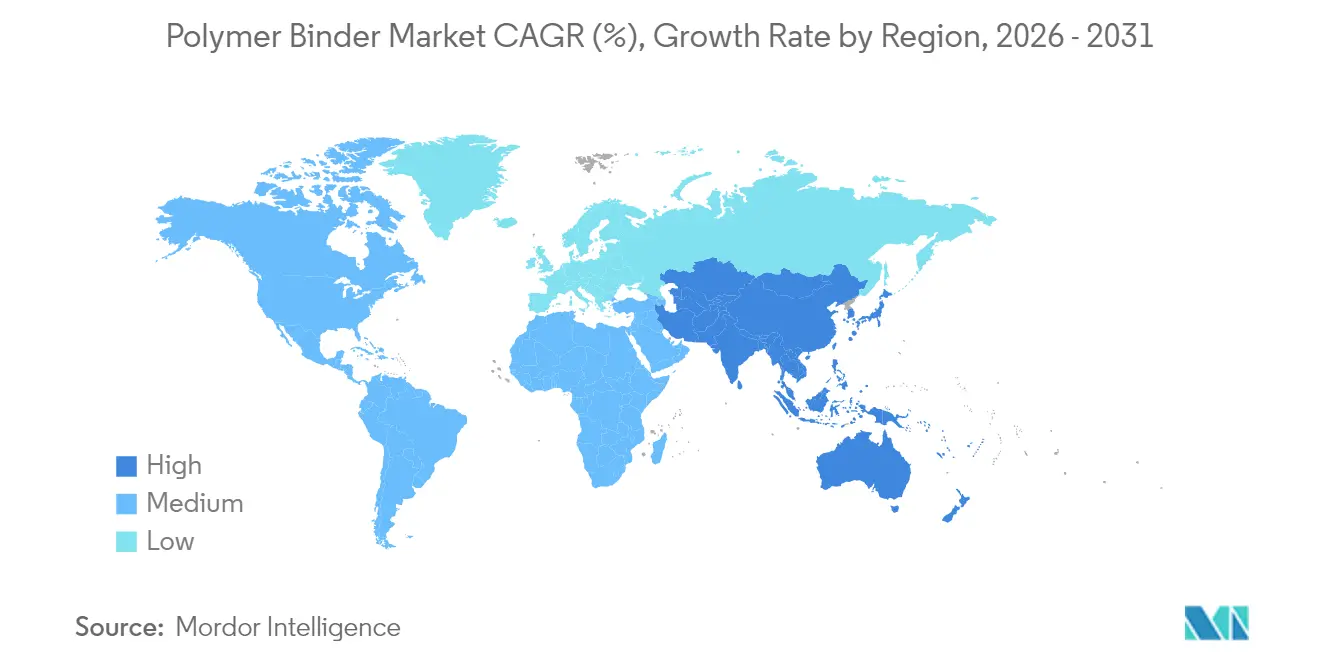
アジア太平洋地域ポリマーバインダー市場
アジア太平洋地域は2025年の収益の54.20%を占め、5.19%のCAGRですべての地域を上回るペースで成長すると予測されており、数量リーダーおよび成長エンジンとしての二重の役割を確固たるものにしている。中国のメガシティ拡張および老朽化した集合住宅の改修は、汎用性の高い酢酸ビニルバインダーに依存する外壁塗料に対する大規模な需要を持続させている。同時に、同国の電池メーカーは過去最高のペースで正極活物質ラインを稼働させており、それぞれが厳格な不純物閾値を伴う専用バインダー供給ストリームを必要としている。
北米および欧州ポリマーバインダー市場
北米は、規制主導の処方変更によって抑制された、成熟した代替需要動態を示している。米国の州関はVOC閾値を連邦基準よりも低く設定しており、カナダの建築基準法はエンボディドカーボン目標を参照するようになっている。欧州は規制の先導役としての役割を維持し、フッ素フリーの水性アクリルおよびシリコーンハイブリッドバインダーの早期採用を促している。PFASに関する提案は緊迫感を高め、処方業者は在庫を一掃し代替化学品を確保することを迫られている。

規制環境
排出物、マイクロプラスチック、フルオロポリマー化学物質に関する規制が強化されており、これがコーティング剤、接着剤、および関連する最終用途全般で、溶剤系バインダーから水系バインダーや代替バインダーシステムへの移行を加速させている。欧州連合では、合成ポリマー微粒子に関する規則(EU)2023/2055が新たなコンプライアンス義務を追加し、環境放出防止に関連して、対象となる微粒子を含む製品について供給者が使用および廃棄の指示を提供する2026年10月の期限が設けられている。
米国では、大気排出規制への対応が依然として工場レベルでの制御・モニタリング投資の主要な推進要因となっている。2026年3月、米国環境保護庁はポリエーテルポリオール製造に関するNESHAPの改正を最終決定し、貯蔵容器や設備からの漏出などの項目に関するMACT要件を見直し、関連する化学プラントにおける有害大気汚染物質の規制強化への期待を強めている。別途、貿易政策の不確実性が輸入原材料や中間製品のコストリスクを高めており、米国通商代表部は、10%の暫定的な第122条関税から、中国からの一部輸入品に影響する段階的な第301条関税構造へ移行する2026年7月24日の期限を示している。
バリューチェーン分析
ポリマーバインダーのバリューチェーンは、石油化学由来モノマー(例えば酢酸ビニル、アクリル系、スチレン誘導体)などの上流の原料および中間体から始まり、これに加えて、下流のエコラベルや調達要件を満たすために第三者のチェーン・オブ・カストディ制度(例えばISCC PLUS)を必要とする新興のバイオ属性ルートも存在する。バインダーメーカーはこれらの原料を重合・転換してエマルジョン/ラテックス、溶液、粉末、高固形分グレードとし、その後、下流の顧客に配合支援と品質文書を提供する。コーティング剤・接着剤メーカーは量的に最大の需要チャネルであり、一方、電池と積層造形はより高い仕様要件(純度、粒径管理、レオロジー)を伴う需要を生み出し、これが資格認定の負荷を高め、サプライヤーの固定化を強めている。
中流工程には、混合、安定化パッケージ、包装(ドラム、IBC、バルク)、および分散安定性と一貫した適用性能を維持するための温度管理または汚染管理された保管・輸送が含まれる。流通は通常、リードタイムを短縮し、モノマー価格の変動を緩和するために地域ネットワークを通じて行われるが、酢酸、ブチルアクリレート、スチレンなどの主要原料では2024年以降大きな変動が見られている。この影響を軽減するため、大手サプライヤーは後方統合と長期供給契約をより重視する傾向にあり、一方、下流のOEMや配合業者は、一貫した品質、規制文書、および規模化されたサステナビリティ属性を提供できるサプライヤーを優先している。
競争環境
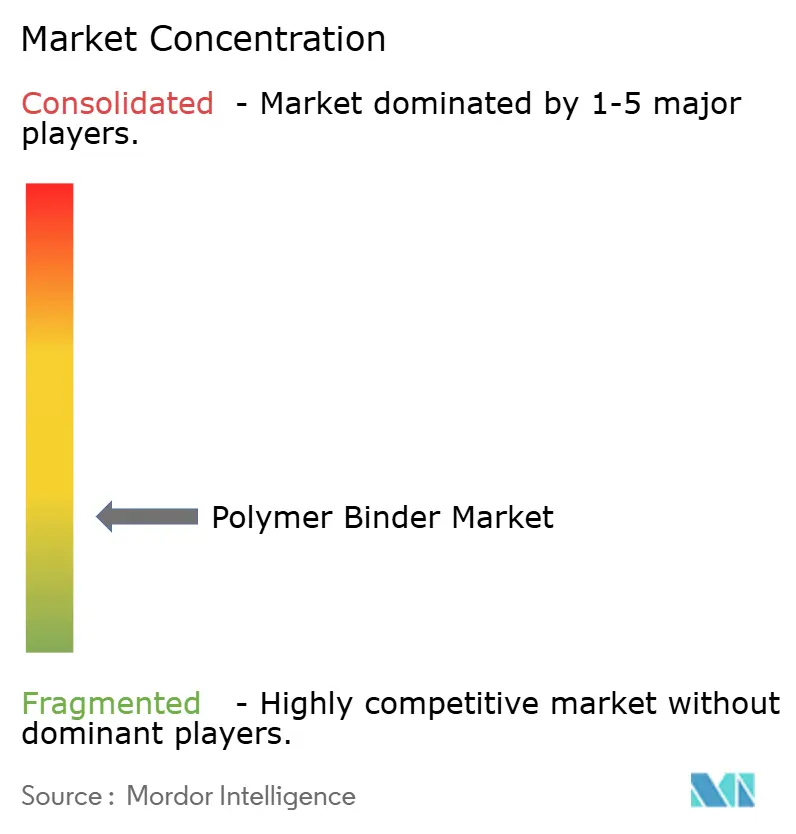
市場は高度に分断されています。ポリマーバインダー市場の競争は、規模、地域的な深さ、および技術の幅の組み合わせを中心に展開されています。戦略的な生産能力拡大は、地域別およびエンドユース別のホットスポットと一致しています。サステナビリティは今や技術性能と同じくらい差別化を促進しています。企業はクレードルゲート温室効果ガス集約度を定量化し、再生可能エネルギー、炭素回収、およびバイオフィードストックの採用によって達成された削減を発表しています。顧客は購買方針を整合させ、サードパーティー検証のライフサイクルアセスメントを持つサプライヤーを優遇する内部スコアリングマトリックスを導入しています。
ポリマーバインダー業界リーダー
Dow
Celanese Corporation
Arkema
Wacker Chemie AG
BASF
- 注:主要企業の掲載順は順位を示すものではありません。
ポリマーバインダー市場
- AkzoNobel N.V.
- Arkema
- Ashland
- BASF
- Celanese Corporation
- Covestro AG
- DCC (Dairen Chemical Corp.)
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- H.B. Fuller Co.
- Solvay
- Synthomer Plc
- The Lubrizol Corporation
- Toagosei Co., Ltd.
- Trinseo
- Wacker Chemie AG

市場機会と将来展望
最も明確なホワイトスペースは、規制圧力と新たな最終用途要件が交差する高性能・低排出バインダーシステムにある。建築・工業用コーティングでは、北米および欧州の一部でVOC規制が厳格化しており、溶剤主体の造膜助剤を使わずに性能目標を満たす水系エマルジョンや自己架橋システムへの需要を後押ししている。この変化により、外部耐久性と初期耐水性を維持しながら、極めて低VOCの配合(市場で言及される5g/L未満のバインダー対応システムを含む)を提供できるサプライヤーに機会が生まれている。
エネルギー貯蔵分野は、従来のPVDF/NMP処理を超えてバインダー適用範囲を拡大しており、企業の新製品発表や公開されたR&Dロードマップが無溶剤または水系経路を後押ししている。2026年6月、BASFは硫化物系全固体電池を含む次世代EVバッテリー向けに位置付けられたポリイソブテン系バインダー「Oppanol N PLUS」を発表し、対象用途においてNMP溶剤の使用を排除し、従来のPVDFバインダーを置き換えることを明確に目指している。並行して、Battery 2030+ロードマップは、長寿命セル向けの自己修復性および機械的適応性を持つバインダーといった革新テーマを強調しており、サイクル中の大きな体積膨張を管理するためのシリコン負極バインダー構造(分岐型・架橋型ハイブリッド)に関する業界の継続的な取り組みと整合している。これらを総合すると、電気化学的安定性、密着性、加工性を、検証されたサステナビリティ属性や拡張可能な品質管理と組み合わせられるポリマーバインダーサプライヤーにとって機会が示されている。
Recent Industry Developments in ポリマーバインダー市場
- 2026年7月:アルケマは、電池製造需要への対応として、ケンタッキー州工場でのPVDFバインダー生産の15%増強を稼働させた。増産分により、電極処理に使用されるフルオロポリマーバインダーの供給可能性が向上し、資格認定サイクルが長期的な顧客関係を固定化する専門的な電池グレード材料分野におけるアルケマの位置付けが強化される。
- 2026年6月:BASFは、硫化物系全固体電池を含む次世代EVバッテリー向けに設計されたポリイソブテン系バインダー「Oppanol N PLUS」を発表した。同製品は従来のPVDFバインダーおよびNMP溶剤処理からの転換を目指すものであり、BASFの高性能電池バインダー配合および溶剤削減経路における事業範囲を拡大する。
- 2024年12月:アルケマは、Dow Inc.のフレキシブルパッケージング用ラミネート接着剤事業の買収を完了した。この取引により、アルケマの接着剤ポートフォリオと包装用途における下流アクセスが拡大し、これが互換性のあるバインダー化学製品への需要を喚起し、顧客アカウント全体での配合プラットフォーム統合を支援する可能性がある。


ポリマーバインダー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査におけるポリマーバインダー市場は、コーティング剤、接着剤、繊維、インク、および関連する工業用途において密着性と造膜性を実現するバインダーとして販売されるポリマー材料を対象とし、各地域におけるバインダー販売による収益として測定される。
対象範囲外:バインダーが既に組み込まれた下流の完成品(例えば、包装済み塗料、完成接着剤、印刷物など)は除外され、適用作業や設備の価値は含まれない。
セグメンテーション概要
- タイプ別
- 酢酸ビニル
- アクリル
- スチレン-アクリル
- ラテックス
- 形態別
- 粉末
- 液体
- ハイソリッド
- 用途別
- コーティング
- 接着剤
- 繊維
- インク
- 金属
- その他の用途(積層造形パウダー、エネルギー貯蔵など)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他のヨーロッパ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、バインダーを消費する産業の需要プールと供給環境をマッピングすることから始まり、その後、規制や最終市場の生産動向に応じてバインダー化学の選択がどのように変化するかを結びつけた。モデルの基盤として、米国商務省センサス局の建設・製造業統計、建築・コーティング関連活動を追跡することが多い米国地質調査所の鉱物データ、Eurostatの工業生産指標、および関連するポリマー・化学品カテゴリーのUN Comtrade貿易フローなど、公開情報源を用いた。
また、生産者や大手最終使用者が年次報告書、投資家向け説明資料、サステナビリティ報告書、製品技術データシートを通じて開示した情報も確認し、これが一般的なバインダー形態や配合業者・調達チームからの実際の需要を確認するのに役立った。残るギャップを埋めるため、企業財務・インテリジェンス向けの有料データ購読、技術動向を追跡するための特許データベース、および貿易関連量を方向性として確認するための輸出入出荷レベルのデータベースをいくつか利用した。ここに挙げた情報源は例示であり、収集、相互確認、および明確化のために他の多数の公開文書やデータセットも参照した。
一次インタビューおよび調査
一次調査では、購買者が隣接する添加剤とは別に実際にバインダーとして調達しているものを確認すること、および価格や品目構成の変化がコーティング剤、接着剤、繊維、インク、金属用途にどのように現れるかに焦点を当てた。原材料サプライヤー、配合業者、流通業者、調達・工場チームなど多様な関係者と対話し、その後、一地域の購買パターンへの依存を減らすため、APAC、EMEA、南北アメリカ間で入力情報を比較した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | CXO:13% | APAC:47% |
| ミドルティア:55% | 機能・部門リーダー:38% | EMEA:32% |
| 中小プレーヤー:18% | マネージャー:49% | 南北アメリカ:21% |
市場規模算定と予測
市場規模は、コーティング剤、接着剤、繊維、インク、金属分野の活動指標を用いて地域別のバインダー需要プールを再構築するトップダウン方式で構築された。これらの地域別プールは、用途レベルのバインダー使用強度と実現価格帯を用いて価値に変換された。
その後、合計値は選択的なボトムアップ近似によって裏付けられた。例えば、バインダー系列ごとにサンプリングしたサプライヤー収益を集計すること、流通業者からの入力でチャネル構成を確認すること、貿易信号に対して推定量をストレステストすることなどである。主要なモデル入力は、建設出力とリノベーションサイクル、工業生産指数、水系対溶剤系の採用度(VOC関連規制の影響を受けることが多い)、性能とコストのために使用される樹脂タイプの変化、およびバインダーの実勢販売価格に影響を与える傾向のある石油関連原料価格の方向性など、市場動向が見て取れる変数として扱われた。予測は主にシナリオ分析に基づいており、ベースケース、保守的ケース、より速い採用ケースが最終市場の成長と予想される構成変化に結び付けられ、インタビューを通じて一貫して確認された内容が反映された。小規模生産者についてボトムアップデータが不完全な場合は、地域および用途別のピアベンチマークを用い、最終的な市場カーブを確定する前に、示唆されるシェアを専門家の意見と再確認した。
データ検証と更新サイクル
出力結果は複数のパスを通じて確認された。まず用途・地域レベルでの単位およびロジックチェックを行い、その後、貿易動向、最終市場の生産トレンド、観測された価格変動などの独立した信号との分散チェックを行った。数値が合理的な範囲を外れて変動した場合、前提を再検討し、それが実際の市場変化を反映しているのか、入力の修正が必要であるのかを確認するために関連する専門家に再度連絡した。
最終承認の前に、過去期間と予測期間を通じて計算手順、換算ロジック、前提の整合性を保つため、第二のアナリストによるレビューが実施される。本レポートは毎年更新され、重大な事象(例えば規制変更、大規模な生産能力の変動、急激な原料価格の変動)が発生した場合には中間更新が行われる。提供直前には、クライアントが最新の見解を受け取れるよう、主要な入力の最終確認を行う。
Mordor Intelligenceのポリマーバインダー市場規模と他の公表推計との比較
公表されている調査は、同じバインダー化学製品、形態、最終用途を常に対象としているわけではないため、ポリマーバインダーの市場規模が異なるのは一般的である。また、価格のタイミングや通貨換算の前提も異なり、調査によって異なる基準年を選ぶこともあるため、報告される現在の市場数値が変化する。
バインダー形態の構成、最終用途の消費信号、年次価格更新ロジックを追跡することで、Mordor Intelligenceは、完成品の価値やより広範なポリマーカテゴリーに拡大するのではなく、コーティング剤、接着剤、繊維、インク、金属需要に関連するバインダー収益にモデルの焦点を置いている。主なギャップは通常、ポリウレタンおよびポリエステルバインダーを含めるかどうか、水系採用がどのように予測されるか、また実勢販売価格が原料主導の価格帯を用いて引き上げられるか一律のインフレ要因を用いるかといった、範囲の選択から生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 39.84 B (2026) | |
| グローバル調査出版社A | USD 37.10 B (2024) | 異なる基準年と成長期間を使用しており、現在の値がサイクルの早い時期に提示されているため、水系採用や樹脂の変化による後の構成主導の実勢販売価格上昇を過小評価する可能性がある。 |
| グローバル業界レポートB | USD 42.50 B (2023) | 追加のバインダー化学製品や隣接するポリマー用途を組み込むことで、市場をより広範に扱う可能性があり、また、より高い価格水準の年を反映することもあり、量が同程度であっても値が高くなる可能性がある。 |
この表は、差異が主に年の選択と、バインダーとして数えるものと隣接するポリマーカテゴリーとして数えるものの違いに起因することを示している。範囲の境界が厳密に保たれ、最終市場の出力、構成変化、価格のタイミングといった入力が明示的に確認されている場合、結果として得られる市場規模は追跡、説明、および一貫した更新がより容易になる。


レポートで回答された主要な質問
現在のポリマーバインダー市場規模とその予測成長率はどれくらいですか?
市場は2026年にUSD 398.4億と評価され、4.38%のCAGRで2031年までにUSD 493.6億に達する見込みです
ポリマーバインダー市場ではどの用途が需要をリードしていますか?
建築用および工業用コーティングは合わせて2025年収益の41.62%を確保し、継続的な建設およびメンテナンス活動により最大のシェアを維持しています
酢酸ビニルはポリマーバインダー業界においてなぜ重要ですか?
酢酸ビニルは強力な接着性、低VOC適合性、およびコスト効率を組み合わせており、従来のコーティングをカバーしながら新しい電池電極配合に浸透することを可能にし、5.83%のCAGR見通しを達成しています
ポリマーバインダー市場で最も速く拡大している地域はどこですか?
アジア太平洋は量と成長の両方でリードしており、中国、インド、および東南アジアが建設、電池プラント、および製造ハブに投資する中、2031年まで5.19%のCAGRを記録しています
最終更新日:



