
ポリイソブチレン(PIB)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 1.11 百万トン |
| 市場取引高 (2031) | 1.32 百万トン |
| 成長率 (2026 - 2031) | 3.53 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
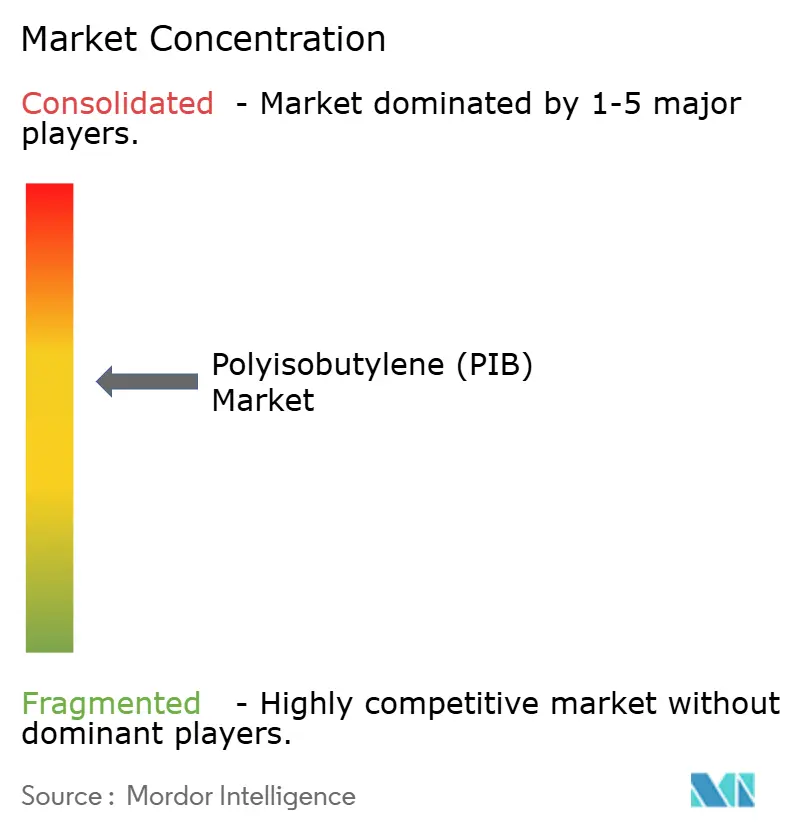
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリイソブチレン(PIB)市場分析
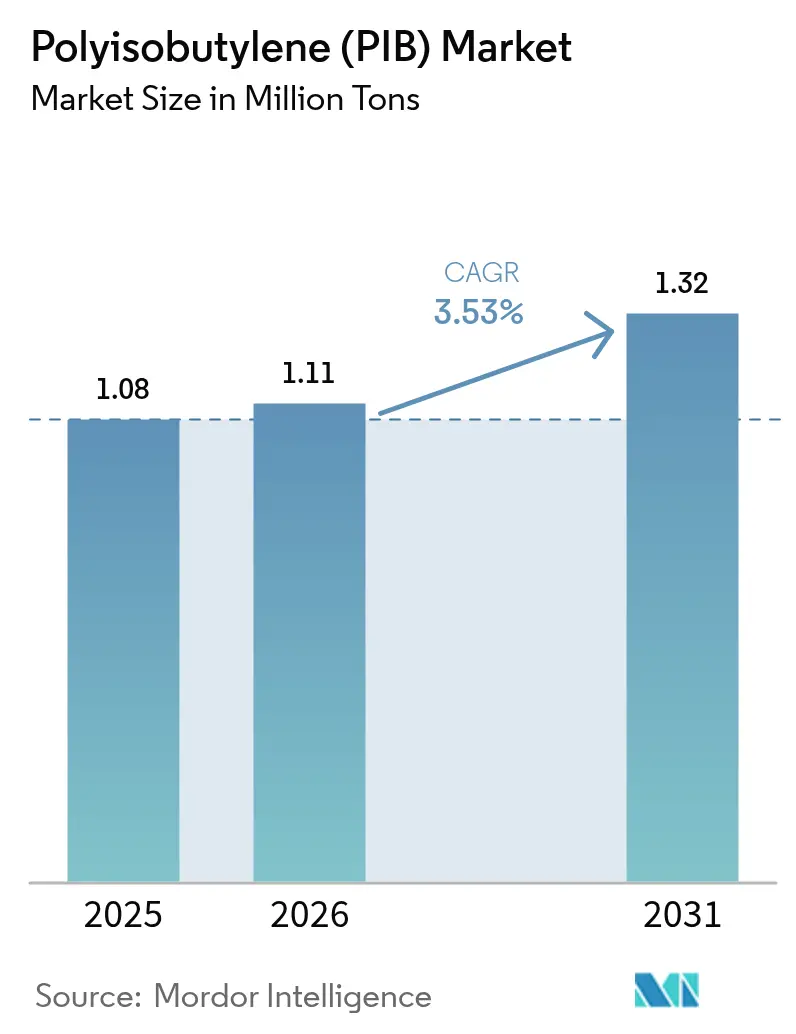
ポリイソブチレン市場規模は2025年に108万トンと評価され、2026年の111万トンから2031年には132万トンに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は3.53%です。低粘度エンジンオイルに対する規制圧力、チューブレスラジアルタイヤへの移行、建設用接着剤の需要増加が相まって需要の勢いを強化しています。生産者は、厳格な燃費・排出・耐久性目標を満たす高反応性グレードおよび中分子量グレードに資本を投入しています。アジア太平洋が設備増強をリードする一方、中東は安価なエタンおよびブタン原料を活用して輸出拠点としての地位を確立しています。競争上の重点は、純粋な数量拡大よりも、耐酸化性化学、電池バインダー機能、水系分散体による差別化へと傾いており、原料価格の変動や価格競争に対してマージンを緩衝しています。
主要レポートのポイント
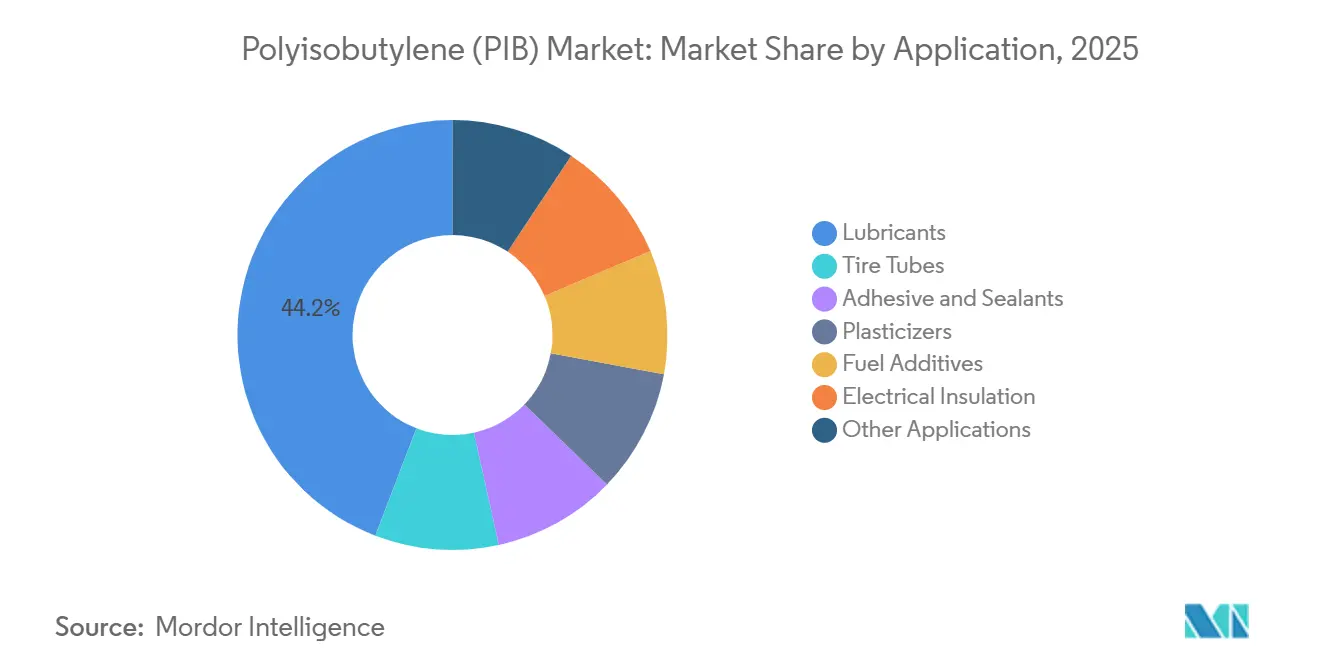
- 用途別では、潤滑油が2025年のポリイソブチレン市場シェアの44.16%をリードし、2031年にかけて年平均成長率3.78%で拡大する見込みです。
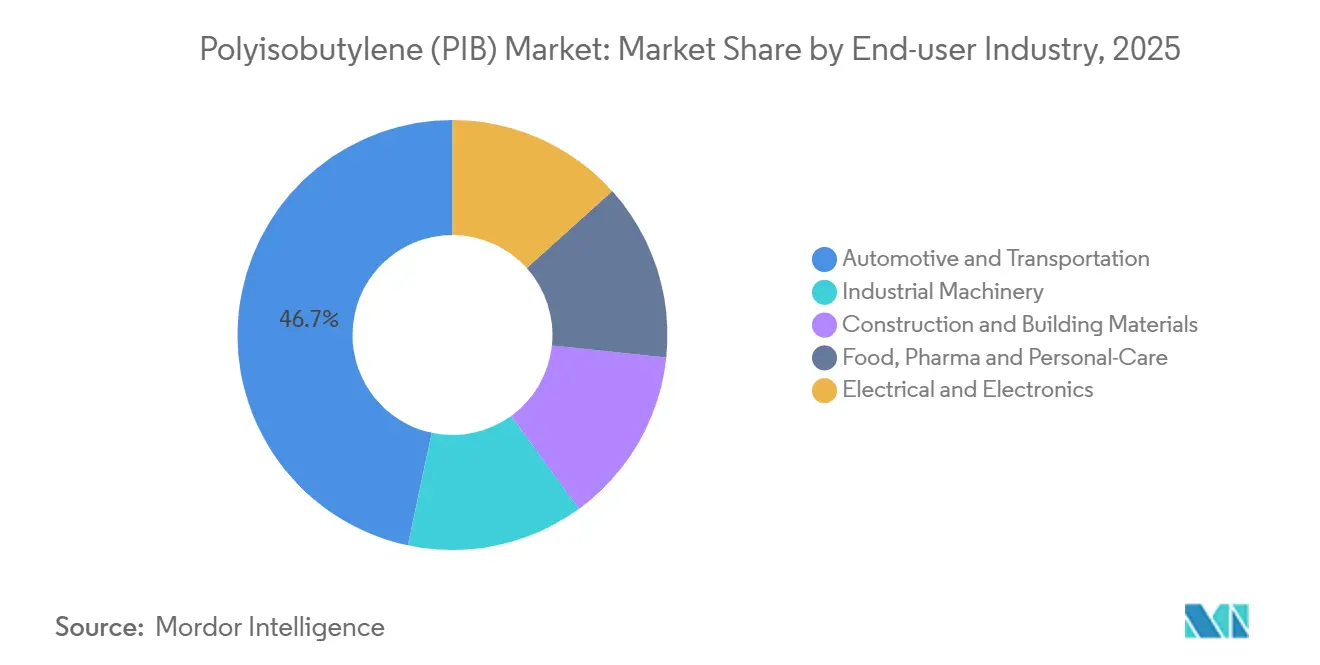
- 最終用途産業別では、自動車・輸送が2025年のポリイソブチレン市場規模の46.67%を占め、2031年にかけて年平均成長率3.89%で成長する見込みです。
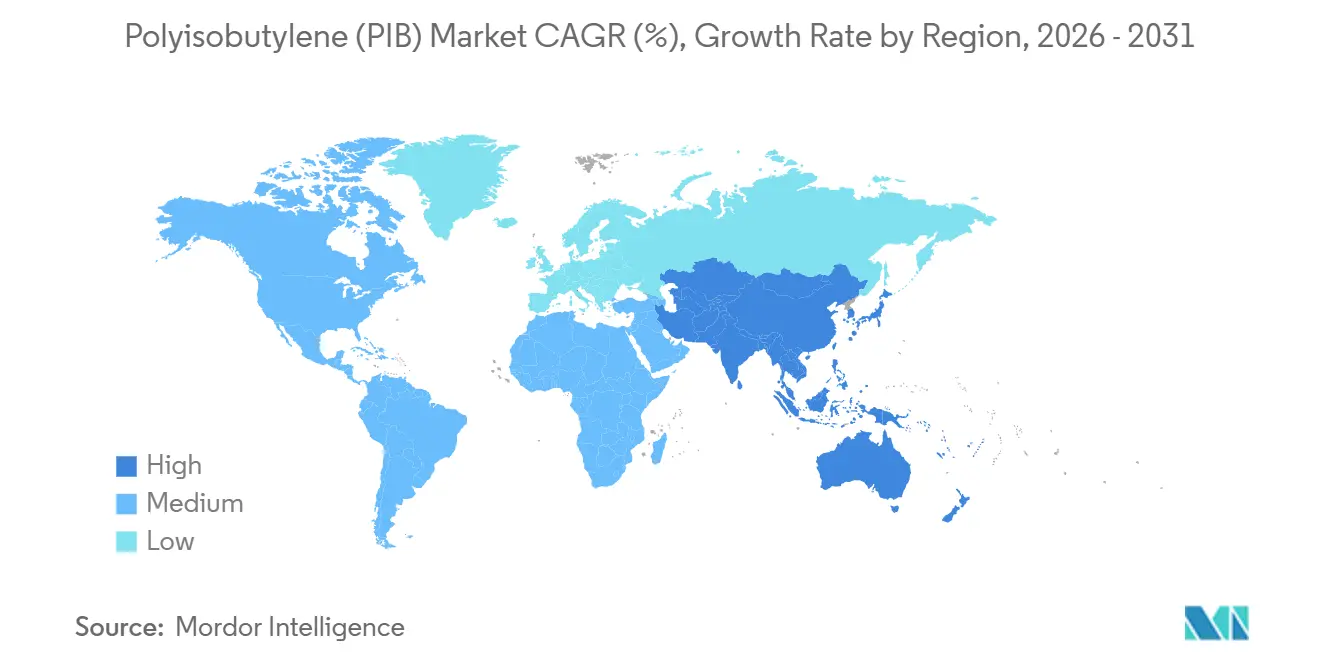
- 地域別では、アジア太平洋が2025年のポリイソブチレン市場規模の39.42%を占め、2031年にかけて年平均成長率4.12%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 接着剤およびシーラントからの需要増加 | +0.8% | アジア太平洋の建設および北米の自動車アフターマーケットに集中するグローバル市場 | 中期(2〜4年) |
| タイヤインナーライナーおよびチューブレスコンパウンドでの使用増加 | +1.0% | アジア太平洋(中国・インドのタイヤ生産)、北米のOEMフリート | 中期(2〜4年) |
| 次世代潤滑油における粘度調整剤としての役割拡大 | +0.9% | 規制主導の再調合が進む北米および欧州をリードとするグローバル市場 | 長期(4年以上) |
| 燃料・潤滑油添加剤向け高反応性PIBへのシフト | +0.6% | 北米、欧州、日本(厳格な排出基準) | 長期(4年以上) |
| PIBバリアフィルムを必要とする水素インフラ用ガスケットおよびシール | +0.2% | 欧州(水素回廊)、日本、韓国(国家水素戦略) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
接着剤およびシーラントからの需要増加
建設用およびアフターマーケット用接着剤は、水分・ガスバリア性能がポリウレタンやアクリル代替品を上回るため、ポリイソブチレンの採用が増加しています。H.B. Fullerの中分子量グレードを使用した断熱ガラスシーラントは、EN 1279熱サイクル試験において25年以上のエッジシール耐久性を達成しており、欧州の厳格な建築エネルギー基準に適合しています。感圧テープメーカーは低分子量PIBと粘着付与剤をブレンドし、湿潤なアジア気候における包装および自動車トリム要件を満たす20 N/25 mm以上の剥離強度を確保しています。ISO 11600およびISO 9047への適合は、中国・インドのコンバーターに国際調達チャネルを開放し、性能を損なうことなく国内販売を超えた展開を可能にしています。ポリイソブチレン市場は、新築における数量増加と長寿命シーラントのプレミアム価格設定の両面から恩恵を受けています。浙江省および広東省での設備投資はこの需要の波に合わせて計画されており、世界出荷量におけるアジア太平洋のシェアを拡大しています。
タイヤインナーライナーおよびチューブレスコンパウンドでの使用増加
タイヤメーカーは従来のブチルインナーライナーをハロブチル・PIBブレンドに置き換えており、空気透過率を30〜40%低下させ、空気圧保持間隔を延長し、燃費規制を満たすための転がり抵抗を低減しています。ExxonMobilのExxpro™エラストマーファミリーは20×10⁻¹²cm³ cm/(cm² s cmHg)以下の透過係数を達成しており、現在は電気自動車タイヤのベースラインとなっています。Goodyearの2024年の申請では低温柔軟性の向上が追加され、−40℃以下でのライナー完全性が維持されています。中国のGB/T 29042ラベリングおよびインドの22%のタイヤ輸出急増がアジア太平洋の数量成長を支え、東南アジアの新規参入企業はDaelimおよびENEOSから技術をライセンスしてOEMフリートに供給しています。その結果、タイヤ配合はポリイソブチレン市場に新たな勢いをもたらし、数量成長が車両電動化トレンドに追いつくことを確実にしています。
次世代潤滑油における粘度調整剤としての役割拡大
エンジンオイル配合者は、ターボチャージャー付きガソリン直噴エンジンにおける機械的せん断に耐える粘度調整のために高分子量PIB(10,000〜50,000)へのシフトを進めています。LubrizolのPIBSI分散剤は、API SPおよびILSAC GF-6オイル全体で粘度指数150以上を維持し、スラッジおよびワニス堆積を抑制しています。Chevron OroniteのCOLOA 15500塩素フリーラインはカリフォルニア州のより安全な消費者製品規制を満たしており、より厳格な添加剤管理を示しています。米国のCAFE基準および日本のJASO GLV-1プロトコルが義務付ける0W-16および0W-20粘度グレードは、配合者が燃費とエンジン耐久性のバランスを取る中でPIB消費量を増加させています。産業用途も同様の傾向をたどっており、PIBを組み込んだ風力タービンギアボックス用潤滑油はオイル交換間隔を5年以上に延長し、洋上風力のメンテナンス経済性を支えています。このドライバーはポリイソブチレン市場の長期的な柱を確保しています。
燃料・潤滑油添加剤向け高反応性PIBへのシフト
ビニリデン含有量75%以上の高反応性PIB(HR-PIB)は、IKAテストでインジェクタークリーン度評価9.5以上を達成する洗浄剤を可能にし、従来のPIBAベンチマークを大幅に上回っています。Daelimの麗水における65 ktから100 ktへの規模拡大およびジュバイルでの80 ktの合弁事業は、中東のコストリーダーシップを確固たるものにしています。BASFのルートヴィヒスハーフェンのデボトルネッキングは、電池バインダーおよび中粘度分散剤を対象とした分子量2,500〜10,000の材料を優先しました。TPC GroupのエポキシPIBplusバリアントは酸化安定性を向上させ、プレミアムモーターオイル配合においてポリアルファオレフィンに挑戦しています。これらの製品群は総じて性能帯域を広げ、プレミアム価格設定を確保し、ポリイソブチレン市場全体の価値プールを拡大しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料イソブチレンの価格変動 | -0.7% | ナフサクラッカーに依存する地域(欧州、北東アジア)で深刻なグローバル市場 | 短期(2年以内) |
| コスト高の安定剤を必要とする固有の紫外線不安定性 | -0.3% | 北米および欧州(屋外建設、自動車アフターマーケット) | 中期(2〜4年) |
| 溶剤系PIBシステムに対するVOCおよびREACH規制の強化 | -0.4% | 欧州(REACH施行)、カリフォルニア州(CARB規制) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原料イソブチレンの価格変動
イソブチレンは主にC4精製カットおよびオンパーパスのイソブタン脱水素から得られ、PIB生産者は2024年〜2025年にかけてトン当たり800〜1,400米ドルの75%のスポット価格変動にさらされています[1]米国エネルギー情報局、「石油供給月報」、eia.gov。CO₂トン当たり80〜100ユーロの欧州連合炭素許可証は欧州のナフサクラッカーにさらなる課税をもたらし、コスト曲線をエタンリッチな中東プラントへと傾けています。オンパーパスルートは供給を安定させますが、大規模な統合サイトのみが吸収できる触媒および水素管理コストを伴います。Global BioenergiesおよびLanzaTechによるバイオルートはパイロット規模にとどまり、コストは石油化学経路の2〜3倍であり、近期の緩和を制約しています。この価格変動はポリイソブチレン産業全体のマージンを圧縮し、設備投資計画を抑制しています。
コスト高の安定剤を必要とする固有の紫外線不安定性
屋外用シーラントは、ASTM G154に基づく10年耐久性を満たすために1〜3%のヒンダードアミンまたはベンゾトリアゾール系パッケージを必要とし、完成品コストに最大1.50米ドル/kgを加算します。これらの添加剤は内分泌かく乱フラグによりREACH再登録の可能性に直面しており、さらなるコスト上昇のリスクがあります。共押出UV不透明層などの代替手段はプロセスの複雑性を増大させる一方、シリコーンのような完全UV安定化学品は価格面でPIBに挑戦しています。マージン圧縮は特に欧州および北米で深刻であり、断熱ガラスシーラントの保証期待が20年を超えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
潤滑油が成長を牽引潤滑油は2025年の数量の44.16%を占め、ポリイソブチレン市場の最大セグメントとなっています。自動車メーカーが米国の49 mpgフリート目標達成のために0W-16および0W-20オイルを採用するにつれ、このセグメントは年平均成長率3.78%で市場全体を上回るペースで成長する見込みです。HR-PIBベースの分散剤はスラッジ制御とせん断安定性を維持し、API SPおよびILSAC GF-6への適合を確保しています。添加剤サプライヤーはPIBの飽和骨格を活用して酸化に抵抗し、洋上風力資産のエネルギー生産者に長いギアオイル交換間隔を提供しています。
一方、PIBA洗浄剤向けにHR-PIBを消費する燃料添加剤は、より小規模ながら技術集約的なセグメントにとどまっています。需要成長は、特に新車の50%以上がGDIシステムを採用している北米および欧州でのガソリン直噴普及率の向上にかかっています。接着剤およびシーラントは数量の約5分の1を占め、アジア太平洋の建設需要に牽引されていますが、欧州のVOC規制により抑制されています。チューインガムおよび医薬品クロージャーでは、FDA認可の低分子量PIBが感覚的中立性において代替不可能な存在であり続けています。ケーブルコンパウンドおよびポッティング材料などの電気絶縁用途は控えめなシェアにとどまりますが、再生可能エネルギーグリッドの拡大に伴い着実な成長を実現しています。これらのニッチ市場は総じてベースライン数量を安定させ、ポリイソブチレン市場内の利益源を多様化しています。


最終用途産業別:
自動車の優位性が継続自動車・輸送は2025年需要の46.67%を占め、ハロブチル・PIBインナーライナー、低粘度潤滑油、高粘着ウェザーストリップ接着剤に牽引されて年平均成長率3.89%で成長する見込みです。2024年に9億本のタイヤを生産したアジア太平洋がこの急増の中心地となっています。
産業機械が消費量の約4分の1を占め続いています。欧州および中国の風力タービンギアボックスはPIB強化潤滑油を採用してオイル交換サイクルを5年以上に延長し、洋上メンテナンスコストを大幅に削減しています。建設は、高密度都市部のエネルギー効率の高いグレージングに必要な長寿命シーラントを通じて段階的にシェアを拡大しています。食品・医薬品・パーソナルケアは、FDA 21 CFR 175.105に基づくPIBの生体適合性を活用した安全性重視の小規模需要を維持しています。電気・電子用途は高電圧ケーブルおよび充電ステーションの普及とともに増加し、予測期間全体にわたって安定した数量吸収を確保しています。
地域分析
アジア太平洋地域ポリイソブチレン(PIB)市場
アジア太平洋地域は2025年の販売量の39.42%を占めて首位に立ち、CAGR 4.12%で最も急速に成長している地域でもある。中国における2024年上半期のタイヤ生産量18%増と、インドのコスト競争力を持つスペシャルティグレード輸出が地域リーダーシップを確固たるものにしている。日本と韓国は、グローバルな添加剤サプライチェーンに供給するHR-PIBプラントを通じて技術的な強みを加えている。マレーシアとベトナムの東南アジア新興国はハロブチルコンパウンディングラインをライセンス供与してOEM契約を獲得し、域内競争を広げるとともにポリイソブチレン市場のフットプリントを拡大している。
北米ポリイソブチレン(PIB)市場
北米はシェールガス原料のコスト優位性を背景に拡大している。TPC Groupのヒューストンにおけるジイソブチレン27%増強とLubrizolのDeer Park HR-PIBラインが国内外の顧客需要に対応している。カナダとメキシコは米国OEMと連携した自動車部品工場を通じて段階的な需要を加え、カリフォルニア州のVOC規制が水性エマルジョンの早期採用を促し、製品ミックスの進化を後押ししている。
欧州ポリイソブチレン(PIB)市場
欧州では、BASFのルートヴィヒスハーフェン工場における25%の生産能力拡張が自動車および電池分野を対象としており、INEOSのProject ONEクラッカーは2027年までに低炭素原料を供給することで地域のコスト競争力を高める可能性がある[2]INEOS、「Project ONE 進捗アップデート」、ineos.com。ただし、REACHおよびDecopaint VOC上限規制により、接着剤配合業者はハイブリッドまたは水性システムへの再設計を迫られており、この転換は短期的な成長を抑制するものの、高性能かつ規制適合グレードに対して付加価値をもたらす可能性がある。
南米・中東アフリカ地域ポリイソブチレン(PIB)市場
南米では、ブラジルの自動車生産とアルゼンチンの農業機械需要が接着剤および潤滑剤の購買を支えている。中東・アフリカの需要は、サウジアラムコ/トタルおよびDaelimがジュバイルで展開する80 kt HR-PIB合弁事業が牽引しており、同地域を低コストの輸出拠点として位置づけている。UAEおよびサウジアラビアにおける新興水素回廊もPIBベースのガスケット材料に対するニッチな需要を生み出しており、ポリイソブチレン市場における将来を見据えた多角化の兆しを示している。

バリューチェーン分析
PIBのバリューチェーンは、C4原料(製油所FCCストリームおよびスチームクラッカーから得られるイソブチレンおよび混合ブテン)、または専用のイソブタン脱水素法から始まり、カチオン重合を用いて低反応性、中反応性、高反応性のPIBグレードを製造します。BASF、INEOS、Daelimなどの一部の大手生産者では、垂直統合により原料変動へのエクスポージャーを低減できる一方、単独事業者や小規模な地域プレーヤーでは、供給の継続性および納入コストにおいてより大きな変動が見られる傾向があります。
ミッドストリームの価値創出は、精製、分子量制御、および潤滑油・燃料添加剤パッケージ向けのPIBSAなどの官能化中間体に重点を置いています。この材料はその後、タイヤ(インナーライナーおよびチューブレスコンパウンド)、潤滑油(粘度調整剤および分散剤)、接着剤・シーラント(複層ガラス、建築用メンブレン、テープ)向けのコンパウンディングおよび調合工程に投入されます。流通は通常、大手添加剤メーカーおよびタイヤメーカーへの直接販売が中心で、化学品流通業者もシーラントおよび工業用途を支えています。物流の問題および欧州のエネルギー・原料危機は、繰り返しボトルネックとして指摘されており、一方で中国は2024年から2025年にかけて約30,000トン/年の高反応性生産能力を追加し、インドおよびベトナムにおけるPIBSA関連需要を狙っています。これにより、アジアの生産拠点から下流の添加剤・コンパウンディング回廊へのより地域化されたフローが後押しされています。
競合環境
ポリイソブチレン市場は中程度の集中度を示しており、上位5社—BASF、INEOS、TPC Group、Daelim、Lubrizol—が世界設備能力の約62%を支配しています。稼働率は70%前後で推移しており、スポット市場の流動性を制限し、競争を製品差別化とサービスの深化へと向けています。BASFのルートヴィヒスハーフェンのデボトルネッキング25%は電池バインダーおよび中分子量分散剤グレードを対象とし、電動モビリティ隣接分野へのピボットを示しています。TPC GroupのPIBplusはエポキシ化を導入して酸化耐性を高め、プレミアム潤滑油ブレンドにおける地位を確立し、INEOSは多様な顧客ニーズに対応するために3 cStから45,000 cStに及ぶIndopolおよびPANALANEシリーズを展開しています。
DaelimはHR-PIB技術をLubrizolおよび中東パートナーに輸出し、ライセンス主導の成長設計者としての地位を強化しています。ENEOSは日本のシールメーカーとのパートナーシップを通じて水素インフラ向けPIB-FKMハイブリッドを開発し、その新興セグメントでのファーストムーバー優位性を追求しています。浙江省シュンダなどの中国中堅企業は西側製品より15〜20%安い価格でコモディティグレードを提供していますが、燃料添加剤市場に必要なHR-PIB純度の達成に苦労しており、既存企業がプレミアムマージンを維持する余地を残しています。
イノベーションは化学を超えて物流とデジタルサービスへと広がっています。INEOSはC4原料フローを合理化するためにフランスのインフラを近代化し、TPCはヒューストンのアイソコンテナ積載を機動的な輸出向けにアップグレードしています。LubrizolはブレンダーがAPIおよびILSACテスト体制をナビゲートするのを支援するために技術サポートラボを拡充し、顧客関係における粘着性を高めています。持続可能性への精査が高まる中、生産者はライフサイクル分析と低炭素認証にも投資し、顧客のESG要件にポートフォリオを合わせ、ポリイソブチレン市場内での差別化を強化しています。
ポリイソブチレン(PIB)産業リーダー
BASF
TPC Group
INEOS
Daelim Co., Ltd.
Lubrizol
- 注:主要企業の掲載順は順位を示すものではありません。
ポリイソブチレン(PIB)市場
- BASF
- Braskem
- Chevron Oronite LLC
- Daelim Co., Ltd.
- Dowpol Corporation
- INEOS
- Group of companies Titan
- Infineum International Limited
- INOES
- Kemipex
- Lubrizol
- TPC Group
- Zhejiang Shunda New Material Co.

市場機会と将来展望
より高付加価値なPIBの機会は、性能要求とコンプライアンス圧力が重なる分野で顕著です。低VOC接着剤・シーラントシステム(複層ガラスのエッジシールおよび特殊建築用メンブレンを含む)、低粘度エンジンオイル用の洗浄剤・分散剤化学における高反応性PIB、そして電動化に関連する新興のバリアおよびバインダー用途です。BASFはすでにルートヴィヒスハーフェンでの取り組みを通じてこの転換を示しており、中分子量生産能力の拡張と、電池関連の組立ニーズに向けた製品開発を組み合わせています。これは、コモディティPIBから、純度、反応性(ビニリデン含有量を含む)、酸化安定性においてより厳しい仕様が求められるグレードへの移行を後押ししています。
第二の機会は、タイヤおよび添加剤のエコシステムが拡大する中でのアジア太平洋地域における現地化と供給保証です。2024年から2025年にかけて中国で行われた高反応性生産能力の拡張は、インドおよびベトナムにおけるPIBSA志向の下流チェーンを対象としており、一方で生産者および添加剤フォーミュレーターは、従来の化学に依存せずにAPI SPおよびILSAC GF-6の性能要件を満たすため、調合パッケージの再設計を続けています。さらに、レザー充填剤における羊毛脂の代替としてのPIBや、次世代電池アノード向けのPIBベースバインダー技術など、対象範囲内の非従来型用途は、認証サイクルおよびアプリケーションエンジニアリングが、単なる生産能力の規模よりもシェア獲得を左右するプレミアムなニッチ市場を示しています。
Recent Industry Developments in ポリイソブチレン(PIB)市場
- 2026年6月:BASFは、下流の電池関連組立およびシーラント用途向けの高純度PIBを支えるため、ルートヴィヒスハーフェンにおける中分子量PIBグレードの生産能力拡張を完了しました。このプロジェクトにより、BASFは自動車および建築業界の顧客に特殊PIBグレードを供給する能力を強化し、電動モビリティプラットフォームにおけるPIBの役割を拡大します。
- 2025年12月:TPC Groupは、初のISCCシステムトランザクションの完了を報告し、サプライチェーン全体を通じて認証されたサステナビリティ属性を文書化する能力を拡大しました。この取り組みは、トレーサビリティに関する調達要件が厳格化する中、潤滑油や他の調合製品の顧客に対する信頼性を向上させます。また、事業運用能力と認証への準備を組み合わせることで、同社の原料および拠点インフラ戦略を補完します。
- 2024年12月:TPC Groupは、ヒューストン事業所における資本プログラムを完了し、粗製C4処理能力を過去のいずれの年間ピークよりも25%高い最大持続日次レートまで引き上げました。C4の柔軟性向上により、需給の逼迫時や不安定な時期においても、イソブチレンおよびジイソブチレン経路を含む主要なPIB関連ストリームの供給可能性が支えられます。このアップグレードにより、添加剤、エラストマー、特殊炭化水素チェーン全体における下流需要の変動への対応力が向上します。


ポリイソブチレン(PIB)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場はポリマー材料として販売され、粘着性、シール性、粘度制御のためにPIBが選定される工業用途全体で消費されるポリイソブチレン(PIB)を対象としています。
対象範囲の除外:下流の完成品売上(タイヤ、シーラント、潤滑油パックなど)は除外し、取引および消費されるPIB材料の価値または量のみを算出しています。
セグメンテーション概要
- 用途別
- 潤滑油
- タイヤチューブ
- 接着剤およびシーラント
- 可塑剤
- 燃料添加剤
- 電気絶縁
- その他の用途
- 最終用途産業別
- 自動車・輸送
- 産業機械
- 建設・建築材料
- 食品・医薬品・パーソナルケア
- 電気・電子
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- スペイン
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは需要プールを構築し、主要なPIB消費産業が漏れなく含まれるようにするために用いられました。USGSの化学・材料データ、米国国際貿易委員会の貿易統計、UN Comtrade、OECDの産業指標、および欧州化学品庁のデータベースなど、規制および物質レベルの文脈を把握するための公開情報を参照しました。
これに加えて、生産能力の変化、グレードのポジショニング、および最終用途需要の変化を追跡するため、年次報告書、投資家向け説明資料、製品パンフレット、信頼性の高い報道など、生産者および下流企業の開示情報を確認しました。特許データベースおよび輸出入出荷レベルのデータベースは、貿易の方向性を照合し、国境を越えた供給が供給可能性に大きく影響する箇所を特定するために選択的に使用されました。これらのデスクソースは例示的なものであり、作業中のデータ収集、検証、および明確化には他の公開情報も使用されました。
一次インタビューおよび調査
一次調査は、潤滑油添加剤のブレンディング、タイヤ・ゴムコンパウンディング、接着剤・シーラント調合など、重要な顧客チェーン内でPIB需要がどのように形成されるかを検証することに重点を置きました。APAC、EMEA、およびアメリカ地域の生産者、流通業者、コンパウンダー、そして大手最終使用者と対話し、回答に大きな差が見られた場合は主要な仮定を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):16% | APAC:45% |
| ミッドティア:42% | 機能・部門リーダー:29% | EMEA:34% |
| 小規模プレーヤー:20% | マネージャー:55% | アメリカ地域:21% |
市場規模算定と予測
規模算定は、最終用途の生産量および貿易シグナルからPIB消費量を再構築するトップダウン方式から始まり、これをアプリケーション強度係数を用いてポリマー需要に変換します。総計の正確性を確保するため、グレード別の典型的な価格帯のサンプリング、確認可能な発表済みの生産能力および稼働率シグナルの確認、注文パターンおよび代替行動に関するチャネルチェックなど、選択的なボトムアップ手法による裏付けを行いました。
モデルを形成した主要インプットには、自動車保有台数およびエンジンオイル需要に関連する潤滑油添加剤の添加率、タイヤ・ゴム生産動向、建設活動に紐づく接着剤・シーラント生産量、PIBグレードミックスの変化(低分子量対中・高分子量)、および購買行動に影響する原料主導の価格変動が含まれます。予測はシナリオ分析を用いて策定され、マクロ指標および最終用途生産量を変化させた上で、業界専門家が予想する採用および代替の動向に整合させました。小規模国において可視性が限られる場合は、地域正規化係数を用いてギャップを処理し、その結果を輸入依存度および現地生産の有無の確認を通じてフィルタリングしました。
データ検証と更新サイクル
モデルの出力は、地域の貿易バランス、既知の生産能力変化の時期、および暗示される需要成長が最終用途の生産パターンと一致するかどうかなど、独立したシグナルと照合して三角検証されています。外れ値は、単位変換、価格の前提、およびアプリケーション別シェアをストレステストする第二段階の検証で見直され、変動が高いままの場合は情報源に再確認を行います。
発行前には、計算、前提、および記述された結論の整合性を保つため、多段階の分析担当者レビューを実施します。レポートは年次で更新され、稼働停止、大規模な拡張、または原料価格の急変など重大な事象が発生した場合には、随時の更新が行われます。納品直前には、分析担当者が最新の見直しを行い、クライアントに最新の見解を提供します。
Mordor Intelligenceのポリイソブチレン(PIB)市場規模と他の公表推計との比較
PIBに関する公表済みの市場規模はしばしば一致しませんが、これは同じ材料であっても異なる単位、異なるグレードミックス、異なる価格前提を用いて算出できるためです。基準年の選定、通貨タイミング、そしてリサイクルまたは再処理ループを新規需要として扱うかどうかも、目に見える差異を生み出す要因となります。
主な差異は単位の選択および変換の前提から生じており、Mordor Intelligenceでは、報告されるメトリックトン単位の需要に基準を固定し、単一の世界共通ASPカーブを適用する代わりに、価格は主にグレードおよび地域別の照合手段として使用しています。他の一部の情報源は売上高のみを提示しており、より強い価格上昇を織り込んでいる場合や、PIB材料そのものではなく下流製品の経済性を暗黙的に含めることで対象市場を拡大している場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法における差異 |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2026年) | |
| Industry Publisher A | 2.25億米ドル(2024年) | 売上高を主軸とした規模算定は、単一の平均価格をPIBの全グレードおよび全地域に適用し、価格変動が物理的な需要成長よりも速く複利的に進むと仮定する場合に、結果が大きく異なる可能性があります。 |
| Global Publisher B | 2.16億米ドル(2024年) | 独自の基準年価格設定、タイプおよびアプリケーションミックスの前提を用いた売上モデルを採用しており、これにより、量が同程度であっても、暗示されるASPおよび市場規模全体が変動する可能性があります。 |
この表は、差異の大部分が、PIBをトン単位で算定するかドルに換算するか、およびグレードミックスと地域別価格設定が時間の経過とともにどのように処理されるかによって説明されることを示しています。需要プールの定義を材料消費指標に紐づけたまま維持し、インタビューおよびデスクチェックにより価格設定を検証することで、当社の出力は再現および検証がより容易な状態を保っています。


レポートで回答される主要な質問
ポリイソブチレン市場の規模はどのくらいですか?
ポリイソブチレン市場規模は2026年に111万トンに達し、2026年〜2031年の年平均成長率3.53%に支えられ、2031年までに132万トンに達すると予測されています。
どの用途セグメントが消費をリードしていますか?
潤滑油は2025年の数量の44.16%を占め、低粘度エンジンオイルの普及に伴い2031年まで最大の消費セグメントであり続ける見込みです。
アジア太平洋が最も急速に成長している地域である理由は何ですか?
中国とインドにおける堅調なタイヤ生産と、高反応性グレードの地域設備増強が相まって、アジア太平洋は年平均成長率4.12%で成長しています。
VOC規制はPIB接着剤にどのような影響を与えていますか?
欧州連合およびカリフォルニア州のVOC上限は、配合者を水系またはホットメルトPIBシステムへと向かわせており、より高い配合複雑性にもかかわらず特許取得済み水系エマルジョンの採用を促進しています。
最終更新日:



