
ポリ塩化アルミニウム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
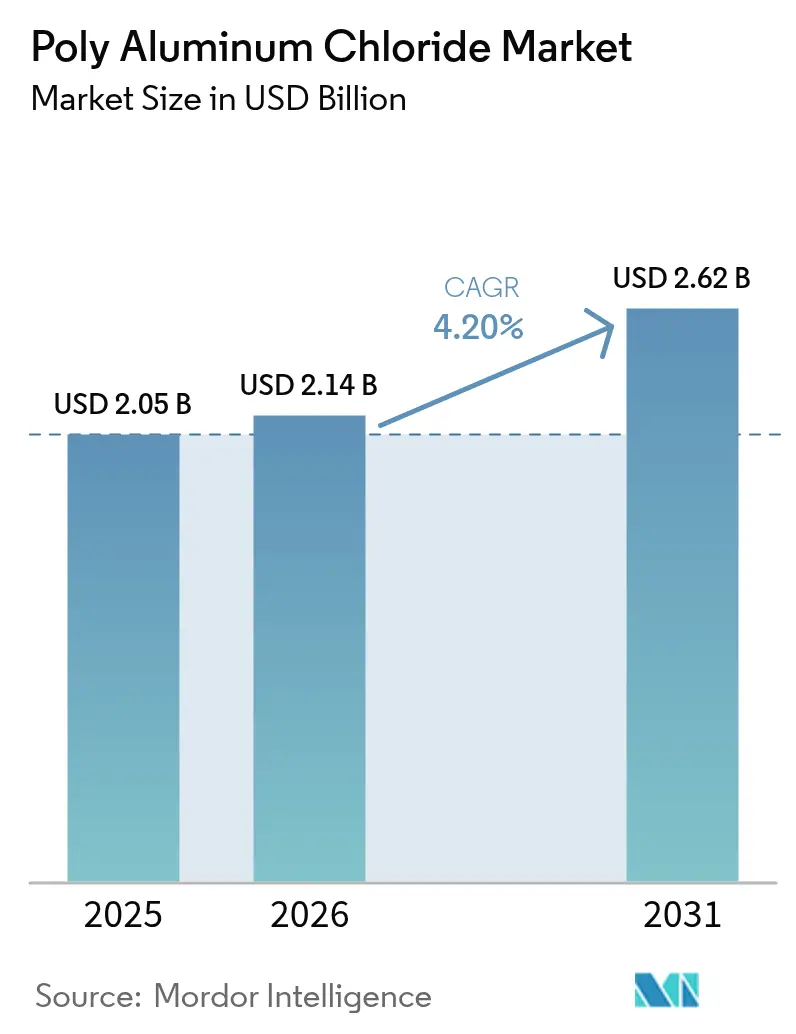
| 市場規模 (2026) | 2.14 十億米ドル |
| 市場規模 (2031) | 2.62 十億米ドル |
| Growth Rate (2026 - 2031) | 4.20 % |
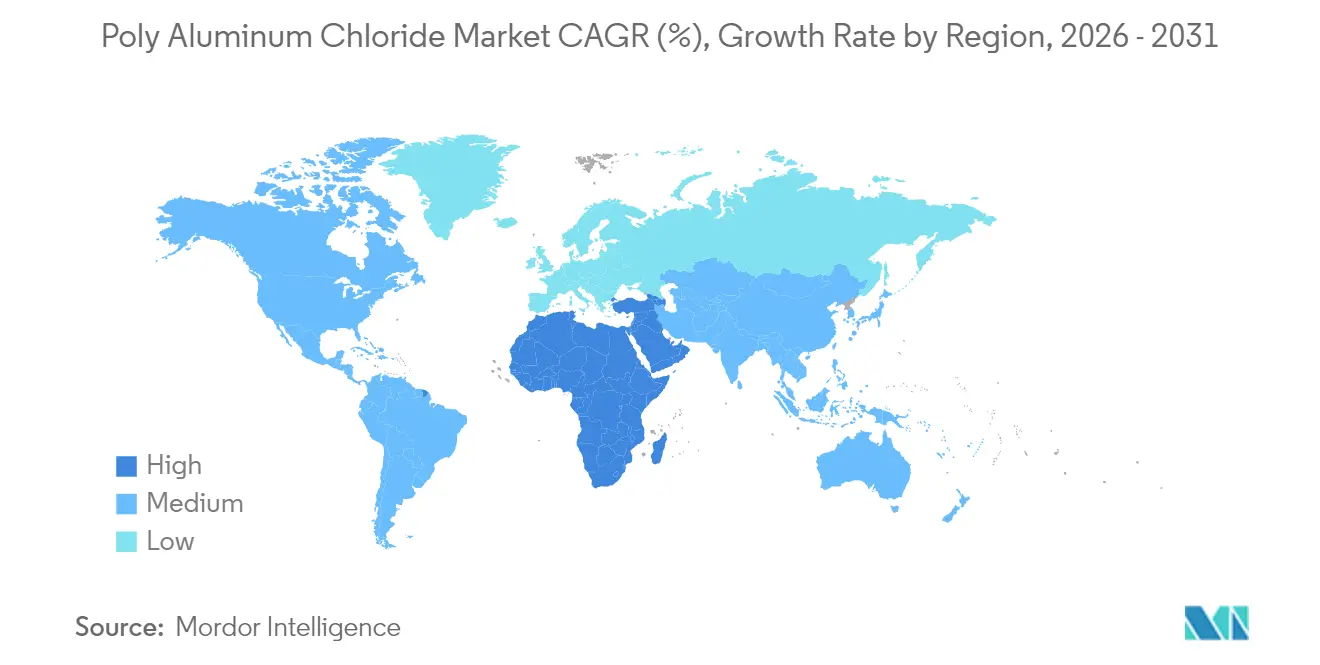
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリ塩化アルミニウム市場分析
ポリ塩化アルミニウム市場規模は2025年に20億5,000万米ドルと評価され、2026年の21億4,000万米ドルから2031年には26億2,000万米ドルへ、予測期間(2026年〜2031年)にCAGR 4.20%で成長すると推定されています。自治体上下水道事業者および産業施設からの持続的な需要が成長を下支えしており、ポリ塩化アルミニウム(PAC)は多様なpH条件下および新興汚染物質の除去において従来の硫酸アルミニウムを一貫して上回るパフォーマンスを発揮しています。規制当局は化学的酸素要求量(COD)および浮遊物質(TSS)の排出基準を強化しており、処理施設は残留アルミニウム濃度の低さと広い運転ウィンドウを持つPACを優先採用しています。アジア太平洋における海水淡水化能力の拡大と自治体による水再利用プロジェクトの拡充が、原材料価格の急騰による短期的なコスト圧力が生じる局面においても基礎的な消費を下支えしています。競争戦略は現在、塩基度別グレードの最適化、デジタル注入支援、および輸送排出量を抑制しながらジャスト・イン・タイム納品を確保するロジスティクス最適化へとシフトしています。
レポートの主要ポイント
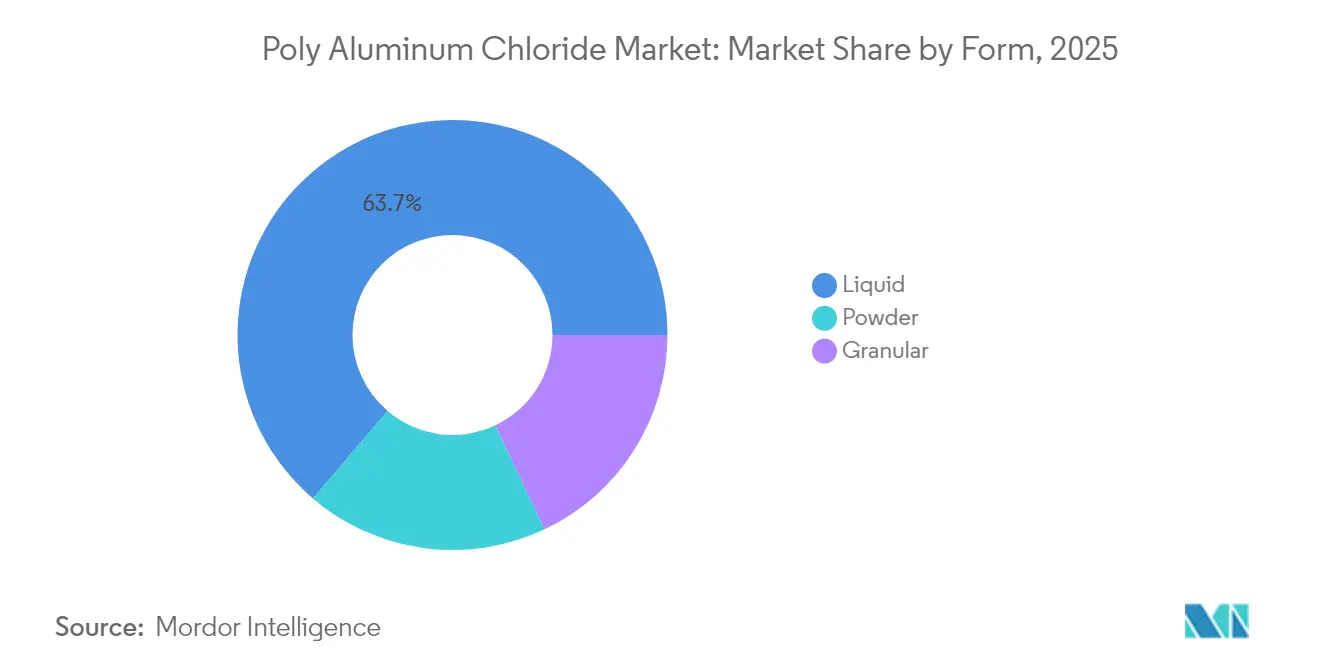
- 形態別では、液体製品が2025年のポリ塩化アルミニウム市場シェアの63.75%を占め支配的な地位を維持し、粉末グレードは2031年までCAGR 4.52%で成長すると予測されています。
- 塩基度レベル別では、中塩基度グレードが2025年の収益シェアの46.35%を占め、高塩基度製剤は2031年までCAGR 4.74%で拡大すると見込まれています。
- エンドユーザー産業別では、水処理が2025年のポリ塩化アルミニウム市場規模の60.65%を占め、化粧品・パーソナルケアは2031年までCAGR 4.92%で拡大しています。
- 地域別では、アジア太平洋が2025年の収益シェア49.10%でトップを維持し、中東・アフリカが2026年〜2031年にかけてCAGR 4.38%で最速成長地域となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| COD/TSSに関する排出規制の強化 | +1.2% | 世界全体、EUおよび北米、先進アジア太平洋で最も顕著 | 中期(2〜4年) |
| アジア太平洋における海水淡水化および自治体水再利用能力の増強 | +0.8% | アジア太平洋中心、中東・アフリカへの波及 | 長期(4年以上) |
| 硫酸バンドおよび塩化第二鉄に対するコスト優位性 | +0.6% | 世界全体 | 短期(2年以内) |
| 微小プラスチック捕捉のための高塩基度PAC | +0.4% | 北米およびEU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| オンサイトPAC電気合成の採用 | +0.3% | 北米・EU・先進アジア太平洋の産業集積地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
排出規制の強化が高度凝集の採用を促進
欧州連合、米国、および先進アジア太平洋経済圏の環境機関は、化学的酸素要求量(COD)および浮遊物質(TSS)のより厳格な閾値を導入しており、事業者は高性能凝集剤の採用を余儀なくされています。2025年後半に予定されているEU都市廃水処理指令の改定は強化された栄養塩除去目標を正式化しており、広いpHウィンドウと低汚泥発生量により下流処理コストを低減するPACへの選好を強化しています。繊維および食品加工などの産業セグメントは現在、複数の排出基準を同時に満たす事前重合アルミニウム系薬品を優先採用しており、PACの汎用性を際立たせています。規制推進力の積み重ねにより、欧州・中東・アフリカ(EMEA)の処理施設全体で年間約4,000万ユーロの化学薬品需要が追加され、コモディティ価格の変動にもかかわらず安定した調達契約を下支えしています。
アジア太平洋における海水淡水化拡大が凝集剤需要を押し上げ
アジア太平洋各国政府は水不足に対応するため大規模な海水淡水化および自治体水再利用プロジェクトを継続的に承認しており、同地域をPACの最大需要ハブとして位置付けています。中国の産業用水再利用義務化、インドのスマートシティ構想、および東南アジアのインフラプログラムは、塩分を含む原水での安定したフロック形成に高塩基度PACを活用しています。マレーシアのRAPIDコンプレックスやインドネシアの新産業回廊などのメガプロジェクトは、下流膜モジュールへの供給水質基準を満たすために前処理段階でPACを指定する水処理システムを組み込んでいます。サプライヤーは供給継続性を確保し輸送コストを軽減するために地域内の製造拠点を拡充しています。
コスト最適化がPACの従来型凝集剤に対する採用拡大を促進
予算精査下にある施設運営者は、PACの事前重合アルミニウム種が硫酸アルミニウムに必要な注入量の20〜40%減の注入量で目標濁度を達成できると試算しています。自治体施設におけるフィールド監査では、切り替え後に化学薬品コスト全体が15〜30%削減され、さらに低汚泥量と脱水時間の短縮による追加節減が生じることが示されています[1]国立保健医学研究評議会、「ポリ塩化アルミニウム | オーストラリア飲料水ガイドライン」、nhmrc.gov.au。この経済的優位性は硫酸バンドの性能が低下する厳冬期に最も顕著となり、PACの通年デフォルト凝集剤としての役割を強化しています。調達担当者はそのためスポット薬品価格よりもライフサイクル処理コストを優先し、PACの需要を短期的な硫酸バンド価格下落から保護しています。
高塩基度製剤による微小プラスチック除去の実現
実験室およびパイロットプラント研究により、塩基度60%超のPACグレードが最適化されたフロック形成条件下で微小プラスチック粒子の最大90%を除去でき、標準的な硫酸バンドや塩化第二鉄をはるかに上回ることが確認されています。北米および欧州の水道事業体は、予想される微小プラスチック規制に先行対応するため、新規の飲料水処理施設の設計においてこれらの高塩基度グレードを指定し始めています。これらの製剤に多く含まれるAl₁₃高分子種は強力な電荷中和と架橋作用を発揮し、従来の凝集では除去しきれないナノメートルスケールのプラスチックを捕捉します。早期採用はプレミアム製品層を形成し、メーカーにスプレー乾燥ラインの高度化とアプリケーションエンジニアリング支援の提供を促しています。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| アルミナおよび塩酸価格の変動 | -0.7% | 世界全体、輸入依存地域で影響が最大 | 短期(2年以内) |
| 残留アルミニウム規制の強化 | -0.3% | 北米およびEU、世界全体へ拡大中 | 中期(2〜4年) |
| 低薬品膜処理・電気凝集の普及 | -0.2% | OECD加盟国、主に先進自治体施設 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動がマージンを圧迫
中国のアルミナスポット価格は、ギニアからの輸出混乱が世界のボーキサイト供給を直撃した結果、2024年の年初来で35%上昇し、2012年以降で最大のコスト急騰を記録しました。塩酸価格も製油所の稼働率に連動して同様の変動を経験し、PAC生産者は四半期ごとの契約を再交渉せざるを得なくなりました。大手垂直統合型サプライヤーはヘッジ戦略によって影響を部分的に吸収していますが、アルミナの内製供給を持たない中小の地域企業はマージンが圧縮され、業界再編が加速する可能性があります。長期基本契約を持つ顧客は価格安定性を享受できる一方、競争入札では原材料価格の動向を反映するコストパススルー条項がますます盛り込まれるようになっています。
残留アルミニウム規制が製品ポジショニングに課題をもたらす
大西洋両岸の公衆衛生機関は、処理済み飲料水中の許容残留アルミニウム濃度を0.05 mg/L未満に引き下げることを検討しており、PAC生産者は製剤の微調整と事業者への厳格なプロセス管理に関する助言を迫られています。アルミニウム濃度の高い地表水を取水している施設は、新たな残留閾値の範囲内に収まりながら濁度目標を維持するという二重の課題に直面しています。一部の水道事業体は、将来的な注入量の一部を転換し得るPACと膜ろ過または電気凝集の組み合わせを模索しています。残留量の低い特殊グレードとリアルタイム注入分析を組み合わせて提供する生産者はシェアを守れる見込みですが、技術的ハードルにより製品開発コストが上昇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
液体の既設インフラと粉末のロジスティクス優位性大規模自治体施設は、オンサイトでの取り扱いを最小化するターンキー型バルク配送インフラを重視しているため、液体が主流となっています。同セグメントの確固たる地位は、数十年来の調達フレームワーク、生産者との近接性、および貯槽内の沈殿リスクを回避する即時溶解性に起因しています。原料価格が変動する局面においても、長期供給契約を締結している水道事業体は安定した発注量を維持し、液体ラインの設備稼働率を安定させています。
しかし粉末グレードは、輸送コストの上昇と輸出業者によるコンテナ当たりの高付加価値追求を背景に、2031年までCAGR 4.52%で拡大すると予測されています。スプレー乾燥技術や固結防止添加剤の最近の進歩により賞味期限が延長され耐湿性が強化され、品質を損なうことなく内陸の市場への浸透が可能となっています。保管スペースが限られる小規模コミュニティ施設や産業ユーザーは、特にタンクローリーのアクセスを制限する道路インフラ環境下で、必要に応じて再溶解できる高濃縮粉末を好むケースが増えています。その結果、世界の生産者はアルミナ産地に隣接して設置できるモジュール型粉末プラントに投資し、生産を最終市場の地理的制約から切り離しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


塩基度レベル別:
高性能グレードがプレミアム需要を獲得塩基度40〜60%の中塩基度グレードは、多様な原水水質においてコストとパフォーマンスの実用的なバランスを提供することで、2025年の収益の46.35%を占めました。季節的なpHおよび濁度の変動に直面する水道事業体はこの中間領域を好み、端境期における凝集剤切り替えの必要性を最小化しています。保守チームも既存の脱水設備に適合する予測可能な汚泥特性を評価し、ライフサイクル経済性を維持しています。
塩基度60%超の高塩基度製品は、微小プラスチックや難分解性有機物の優れた除去性能に支えられ、CAGR 4.74%で拡大すると見込まれています。高分子Al₁₃およびAl₃₀種の存在により迅速なフロック形成と高密度の沈殿物が得られ、下流フィルターの負荷が軽減されます。鉱業や石油化学クラスターなど高濁度排水を処理する産業ユーザーは、名目上の単価が高くても化学薬品コストの削減を報告しています。塩基度40%未満の低塩基度グレードは現在、環境保護区域における地表水清澄化のための穏やかなフロック形成など、ニッチな用途に留まっていますが、採用の縮小は性能最適化グレードへの移行を示しています。
エンドユーザー産業別:
水処理施設が需要の柱、化粧品が成長をリード水道事業体は2025年の収益全体の60.65%を生み出しており、義務的な処理量、インフラ拡張、規制執行を反映しています。多国間開発銀行が融資する自治体上水道プロジェクトはバルクPAC納入の安定的な基礎需要を確保し、パルプ・繊維・食品セクターにおける産業排水処理の高度化は特殊グレードの需要を増強しています。
化粧品・パーソナルケアはまだ小規模なセグメントですが、制汗剤における塩化水酸化アルミニウム錯体が確実な発汗抑制効果と低皮膚刺激性をもたらすとして処方設計者に活用されており、2031年までCAGR 4.92%の軌道にあります。ブランドオーナーはこの成分の確立された安全性記録と、新興の「敏感肌」製品ラインとの相性の良さを強調しています。製紙業はPACを凝集剤兼サイジング助剤として引き続き使用していますが、印刷用紙消費の横ばいを受けて数量成長は低調です。石油・ガスの採用は掘削サイクルに連動し、生産水処理が散発的ながら相当規模のスポット需要をもたらしています。

注記: 各セグメントのシェアはレポート購入後に入手可能です
地域分析
アジア太平洋地域ポリ塩化アルミニウム市場
アジア太平洋地域は、中国、インド、東南アジア全域における比類なき水インフラ投資、急速な都市化、および高密度な産業基盤を背景に、2025年のポリ塩化アルミニウム市場において49.10%の配的なシェアを占めた。中国だけで世界消費量の40%以上を占めており、大規模な都市部の拡大と、主要なPACの輸出国としての地位がその基盤となっている。
中東・アフリカ地域ポリ塩化アルミニウム市場
中東・アフリカ地域は、熱処理から精密な凝集前処理を必要とする膜ベース技術への海水淡水化の転換が続く中、2031年までに地域最高のCAGR 4.38%を記録すると予測されている。湾岸協力会議加盟国は、サウジアラビアのNEOMなどのスマートシティプロジェクトに投資しており、それぞれに塩水原水に対して高塩基度PACを優先する大規模処理施設が組み込まれている。一方、サハラ以南のアフリカ諸国は、世界銀行の資金を都市部プロジェクトに充当しており、PACの広いpH範囲が原水水質の変動からオペレーターを保護しているが、サプライチェーンは輸入品に依存している。
北米・欧州ポリ塩化アルミニウム市場
北米と欧州では、インフラの改修および規制強化を背景に、緩やかながらも堅調な成長が見られる。老朽化した配管網に直面する米国の水道事業者は、改訂された鉛・銅規則のガイドラインを遵守するため、デジタルセンサーを活用したPAC投入量の最適化を進めている。一方、欧州の事業者は、改訂された都市排水処理指令の栄養塩除去規定への適合を図っている。総量の拡大は新興地域に比べて遅れているものの、これらの成熟市場では、完全なトレーサビリティとライフサイクル文書を備えた高品質・低残留グレードが重視されており、堅固な品質システムを持つサプライヤーにとって健全な利益率を維持している。

規制環境
飲料水・排水処理用ポリ塩化アルミニウム(PAC)の規制は、調達方法を形作る化学品規格および飲料水認証要件によって推進されている。米国では、公共水道システムで使用されるPACは一般的にNSF/ANSI Standard 60に準拠し、AWWA B408が水処理用液体ポリ塩化アルミニウムの規格要件を定め、水道事業者の調達手続きおよび適合証明の実務を支えている。
アジア太平洋地域および輸出市場では、飲料水用および工業用グレードの品質および試験方法を定める国内・地域規格として、中国のGB 15892-2020(飲料水処理用薬剤)およびGB/T 22627-2022(工業・自治体・汚泥処理用途)が挙げられる。国境を越えた要件には、化学品安全性文書および分類フレームワーク(例えばGHSおよびEU REACH)も含まれ、成熟市場で残留アルミニウムや新興汚染物質に対する性能への監視が強まる中、更新されたMSDS/適合証明パッケージおよびより厳密な不純物管理の必要性が高まっている。
バリューチェーン分析
PACの製造は、水酸化アルミニウム(ボーキサイトおよびアルミナ精製に関連)と塩酸(多くはクロルアルカリ系のバリューストリームに関連)を中心とする上流原料から始まり、塩基度を調整するために苛性ソーダなどの塩基性添加剤が使用される。生産者はこれらの原料を反応させて塩基度を目標に定めたPAC溶液を生成し、その後、任意で噴霧乾燥や造粒などの下流処理を行い、溶解性・取扱性と輸送効率とのトレードオフを考慮した粉末・粒状グレードを製造する。
中間段階の業務は、飲料水用および工業用の規格(例えば米国のNSF/ANSI Standard 60や中国のGB 15892-2020)を満たすための品質保証に重点が置かれ、腐食性物質に関する包装・輸送コンプライアンスによって支えられている。流通とサービスがさらにチェーンを形作っており、液体PACの経済性は重量および含水率の観点から地域生産および近距離輸送を優先する傾向があるのに対し、粉末・粒状PACは内陸部や輸出市場への到達範囲を拡大するが、顧客側での溶解・投与インフラを必要とする。需要は自治体の飲料水・排水事業者を基盤とし、繊維、食品加工、鉱業、石油化学などの産業ユーザーも、供給契約とともに現場での適用支援や投与最適化に依存している。
競合環境
世界の供給は中程度に分散しています。垂直統合型プレーヤーはアルミナの内製調達、塩酸副産物の活用、多品目凝集剤ポートフォリオを活用してマージン変動を緩衝しています。また顧客施設に技術サービスチームを配置し、注入管理・汚泥処理・モニタリングを一体化したパフォーマンスベースの契約を締結しています。2024〜2025年の戦略的取り組みはセクターの方向性を示しています。Kemiraは欧州においてリン除去用途向けの塩化第二鉄製造能力を拡大しつつ、PACグレードをクロスセルしました。インドの生産者であるGACLはヴァドーダラーに年産3万2,000トンの液体PACラインを竣工し、年産9,900トンの粉末向けスプレードライヤーを設置することで国内タンクローリー輸送圏を超えた製品展開を実現しました。これらの動きは、塩基度の柔軟性、ロジスティクス効率、および微小プラスチック低減などの高成長セグメントにおける隣接需要の取り込みを目指す設備投資の再活性化を浮き彫りにしています。
ポリ塩化アルミニウム業界リーダー企業
Aditya Birla Chemicals (India) Limited
Feralco AB
Gulbrandsen
Kemira
USALCO LLC
- *免責事項:主要選手の並び順不同
ポリ塩化アルミニウム市場
- Aditya Birla Chemicals (India) Limited
- Airedale Chemical
- Central Glass Co. Ltd.
- Feralco AB
- GEO Specialty Chemicals Inc.
- Gujarat Alkalies and Chemicals Limited (GACL)
- Gulbrandsen
- HOLLAND COMPANY
- IXOM
- Kemira
- Liyuan
- Pacific Chemicals Co.
- Shandong Tenor Water Treatment Technology Co., Ltd.
- Summit Chemical Specialty Products LLC
- Synergy Multichem Pvt. Ltd
- TAKI CHEMICAL CO., LTD.
- USALCO LLC

市場機会と将来展望
高塩基度・低残留物のプレミアムPACは、COD/TSS規制の強化や広範な排出コンプライアンスに対応する水道事業者・工業施設にとって、処理水中の残留アルミニウムへの監視を管理しつつ、狙った機会を代表するものとなっている。新興汚染物質の捕捉(レポートの文脈で言及されているマイクロプラスチック対応の処理設計を含む)に使用される高塩基度グレードは、より高付加価値の製品層を支え、処方管理の高度化、噴霧乾燥能力、プラントレベルの技術サービスを備えた供給業者に有利に働く。
能力拡大および現地化の取り組みは、アジア太平洋地域の供給継続性および輸出物流における機会も示しており、液体から粉末・粒状形態への切り替えは輸送上の制約への対応や、より広範な流通の実現に役立つ。これは中国での公表された投資活動によっても補強されており、Shandong Shiniu Chemical Co., Ltd.は2026年初めに、Juancheng County(鄄城県)に年間5万トンの新規PAC生産ラインを建設するため1億人民元の投資を発表し、輸送コスト軽減のための地域生産基盤拡大というレポートの文脈と整合している。また、電子機器・半導体関連の超純水・プロセス水システムにおいて、高純度PACの余地もあり、より厳格な不純物制限および文書化されたコンプライアンスは、コモディティ凝集剤製品に対する供給業者の差別化要因となり得る。
Recent Industry Developments in ポリ塩化アルミニウム市場
- 2026年6月:Feralco ABはYorkshire Waterとの取り組みに参加し、凝集剤に関する活動レベルのカーボン会計手法を提示し、処理薬剤使用における相当規模の排出削減機会を特定した。この協力は、水道事業者が運用性能とともに化学薬品プログラムを評価する際の、サプライヤー差別化の要素として、持続可能性データおよび検証の重要性を高めている。
- 2025年2月:Gujarat Alkalies and Chemicals Limited(GACL)は、Vadodaraのコエロ・コンプレックス(Coelho Complex)において、年間3.2万トンの液体ポリ塩化アルミニウムの操業を開始した。この能力増強は、自治体および産業向け水処理顧客に対する国内供給可能量を強化し、より大規模な契約量を支えるものとなる。
- 2024年2月:2024年中、ギニアからのボーキサイト輸出の混乱を背景に、中国のアルミナスポット価格が急上昇し、市場調達アルミナに依存するPAC生産者にとって顕著なコスト圧力を生んだ。この原料供給ショックは、供給信頼性と利益率を維持するうえで、統合的な調達、ヘッジ、契約上の価格転嫁メカニズムの役割を改めて浮き立たせた。


ポリ塩化アルミニウム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、自治体および産業用水処理、ならびに清澄化・脱水にPACを使用する特定のプロセス産業などの主要な最終用途において、凝集剤として販売されるポリ塩化アルミニウム(PAC)から生じる収益を対象とする。
対象範囲の除外事項:現場での水処理サービス、投与機器、およびPACが独立した製品として価格設定・販売されていない、より広範な水処理薬剤バンドルは除外する。
セグメンテーション概要
- 形態別
- 液体
- 粉末
- 顆粒
- 塩基度レベル別
- 低塩基度(塩基度40%未満)
- 中塩基度(40〜60%)
- 高塩基度(60%超)
- エンドユーザー産業別
- 水処理
- 製紙業
- 化粧品・パーソナルケア
- 石油・ガス
- その他エンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- トルコ
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、数値をモデル化する前に、需要プール、供給基盤、価格動向に関する基礎的な文脈を設定するために用いられた。アルミナおよびアルミニウム塩に関する文脈のために米国地質調査所(USGS)およびその他の各国地質機関、飲料水・排水コンプライアンスの兆候のために米国環境保護庁(EPA)および類似の環境機関、水アクセスおよび処理カバレッジのためにWHOおよびUNICEF JMPなど、公開情報源を確認した。
貿易および物流の動向を裏付けるため、UN Comtradeおよび(入手可能な場合)各国の税関統計を用いて、水処理薬剤としてのPAC消費と一般的に相関する化学品の輸出入パターンを確認した。また、水質に応じた凝集剤の投与量範囲や性能を論じる査読付き学術誌、さらに企業の年次報告書、投資家向け説明資料、業界団体の刊行物も参照し、能力増強や需要に関する見解を相互確認した。企業財務情報の構造化データ、特許、出荷単位の貿易確認については、関連性がある場合に限り、有料データベース契約を選択的に利用した。ここに記載した情報源は例示であり、データ収集、検証、および調査内容の明確化のために他の多数の公開情報源も利用した。
一次インタビューおよび調査
一次調査は、実際の入札においてPACがどのように購入・仕様決定されているか、また形態と塩基度の決定が平均販売価格(ASP)および処理立方メートル当たりの消費量にどのような影響を与えるかを確認することに重点を置いた。APAC、EMEA、およびアメリカ地域の製造業者、流通業者、水道事業者の調達担当者、産業用水処理オペレーター、技術コンサルタントなど、さまざまな関係者と意見交換を行い、想定条件を実際の運用実態や現地の価格動向と照合できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | CXO:22% | APAC:50% |
| ミドルティア:46% | 機能・事業部門責任者:28% | EMEA:31% |
| 中小プレイヤー:22% | マネージャー:50% | アメリカ:19% |
市場規模算定と予測
基本的な構築手法は、トップダウンとボトムアップを組み合わせたアプローチであり、処理水・排水量、一般的なPAC投与率、最終用途別の普及率の想定を用いて水処理需要プールを再構築し、地域調整済みのASPを用いて価値に変換する。総計の現実性を確保するため、抽出した供給業者の収益比率、流通チャネルの確認、主要形態(液体、粉末、粒状)の量から価値への変換など、選択的なボトムアップ的近似によって結果を裏付けた。
モデルで使用した主要な入力には、自治体および産業用水処理能力の増加、排水基準の強化とその実施時期、国内生産と輸入の調達比率、価格に影響を与えるアルミナおよびエネルギーコストの動向、特定の水質条件下でより高塩基度グレードへ移行する観察された動きが含まれる。予測はシナリオ分析を用いて実施し、インフラ投資、運用コスト圧力、規制執行に関する専門家の見解から、基本、保守的、加速的の各ケースを構築した。地域の量的指標が乏しい場合には、処理施設に接続された人口、水使用量の多い産業分野の産業生産動向、近隣国のベンチマークなどの代理変数によってギャップを補完し、その後一次調査回答者との再確認を行った。
データ検証および更新サイクル
出力結果は、貿易フロー、発表された能力変更、水処理活動指標などの独立した指標と、示唆される消費量を比較して検証し、その後ASPが調達に関するフィードバックと整合しているかを確認した。大きな差異が生じた場合は、投与率、普及率、通貨に関する想定を段階的に見直し、その差異が説明できない場合は情報源への的を絞った再確認を行った。
最終承認前に、モデルおよび注記は複数段階のアナリストレビューを経て、計算ロジックおよび対象範囲の境界が地域および年次にわたり一貫していることを確認した。本レポートは年次で更新され、主要な工場停止、急激な原料コスト変動、規制変更などの重大な事象が発生した場合には、中間更新が行われる。提供直前には最終確認が行われ、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
他の公開推計値と比較したMordor Intelligenceのポリ塩化アルミニウム市場推計
公開されているPACの市場価値が異なる理由は、各発行元が独自の方法で市場範囲を定義し、それぞれ異なる価格、通貨、時期の想定を適用していることにある。基準として使用する年、液体グレードと固体グレードの扱い方、そして関連する凝集剤を同一区分に含めるかどうかも、報告される数値に明らかな差を生み出している。
貿易フローの方向性、入札に基づく価格確認、処理水量に基づく投与率のベンチマークが、Mordor Intelligenceの推計を、定義された最終用途に販売されたPACの量に整合させるための根拠として用いられており、液体、粉末、粒状製品ごとに別々のASP経路を設定し、塩基度に応じた価格差を反映している。他の発行元がPACをより広範な水処理薬剤の価値としてまとめたり、関連するアルミニウム塩まで対象範囲を拡大したり、グレード間で価格をより平坦に保持している場合、その総計は同じ年であっても大幅に高くまたは低くなり得る。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.14 B (2026) | |
| 業界出版社A | USD 1.61 B (2024) | より早い基準年および長期の予測期間を使用しており、開示された構造から、形態および塩基度別のASPを時間とともに完全に再価格設定していない可能性のある、より高水準の成長率の使用が示唆される。 |
| 調査会社B | USD 3.69 B (2024) | より高い数値は、関連するアルミニウム系凝集剤やバンドル化された水処理薬剤の価値を含む可能性のある、より広範な範囲定義と整合しており、製品収益とサービス関連支出との区分がより厳密でない可能性がある。 |
3つの数値全体を通じて主な結論は、範囲定義および価格設定のメカニズムが差異の大部分を説明しているということである。需要プールが処理量に基づく指標に結び付けられ、形態およびグレードに応じた想定を用いて価格設定される場合、結果として得られる市場規模は、年ごとに追跡・再確認しやすい状態を維持できる。


レポートで回答している主要な質問
ポリ塩化アルミニウム市場の2031年の予測市場規模はいくらですか?
市場は2031年までに26億2,000万米ドルに達すると予測されています。
最も成長が速いPACの形態はどれですか?
粉末グレードはCAGR 4.52%での成長が見込まれており、輸送コストの削減と保存安定性の向上が追い風となっています。
高塩基度PACグレードが普及している理由は何ですか?
微小プラスチックやその他の新興汚染物質の除去に優れた性能を発揮しつつ、全体的な化学薬品消費量を削減できるためです。
現在PACの消費をリードしている地域はどこですか?
アジア太平洋は大規模な海水淡水化および自治体インフラプログラムにより、世界需要のほぼ半分を占めています。
アルミナ価格の変動はPAC生産者にどのような影響を与えますか?
アルミナ価格の急激な変動は、特に内製供給を持たない生産者のマージンを圧縮し、長期的なヘッジとサプライチェーンの垂直統合を促しています。
最終更新日:



